Mercado de PDU Inteligente (2026 – 2035)

Intelligent PDU Market Size, Share and Research Report By Product Type (Metered, Monitored, Switched, Automatic Transfer Switch, and Hot-Swap), By Power Phase (Single-Phase and Three-Phase), By Form Factor (Rack-Mounted, Floor/Stand-Alone, and Wall-Mounted), By End-Use Industry (Data Centers, Telecom and IT, Industrial and Manufacturing, Healthcare, and Others), And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/SEM/31950-HCR 128 Pages Aarti Dhapte, Aarti Dhapte Last Updated: November 13, 2026
Intelligent PDU Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.10%
2025 Market SizeUSD 3.75 Billion
2035 Market SizeUSD 9.82 Billion
Key Players
Schneider Electric
Vertiv
Eaton
Legrand (Raritan
Server Technology)
nVent
Opportunities
  • Emerging-Market Colocation Capacity
  • Power Analytics Subscriptions and Data Monetization
  • Liquid-Cooled AI Rack Integration

Mercado de PDU Inteligente Resumen del mercado

El Mercado de PDU Inteligentes fue valorado en USD 3.75 mil millones en 2025. Se proyecta que crecerá de USD 4.13 mil millones en 2026 a USD 9.82 mil millones para 2035, con una Tasa de Crecimiento Anual Compuesta (CAGR) del 10.1% durante el período de pronóstico 2026–2035. Dos catalizadores anclan esta trayectoria. Microsoft solo planeó aproximadamente USD 80 mil millones en gastos en centros de datos habilitados para IA en el año fiscal 2025 [19], y Schneider Electric se comprometió a invertir más de USD 700 millones para expandir la fabricación en EE. UU. de equipos de energía y refrigeración hasta 2027 [6].

Los operadores están retirando regletas de energía básicas y no monitoreadas a favor de unidades de distribución de energía inteligentes en red que combinan medición de entrada y salida, conmutación remota, detección ambiental y telemetría impulsada por API. La regulación está acelerando el cambio. La Directiva de Eficiencia Energética de la UE reformulada requiere que los centros de datos de 500 kW y más informen sobre el rendimiento energético anualmente [3]. El uso de electricidad en centros de datos a nivel mundial alcanzó aproximadamente 415 TWh en 2024 y podría más que duplicarse a aproximadamente 945 TWh para 2030, según la AIE [1]. Cada uno de esos kilovatios-hora ahora necesita ser medido en el rack.

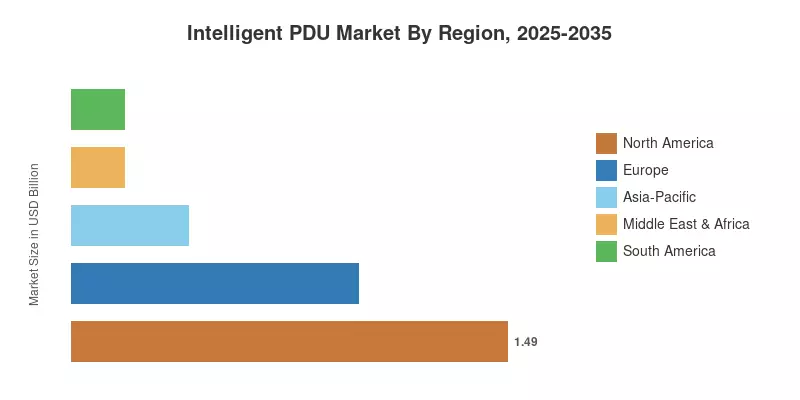
América del Norte lidera el Mercado de PDU Inteligentes con una participación del 39.6% en 2025, impulsada por la construcción de hiperescalas y colocation. Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10.6% hasta 2035, mientras que Europa ocupa la segunda posición más grande con un 26.2%, moldeada por mandatos de eficiencia e informes. Durante la próxima década, la distribución de energía pasará de ser un componente pasivo de la instalación a un punto de control gestionado por software en la infraestructura de IA.

Conclusiones Clave del Informe

• Por Tipo de Producto

  • Las unidades conmutadas representan el 34.5% de la participación del Mercado de PDU Inteligentes en 2025, apoyadas por el control remoto de salidas y la secuenciación de reinicio programada
  • Los diseños Hot-Swap son el tipo de producto de más rápido crecimiento con una CAGR del 10.5% hasta 2035, ya que el mantenimiento sin tiempo de inactividad se convierte en un requisito de SLA de colocation

• Por Fase de Potencia

  • La arquitectura de Tres Fases mantiene una participación del 64.4% en 2025 a medida que los racks de IA superan los 30 kW
  • Las unidades de Una Fase representan USD 1.34 mil millones en 2025, concentradas en armarios de borde y oficinas sucursales

• Por Factor de Forma

  • Las unidades Montadas en Rack capturan el 83.0% de la participación del Mercado de PDU Inteligentes en 2025, lideradas por tiras verticales de cero U
  • Los modelos Montados en Pared están expandiéndose a una CAGR del 9.2%, vinculados a retail sin rack y centros de telecomunicaciones en el borde

• Por Industria de Uso Final

  • Los Centros de Datos dominan con una participación del 57.8% en 2025
  • La atención médica avanza a una CAGR del 9.7% a medida que los hospitales adoptan energía en red bajo códigos de seguridad de vida actualizados

• Por Región

  • América del Norte lidera con una participación del 39.6% en 2025
  • Asia-Pacífico presenta el mayor crecimiento regional con una CAGR del 10.6%
  • Europa tiene una participación del 26.2%, anclada por la Ley de Eficiencia Energética de Alemania

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones para el Mercado de PDU Inteligentes combinan el mapeo de ingresos de proveedores, el seguimiento de envíos a través de tipos de productos y fases de potencia, y entrevistas primarias con operadores de centros de datos, integradores y distribuidores. Los valores históricos para 2021–2024 se concilian con los informes de empresas públicas y las adiciones de capacidad de centros de datos, mientras que los valores de pronóstico reflejan los planes de gasto de capital de hiperescalas, tendencias de densidad de racks y cronogramas regulatorios en cada región.
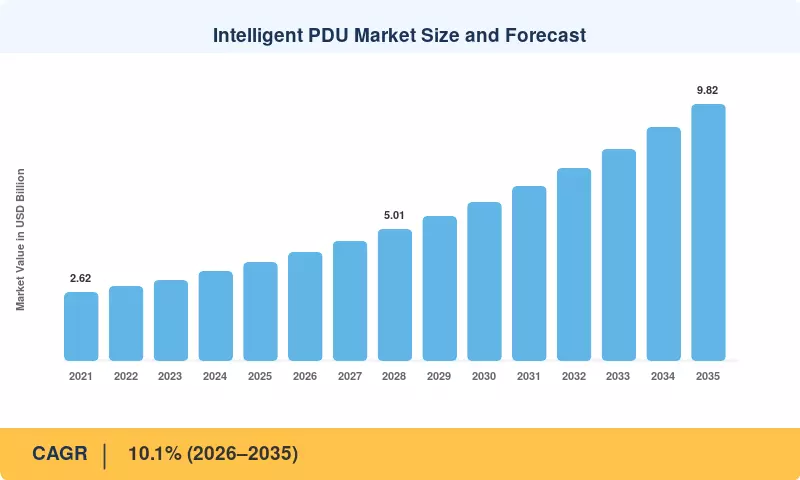
Tamaño y Pronóstico del Mercado de PDU Inteligentes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento de la densidad de racks impulsado por IA ~+2.6% Global; núcleo en América del Norte y China Corto plazo (2–4 años)
Gastos de capital en hiperescalado y colocation ~+1.9% América del Norte, Asia-Pacífico, Medio Oriente Corto plazo (≤2 años)
Migración de arquitectura de energía trifásica ~+1.8% América del Norte, Europa, Asia-Pacífico Corto plazo (≤2 años)
Mandatos de eficiencia energética e informes ~+1.5% Europa, con repercusiones en América del Norte Corto plazo (2–4 años)
Construcción de 5G y computación en el borde ~+1.1% Asia-Pacífico, América del Norte Largo plazo (≥4 años)
Requisitos de ciberseguridad y resiliencia ~+0.9% Europa, América del Norte Largo plazo (≥4 años)
Códigos de energía para instalaciones críticas y de salud ~+0.6% América del Norte, Europa Largo plazo (≥4 años)

Aumento de la Densidad de Racks Impulsado por IA

Los servidores GPU están llevando las cargas de racks mucho más allá de 30 kW, y las configuraciones refrigeradas por líquido NVIDIA GB200 NVL72 superan los 120 kW por rack [8]. El Laboratorio Nacional Lawrence Berkeley estima que los centros de datos de EE. UU. usaron 176 TWh en 2023, o el 4.4% de la electricidad nacional, y podrían alcanzar entre 6.7% y 12% para 2028 [2]. A estas densidades, una falla de salida no monitoreada puede inactivar millones de dólares en aceleradores. Por lo tanto, los operadores especifican medición y conmutación a nivel de salida en cada nuevo salón de IA, convirtiéndolo en el controlador con mayor peso en la previsión.

Gastos de Capital en Hiperescalado y Colocation

Los gastos de capital de los mayores proveedores de la nube alcanzaron máximos históricos en 2025, con Microsoft solo planeando invertir más de 80 mil millones de USD en infraestructura capaz de IA [19]. Para finales de 2024, Synergy Research Group había identificado más de 1,100 centros de datos hiperescalados a nivel mundial, con cientos más planeados [21]. Se necesitan miles de unidades de energía a nivel de rack, adquiridas a través de enormes contratos marco, para cada nuevo salón de espacio en blanco. Dentro de 12 a 18 meses, los ciclos de construcción cortos convierten los gastos de capital declarados en pedidos de PDU.

Migración de Arquitectura de Energía Trifásica

Un circuito trifásico de 415 V entrega aproximadamente 1.7 veces la potencia de un circuito monofásico a la misma amperaje, mientras reduce el número de conductores y el peso del cobre. Vertiv's arquitectura de referencia de 7 MW para implementaciones de GB200 se basa en alimentaciones de rack trifásicas de alta amperaje [8]. Los operadores de empresas y colocation que reemplazan equipos en ciclos de renovación de cuatro a cinco años están estandarizando en entradas trifásicas para asegurar el futuro de los racks, lo que eleva los precios de venta promedio y favorece las unidades con análisis de balanceo de fases.

Mandatos de Eficiencia Energética e Informes

La Directiva (UE) 2023/1791 requiere que los centros de datos de 500 kW o más informen sobre el consumo de energía, PUE, uso de agua y porcentaje de energía renovable, con las primeras presentaciones debiendo realizarse en mayo de 2024 [3]. El Reglamento Delegado (UE) 2024/1364 define los indicadores de informe [4]. La Ley de Eficiencia Energética de Alemania establece un límite de PUE de 1.2 para nuevas instalaciones a partir de julio de 2026 y requiere electricidad 100% renovable a partir de 2027. El cumplimiento es poco práctico sin datos de energía medidos en el rack.

Construcción de 5G y Computación en el Borde

GSMA informa que las conexiones 5G superaron los 2 mil millones a nivel mundial en 2024 y se proyecta que alcancen alrededor de 5.5 mil millones para 2030 [15]. Los núcleos 5G independientes, la computación en el borde de acceso múltiple y el almacenamiento en caché de contenido llevan la computación a los sitios celulares, armarios de calle y salas traseras de tiendas. Estas ubicaciones no atendidas dependen de reinicios remotos de salida para evitar visitas de camiones que comúnmente cuestan entre 300 y 500 USD por visita, favoreciendo unidades compactas conmutadas y montadas en la pared.

Requisitos de Ciberseguridad y Resiliencia

La Directiva NIS2 de la UE, que se aplicará a partir de octubre de 2024, cubre a los proveedores de servicios de centros de datos, con sanciones de hasta 10 millones de EUR o el 2% de la facturación global para entidades esenciales [13]. El Marco de Ciberseguridad 2.0 de NIST, publicado en febrero de 2024, extiende las expectativas de gobernanza a través de la tecnología operativa [14]. Los compradores ahora requieren firmware firmado, protocolos de gestión encriptados y acceso basado en roles en PDUs, acelerando el reemplazo de unidades en red más antiguas que no pueden cumplir con estos controles.

Códigos de Energía para Instalaciones Críticas y de Salud

Los sistemas eléctricos importantes de los hospitales deben restaurar la energía a las ramas clave dentro de los 10 segundos posteriores a un corte, según la NFPA 99 [12]. Se están añadiendo PDUs en red que registran eventos de energía para auditorías de cumplimiento por parte de hospitales que extienden la imagen, los registros de salud electrónicos y los diagnósticos de IA en las instalaciones. Requisitos de documentación similares son impuestos por instituciones gubernamentales y de defensa, resultando en un flujo de demanda constante impulsado por especificaciones que es menos susceptible a los ciclos de gasto hiperescalado.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Costo de adquisición más alto en comparación con unidades básicas ~−1.2% América del Sur, Medio Oriente y África, PYMEs a nivel global Corto plazo (≤2 años)
Superficie de ataque de red de PDUs conectados ~−0.9% Global Mediano plazo (2–4 años)
Volatilidad de insumos de cobre y semiconductores ~−0.7% Global Corto plazo (≤2 años)
Complejidad de integración e interoperabilidad de DCIM ~−0.6% Global Mediano plazo (2–4 años)
Transición a estantes de energía en rack y busway en clústeres de IA ~−0.5% América del Norte, Asia-Pacífico Largo plazo (≥4 años)

Costo de Adquisición Más Alto en Comparación con Unidades Básicas

Una unidad trifásica conmutada puede costar de tres a cinco veces más que una tira básica con el mismo número de salidas. Los encuestados en la encuesta de 2024 del Uptime Institute clasificaron la presión de costos y el aumento de precios de la energía entre sus principales preocupaciones de gestión [10]. Las pequeñas empresas y los operadores en regiones sensibles a precios a menudo posponen las actualizaciones inteligentes hasta la próxima renovación completa, extendiendo la vida útil de las unidades básicas por varios años.

Superficie de Ataque de Red de PDUs Conectados

Cada PDU en red es un punto final direccionable capaz de cortar la energía a los servidores. En 2022, los investigadores revelaron nueve vulnerabilidades que afectan al software y hardware de gestión de PDU ampliamente desplegados. El panorama de amenazas de ENISA de 2024 analizó más de 11,000 incidentes en toda la UE [22]. Las revisiones de seguridad añaden semanas al proceso de adquisición y empujan a algunos operadores a mantener las redes de gestión aisladas, limitando la adopción de características.

Volatilidad de Insumos de Cobre y Semiconductores

Los precios del cobre alcanzaron máximos históricos por encima de USD 11,000 por tonelada en mayo de 2024, según el Banco Mundial [20]. Las PDUs combinan barras de bus de cobre pesadas y cables con microcontroladores, chips de medición y módulos de red. Las oscilaciones de insumos comprimen los márgenes de los proveedores y provocan ajustes de precios a mitad de contrato, lo que puede retrasar grandes pedidos marco mientras los compradores renegocian.

Complejidad de Integración e Interoperabilidad de DCIM

Los proveedores exponen diferentes MIBs SNMP, APIs propietarias y soporte desigual para el estándar Redfish. La investigación del Uptime Institute muestra que muchos operadores aún dependen de herramientas de monitoreo parciales o manuales [10]. Integrar flotas de múltiples proveedores en una única plataforma de gestión requiere conectores personalizados y pruebas, aumentando el costo total del proyecto y ralentizando los despliegues en múltiples sitios.

Transición a Estantes de Energía en Rack y Busway en Clústeres de IA

Los trineos de computación reciben 48 V CC de estantes de energía a nivel de rack según la especificación Open Rack V3 del Open Compute Project [24]. En las salas de IA, parte de la distribución a nivel de suelo está siendo reemplazada por busways elevados con cajas de derivación. En un subconjunto de implementaciones de hiperescalado, estas arquitecturas limitan los volúmenes de unidades al absorber tareas que normalmente realizan las PDUs de rack.

Mercado de PDU Inteligente Oportunidades

Capacidad de Colocación en Mercados Emergentes

La política de centros de datos en borrador de India tiene como objetivo posicionar al país como un centro global con estatus de infraestructura e incentivos [16]. La Hoja de Ruta del Centro de Datos Verde de Singapur tiene como objetivo al menos 300 MW de capacidad adicional vinculada a estándares de eficiencia [17]. En Arabia Saudita, DataVolt acordó invertir 5 mil millones de USD en un campus de IA en NEOM [18]. Los sitios en desarrollo en estos mercados pueden especificar unidades inteligentes desde el primer día, omitiendo el legado de PDU básico.

Suscripciones de Análisis de Energía y Monetización de Datos

La telemetría a nivel de salida es valiosa más allá del equipo de la instalación. Los proveedores pueden empaquetar pronósticos de capacidad, detección de anomalías y facturación de inquilinos como suscripciones de software anuales, creando ingresos recurrentes además de las ventas de hardware únicas. Los proveedores de colocación pueden revender paneles de consumo por circuito a los inquilinos como un servicio premium.

Integración de Rack de IA Refrigerado por Líquido

Se requieren unidades delgadas y de alto amperaje que se ajusten junto a intercambiadores de calor de puerta trasera y colectores para racks refrigerados por líquido. En salas de IA con más de 100 kW por rack, los proveedores pueden obtener precios premium al co-diseñar PDUs con unidades de distribución de refrigerante y compartir sensores y alarmas en una única pila de administración [8].

Firmware de Contabilidad de Carbono para Informes Regulatorios

El esquema de calificación de la UE para centros de datos recompensará a las instalaciones que puedan documentar el rendimiento energético a niveles granulares [4]. Las PDUs con cálculos de intensidad de carbono integrados, mapeados a factores de red basados en la ubicación, proporcionan a los operadores datos de Alcance 2 listos para auditoría y diferencian a los proveedores en licitaciones europeas.

Poder Gestionado por Fallos en el Borde

NEC 2023 introdujo el Artículo 726 para sistemas de energía gestionados por fallos de Clase 4, que entregan mayor potencia a través de largas corridas de cable seguras al tacto [11]. Las PDUs receptoras compatibles podrían servir a recintos de borde, edificios inteligentes y sitios de telecomunicaciones al aire libre donde los circuitos de rama convencionales son costosos de instalar.

Mercado de PDU Inteligente Perspectivas futuras

Operaciones de Energía Orquestadas por IA

Para principios de la década de 2030, el Mercado de PDU Inteligentes pasará de la medición al control en bucle cerrado. Los programadores de carga leerán la telemetría de los enchufes para colocar trabajos donde exista margen de energía y limitarán el consumo de GPU durante el estrés de la red. La AIE espera que la IA sea el principal motor del crecimiento del consumo eléctrico en los centros de datos hasta 2030 [1], convirtiendo la orquestación consciente de la energía en un objetivo de diseño central en lugar de un complemento.

Economía de Software y Plataformas

La diferenciación de hardware se está reduciendo a medida que los recuentos de enchufes y los factores de forma convergen. El valor migrará hacia el firmware, la analítica y las plataformas de gestión, con los proveedores agrupando licencias de software de varios años en los contratos de PDU. Se espera consolidación entre los fabricantes de hardware más pequeños y más asociaciones entre proveedores de PDU y proveedores de software DCIM u observabilidad.

Centros de Datos Interactivos con la Red

Con los centros de datos de EE. UU. consumiendo potencialmente hasta el 12% de la electricidad nacional para 2028 [2], las empresas de servicios públicos están buscando cargas flexibles. Las instalaciones que puedan reducir o desplazar cargas de TI no críticas a señal ganarán prioridad de conexión o ingresos por respuesta a la demanda. El conmutador y la medición a nivel de rack proporcionan el control granular necesario para participar sin arriesgar cargas de trabajo críticas.

Informes ESG y Transparencia de Carbono

Los esquemas de calificación europeos [4], combinados con las crecientes expectativas de divulgación de los inversores en América del Norte y Asia, harán que los datos de energía auditados sean un requisito de adquisición. Las PDU enviarán cada vez más con cálculos de intensidad de carbono y registros a prueba de manipulaciones, convirtiendo el hardware de distribución de energía en una fuente de datos de sostenibilidad verificables.

Análisis de Participación de Mercado Regional

Región Métrica (2025 / 2026–2035) Temas de Inversión Primarios
América del Norte 39.6% de participación Campus de IA hiperescalables, renovación en tres fases, expansión de colocation
Europa 26.2% de participación Informes EED, límites de eficiencia EnEfG, cumplimiento de seguridad NIS2
Asia-Pacífico 10.6% CAGR Centros de computación en China, colocation en India y ASEAN, edge 5G
América del Sur USD 0.18 B Incentivos para centros de datos en Brasil, lanzamientos de regiones en la nube
Medio Oriente y África 4.9% de participación Campus de IA soberanos en el CCG, colocation en Sudáfrica
Total USD 3.75 B —

Las dinámicas regionales en el mercado de PDU Inteligentes rastrean dónde se está construyendo capacidad de IA y en la nube, dónde la regulación de eficiencia es más estricta y dónde las redes edge se están densificando.

América del Norte

País Métrica (2025 / 2026–2035) Motor Clave
EE. UU. 84.5% de la participación regional Construcción de campus de IA y estandarización en tres fases
Canadá 10.1% CAGR Capacidad hidroeléctrica de bajo carbono que atrae a hiperescaladores
México USD 0.08 B Regiones en la nube de Querétaro y demanda de nearshoring

América del Norte sigue siendo la región más grande en el mercado de PDU Inteligentes, anclada por campus hiperescalables en Virginia del Norte, Texas, Arizona y Ohio. Los datos federales indican que la demanda de electricidad de los centros de datos podría alcanzar hasta el 12% del consumo de EE. UU. para 2028 [2], y las utilidades están imponiendo requisitos de informes de carga más estrictos. Canadá se beneficia de la capacidad hidroeléctrica en Quebec, mientras que el corredor de Querétaro en México está atrayendo regiones en la nube que sirven a fabricantes nearshored.

Europa

País Métrica (2025 / 2026–2035) Motor Clave
Alemania 22.8% de la participación regional Eficiencia EnEfG y mandatos de energías renovables
Reino Unido USD 0.19 B Colocation en Londres y zonas de crecimiento de IA
Francia 12.4% de la participación regional Inversiones en centros de datos de IA respaldados por energía nuclear
Italia 8.9% CAGR Expansión de la región en la nube de Milán
España 6.1% de la participación regional Hub de Madrid y aterrizajes de cables submarinos
Países Nórdicos 11.2% CAGR Campus de entrenamiento de IA alimentados por energías renovables
Rusia 4.3% de la participación regional Sustitución nacional de equipos importados
Resto de Europa 16.9% de la participación regional Crecimiento de colocation en Polonia y Benelux

La demanda europea está impulsada por la regulación. El régimen de informes EED [3], los indicadores del esquema de calificación delegada [4] y el límite de PUE de 1.2 para nuevas instalaciones en Alemania requieren mediciones de energía a nivel de rack. Frankfurt, Londres, Ámsterdam, París y Dublín siguen siendo núcleos centrales, mientras que los países nórdicos atraen capacidad de entrenamiento de IA con energía renovable barata y climas frescos. NIS2 añade obligaciones de seguridad que favorecen unidades más nuevas y reforzadas [13].

Asia-Pacífico

País Métrica (2025 / 2026–2035) Motor Clave
China 38.5% de la participación regional Centros de computación nacionales y clústeres de IA nacionales
India 13.4% CAGR Construcción de colocation y localización de datos
Japón USD 0.17 B Dispersión regional de centros de datos de IA
Corea del Sur 9.4% de la participación regional Crecimiento hiperescalable fuera de la red de Seúl
ASEAN 12.1% CAGR Expansión de capacidad en Johor, Batam y Yakarta
Resto de Asia-Pacífico 9.5% de la participación regional Demanda de nube soberana en Australia

Asia-Pacífico es la región de más rápido crecimiento en el mercado de PDU Inteligentes. El programa de Datos del Este y Computación del Oeste de China canaliza capacidad hacia centros de computación nacionales, mientras que la huella de colocation de India se está expandiendo rápidamente en Mumbai, Chennai y Hyderabad [16]. La hoja de ruta de capacidad de Singapur reabre el crecimiento bajo estrictas reglas de eficiencia [17], empujando el desbordamiento hacia Johor y Batam. Japón y Corea del Sur están dispersando nueva capacidad lejos de redes metropolitanas congestionadas.

América del Sur

País Métrica (2025 / 2026–2035) Motor Clave
Brasil 58.0% de la participación regional Incentivos de Redata y regiones en la nube de São Paulo
Argentina 9.6% CAGR Proyectos de centros de datos alimentados por energías renovables
Resto de América del Sur USD 0.05 B Crecimiento de colocation en Chile y Colombia

Brasil domina la demanda regional, con São Paulo albergando la mayoría de las regiones en la nube del continente. El régimen fiscal especial Redata del gobierno, introducido en 2025, ofrece alivio fiscal en las importaciones de equipos de centros de datos vinculadas a energías renovables y compromisos de inversión local [25]. Argentina y Chile están atrayendo interés por sitios ricos en renovables, aunque la volatilidad de la moneda mantiene los costos de adquisición sensibles y favorece las actualizaciones por fases.

Medio Oriente y África

País Métrica (2025 / 2026–2035) Motor Clave
Arabia Saudita 12.8% CAGR Campus de IA soberanos bajo la Visión 2030
EAU 27.5% de la participación regional Infraestructura de IA en Abu Dhabi y Dubái
Sudáfrica 16.0% de la participación regional Resiliencia de colocation contra cortes de carga
Egipto USD 0.01 B Hub de cable submarino y nuevas zonas de centros de datos
Resto de MEA 24.0% de la participación regional Adiciones de capacidad en Kenia, Nigeria y Qatar

Los estados del Golfo están financiando capacidad soberana de IA a gran escala, incluyendo el compromiso de USD 5 mil millones de DataVolt en NEOM [18] y planes de campus de múltiples gigavatios en los EAU. Las altas temperaturas ambientales hacen que la detección ambiental y el conmutador remoto sean esenciales en estas instalaciones. Sudáfrica lidera el continente africano, con operadores de colocation en Johannesburgo y Ciudad del Cabo gestionando la inestabilidad de la red a través de cadenas de energía monitoreadas de cerca.

Mercado de PDU Inteligentes por Región, 2025-2035

Mercado de PDU Inteligente Segmentación de mercado

Por Tipo de Producto

Dentro del Mercado de PDU Inteligentes, las unidades conmutadas lideran con una participación del 34.5% porque el control remoto de salidas y la secuenciación de energía programada reducen el tiempo medio de reparación. Los diseños Hot-Swap crecen más rápido con un CAGR del 10.5% a medida que los SLA de colocation exigen mantenimiento sin apagar los racks. Las unidades de Interruptor de Transferencia Automática están recuperando relevancia a medida que los operadores de la nube añaden alimentaciones redundantes para diseños de Nivel IV, mientras que los modelos Medidos y Monitoreados se mantienen estables en salas empresariales sensibles al costo.

Segmento Métrica (2025 / 2026–2035) Principal Motor de Demanda
Medido USD 0.85 B Visibilidad de carga de bajo costo para salas empresariales
Monitoreado 21.4% de participación Datos de energía a nivel de salida para informes
Conmutado 34.5% de participación Reinicio remoto y secuenciación de salidas
Interruptor de Transferencia Automática 9.6% CAGR Redundancia de doble alimentación para cargas de un solo cable
Hot-Swap 10.5% CAGR Reemplazo de controlador sin tiempo de inactividad

Por Fase de Potencia

La arquitectura Trifásica domina el Mercado de PDU Inteligentes con una participación del 64.4% y también es el tipo de fase de más rápido crecimiento, ya que los racks de IA por encima de 30 kW no pueden ser atendidos de manera eficiente por circuitos monofásicos. Los diseños de salidas de fase alterna ayudan a equilibrar las cargas y reducir el sobrecalentamiento del neutro. Las unidades Monofásicas siguen siendo relevantes para armarios de borde y oficinas sucursales que consumen menos de 10 kW, pero su participación disminuye con cada ciclo de renovación.

Segmento Métrica (2025 / 2026–2035) Principal Motor de Demanda
Monofásico USD 1.34 B Sitios de borde y pequeñas salas de servidores
Trifásico 64.4% de participación Racks de IA de alta densidad y hyperscale

Por Factor de Forma

Los diseños Montados en Rack sostienen el 83.0% del Mercado de PDU Inteligentes y siguen siendo el factor de forma de más rápido crecimiento, ya que las tiras verticales de cero-U recuperan espacio en riel y las salidas de alta densidad ajustan más receptáculos por unidad. Las unidades de Piso/Standalone aún sirven para distribución de 50–500 kVA en grandes salas, pero ceden volumen a diseños integrados en rack. Los modelos Montados en Pared crecen a un CAGR del 9.2% en retail sin rack y centros de telecomunicaciones de borde.

Segmento Métrica (2025 / 2026–2035) Principal Motor de Demanda
Montado en Rack 83.0% de participación Densidad de cero-U en racks de IA y nube
Piso/Standalone USD 0.45 B Distribución de energía en grandes salas
Montado en Pared 9.2% CAGR Enclosures de borde y retail sin rack

Por Industria de Uso Final

Los Centros de Datos representan el 57.8% del Mercado de PDU Inteligentes y siguen siendo el segmento de uso final de más rápido crecimiento, impulsados por la capacidad de entrenamiento e inferencia de IA. La atención médica se expande a un CAGR del 9.7% a medida que los hospitales adoptan energía en red bajo NFPA 99 [12]. Los operadores de telecomunicaciones y TI despliegan unidades compactas en sitios de borde 5G, mientras que los usuarios de Industrial y Manufactura especifican modelos robustos para nodos IIoT en el piso de planta.

Segmento Métrica (2025 / 2026–2035) Principal Motor de Demanda
Centros de Datos 57.8% de participación Adiciones de capacidad de IA y hyperscale
Telecomunicaciones y TI USD 0.66 B Salas de equipos de red y borde 5G
Industrial y Manufactura 10.4% de participación Nodos IIoT y enclosures robustos
Atención Médica 9.7% CAGR Códigos de energía de seguridad vital y TI clínica
Otros 7.1% de participación Cargas de TI gubernamentales, de defensa y de servicios públicos

Comparación Competitiva

El mercado de PDU Inteligentes está moderadamente concentrado, con un HHI estimado de 1,000–1,300 y los cinco principales proveedores controlando aproximadamente el 55–65% de los ingresos. Grandes grupos de equipos eléctricos compiten en cadenas de energía de extremo a extremo que abarcan interruptores, UPS y distribución en rack, mientras que los especialistas compiten en densidad de salidas, características de firmware y velocidad de personalización. Las adquisiciones recientes apuntan hacia una mayor consolidación en torno a ofertas llave en mano [9].

Empresa Rango Estimado de Participación en Ingresos Ofertas Clave para el Mercado de PDU Inteligentes Posicionamiento Estratégico
Schneider Electric (APC) ~15–19% PDU de rack medidos, conmutados y monitoreados; software EcoStruxure IT Portafolio integrado de energía y refrigeración con expansión de fabricación en EE. UU.
Vertiv ~13–17% PDU de rack gestionados por Geist y Avocent; unidades trifásicas de alta densidad Arquitecturas de referencia de IA con plataformas GPU líderes
Eaton ~12–16% Serie ePDU G4; líneas conmutadas y medidas de Tripp Lite Distribución de energía llave en mano tras la adquisición de Fibrebond
Legrand (Raritan, Server Technology) ~11–15% PDU inteligentes PX; tecnología de salida HDOT; controladores de intercambio en caliente Profundidad de personalización y patentes de salidas de alta densidad
nVent ~4–7% PDU integradas en el recinto; regletas de alimentación compatibles con refrigeración líquida Integración de rack, recinto y refrigeración
Panduit ~3–6% PDU inteligentes SmartZone; energía gestionada por fallos de Clase 4 Cableado de infraestructura más convergencia de energía
CyberPower Systems ~3–5% PDU de rack medidas y conmutadas; modelos ATS Posicionamiento enfocado en valor para SMB y edge
Delta Electronics ~2–4% PDU de rack agrupadas con sistemas de centro de datos modulares InfraSuite Fortaleza en Asia-Pacífico y empaquetado de centros de datos modulares
ABB ~2–4% Distribución de energía en rack y suelo; integración de interruptores Portafolio eléctrico de utilidad a rack
Rittal ~2–4% Sistemas PDU integrados con racks de TI TS y refrigeración Liderazgo en recintos europeos y kits de centros de datos edge

Noticias y Desarrollos Recientes

  • Comisión Europea (marzo de 2024): Adoptó el Reglamento Delegado (UE) 2024/1364, definiendo indicadores de informes de centros de datos que requieren mediciones de energía granulares y refuerzan la demanda de distribución de racks medida [4]
  • IMDA Singapur (mayo de 2024): Publicó su Hoja de Ruta para Centros de Datos Verdes con el objetivo de al menos 300 MW de nueva capacidad, vinculada a estándares de eficiencia más estrictos [17]
  • Unión Europea (octubre de 2024): Las obligaciones de NIS2 comenzaron a aplicarse a los proveedores de servicios de centros de datos, aumentando los requisitos de ciberseguridad para los PDUs en red [13]
  • Vertiv (octubre de 2024): Introdujo una arquitectura de referencia de 7 MW para implementaciones de NVIDIA GB200 NVL72, especificando distribución de energía de rack de alta amperaje para racks de IA refrigerados por líquido [8]
  • DataVolt (febrero de 2025): Firmó un acuerdo de 5 mil millones de USD para desarrollar un campus de centro de datos de IA con cero emisiones en NEOM, Arabia Saudita [18]
  • Eaton (marzo de 2025): Acordó adquirir Fibrebond por 1.4 mil millones de USD, añadiendo recintos de energía modulares a su cartera de distribución de centros de datos
  • nVent (marzo de 2025): Acordó adquirir el Grupo de Productos Eléctricos de Avail Infrastructure Solutions por 975 millones de USD, expandiendo sistemas de interruptores y buses para centros de datos [9]
  • Schneider Electric (abril de 2025): Anunció más de 700 millones de USD de inversión en EE. UU. hasta 2027 para expandir la fabricación de equipos de energía y refrigeración [6]

Mercado de PDU Inteligente Alcance del informe de mercado

Atributo/Métrica del Informe Detalles
Alcance del Mercado Mercado de PDU Inteligente por Tipo de Producto, Fase de Potencia, Factor de Forma, Industria de Uso Final y Región
Período de Estudio 2021-2035
Año Base 2025
Datos Históricos 2021–2024
Período de Pronóstico 2026–2035
Tamaño del Mercado en 2025 USD 3.75 Mil Millones
Tamaño del Mercado en 2035 USD 9.82 Mil Millones
CAGR (2026–2035) 10.10%
Segmentos de Más Rápido Crecimiento Hot-Swap (CAGR 10.5%); Asia-Pacífico (CAGR 10.6%)
Regiones Cubiertas Asia-Pacífico (CAGR 10.6%); América del Norte, Europa, APAC, América del Sur, MEA
Empresas Perfiladas Schneider Electric, Vertiv, Eaton, Legrand, nVent, Panduit, CyberPower Systems, Delta Electronics, ABB, Rittal
Moneda de Valoración USD Mil Millones
Método Enfoque triangulado: agregación de ingresos de proveedores de abajo hacia arriba, validación de TAM de arriba hacia abajo, entrevistas con expertos (n=42), investigación secundaria en más de 25 bases de datos

Preguntas frecuentes

¿Cómo deben evaluar los compradores la seguridad del firmware al seleccionar proveedores en el mercado de PDU inteligentes?
Solicite firmware firmado, gestión TLS 1.3, acceso basado en roles y una política de divulgación de vulnerabilidades publicada. Los proveedores alineados con los requisitos de componentes IEC 62443-4-2 acortan las revisiones de seguridad para los operadores con alcance NIS2 [13].
¿Vale la pena adaptar PDU inteligentes en salas de servidores de baja densidad existentes?
Las adaptaciones se recuperan más rápido donde los equipos carecen de visibilidad a nivel de circuito o enfrentan auditorías energéticas. La medición de salidas típicamente expone capacidad no utilizada, permitiendo a los operadores posponer nuevos circuitos o actualizaciones de UPS [10].
¿Cómo cambia el estándar Redfish la integración de PDU?
Redfish proporciona a los PDU un esquema RESTful estándar junto con el SNMP heredado. Eso reduce los conectores personalizados y permite que el software de orquestación gestione las salidas de la misma manera que gestiona los servidores.
¿Qué modelos de adquisición están surgiendo en el mercado de PDU inteligentes?
Los proveedores de colocation están agrupando cada vez más unidades inteligentes en arrendamientos por kilovatio, trasladando el capex al propietario. Los proveedores también venden análisis y soporte de firmware como suscripciones anuales, separando los presupuestos de hardware y software.
¿Qué papel podría desempeñar la energía gestionada por fallos de Clase 4 para los proveedores de PDU?
El Artículo 726 del NEC permite una entrega de energía más alta a través de cables largos y seguros al tacto [11]. Las unidades receptoras compatibles podrían servir a recintos de borde donde los circuitos de rama convencionales son imprácticos.
¿Cómo afectan los plazos de entrega a la planificación de proyectos en el mercado de PDU inteligentes?
Las unidades personalizadas de tres fases con mezclas específicas de salidas pueden tardar de 8 a 16 semanas en enviarse. Congelar las especificaciones de energía del rack temprano y calificar a un segundo proveedor reduce el riesgo de programación para las implementaciones de IA.
¿Puede la telemetría de PDU apoyar la presentación de informes de emisiones de Alcance 2?
Sí. Las lecturas de energía de entrada y salida pueden asignarse a inquilinos o cargas de trabajo y multiplicarse por factores de red basados en la ubicación, proporcionando a los auditores evidencia medida en lugar de estimaciones [3].
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















