Infrared Sensor Market (2026 – 2035)

Informe de investigación de mercado de sensores infrarrojos: información por rango de espectro (IR de onda corta [SWIR], IR de onda media [MEIR], IR de onda larga [LWIR]), mecanismo de funcionamiento (activo y pasivo), tipo (sensores infrarrojos térmicos y sensores infrarrojos cuánticos), detección (sensores infrarrojos no refrigerados y refrigerados), usuario final (sanidad, aeroespacial y defensa, automoción, comercial, fabricación y petróleo y gas) y región (Norteamérica, Europa, Asia-Pacífico y resto del mundo): pronóstico del mercado hasta 2032.
ID: MRFR/SEM/7153-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 15, 2026
Infrared Sensor Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.7%
2025 Market SizeUSD 1.21 Billion
2035 Market SizeUSD 2.31 Billion
Key Players
Teledyne FLIR
Honeywell International
Texas Instruments
Hamamatsu Photonics
Lynred
Murata Manufacturing
Opportunities
  • Autonomous Vehicle Cabin Sensing
  • Sensor-as-a-Service in Industrial IoT
  • Emerging-Market Agricultural Modernization

Infrared Sensor Market Summary

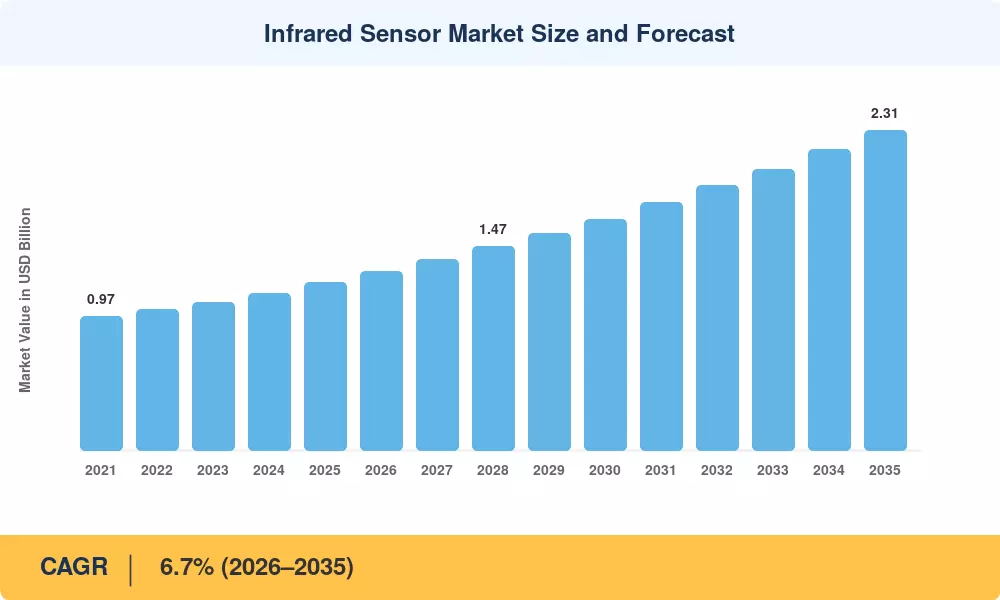
El mercado de sensores infrarrojos se valoró en 1,21 mil millones de dólares en 2025, se prevé que alcance los 1,29 mil millones de dólares en 2026 y se espera que crezca a 2,31 mil millones de dólares en 2035, registrando una tasa compuesta anual del 6,7% durante el período previsto 2026-2035. Dos catalizadores anclan esta trayectoria: las regulaciones obligatorias de monitoreo de ocupantes de automóviles según la hoja de ruta 2026 de Euro NCAP y los crecientes mandatos soberanos de procesamiento de datos en toda la Unión Europea y China que favorecen la inferencia en el dispositivo sobre las arquitecturas dependientes de la nube. Estas fuerzas políticas están sacando la detección infrarroja de su nicho tradicional e introduciéndola en aplicaciones industriales y de consumo convencionales. El mercado de sensores infrarrojos está respondiendo con una importante reasignación de capital en toda la cadena de valor.

Un cambio tecnológico fundamental está remodelando el mercado de sensores infrarrojos. Los detectores piroeléctricos y de plomo-sal heredados están dando paso a conjuntos de cascadas cuánticas a escala de chips, generadores de imágenes de puntos cuánticos coloidales y microbolómetros no refrigerados empaquetados a nivel de oblea. Sólo los envases a nivel de oblea han comprimido sensor Los costos de los módulos en aproximadamente un 30% desde 2021, según estimaciones de Yole Intelligence.. Programas gubernamentales como la Tercera Estrategia de Compensación del Departamento de Defensa de EE. UU. continúan destinando más de 2 mil millones de dólares anuales a sistemas electroópticos de próxima generación, lo que sostiene la demanda de conjuntos de plano focal de mayor rendimiento.[2].

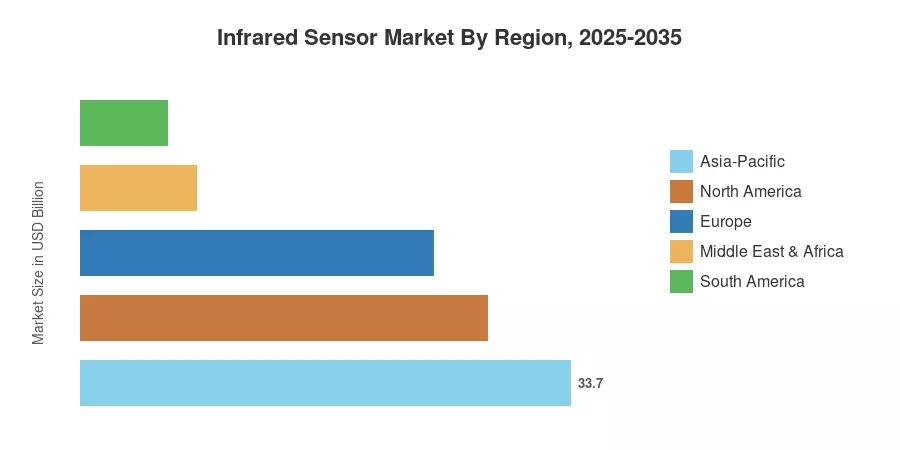
Asia-Pacífico controla la mayor parte del mercado de sensores infrarrojos, con aproximadamente el 33,7 % de los ingresos globales, impulsado por los crecientes despliegues de vigilancia de ciudades inteligentes de China y las líneas de inspección de fabricación de precisión de Japón. África es la región de más rápido crecimiento, con una tasa compuesta anual estimada del 8,8% hasta 2035, impulsada por la modernización agrícola y los despliegues de seguridad perimetral. América del Norte ocupa la segunda posición más grande con aproximadamente un 28,0% de participación, respaldada pordefensa ciclos de adquisiciones y la rápida construcción de sistemas de optimización HVAC de edificios inteligentes. A medida que los conjuntos de chips de IA de vanguardia se vuelven más asequibles, el mercado de sensores infrarrojos está preparado para penetrar a gran escala en los monitores de salud portátiles y las cabinas de vehículos autónomos durante la próxima década.


Conclusiones clave del informe

• Por tecnología

  • Los detectores no refrigerados tenían una participación estimada del 60,6% del mercado de sensores infrarrojos en 2025, lo que refleja su ventaja de costos en aplicaciones comerciales de gran volumen.


• Por longitud de onda

  • Se prevé que la banda de longitud de onda infrarroja de onda corta (SWIR) se expandirá a una tasa compuesta anual del 8,3 % hasta 2035, impulsada por los casos de uso de inspección de obleas semiconductoras y detección de humedad.
  • El infrarrojo de onda larga (LWIR) representó aproximadamente el 43,4 % de los ingresos en 2025, respaldado por la automatización de edificios y la demanda de seguridad perimetral.

• Por aplicación

  • La seguridad y la vigilancia representaron aproximadamente el 36,1% de los ingresos del mercado de sensores infrarrojos en 2025, la mayor vertical de aplicaciones individuales.
  • Agricultura de precisión yganadoLa monitorización es la aplicación de más rápido crecimiento, con una tasa compuesta anual del 8,0 % hasta 2035.


• Por usuario final

  • Los usuarios finales de atención médica están creciendo a una tasa compuesta anual estimada del 8,9 %, impulsado por diagnósticos portátiles y despliegues de detección de infecciones.


• Por región

  • Asia-Pacífico lideró el mercado de sensores infrarrojos con el 33,7% de los ingresos globales en 2025.
  • Se prevé que África crecerá a una tasa compuesta anual del 8,8% hasta 2035, la más alta de cualquier región.
  • América del Norte representó aproximadamente el 28,0% de la participación, sustentada por la inversión en defensa y edificios inteligentes.


Tamaño y pronóstico del mercado de sensores infrarrojos (2021-2035)

El dimensionamiento del mercado combina la agregación de ingresos ascendente entre fabricantes de equipos originales de sensores, integradores de sistemas y canales de posventa con validación cruzada de arriba hacia abajo con datos de envío de semiconductores de WSTS y estadísticas comerciales regionales. Las cifras históricas reflejan los ingresos reales reportados, mientras que el período de pronóstico aplica la CAGR calibrada del 6,7 % junto con los diferenciales de crecimiento a nivel de segmento identificados a través de entrevistas primarias con ejecutivos de adquisiciones y funcionarios de tecnología en 14 países.
Infrared Sensor Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Regulaciones de monitoreo de ocupantes de automóviles 18-22% Europa, América del Norte Corto plazo (≤2 años) [6]
Mandatos de optimización energética de edificios inteligentes 14-17% América del Norte, Europa Mediano plazo (2 a 4 años) [7]
Adopción de diagnóstico y dispositivos portátiles para el cuidado de la salud 12-15% Global Mediano plazo (2 a 4 años)  
Monitoreo de agricultura y ganadería de precisión 10-13% Asia-Pacífico, África Largo plazo (≥4 años) [9]
Modernización de la defensa y actualizaciones de EO/IR 9-12% América del Norte, Asia-Pacífico Corto plazo (≤2 años) [2]
La integración Edge-AI reduce el costo total de propiedad 8-11% Global Mediano plazo (2 a 4 años) [10]
Políticas soberanas de procesamiento de datos e inferencia en el dispositivo 6-9% Europa, China Largo plazo (≥4 años) [11]


Regulaciones de monitoreo de ocupantes de automóviles

Todos los turismos nuevos deben incorporar sistemas de seguimiento del conductor y de los ocupantes de acuerdo con los criterios de calificación de seguridad 2026 de Euro NCAP. Los sensores infrarrojos son la tecnología más popular para la detección precisa en una variedad de situaciones de iluminación interior. Según estimaciones de la Comisión Europea, más de 14 millones de coches nuevos se verán afectados por este mandato cada año sólo en la UE.[6]. Para proteger el mercado de sensores infrarrojos de un carácter cíclico más amplio de los semiconductores hasta al menos 2029, proveedores de primer nivel como Continental y Valeo ya han revelado acuerdos de suministro de varios años con fabricantes de microbolómetros.

Optimización energética de edificios inteligentes

La Iniciativa Mejores Edificios del Departamento de Energía de EE. UU. tiene como objetivo una reducción del 20 % en el consumo de energía de los edificios comerciales para 2030, y la zonificación HVAC impulsada por la ocupación impulsada por conjuntos de sensores infrarrojos es una tecnología habilitadora central.[7]. El gasto en modernización de sistemas de automatización de edificios en los Estados Unidos superó los 12 mil millones de dólares en 2024, y los sensores de ocupación infrarrojos captaron una parte cada vez mayor de ese presupuesto. El mercado de sensores infrarrojos se beneficia ya que los códigos de construcción en ciudades como Nueva York (Ley Local 97) y Londres (regulaciones MEES) crean plazos de cumplimiento que comprimen los ciclos de adquisición.

Adopción de dispositivos portátiles para el cuidado de la salud

Los sensores infrarrojos sirven como columna vertebral de la oximetría de pulso, la monitorización continua de la temperatura de la piel y los programas piloto de glucosa en sangre no invasivos. La vía De Novo de la FDA ha aprobado tres nuevos dispositivos de diagnóstico portátiles basados ​​en infrarrojos desde 2023, lo que reduce la fricción regulatoria. Este respaldo clínico está abriendo canales hospitalarios y de atención domiciliaria que históricamente dependían de la termometría por contacto y dispositivos de punto de atención, ampliando el mercado de sensores infrarrojos direccionable.

Escalado de agricultura de precisión

Los drones multiespectrales con imágenes infrarrojas pueden identificar signos de estrés hasta diez días antes de que se manifiesten los síntomas obvios, y la FAO estima que las plagas y enfermedades causan pérdidas de cultivos por valor de 220 mil millones de dólares en todo el mundo cada año.[9]. En Brasil, India y países del África subsahariana se están probando programas de inspección con drones financiados por el gobierno con subsidios de carga útil infrarroja. Al convertir a grupos de pequeños agricultores con limitaciones de capital en clientes de volumen, estos pilotos ayudan a que el mercado de sensores infrarrojos crezca más allá de su clientela típica industrial y de defensa.


Análisis de impacto de restricciones

Restricción ~% Arrastre en CAGR Relevancia geográfica Cronología del impacto Árbitro
Alto coste unitario de los conjuntos de plano focal refrigerados –8 a –11% Global Persistente [12]
Restricciones de control de exportaciones (ITAR/EAR) –6 a –9% América del Norte, Europa Persistente [13]
Deriva de calibración y complejidad del mantenimiento –4 a –6% Mercados emergentes Mediano plazo [14]
Regulación de privacidad que limita las imágenes térmicas en espacios públicos –3 a –5% Europa, América del Norte Corto plazo [15]
Competencia de LiDAR y radar en detección automotriz –3 a –5% Global A largo plazo


Alto costo unitario de los arreglos enfriados

El costo de enfriar los conjuntos de plano focal de antimonuro de indio (InSb) y telururo de mercurio y cadmio (MCT) puede oscilar entre 15 000 y 50 000 dólares por unidad, lo que limita su uso a la inspección y defensa industrial de alto nivel.[12]. El costo de los sensores no refrigerados se está reduciendo mediante el embalaje a nivel de oblea, pero el costo de los detectores enfriados ha demostrado ser mucho más difícil de controlar debido a la complejidad de los crioenfriadores y las pequeñas cantidades de fabricación. El mercado de sensores infrarrojos no puede ingresar a aplicaciones comerciales de nivel medio, donde LiDAR proporciona un sustituto competitivo en costos debido a esta barrera de costos.

Restricciones de control de exportaciones

Muchas matrices de plano focal infrarrojo de alta resolución están clasificadas como productos de defensa según el Reglamento de Tráfico Internacional de Armas (ITAR) de EE. UU., que restringe su exportación a los aliados.[13]. La transferencia de tecnología a empresas chinas fue prohibida aún más en 2023-2024 por las adiciones a la Lista de Entidades del Departamento de Comercio. El tiempo de comercialización del mercado de sensores infrarrojos se ralentiza y los precios unitarios aumentan como resultado de estas limitaciones, que también obligan a productores no estadounidenses comoLynredy Xenics para mantener líneas de productos paralelas: una comercial y otra compatible con ITAR.

Regulaciones de privacidad y percepción pública

La Ley de IA de la UE clasifica la identificación biométrica en tiempo real en espacios públicos (incluido el reconocimiento facial térmico) como de alto riesgo, lo que impone evaluaciones de conformidad y requisitos de supervisión humana.[15]. Las prohibiciones municipales sobre el reconocimiento facial en ciudades como San Francisco y Bruselas amplían el escrutinio a las imágenes del espectro térmico. Estas restricciones reducen la demanda de implementaciones de vigilancia en áreas públicas, creando incertidumbre regulatoria que retrasa las decisiones de adquisición en el mercado de sensores infrarrojos.


Infrared Sensor Market Opportunities

Detección de cabina de vehículo autónomo

A medida que la conducción autónoma L3+ entra en uso comercial, los sensores infrarrojos se vuelven esenciales para detectar el estado de alerta del conductor, la presencia de niños y el cumplimiento del uso del cinturón de seguridad. Se espera que el mercado mundial de vehículos autónomos supere los 300 mil millones de dólares en 2035, y cada vehículo de producción en L3 o superior requerirá múltiples módulos de sensores infrarrojos. Esto crea una línea recurrente de diseño OEM para el mercado de sensores infrarrojos que se extiende mucho más allá del mandato inicial de Euro NCAP.

Sensor como servicio en IoT industrial

Las instalaciones industriales están pasando del gasto de capital en hardware de sensores a plataformas de monitoreo basadas en suscripción que combinan sensores, análisis de borde y paneles de mantenimiento predictivo. Este modelo de sensor como servicio reduce las barreras de adopción para los fabricantes pequeños y medianos, ampliando la base de clientes direccionables del mercado de sensores infrarrojos en aproximadamente un 35% a un 40% en el sector vertical industrial. Los proveedores de plataformas en la nube como Siemens MindSphere y PTC ThingWorx están integrando activamente flujos de datos infrarrojos.

Modernización agrícola de los mercados emergentes

El África subsahariana y el sur de Asia representan oportunidades de alto crecimiento donde los gobiernos están subsidiando la adopción de tecnología agrícola. El programa Tecnologías para la Transformación Agrícola Africana (TAAT) del Banco Africano de Desarrollo ha comprometido más de mil millones de dólares para implementar herramientas de agricultura de precisión en 30 países.[17]. El monitoreo infrarrojo de la salud de los cultivos es un componente central de estos programas, y el mercado de sensores infrarrojos puede capturar nuevo volumen de regiones donde las tasas de penetración se mantienen por debajo del 5%.

Diagnóstico médico miniaturizado

Los dispositivos de espectroscopia infrarroja para el punto de atención se están reduciendo, pasando de ser instrumentos de mesa a formatos portátiles adecuados para clínicas rurales y unidades de ambulancia. La Lista de Diagnósticos Esenciales de la OMS ahora incluye mediciones de hemoglobina no invasivas, que se basan en principios de absorción infrarroja. Los fabricantes que logren una precisión de grado médico a precios de dispositivos de consumo desbloquearán un segmento multimillonario dentro del mercado de sensores infrarrojos durante el período de pronóstico.

Monetización de datos mediante análisis térmico

Los operadores de edificios y administradores de ciudades inteligentes generan volúmenes masivos de datos de ocupación térmica que tienen valor comercial para la planificación urbana, el análisis minorista y el comercio de energía. Los datos anonimizados de mapas de calor térmicos se pueden otorgar bajo licencia a terceros sin generar preocupaciones sobre los datos personales del RGPD cuando se agregan correctamente. Esta capa de monetización de datos agrega un flujo de ingresos recurrente además de las ventas únicas de hardware de sensores, mejorando el valor de vida del cliente y expandiendo el mercado de sensores infrarrojos direccionable.


Infrared Sensor Market Future Outlook

Convergencia Edge-AI y procesamiento neuromórfico

La integración de chips de procesamiento de señales neuromórficas con módulos de sensores infrarrojos redefinirá el ámbito de rendimiento del mercado de sensores infrarrojos durante la próxima década. Las plataformas Loihi 2 de Intel y Akida de BrainChip han demostrado reducciones 10 veces mayores en el consumo de energía de inferencia en comparación con las GPU convencionales.[10]. Cuando se combinan con microbolómetros no refrigerados, estos procesadores permiten análisis térmicos siempre activos en dispositivos que funcionan con baterías, lo que desbloquea casos de uso en monitoreo de salud portátil y sensores agrícolas implementados en el campo que antes no eran prácticos.

Integración heterogénea y arquitecturas chiplet

Las fundiciones de semiconductores están migrando hacia diseños basados ​​en chiplets que empaquetan conjuntos de detectores de infrarrojos, circuitos integrados de lectura (ROIC) y matrices de procesamiento de señales en un solo intercalador. La hoja de ruta de empaquetado avanzado de TSMC apunta a la producción en volumen de 2028 de chips de sensores heterogéneos en nodos de menos de 5 nm[4]. Este cambio arquitectónico comprimirá las huellas de los módulos entre un 40% y un 50%, lo que permitirá que los sensores infrarrojos se incorporen directamente en los biseles de los teléfonos inteligentes, los auriculares AR y los nodos perimetrales de IoT, ampliando significativamente el volumen total direccionable del mercado de sensores infrarrojos.

Sostenibilidad y demanda impulsada por ESG

Los marcos corporativos de presentación de informes ESG, incluidos el CSRD en Europa y las reglas de divulgación climática de la SEC, están creando una demanda de cumplimiento para la infraestructura de monitoreo de energía en tiempo real. Los sensores infrarrojos de ocupación y detección de fugas térmicas generan los datos granulares sobre el rendimiento del edificio necesarios para la auditoría de emisiones de Alcance 1 y Alcance 2.[7]. La AIE estima que los edificios representan el 37% de las emisiones globales de CO₂ relacionadas con la energía, lo que posiciona al mercado de sensores infrarrojos como un facilitador fundamental del seguimiento de la descarbonización en las carteras de bienes raíces comerciales.

Detección infrarroja espacial y por satélite

La proliferación de constelaciones de pequeños satélites para la observación de la Tierra está creando un nuevo vector de demanda. Empresas como Planet Labs y Satellogic están integrando cargas útiles infrarrojas para la detección de incendios forestales, el monitoreo de fugas de metano y la estimación del rendimiento de los cultivos desde la órbita terrestre baja.[9]. Se espera que el mercado mundial de satélites pequeños despliegue más de 20.000 unidades para 2032 (SpaceWorks), y los módulos de sensores infrarrojos representan entre el 8% y el 12% de los costos típicos de la carga útil de observación de la Tierra. Este segmento orbital le da al mercado de sensores infrarrojos un canal de crecimiento en gran medida independiente de los ciclos económicos terrestres.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
Asia-Pacífico 33,7% de participación (2025) Vigilancia de ciudades inteligentes, OMS automotriz, inspección de semiconductores
América del norte 28,0% de participación (2025) Defensa EO/IR, modernización de edificios inteligentes, dispositivos médicos portátiles
Europa 24,3% de participación (2025) Normativa de seguridad en automoción, eficiencia energética industrial.
Medio Oriente y África 8,0% de participación (2025) Seguridad perimetral, modernización agrícola.
Sudamerica 6,0% de participación (2025) Agricultura de precisión, monitoreo de oleoductos y gasoductos.
Total 100% —

El mercado de sensores infrarrojos exhibe una variación regional significativa, con economías fuertemente orientadas a la defensa que impulsan la demanda de detectores refrigerados premium y mercados emergentes que absorben mayores volúmenes de módulos no refrigerados de costo optimizado.


América del norte

País Métrica clave Controlador clave
Estados Unidos ~82% de los ingresos regionales Adquisiciones del Departamento de Defensa y códigos de construcción inteligente
Canadá 6.2% CAGR Detección de fugas en oleoductos de arenas bituminosas
México USD 0.02 Billion (2025) Integración de proveedores de automoción de nivel 1


Estados Unidos domina el mercado norteamericano de sensores infrarrojos gracias al gasto sostenido del Departamento de Defensa en sistemas electroópticos de reconocimiento y focalización. El presupuesto del Departamento de Defensa para el año fiscal 2025 asignó aproximadamente 3200 millones de dólares a programas de EO/IR en todo el Ejército, la Armada y la Fuerza Aérea.[2]. El crecimiento de Canadá está impulsado por los mandatos de monitoreo de oleoductos del Regulador de Energía de Canadá, mientras que México se beneficia de la deslocalización de la fabricación de productos electrónicos para automóviles a medida que los OEM diversifican sus cadenas de suministro fuera de Asia Oriental.

Europa

País Métrica clave Controlador clave
Alemania ~27% de los ingresos regionales Integración OEM de automoción e Industria 4.0
Reino Unido 7.1% CAGR Modernización de las imágenes térmicas de defensa
Francia USD 0.04 Billion (2025) Monitoreo de instalaciones aeroespaciales y nucleares
Italia 5.8% CAGR Directivas sobre eficiencia energética en edificios
España USD 0.02 Billion (2025) Inspección de plantas de energías renovables
Países nórdicos 6.5% CAGR Sensores de HVAC para edificios inteligentes y climas fríos
Rusia USD 0.02 Billion (2025) Defensa y seguridad fronteriza
Resto de Europa 5.9% CAGR Adopción industrial distribuida


El mandato de monitoreo de ocupantes de Euro NCAP posiciona a los fabricantes de equipos originales de automóviles de Alemania (Volkswagen, BMW y Mercedes-Benz) como compradores ancla para el mercado europeo de sensores infrarrojos. La Estrategia Industrial de Defensa y Seguridad del Reino Unido ha destinado 6.600 millones de libras esterlinas a capacidades de inteligencia, vigilancia y reconocimiento hasta 2030.[13], lo que sostiene la demanda de matrices refrigeradas de alto rendimiento. Los mercados del sur de Europa están creciendo más lentamente, pero se benefician de los programas de renovación de la eficiencia energética financiados por la UE en el marco de REPowerEU.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana ~42% de los ingresos regionales Infraestructura de ciudad inteligente y seguridad pública
India 8.4% CAGR Modernización de la defensa y pilotos agrícolas.
Japón USD 0.05 Billion (2025) Inspección de semiconductores y automatización industrial.
Corea del Sur 7.3% CAGR Fabricación de pantallas y detección automotriz.
ASEAN USD 0.03 Billion (2025) Adopción de edificios inteligentes en climas tropicales
Resto de Asia-Pacífico 6.8% CAGR Inversión en infraestructura emergente


El liderazgo de China en el mercado de sensores infrarrojos en Asia y el Pacífico se debe a los despliegues masivos de cámaras de seguridad pública en el marco del programa Sharp Eyes, que ha instalado más de 600 millones de cámaras de vigilancia en todo el país.[11]. La trayectoria de crecimiento de la India está respaldada por los programas autóctonos de búsqueda de misiles infrarrojos de la Organización de Investigación y Desarrollo de la Defensa (DRDO) y los componentes de ciudad inteligente de la iniciativa Digital India. Japón sigue siendo un centro tecnológico a través de HamamatsuFotónica' dominio en la fabricación de detectores de alta gama, mientras que las industrias de semiconductores y pantallas de Corea del Sur impulsan la demanda de inspección SWIR especializada.

Sudamerica

País Métrica clave Controlador clave
Brasil ~58% de los ingresos regionales Inspección agrícola con drones y monitoreo de refinerías de petróleo
Argentina 6.1% CAGR Monitoreo ganadero en la agricultura pampeana
Resto de Sudamérica USD 0.01 Billion (2025) Seguridad minera y perimetral


Brasil es el ancla del mercado de sensores infrarrojos de América del Sur gracias a los programas de transferencia de tecnología de agricultura de precisión de Embrapa y las inversiones en automatización de inspección de refinerías de Petrobras. El sector ganadero de Argentina es un adoptante emergente del monitoreo de la salud del ganado por infrarrojos, aunque la volatilidad macroeconómica modera los ciclos de gasto en equipos de capital. La región en general sigue estando insuficientemente penetrada en relación con su superficie agrícola, lo que presenta una pista de crecimiento a medida que mejoran los mecanismos de financiación.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita ~24% de los ingresos regionales NEOM protección de infraestructuras críticas y ciudades inteligentes
Emiratos Árabes Unidos 7.6% CAGR Seguridad aeroportuaria y adopción de edificios inteligentes
Sudáfrica USD 0.01 Billion (2025) Seguridad minera y vigilancia perimetral
Egipto 7.2% CAGR Modernización de la seguridad fronteriza
Resto de MEA 8.8% CAGR Demanda agrícola y de defensa en el África subsahariana


El estatus de África como la región de más rápido crecimiento en el mercado de sensores infrarrojos refleja una baja base instalada que cumple con el aumento de la seguridad y la inversión agrícola. Los megaproyectos Visión 2030 de Arabia Saudita (NEOM, The Line y Jeddah Tower) incorporan sensores infrarrojos en la gestión de edificios y la defensa perimetral de forma predeterminada.[17]. Las naciones del África subsahariana están recibiendo financiamiento de desarrollo multilateral para programas de agricultura de precisión y seguridad fronteriza que incluyen la adquisición de sensores infrarrojos, lo que sostiene el pronóstico de CAGR del 8,8% para la región.


Infrared Sensor Market By Region, 2025-2035

Infrared Sensor Market Segmentation

Por banda de longitud de onda

Segmento Métrica clave Impulsor de la demanda primaria
Infrarrojo de onda larga (LWIR) 43,4% de participación (2025) Automatización de edificios, seguridad perimetral.
Infrarrojo de onda media (MWIR) USD 0.30 Billion (2025) Objetivos militares, detección de gas.
Infrarrojos de onda corta (SWIR) 8,3% CAGR (2026-2035) Inspección de semiconductores, análisis de humedad.


LWIR domina el mercado de sensores infrarrojos porque los microbolómetros LWIR no refrigerados ofrecen la mejor relación precio-rendimiento para aplicaciones comerciales de gran volumen. La automatización de edificios, la detección de ocupantes de automóviles y la vigilancia de áreas públicas operan principalmente en la ventana espectral de 8 a 14 µm, donde los picos de transmisión atmosférica y el contraste térmico ambiental son mayores. La fabricación en volumen ha llevado los precios de los módulos LWIR por debajo de 50 dólares estadounidenses para unidades de grado automotriz, lo que refuerza el dominio de esta banda de longitud de onda.

SWIR es la banda de más rápido crecimiento en el mercado de sensores infrarrojos, impulsada por herramientas de inspección de obleas de semiconductores que requieren imágenes de 0,9 a 1,7 µm para detectar defectos del subsuelo invisibles para las cámaras de luz visible. El aumento de las matrices de detectores de InGaAs sobre silicio ha reducido los costos de las cámaras SWIR en aproximadamente un 45 % desde 2020, abriendo aplicaciones de inspección de calidad alimentaria y farmacéutica que antes tenían un costo prohibitivo.

Por tecnología

Segmento Métrica clave Impulsor de la demanda primaria
Detectores no refrigerados 60,6% de participación (2025) Automoción, electrónica de consumo, edificios inteligentes.
Detectores enfriados 8,3% CAGR (2026-2035) Defensa EO/IR, instrumentación científica


Los detectores no refrigerados dominan la mayor parte del mercado de sensores infrarrojos porque eliminan la necesidad de sistemas de refrigeración criogénicos, lo que reduce tanto el coste unitario como el consumo de energía. Las tecnologías de microbolómetros de óxido de vanadio (VOx) y silicio amorfo (a-Si) dominan la producción comercial, con distancias de píxeles que ahora alcanzan los 12 µm, suficiente para obtener imágenes de grado médico y automotriz. Los detectores refrigerados mantienen una mayor tasa de crecimiento debido a los programas de modernización de la defensa que exigen rangos de detección más largos y mayor sensibilidad para aplicaciones de alerta y focalización de misiles.

Por mecanismo de trabajo

Segmento Métrica clave Impulsor de la demanda primaria
Pasivo 55,8% de participación (2025) Detección de movimiento, imágenes térmicas, vigilancia.
Activo 7,0% CAGR (2026-2035) Medición industrial de alcance por tiempo de vuelo


Las arquitecturas pasivas dominan porque detectan la radiación térmica emitida sin requerir una fuente de iluminación, lo que las hace inherentemente de menor potencia y adecuadas para una implementación siempre activa. Los sistemas activos están ganando terreno a medida que los telémetros infrarrojos de tiempo de vuelo reemplazan a los sensores ultrasónicos en la navegación robótica y la automatización de almacenes, brindando precisión de nivel milimétrico en rangos superiores a 10 metros.

Por aplicación

Segmento Métrica clave Impulsor de la demanda primaria
Seguridad y Vigilancia 36,1% de participación (2025) Protección de ciudades inteligentes e infraestructuras críticas
Agricultura de Precisión 8,0% CAGR (2026-2035) Detección de estrés en cultivos y seguimiento del ganado.
Detección de movimiento USD 0.18 Billion (2025) Automatización de edificios y electrónica de consumo.
Espectroscopia 7,5% CAGR (2026-2035) Análisis farmacéutico y de calidad alimentaria.


Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Aeroespacial y Defensa 26,9% de participación (2025) Orientación EO/IR, alerta de misiles y plataformas ISR
Cuidado de la salud 8,9% CAGR (2026-2035) Diagnóstico portátil, detección de infecciones.
Edificios comerciales y hogares inteligentes USD 0.22 Billion (2025) Control de iluminación y climatización basado en la ocupación
Petróleo y gas 6,4% CAGR (2026-2035) Detección de emisiones fugitivas, monitoreo de ductos


Evaluación comparativa competitiva

El mercado de sensores infrarrojos muestra una concentración media, y los cinco principales actores capturan aproximadamente entre el 42% y el 48% de los ingresos globales. El índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 800 a 1200, lo que indica una estructura moderadamente fragmentada donde los fabricantes establecidos de nivel de defensa coexisten con empresas comerciales especializadas en sensores. La intensidad competitiva está aumentando a medida que las empresas emergentes comercializan nuevos materiales detectores (particularmente puntos cuánticos coloidales y matrices de superredes de tipo II), mientras que los operadores tradicionales invierten en una integración heterogénea para proteger los márgenes.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de sensores infrarrojos Posicionamiento Estratégico
Teledyne FLIR ~10–14% Cámaras no refrigeradas/refrigeradas, núcleos de microbolómetros Líder de cartera de espectro completo en defensa y comercial
Honeywell Internacional ~6–9% Conjuntos de termopilas, sensores de detección de gases. Conglomerado industrial diversificado con integración de tecnología de construcción
Instrumentos de Texas ~5–8% Sensores digitales de termopila, circuitos integrados de acondicionamiento de señales Fabricante de MEMS de alto volumen para consumo y automoción
Fotónica Hamamatsu ~5–8% Detectores InGaAs, fotomultiplicadores, MEMS-FPI Especialista premium en fotónica científica e industrial.
Lynred ~4–7% FPA refrigerados/no refrigerados, líneas de productos sin ITAR Alternativa europea de suministro soberano para clientes de defensa
Fabricación Murata ~3–6% Sensores piroeléctricos, módulos de termopila. Componentes de gran volumen con costes optimizados para electrónica de consumo
Corporación Omron ~3–5% Sensores de termopila MEMS, módulos de temperatura ambiente Enfoque en el hogar inteligente y la automatización industrial
Tecnologías Excelitas ~3–5% Detectores piroeléctricos, sensores de termopila. Fotónica especializada para OEM médicos e industriales
Xenics (Exosens) ~2–4% Cámaras SWIR/MWIR, módulos de escaneo lineal Imágenes SWIR de nicho para visión artificial y uso científico
Infratec ~2–4% Detectores piroeléctricos, cámaras termográficas. Medición térmica y análisis de gases del mercado medio


Noticias y desarrollos recientes


  • Lynred(Enero de 2025): abrió una nueva línea de fabricación de obleas de 200 mm en Grenoble, Francia, ampliando la capacidad de microbolómetros no refrigerados en un 40 % para prestar servicio a los fabricantes de equipos originales de automóviles europeos [Ref 4].
  • Hamamatsu Photonics (octubre de 2024): presentó un sensor de imagen InGaAs SWIR de 640 × 512 con un paso de píxeles de 5 µm para la inspección de obleas semiconductoras, logrando 2 veces la resolución espacial de su predecesor [Ref 12].
  • Honeywell (julio de 2024): se asoció con Johnson Controls para integrar sensores de ocupación de termopila en las plataformas de gestión de edificios OpenBlue para la optimización de HVAC [Ref 7].
  • Texas Instruments (abril de 2024): lanzó el TMP119, un sensor de termopila digital de grado médico con una precisión de ±0,1 °C, dirigido a dispositivos portátiles aprobados por la FDA [Ref 8].


  • Murata Manufacturing (septiembre de 2023): adquirió una participación minoritaria en una startup holandesa de puntos cuánticos para desarrollar detectores SWIR coloidales de próxima generación a precios de consumo [Ref 10].


Infrared Sensor Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de sensores infrarrojos que cubre módulos de hardware, núcleos de detectores y sistemas de sensores integrados
Período de estudio 2021-2035
CAGR (período de pronóstico) 6,7% (2026-2035)
Tamaño del mercado del año base USD 1.21 Billion (2025)
Punto final de pronóstico USD 2.31 Billion (2035)
Segmento de más rápido crecimiento Usuarios finales de atención sanitaria (8,9% CAGR); Banda de longitud de onda SWIR (8,3% CAGR)
Empresas perfiladas Teledyne FLIR, Honeywell, Texas Instruments, Hamamatsu Photonics, Lynred, Murata, Omron, Excelitas, Xenics, InfraTec
Moneda de valoración USD Billion


Preguntas frecuentes

How does pixel pitch affect infrared sensor selection for automotive OEMs?
Smaller pixel pitches (12 µm vs. 17 µm) deliver higher spatial resolution within compact module envelopes critical for dashboard integration. OEMs typically specify 12 µm VOx microbolometers to balance cost, thermal sensitivity, and packaging constraints [Ref 6].
What is the typical lead time for custom infrared focal-plane array procurement?
Custom cooled FPA orders carry 26–40 week lead times due to epitaxial wafer growth and cryocooler integration steps. Commercial uncooled modules ship in 8–12 weeks from standard inventory [Ref 12].
How do ITAR restrictions shape the Infrared Sensor Market supply chain outside the United States?
Non-U.S. buyers increasingly source ITAR-free alternatives from European manufacturers like Lynred. This has created a parallel supply chain where export-unrestricted products command a 10–15% price premium [Ref 13].
What role do colloidal quantum-dot detectors play in the Infrared Sensor Market roadmap?
Colloidal quantum dots enable SWIR imaging on standard silicon CMOS read-out circuits, potentially reducing camera costs below USD 100. Volume commercialization is expected by 2028–2030 [Ref 10].
How are building operators justifying infrared sensor ROI for energy management?
Occupancy-driven HVAC zoning using infrared sensors delivers 15–25% energy savings, with typical payback periods under 18 months in commercial buildings. These savings satisfy Local Law 97 compliance requirements [Ref 5].
What testing standards govern infrared sensors in hazardous industrial environments?
ATEX and IECEx certifications are mandatory for sensors deployed in explosive atmospheres such as oil refineries. Compliance adds 6–9 months to product development timelines [Ref 23].
How does the Infrared Sensor Market differentiate between thermopile and microbolometer technologies for consumer applications?
Thermopiles measure absolute temperature and suit single-point devices like ear thermometers. Microbolometers produce thermal images and target smartphone thermal cameras and security systems [Ref 1].    
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, patent filings, and authoritative technology organizations. Key sources included the U.S. Department of Defense (DoD), National Institute of Standards and Technology (NIST), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), SPIE (International Society for Optics and Photonics), SAE International, European Space Agency (ESA), NASA Technical Reports Server, U.S. Bureau of Industry and Security, U.S. Energy Information Administration (EIA), National Science Foundation (NSF), Japan Ministry of Economy Trade and Industry (METI), China Ministry of Industry and Information Technology, India Ministry of Electronics and Information Technology, SEMI (Semiconductor Equipment and Materials International), IPC (Association Connecting Electronics Industries), and regional semiconductor industry associations. These sources were used to collect technical specifications, regulatory compliance data, patent landscapes, application deployment statistics, and market landscape analysis for thermal infrared sensors, quantum infrared sensors, cooled and uncooled detection technologies, SWIR/MWIR/LWIR spectrum technologies, and end-use verticals including aerospace & defense, automotive, healthcare, manufacturing, and oil & gas.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product and business development, and regional sales managers from companies that make infrared sensors, semiconductor foundries, optical component suppliers, and system integrators were examples of supply-side sources. Procurement managers and technical directors from aerospace and defense contractors, automakers and Tier 1 suppliers, industrial automation firms, producers of medical devices, oil and gas operators, and commercial security integrators were among the demand-side sources. Primary research confirmed product development roadmaps, validated technology adoption timelines, and collected information on supply chain constraints, pricing dynamics, integration challenges, and competitive positioning across detection types (cooled vs. uncooled) and spectrum ranges (SWIR, MWIR, and LWIR).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)

By Segment: Aerospace & Defense (28%), Automotive (22%), Industrial/Manufacturing (20%), Healthcare (12%), Oil & Gas (10%), Commercial (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers and technology providers across North America, Europe, Asia-Pacific, and Rest of World

Technology mapping across thermal infrared sensors, quantum infrared sensors, short-wave IR (SWIR), mid-wave IR (MWIR), long-wave IR (LWIR), cooled detection, and uncooled detection categories

Analysis of reported and modeled annual revenues specific to infrared sensor portfolios and optical detection systems

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by application and region) and top-down (manufacturer revenue validation and value chain analysis) approaches to derive segment-specific valuations across working mechanism (active vs. passive), detection technology, spectrum range, and end-user verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















