Mercado de Monitores Industriales (2026 - 2035)

Industrial Monitor Market Size, Share and Research Report By Display Technology (LCD, LED, OLED, E-Papers, and Others), By Screen Size (Less than 12 Inch, 12–23 Inch, 23–32 Inch, and Greater than 32 Inch), By Mounting Type (Panel-Mount, Rack-Mount, VESA/Arm-Mount, and Open-Frame/Chassis), By End-Use Industry (Automotive Manufacturing, Oil and Gas, Logistics and Transportation, Medical and Healthcare, Metals and Mining, Food and Beverage, Semiconductors and Electronics, and Other End-Use Industries) And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/ICT/28204-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: November 12, 2026
Industrial Monitor Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.20%
2025 Market SizeUSD 11.75 Billion
2035 Market SizeUSD 21.48 Billion
Key Players
Advantech
Siemens
Rockwell Automation
Schneider Electric
Kontron
Beckhoff Automation
Opportunities
  • OLED Panels for Hazardous and Sterile Zones
  • Emerging-Market Factory Programs
  • Display-as-a-Service and Fleet Data Monetization

Mercado de Monitores Industriales Resumen del mercado

El Mercado de Monitores Industriales fue valorado en USD 11.75 mil millones en 2025. Se proyecta que alcanzará USD 12.50 mil millones en 2026 y USD 21.48 mil millones para 2035, con una Tasa de Crecimiento Anual Compuesta (CAGR) del 6.20% entre 2026 y 2035. Dos catalizadores anclan ese camino. La Ley CHIPS y Ciencia de EE. UU. comprometió USD 52.7 mil millones para la fabricación de semiconductores nacionales [13], y cada nueva fábrica necesita miles de pantallas en el lado de las herramientas y en las salas de control. En Europa, la Regulación de Maquinaria, que entra en vigor en enero de 2027, endurece los requisitos de seguridad e interfaz de operador en el equipo vendido en el bloque [4].

Los pisos de planta están en medio de un cambio de hardware. Los tubos de rayos catódicos y los paneles retroiluminados de fluorescente de cátodo frío están siendo retirados a favor de LCDs de transistor de película delgada con retroiluminación LED y, cada vez más, paneles OLED autoemisivos que cumplen con las normas de seguridad eléctrica IEC 61010-1 y las reglas de áreas peligrosas ATEX [1][2]. La densidad de automatización está impulsando la demanda: se instalaron 542,000 robots industriales en todo el mundo en 2024 [11], y la mayoría de las celdas de robots se envían con al menos una pantalla de operador. Los compradores ahora esperan que los monitores industriales robustos incluyan capacidad táctil, computación en el borde y certificación de ciberseguridad en un solo recinto.

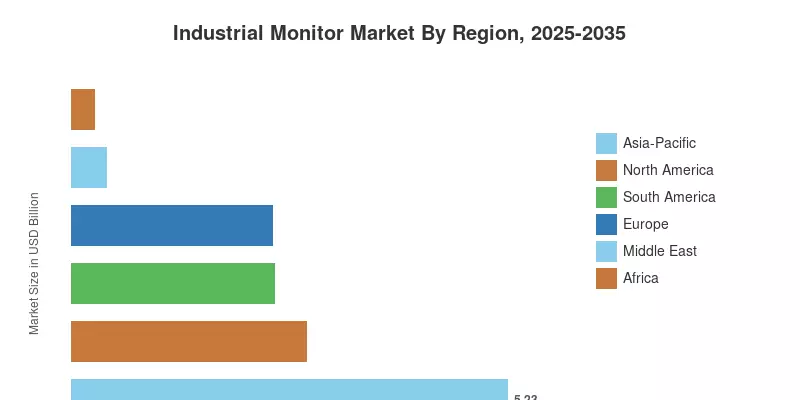
Asia-Pacífico domina con una participación del 44.5%, sustentada en la producción de electrónica, automotriz y baterías en China, Japón y Corea del Sur. América del Sur es la región de más rápido crecimiento con un CAGR del 20.8% a medida que la política industrial de Brasil financia la modernización de fábricas. América del Norte ocupa el segundo lugar con una participación del 24.0%, respaldada por la capacidad de semiconductores y vehículos eléctricos reubicados. Hasta 2035, el crecimiento favorecerá a los proveedores que combinen hardware de visualización con software, seguridad y soporte de ciclo de vida.

Principales Conclusiones del Informe

• Por Tecnología de Pantalla

  • Los paneles LCD representaron el 57.5% del Mercado de Monitores Industriales en 2025, respaldados por cadenas de suministro de retroiluminación maduras y amplia cobertura de certificación
  • Se prevé que los OLED se expandan a un CAGR del 19.9% a medida que los usuarios de áreas peligrosas y quirúrgicas adopten paneles autoemisivos

• Por Tamaño de Pantalla

  • El rango de 12 a 23 pulgadas capturó una participación del 42.0% en 2025, el tamaño predeterminado para paneles de operador del lado de la máquina
  • Los displays de más de 32 pulgadas están destinados a crecer a un CAGR del 19.2% debido a la demanda de muros de video de visión general de línea

• Por Tipo de Montaje

  • Las unidades de montaje en panel representaron el 46.5% de la participación en 2025, favorecidas en entornos de lavado y químicos
  • Se proyecta que las configuraciones de marco abierto/chasis registren un CAGR del 19.6% a medida que los constructores de salas limpias integren módulos desnudos

• Por Industria de Uso Final

  • La Fabricación Automotriz representó el 24.8% del Mercado de Monitores Industriales en 2025, impulsada por la expansión de líneas de vehículos eléctricos y baterías
  • Se espera que el sector Médico y de Salud registre un CAGR del 19.5% debido a las necesidades de visualización de alta resolución

• Por Región

  • Asia-Pacífico lideró con una participación del 44.5% en 2025
  • Se prevé que América del Sur registre el CAGR más rápido del 20.8%
  • Europa generó USD 2.41 mil millones en 2025, anclada por constructores de máquinas alemanes

Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future dimensionó el Mercado de Monitores Industriales a través de una construcción de abajo hacia arriba de envíos de unidades por tecnología de pantalla, tamaño de pantalla y tipo de montaje, multiplicado por los precios de venta promedio recopilados de verificaciones de canales de distribuidores y OEM. Los totales fueron luego validados de arriba hacia abajo contra el gasto de capital en automatización, instalaciones de robots y divulgaciones de segmentos de proveedores [6][7][8][11]. Los valores históricos para 2021–2024 reflejan los envíos reportados; los valores de 2026–2035 son pronósticos ponderados por escenarios.
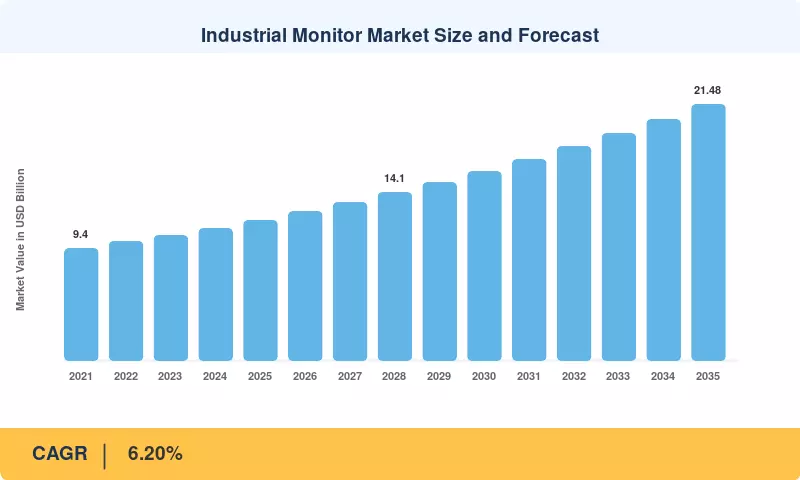
Tamaño y Pronóstico del Mercado de Monitores Industriales
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Modernización de fábricas inteligentes de maquinaria instalada ~+1.3% Europa, América del Norte Mediano plazo (2–4 años)
Construcción de capacidad de fábricas de semiconductores ~+1.1% América del Norte, Asia-Pacífico, Europa Largo plazo (≥4 años)
Visión artificial en el borde de la línea ~+0.9% Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Cumplimiento en áreas peligrosas y retiro de pantallas antiguas ~+0.8% Medio Oriente, América del Norte, Europa Corto plazo (≤2 años)
Despliegue de robots industriales ~+0.7% Asia-Pacífico, Europa Largo plazo (≥4 años)
Expansión de fabricación de baterías y vehículos eléctricos ~+0.6% América del Norte, Asia-Pacífico, Europa Mediano plazo (2–4 años)

Modernización de Fábricas Inteligentes de Maquinaria Instalada

Las plantas están actualizando la interfaz en lugar del activo porque la mayoría de las máquinas en uso hoy continuarán operando durante otros diez años. La Regulación (UE) 2023/1230, que entrará en vigor en enero de 2027, establece estándares más estrictos para la información del operador y los sistemas de control relacionados con la seguridad en el equipo vendido en la UE [4]. Las pantallas táctiles más grandes con diagnósticos integrados son el punto focal de los rediseños de armarios de control por parte de los constructores. Para muchos fabricantes de tamaño mediano, los períodos de recuperación son inferiores a dos años porque los kits de modernización son mucho menos costosos que el nuevo equipo.

Construcción de Capacidad de Fábricas de Semiconductores

Un aumento de varios años en la construcción de salas limpias está siendo generado por los programas gubernamentales de semiconductores. El Departamento de Comercio completó un contrato de 7.86 mil millones de dólares con Intel en noviembre de 2024 [12], y la Ley CHIPS y Ciencia asignó 52.7 mil millones de dólares [13]. Más de 43 mil millones de euros en inversión pública y privada es el objetivo de la Ley Europea de Chips [21]. Miles de pantallas de marco abierto y montadas en panel se instalan en sistemas automatizados de manejo de materiales, estaciones de metrología y herramientas de proceso en cada instalación de fabricación.

Visión Artificial en el Borde de la Línea

La inspección se está trasladando de los tableros de control en la nube a la propia estación. Los sistemas de visión que señalan defectos en milisegundos necesitan pantallas locales de alta frecuencia de actualización para que los operadores puedan confirmar rechazos sin tener que caminar hasta una sala de control. Siemens ha ampliado su cartera de borde industrial y AI y ha integrado el software de su adquisición de Altair en su pila de automatización [7]. Esa combinación favorece monitores con módulos de computación integrados, aceleración GPU y capacidad de actualización remota segura.

Cumplimiento en Áreas Peligrosas y Retiro de Pantallas Antiguas

Los sitios de petróleo, gas y químicos deben utilizar equipos certificados bajo la Directiva 2014/34/UE en atmósferas explosivas [2], y los sitios en EE. UU. siguen las normas eléctricas de ubicación peligrosa de OSHA [14]. Muchas pantallas CRT y CCFL instaladas ahora no tienen soporte, y las piezas de repuesto han desaparecido. Reemplazarlas con unidades LCD o OLED retroiluminadas por LED certificadas elimina los inversores de alta tensión, reduce la salida de calor y mejora la legibilidad a la luz solar, lo que acorta el caso comercial para los operadores de terrenos contaminados.

Despliegue de Robots Industriales

Las instalaciones de robots alcanzaron 542,000 unidades en 2024, con el stock operativo por encima de 4.6 millones [11]. Cada celda colaborativa, paletizador y línea de soldadura necesita acceso del operador para enseñanza, cambios de receta y recuperación de fallos. Las pantallas montadas en brazos articulados permiten a los equipos reconfigurar celdas semanalmente sin mover la consola. A medida que la densidad de robots aumenta en China, Japón, Corea del Sur y Alemania, las tasas de acoplamiento de pantallas aumentan en paralelo con los robots instalados.

Expansión de Fabricación de Baterías y Vehículos Eléctricos

El Departamento de Energía de EE. UU. otorgó 2.8 mil millones de dólares en octubre de 2022 a 21 empresas que construyen capacidad de materiales y componentes de baterías [22]. Las gigafábricas operan salas secas, ciclos de formación y líneas de ensamblaje de módulos que requieren arreglos densos de paneles de operador. Las superposiciones térmicas y las pantallas de trazabilidad son estándar en las líneas de electrodos y celdas. Los fabricantes de automóviles en Europa y Asia-Pacífico están replicando los mismos modelos de planta, multiplicando los pedidos repetidos para modelos de pantallas calificados.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Costo de certificación y tiempo de entrega ~−0.6% Global Largo plazo (≥4 años)
Compresión de precios por parte de proveedores de paneles de bajo costo ~−0.5% Global Corto plazo (≤2 años)
Volatilidad en el suministro de paneles y circuitos integrados de controladores ~−0.4% Global Corto plazo (≤2 años)
Exposición a ciberseguridad de pantallas en red ~−0.4% América del Norte, Europa Mediano plazo (2–4 años)
Ciclos de reemplazo largos en industrias de proceso ~−0.3% Global Largo plazo (≥4 años)

Costo de Certificación y Tiempo de Entrega

Un lanzamiento de producto puede retrasarse de 16 a 22 meses si la certificación de seguridad a nivel de componente bajo IEC 62443-4-2 [3] se combina con la aprobación ATEX o IECEx [2]. Antes de las auditorías de ciberseguridad, las pruebas a menudo cuestan más de $45,000 por modelo. Los proveedores más pequeños encuentran difícil distribuirlo en volúmenes pequeños, lo que retrasa el lanzamiento de nuevos modelos y mantiene a algunos clientes en equipos más antiguos y menos costosos.

Compresión de Precios por Parte de Proveedores de Paneles de Bajo Costo

El costo de pantallas LCD de 15 a 21 pulgadas de competidores taiwaneses y surcoreanos es aproximadamente un 25–30% menor que el de fabricantes bien conocidos. Una parte de la brecha ha sido cubierta por los incumbentes, y los datos de Advantech demuestran cómo la venta cruzada en categorías de automatización preserva sus ganancias [6]. Sin embargo, la disminución de los precios de venta promedio en clases de tamaño de productos básicos reduce el crecimiento de ingresos y contrarresta el crecimiento de unidades.

Volatilidad en el Suministro de Paneles y Circuitos Integrados de Controladores

Los fabricantes de monitores industriales compran una pequeña parte de la producción global de paneles y tienen poco poder de negociación cuando la capacidad se desplaza hacia la demanda de consumidores o automóviles. Los circuitos integrados de controladores y los controladores táctiles enfrentaron asignación en 2021–2022, y Schneider Electric señaló restricciones de componentes en ese período [9]. Los largos ciclos de calificación significan que un panel descontinuado puede obligar a un rediseño completo, aumentando costos y retrasando entregas.

Exposición a Ciberseguridad de Pantallas en Red

Los monitores conectados que ejecutan sistemas operativos integrados amplían la superficie de ataque de las redes de tecnología operativa. NIST SP 800-82 Rev. 3 insta a la segmentación, gestión de parches e inventarios de activos para dispositivos OT [23]. Muchas plantas retrasan la conexión de nuevas pantallas hasta que finalizan las revisiones de seguridad, lo que pospone las compras de monitores inteligentes de mayor valor y empuja a algunos compradores hacia unidades simples y no conectadas.

Ciclos de Reemplazo Largos en Industrias de Proceso

Las refinerías, minas y plantas químicas a menudo mantienen pantallas para operadores durante diez años o más, vinculadas a cronogramas de turnaround de varios años. El modelo de soporte de ciclo de vida de Kontron refleja la demanda de los clientes por ventanas de disponibilidad prolongadas. Esos ciclos estiran la demanda de reemplazo delgada a lo largo de la previsión y hacen que los ingresos en estos verticales sean sensibles a los precios de los productos básicos y a los presupuestos de capital.

Mercado de Monitores Industriales Oportunidades

Páneles OLED para Zonas Peligrosas y Estériles

Los paneles OLED autoemisivos eliminan los inversores de retroiluminación, funcionan a temperaturas más bajas y alcanzan un contraste muy alto en recintos delgados. Estas características son adecuadas tanto para zonas ATEX [2] como para quirófanos. Los proveedores que certifiquen modelos OLED de tamaño medio temprano pueden ganar programas de reemplazo en plataformas en alta mar y en suites quirúrgicas hospitalarias, dos segmentos donde los compradores pagan una prima por hardware calificado.

Programas de Fábrica en Mercados Emergentes

La política industrial está abriendo nueva demanda fuera de los centros tradicionales. La Nova Indústria Brasil de Brasil destina 300 mil millones de BRL en financiamiento hasta 2026 [17], la Estrategia Nacional Industrial de Arabia Saudita tiene como objetivo 36,000 fábricas para 2035, y el PLI 2.0 de India para hardware de TI tiene un desembolso de 17,000 crore INR [16]. Las asociaciones de ensamblaje local y la certificación regional decidirán quién captura estos pedidos de terrenos vírgenes.

Display-as-a-Service y Monetización de Datos de Flota

Los monitores que reportan horas de brillo, errores de toque y temperatura pueden alimentar suscripciones de reemplazo predictivo y parches de seguridad. Rockwell Automation y Siemens ya agrupan servicios de software con hardware [7][8]. Pasar de ventas únicas a contratos de servicio a varios años suaviza los ingresos, aumenta los costos de cambio y convierte las pantallas instaladas en un flujo de datos recurrente.

Módulos de Sala Limpia para Nuevas Fábricas

Nuevas fábricas financiadas por la Ley CHIPS [13] y la Ley Europea de Chips [21] necesitan pantallas de marco abierto que se ajusten a gabinetes de flujo laminar y cumplan con los límites de emisión de partículas. Los proveedores que ofrezcan kits de sala limpia prevalidados con refrigeración sin ventilador y vidrio resistente a productos químicos pueden asegurar acuerdos de marco a varios años con fabricantes de herramientas OEM.

Salas de Control de Gran Formato para Activos Energéticos

La inversión energética global alcanzó los 3.3 billones de USD en 2025, siendo la mayor parte dirigida a energía limpia y redes [15]. Las subestaciones, los sitios de almacenamiento de baterías y las plantas de hidrógeno requieren pantallas de sala de control de gran formato y paneles legibles al aire libre. Eso crea un nicho premium para unidades industriales de más de 43 pulgadas.

Mercado de Monitores Industriales Perspectivas futuras

El Monitor se Convierte en un Computador de Borde

Hasta 2035, la frontera entre monitor y controlador se desdibujará. Las pantallas con aceleradores de IA integrados ejecutarán inferencias visuales, detección de anomalías y análisis locales, enviando solo excepciones hacia arriba. La integración de herramientas de simulación de Altair por parte de Siemens en su cartera de automatización señala hacia dónde se dirigen los proveedores de nivel 1 [7]. Se espera que el valor por unidad en el Mercado de Monitores Industriales aumente más rápido que los envíos a medida que crezca el contenido de computación.

La Agrupación de Plataformas Remodela la Competencia

El hardware por sí solo tendrá dificultades para defender los márgenes. Los proveedores que venden monitores como parte de ecosistemas de control, software y servicios aseguran a los clientes a través de herramientas de ingeniería compartidas y certificados. La compra de Clearpath Robótica por parte de Rockwell Automation muestra a los incumbentes extendiendo sus plataformas hacia la automatización móvil [25]. Los retadores impulsados por precios mantendrán participación en tamaños de productos básicos, pero encontrarán más difícil ganar cuentas premium.

La Expansión de la Construcción de la Transición Energética Aumenta la Demanda

Las redes, el almacenamiento, el hidrógeno y las plantas de baterías están absorbiendo capital récord, con una inversión global en energía de 3.3 billones de USD en 2025 [15]. Estos activos necesitan paneles de campo legibles al aire libre y grandes paredes de sala de control. La demanda de infraestructura energética diversificará a los proveedores lejos de la fabricación discreta cíclica y apoyará las categorías de gran formato y OLED de alto crecimiento.

Requisitos de Sostenibilidad y Reparabilidad

Las reglas de ecodiseño europeas se están moviendo hacia la reparabilidad, la disponibilidad de piezas de repuesto y un menor consumo de energía en espera para productos electrónicos. Los compradores industriales están añadiendo criterios de reporte de Alcance 3 a la adquisición. Los monitores con retroiluminación modular, capas táctiles reemplazables y fuentes de alimentación eficientes ganarán preferencia, y los proveedores con datos documentados del ciclo de vida tendrán una ventaja en licitaciones públicas y multinacionales.

Análisis de la Cuota de Mercado Regional

Región Métrica Clave (2025) Temas de Inversión Primarios
América del Norte 24.0% de cuota Fábricas de semiconductores, plantas de vehículos eléctricos y baterías, reformas impulsadas por OSHA
América del Sur 20.8% CAGR Política industrial de Brasil, automatización minera, reestructuración automotriz
Europa USD 2.41 mil millones Cumplimiento de la regulación de maquinaria, exportaciones de fabricantes de máquinas, fábricas de la Ley de Chips
Asia-Pacífico 44.5% de cuota Producción de electrónica, baterías y automóviles; densidad de robots
Medio Oriente 3.6% de cuota Diversificación industrial, modernización de petróleo y gas
África 2.4% de cuota Digitalización minera, procesamiento de alimentos
Total USD 11.75 mil millones —

La demanda regional en el Mercado de Monitores Industriales sigue la inversión en manufactura. Asia-Pacífico domina en volumen, América del Norte y Europa lideran en hardware premium y certificado, y América del Sur, el Medio Oriente y África son las regiones de crecimiento en la frontera.

América del Norte

País Métrica Clave (2025) Motor Clave
Estados Unidos 76.0% de la cuota regional Fábricas de la Ley de CHIPS y gigafábricas de baterías
Canadá 6.0% CAGR Minería, procesamiento de alimentos y producción de AMR
México USD 0.42 mil millones Ensamblaje automotriz y electrónico cerca de la costa

Estados Unidos ancla la demanda regional a través de la construcción de fábricas respaldadas por USD 52.7 mil millones en financiamiento federal para chips [13] y plantas de baterías apoyadas por subvenciones del DOE [22]. Las normas de ubicación peligrosa de OSHA mantienen la demanda de reemplazo en refinerías a lo largo de la costa del Golfo [14]. México se beneficia a medida que los fabricantes de automóviles y electrónica trasladan el ensamblaje, mientras que la base de minería y robótica de Canadá mantiene flujos de pedidos constantes.

América del Sur

País Métrica Clave (2025) Motor Clave
Brasil 58.0% de la cuota regional Financiamiento de Nova Indústria Brasil
Argentina 18.9% CAGR Automatización de proyectos de litio y energía
Resto de América del Sur USD 0.12 mil millones Minería de cobre en Chile y Perú

Brasil domina por la fuerza de su programa industrial de BRL 300 mil millones, que financia actualizaciones digitales en manufactura automotriz, agroindustria y salud [17]. Argentina crece más rápido dentro de la región a medida que los proyectos de energía de salmuera de litio y Vaca Muerta instalan paneles de control robustos. Los operadores mineros en el resto del continente especifican pantallas de alta luminosidad y selladas contra el polvo para sitios de transporte y procesamiento.

Europa

País Métrica Clave (2025) Motor Clave
Alemania 29.5% de la cuota regional Exportaciones de fabricantes de máquinas y plantas automotrices
Reino Unido USD 0.41 mil millones Manufactura farmacéutica y de alimentos
Francia 14.0% de la cuota regional Actualizaciones de instalaciones aeroespaciales y nucleares
Italia 5.6% CAGR OEMs de maquinaria de embalaje
España 8.0% de la cuota regional Ensamblaje automotriz y centros de logística
Resto de Europa USD 0.56 mil millones Plantas de baterías nórdicas y logística en Benelux

Alemania lidera porque sus fabricantes de máquinas integran paneles de operador en equipos enviados a todo el mundo, y esos diseños deben cumplir con la Regulación de Maquinaria a partir de 2027 [4]. Los OEMs de embalaje de Italia siguen el mismo ciclo de cumplimiento. La Ley Europea de Chips está atrayendo inversiones en fábricas que añaden demanda de salas limpias [21], mientras que las plantas farmacéuticas del Reino Unido y Francia especifican unidades de acero inoxidable clasificadas para lavado.

Asia-Pacífico

País Métrica Clave (2025) Motor Clave
China 46.0% de la cuota regional Plan de manufactura inteligente, producción de vehículos eléctricos y baterías
Japón USD 0.92 mil millones Producción de robots y equipos de semiconductores
India 9.4% CAGR Esquemas PLI para electrónica y hardware de TI
Corea del Sur 10.5% de la cuota regional Fábricas de memoria y plantas de celdas de batería
ASEAN USD 0.47 mil millones Reubicación de electrónica a Vietnam, Malasia, Tailandia
Resto de Asia-Pacífico 6.5% de la cuota regional Minería en Australia y herramientas de fábricas en Taiwán

El plan de desarrollo de manufactura inteligente de China impulsa actualizaciones digitales en grandes empresas [19], y su cadena de suministro de vehículos eléctricos genera pedidos de alto volumen. Japón suministra gran parte de los robots y equipos de obleas del mundo, integrando pantallas en máquinas exportadas. India crece más rápido a medida que los incentivos PLI atraen ensamblaje de electrónica [16], mientras que ASEAN se beneficia de la diversificación de la cadena de suministro lejos de la adquisición de un solo país.

Medio Oriente

País Métrica Clave (2025) Motor Clave
Arabia Saudita 42.0% de la cuota regional Objetivos de fábricas de la Estrategia Industrial Nacional
Emiratos Árabes Unidos 8.6% CAGR Programa industrial de 300 mil millones de operaciones y logística
Resto del Medio Oriente USD 0.13 mil millones Procesamiento de gas en Qatar y Omán

Arabia Saudita lidera con su plan de 36,000 fábricas para 2035, junto con reformas clasificadas ATEX en instalaciones de hidrocarburos [2]. Los EAU crecen rápidamente a medida que los fabricantes en zonas francas y los operadores portuarios automatizan. Las actualizaciones de procesamiento de gas en Qatar y Omán mantienen una demanda constante de pantallas certificadas para áreas peligrosas.

África

País Métrica Clave (2025) Motor Clave
Sudáfrica 48.0% de la cuota regional Automatización minera y exportaciones automotrices
Nigeria 9.8% CAGR Puestas en marcha de refinerías y procesamiento de alimentos
Resto de África USD 0.09 mil millones Minería de cobre y cobalto en Zambia y RDC

Las minas de platino y oro de Sudáfrica, junto con sus plantas de exportación automotriz, representan la mayor parte del gasto regional. Nigeria crece más rápido a medida que se pone en marcha nueva capacidad de refinación y plantas de alimentos envasados. El valor agregado de la manufactura sigue siendo bajo en gran parte del continente [20], manteniendo a África como un pequeño pero creciente foco de demanda.

Mercado de Monitores Industriales por Región, 2025-2035

Mercado de Monitores Industriales Segmentación de mercado

Por Tecnología de Pantalla

Segmento Métrica Clave (2025) Principal Motor de Demanda
LCD 57.5% de participación Cadena de suministro madura, amplia certificación
LED 21.0% de participación Sitios exteriores de visualización directa y de alta iluminación ambiental
OLED 19.9% CAGR Visualización en áreas peligrosas y quirúrgicas
Papel electrónico y Otros 8.5% de participación Estaciones de picking y etiquetado de bajo consumo

Dentro del Mercado de Monitores Industriales, el LCD sigue siendo el caballo de batalla porque las cadenas de suministro de retroiluminación, vidrio y controladores son profundas y la mayoría de los certificados para áreas peligrosas ya cubren diseños de LCD [1]. Las matrices de visualización directa de LED sirven a subestaciones y patios donde la luz ambiental abruma a los paneles convencionales. El OLED crece más rápido a medida que los operadores de plataformas offshore y refinerías valoran los diseños sin inversores, y los hospitales adoptan pantallas delgadas y de alto contraste para imágenes. El papel electrónico y otros permanecen en un nicho, utilizados donde los presupuestos de energía y el contenido estático dominan.

Por Tamaño de Pantalla

Segmento Métrica Clave (2025) Principal Motor de Demanda
Menos de 12 Pulgadas 24.0% de participación Robots móviles, dispositivos portátiles y embebidos
12- 23 Pulgadas 42.0% de participación Páneles de operador estándar en el lado de la máquina
23- 32 Pulgadas USD 2.64 mil millones Estaciones de supervisión y calidad
Mayor de 32 pulgadas 19.2% CAGR Paredes de visión general de línea y salas de control

El rango de 12- 23 Pulgadas lidera el Mercado de Monitores Industriales porque se adapta a los recortes estándar de los gabinetes y a los sobres de alcance del operador. Las unidades de más de 32 pulgadas crecen más rápido a medida que los fabricantes de automóviles y las plantas farmacéuticas despliegan paredes de control de procesos estadísticos que agregan datos de cientos de controladores. Los paneles de menos de 12 Pulgadas siguen siendo esenciales para robots móviles autónomos y dispositivos portátiles con límites de energía ajustados, mientras que las pantallas de 23- 32 Pulgadas sirven a los escritorios de supervisores.

Por Tipo de Montaje

Segmento Métrica Clave (2025) Principal Motor de Demanda
Montaje en panel 46.5% de participación Gabinetes de control con clasificación IP y resistentes al lavado
Montaje en rack 18.0% de participación Centros de datos y racks de salas de control
Montaje VESA/Arm USD 2.35 mil millones Celdas de robots reconfigurables
Marco abierto/Chasis 19.6% CAGR Herramientas de sala limpia y plataformas militares

Las carcasas de montaje en panel dominan el Mercado de Monitores Industriales por tipo de montaje, valoradas en plantas de alimentos y químicos por sus biseles de acero inoxidable sellados que sobreviven a la limpieza a alta presión. Los módulos de marco abierto/chasis crecen más rápido a medida que los fabricantes de herramientas de fabricación integran paneles desnudos en gabinetes de flujo laminar y los integradores de defensa especifican unidades de chasis probadas contra impactos. Los sistemas de montaje VESA/Arm son adecuados para celdas colaborativas que cambian de diseño con frecuencia, mientras que las pantallas de montaje en rack siguen siendo estándar en salas de servidores y racks de control.

Por Industria de Uso Final

Segmento Métrica Clave (2025) Principal Motor de Demanda
Fabricación Automotriz 24.8% de participación Líneas de EV, baterías y carrocerías
Petróleo y Gas 13.5% de participación Retrofits ATEX de pantallas heredadas
Logística y Transporte USD 1.29 mil millones Automatización de almacenes y puertos
Médico y Salud 19.5% CAGR Pantallas quirúrgicas e imágenes 4K y 8K
Metales y Minería 7.5% de participación Pantallas de campo a prueba de polvo y vibraciones
Alimentos y Bebidas 7.1% CAGR HMIs higiénicos a prueba de lavado
Semiconductores y Electrónica 14.0% de participación Herramientas de fabricación y líneas SMT
Otras Industrias de Uso Final 6.0% de participación Servicios públicos, agua y farmacéuticas

La Fabricación Automotriz tiene la mayor participación en el Mercado de Monitores Industriales por uso final, ya que las líneas de baterías y EV requieren trazabilidad densa y pantallas de superposición térmica [22]. Médico y Salud crece más rápido porque las salas de operaciones y los dispositivos de atención en el punto requieren pantallas de alta resolución y compatibles con esterilización. Semiconductores y Electrónica ocupan el segundo lugar en herramientas de fabricación [12], Petróleo y Gas rastrea actualizaciones de áreas peligrosas, y Logística y Transporte favorece pantallas transflectivas para muelles brillantes.

Comparación Competitiva

El mercado de monitores industriales está moderadamente fragmentado. Los cinco principales proveedores tenían una participación estimada del 35% en 2025, sin que ningún vendedor superara aproximadamente el 11%, lo que implica un Índice de Herfindahl-Hirschman cercano a 500–650. La competencia se centra en la amplitud de certificación, disponibilidad a lo largo del ciclo de vida y agrupación de ecosistemas. Los informes de Advantech sobre clientes de múltiples categorías ilustran la ventaja de venta cruzada de carteras amplias [6], mientras que los entrantes asiáticos impulsados por precios presionan los tamaños de productos básicos.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Monitores Industriales Posicionamiento Estratégico
Advantech ~8–11% Monitores industriales, PCs de panel, módulos de marco abierto Cartera amplia con venta cruzada en automatización
Siemens ~7–10% Pantallas HMI SIMATIC, paneles planos industriales Integración de Edge-AI y ecosistema de software
Rockwell Automation ~6–8% HMIs PanelView, monitores industriales Paquete con control y servicios Logix
Schneider Electric ~5–7% HMIs Harmony y Pro-face, PCs de caja Gestión de energía y plataforma EcoStruxure
Kontron ~3–5% Monitores de marco abierto y resistentes, pantallas integradas Especialista en embebidos de largo ciclo de vida
Beckhoff Automation ~2–4% Paneles de control y PCs de panel Control basado en PC con HMI integrada
Pepperl+Fuchs ~2–4% Pantallas VisuNet para áreas peligrosas Profundidad de certificación ATEX e IECEx
Mitsubishi Electric ~2–4% HMIs de la serie GOT Fuerte base instalada en Asia-Pacífico
Winmate ~1–3% Pantallas legibles a la luz solar y marinas Especialista en nicho de alta luminosidad
IEI Integration ~1–3% PCs de panel y monitores de grado médico Proveedor taiwanés competitivo en precios
Axiomtek ~1–3% Pantallas táctiles sin ventilador y unidades de marco abierto Posicionamiento de valor en tamaños de productos básicos

Noticias y Desarrollos Recientes

  • Unión Europea (junio de 2023): Se publicó la Regulación (UE) 2023/1230 sobre maquinaria, que entrará en vigor en enero de 2027 y obligará a los fabricantes de máquinas a revisar los diseños de control y de interfaz de operador relacionados con la seguridad [4]
  • Unión Europea (septiembre de 2023): Entró en vigor la Ley Europea de Chips, que tiene como objetivo más de 43 mil millones de euros en inversión en semiconductores y demanda futura de salas limpias [21]
  • Ministerio de Electrónica y TI, India (mayo de 2023): Aprobó PLI 2.0 para hardware de TI con un presupuesto de 17,000 millones de INR, fomentando el ensamblaje local de electrónica [16]
  • Rockwell Automation (octubre de 2023): Completó su adquisición de Clearpath Robotics y OTTO Motors, ampliando su plataforma a robots móviles autónomos que llevan interfaces de operador a bordo [25]
  • Gobierno de Brasil (enero de 2024): Lanzó Nova Indústria Brasil con 300 mil millones de BRL en financiamiento para la modernización industrial, un motor clave de la demanda en América del Sur [17]
  • Departamento de Comercio de EE. UU. (noviembre de 2024): Finalizó un premio de 7.86 mil millones de USD en CHIPS a Intel, apoyando proyectos de fábricas que instalarán grandes volúmenes de pantallas del lado de las herramientas [12]
  • Siemens (marzo de 2025): Cerró su adquisición de Altair Engineering, fortaleciendo las capacidades de simulación e IA que alimentan las ofertas de HMI habilitadas para el borde [7]

Mercado de Monitores Industriales Alcance del informe de mercado

Parámetro Detalles
Alcance del Mercado Cubre monitores de grado industrial en tecnologías LCD, LED, OLED y e-papel, todos los tamaños de pantalla y tipos de montaje, vendidos a través de canales de OEM, integradores y distribuidores a usuarios finales en manufactura, energía, logística y salud.
Período de Estudio 2021–2035
Año Base 2025
Datos Históricos 2021–2024
Período de Pronóstico 2026–2035
Tamaño del Mercado en 2025 USD 11.75 Mil millones
Tamaño del Mercado en 2035 USD 21.48 Mil millones
CAGR (2026–2035) 6.20%
Segmentos de Más Rápido Crecimiento OLED (19.9% CAGR); Marco abierto/Chasis (19.6% CAGR); Médico y Salud (19.5% CAGR); Mayor de 32 pulgadas (19.2% CAGR)
Regiones Cubiertas América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África y Resto del Mundo
Empresas Perfiladas Advantech, Siemens, Rockwell Automation, Schneider Electric, Kontron, Beckhoff Automation, Pepperl+Fuchs, Mitsubishi Electric, Winmate, IEI Integration, Axiomtek
Moneda de Valoración USD Mil millones
Métodología 350+ entrevistas a expertos primarios; dimensionamiento del mercado de abajo hacia arriba; validación de arriba hacia abajo; triangulación de datos; pronósticos basados en escenarios; seguimiento de proyectos en tiempo real

Preguntas frecuentes

¿Cómo deberían los compradores en el mercado de monitores industriales evaluar las especificaciones de brillo?
Pida la luminancia medida a la temperatura máxima de funcionamiento nominal, no a temperatura ambiente, porque las retroiluminaciones LED se atenúan a medida que aumenta el calor. Solicite también datos de unión óptica, ya que el vidrio unido reduce los reflejos al aire libre [6].
¿Qué factores de costo son más importantes al presupuestar para el mercado de monitores industriales?
La disponibilidad del ciclo de vida a menudo supera el precio unitario, porque un modelo descontinuado puede obligar a rediseñar los recortes de gabinete. Incluya compromisos de suministro de siete a diez años y ventanas de soporte de firmware en los contratos .
¿Son las pantallas táctiles capacitivas adecuadas para operadores con guantes?
Los paneles capacitivos proyectados ahora manejan la entrada de manos húmedas y con guantes a través de firmware de controlador ajustado. La pantalla resistiva sigue siendo la opción más segura para guantes químicos gruesos o uso de stylus [9].
¿Cómo afecta la Ley de Ciberresiliencia de la UE a las hojas de ruta de productos en el mercado de monitores industriales?
Las pantallas en red con software embebido deben cumplir con las obligaciones de seguridad por diseño y de reporte de vulnerabilidades, con las principales obligaciones aplicando desde diciembre de 2027. Los proveedores necesitan planes de actualización de seguridad a varios años [5].
¿Cuánto tiempo suelen durar los paneles de grado industrial?
Las retroiluminaciones LCD industriales suelen estar clasificadas para 50,000 a 100,000 horas hasta la mitad del brillo. Las plantas de proceso continuo generalmente reemplazan las pantallas cada siete a diez años [7].
¿Pueden los nuevos monitores conectarse a sistemas de control heredados?
La mayoría de las unidades actuales aceptan VGA, DVI y DisplayPort junto con Ethernet, por lo que las plantas pueden mantener controladores más antiguos. Los gateways de protocolo conectan enlaces seriales o de bus de campo cuando se introducen arquitecturas de cliente delgado [8].
¿Qué caso de uso emergente podría abrir nueva demanda en el mercado de monitores industriales?
Las gigafábricas de baterías necesitan pantallas que toleren habitaciones secas y riesgo electrostático. Una sola planta de celdas grandes puede especificar miles de estaciones de operador a través de líneas de electrodos, formación y módulos [22].
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, peer-reviewed engineering journals, technical publications, and authoritative industrial technology organizations. Key sources included the International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), Occupational Safety and Health Administration (OSHA), National Institute of Standards and Technology (NIST), European Committee for Electrotechnical Standardization (CENELEC), International Organization for Standardization (ISO), American National Standards Institute (ANSI), Underwriters Laboratories (UL), China Compulsory Certification (CCC), Japanese Industrial Standards (JIS), German Institute for Standardization (DIN), International Society of Automation (ISA), VDMA (German Mechanical Engineering Industry Association), National Electrical Manufacturers Association (NEMA), Display Supply Chain Consultants (DSCC), International Data Corporation (MRFR), MRFR Industrial IoT Research, IEEE Xplore Digital Library, ScienceDirect Engineering Database, World Industrial Automation Federation (WIF), International Federation of Robotics (IFR), U.S. Bureau of Labor Statistics (BLS) Manufacturing Data, Eurostat Industrial Production Database, National Bureau of Statistics of China (NBS), Japan Ministry of Economy, Trade and Industry (METI), Korea Display Industry Association (KDIA), Taiwan Electrical and Electronic Manufacturers' Association (TEEMA), and regional industrial automation associations. These sources were used to collect shipment statistics, certification compliance data, technical safety studies, automation adoption trends, and market landscape analysis for LCD, LED, and OLED display technologies across industrial automation, healthcare, security & surveillance, and transportation applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, product development leaders, and regional sales directors from industrial monitor manufacturers, panel suppliers, and automation solution providers comprised the supply-side sources. Plant managers, automation engineers, SCADA system integrators, procurement leads from manufacturing facilities, healthcare technology managers, transportation control system operators, and security system integrators constituted demand-side sources. Market segmentation was verified, product development roadmaps were confirmed, and insights regarding technology adoption patterns, pricing strategies, and supply chain dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















