Industrial Dust Collector Market

Informe de Investigación del Mercado de Colectores de Polvo Industrial por Aplicación (Trabajos en Madera, Trabajos en Metal, Farmacéutico, Procesamiento de Alimentos, Textiles), por Tecnología (Baghouse, Ciclon, Precipitador Electrostatico, Lavador Húmedo, Cartucho), por Uso Final (Manufactura, Construcción, Minería, Procesamiento Químico), por Tipo de Filtro (Filtros HEPA, Filtros Plisados, Filtros de Panel, Filtros de Bolsa) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Crecimiento y Pronóstico de la Industria hasta 2035
ID: MRFR/Equip/2882-CR 100 Pages Harshita Gorde Last Updated: August 24, 2026
Industrial Dust Collector Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.32%
2024 Market Size$ 7,419.7 Billion
2025 Market Size$ 7,814.45 Billion
2035 Market Size$ 13,122.5 Billion
Key Players
Donaldson Company
Camfil
Parker Hannifin
Nederman
Aercology
Griffin Filters
Opportunities
  • Regulatory Compliance

Industrial Dust Collector Market Resumen

Según el análisis de MRFR, se estimó que el mercado de colectores de polvo industrial alcanzaría 7419.7 mil millones de USD en 2024. Se proyecta que la industria de colectores de polvo industrial crecerá de 7814.45 mil millones de USD en 2025 a 13122.5 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.32% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado de Colectores de Polvo Industrial está preparado para crecer impulsado por avances tecnológicos y un aumento en el cumplimiento regulatorio.

  • América del Norte sigue siendo el mercado más grande para colectores de polvo industrial, impulsado por estrictas regulaciones ambientales.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por la rápida industrialización y urbanización.
  • El segmento de manufactura continúa dominando el mercado, mientras que el segmento farmacéutico está experimentando el crecimiento más rápido debido a estándares de salud más altos.
  • Los avances tecnológicos en sistemas de filtración y una mayor conciencia de los riesgos para la salud son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 7419.7 (Mil millones de USD)
2035 Tamaño del Mercado 13122.5 (Mil millones de USD)
CAGR (2025 - 2035) 5.32%

Principales jugadores

Donaldson Company (EE. UU.), Camfil(SE), Parker Hannifin (EE. UU.), Nederman (SE), Aercology (EE. UU.), Griffin Filters (EE. UU.), Sly Filters (EE. UU.), Dustcontrol(SE), Farr Air Pollution Control (EE. UU.)
Industrial Dust Collector Market Treiber

Cumplimiento Normativo

El mercado global de colectores de polvo industrial está significativamente influenciado por regulaciones estrictas relacionadas con la calidad del aire y la seguridad en el lugar de trabajo. Los gobiernos de todo el mundo están imponiendo leyes que exigen la reducción de partículas en el aire en entornos industriales. Por ejemplo, la Agencia de Protección Ambiental de EE. UU. ha establecido límites en las emisiones de partículas, obligando a las industrias a adoptar sistemas avanzados de recolección de polvo. Este entorno regulatorio impulsa la demanda de colectores de polvo eficientes, ya que las empresas buscan cumplir con estos estándares. Como resultado, se proyecta que el mercado alcanzará los 5.5 mil millones de dólares en 2024, reflejando la urgencia de que las industrias inviertan en soluciones efectivas de gestión de polvo.

Perspectivas del segmento de mercado

Por Aplicación: Manufactura (Más Grande) vs. Procesamiento de Alimentos (Crecimiento Más Rápido)

El mercado de colectores de polvo industrial exhibe una distribución diversa de aplicaciones, con el sector manufacturero dominando la mayor parte del mercado. Este segmento está impulsado por regulaciones estrictas sobre la calidad del aire y los estándares de seguridad, lo que lleva a la adopción generalizada de sistemas de recolección de polvo. Por el contrario, sectores como el procesamiento de alimentos, aunque tienen una participación menor, están ganando rápidamente tracción debido al creciente enfoque en la higiene y la prevención de la contaminación, catalizado por la evolución de las regulaciones de salud. Como resultado, se espera que este segmento experimente un crecimiento significativo, reflejando las cambiantes demandas de los consumidores y la dinámica del mercado. Las tendencias de crecimiento en el mercado de colectores de polvo industrial están influenciadas principalmente por los avances en tecnología y la creciente conciencia sobre la sostenibilidad ambiental. En particular, la industria farmacéutica también contribuye a este crecimiento a través de la implementación de soluciones sofisticadas de recolección de polvo que garantizan el cumplimiento de estándares estrictos para entornos de fabricación. Además, sectores como la minería y la construcción exhiben una trayectoria ascendente robusta, impulsada por un mayor enfoque en la seguridad de los trabajadores y la gestión ambiental. Estas tendencias indican un cambio en la dinámica del mercado, mostrando la necesidad de sistemas de recolección de polvo adaptables y eficientes en diversas industrias.

Manufactura (Dominante) vs. Minería (Emergente)

El sector manufacturero es reconocido como la aplicación dominante dentro del mercado de colectores de polvo industrial, caracterizado por su amplio uso de sistemas de recolección de polvo para cumplir con regulaciones estrictas y mejorar la seguridad en el lugar de trabajo. La naturaleza diversa de este sector requiere soluciones avanzadas que puedan manejar eficazmente varios tamaños y materiales de partículas. En contraste, el sector de la minería, aunque actualmente emergente, exhibe un potencial sustancial de crecimiento a medida que las operaciones se expanden y las preocupaciones ambientales se intensifican. El cambio hacia prácticas mineras sostenibles, junto con regulaciones más estrictas sobre las emisiones de polvo, posiciona a la minería como una aplicación prometedora para los colectores de polvo. Las empresas están invirtiendo cada vez más en soluciones personalizadas para abordar desafíos específicos de polvo en entornos mineros, allanando el camino para la innovación y la mejora de la eficiencia operativa.

Por Tecnología: Baghouse (Más Grande) vs. Precipitador Electrostatico (Crecimiento Más Rápido)

En el mercado de colectores de polvo industrial, la tecnología Baghouse tiene la mayor participación de mercado, reconocida por su eficiencia en la recolección de partículas de polvo fino. Se adopta ampliamente en diversas industrias debido a su alta eficiencia de recolección y fiabilidad. Mientras tanto, el precipitador electrostático es reconocido como el segmento de más rápido crecimiento, atrayendo particularmente a industrias que requieren la eliminación de partículas de alta eficiencia. Este crecimiento puede atribuirse al aumento de las regulaciones ambientales y las innovaciones en tecnología. La demanda de dispositivos efectivos de control de la contaminación del aire ha mejorado significativamente el crecimiento de ambas tecnologías. El segmento Baghouse se beneficia de su presencia establecida y tecnología probada, mientras que el precipitador electrostático está ganando atención por sus menores costos operativos y alto rendimiento a niveles de emisión bajos. A medida que las empresas invierten en tecnologías más ecológicas, estos segmentos son cruciales para dar forma al futuro del control de la contaminación del aire industrial.

Tecnología: Baghouse (Dominante) vs. Precipitador Electrostatico (Emergente)

La tecnología Baghouse es el jugador dominante en el mercado de colectores de polvo industrial, caracterizada por su alta eficiencia de filtración industrial y capacidad para gestionar grandes volúmenes de polvo en diversas aplicaciones industriales. Industrias como el cemento, farmacéuticas y procesamiento de alimentos dependen en gran medida de los Baghouses debido a su efectividad y adaptabilidad a diversas condiciones operativas. Por otro lado, el precipitador electrostático, aunque a menudo se ve como una tecnología emergente, está ganando rápidamente tracción debido a sus capacidades avanzadas de filtración y menores requisitos de energía. Su creciente implementación en sectores como la generación de energía y el procesamiento de metales destaca su potencial para cumplir con regulaciones estrictas de calidad del aire mientras promueve la sostenibilidad. Ambas tecnologías abordan desafíos ambientales cruciales, con los Baghouses liderando en mercados establecidos y los precipitadores electrostáticos listos para un crecimiento futuro.

Por Uso Final: Aeroespacial (Más Grande) vs. Automotriz (Crecimiento Más Rápido)

El mercado de colectores de polvo industrial demuestra una distribución variada de participación de mercado a través de sus segmentos de uso final. La industria aeroespacial toma la delantera, principalmente debido a estrictos requisitos regulatorios para la calidad del aire y el control del polvo. Siguiendo de cerca está el sector automotriz, que aprovecha las soluciones de recolección de polvo para mejorar la eficiencia operativa y mejorar la seguridad en el lugar de trabajo, convirtiéndose así en un contribuyente significativo al mercado. Segmentos más pequeños como maquinaria de trabajo de la madera, textiles y metalurgia también juegan roles vitales pero poseen participaciones comparativamente más bajas en la dinámica general del mercado. A medida que las industrias innovan y se enfocan en entornos de trabajo limpios y seguros, el crecimiento en el sector automotriz es particularmente notable. Los avances en los procesos de fabricación y un creciente enfoque en la sostenibilidad están impulsando la demanda de colectores de polvo eficientes. Además, el aumento de las actividades de producción en las industrias aeroespacial y de trabajo de la madera impulsa aún más la necesidad de soluciones efectivas de gestión de polvo, indicando una perspectiva robusta para segmentos tanto establecidos como emergentes dentro del mercado.

Automotriz: Dominante vs. Trabajo de la Madera: Emergente

El sector automotriz se presenta como un jugador dominante en el mercado de colectores de polvo industrial, beneficiándose de la demanda de procesos de fabricación automatizados y eficientes. Con los fabricantes enfocándose en la excelencia operativa, surge la necesidad de soluciones robustas de control de polvo, asegurando la seguridad y el cumplimiento de las regulaciones ambientales. Por el contrario, la industria de trabajo de la madera se ve como un segmento emergente. Está ganando tracción debido a una mayor conciencia de los estándares de seguridad y la introducción de tecnologías avanzadas de recolección de polvo. Mientras el sector automotriz prospera en innovación y eficiencia, el trabajo de la madera está experimentando un cambio gradual hacia la integración de tecnologías modernas de gestión de polvo, mostrando el paisaje en evolución de las aplicaciones industriales.

Por Tipo de Filtro: Filtro HEPA (Más Grande) vs. Filtro de Carbón Activado (Crecimiento Más Rápido)

El mercado de colectores de polvo industrial se caracteriza por diversos tipos de filtros, con los filtros HEPA dominando la mayor parte debido a su eficiencia en atrapar partículas y cumplir con estrictos estándares de calidad del aire. Otros tipos de filtros prevalentes incluyen Filtros de Carbón Activado, Pre-Filtros, Filtros de Bolsillo y Filtros de Panel, cada uno contribuyendo a la dinámica general del mercado. El crecimiento del mercado está influenciado por un enfoque creciente en la seguridad en el lugar de trabajo y las regulaciones ambientales, impulsando la demanda de soluciones de filtración de mayor calidad y más efectivas. A medida que la conciencia sobre el impacto de la calidad del aire en la salud continúa aumentando, los Filtros de Carbón Activado se ven como el segmento de más rápido crecimiento, notablemente por su capacidad para eliminar olores y compuestos orgánicos volátiles (COV) de los entornos industriales. Las industrias están adoptando cada vez más tecnologías avanzadas de filtración, lo que lleva a mejoras en la oferta de productos. El cambio hacia la automatización y tecnologías inteligentes dentro de los sistemas de control de polvo también está permitiendo opciones de filtro más eficientes, acelerando aún más el crecimiento en varios tipos de filtros en el mercado.

Filtro HEPA (Dominante) vs. Filtro de Carbón Activado (Emergente)

Los filtros HEPA, renombrados por su alta eficiencia de filtración, son la opción dominante en el mercado de colectores de polvo industrial, particularmente en industrias que requieren estándares estrictos de calidad del aire, como farmacéuticas y electrónica. Su capacidad para capturar el 99.97% de las partículas, incluyendo polvo, polen y humo, solidifica su posición como la solución de filtración líder. Mientras tanto, los Filtros de Carbón Activado están emergiendo rápidamente en el mercado, particularmente en sectores donde el control de olores y la eliminación de gases nocivos son esenciales. Su creciente popularidad está impulsada por avances en la tecnología del carbono, que permiten mejores capacidades de adsorción y los convierten en una opción preferida para unidades de fabricación y procesamiento que manejan olores fuertes y contaminantes orgánicos.

Por Tipo de Polvo: Polvo de Madera (Más Grande) vs. Polvo de Metal (Crecimiento Más Rápido)

En el mercado de colectores de polvo industrial, la segmentación por tipo de polvo revela que el polvo de madera tiene la mayor participación, impulsado por su prevalencia en las industrias de trabajo de la madera y fabricación de muebles. La significativa presencia de este segmento en el mercado se atribuye a las estrictas regulaciones sobre el control del polvo y la alta demanda de soluciones eficientes de recolección de polvo en estos sectores. El polvo de metal, por otro lado, está ganando rápidamente tracción a medida que industrias como la fabricación de metales y el mecanizado adoptan tecnologías avanzadas, lo que lleva a un mayor enfoque en soluciones de gestión de polvo para garantizar la seguridad de los trabajadores y el cumplimiento regulatorio.

Polvo de Madera (Dominante) vs. Polvo de Metal (Emergente)

El polvo de madera se caracteriza por su generación durante los procesos de trabajo de la madera, necesitando sistemas robustos de recolección de polvo para soportar el volumen y la variedad de partículas producidas. Este segmento mantiene su dominio debido a las inversiones continuas en tecnologías de trabajo de la madera y regulaciones de seguridad estrictas. Por el contrario, el polvo de metal representa una oportunidad emergente en el mercado. Con el aumento de los procesos de trabajo de metales automatizados y manuales, la urgencia por soluciones efectivas de control de polvo ha aumentado. La gestión del polvo de metal no solo protege a los trabajadores de riesgos para la salud, sino que también mejora la eficiencia operativa, consolidando así su posición como un área crítica de enfoque para los fabricantes que buscan optimizar sus estrategias de recolección de polvo.

Obtenga información más detallada sobre Industrial Dust Collector Market

Perspectivas regionales

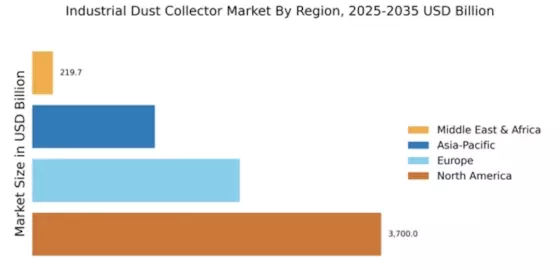
América del Norte ocupó una posición significativa con un valor de mercado de 1.8 mil millones de USD, que se espera crezca a 2.3 mil millones de USD para 2032, reflejando su dominio en aplicaciones industriales y regulaciones estrictas sobre la contaminación del aire. Europa siguió de cerca, valorada en 1.4 mil millones de USD en 2023 y proyectada para alcanzar 1.7 mil millones de USD para 2032, atribuida al aumento de la fabricación y las preocupaciones ambientales.

La región de Asia-Pacífico (APAC) también fue notable, valorada en 1.6 mil millones de USD en 2023 y anticipada para crecer a 2.1 mil millones de USD para 2032, impulsada por la rápida industrialización y urbanización. América del Sur representó una porción más pequeña del mercado, con un valor de 0.4 mil millones de USD en 2023, que se espera aumente a 0.5 mil millones de USD para 2032, indicando un potencial crecimiento en mercados emergentes.

Por último, el mercado de Medio Oriente y África (MEA) fue valorado en 0.24 mil millones de USD en 2023, con un crecimiento a 0.3 mil millones de USD para 2032, reflejando un aumento gradual en las actividades industriales en estas regiones.

Las tasas de crecimiento variables en estas regiones subrayan la segmentación del mercado de colectores de polvo industrial, destacando tanto oportunidades como desafíos presentes en diferentes áreas geográficas.

Industrial Dust Collector Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de colectores de polvo industrial se caracteriza actualmente por un panorama competitivo que es tanto dinámico como multifacético. Los principales motores de crecimiento incluyen el aumento de las presiones regulatorias sobre la calidad del aire, una mayor conciencia sobre la seguridad en el lugar de trabajo y el impulso continuo hacia prácticas de fabricación sostenibles. Los principales actores como Donaldson Company (EE. UU.), Camfil (SE) y Parker Hannifin (EE. UU.) están estratégicamente posicionados para aprovechar estas tendencias. Donaldson Company (EE. UU.) se centra en la innovación en tecnología de filtración, mientras que Camfil (SE) enfatiza la sostenibilidad a través de soluciones energéticamente eficientes. Parker Hannifin (EE. UU.) está mejorando su enfoque operativo en la transformación digital, lo que en conjunto da forma a un entorno competitivo que depende cada vez más de los avances tecnológicos y las prácticas ecológicas. En términos de tácticas comerciales, las empresas están localizando la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro, lo cual es particularmente crucial en un mercado que está moderadamente fragmentado. La estructura competitiva está influenciada por las acciones colectivas de estos actores clave, que no solo compiten por la cuota de mercado, sino que también se esfuerzan por establecer estándares de la industria a través de la innovación y la excelencia operativa. Este enfoque localizado permite una mayor capacidad de respuesta a las demandas regionales y los requisitos regulatorios, mejorando así la posición competitiva.
En noviembre, Donaldson Company (EE. UU.) anunció el lanzamiento de una nueva línea de sistemas de filtración avanzada diseñados para cumplir con regulaciones ambientales estrictas. Este movimiento estratégico es significativo, ya que posiciona a la empresa para capturar una mayor cuota del mercado que se centra cada vez más en el cumplimiento y la sostenibilidad. Se espera que la introducción de estos sistemas mejore la reputación de Donaldson como líder en soluciones de filtración innovadoras, lo que podría impulsar el crecimiento de ingresos en los próximos años.
En octubre, Camfil (SE) amplió sus operaciones en América del Norte al abrir una nueva instalación de fabricación en Texas. Esta expansión es indicativa del compromiso de Camfil para satisfacer la creciente demanda de sistemas de filtración de aire de alta eficiencia en la región. Al localizar la producción, la empresa busca reducir los costos de envío y los tiempos de entrega, mejorando así su ventaja competitiva en un mercado que valora la eficiencia y la capacidad de respuesta.
En septiembre, Parker Hannifin (EE. UU.) estableció una asociación estratégica con una empresa de tecnología líder para integrar análisis impulsados por IA en sus sistemas de recolección de polvo. Esta colaboración está destinada a mejorar el rendimiento y la eficiencia de sus productos, permitiendo un mantenimiento predictivo y una mejor visión operativa. Tal integración tecnológica refleja una tendencia más amplia dentro del mercado hacia la digitalización, que probablemente redefinirá las dinámicas competitivas en un futuro cercano.
A partir de diciembre, las tendencias más actuales que están moldeando la competencia en el mercado de colectores de polvo industrial incluyen un enfoque pronunciado en la digitalización, la sostenibilidad y la integración de tecnologías de IA. Las alianzas estratégicas están volviéndose cada vez más prevalentes, ya que las empresas reconocen el valor de la colaboración para impulsar la innovación y mejorar la oferta de productos. De cara al futuro, se espera que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un panorama donde la innovación, el avance tecnológico y la fiabilidad de la cadena de suministro tengan prioridad. Este cambio subraya la importancia de la adaptabilidad y las estrategias de pensamiento a futuro para mantener una ventaja competitiva.

Las empresas clave en el mercado Industrial Dust Collector Market incluyen

Recent Industry Developments

El mercado de colectores de polvo industrial ha presenciado varios desarrollos significativos recientemente. Empresas como Parker Hannifin, Nederman y Camfil están enfocándose en innovaciones que mejoran la eficiencia energética y la capacidad de captura en los sistemas de recolección de polvo, respondiendo a las crecientes regulaciones ambientales.

Mientras tanto, SysTec GmbH y Teldust están ampliando sus líneas de productos para atender diversas necesidades industriales, alineándose con el aumento de la demanda de soluciones personalizadas. Una adquisición notable en el mercado involucra a Babcock y Wilcox, que ha adquirido estratégicamente a un competidor para fortalecer su posición en el mercado y aprovechar sinergias en tecnología y producción.

El panorama financiero parece sólido, con muchas empresas en el sector, como Donaldson Company y AAF International, reportando crecimiento en la valoración del mercado, atribuido a la creciente conciencia sobre la seguridad en el lugar de trabajo y las regulaciones de salud. Este crecimiento está impactando positivamente en el mercado al estimular inversiones en tecnologías avanzadas de recolección de polvo.

Además, la fase de recuperación posterior a la pandemia está incentivando aún más a los sectores industriales a actualizar los sistemas existentes para cumplir con estándares de emisión más estrictos, consolidando la relevancia de los colectores de polvo en diversas aplicaciones.

Perspectivas futuras

Industrial Dust Collector Market Perspectivas futuras

Se proyecta que el Mercado de Colectores de Polvo Industrial crecerá a una CAGR del 5.32% de 2025 a 2035, impulsado por el aumento de los estándares regulatorios y los avances tecnológicos.

Para 2035, se espera que el mercado sea robusto, impulsado por la innovación y expansiones estratégicas.

Segmentación de mercado

Perspectiva de Uso Final del Mercado de Colectores de Polvo Industrial

  • Aeroespacial
  • Automotriz
  • Trabajo de Metales
  • Trabajo de Madera
  • Textiles

Perspectiva de Tipo de Polvo del Mercado de Colectores de Polvo Industrial

  • Polvo de Madera
  • Polvo de Metal
  • Polvo de Plástico
  • Polvo Químico
  • Polvo Mineral

Perspectiva de Tecnología del Mercado de Colectores de Polvo Industrial

  • Filtro de Bolsa
  • Precipitador Electrostatico
  • Separador Ciclónico
  • Lavador Húmedo
  • Colector de Cartucho

Perspectiva de Aplicación del Mercado de Colectores de Polvo Industrial

  • Manufactura
  • Farmacéutico
  • Procesamiento de Alimentos
  • Construcción
  • Minería

Perspectiva de Tipo de Filtro del Mercado de Colectores de Polvo Industrial

  • Filtro HEPA
  • Filtro de Carbón Activado
  • Pre-Filtro
  • Filtro de Bolsa
  • Filtro de Panel

Alcance del informe

TAMAÑO DEL MERCADO 2024 7419.7 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 7814.45 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 13122.5 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 5.32% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Donaldson Company (EE. UU.), Camfil (SE), Parker Hannifin (EE. UU.), Nederman (SE), Aercology (EE. UU.), Griffin Filters (EE. UU.), Sly Filters (EE. UU.), Dustcontrol (SE), Farr Air Pollution Control (EE. UU.)
Segmentos Cubiertos Aplicación, Tecnología, Uso Final, Tipo de Filtro, Tipo de Polvo
Principales Oportunidades del Mercado Integración de tecnologías de filtración avanzadas para mejorar la eficiencia en el mercado de colectores de polvo industrial.
Dinámicas Clave del Mercado El aumento de las presiones regulatorias impulsa la innovación y la demanda de tecnologías de recolección de polvo industrial eficientes en varios sectores.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de colectores de polvo industrial?

El mercado de colectores de polvo industrial fue valorado en aproximadamente 7419.7 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de colectores de polvo industrial para 2035?

Se espera que el mercado alcance alrededor de 13122.5 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de colectores de polvo industrial durante el período de pronóstico?

La CAGR anticipada para el mercado de colectores de polvo industrial de 2025 a 2035 es del 5.32%.

¿Qué segmentos de aplicación están impulsando el mercado de colectores de polvo industrial?

Los segmentos de aplicación clave incluyen Manufactura, Farmacéutica, Procesamiento de Alimentos, Construcción y Minería, con valoraciones que oscilan entre 800.0 y 2600.0 mil millones de USD.

¿Qué tecnologías son prevalentes en el mercado de colectores de polvo industrial?

El mercado presenta tecnologías como Baghouse, Precipitador Electrostático, Separador de Ciclón, Lavador Húmedo y Colector de Cartucho, con valoraciones de 800.0 a 3922.5 mil millones de USD.

¿Qué sectores de uso final están contribuyendo al mercado de colectores de polvo industrial?

Sectores de uso final como Aeroespacial, Automotriz, Trabajo de Metales, Trabajo de Madera y Textiles están contribuyendo significativamente, con tamaños de mercado entre 741.97 y 5249.37 mil millones de USD.

¿Qué tipos de filtros se utilizan en el mercado de colectores de polvo industrial?

El mercado incluye varios tipos de filtros como HEPA, Carbón Activado, Pre-Filtro, Filtro de Bolsillo y Filtro de Panel, con valoraciones de 925.0 a 6112.5 mil millones de USD.

¿Qué tipos de polvo son recolectados por los colectores de polvo industrial?

Los colectores de polvo industrial gestionan varios tipos de polvo, incluyendo Polvo de Madera, Polvo de Metal, Polvo de Plástico, Polvo Químico y Polvo Mineral, con tamaños de mercado de 1112.0 a 3300.0 mil millones de USD.

¿Quiénes son los actores clave en el mercado de colectores de polvo industrial?

Los actores prominentes en el mercado incluyen Donaldson Company, Camfil, Parker Hannifin, Nederman y Aercology.

¿Cómo se compara el mercado de colectores de polvo industrial entre diferentes segmentos?

El mercado exhibe diversas valoraciones entre segmentos, con la tecnología Baghouse liderando entre 2000.0 y 3500.0 mil millones de USD, mientras que aplicaciones como Manufactura muestran un rango de 1480.0 a 2600.0 mil millones de USD.

Autor
Author Author Profile Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of environmental regulatory databases, industrial hygiene publications, peer-reviewed occupational health journals, and authoritative manufacturing industry sources. Key sources included the US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), National Institute for Occupational Safety and Health (NIOSH), European Agency for Safety and Health at Work (EU-OSHA), European Environment Agency (EEA), Health and Safety Executive UK (HSE), Environment and Climate Change Canada, China's Ministry of Ecology and Environment, and Japan's Ministry of the Environment. Industry-specific sources encompassed the American Conference of Governmental Industrial Hygienists (ACGIH), ASHRAE (American Society of Heating, Refrigerating and Air-Conditioning Engineers), Air & Waste Management Association (A&WMA), Industrial Ventilation Association (IVA), and National Fire Protection Association (NFPA) regarding combustible dust standards. Additional sources included the World Bank Industrial Production Database, International Labour Organization (ILO) statistics, OECD Environmental Data, Eurostat Manufacturing Surveys, US Census Bureau Annual Survey of Manufactures, PubMed/NIH for epidemiological studies on occupational respiratory diseases, and technical whitepapers from leading filtration research institutes. These sources facilitated collection of emission standards compliance data, installation base statistics, retrofit market trends, filter replacement cycles, and regional industrial activity indices.

Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, global product directors, heads of regulatory compliance, and directors of aftermarket services from dust collector OEMs (Donaldson Company, Camfil, Parker Hannifin, Nederman), filtering media producers, and system integrators were examples of supply-side sources. Corporate EHS directors, plant engineers, facilities managers, procurement directors from the automotive, aerospace, and pharmaceutical industries, mining operations managers, and operators of wood processing facilities were among the demand-side sources. In addition to verifying replacement filter demand cycles and validating technology segment performance metrics, primary research also collected information on M&A activities, the adoption of smart dust collection (IoT/AI integration), and total cost of ownership (TCO) dynamics.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (38%), Others (30%)

• By Region: North America (30%), Europe (32%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through equipment revenue mapping and installed base analysis. The methodology included:

• Identification of 60+ key manufacturers and component suppliers across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across baghouse collectors, cartridge collectors, electrostatic precipitators, cyclone separators, wet scrubbers, and ancillary filtration technologies

• Analysis of reported and modeled annual revenues specific to dust collection equipment portfolios, including aftermarket filter sales and replacement parts

• Coverage of manufacturers representing 65-70% of global market share in 2024

• Assessment of filter replacement cycles (bag filters, HEPA cartridges, pleated elements) by industry vertical to estimate recurring revenue streams

• Extrapolation using bottom-up (facility count × equipment ASP by country/sector) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across technology types, end-use industries, and filter media categories

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.