In building Wireless Market (2026 – 2035)

Tamaño del mercado inalámbrico para edificios, participación e informe de investigación por tipo de componente (sistemas de antena distribuida, celdas pequeñas, antena, repetidores, cables), por tecnología (4G/LTE, 5G NR, Wi-Fi 6/6E, Wi-Fi 7), por banda de frecuencia (menos de 1 GHz, 1–6 GHz, más de 6 GHz), por industria de usuario final (comercial, industrial, residencial, seguridad pública y gobierno) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/8999-HCR 200 Pages Ankit Gupta Last Updated: September 15, 2026
In building Wireless Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.00%
Key Players
CommScope
Corning
JMA Wireless
SOLiD
Ericsson
Nokia
Opportunities
  • Wi-Fi 7 and Cellular Convergence Platforms
  • Smart-Building IoT as an Anchor Application
  • Emerging-Market Urbanization and New Construction

In building Wireless Market Resumen del mercado

El mercado inalámbrico en edificios se valoró en 24,10 mil millones de dólares en 2025 y se prevé que alcance los 26,96 mil millones de dólares en 2026, creciendo a 74,77 mil millones de dólares en 2035 a una tasa compuesta anual del 12,00% durante el período previsto (2026-2035). Esta trayectoria refleja la realidad de que aproximadamente el 80% de todo el tráfico de datos móviles ahora se origina o termina dentro de los edificios, pero la cobertura interior sigue siendo el eslabón más débil de las redes de los operadores.[1]. Los mandatos nacionales de implementación de 5G, incluido el marco actualizado para compartir espectro de la FCC y los objetivos de la Década Digital de la UE, están acelerando los flujos de capital hacia el mercado inalámbrico en edificios a medida que los operadores y propietarios buscan cerrar las persistentes brechas de cobertura.[2].

Se está produciendo un cambio tecnológico generacional. Las arquitecturas de repetidores analógicos pasivos instaladas durante la era 3G están dando paso a plataformas digitales definidas por software que convergen celular, Wi-Fi 6E y 5G privado en una única red troncal de fibra. El Departamento de Comercio de EE. UU. asignó más de 1.500 millones de dólares entre 2023 y 2025 a subvenciones para infraestructura de banda ancha que incluyen explícitamente requisitos de conectividad interior para hospitales, centros de tránsito y edificios de seguridad pública.[3]. Esta inyección de capital público está atrayendo inversiones privadas y remodelando el campo competitivo dentro del mercado inalámbrico en edificios.

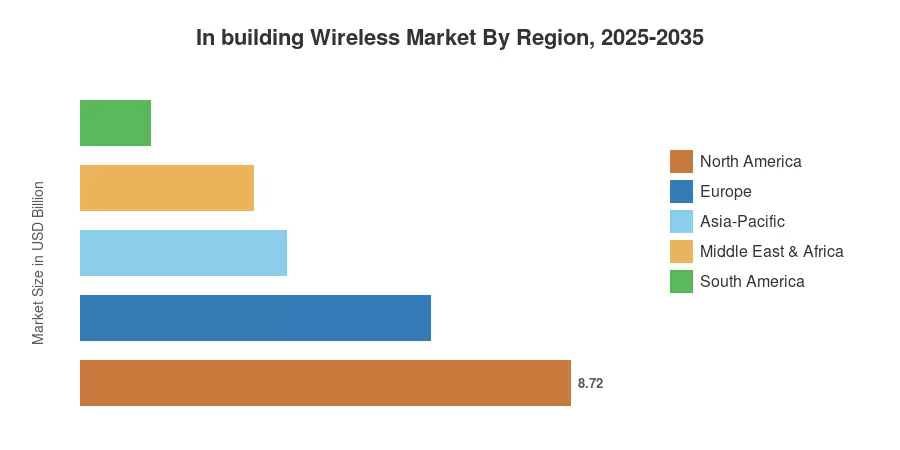
América del Norte siguió siendo la región dominante en 2025 con una participación en los ingresos del 36,2%, sustentada por el despliegue de estadios, aeropuertos y empresas impulsados ​​por operadores en todo Estados Unidos. Asia-Pacífico es la región de más rápido crecimiento, registrando una CAGR proyectada del 15,20% hasta 2035, impulsada por los agresivos programas de construcción inteligente de China y los rápidos despliegues de 5G en interiores en la India. Europa ocupó el segundo lugar con un 25,8%, respaldada por mecanismos de cofinanciación de la UE para hospitales y estaciones de ferrocarril conectados. En la próxima década, el mercado inalámbrico para edificios evolucionará desde un remedio de cobertura de operador hasta una capa de plataforma para IoT, posicionamiento y análisis en tiempo real dentro de entornos construidos.


Conclusiones clave del informe

• Por tipo de componente

  • Los sistemas de antenas distribuidas representaron la mayor participación de componentes en 2025, generando el 40,3% de los ingresos totales del mercado inalámbrico en edificios.
  • Las celdas pequeñas son la categoría de componentes de más rápida expansión y se prevé que crecerán a una tasa compuesta anual del 14,60% hasta 2035 a medida que las empresas adopten arquitecturas de redes privadas.

• Por tecnología

  • La tecnología 4G/LTE dominó las implementaciones en edificios en 2025 con una participación estimada del 59,7% del mercado inalámbrico en edificios.
  • 5G NR está avanzando a una CAGR proyectada del 15,20%, impulsada por la actualización de los operadores de lugares a radios interiores de alta capacidad.

• Por región

  • América del Norte lideró el mercado inalámbrico global en edificios en 2025, con una participación de ingresos del 36,2%.
  • Se prevé que Asia-Pacífico registre la CAGR más rápida del 15,20% hasta 2035, respaldada por mandatos de ciudades inteligentes en China e India.


Tamaño del mercado y pronóstico (2021-2035)

El modelo de dimensionamiento de Market Research Future triangula las divulgaciones de gastos de capital de los operadores, los datos de envío de proveedores y los análisis de permisos de construcción en 45 países. Las cifras históricas (2021-2024) se basan en informes de empresas auditadas, mientras que el período de pronóstico (2026-2035) aplica una regresión del lado de la demanda calibrada según los cronogramas de las subastas de espectro 5G y los inicios de construcción de bienes raíces comerciales.

In building Wireless Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Expansión de banda media y núcleo 5G SA ~2,8% Global Corto plazo (≤2 años) [2]
Códigos de construcción inteligente y mandatos ecológicos ~2,2% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [6]
Reglamento de comunicación de seguridad pública ~1,5% América del Norte, Europa Corto plazo (≤2 años) [7]
Adopción de redes privadas empresariales ~1,8% América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años)
Modelos de infraestructura compartida y de host neutral ~1,4% Global Mediano plazo (2 a 4 años)
Densificación de estadios y grandes espacios ~1,0% América del Norte, Europa Corto plazo (≤2 años)
Planificación y optimización de redes impulsadas por IA ~0,9% Global Largo plazo (≥4 años)


Implementaciones de espectro de banda media y núcleo 5G SA

Entre 2021 y 2025, los operadores móviles de todo el mundo han comprometido más de 120 mil millones de dólares en subastas de espectro de banda media (3,3-4,2 GHz), y los problemas de propagación en interiores en estas frecuencias hacen que la infraestructura de radio dedicada en los edificios sea algo imprescindible, no algo agradable de tener.[2]. El paso de diseños centrales 5G no autónomos a autónomos permite la división de la red, que los propietarios de los edificios monetizan a través de acuerdos de nivel de servicio diferenciales para los inquilinos. La enmienda de la FCC de 2024 a las reglas CBRS eliminó restricciones adicionales a las implementaciones de espectro compartido en interiores, lo que impulsó aún más un auge de instalación empresarial de celdas pequeñas en campus de atención médica y almacenes de logística en los Estados Unidos.[12].


Mandatos de comunicación sobre seguridad pública

En América del Norte y la UE, las normas del código contra incendios actualmente dictan niveles mínimos de señal en el interior de los edificios para los sistemas de radio de primera respuesta. La Sección 510 del Código Internacional contra Incendios y la NFPA 1225 exigen que los edificios de un tamaño determinado tengan sistemas de mejora de señales y que se revisen en el momento de su ocupación.[7]. Sólo en Estados Unidos, aproximadamente 1,2 millonesedificios comercialessiguen sin una cobertura adecuada de seguridad pública, lo que produce un retraso continuo en las instalaciones que alimentan el mercado inalámbrico en edificios año tras año.


Adopción de redes privadas empresariales

Los puertos, las instalaciones de fabricación y los sistemas hospitalarios están construyendo redes 5G privadas para permitir aplicaciones ultraconfiables y de baja latencia, como vehículos guiados autónomos y monitorización quirúrgica remota. A finales de 2024, el régimen de licencias de “Campus 5G” de Alemania había otorgado más de 350 licencias de redes locales, cada una de las cuales incluía equipos de radio internos.. Estos despliegues privados permiten a las instalaciones saltarse los horarios de los operadores y tener control sobre el espectro, la seguridad y la calidad del servicio, y están estimulando la demanda de conjuntos de antenas interiores especializados y puertas de enlace de computación de borde.


Modelos de infraestructura compartida de host neutral

Las plataformas de host neutral permiten que numerosos operadores compartan sistemas internos, lo que lleva a reducciones en los costos por operador de hasta un 40 % según los puntos de referencia de la industria.. Este modelo es atractivo para los propietarios de bienes raíces, como aeropuertos, centros comerciales y torres de oficinas con múltiples inquilinos, porque convierte la infraestructura de conectividad en un servicio proporcionado por los propietarios. La estrategia está ganando terreno en el mercado inalámbrico dentro de edificios, ya que los operadores están bajo presión de margen y buscan vías de expansión de cobertura con poco OPEX, particularmente en mercados de nivel medio donde la economía del operador único no respalda la construcción en solitario.


Análisis de impacto de restricciones

Restricción ~% Arrastre en CAGR Relevancia geográfica Cronología del impacto Árbitro
Altos costos iniciales de implementación ~–1,6% Global Corto plazo (≤2 años)
Coordinación compleja de múltiples partes interesadas ~–1,2% Global Mediano plazo (2 a 4 años)
Interferencia de RF en entornos densos ~–0,8% Mercados urbanos Largo plazo (≥4 años) [15]
Fragmentación de permisos y códigos de construcción ~–0,7% Europa, Sudamérica Mediano plazo (2 a 4 años) [16]
Ciclos de reducción de CAPEX de transportistas ~–0,5% América del Norte, Europa Corto plazo (≤2 años) [17]


Altos costos iniciales de implementación

La colocación de una antena distribuida a gran escala en una propiedad comercial de 500.000 pies cuadrados puede costar entre 1,5 millones de dólares y 4 millones de dólares, dependiendo de los materiales de construcción del edificio y la cantidad de frecuencias portadoras admitidas.. La modernización de estructuras antiguas de hormigón y acero implica costes adicionales de estudio estructural y cableado. Si bien los modelos de host neutral ayudan a compensar parte del gasto, para muchos propietarios de propiedades del mercado medio, la inversión de capital sigue siendo costosa, lo que lleva al retraso o la reducción del alcance de proyectos que de otro modo contribuirían a la expansión del mercado inalámbrico en edificios.


Coordinación compleja de múltiples partes interesadas

Un proyecto inalámbrico en un edificio normalmente requiere coordinación entre el propietario del edificio, uno o más operadores móviles, el integrador del sistema, el proveedor de equipos y, a menudo, una autoridad de seguridad pública que tenga jurisdicción. Este proceso de negociación multipartita puede ampliar los plazos del proyecto de seis meses a más de dieciocho meses, especialmente cuando se estancan el aprovisionamiento de backhaul de los operadores y las negociaciones de arrendamiento con los propietarios.. La carga de coordinación es un punto de fricción bien documentado en el mercado inalámbrico para edificios y afecta de manera desproporcionada a los lugares de nivel medio donde ninguna parte interesada tiene el incentivo financiero para impulsar el proyecto unilateralmente.


In building Wireless Market Oportunidades

Wi-Fi 7 y plataformas de convergencia celular

La llegada de Wi-Fi 7 (IEEE 802.11be) introduce operación multienlace y canales de 320 MHz que rivalizan con el rendimiento privado de 5G, creando una apertura para plataformas convergentes que gestionan ambos protocolos a través de un controlador unificado. Los proveedores de equipos que ofrecen hardware celular y Wi-Fi integrado en una única red troncal de fibra óptica están posicionados para captar desarrollos comerciales totalmente nuevos que requieren una inversión en infraestructura en lugar de dos.

IoT de construcción inteligente como aplicación ancla

La conectividad interior ya no se trata sólo de barras de voz y datos. Las plataformas de gestión de edificios ahora dirigen la telemetría HVAC, la detección de ocupación y las transmisiones de gemelos digitales a través de la misma capa de radio interna que sirve a los teléfonos inteligentes. Se proyecta que el sector global de automatización de edificios inteligentes superará los 130 mil millones de dólares para 2030, y cada implementación con gran densidad de sensores requiere una conexión inalámbrica interior confiable y de baja latencia, un viento de cola que extiende el alcance direccionable del mercado inalámbrico en edificios más allá de la economía tradicional de los operadores.[6].

Urbanización de mercados emergentes y nuevas construcciones

La rápida urbanización en el sudeste asiático, Medio Oriente y África subsahariana está produciendo millones de metros cuadrados de nuevo espacio comercial anualmente. Estos edificios totalmente nuevos pueden integrar sistemas internos en la etapa de construcción, a un costo aproximadamente un 30% menor que las modernizaciones, lo que los convierte en atractivos primeros usuarios.

Monetización de datos mediante análisis de ubicaciones interiores

La infraestructura de radio interna genera datos granulares sobre el tráfico peatonal y la densidad de dispositivos que los minoristas, aeropuertos y campus de atención médica pueden monetizar para orientación, publicidad dirigida y optimización operativa. Los ingresos por análisis de ubicación están creciendo a más del 20% anualmente, y la incorporación de capacidades de posicionamiento en DAS y redes de celdas pequeñas crea un flujo de ingresos recurrente que mejora el cálculo del retorno de la inversión (ROI) para los propietarios que invierten en el mercado inalámbrico en edificios.

Modelos de conectividad gestionada y como servicio

Un cambio de modelos de gasto de capital a modelos de gasto operativo está reduciendo la barrera de entrada para los propietarios de edificios. Los proveedores de servicios administrados ahora ofrecen conectividad interna como suscripción mensual, equipos combinados, monitoreo y actualizaciones de software. Este enfoque resuena particularmente en los segmentos de hotelería y coworking, donde los inquilinos rotan con frecuencia y la flexibilidad de la infraestructura importa más que la propiedad.


In building Wireless Market Perspectivas futuras

Automatización de redes impulsada por IA y edificios con optimización automática

Los algoritmos de aprendizaje automático gestionarán cada vez más la planificación de RF, la mitigación de interferencias y la asignación de capacidad dentro de los edificios sin intervención humana. Un informe de mercado reciente proyecta que para 2030, el 60% de las redes interiores de grandes empresas incorporarán optimización de IA de circuito cerrado, lo que reducirá los costos operativos hasta en un 25%.. Este cambio del diseño de RF estático a un ajuste continuo basado en datos aumenta el rendimiento del sistema y al mismo tiempo reduce la mano de obra especializada que actualmente limita la implementación rápida.

Open-RAN y arquitecturas interiores desagregadas

Los grupos de trabajo específicos para interiores de la Alianza O-RAN están desarrollando interfaces DAS y de celda pequeña interoperables que desacoplan el hardware del software, rompiendo la dependencia del proveedor. Operadores como Rakuten, Dish Network y 1&1 se han comprometido con los principios de Open-RAN y sus estrategias en interiores presionarán a los operadores tradicionales para que abran sus plataformas. A principios de la década de 2030, las pilas de radio desagregadas en los edificios podrían reducir los costos de los equipos entre un 20% y un 30% y brindar a los propietarios de los edificios una mayor flexibilidad para intercambiar componentes sin reemplazar el sistema completo.[18].

Implementaciones de eficiencia energética y alineadas con ESG

La sostenibilidad se está convirtiendo en un criterio de contratación para el mercado inalámbrico en edificios. Las unidades de radio de próxima generación consumen hasta un 40% menos de energía por gigabit que las cabeceras DAS heredadas, y los proveedores de equipos están comenzando a publicar información sobre la huella de carbono a nivel de producto alineada con las directrices de SBTi.[19]. La revisión de la Directiva de Eficiencia Energética de la UE, vigente en 2025-2026, impone puntos de referencia de rendimiento energético en los sistemas técnicos de los edificios, incluida la infraestructura de telecomunicaciones, incentivando los diseños de bajo consumo de energía.

Convergencia con el posicionamiento en interiores y los ecosistemas gemelos digitales

El posicionamiento interior de alta precisión (precisión submétrica) habilitado por señales de referencia de posicionamiento 5G NR y la integración de banda ultraancha está transformando las redes inalámbricas internas de tuberías de conectividad en plataformas de inteligencia espacial. Los aeropuertos, centros logísticos y hospitales están superponiendo aplicaciones de seguimiento de activos, orientación y análisis de multitudes sobre la misma infraestructura de radio. La AIE estima que la gestión de edificios mediante gemelos digitales podría reducir el consumo de energía de los edificios comerciales entre un 10% y un 15% para 2035, creando un vínculo directo entre la inversión en conectividad interior y los resultados de sostenibilidad.[20].


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 36,2% de participación (2025) Mandatos de seguridad pública, densificación de operadores, conectividad de estadios
Europa USD 6.22 Billion (2025) Década Digital de la UE, códigos de construcción ecológica, conectividad ferroviaria
Asia-Pacífico 15,20% CAGR (2026-2035) Desarrollo de 5G, programas de ciudades inteligentes, nuevas construcciones comerciales
Sudamerica 5,2% de participación (2025) Ampliación de la red de transportistas y modernización de aeropuertos.
Medio Oriente y África 12,80% CAGR (2026-2035) Desarrollos de megaproyectos, infraestructura turística.
Total USD 24.10 Billion (2025) —

El mercado inalámbrico para edificios abarca cinco regiones principales con distintos impulsores de demanda, marcos regulatorios y niveles de madurez. América del Norte lidera la base desplegada y la complejidad promedio del sistema, mientras que Asia-Pacífico está cerrando la brecha a un ritmo acelerado.


América del norte

País Métrica clave Controlador clave
Estados Unidos 78,5% de la participación regional Mandatos de la FCC, 5G privado empresarial
Canadá CAGR 11.40% Mejoras en el tránsito y la atención médica
México USD 0.52 Billion (2025) Ampliación de aeropuertos y centros comerciales


Estados Unidos domina el mercado inalámbrico en edificios de América del Norte, impulsado por estrictos requisitos de cumplimiento de la Sección 510 de la IFC y una agresiva densificación de operadores en áreas metropolitanas de Nivel 1. El gobierno federal de Canadá destinó 800 millones de dólares canadienses a la banda ancha rural e interior en el marco de su Fondo Universal de Banda Ancha, mientras que el grupo Aeropuertos del Sureste de México inició la modernización del DAS en 12 terminales aeroportuarias en 2024.[7] [12].

Europa

País Métrica clave Controlador clave
Alemania 22,4% de la cuota regional Licencias 5G Campus, Industria 4.0
Reino Unido CAGR 11.80% Ampliación de la Red Rural Compartida en el interior
Francia USD 0.89 Billion (2025) Conectividad de tránsito del Grand Paris Express
Italia CAGR 10.90% Actualizaciones del sector hotelero
España 8,1% de la cuota regional Lugares de turismo inteligente
Países nórdicos USD 0.58 Billion (2025) Digitalización sanitaria
Rusia CAGR 9.20% Metro y construcciones comerciales.
Resto de Europa 11,3% de la participación regional Modernización comercial mixta


El marco de licencias de campus 5G de Alemania lo ha convertido en el líder del mercado inalámbrico en edificios en Europa, con más de 350 permisos de redes privadas activos a finales de 2024 concentrados en los sectores de automoción y logística. La Ley de Seguridad de la Construcción del Reino Unido introdujo disposiciones de conectividad para estructuras de gran altura, mientras que el Grand Paris Express de Francia (un proyecto de transporte de 36 mil millones de euros) incluye requisitos integrados de cobertura inalámbrica dentro del túnel y en la estación.[16].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 38,2% de la participación regional Mandatos de construcción inteligente, CAPEX del operador
India CAGR 16.50% Implementación de 5G en interiores y construcción comercial
Japón USD 0.92 Billion (2025) Conectividad de lugares para eventos, estaciones de tren.
Corea del Sur 14,8% de la cuota regional KT y SKT 5G para interiores
ASEAN CAGR 15.80% Crecimiento del aeropuerto y la hostelería
Resto de Asia-Pacífico 7,5% de la participación regional Demanda empresarial mixta


El Ministerio de Industria y Tecnología de la Información de China exigió cobertura 5G en interiores en todos los edificios comerciales de Grado A recién construidos a partir de 2024, creando un piso de demanda estructural que sustenta el mercado inalámbrico en edificios en toda la región. Reliance Jio y Bharti Airtel de la India comprometieron cada uno más de 2 mil millones de dólares para infraestructura 5G en interiores hasta 2027, mientras que Japón invirtió fuertemente en conectividad de sedes antes de los eventos deportivos internacionales y la Expo 2025 de Osaka..

Sudamerica

País Métrica clave Controlador clave
Brasil 62,0% de la participación regional Ampliación aeroportuaria y comercial
Argentina CAGR 11.50% Modernización comercial urbana
Resto de Sudamérica USD 0.18 Billion (2025) Minería y hotelería


Brasil ancla la demanda de América del Sur mediante la modernización de sus 35 principales terminales aeroportuarias y el rápido desarrollo de centros comerciales en São Paulo, Río de Janeiro y metros secundarios. La presión regulatoria de ANATEL para garantizar la calidad de las llamadas de emergencia en interiores está empujando a los propietarios de edificios hacia soluciones profesionales en lugar de repetidores de consumo[16].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 31,5% de la participación regional NEOM, gigaproyectos
Emiratos Árabes Unidos CAGR 13.40% Programas de ciudades inteligentes, lugares turísticos
Sudáfrica USD 0.19 Billion (2025) Actualizaciones de bienes raíces comerciales
Egipto CAGR 12.10% Nueva capital administrativa
Resto de MEA 22,0% de la participación regional Infraestructura mixta


Los gigaproyectos Visión 2030 de Arabia Saudita, incluidos NEOM, The Red Sea y Diriyah Gate, especifican cada uno una infraestructura inalámbrica interior totalmente integrada desde la fase de diseño, respaldando el mercado inalámbrico en edificios a través de una construcción masiva totalmente nueva. La iniciativa Smart Dubai de los Emiratos Árabes Unidos exige cobertura interior de alta densidad en todas las propiedades gubernamentales y comerciales, y la Nueva Capital Administrativa de Egipto incluye más de 20 millones de metros cuadrados de espacio de oficinas listo para la conectividad.[3].


In building Wireless Market By Region, 2025-2035

In building Wireless Market Segmentación de mercado

Por tipo de componente

Segmento Métrica clave Impulsor de la demanda primaria
Sistemas de antena distribuida 40,3% de participación (2025) Implementaciones de lugares heredados, mandatos de seguridad pública
Células pequeñas CAGR 14.60% Redes empresariales privadas 5G
Antena USD 3.37 Billion (2025) Actualización de infraestructura pasiva
Repetidores 8,9% de participación (2025) Ampliación de cobertura PyMEs y residenciales
cables CAGR 10.20% Actualizaciones de fibra a la antena


El mercado inalámbrico en edificios sigue anclado en los sistemas de antenas distribuidas, que prestan servicios en lugares de gran presencia, como aeropuertos, centros de convenciones y campus de hospitales, donde la cobertura de múltiples operadores y múltiples bandas no es negociable. Las instalaciones de DAS tienden a requerir mucho capital, pero ofrecen la propagación interior más amplia, lo que las convierte en la opción predeterminada para lugares que superan los 200.000 pies cuadrados. Los mandatos de señales de seguridad pública refuerzan este dominio porque el cumplimiento del código de incendios generalmente requiere un sistema de grado DAS en lugar de una superposición de celdas pequeñas.

Las celdas pequeñas representan el segmento de componentes de más rápido crecimiento en el mercado inalámbrico en edificios, impulsado por implementaciones empresariales privadas de 5G que exigen un acceso de radio denso y de baja latencia en plantas de fabricación, almacenes e instalaciones de atención médica. A diferencia de DAS, las celdas pequeñas funcionan como estaciones base autónomas con inteligencia de retorno integrada, lo que las hace más fáciles de implementar en configuraciones modulares. Su costo unitario ha disminuido aproximadamente un 15 % entre 2022 y 2025, lo que ha acelerado aún más la adopción entre las medianas empresas.

Por tecnología

Segmento Métrica clave Impulsor de la demanda primaria
4G/LTE 59,7% de participación (2025) Titularidad de la base instalada, amplio soporte para dispositivos
5G NR CAGR 15.20% Densificación de operadores, casos de uso de URLLC
Wifi 6/6E USD 4.15 Billion (2025) Convergencia LAN empresarial
Wifi 7 CAGR 18.50% Operación multienlace, campus totalmente nuevos


4G/LTE conserva la mayor participación de tecnología porque la base global instalada de sistemas internos fue abastecida abrumadoramente para bandas LTE, y la mayor parte del tráfico de los operadores todavía se ejecuta en núcleos 4G incluso donde existe una superposición de 5G. La economía de eliminar y reemplazar favorece las actualizaciones incrementales (añadir un cabezal de radio 5G a un DAS existente en lugar de construir uno nuevo), lo que sostiene la participación de LTE hasta mediados de la década.

5G NR es el segmento tecnológico de más rápido crecimiento, impulsado por los despliegues de operadores 5G SA que desbloquean la división de la red, la comunicación ultraconfiable de baja latencia y el posicionamiento mejorado dentro de los edificios. Los propietarios de lugares que albergan eventos de alta densidad (campos deportivos, salas de exposiciones, centros de transporte) están dando prioridad a las actualizaciones 5G para satisfacer las expectativas de los usuarios en cuanto a rendimiento multigigabit en dispositivos personales.

Por banda de frecuencia

Segmento Métrica clave Impulsor de la demanda primaria
1–6 GHz (banda media) 62,1% de participación (2025) Cobertura interior de banda C 5G
Menos de 1 GHz (banda baja) USD 3.62 Billion (2025) Penetración de edificios, retorno de IoT
Más de 6 GHz (mmWave/banda alta) CAGR 15.30% Implementaciones en lugares de capacidad ultraalta


El segmento de 1 a 6 GHz (banda media) lidera el mercado con una participación dominante del 62,1 % en 2025, impulsado en gran medida por los despliegues de operadores de espectro de banda C 5G para equilibrar los amplios requisitos de cobertura interior con capacidad de datos de alta velocidad. Mientras tanto, el segmento de más de 6 GHz (mmWave/High-Band) representa la banda de frecuencia de más rápido crecimiento, proyectando una CAGR líder en el mercado del 15,30%, impulsada por la creciente demanda de soluciones de ondas milimétricas de capacidad ultra alta en lugares de alta densidad, estadios y entornos empresariales especializados.

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Comercial 47,9% de participación (2025) Conectividad para oficinas, comercios y hostelería
Industrial CAGR 14.10% Industria 4.0, 5G privado en fábricas
Residencial USD 3.13 Billion (2025) Ampliación de cobertura de unidades de viviendas múltiples
Seguridad Pública y Gobierno 9,4% de participación (2025) Mandatos de código de incendio, comunicaciones de misión crítica


El segmento comercial lidera el mercado inalámbrico dentro de edificios por industria de usuarios finales con una participación dominante del 47,9 % en 2025, impulsado por la creciente demanda de inquilinos y clientes de conectividad celular perfecta en espacios de oficinas empresariales, complejos comerciales y lugares de hostelería. Mientras tanto, el segmento industrial representa el sector de usuarios finales de más rápido crecimiento, proyectando una CAGR líder en el mercado del 14,10%, impulsada por el rápido despliegue de la automatización de la Industria 4.0, los protocolos de fabricación inteligentes y las redes privadas 5G dedicadas en las fábricas y los centros logísticos.


Evaluación comparativa competitiva

El mercado inalámbrico para interiores muestra una concentración media: los cinco principales proveedores capturan aproximadamente entre el 48% y el 55% de los ingresos globales. La fragmentación aumenta fuera de América del Norte, donde los integradores regionales y los fabricantes de antenas locales tienen una participación significativa en Asia-Pacífico y Medio Oriente. La consolidación de proveedores se ha acelerado desde 2023 a medida que los principales actores buscan carteras de extremo a extremo que abarcan hardware de antena, transporte digital, gestión basada en la nube y servicios profesionales..

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
CommScope ~10–14% ERA digital DAS, fibra hasta la antena, celdas pequeñas OneCell Líder completo en conectividad de espacios
Corning ~8–12% Evolv óptico DAS, celdas pequeñas SpiderCloud Arquitectura interior nativa de fibra
JMA Inalámbrico ~5–8% TEKO distribuyó plataforma masiva MIMO y XRAN Pionero en interiores con Open-RAN
Sólido ~4–7% ALLIANCE digital DAS, plataforma de host neutral Infraestructura compartida multioperador
Ericson ~5–8% Radio Dot System, celdas pequeñas 5G para interiores Integración del ecosistema de operadores
nokia ~4–7% Celdas pequeñas interiores, Modular Privado Inalámbrico Soluciones de redes privadas y campus
Comba Telecom ~3–5% DAS multibanda, sistemas de distribución de fibra. Alcance competitivo en costos en Asia-Pacífico
Dalí inalámbrico ~2–4% DAS digitales, repetidores multibanda Distribución de señales definida por software
Cel-Fi (Nextividad) ~2–4% Amplificadores de señal inteligentes, sistema de celda pequeña QUATRA Cobertura pymes y residencial
Soluciones electrónicas avanzadas de Cobham ~2-3% DAS de seguridad pública, amplificadores bidireccionales Enfoque de comunicación de primeros auxilios


Noticias y desarrollos recientes

  • CommScope (febrero de 2024): amplió su ecosistema ERA® Digital DAS mediante la introducción de unidades de expansión óptica de alta capacidad, lo que permite a las empresas simplificar el transporte de señal de banda C 5G en interiores y, al mismo tiempo, reducir el espacio de la cabecera y el consumo de energía en lugares grandes.
  • Ericsson (febrero de 2024): presentó su paquete de software de ubicación de precisión 5G para interiores integrado en Ericsson Radio Dot System, que permite el posicionamiento en interiores por debajo del metro junto con conectividad 5G multiportadora para aplicaciones empresariales de gemelos digitales.
  • FCC (septiembre de 2024): Emitió la Orden DA 24-892 de la Oficina de Cumplimiento que pone fin a las investigaciones sobre la ciberseguridad de los operadores y las prácticas de protección de datos de los proveedores de la nube, reforzando los estándares de cumplimiento de datos en toda la infraestructura de comunicaciones.


  • SOLiD (agosto de 2023): abrió un centro de soporte e ingeniería en América del Norte en Dallas, Texas, para acelerar las implementaciones de DAS para los sectores de atención médica y hotelería [Ref: Comunicado de prensa de SOLiD].


In building Wireless Market Alcance del informe

Parámetro Detalle
Alcance del mercado Mercado global inalámbrico para edificios: hardware, software y servicios
Período de estudio 2021-2035
Ventana CAGR 2026-2035 (12,00%)
Año base 2025 (USD 24.10 Billion)
Punto final de pronóstico 2035 (USD 74.77 Billion)
Segmento de más rápido crecimiento 5G NR (por tecnología); Células pequeñas (por componente); Asia-Pacífico (por región)
Empresas perfiladas CommScope, Corning, JMA Wireless, SOLiD, Ericsson, Nokia, Comba Telecom, Dali Wireless, Cel-Fi, Cobham
Moneda de valoración USD Billion


Preguntas frecuentes

How does building construction material affect In-building Wireless Market system selection?
Dense materials like low-emissivity glass and reinforced concrete attenuate RF signals by 20–35 dB, often requiring active DAS or small cells rather than passive repeaters. System designers conduct site-specific RF surveys to match equipment to the building envelope .
What ROI timeline should property owners expect from an In-building Wireless Market investment?
Most commercial deployments achieve payback within 3–5 years through tenant retention premiums, carrier lease revenue, and reduced churn. Neutral-host configurations shorten payback by splitting costs across multiple operators .
How does the In-building Wireless Market address spectrum-licensing complexity for private networks?
Shared-spectrum frameworks like CBRS in the U.S. and local licensing in Germany allow enterprises to deploy indoor 5G without traditional carrier agreements. These regulatory models have simplified procurement significantly since 2023 [12].
What role does fiber-optic cabling play in modern in-building deployments?
Fiber serves as the backbone transport layer connecting headend equipment to remote radio units across floors. Single-mode fiber future-proofs installations for bandwidth growth beyond current 5G capacity requirements [Ref: Corning 2024].
How do building owners manage ongoing maintenance and software updates for In-building Wireless Market infrastructure?
Managed-service contracts that bundle monitoring, patching, and hardware refresh are now the norm for 60% of new installations. These OPEX models shift lifecycle risk from the building owner to the service provider .
What cybersecurity considerations apply to in-building wireless networks?
Indoor networks carry enterprise and tenant data, making them targets for rogue access points and man-in-the-middle attacks. Zero-trust segmentation and encrypted backhaul are becoming standard design requirements in the In-building Wireless Market [15].
Can existing 4G DAS infrastructure be upgraded to support 5G without full replacement?
Many digital DAS platforms support software-activated 5G overlays by adding new remote radio heads to existing fiber runs. Full replacement is typically needed only for legacy analog systems installed before 2018 [18].    
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, standards development organizations, peer-reviewed telecommunications journals, and authoritative ICT industry databases. Key sources included the US Federal Communications Commission (FCC), UK Office of Communications (Ofcom), European Telecommunications Standards Institute (ETSI), 3rd Generation Partnership Project (3GPP), Telecommunications Industry Association (TIA), Institute of Electrical and Electronics Engineers (IEEE), Building Industry Consulting Service International (BICSI), Wireless Infrastructure Association (WIA), OnGo Alliance (CBRS), Small Cell Forum, HetNet Forum, Global mobile Suppliers Association (GSA), Cisco Visual Networking Index, Ericsson Mobility Report, CTIA Wireless Industry Association, OECD Communications Statistics, World Bank ICT indicators, International Telecommunication Union (ITU) databases, National Telecommunications and Information Administration (NTIA), and national telecom regulatory authority reports from key 5G deployment markets. These sources were used to collect spectrum allocation data, infrastructure deployment permits, DAS (Distributed Antenna Systems) regulation mandates, small cell siting policies, enterprise mobility statistics, and regulatory frameworks governing indoor wireless coverage across commercial, industrial, and public safety verticals.


Primary Research

As part of the primary research process, interviews were conducted with stakeholders from both the supply-side and the demand-side in order to acquire qualitative and quantitative perspectives. The supply-side sources consisted of vice presidents of wireless infrastructure, heads of DAS product lines, general managers of small cell divisions, CBRS solution architects, and business development directors from distributed antenna system vendors, small cell manufacturers, neutral host operators, and structured cabling original equipment manufacturers. The demand-side sources included chief technology officers and vice presidents of network engineering coming from mobile network operators (MNOs), wireless infrastructure procurement leads coming from commercial real estate investment trusts (REITs), chief information officers coming from healthcare and hospitality businesses, facilities management directors coming from smart buildings, and public safety communication managers coming from government agencies. Through primary research, we were able to evaluate the timetables for technological adoption, prove the sustainability of the neutral host business model, and obtain insights on private 5G network deployments, cabling infrastructure requirements, and venue partnership frameworks.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (30%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through infrastructure deployment mapping and equipment revenue analysis. The methodology included:

• Identification of 35+ key infrastructure vendors and system integrators across North America, Europe, Asia-Pacific, and Middle East & Africa

• Product mapping across distributed antenna systems (active/passive DAS), small cells/femtocells, repeaters and signal boosters, 5G NR indoor radios, structured cabling assemblies, and headend equipment

• Analysis of reported and modeled annual revenues specific to in-building wireless portfolios, including both hardware sales and managed services contracts

• Coverage of manufacturers and neutral host operators representing 65-70% of global market share in 2024

• Extrapolation using bottom-up (square footage covered × deployment density × ASP by venue type) and top-down (carrier capex allocation and enterprise IT spend validation) approaches to derive segment-specific valuations across commercial offices, healthcare facilities, hospitality venues, transportation hubs, industrial manufacturing, and educational campuses

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















