Horticulture Lighting Market (2026 – 2035)

Tamaño del mercado de iluminación para horticultura, participación e informe de investigación por tecnología de iluminación (LED, HID, fluorescente, plasma, otros), por oferta (hardware, software y servicios), por tipo de instalación (nuevas construcciones, modernización), por cultivo (tomates y pimientos, verduras de hoja verde, bayas, flores, cannabis, otros), por aplicación (invernaderos, granjas verticales, otros) y por región (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África) – Previsión de la industria hasta 2035.
ID: MRFR/SEM/6369-CR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Horticulture Lighting Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.2%
2025 Market SizeUSD 10.46 Billion
2035 Market SizeUSD 30.52 Billion
Key Players
Signify N.V.
Fluence by OSRAM
Gavita
Samsung Electronics
Current
Heliospectra AB
Opportunities
  • Lighting-as-a-Service Business Models
  • Emerging-Market Greenhouse Expansion
  • Spectral-Data Monetization

Horticulture Lighting Market Summary

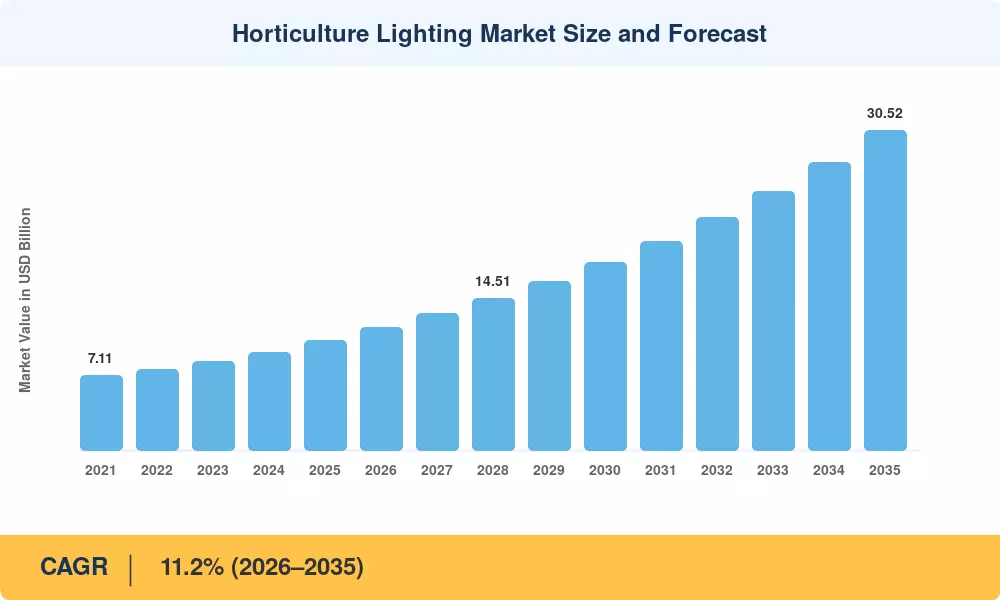
Se estima que el mercado mundial de iluminación para horticultura alcanzó los 10,46 mil millones de dólares en 2025, se prevé que alcance los 11,74 mil millones de dólares en 2026 y que crezca a 30,52 mil millones de dólares en 2035 con una tasa compuesta anual del 11,2% durante el período de previsión 2026-2035. Dos catalizadores están acelerando esta trayectoria: la ola de legalización del cannabis en los estados de América del Norte (que ahora abarca más de 40 jurisdicciones estadounidenses con programas regulados para el uso de adultos) y el paquete legislativo Fit-for-55 de la Unión Europea, que exige agresivas modernizaciones de eficiencia energética en toda la agricultura comercial.[2]. Juntas, estas fuerzas políticas están atrayendo capital hacia sistemas de iluminación avanzados a un ritmo que la industria rara vez ha presenciado.

La columna vertebral tecnológica del mercado de iluminación para horticultura se está alejando decisivamente de las tradicionales luminarias de descarga de alta intensidad (HID) hacia plataformas LED ajustadas con precisión.Samsungy LG Innotek han aumentado la producción de obleas de semiconductores hasta un punto en el que los precios de los accesorios cayeron aproximadamente entre un 15% y un 20% entre 2024 y 2025, lo que redujo el costo total de propiedad para los productores comerciales.[3]. La mercantilización del hardware, a su vez, está empujando a los proveedores hacia el análisis espectral basado en la nube y modelos de iluminación como servicio por suscripción, un pivote estratégico que refleja tendencias más amplias de la economía de plataformas en toda la tecnología industrial.

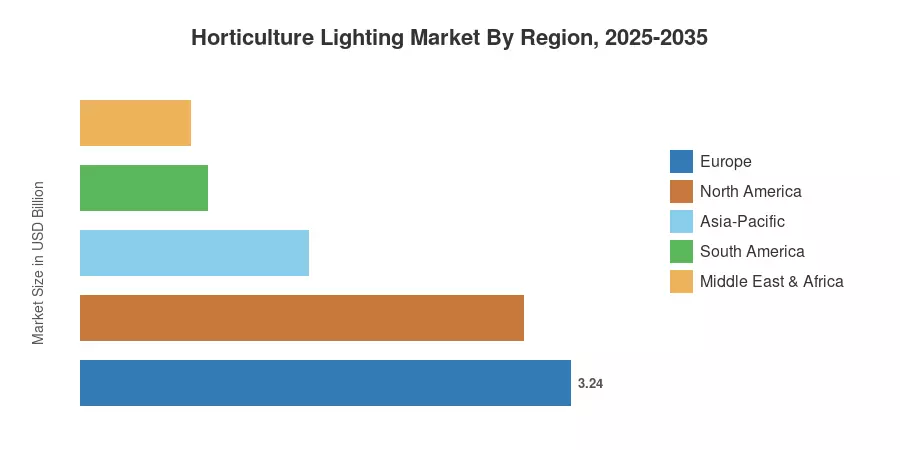
Europa sigue siendo la región dominante, y representará aproximadamente el 31 % de los ingresos globales del mercado de iluminación hortícola en 2025, respaldado por la innovación holandesa en invernaderos y la inversión en granjas verticales escandinavas.[4]. Asia-Pacífico es la región de más rápido crecimiento, con una tasa compuesta anual proyectada del 14,4%, impulsada por mandatos de seguridad alimentaria urbana en las megaciudades chinas y japonesas. América del Norte ocupa la segunda proporción más grande con aproximadamente el 28%, impulsada por la construcción de infraestructura de cultivo de cannabis. La próxima década dependerá de si la inteligencia espectral impulsada por software puede desbloquear mejoras de rendimiento lo suficientemente grandes como para justificar precios superiores a medida que el hardware LED se acerca al estatus de producto básico.


Conclusiones clave del informe

• Por tecnología

  • Los sistemas LED representaron aproximadamente el 81 % del mercado de iluminación para horticultura en 2025, lo que refuerza su posición como elemento predeterminado en todas las operaciones de cultivo comercial.
  • Se proyecta que el plasma y las fuentes de luz alternativas se expandirán a una tasa compuesta anual del 13,4% hasta 2035, impulsadas por entornos de investigación que requieren una producción de espectro continuo.

• Ofreciendo

  • Los ingresos por hardware representaron aproximadamente el 67% del mercado de iluminación para horticultura en 2025, aunque el software y los servicios están ganando participación a una tasa compuesta anual del 13,4%.Por instalación
  • Se pronostica que las instalaciones de modernización crecerán a una tasa compuesta anual del 14,4% a medida que los productores reemplacen los sistemas HID obsoletos bajo mandatos de eficiencia energética.

• Por región

  • Europa tenía una participación del 31% en el mercado de iluminación para horticultura en 2025, liderada por los Países Bajos, Alemania y los países nórdicos.
  • Se prevé que Asia-Pacífico registre una CAGR del 14,4%, la más rápida entre todas las regiones.
  • América del Norte aportó aproximadamente 2,93 mil millones de dólares en ingresos en 2025.


Tamaño y pronóstico del mercado de iluminación para horticultura (2021-2035)

Las estimaciones de Market Research Future combinan datos primarios del lado de la oferta (registros de envíos de fabricantes, encuestas de canales) con validación del lado de la demanda (divulgaciones de CapEx de los productores, bases de datos de reembolsos de servicios públicos). Las cifras históricas se concilian con los códigos comerciales aduaneros y los índices de producción de semiconductores, mientras que el pronóstico aplica una construcción ascendente en seis dimensiones de segmentación calibradas según los cronogramas de las políticas regionales.
Horticulture Lighting Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Expansión de la legalización del cannabis 18-22% América del norte Corto plazo (≤2 años) [5]
Mandatos de modernización de la UE Fit-for-55 15-18% Europa Mediano plazo (2 a 4 años) [2]
Políticas urbanas de seguridad alimentaria en Asia 14-17% Asia-Pacífico Mediano plazo (2 a 4 años)
Reducciones de costos de semiconductores LED 12-15% Global Corto plazo (≤2 años) [3]
Adopción de análisis espectral basado en la nube 10-13% América del Norte, Europa Largo plazo (≥4 años) [7]
Financiamiento de bonos verdes ESG para modernizaciones 8-11% Global Mediano plazo (2 a 4 años) [8]
Tuberías de puesta en marcha de granjas verticales 7-10% Asia-Pacífico, Europa Largo plazo (≥4 años) [9]


Legalización del cannabis y agricultura en ambientes controlados

Con más de 120 millones de pies cuadrados de dosel permitido, la industria del cannabis en América del Norte ha pasado de un período rápido de concesión de licencias totalmente nuevas a un énfasis en la eficiencia operativa y la optimización del rendimiento. Aunque el crecimiento continúa en los mercados estatales en desarrollo, el principal factor que impulsa la demanda de iluminación es ahora la modernización de las instalaciones existentes con matrices de LED de alta eficiencia y espectro sintonizable en lugar de la activación de nuevas licencias. Debido a la consolidación de la industria, las métricas de rendimiento por vatio y el costo total de propiedad se están convirtiendo en factores más importantes en las decisiones de adquisiciones que el gasto de capital inicial para construir nuevas instalaciones.


Mandatos europeos de eficiencia energética

Los operadores de invernaderos ahora tienen que lidiar con un entorno de cumplimiento mucho más estricto después de que se enmendó la Ley Europea del Clima en abril de 2026, codificando un objetivo legalmente obligatorio de reducción de emisiones netas del 90% para 2040. Los operadores en los Países Bajos y España, que producen más del 40% de los productos hortícolas de Europa, están pasando de programas opcionales de eficiencia energética a amplias y requeridas adaptaciones de LED. Estas empresas están dando prioridad a sistemas de iluminación que proporcionen ahorros de energía mensurables y sean compatibles con los requisitos de informes climáticos a largo plazo requeridos por las políticas industriales y agrícolas actualizadas de la UE, gracias a la financiación específica de Horizonte Europa.


Mandatos asiáticos de seguridad alimentaria urbana

El 14.º Plan Quinquenal de China destinó 80.000 millones de CNY a infraestructuras de agricultura inteligente, y los proyectos piloto de agricultura bajo techo en Shenzhen, Shanghai y Beijing recibieron subsidios municipales específicos parailuminación LEDinstalaciones. El Ministerio de Agricultura de Japón informó que la superficie cultivada para plantas creció un 22% año tras año en 2024, un ritmo que posiciona al país como el mercado agrícola vertical per cápita más denso del mundo.[11]. Estos avances impulsados ​​por políticas están afianzando la posición de Asia y el Pacífico como el contribuyente de más rápido crecimiento al mercado de iluminación para horticultura.

Deflación del costo de los semiconductores LED

Samsung Electronics y LG Innotek ampliaron la capacidad de los chips LED de potencia media en aproximadamente un 35 % entre 2023 y 2025, lo que provocó una caída del precio por vatio de aproximadamente un 18 % en los módulos de calidad hortícola.[3]. Esta deflación de costos reduce los períodos de recuperación para los productores comerciales de 3,5 años a menos de 2,5 años en promedio, cruzando un umbral de adopción crítico que los equipos financieros de grandes operaciones agrícolas consideran como la tasa límite para la aprobación de CapEx.


Análisis de impacto de restricciones

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Alto CapEx inicial para modernizaciones de instalaciones completas –3 a –5% Global Corto plazo (≤2 años) [12]
Volatilidad del costo de la electricidad –2 a –4% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [13]
Estándares de certificación fragmentados –2 a –3% Global Largo plazo (≥4 años)
Complejidad de la gestión térmica –1 a –2% Global Mediano plazo (2 a 4 años) [15]
Escasez de mano de obra calificada en la agricultura de ambiente controlado –1 a –2% América del Norte, Europa Largo plazo (≥4 años) [16]


Altos requisitos de capital inicial

Todavía cuesta millones de dólares modernizar un complejo de 10 hectáreas. Pero después de las consolidaciones del sector CEA de 2024-2025 y el consiguiente endurecimiento de las garantías crediticias federales, el principal obstáculo para la adopción ha pasado de los costos de capital bruto a la "bancabilidad". Los prestamistas utilizan ahora métodos de suscripción estrictos que necesitan información verificable sobre los márgenes operativos y la capacidad de servicio de la deuda en lugar de préstamos especulativos. Para obtener la financiación necesaria para amplias modificaciones de la iluminación, los productores ahora tienen que presentar casos de negocio exhaustivos, frecuentemente respaldados por estimaciones de producción basadas en inteligencia artificial.


Volatilidad del costo de la electricidad

Aunque la iluminación LED utiliza entre un 40% y un 60% menos de energía que sus contrapartes HID, una gran empresa interior todavía tiene un costo de electricidad anual de entre 15 y 25 dólares por pie cuadrado.[13]. La modelización del retorno de la inversión se vuelve más difícil para los agricultores en mercados con precios de energía inestables, como Alemania, el Reino Unido y Japón. A pesar de haber sido abordada en cierta medida, la crisis energética europea de 2022-2024 tuvo un impacto psicológico duradero en los comités de inversión, retrasando el cronograma de toma de decisiones en el mercado de iluminación hortícola.


Estándares de certificación e interoperabilidad fragmentados

No existe una norma global única que rija las afirmaciones sobre el rendimiento de la iluminación hortícola. El Design Lights Consortium (DLC) en América del Norte, el Comité Europeo de Normalización Electrotécnica (CENELEC) y varios organismos nacionales asiáticos mantienen diferentes protocolos de prueba.. Esta fragmentación obliga a los fabricantes a tener múltiples SKU y complica las decisiones de adquisición para las agroindustrias multinacionales que amplían sus operaciones en todas las regiones.


Horticulture Lighting Market Opportunities

Modelos de negocio de iluminación como servicio

A medida que los márgenes del hardware se comprimen, los proveedores pueden recurrir a modelos de ingresos recurrentes que agrupan accesorios, software de análisis espectral y servicios de optimización continuos en contratos de suscripción mensual. Los pioneros, como la plataforma GrowWise de Signify, han demostrado que los modelos de suscripción reducen la deserción de los productores y aumentan el valor de por vida del cliente entre un 40% y un 50% en comparación con las ventas únicas de productos fijos.[7].

Expansión de los invernaderos en los mercados emergentes

Los países de Medio Oriente, África del Norte y el Sudeste Asiático están invirtiendo fuertemente en agricultura climáticamente controlada para compensar la escasez de agua y las limitaciones de tierras cultivables. El proyecto NEOM de Arabia Saudita y la iniciativa Food Tech Valley de los Emiratos Árabes Unidos han comprometido colectivamente más de 3 mil millones de dólares para infraestructura de cultivo interior, una fracción de los cuales se destinará directamente a la adquisición de iluminación avanzada.[17].

Monetización de datos espectrales

Los productores generan anualmente terabytes de datos espectrales, ambientales y de rendimiento. Agregados y anonimizados, estos datos tienen valor comercial para las empresas de semillas, las empresas de agroquímicos y las aseguradoras que buscan modelar el riesgo de rendimiento de los cultivos. Los proveedores de iluminación que controlan la canalización de datos del sensor a la nube pueden generar flujos de ingresos secundarios a partir de licencias de análisis.[7].

Integración con controles autónomos de invernaderos

Las plataformas de control climático impulsadas por IA de empresas como Priva y Ridder están cada vez más estrechamente vinculadas con sistemas de iluminación para una optimización de circuito cerrado. El mercado de iluminación para horticultura se beneficiará a medida que las plataformas autónomas de invernadero se conviertan en la capa de control predeterminada, creando una demanda de luminarias LED y módulos espectrales compatibles con API.[9].

Licencia de microcultivo de cannabis

Varias provincias canadienses y estados de EE. UU. están emitiendo licencias de microcultivo diseñadas para la producción de cannabis premium en pequeños lotes. Estas instalaciones, generalmente de 200 a 2000 pies cuadrados, requieren iluminación multizona especializada que genera márgenes por unidad más altos que los accesorios básicos para invernaderos, lo que abre un nicho rentable dentro del mercado de iluminación para horticultura.[5].


Horticulture Lighting Market Future Outlook

Optimización espectral impulsada por IA

Los algoritmos de aprendizaje automático capaces de ajustar dinámicamente recetas de iluminación en tiempo real, basados ​​en sensores de las etapas de crecimiento de las plantas, datos climáticos ambientales y modelos de predicción de rendimiento, remodelarán el mercado de iluminación hortícola a mediados de la década. La Agencia Internacional de Energía proyecta que los sistemas agrícolas gestionados por IA pueden reducir el desperdicio de energía hasta en un 30% y al mismo tiempo aumentar el rendimiento de los cultivos entre un 10% y un 15%, creando una propuesta de valor convincente para los productores que evalúan accesorios de próxima generación.[20].

Economía de plataforma e iluminación como servicio

El cambio de las ventas de hardware con gastos de capital a modelos de suscripción con gastos operativos se acelerará hasta 2030. Los proveedores que incorporen sensores, módulos de computación de borde y conectividad API en los dispositivos controlarán los ingresos recurrentes por servicios de datos, capturando potencialmente entre el 25% y el 35% del valor total del ciclo de vida del cliente solo del software.[7]. Esta dinámica remodelará el posicionamiento competitivo en el mercado de iluminación para horticultura.

Electrificación e integración de energías renovables

A medida que los costos de almacenamiento de baterías y energía solar in situ disminuyen (BloombergNEF proyecta una caída adicional del 40% en los precios de los paquetes de iones de litio para 2030)invernaderos comercialesautogenerarán cada vez más la electricidad que consumen sus sistemas de iluminación[21]. Esta convergencia de energía distribuida y agricultura de ambiente controlado reducirá los costos operativos y fortalecerá el retorno de la inversión para el mercado de iluminación para horticultura en regiones sensibles a la energía.

Informes ESG y flujos de capital de bonos verdes

Los requisitos de divulgación de sostenibilidad corporativa según la Directiva de Informes de Sostenibilidad Corporativa (CSRD) de la UE y las reglas de riesgo climático de la SEC de EE. UU. están haciendo que las inversiones en modernización de LED sean directamente reportables como reducciones de emisiones de Alcance 2.[8]. La emisión de bonos verdes destinada a la sostenibilidad agrícola superó los 12 mil millones de dólares a nivel mundial en 2024, y una parte cada vez mayor de ese capital se destina a mejoras de los sistemas de iluminación en todo el mercado de iluminación para horticultura.


Análisis de participación de mercado regional

Región Métrica clave (2025) Temas primarios de inversión
América del norte USD 2.93 Billion Ampliaciones de instalaciones de cannabis, programas de reembolso de LED de servicios públicos
Europa 31% de participación Modernizaciones Fit-for-55 y modernización de invernaderos holandeses
Asia-Pacífico 14,4% CAGR (2026-2035) Seguridad alimentaria urbana, puesta en marcha de granjas verticales
Sudamerica USD 0.84 Billion Exportaciones de floricultura, cultivo de bayas tropicales.
Medio Oriente y África 7% de participación Agricultura interior en climas áridos, programas alimentarios soberanos
Total USD 10.46 Billion —

El mercado de iluminación para horticultura muestra una jerarquía regional clara: Europa mantiene el liderazgo heredado, Asia-Pacífico se acelera rápidamente y América del Norte está anclada por la demanda impulsada por el cannabis.


América del norte

País Métrica clave Controlador clave
A NOSOTROS 72% de la participación regional Licencias de cannabis, inversión en agricultura en ambientes controlados
Canadá 14.2% CAGR Expansión de productores autorizados, incentivos federales para el cultivo.
México USD 0.12 Billion Corredor agrícola protegido en Sinaloa y Jalisco


Estados Unidos domina el mercado de iluminación para horticultura de América del Norte, y los estados productores de cannabis (California, Colorado, Michigan e Illinois) representan la mayor parte de la demanda de luminarias LED. El ecosistema de productores autorizados establecido en Canadá continúa mejorando las instalaciones antiguas, y el sector de agricultura protegida de México está adoptando soluciones LED para las exportaciones de hortalizas de primera calidad al mercado estadounidense.[5][18].

Europa

País Métrica clave Controlador clave
Alemania 21% de la participación regional Subsidios agrícolas energéticos
Reino Unido 11.8% CAGR Inversión en granjas verticales después del Brexit
Francia USD 0.38 Billion Producción de vino y flores bajo la transición LED
Italia 9% de la participación regional Modernizaciones de invernaderos mediterráneos
España 12.1% CAGR Modernización del cluster de invernaderos de Almería
Países nórdicos USD 0.41 Billion Cultivo interior durante todo el año, alto acceso a electricidad.
Rusia 5% de la participación regional Política agrícola de sustitución de importaciones
Resto de Europa USD 0.29 Billion Ampliación de invernaderos de ECO


La posición de Europa en el mercado de iluminación hortícola se basa en el papel de los Países Bajos como epicentro mundial de la innovación en invernaderos: la investigación de la Universidad de Wageningen alimenta directamente los despliegues comerciales de LED en Westland y en el corredor más amplio de Holanda Meridional.[4]. Los subsidios agrícolas vinculados a Energiewende de Alemania y el grupo español de Almería son motores secundarios, mientras que el enfoque del Reino Unido en la seguridad alimentaria posterior al Brexit está canalizando capital privado hacia empresas agrícolas verticales.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 38% de la participación regional Subsidios a la agricultura inteligente del XIV Plan Quinquenal
India 16.2% CAGR Ampliación de Polyhouse en Maharashtra y Karnataka
Japón USD 0.52 Billion Densidad de fábricas de plantas, envejecimiento de la demografía de los agricultores
Corea del Sur 13.8% CAGR Complejos de granjas inteligentes dependientes del Ministerio de Agricultura
ASEAN USD 0.22 Billion Proyectos piloto de agricultura tropical de interior en Singapur y Tailandia
Resto de Asia-Pacífico 11.5% CAGR Penetración de mercados emergentes


China sustenta el mercado de iluminación hortícola de Asia y el Pacífico mediante una combinación de mandatos soberanos de seguridad alimentaria y agresivos subsidios municipales. El número de plantas-fábricas de Japón superó las 400 instalaciones comerciales en 2024[11], y los complejos de granjas inteligentes respaldados por el gobierno de Corea del Sur están impulsando la adopción de LED en la producción de fresas y frutas verdes.

Sudamerica

País Métrica clave Controlador clave
Brasil 52% de la participación regional Producción de berries y floricultura orientada a la exportación.
Argentina 12.4% CAGR Expansión de la horticultura protegida en Mendoza
Resto de Sudamérica USD 0.14 Billion Exportaciones de flores de Colombia y Ecuador


El sector de la floricultura de Brasil, con sede en Holambra, estado de São Paulo, es el principal centro de demanda y reemplaza cada vez más las luminarias HPS con sistemas LED para cumplir con las certificaciones de sostenibilidad de importación europeas.[19].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 31% de la participación regional NEOM y la inversión soberana en agricultura de interior
Emiratos Árabes Unidos 13.5% CAGR Food Tech Valley, agrotecnología de la ciudad de Masdar
Sudáfrica USD 0.09 Billion Nuevas empresas de granjas verticales en Ciudad del Cabo
Egipto 10.8% CAGR Modernización de los invernaderos del delta del Nilo
Resto de MEA USD 0.07 Billion Desarrollo del mercado en etapa temprana


Arabia Saudita y los Emiratos Árabes Unidos están desplegando capital soberano en la agricultura de interior a escala, y el mercado de iluminación hortícola se beneficia directamente de programas multimillonarios de seguridad alimentaria diseñados para reducir la dependencia de las importaciones en climas áridos.[17].


Horticulture Lighting Market By Region, 2025-2035

Horticulture Lighting Market Segmentation

Por tecnología de iluminación

Segmento Métrica clave Impulsor de la demanda primaria
CONDUJO 81% de participación (2025) Deflación de costos, sintonizabilidad espectral, ahorro de energía
escondido USD 1.15 Billion (2025) Base instalada heredada en invernaderos más antiguos
Fluorescente 5.8% CAGR Aplicaciones de propagación y plántulas.
Plasma 13.4% CAGR Instalaciones de investigación que requieren espectros continuos.
Otros USD 0.08 Billion (2025) Aplicaciones experimentales de nicho


La tecnología LED domina el mercado de iluminación para horticultura debido a su combinación inigualable de precisión espectral, eficiencia térmica y costo decreciente por fotón. Los productores pueden ajustar la salida de longitud de onda para optimizar la densidad del flujo de fotones fotosintéticos para cultivos específicos, una capacidad que los accesorios HID y fluorescentes no pueden replicar. Los dispositivos de plasma, aunque representan una pequeña proporción, están ganando terreno en entornos de investigación académica y farmacéutica donde la fidelidad del amplio espectro no es negociable.

Ofreciendo

Segmento Métrica clave Impulsor de la demanda primaria
Hardware 67% de participación (2025) Demanda de accesorios de nuevas construcciones y modernizaciones.
Software y servicios 13.4% CAGR Análisis espectral, monitoreo remoto, modelos de suscripción.


El hardware todavía captura la mayor parte del mercado de iluminación para horticultura, pero los ingresos por software y servicios se están expandiendo a medida que los productores adoptan plataformas basadas en la nube para la gestión de recetas de luz. Los ingresos recurrentes por suscripciones se están convirtiendo en una prioridad estratégica para los fabricantes de equipos originales de iluminación que buscan resiliencia de márgenes en medio de la mercantilización del hardware.

Por tipo de instalación

Segmento Métrica clave Impulsor de la demanda primaria
Nuevas construcciones 55% de participación (2025) Construcción de granjas verticales e instalaciones de cannabis
Retroadaptación 14.4% CAGR Mandatos energéticos de la UE e incentivos de reembolso de servicios públicos


Por cultivo

Segmento Métrica clave Impulsor de la demanda primaria
tomates y pimientos 22% de participación (2025) Producción en invernadero durante todo el año
Verduras de hoja verde 13.8% CAGR Expansión de granjas verticales
bayas 16.1% CAGR Mercados de exportación premium
flores USD 0.94 Billion (2025) Floricultura holandesa y sudamericana
Canabis USD 1.78 Billion (2025) Legalización norteamericana
Otros 10.5% CAGR Hierbas, microvegetales, cultivos especiales.


Los tomates y los pimientos lideran el mercado de iluminación hortícola por categoría de cultivo debido a la gran escala de producción de invernaderos durante todo el año en Europa y América del Norte. El cannabis representa la categoría de más rápido crecimiento en valor en términos absolutos de dólares, impulsado por las licencias norteamericanas.

Por aplicación

Segmento Métrica clave Impulsor de la demanda primaria
invernaderos 46% de participación (2025) Infraestructura de crecimiento comercial establecida
Granjas verticales 16.3% CAGR Seguridad alimentaria urbana, agricultura en ambiente controlado
Otros USD 0.63 Billion (2025) Laboratorios de investigación, cultivo de tejidos, jardines interiores.


Los invernaderos anclan el mercado de iluminación de horticultura por aplicación debido a su amplia base instalada, pero las granjas verticales son la historia de crecimiento definitiva del período de previsión. Las operaciones interiores de varios pisos requieren iluminación en cada nivel de cultivo, lo que multiplica la demanda de luminarias por metro cuadrado de espacio.


Evaluación comparativa competitiva

El mercado de iluminación para horticultura muestra una concentración media: los cinco principales actores en conjunto tienen una participación estimada en los ingresos del 35% al ​​42%, mientras que una larga cola de especialistas regionales y nuevas empresas de iluminación atienden segmentos de nicho. El índice Herfindahl-Hirschman se sitúa en el rango de 800 a 1200, lo que indica un panorama moderadamente fragmentado donde las ventajas de escala enchip LEDLas adquisiciones coexisten con oportunidades de diferenciación en software y experiencia espectral específica de cultivos.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Signify NV (Philips) ~10–14% GreenPower LED, plataforma espectral GrowWise Líder de análisis y hardware full-stack
Fluencia de OSRAM ~7–10% Serie LED VYPR, RAZR y SPYDR Especialización en cannabis y verduras de hoja verde
Gavita (Hawthorne) ~5–8% Pro 1700e LED, controladores ambientales Marca premium de cultivo de cannabis.
Electrónica Samsung ~4–7% Módulos de chip LED de potencia media, LM301H Proveedor de componentes upstream
Actual (por GE) ~3–5% Soluciones LED Arize para horticultura Amplio ecosistema de iluminación comercial
Heliospectra AB ~2–4% ELIXIA, DYNA, serie LightBar Software inteligente de gestión de la iluminación
Obras de luz de California ~2-3% Serie SolarSystem, MegaDrive Enfoque en el mercado norteamericano del cannabis
Hortilux Schréder ~2-3% HortiLED Top, luminarias LED FSE Experiencia europea en invernaderos
LumiGrow Inc. ~1–3% Sistema de iluminación inalámbrico SmartPAR Control de iluminación basado en datos
Illumitex (ahora Vypr) ~1-2% Cosecha de energía, HarvestEdge Granjas verticales de ambiente controlado


Noticias y desarrollos recientes


  • Heliospectra AB (abril de 2024): se asoció con Priva B.V. para integrar API de control espectral en la plataforma de gestión climática de invernaderos de Priva, lo que permite la optimización de la iluminación de circuito cerrado.[24].
  • Noviembre de 2025:Significaranunció planes para agregar un 40% más de capacidad para módulos GreenPower en su planta de Piń, Polonia, por 85 millones de euros (92 millones de dólares), y su puesta en servicio está prevista para el tercer trimestre de 2026.
  • Octubre de 2025: Samsung invirtió 15 millones de dólares con Bowery Farming para instalar LED LM301H en 12 hectáreas de granjas verticales en Georgia y Texas.
  • Septiembre de 2025: California LightWorks cerró una Serie C de 22 millones de dólares para construir una instalación de accesorios SolarSystem de 28,000 pies cuadrados en Sacramento.


Horticulture Lighting Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de iluminación para horticultura que cubre hardware, software, servicios e instalación.
Período de estudio 2021-2035
CAGR (pronóstico) 11,2% (2026-2035)
Tamaño del mercado del año base USD 10.46 Billion (2025)
Tamaño del mercado final previsto USD 30.52 Billion (2035)
Segmento de más rápido crecimiento Granjas verticales por aplicación (16,3% CAGR); Bayas por cultivo (16,1% CAGR)
Empresas perfiladas 10 (Signify, Fluence, Gavita, Samsung, Current, Heliospectra, California LightWorks, Hortilux Schréder, LumiGrow, Illumitex)
Moneda de valoración USD Billion


Preguntas frecuentes

What payback period should a commercial grower expect when switching from HID to LED fixtures?
Most operations recoup LED retrofit costs within 2.0–2.8 years through energy savings of 40–60% and reduced HVAC loads. Utility rebate programs in North America and Europe can shorten this to under 18 months [12].
How do procurement teams evaluate spectral claims from competing lighting vendors?
Request third-party photon-efficacy test reports verified under DLC or CENELEC protocols. Independent lab data on photosynthetic photon flux density at canopy level matters more than manufacturer-reported wall-plug efficiency .
Which financing structures are most effective for large-scale lighting retrofits?
ESG-linked green bonds and equipment-as-a-service leases dominate current deal structures. Green bonds offer 50–80 basis points of interest savings versus conventional debt for qualifying agricultural projects [8].
How does fixture selection differ between single-tier greenhouses and multi-tier vertical farms?
Greenhouses typically use high-output toplighting fixtures spaced at wide intervals. Vertical farms require compact interlighting bars on each rack tier with precise beam control to avoid cross-tier light contamination [15].
What cybersecurity risks arise from cloud-connected lighting systems in commercial agriculture?
Networked fixtures create attack surfaces for operational-technology intrusion. Growers should mandate TLS 1.3 encryption, isolated VLAN segmentation, and regular firmware patching in procurement specifications [7].
Are plasma fixtures a viable alternative for any commercial-scale applications?
Plasma remains confined to research and breeding programs requiring continuous broadband spectra. Unit economics and fixture lifespan do not yet support commercial-scale deployment beyond pilot installations [24].
How will carbon-credit markets affect lighting investment decisions by 2030?
Verified Scope 2 emission reductions from LED conversions are increasingly tradable under voluntary carbon registries. Early adopters can monetize credits worth USD 8–15 per metric ton of CO₂ avoided annually [8].    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural technology databases, peer-reviewed horticultural journals, energy efficiency publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), National Institute of Food and Agriculture (NIFA), Agricultural Research Service (ARS), US Department of Energy (DOE) Office of Energy Efficiency & Renewable Energy, Environmental Protection Agency (EPA) Energy Star Program, European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), European Environment Agency (EEA), International Society for Horticultural Science (ISHS), American Society of Agricultural and Biological Engineers (ASABE), Controlled Environment Agriculture Association (CEA), National Renewable Energy Laboratory (NREL), Lawrence Berkeley National Laboratory (LBNL), International Energy Agency (IEA) Energy Efficiency Division, Food and Agriculture Organization (FAO) of the United Nations, OECD Agricultural Statistics, Eurostat Agricultural Database, and national agricultural ministry reports from key markets. These sources were used to collect crop yield statistics, energy consumption data, regulatory compliance standards, adoption trends for controlled environment agriculture, and market landscape analysis for LED, high-intensity discharge, fluorescent, and laser lighting technologies across greenhouse, vertical farming, and indoor gardening applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, chief technology officers, and commercial directors from horticulture lighting manufacturers, LED chip suppliers, and greenhouse technology integrators. The demand-side sources included commercial greenhouse operators, vertical farm founders, indoor farming facility managers, agricultural research scientists, and procurement leaders from large-scale agricultural cooperatives, cannabis cultivation facilities, and university research stations. Market segmentation was validated across lighting types and spectrums, product development timelines were confirmed, and insights regarding technology adoption patterns, energy efficiency ROI, utility rebate programs, and spectral optimization strategies for various crop varieties were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis across greenhouse, vertical farming, indoor gardening, horticultural research, and plant propagation segments. The methodology included:

The identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across LED, high-intensity discharge (HID), fluorescent, incandescent, and laser lighting categories

Spectrum analysis across full spectrum, red and blue spectrum, white spectrum, ultraviolet spectrum, and far-red spectrum offerings

Analysis of reported and modeled annual revenues specific to horticulture lighting portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for commercial growers, residential users, research institutions, and agricultural cooperatives

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















