Homeopathic Medicine Market (2026 - 2035)

Informe de investigación del mercado de medicina homeopática Información por tipo (a base de plantas, a base de animales y a base de minerales), por aplicación (trastornos reproductivos, desequilibrio hormonal y enfermedades relacionadas con el estilo de vida), por usuarios finales (hospitales y clínicas homeopáticas), y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico del mercado hasta 2035
ID: MRFR/Pharma/3002-HCR 206 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 15, 2026
Homeopathic Medicine Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.48%
2025 Market SizeUSD 13.28 Billion
2035 Market SizeUSD 22.65 Billion
Key Players
Boiron SA
Biologische Heilmittel Heel GmbH
Dr. Willmar Schwabe GmbH & Co. KG
Nelson & Co Ltd
SBL Pvt. Ltd.
Dr. Reckeweg & Co. GmbH
Opportunities
  • Telemedicine-Integrated Homeopathic Consultations
  • Personalized Remedy Formulation Through AI
  • Emerging Market Health-System Integration

Homeopathic Medicine Market Summary

El mercado global de Medicina Homeopática alcanzó una valoración de 13.28 mil millones de USD en el año base 2025, con una trayectoria pronosticada que comienza en 14.01 mil millones de USD en 2026 y avanza a 22.65 mil millones de USD para 2035 a una tasa de crecimiento anual compuesta del 5.48%. Esta expansión está anclada en dos catalizadores estructurales: la Ley de la Comisión Nacional de Homeopatía de India, que formalizó la licencia de los practicantes en un mercado de 1.4 mil millones de personas, y la Estrategia de Medicina Tradicional de la OMS 2025–2034, que asignó 150 millones de USD en subvenciones para el desarrollo de capacidades a sistemas de salud con recursos limitados [1][2]. El mercado de Medicina Homeopática se beneficia de vientos demográficos que la farmacéutica convencional no puede abordar por sí sola.

Está ocurriendo una revolución silenciosa en la disponibilidad y uso de productos homeopáticos por parte de los pacientes. El modelo tradicional de distribución de remedios individuales en farmacias físicas está dando paso a servicios de suscripción directos al consumidor que ofrecen consultas constitucionales agrupadas y kits de remedios personalizados. La penetración del comercio electrónico en el mercado de Medicina Homeopática creció un esperado 18% año tras año en 2024, con negocios nativos digitales ganando demografías más jóvenes que anteriormente estaban fuera de la base objetivo. Este cambio de canal está presionando los márgenes para los distribuidores, pero también está aumentando la lealtad de los pacientes y los flujos de ingresos recurrentes.


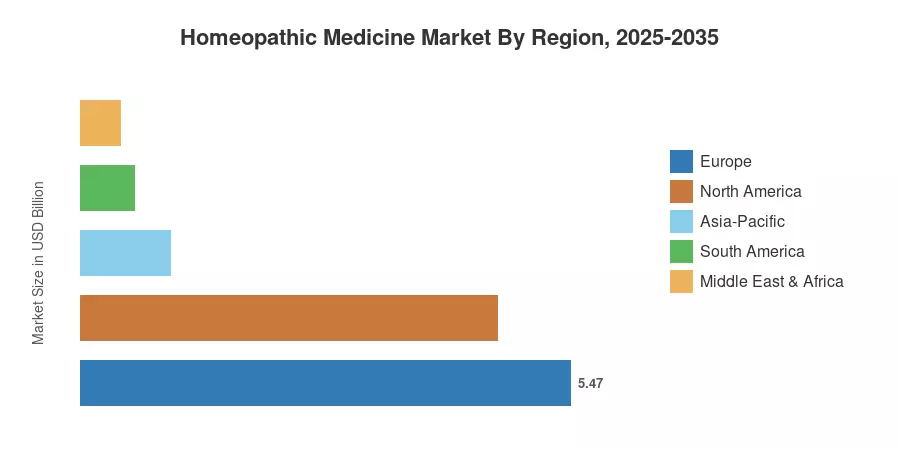
Europa tiene una participación de mercado de alrededor del 41.2% en el mercado de Medicina Homeopática. Francia y Alemania lideran el mercado, donde el seguro de salud legal reembolsa parcialmente las consultas homeopáticas [4]. Asia-Pacífico es la región de más rápido crecimiento, se prevé que aumente a una tasa de crecimiento anual compuesta del 7.52% hasta 2035, impulsada por proyectos de integración gubernamental en India y el aumento del gasto en bienestar de la clase media en toda la ASEAN. América del Norte es la segunda con una proporción aproximada del 35.1%, impulsada por un fuerte ecosistema de venta minorista de OTC. Las empresas que combinen con éxito la garantía de calidad de grado clínico con una distribución digital escalable serán recompensadas en la próxima década.


Principales Conclusiones del Informe

• Por Tipo de Producto

  • Los medicamentos homeopáticos de venta libre dominaron el mercado de Medicina Homeopática con un 62.3% de participación en los ingresos en 2025, reflejando fuertes tendencias de autocuidado del consumidor.
  • Los remedios combinados de autocuidado están avanzando a una tasa de crecimiento anual compuesta del 7.40% hasta 2035, siendo la categoría de tipo de producto de más rápido crecimiento.

• Por Fuente y Forma

  • Las fuentes de origen vegetal representaron el 56.7% del mercado de Medicina Homeopática en 2025.
  • Las gotas y tinturas están destinadas a crecer a una tasa de crecimiento anual compuesta del 10.3%, superando todas las demás formas de dosificación hasta 2035.

• Por Geografía

  • Europa lideró el mercado de Medicina Homeopática con una participación del 41.2%, respaldada por marcos de reembolso en Alemania y Francia.
  • Asia-Pacífico es la geografía de más rápido crecimiento con una tasa de crecimiento anual compuesta del 7.52%, con India y China como principales contribuyentes.


Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future (MRFR) emplea su propio marco de estimación, que combina la investigación de ingresos de empresas de abajo hacia arriba con indicadores de demanda macroeconómica de arriba hacia abajo. Valida sus estimaciones contra datos de dispensación de recetas y OTC de 22 países. Los datos históricos se toman de informes anuales auditados y de las bases de datos de gasto en medicina tradicional de la OMS. Las previsiones se derivan utilizando modelos de crecimiento ponderados por segmento calibrados a índices de envejecimiento demográfico y curvas de penetración de comercio electrónico.
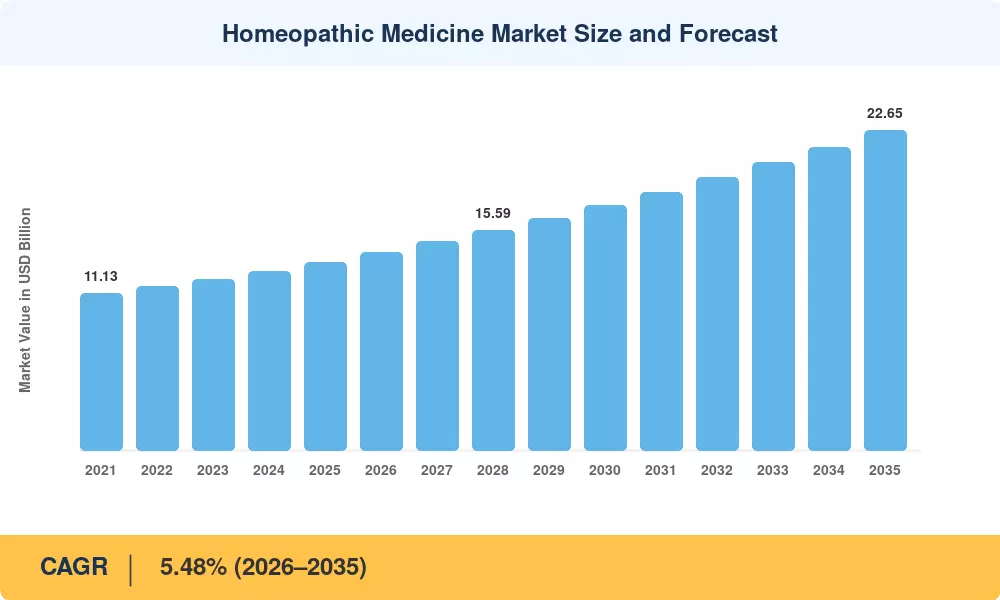
Tamaño y Pronóstico del Mercado de Medicina Homeopática
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Poblaciones envejecidas que buscan opciones de enfermedades crónicas más suaves ~18% Global Largo plazo (≥4 años)
Reconocimiento regulatorio y licencias para profesionales ~16% India, Canadá, Europa Mediano plazo (2–4 años)
Modelos de suscripción de comercio electrónico y DTC ~15% América del Norte, Europa Corto plazo (≤2 años)
Financiación de la Estrategia de Medicina Tradicional de la OMS ~14% Asia-Pacífico, África Largo plazo (≥4 años)
Creciente preferencia del consumidor por tratamientos con pocos efectos secundarios ~12% Global Mediano plazo (2–4 años)
Integración de la homeopatía en plataformas de telemedicina ~10% América del Norte, Europa Corto plazo (≤2 años)
Aumento del gasto en bienestar de la clase media en mercados emergentes ~9% ASEAN, América del Sur Largo plazo (≥4 años)


Demografía Envejecida y Carga de Enfermedades Crónicas

Se proyecta que la población global de 65 años y más alcanzará 1.6 mil millones para 2050, según el Departamento de Asuntos Económicos y Sociales de las Naciones Unidas [12]. Este grupo busca desproporcionadamente tratamientos con perfiles de efectos adversos más bajos para manejar la artritis, insomnio y condiciones respiratorias. El Mercado de Medicina Homeopática captura directamente esta preferencia: encuestas en Alemania y Francia muestran que el 42% de los usuarios de homeopatía tienen más de 55 años y citan la tolerabilidad como el principal criterio de selección [4].

Formalización Regulatoria en Mercados Clave

La Ley de la Comisión Nacional de Homeopatía de India estableció un marco de licencias centralizado para más de 300,000 profesionales y exigió estándares de calidad para las instalaciones de fabricación [2]. La Dirección de Productos de Salud Naturales y No Recetados de Canadá emitió 1,200 nuevas licencias de productos homeopáticos entre 2022 y 2024, un aumento del 34% respecto al período anterior de dos años [14]. Estos hitos regulatorios reducen las barreras de entrada al mercado y mejoran la confianza del consumidor, creando una demanda duradera para el Mercado de Medicina Homeopática.

Interrupción del Comercio Electrónico y Directo al Consumidor

Las marcas nativas digitales como Ollois y Genexa generaron un estimado de USD 85 millones en ingresos DTC combinados en 2024, eludiendo a los guardianes tradicionales de las farmacias. Los modelos de suscripción que ofrecen kits de remedios mensuales con consultas virtuales reportaron tasas de retención del 60% a doce meses, aproximadamente el doble de la retención observada en compras en línea únicas. Este cambio de canal está redefiniendo cómo el Mercado de Medicina Homeopática llega a los consumidores más jóvenes de 25 a 40 años.

Estrategia de Medicina Tradicional de la OMS

La Estrategia de Medicina Tradicional 2025–2034 de la OMS destinó USD 150 millones para la integración de la medicina tradicional y complementaria en los sistemas de salud nacionales [1]. Los programas piloto en Kenia, Vietnam y Sri Lanka están incorporando dispensarios homeopáticos en clínicas de atención primaria, abriendo nuevos canales de volumen para el Mercado de Medicina Homeopática en regiones previamente desatendidas.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto Negativo en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escepticismo científico y debate sobre la eficacia ~–20% Global Largo plazo (≥4 años)
Fragmentación regulatoria entre jurisdicciones ~–18% Global Mediano plazo (2–4 años)
Retiro de reembolsos en mercados selectos de la UE ~–15% Europa Corto plazo (≤2 años)
Inconsistencia en el control de calidad en mercados no regulados ~–12% Asia-Pacífico, África Mediano plazo (2–4 años)
Competencia de nutracéuticos validados y CBD ~–10% América del Norte Corto plazo (≤2 años)


Escepticismo Científico y Brechas de Evidencia

Múltiples revisiones sistemáticas, incluyendo la evaluación de 2015 del Consejo Nacional de Salud y Medicina de Australia y las declaraciones subsiguientes del Consejo Asesor Científico de las Academias Europeas, concluyeron que las intervenciones homeopáticas carecen de evidencia robusta de eficacia más allá del placebo [15]. Este debate en curso limita la adopción institucional y restringe la penetración del Mercado de Medicina Homeopática en los formularios hospitalarios y planes de tratamiento cubiertos por seguros.

Fragmentación Regulatoria

La ausencia de un marco regulatorio global armonizado significa que los fabricantes deben navegar por distintos caminos de registro en cada mercado objetivo. La decisión de Francia de eliminar el reembolso de seguridad social para productos homeopáticos en 2021 eliminó una demanda anual estimada de 130 millones de euros y señaló un riesgo político que continúa pesando sobre el Mercado de Medicina Homeopática en Europa Occidental [4][16].

Riesgos de Control de Calidad en Cadenas de Suministro No Reguladas

En mercados que carecen de una aplicación centralizada de buenas prácticas de manufactura —particularmente en partes del sur de Asia y África subsahariana— los incidentes de potencia inconsistente y contaminación han erosionado la confianza del consumidor. Una auditoría de farmacovigilancia en India de 2023 encontró que el 11% de los productos homeopáticos muestreados no cumplían con los estándares de pureza, subrayando las vulnerabilidades en la cadena de suministro que limitan el crecimiento del Mercado de Medicina Homeopática en regiones emergentes de alto potencial [17].


Homeopathic Medicine Market Opportunities

Consultas Homeopáticas Integradas en Telemedicina

Las plataformas de telemedicina que integran consultas homeopáticas en tiempo real con dispensación automatizada de remedios vieron un crecimiento del 45% en usuarios en 2024 [8]. Integrar consultas de profesionales directamente en los flujos de pago de farmacias electrónicas puede acortar el viaje de decisión del paciente y aumentar los valores promedio de pedido en un 22% estimado, una oportunidad estructural para el Mercado de Medicina Homeopática.

Formulación Personalizada de Remedios a Través de IA

Los modelos de aprendizaje automático entrenados en conjuntos de datos de síntomas y resultados de remedios pueden optimizar protocolos de tratamiento individualizados, abordando una de las críticas persistentes del sector en torno a la estandarización. Las empresas en etapas tempranas han recaudado más de 40 millones de USD en financiación inicial para construir motores de recomendación que emparejan los perfiles de síntomas de los pacientes con las potencias de los remedios [9]. Este enfoque basado en datos podría abrir puertas institucionales que anteriormente estaban cerradas para el Mercado de Medicina Homeopática.

Integración del Sistema de Salud en Mercados Emergentes

Los gobiernos de Kenia, Bangladés y Vietnam están incorporando dispensarios de medicina tradicional en redes de atención primaria bajo la guía de la OMS, creando puntos de distribución cautivos para productos homeopáticos [1]. Con el gasto en salud per cápita en estos mercados creciendo entre un 8 y un 12% anualmente, el Mercado de Medicina Homeopática tiene la oportunidad de obtener una ventaja de primer movimiento a través de modelos de asociación público-privada.

Expansión de la Homeopatía Veterinaria

El segmento global de homeopatía veterinaria alcanzó un estimado de 620 millones de USD en 2024, impulsado por regulaciones de agricultura orgánica de ganado en la UE que restringen la profilaxis con antibióticos [19]. Los productores de lácteos y aves de corral que buscan alternativas conformes representan una oportunidad adyacente de alto margen para el Mercado de Medicina Homeopática.

Monetización de Datos Basada en Suscripciones

Las plataformas de suscripción DTC acumulan datos longitudinales de resultados de pacientes que, una vez anonimizados, tienen un valor comercial para el desarrollo de productos de bienestar y modelado de riesgos de seguros. Las empresas que monetizan estos conjuntos de datos podrían generar flujos de ingresos auxiliares que valen entre el 5 y el 8% de sus ventas de remedios principales, reforzando los muros competitivos dentro del Mercado de Medicina Homeopática.


Homeopathic Medicine Market Future Outlook

Convergencia de Plataformas de Salud Digital

La próxima década verá el Mercado de Medicina Homeopática cada vez más integrado dentro de ecosistemas de salud digital más amplios. Los flujos de datos de dispositivos portátiles — que rastrean la calidad del sueño, la variabilidad de la frecuencia cardíaca y los biomarcadores de estrés — pueden activar recomendaciones automáticas de remedios a través de aplicaciones de bienestar impulsadas por IA. Para 2030, se estima que el 35% de las consultas homeopáticas en mercados maduros podrían originarse de plataformas de salud digital integradas en lugar de profesionales independientes [8].

Trayectoria de Armonización Regulatoria

Los esfuerzos hacia la alineación regulatoria transfronteriza ganarán impulso a través de organismos como el Consejo Internacional de Homeopatía y el Comité Europeo de Homeopatía. Un marco de reconocimiento mutuo que cubra la UE, India y Brasil — que representa colectivamente más del 70% de la demanda global — podría reducir los plazos de registro en un 40% y disminuir significativamente los costos de entrada al mercado para el Mercado de Medicina Homeopática [16].

Mandatos de Sostenibilidad y Abastecimiento Ético

Los requisitos de informes ESG presionarán a los fabricantes para verificar la sostenibilidad de la cadena de suministro botánica. La Regulación de Deforestación de la UE y la Ley de Diversidad Biológica de India requerirán trazabilidad completa desde la cosecha de plantas crudas hasta el producto terminado. Las empresas que inviertan temprano en abastecimiento orgánico certificado y comercio justo construirán una posición premium dentro del Mercado de Medicina Homeopática mientras mitigan los riesgos de interrupción del suministro [20].

Generación de Evidencia Clínica a Través de Datos del Mundo Real

La acumulación de millones de registros de resultados de pacientes de plataformas DTC y sistemas de salud gubernamentales permitirá estudios pragmáticos a gran escala que aborden críticas de eficacia de larga data. El Consejo Central de Investigación en Homeopatía de India comprometió 25 millones de dólares a un programa de evidencia del mundo real de cinco años en 2024 [2]. Los resultados positivos de estos estudios podrían remodelar las actitudes de los pagadores y desbloquear el acceso a formularios hospitalarios para el Mercado de Medicina Homeopática a principios de la década de 2030.


Análisis de la Cuota de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Europa 41.2% de cuota (2025) Reembolso de seguros, densidad de practicantes
América del Norte 35.1% de cuota (2025) Venta al por menor de OTC, comercio electrónico DTC
Asia-Pacífico 7.52% CAGR (2026–2035) Integración gubernamental, escala de fabricación
América del Sur USD 0.60 mil millones (2025) Demanda creciente de la clase media
Medio Oriente y África USD 0.45 mil millones (2025) Integración de clínicas guiadas por la OMS
Total USD 13.28 mil millones (2025)

El Mercado de Medicinas Homeopáticas muestra una jerarquía geográfica distinta moldeada por la madurez regulatoria, la aceptación cultural y la infraestructura de reembolso. Europa mantiene el liderazgo a través de redes de practicantes arraigadas, mientras que Asia-Pacífico acelera en los mandatos de integración gubernamental y la escala poblacional.


América del Norte

País Métrica Clave Motor Clave
EE. UU. 78.4% de la cuota regional Dominio de venta al por menor de OTC, gasto en bienestar
Canadá 14.8% de la cuota regional Licenciamiento de productos de salud natural
México 6.8% de la cuota regional Aceptación cultural de la medicina tradicional


Los Estados Unidos representan la gran mayoría del Mercado de Medicinas Homeopáticas en América del Norte, impulsados por un ecosistema de venta al por menor de bienestar OTC de USD 4.8 mil millones y plataformas de farmacia digital en expansión. La Dirección de Productos de Salud Natural y No Recetados de Salud Canadá emitió un número récord de licencias de productos homeopáticos en 2024, mientras que la COFEPRIS de México ha agilizado el registro de remedios importados, ampliando el acceso del consumidor [14].

Europa

País Métrica Clave Motor Clave
Alemania 5.82% CAGR Red de practicantes Heilpraktiker
Reino Unido USD 0.72 mil millones (2025) Clínicas de bienestar de pago privado
Francia 4.90% CAGR Pivote DTC post-reembolso
Italia USD 0.48 mil millones (2025) Consultas integradas en farmacias
España 4.85% CAGR Aumento de la conciencia del consumidor
Países Nórdicos USD 0.31 mil millones (2025) Preferencia por la salud natural
Rusia 5.10% CAGR Expansión de la fabricación nacional
Resto de Europa USD 0.65 mil millones (2025) Panorama regulatorio mixto


Alemania es el corazón del Mercado de Medicinas Homeopáticas en Europa, con más de 60,000 practicantes Heilpraktiker licenciados y un 60% de la población adulta que reporta el uso de productos homeopáticos al menos una vez [4]. La retirada del reembolso en Francia en 2021 inicialmente contrajo la demanda en un 15%, pero el pivote resultante hacia los canales DTC ha recuperado parcialmente los volúmenes. El mercado del Reino Unido opera casi en su totalidad en el segmento de pago privado tras la exclusión del NHS.

Asia-Pacífico

País Métrica Clave Motor Clave
China USD 0.38 mil millones (2025) Integración regulatoria de la medicina tradicional
India 8.15% CAGR Acta de la Comisión Nacional de Homeopatía
Japón USD 0.19 mil millones (2025) Demanda de turismo de bienestar
Corea del Sur 6.20% CAGR Pruebas de seguros de medicina complementaria
ASEAN USD 0.34 mil millones (2025) Gasto en salud de la clase media
Resto de Asia-Pacífico 5.90% CAGR Progreso regulatorio variado


India es el motor del Mercado de Medicinas Homeopáticas en Asia-Pacífico, con más de 300,000 practicantes registrados y una red de hospitales homeopáticos financiados por el gobierno [2]. La Ley de la Comisión Nacional de Homeopatía estandarizó la educación y el licenciamiento, atrayendo inversión en fabricación extranjera. La integración de conceptos homeopáticos de China dentro de su marco regulatorio más amplio de medicina tradicional es incipiente pero creciente. Al mismo tiempo, los mercados de ASEAN se benefician de ingresos disponibles en aumento y familiaridad cultural con tratamientos a base de plantas.

América del Sur

País Métrica Clave Motor Clave
Brasil 68.3% de la cuota regional Integración de salud pública del SUS
Argentina 18.5% de la cuota regional Crecimiento de la red de practicantes
Resto de América del Sur 13.2% de la cuota regional Desarrollo de mercado en etapa temprana


Brasil ancla el Mercado de Medicinas Homeopáticas en América del Sur a través de su inclusión de la homeopatía dentro del Sistema Único de Salud (SUS), que proporciona consultas gratuitas en más de 840 clínicas públicas [10]. La base de practicantes de Argentina ha crecido un 12% desde 2022, aunque el reembolso sigue siendo limitado a planes de seguros privados.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 4.60% CAGR Diversificación del bienestar Visión 2030
EAU USD 0.09 mil millones (2025) Integración de turismo médico
Sudáfrica 4.95% CAGR Licenciamiento del Consejo de Profesiones de Salud Aliadas
Egipto USD 0.06 mil millones (2025) Demanda impulsada por la asequibilidad
Resto de MEA 4.40% CAGR Pruebas de clínicas guiadas por la OMS


El Mercado de Medicinas Homeopáticas en el Medio Oriente y África sigue siendo pequeño pero tiene un potencial de crecimiento vinculado a la integración guiada por la OMS de la medicina tradicional en las instalaciones de atención primaria. Sudáfrica formalizó el registro de practicantes homeopáticos bajo el Consejo de Profesiones de Salud Aliadas, proporcionando un modelo regulatorio que los mercados vecinos pueden adoptar [1].


Mercado de Medicinas Homeopáticas Por Región, 2025-2035

Homeopathic Medicine Market Segmentation

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Medicamentos Homeopáticos OTC 62.3% de participación (2025) Tendencia de automedicación del consumidor
Medicamentos Homeopáticos con Receta USD 4.01 Mil millones (2025) Cuidado constitucional dispensado por el profesional
Remedios Combinados de Autocuidado 7.40% CAGR Productos de conveniencia para múltiples síntomas


El mercado de medicamentos homeopáticos está liderado por productos OTC, que se benefician de la amplia disponibilidad en el comercio minorista y del creciente confort del consumidor con la selección de tratamientos autoguiados. Las cadenas de farmacias en EE. UU. y Europa dedican espacio en estanterías en expansión a remedios combinados de marca dirigidos a alergias estacionales, estrés y trastornos del sueño. Los productos con receta siguen siendo significativos donde los ecosistemas de profesionales son robustos — particularmente en India, Alemania y Brasil — aunque su participación ha ido erosionándose gradualmente a medida que los formatos de autocuidado ganan aceptación.

Los remedios combinados de autocuidado representan el tipo de producto de más rápido crecimiento, combinando múltiples potencias activas en formatos de dosis única que simplifican la toma de decisiones del consumidor. El atractivo de este segmento abarca tanto a nuevos usuarios que buscan puntos de entrada accesibles como a pacientes experimentados que consolidan sus regímenes de remedios.

Por Fuente

Segmento Métrica Clave Principal Motor de Demanda
Basado en Plantas 56.7% de participación (2025) Repertorio terapéutico más amplio
Basado en Animales 10.0% CAGR Aplicaciones inmunológicas especializadas
Basado en Minerales USD 2.18 Mil millones (2025) Protocolos de tratamiento constitucional


Las fuentes basadas en plantas dominan el mercado de medicamentos homeopáticos porque la farmacopea homeopática contiene más de 3,000 remedios derivados de plantas que cubren la más amplia gama de perfiles de síntomas. La árnica, la belladona y la manzanilla siguen siendo los remedios individuales más vendidos a nivel mundial. Las formulaciones basadas en animales, aunque representan una participación menor, están expandiéndose rápidamente a medida que los profesionales en India y Europa las prescriben para condiciones inmunológicas y dermatológicas especializadas.

Por Forma

Segmento Métrica Clave Principal Motor de Demanda
Tabletas y Gránulos 35.0% de participación (2025) Conveniencia de dosificación y estabilidad en estantería
Gotitas y Tinturas 10.3% CAGR Absorción más rápida, preferencia del profesional
Ungüentos y Cremas USD 1.46 Mil millones (2025) Aplicaciones musculoesqueléticas tópicas
Otros 4.80% CAGR Formatos emergentes (sprays, parches)


Las tabletas y los gránulos tienen la mayor participación en el mercado de medicamentos homeopáticos por forma de dosificación, valorados por su portabilidad, dosificación precisa y larga vida útil. Las gotitas y tinturas son la forma de más rápido crecimiento, impulsadas por la preferencia de los profesionales por potencias líquidas que permiten una dosificación flexible y, según se informa, una absorción sublingual más rápida.

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
Farmacias Minoristas y Droguerías 49.5% de participación (2025) Confianza del consumidor establecida y accesibilidad
Clínicas Homeopáticas 8.2% CAGR Dispensación guiada por el profesional
Farmacias en Línea y Comercio Electrónico USD 2.52 Mil millones (2025) Conveniencia DTC y modelos de suscripción
Otros 4.30% CAGR Tiendas de alimentos saludables, centros de bienestar


Las farmacias minoristas anclan la distribución del mercado de medicamentos homeopáticos, particularmente en Europa, donde los farmacéuticos frecuentemente recomiendan productos homeopáticos junto con tratamientos convencionales. Las clínicas homeopáticas son el canal de más rápido crecimiento, reflejando una mayor formalización de los profesionales en India y un aumento en los volúmenes de citas en Alemania y Brasil. Las farmacias en línea continúan capturando participación a medida que las plataformas de suscripción reducen la fricción y mejoran las tasas de recompra.


Comparación Competitiva

El mercado de medicamentos homeopáticos está moderadamente consolidado, con los cinco principales actores que se espera que mantengan entre el 38% y el 44% de los ingresos globales. El Índice Herfindahl-Hirschman se encuentra en el rango de 800 a 1,200, típico de un paisaje algo fragmentado con campeones regionales y fabricantes de especialidades de nicho. La dinámica competitiva se basa en el legado de la marca, la amplitud de la farmacopea y, cada vez más, las capacidades de distribución digital.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Boiron SA ~10–14% Oscillococcinum, línea Arnicare, remedios combinados Líder global en OTC con distribución centrada en farmacias
Biologische Heilmittel Heel GmbH ~7–10% Traumeel, Engystol, medicamentos bioreguladores Posicionamiento orientado a la ciencia con estudios clínicos
Dr. Willmar Schwabe GmbH & Co. KG ~6–9% Remedios individuales, fitofármacos Cadena de suministro de abastecimiento de plantas integrada verticalmente
Hyland's (Standard Homeopathic Company) ~4–7% Fríos y tos para niños, fórmulas para el estrés Marca de bienestar familiar enfocada en EE. UU.
Nelson & Co Ltd ~3–5% Teetha, Rescue Remedy (Bach), gama Clikpak Marca patrimonial del Reino Unido con formatos de farmacia licenciados
SBL Pvt. Ltd. ~3–5% Tinturas madre, diluciones, tabletas bioquímicas El mayor fabricante homeopático de India
Dr. Reckeweg & Co. GmbH ~2–4% Medicamentos combinados de la serie R Posicionamiento especializado dispensado por profesionales
Weleda AG ~2–4% Preparaciones antroposóficas y homeopáticas Identidad de marca premium impulsada por la sostenibilidad
Washington Homeopathic Products ~1–3% Kits de remedios individuales, potencias profesionales Proveedor de nicho enfocado en profesionales en EE. UU.
Hahnemann Laboratories Inc. ~1–2% Remedios clásicos individuales, altas potencias Proveedor especializado en homeopatía clásica


Noticias y desarrollos recientes


  • Gobierno de India — Ministerio de AYUSH (septiembre de 2024): Aprobó 60 millones de USD en financiamiento de infraestructura para 38 nuevos hospitales homeopáticos gubernamentales y 120 dispensarios bajo la expansión de la Misión Nacional AYUSH [2].
  • Hyland's (junio de 2024): Expandió su plataforma de suscripción DTC a Canadá, ofreciendo paquetes de remedios personalizados para niños con consultas virtuales gratuitas, lo que impulsó un aumento reportado del 28% en los ingresos transfronterizos [14].


Homeopathic Medicine Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Medicina Homeopática
Período de Estudio 2021–2035
CAGR (Pronóstico) 5.48% (2026–2035)
Tamaño del Mercado del Año Base USD 13.28 Mil millones (2025)
Tamaño del Mercado del Punto de Pronóstico USD 22.65 Mil millones (2035)
Segmento de Más Rápido Crecimiento (Tipo de Producto) Remedios Combinados de Autocuidado (7.40% CAGR)
Región de Más Rápido Crecimiento Asia-Pacífico (7.52% CAGR)
Empresas Perfiladas 10
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo evalúan los inversores institucionales los rendimientos ajustados al riesgo en el mercado de la medicina homeopática?
Los inversores ponderan las puntuaciones de durabilidad regulatoria: los mercados con licencias de profesionales codificadas (India, Alemania) tienen primas de riesgo político más bajas. La asignación de cartera típicamente favorece a las empresas con ingresos diversificados de OTC y flujos de ingresos recurrentes de suscripción DTC [22].
¿Qué consideraciones sobre la vida útil afectan la economía de la cadena de suministro homeopática?
Los gránulos y tabletas mantienen su eficacia durante 3–5 años bajo almacenamiento estándar, minimizando las pérdidas por deterioro. Las tinturas líquidas requieren una logística de cadena de frío más estricta, aumentando los costos de almacenamiento en aproximadamente un 12–15% en comparación con las formas sólidas [11].
¿Cómo aborda el mercado de la medicina homeopática los riesgos de productos falsificados?
Los principales fabricantes implementan la serialización a nivel de lote con autenticación por código QR vinculada a certificados de grado farmacopéico. El mandato de seguimiento y rastreo de India para productos AYUSH, que entrará en vigor en 2025, está estableciendo un marco replicable de lucha contra la falsificación [17].
¿Qué brechas en la formación de los profesionales limitan la expansión del mercado?
Los planes de estudio estandarizados varían ampliamente; solo 14 países ofrecen programas de grado homeopático de cinco años acreditados por el gobierno: las escaseces de mano de obra en África y el sudeste asiático limitan el volumen de prescripción para el mercado de la medicina homeopática [1].
¿Cómo se intersecta el mercado de la medicina homeopática con las tendencias de bienestar de las mascotas?
La homeopatía veterinaria está creciendo a aproximadamente un 9% anual, liderada por las regulaciones de ganado orgánico de la UE que restringen el uso de antibióticos. Los segmentos de animales de compañía en EE. UU. y Alemania añaden ingresos incrementales [19].
¿Qué modelos de reembolso de seguros muestran la correlación más fuerte con la adopción?
Los aseguradores de salud estatutarios de Alemania que cubren voluntariamente las consultas homeopáticas informan una retención de miembros un 18% más alta. Los modelos de reembolso parcial superan la cobertura binaria en la sostenibilidad del mercado de la medicina homeopática [4].
¿Cómo difieren las economías de escala de fabricación entre remedios individuales y productos combinados?
Los productos combinados requieren mezcla de múltiples ingredientes y protocolos de pruebas de calidad ampliados, aumentando los costos por unidad en un 20–25%. Los precios de venta al por menor más altos y una mayor defensa de marca compensan estos costos para el mercado de la medicina homeopática [6].
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory pharmacopoeias, government alternative medicine databases, peer-reviewed homeopathic journals, clinical efficacy studies, and authoritative integrative health organizations. Key sources included the US Food & Drug Administration (FDA) Homeopathic Product Regulation, European Medicines Agency (EMA) Committee on Herbal Medicinal Products, Homeopathic Pharmacopoeia of the United States (HPUS), Central Council for Research in Homeopathy (CCRH – India), European Committee for Homeopathy (ECH), Liga Medicorum Homoeopathica Internationalis (LMHI), World Health Organization (WHO) Traditional Medicine Strategy, National Center for Complementary and Integrative Health (NCCIH), Central Council of Homeopathy (India), British Homeopathic Association, American Institute of Homeopathy, Homœopathic Research Institute (UK), EU Traditional Herbal Medicinal Products Directive database, national pharmacovigilance reports from key markets, and parliamentary reports on complementary medicine integration. These sources were used to collect regulatory framework data, materia medica standards, clinical proving studies, practitioner registration statistics, pharmacovigilance safety data, reimbursement policies, and market access regulations for plant-based mother tinctures, animal-based nosodes, and minerals-based tissue salts.


Primary Research

In the primary research process, qualitative and quantitative insights regarding product formulations, potentization methods, and clinical adoption patterns were obtained through interviews with supply-side and demand-side stakeholders. Supply-side sources comprised Managing Directors, Global Heads of Homeopathic Operations, regulatory affairs specialists, and heads of materia medica development from established homeopathic manufacturers (Boiron, Schwabe, Hahnemann Laboratories, SBL, A Nelson & Co) and emerging regional companies. Practitioners affiliated with the LMHI and national homeopathic associations, medical officers of integrative medicine departments at hospitals, medical directors of homeopathic clinics, pharmacy procurement managers specializing in natural remedies, and licensed homeopathic physicians comprised demand-side sources. The primary research validated market segmentation for tinctures, dilutions, and biochemic salts, confirmed product pipeline timelines for new therapeutic indications, and gathered insights on clinical prescription patterns, pricing strategies for different potencies, regulatory compliance costs, and integration dynamics with conventional healthcare systems.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping across the trituration, dilution, and mother tincture value chain. The methodology included:

Identification of 40+ key manufacturers and pharmacopeial laboratories across North America, Europe, Asia-Pacific, and Latin America including Boiron, Schwabe, SBL, Hahnemann Laboratories, Heel, Wala, and regional specialty laboratories

Product mapping across plant-based (Arnica, Nux Vomica, Pulsatilla), animal-based (Apis Mellifica, Lachesis, Sepia), and minerals-based (Calcarea Carbonica, Natrum Muriaticum, Silicea) categories with segmentation by 6C, 30C, 200C, and 1M potencies

Application-wise analysis across reproductive disorder remedies (Sabina, Caulophyllum), hormonal imbalance treatments (Sepia, Pulsatilla, Lachesis), and lifestyle disease protocols (Nux Vomica, Arsenicum Album)

Analysis of reported and modeled annual revenues specific to homeopathic portfolios including prescription tinctures, over-the-counter dilutions, and biochemic tissue salts

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (practitioner volume × average prescription value by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for clinic-based sales, hospital integrative medicine departments, pharmacy retail, and direct-to-consumer e-commerce channels

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















