Tendencias clave del mercado y aspectos destacados
Tamaño del mercado y previsión
| CAGR (2026 - 2035) | 6.33% |
Informe de investigación de mercado de Gestión de la cadena de suministro de atención médica: pronóstico hasta 2032
| CAGR (2026 - 2035) | 6.33% |
El mercado de gestión de la cadena de suministro de atención médica está experimentando actualmente una fase transformadora, impulsada por los avances en la tecnología y un énfasis cada vez mayor en la eficiencia. Las organizaciones adoptan cada vez más soluciones integradas que agilizan las operaciones, mejoran la visibilidad y mejoran el rendimiento general. Este cambio parece estar motivado por la necesidad de una mayor capacidad de respuesta a las demandas del mercado y el deseo de reducir los costos operativos.
Como resultado, las partes interesadas están invirtiendo en herramientas y plataformas innovadoras que facilitan el intercambio de datos y la colaboración en tiempo real en toda la cadena de suministro. Además, el enfoque en la sostenibilidad y el abastecimiento ético es cada vez más pronunciado dentro del mercado de gestión de la cadena de suministro de atención médica. Las empresas están reconociendo la importancia de minimizar su impacto ambiental y al mismo tiempo garantizar el cumplimiento de las normas reglamentarias.
Esta tendencia sugiere una creciente conciencia de la responsabilidad social corporativa, que puede influir en las decisiones de compra y las relaciones con los proveedores. A medida que el mercado evoluciona, es probable que las organizaciones sigan dando prioridad a las prácticas sostenibles, remodelando así el panorama de la gestión de la cadena de suministro en el sector sanitario.
La integración de tecnologías avanzadas como la inteligencia artificial y blockchain está remodelando el mercado de gestión de la cadena de suministro de atención médica. Estas innovaciones facilitan un mejor seguimiento, mejoran la transparencia y optimizan la gestión de inventario, lo que lleva a operaciones más eficientes.
Hay un cambio notable hacia la sostenibilidad dentro del mercado de gestión de la cadena de suministro de atención médica. Las organizaciones adoptan cada vez más prácticas ecológicas y abastecimiento ético, lo que refleja un compromiso de reducir el impacto ambiental y promover la responsabilidad social.
El énfasis en el análisis de datos está creciendo dentro del mercado de gestión de la cadena de suministro sanitario. Las empresas están aprovechando los datos para fundamentar decisiones estratégicas, mejorar la precisión de las previsiones y mejorar el rendimiento general de la cadena de suministro.
{"k"=>"Adopción de tecnologías avanzadas", "v"=>"La adopción de tecnologías avanzadas es un impulsor importante en el mercado de gestión de la cadena de suministro de atención médica. Tecnologías como la inteligencia artificial, blockchain e Internet de las cosas (IoT) están transformando las operaciones de la cadena de suministro. Estas innovaciones permiten a las organizaciones de atención médica mejorar la visibilidad, mejorar la gestión de inventario y optimizar los procesos de adquisición.
Por ejemplo, la tecnología blockchain ofrece un seguimiento seguro y transparente de los productos, lo cual es esencial para garantizar el cumplimiento y reducir el fraude. Se espera que el mercado de estas tecnologías se expanda a medida que los proveedores de atención médica reconozcan su potencial para mejorar la eficiencia y reducir costos. En consecuencia, es probable que la integración de tecnologías avanzadas dé forma al panorama futuro del mercado de gestión de la cadena de suministro de atención médica."}
{"k"=>"Mayor enfoque en la reducción de costos", "v"=>"Las estrategias de reducción de costos son cada vez más vitales en el mercado de gestión de la cadena de suministro de atención médica. Las organizaciones de atención médica están bajo una presión constante para minimizar los gastos y al mismo tiempo mantener una atención de alta calidad. Esto ha llevado a un énfasis creciente en la optimización de los procesos de la cadena de suministro para lograr eficiencias de costos. Los datos indican que las ineficiencias de la cadena de suministro pueden provocar pérdidas financieras sustanciales, lo que lleva a las organizaciones a invertir en tecnologías que mejoran la visibilidad y el control de sus cadenas de suministro.
Al aprovechar el análisis de datos y los sistemas de gestión de inventario, los proveedores de atención médica pueden identificar áreas para ahorrar costos y optimizar las operaciones. Como resultado, es probable que el enfoque en la reducción de costos impulse la innovación y la inversión en el mercado de gestión de la cadena de suministro de atención médica."}
{"k"=>"Cumplimiento normativo y estándares", "v"=>"El cumplimiento normativo sigue siendo un factor fundamental dentro del mercado de gestión de la cadena de suministro de atención sanitaria. A medida que los gobiernos y los organismos reguladores imponen pautas estrictas para garantizar la seguridad del paciente y la calidad de los productos, las organizaciones de atención médica deben adaptar sus prácticas de cadena de suministro en consecuencia. El cumplimiento de regulaciones como la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA) y el Reglamento de Dispositivos Médicos (MDR) requiere mecanismos sólidos de seguimiento y presentación de informes.
Esto ha llevado a una mayor inversión en tecnologías de la cadena de suministro que facilitan el cumplimiento, mejorando así la eficiencia operativa. Se prevé que el mercado de soluciones relacionadas con el cumplimiento crecerá a medida que las organizaciones reconozcan la importancia de cumplir con las regulaciones para evitar sanciones y mantener su reputación. Por lo tanto, es probable que el enfoque en el cumplimiento normativo dé forma al futuro del mercado de gestión de la cadena de suministro de atención médica."}
{"k"=>"Creciente importancia de la sostenibilidad", "v"=>"Las iniciativas de sostenibilidad están influyendo cada vez más en el mercado de gestión de la cadena de suministro de atención sanitaria. A medida que las preocupaciones ambientales ganan importancia, las organizaciones de atención médica buscan implementar prácticas sostenibles dentro de sus cadenas de suministro. Esto incluye reducir el desperdicio, optimizar la utilización de recursos y obtener materiales de manera responsable. Los datos sugieren que una parte importante de los residuos sanitarios se genera a partir de envases y productos de un solo uso, lo que lleva a las organizaciones a explorar alternativas ecológicas.
El cambio hacia la sostenibilidad no sólo aborda cuestiones medioambientales sino que también mejora la reputación de la marca y la fidelidad de los clientes. Como resultado, es probable que el énfasis en la sostenibilidad impulse cambios en las estrategias de adquisiciones y las operaciones de la cadena de suministro dentro del Mercado de Gestión de la Cadena de Suministro de Salud."}
{"k"=>"Creciente demanda de logística eficiente", "v"=>"El mercado de gestión de la cadena de suministro sanitario está experimentando un notable aumento en la demanda de soluciones logísticas eficientes. A medida que los proveedores de atención médica se esfuerzan por mejorar la prestación de servicios, la necesidad de una logística optimizada se vuelve primordial. Esta demanda está impulsada por la necesidad de reducir los costos operativos y al mismo tiempo mejorar los resultados de los pacientes.
Según datos recientes, los costos de logística representan una parte importante de los gastos en atención médica, lo que lleva a las organizaciones a buscar soluciones innovadoras para la cadena de suministro. Es probable que la integración de tecnologías avanzadas, como la automatización y el seguimiento en tiempo real, desempeñe un papel crucial para abordar estos desafíos. En consecuencia, las empresas que pueden ofrecer soluciones logísticas eficientes están posicionadas para prosperar en el panorama cambiante del mercado de gestión de la cadena de suministro de atención médica."}
En el mercado de gestión de la cadena de suministro de atención médica, el modelo de fabricación contra stock tiene una participación significativa, principalmente debido a su gestión de la demanda predecible y su control eficiente del inventario. Este modelo permite a los proveedores de atención médica garantizar la disponibilidad de los productos, mejorando así la prestación de servicios y la eficiencia operativa. Por el contrario, el modelo de reabastecimiento continuo, aunque actualmente tiene una participación de mercado menor, está experimentando un rápido crecimiento, impulsado por la creciente necesidad de agilidad y capacidad de respuesta en las cadenas de suministro de atención médica a medida que fluctúa la demanda.
Modelo de fabricación contra stock (dominante) frente a modelo de reabastecimiento continuo (emergente)
El modelo Make-To-Stock se caracteriza por contar con existencias prefabricadas que satisfacen la demanda anticipada en entornos de atención médica. Enfatiza la gestión eficiente del inventario y la producción predecible, asegurando que los suministros estén fácilmente disponibles para hospitales y clínicas. Por el contrario, el modelo de reabastecimiento continuo está ganando terreno debido a su enfoque dinámico, que permite a las entidades de atención médica ajustar los niveles de inventario en función de datos de demanda en tiempo real. Este modelo es particularmente valioso en un entorno donde las necesidades de los pacientes cambian rápidamente, promoviendo la eficiencia y reduciendo el desperdicio. A medida que los sistemas de salud buscan optimizar sus cadenas de suministro, estos dos modelos ejemplifican el equilibrio entre la gestión de existencias tradicional y las estrategias de reabastecimiento innovadoras.
El mercado de gestión de la cadena de suministro de atención sanitaria se segmenta en varias funciones, siendo la gestión de inventarios y las adquisiciones la mayor cuota de mercado. Este segmento es esencial para garantizar la disponibilidad de los suministros y equipos médicos necesarios, facilitando operaciones de atención médica más fluidas. La eficacia de las estrategias de adquisiciones y el seguimiento del inventario desempeña un papel crucial a la hora de minimizar los desabastecimientos y reducir el desperdicio, lo cual es vital en el acelerado entorno de la atención médica. Por el contrario, la función de Previsión y Planificación se está convirtiendo en el segmento de más rápido crecimiento dentro de la industria. Impulsadas por los avances tecnológicos, como el análisis de datos y las metodologías basadas en inteligencia artificial, las organizaciones de atención médica se centran cada vez más en el análisis predictivo para mejorar su planificación estratégica. Este crecimiento se ve impulsado por la necesidad de una asignación eficiente de recursos y una mejor atención al paciente, lo que enfatiza la importancia de anticipar las fluctuaciones de la demanda de productos y servicios de atención médica.
Gestión de inventario y adquisiciones (dominante) frente a previsión y planificación (emergente)
La función de Gestión de Inventario y Adquisiciones es reconocida como el segmento dominante dentro del Mercado de Gestión de la Cadena de Suministro de Salud. Abarca estrategias y procesos que garantizan la adquisición oportuna y un inventario óptimo de suministros médicos y productos farmacéuticos. La eficacia de este segmento depende del riguroso seguimiento del inventario, la gestión de proveedores y la previsión de la demanda. A medida que los proveedores de atención médica enfrentan mayores presiones operativas, una gestión de inventario competente garantiza que los suministros críticos estén disponibles cuando sea necesario, lo que impacta profundamente la atención al paciente. Por otro lado, el segmento de Previsión y Planificación se considera una fuerza emergente que aprovecha tecnologías avanzadas para predecir necesidades futuras. Al aprovechar la analítica, las organizaciones de atención médica pueden optimizar sus cadenas de suministro y mejorar los procesos de toma de decisiones, posicionando este segmento para un crecimiento significativo en respuesta a las cambiantes demandas de atención médica.
En el mercado de gestión de la cadena de suministro sanitario, la distribución de la cuota de mercado entre los valores de los componentes muestra un dominio significativo de las soluciones de software. Los sistemas de software son ampliamente reconocidos por su capacidad para optimizar los procesos logísticos, mejorar la integración de datos y mejorar la eficiencia operativa general. Por otro lado, los servicios, que abarcan soporte y consultoría, están surgiendo rápidamente debido a las crecientes complejidades en la logística de la atención médica, ganando así la atención entre las partes interesadas que buscan soluciones personalizadas. Las tendencias de crecimiento dentro de este segmento están impulsadas principalmente por la necesidad de mejorar la visibilidad de la cadena de suministro y el acceso a datos en tiempo real en entornos de atención médica. A medida que las organizaciones de atención médica continúen invirtiendo en iniciativas de transformación digital, se espera que crezca la adopción de soluciones de software sólidas. Mientras tanto, la oferta de servicios se está expandiendo rápidamente a medida que los sistemas y proveedores de salud priorizan cada vez más la consultoría especializada para optimizar los procesos de su cadena de suministro.
Software (dominante) frente a servicios (emergentes)
Las soluciones de software desempeñan un papel dominante en el mercado de gestión de la cadena de suministro de atención médica, proporcionando funcionalidades críticas que mejoran la eficiencia, la precisión y la integración en varios procesos de la cadena de suministro. Estas soluciones no solo facilitan el seguimiento de los suministros médicos, sino que también permiten análisis predictivos y gestión de inventario, que son esenciales para prevenir desabastecimientos y garantizar la disponibilidad de productos médicos cruciales. Por el contrario, los servicios están surgiendo como un segmento importante, lo que refleja un cambio hacia enfoques personalizados y basados en consultoría para gestionar las complejidades de las cadenas de suministro de atención médica. Las organizaciones están reconociendo el valor de las ofertas de servicios dedicados que les ayudan a adaptarse a las regulaciones cambiantes y a la necesidad de una mayor flexibilidad en su jerarquía de suministro, lo que marca los servicios como un área fundamental de crecimiento.
En el mercado de gestión de la cadena de suministro de atención médica, el segmento del modo de entrega se compone principalmente de tres actores clave: sistemas locales, basados en la web y basados en la nube, cada uno de los cuales contribuye de manera diferente a la dinámica del mercado. Actualmente, las soluciones basadas en la web dominan este segmento debido a su accesibilidad, interfaces fáciles de usar y capacidad de integrarse con los sistemas de atención médica existentes, capturando la mayor participación de mercado. Los sistemas locales, si bien son una opción tradicional, están perdiendo terreno gradualmente y las soluciones basadas en la nube se han convertido en un competidor formidable, particularmente entre las organizaciones progresistas que buscan escalabilidad y flexibilidad.
Basado en la web (dominante) frente a basado en la nube (emergente)
Los modos de entrega basados en la web se caracterizan por su facilidad de acceso y bajos costos iniciales, lo que los convierte en una opción popular para las organizaciones de atención médica que buscan optimizar las operaciones sin inversiones significativas en infraestructura. Admiten el acceso a datos en tiempo real y la colaboración entre proveedores de atención médica, lo que mejora la eficiencia general. Por otro lado, las soluciones basadas en la nube están ganando terreno rápidamente, particularmente por su capacidad de ofrecer recursos escalables y menores costos de mantenimiento. Estos sistemas permiten a los centros de atención médica aprovechar un amplio análisis de datos y mejorar los procesos de toma de decisiones. A medida que la atención médica continúa digitalizándose, se espera que aumente la adopción de soluciones basadas en la nube, posicionándolas como un actor clave en el mercado.
En el mercado de gestión de la cadena de suministro de atención sanitaria, la distribución de la cuota de mercado se ilustra claramente entre sus usuarios finales. Los proveedores de atención médica dominan este segmento, aprovechando sus amplias redes y sus amplias necesidades de recursos para optimizar la gestión de suministros. Siguiéndolos de cerca, los fabricantes de atención médica se están haciendo un hueco notable, subrayando su papel esencial en la producción y entrega de productos médicos de manera eficiente. Los distribuidores también desempeñan un papel importante, actuando como intermediarios en la cadena de suministro, mientras que otras entidades incluyen una variedad de organizaciones especializadas que mejoran el panorama general.
Proveedores de atención médica (dominantes) frente a fabricantes de atención médica (emergentes)
Los proveedores de atención médica se posicionan como la fuerza dominante dentro del panorama de gestión de la cadena de suministro de atención médica. Su importante escala operativa y diversos requisitos requieren soluciones integrales para la cadena de suministro, que permitan una gestión eficaz del inventario y una atención oportuna al paciente. Por el contrario, los fabricantes de atención sanitaria se están convirtiendo en contribuyentes vitales a este sector, impulsados por las innovaciones en las tecnologías de producción y la creciente demanda de productos sanitarios personalizados. Su enfoque en mejorar la eficiencia de fabricación y la logística en tiempo real los posiciona estratégicamente para satisfacer las crecientes necesidades del mercado, prometiendo un rápido crecimiento en su segmento. Esta tendencia emergente subraya la interacción crítica entre las capacidades de fabricación y la eficiencia en la prestación de atención médica.
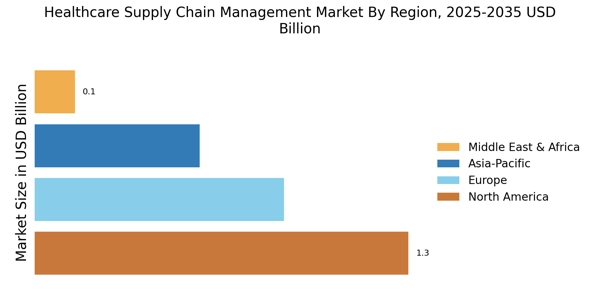
América del Norte es el mercado más grande para la gestión de la cadena de suministro de atención médica y posee aproximadamente el 45% de la participación del mercado global. Los principales impulsores del crecimiento incluyen la adopción de tecnología avanzada, el aumento del gasto en atención médica y marcos regulatorios estrictos. La demanda de soluciones eficientes para la cadena de suministro se ve impulsada aún más por la creciente necesidad de transparencia y trazabilidad en las operaciones de atención médica.
Estados Unidos es el país líder en esta región, con actores importantes como McKesson Corporation, Cardinal Health y AmerisourceBergen Corporation dominando el panorama. El entorno competitivo se caracteriza por asociaciones estratégicas e innovaciones tecnológicas destinadas a mejorar la eficiencia operativa y la atención al paciente. La presencia de estos actores clave consolida la posición de América del Norte como centro para la gestión de la cadena de suministro de atención médica.
Europa está presenciando un crecimiento significativo en el mercado de gestión de la cadena de suministro de atención médica, que representa aproximadamente el 30% de la participación global. El crecimiento de la región está impulsado por regulaciones estrictas destinadas a mejorar la seguridad del paciente y la eficiencia operativa. Las iniciativas de la Unión Europea para mejorar la logística de la atención sanitaria y la transparencia de la cadena de suministro son fundamentales para dar forma a la dinámica del mercado.
Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde empresas como Celesio AG y B. Braun Melsungen AG son actores clave. El panorama competitivo está marcado por un enfoque en la sostenibilidad y la transformación digital, con empresas invirtiendo en tecnologías avanzadas para optimizar las operaciones. La presencia de sistemas sanitarios sólidos respalda aún más la demanda de soluciones innovadoras para la cadena de suministro.
Asia-Pacífico está emergiendo rápidamente como un actor importante en el mercado de gestión de la cadena de suministro de atención médica, con alrededor del 20% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de las inversiones en atención médica, una población en aumento y la demanda de mejores servicios de atención médica. Países como China e India están liderando este crecimiento, respaldados por iniciativas gubernamentales destinadas a mejorar la infraestructura sanitaria.
China es el mercado más grande de la región, con un número creciente de actores locales que ingresan al espacio de gestión de la cadena de suministro. El panorama competitivo está evolucionando y las empresas se centran en la integración de tecnología y asociaciones para mejorar la prestación de servicios. La presencia de actores clave como Fresenius SE & Co. KGaA y Medline Industries, Inc. fortalece aún más la dinámica del mercado en Asia-Pacífico.
La región de Medio Oriente y África está emergiendo gradualmente en el mercado de gestión de la cadena de suministro de atención médica y actualmente posee alrededor del 5% de la participación global. El crecimiento está impulsado por el aumento de las inversiones en atención sanitaria, la urbanización y una creciente demanda de servicios sanitarios de calidad. Los gobiernos se están centrando en mejorar la infraestructura sanitaria, lo que se espera que catalice la expansión del mercado en los próximos años.
Países como Sudáfrica y los Emiratos Árabes Unidos están a la vanguardia de este crecimiento, con una combinación de actores locales e internacionales ingresando al mercado. El panorama competitivo se caracteriza por colaboraciones y asociaciones destinadas a mejorar la eficiencia de la cadena de suministro. La presencia de actores clave aún se está desarrollando, pero el potencial de crecimiento en esta región es significativo, impulsado por las reformas sanitarias en curso.
El mercado de gestión de la cadena de suministro sanitario se caracteriza actualmente por un panorama competitivo dinámico, impulsado por la creciente demanda de eficiencia y transparencia en la logística sanitaria. Actores clave como McKesson Corporation (EE.UU.), Cardinal Health, Inc. (EE.UU.) y AmerisourceBergen Corporation (EE.UU.) están estratégicamente posicionados para aprovechar sus amplias redes y capacidades tecnológicas. McKesson Corporation (EE.UU.) se centra en la transformación digital y la optimización de la cadena de suministro, mientras que Cardinal Health, Inc. (EE.UU.) hace hincapié en las asociaciones y la expansión regional para mejorar sus ofertas de servicios. AmerisourceBergen Corporation (EE.UU.) parece estar concentrándose en la innovación en la distribución de productos y la gestión de inventarios, dando forma colectivamente a un entorno competitivo que prioriza la capacidad de respuesta y la adaptabilidad.
La estructura del mercado está moderadamente fragmentada, con varios actores compitiendo por participación de mercado a través de fabricación localizada y cadenas de suministro optimizadas. Esta fragmentación permite una amplia gama de servicios y soluciones, que satisfacen las necesidades de diversos proveedores de atención médica. La influencia colectiva de estos actores clave fomenta una atmósfera competitiva donde la agilidad y el avance tecnológico son primordiales, lo que les permite responder eficazmente a las demandas cambiantes del mercado.
En agosto de 2025, McKesson Corporation (EE. UU.) anunció una asociación estratégica con una empresa de tecnología líder para mejorar sus capacidades de análisis de la cadena de suministro. Se espera que esta colaboración mejore la gestión de inventario y la precisión de los pronósticos, reduciendo así los costos y aumentando los niveles de servicio. Esta medida subraya el compromiso de McKesson de aprovechar la tecnología para optimizar las operaciones y mejorar la satisfacción del cliente.
En septiembre de 2025, Cardinal Health, Inc. (EE.UU.) lanzó una nueva iniciativa destinada a integrar la inteligencia artificial en sus operaciones logísticas. Esta iniciativa está diseñada para optimizar las rutas de entrega y mejorar la visibilidad de la cadena de suministro, lo que podría mejorar significativamente la eficiencia operativa. La integración de la IA refleja el enfoque de Cardinal Health en la innovación y su deseo de seguir siendo competitivo en un mercado en rápida evolución.
En julio de 2025, AmerisourceBergen Corporation (EE. UU.) amplió su red de distribución mediante la adquisición de un distribuidor regional, mejorando así su presencia en el mercado y sus capacidades operativas. Es probable que esta adquisición refuerce la capacidad de AmerisourceBergen para atender a una base de clientes más amplia y al mismo tiempo mejorar la resiliencia de su cadena de suministro. Estos movimientos estratégicos indican una tendencia hacia la consolidación en el mercado, ya que las empresas buscan fortalecer sus posiciones mediante adquisiciones.
A octubre de 2025, las tendencias más actuales que dan forma a la competencia en el mercado de gestión de la cadena de suministro de atención médica incluyen la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas se están convirtiendo cada vez más en una piedra angular de la estrategia competitiva, permitiendo a las empresas aunar recursos y experiencia. De cara al futuro, parece que la diferenciación competitiva evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, el avance tecnológico y la confiabilidad de la cadena de suministro, a medida que las empresas se esfuercen por satisfacer las crecientes expectativas tanto de los proveedores de atención médica como de los pacientes.
| TAMAÑO DEL MERCADO 2024 | 2.87(USD Billion) |
| TAMAÑO DEL MERCADO 2025 | 3.295(USD Billion) |
| TAMAÑO DEL MERCADO 2035 | 13.1(USD Billion) |
| TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) | 14.8% (2024 - 2035) |
| COBERTURA DEL INFORME | Previsión de ingresos, panorama competitivo, factores de crecimiento y tendencias |
| AÑO BASE | 2024 |
| Período de previsión del mercado | 2025 - 2035 |
| Datos históricos | 2019 - 2024 |
| Unidades de previsión de mercado | USD Billion |
| Empresas clave perfiladas | Análisis de mercado en curso |
| Segmentos cubiertos | Análisis de segmentación de mercado en curso |
| Oportunidades clave de mercado | La integración de análisis avanzados e inteligencia artificial mejora la eficiencia en el mercado de gestión de la cadena de suministro de atención médica. |
| Dinámica clave del mercado | Los avances tecnológicos y los cambios regulatorios están remodelando la eficiencia y la transparencia en la gestión de la cadena de suministro de atención médica. |
| Países cubiertos | América del Norte, Europa, APAC, América del Sur, MEA |
The projected market valuation is expected to reach 13.1 USD Billion by 2035.
The market valuation was 2.87 USD Billion in 2024.
The expected CAGR is 14.8% during the forecast period 2025 - 2035.
The Warehousing and Distribution segment is projected to reach 4.05 USD Billion by 2035.
Key players include McKesson Corporation, Cardinal Health, Inc., and AmerisourceBergen Corporation, among others.
The valuation of the Inventory Management and Procurement function was 0.86 USD Billion in 2024.
The Cloud-based delivery mode is expected to reach 4.8 USD Billion by 2035, indicating strong growth.
The Healthcare Providers end user segment is projected to reach 5.5 USD Billion by 2035.
The Make-To-Stock Model is projected to reach 3.9 USD Billion by 2035.
The market appears to be on a robust growth trajectory, with a projected valuation increase from 2.87 USD Billion in 2024 to 13.1 USD Billion by 2035.
The secondary research process involved comprehensive analysis of healthcare IT regulatory databases, supply chain standardization protocols, peer-reviewed health informatics journals, and authoritative healthcare operations organizations. Key sources included the US Food & Drug Administration (FDA) [Drug Supply Chain Security Act (DSCSA) database, Unique Device Identification (UDI) registry], European Medicines Agency (EMA) [European Medicines Verification System, Falsified Medicines Directive records], Health Level Seven International (HL7) [FHIR interoperability standards], GS1 Global Healthcare [standardization and barcode/RFID implementation data], Healthcare Information and Management Systems Society (HIMSS) [EMR adoption and supply chain IT analytics], Association for Health Care Resource & Materials Management (AHRMM) [best practice frameworks], Association for Supply Chain Management (ASCM) [healthcare logistics benchmarks], Office of the National Coordinator for Health Information Technology (ONC) [interoperability standards], Centers for Medicare & Medicaid Services (CMS) [quality payment program data], American Hospital Association (AHA) [hospital inventory metrics], National Health Service (NHS) Supply Chain [procurement statistics], World Health Organization (WHO) [Global Health Observatory supply chain disruptions and medical device traceability], Organization for Economic Cooperation and Development (OECD) [health system efficiency indicators], Eurostat Healthcare Database [digital health infrastructure metrics], and national ministry of health reports from key markets. These sources were utilized to collect UDI implementation statistics, cloud-based SCM adoption rates, RFID deployment metrics, pharmaceutical serialization compliance data, hospital procurement expenditures, and GS1 standard penetration across healthcare delivery networks.
To gather qualitative and quantitative information on cloud migration trends and enterprise resource planning (ERP) integration issues, supply-side and demand-side stakeholders were interviewed as part of the primary research process. CEOs, CTOs of HealthTech companies, VPs of Healthcare Solutions, Chief Product Officers of SCM platforms, and regulatory compliance leaders from pharmaceutical supply chain service providers, medical device makers, and healthcare software vendors were examples of supply-side sources. Integrated Delivery Networks (IDNs) Chief Supply Chain Officers (CSCOs), hospital systems' VP of Materials Management, pharmacy supply chain directors, procurement vice presidents at group purchasing organizations (GPOs), healthcare providers' CIOs, and medical device logistics managers were among the demand-side sources. Primary research verified SaaS implementation timelines, validated market segmentation across on-premise and cloud-based delivery models, and obtained information on the following topics: ERP integration challenges, RFID/barcode adoption barriers, predictive analytics budget allocation, and DSCSA/UDI compliance.
Primary Respondent Breakdown:
By Designation: C-level Primaries (30%), Director Level (45%), Others (25%)
By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)
Global market valuation was derived through revenue triangulation and healthcare infrastructure deployment analysis. The methodology included:
Identification of 60+ key stakeholders across healthcare ERP vendors (SAP, Oracle, Infor), RFID/barcode hardware manufacturers, cloud-native SCM startups, pharmaceutical serialization solution providers, and GPO technology arms across North America, Europe, Asia-Pacific, and Latin America
Product mapping across software (SaaS, on-premise, hybrid), hardware (RFID tags, scanners, mobile computers), and services (implementation, maintenance, consulting) categories
Segment-specific analysis covering Forecasting & Planning, Inventory Management, Warehouse Management, and Reverse Logistics functions
Delivery mode stratification: Cloud-based (public/private), Web-based, and Legacy On-premise installations
End-user revenue allocation across Healthcare Providers (IDNs, standalone hospitals, ASCs), Healthcare Manufacturers (pharmaceutical, medical devices, biologics), and Distributors (wholesale, specialty pharmacy, 3PL)
Analysis of reported and modeled annual revenues specific to healthcare SCM portfolios, excluding non-healthcare vertical revenues from diversified conglomerates
Coverage of manufacturers and service providers representing 75-80% of global market share in 2024
Extrapolation using bottom-up approach (number of healthcare facilities × SCM adoption rate × average selling price by hospital bed size and region) and top-down validation (vendor revenue reconciliation by component and geography) to derive segment-specific valuations for Build-to-Order, Continuous Replenishment, and Make-to-Stock deployment models
Complete el formulario a continuación para recibir una muestra gratuita de este informe
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”