Healthcare Digital Twin Market Summary
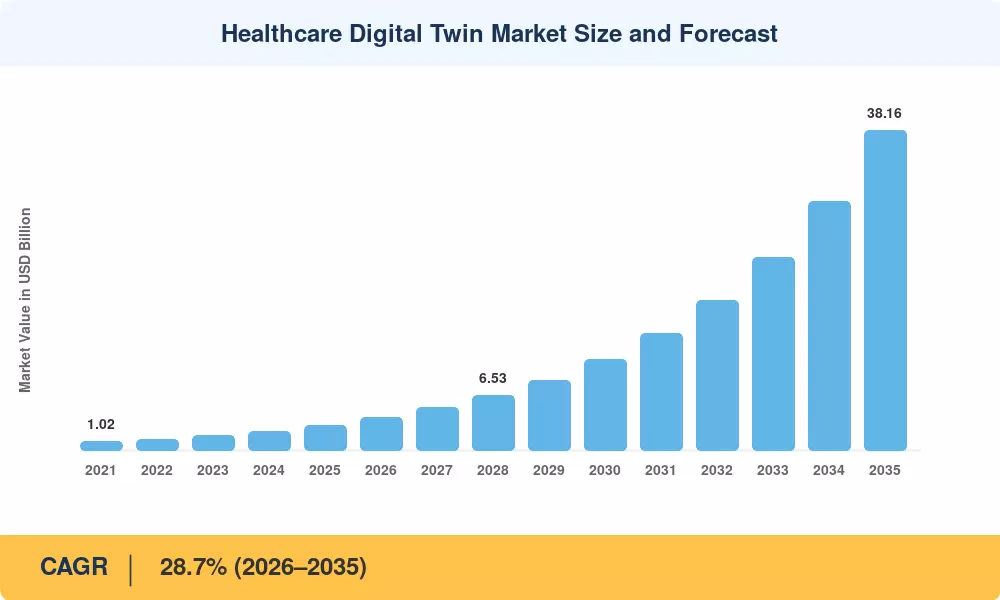
El Mercado de Gemelos Digitales en Salud cerró 2025 en USD 3.01 mil millones y entra en su ventana de pronóstico en USD 3.94 mil millones en 2026, subiendo a USD 38.16 mil millones para 2035 con un CAGR del 28.7%. Dos catalizadores explican la inclinación de esa curva. El marco de credibilidad en expansión de la FDA de EE. UU. para la modelización computacional en presentaciones regulatorias ha dado a los patrocinadores un camino defendible para sustituir evidencia in silico por una parte de las pruebas físicas [1], mientras que el sobre de EUR 95.5 mil millones de Horizonte Europa de la UE ha canalizado financiación dedicada a clústeres de investigación humana virtual [2].
La analítica retrospectiva heredada —tableros de cohortes, capas de informes EHR estáticos, planificadores de capacidad en modo por lotes— están dando paso a réplicas computacionales actualizadas continuamente alimentadas por telemetría de dispositivos en tiempo real. Los sistemas de salud que antes actualizaban modelos operativos mensualmente ahora los recalibran cada hora. Inversores de capital de riesgo y corporativos comprometieron más de USD 1.6 mil millones en empresas de tecnología de salud lideradas por simulación entre 2023 y 2025 [3], y aproximadamente el 38% de los grandes centros médicos académicos de EE. UU. informaron al menos un despliegue de simulación de calidad de producción para finales de 2025 .
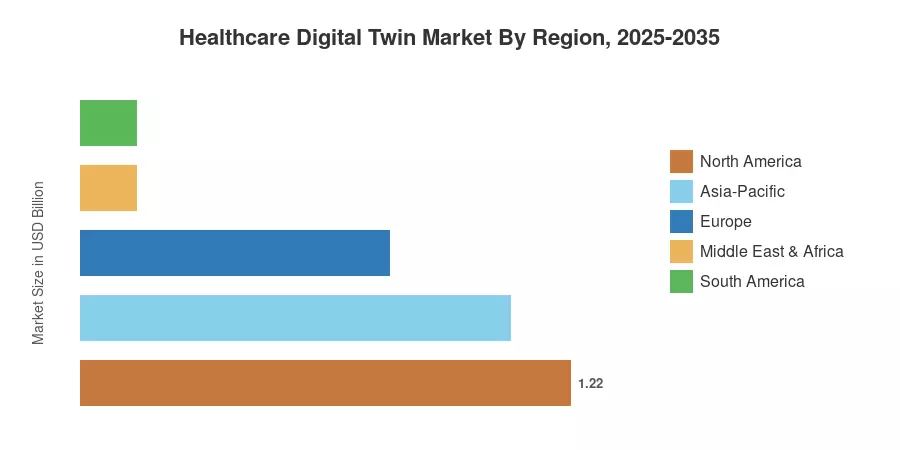
América del Norte posee el 40.4% del Mercado de Gemelos Digitales en Salud gracias a la integración de pagadores y proveedores y a los consorcios de modelización financiados por los NIH. Asia-Pacífico crece más rápido con un 35.6% hasta 2035, impulsado por los mandatos de informatización hospitalaria de China y la Misión Digital Ayushman Bharat de India. Europa ocupa el segundo lugar, anclada por la Ley de Futuro Hospitalario de Alemania. La próxima década pertenece a quien valide estos modelos clínicamente, no meramente computacionalmente.
Principales Conclusiones del Informe
• Por Tecnología (Componente)
- Las plataformas de software representaron el 51.2% de los ingresos del Mercado de Gemelos Digitales en Salud en 2025, reflejando la estructura liderada por licencias de los primeros despliegues.
- Los servicios se expandirán a un CAGR del 26.4% hasta 2035 a medida que las cargas de trabajo de integración y validación superen el crecimiento de licencias.
- Los módulos de analítica a nivel de paciente son la capa de software de más rápido crecimiento, avanzando a un CAGR del 32.7%.
• Por Sector (Aplicación)
- El descubrimiento de fármacos y la modelización preclínica representaron el 24.7% de los ingresos por aplicación en 2025.
- Se prevé que la optimización del tratamiento personalizado crezca a un CAGR del 34.6% hasta 2035, el más rápido de cualquier aplicación. Por Usuario Final
- Los hospitales y clínicas generaron USD 1.69 mil millones en ingresos por usuario final en 2025.
• Por Región
- América del Norte lideró el Mercado de Gemelos Digitales en Salud con una participación del 40.4% en 2025.
- Asia-Pacífico presenta la trayectoria regional más pronunciada con un CAGR del 35.6% entre 2026 y 2035.
- Medio Oriente y África contribuyeron con USD 0.14 mil millones en 2025, concentrados en programas de atención terciaria del Golfo.
Tamaño del Mercado y Pronóstico (2021–2035)
La estimación del Mercado de Gemelos Digitales en Salud combina la triangulación de ingresos de proveedores de abajo hacia arriba a través de más de 40 proveedores de plataformas y servicios con la validación de arriba hacia abajo contra las divulgaciones de gasto de capital en TI hospitalaria, presupuestos de informática de I+D farmacéutica y registros de subvenciones públicas. Las cifras históricas se reconciliaron con los informes auditados donde estaban disponibles; los años de pronóstico aplican una curva de adopción del lado de la demanda moderada por los tiempos de ciclo de validación clínica.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



