Mercado de Software de Gestión de Contratos de Salud

Informe de Investigación del Mercado de Software de Gestión de Contratos de Salud por Tipo de Implementación (Basado en la Nube, Local), por Tamaño de Organización (Grandes Empresas, Pequeñas y Medianas Empresas (PYMES)), por Vertical de Industria (Hospitales y Clínicas, Empresas Farmacéuticas, Compañías de Seguros, Fabricantes de Dispositivos Médicos, Pagadores de Salud), por Funcionalidad de Gestión de Contratos (Creación y Aprobación de Contratos, Control de Versiones, Gestión de Cumplimiento, Monitoreo de Rendimiento, Seguimiento de Presupuestos), por Capacidades de Integración (Sistemas de Registros de Salud Electrónicos (EHR), Sistemas de Planificación de Recursos Empresariales (ERP), Sistemas de Adquisiciones, Sistemas de Gestión Financiera) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Crecimiento y Pronóstico de la Industria 2025 a 2035
ID: MRFR/HC/27929-HCR 128 Pages Rahul Gotadki Last Updated: October 31, 2026
Healthcare Contract Management Software Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.82%
2024 Market Size$ 2.32 Billion
2025 Market Size$ 2.52 Billion
2035 Market Size$ 5.88 Billion
Key Players
Optum
McKesson
Cerner
Epic Systems
Allscripts
Athenahealth
Opportunities
  • Rising Need for Cost Efficiency
  • Increased Focus on Data Security
  • Integration with Existing Systems

Mercado de Software de Gestión de Contratos de Salud Resumen

Según el análisis de Market Research Future, se estimó que el mercado de software de gestión de contratos de atención médica alcanzaría 2.32 mil millones de USD en 2024. Se proyecta que la industria de software de gestión de contratos de atención médica crecerá de 2.524 mil millones de USD en 2025 a 5.879 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 8.82% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Software de Gestión de Contratos de Salud está experimentando un crecimiento robusto impulsado por avances tecnológicos y necesidades de cumplimiento en evolución.

  • La región de América del Norte sigue siendo el mayor mercado para el software de gestión de contratos de salud, reflejando una fuerte demanda de soluciones de cumplimiento.
  • La región de Asia-Pacífico se identifica como el mercado de más rápido crecimiento, indicando un creciente énfasis en la experiencia del usuario y la accesibilidad.
  • Las soluciones basadas en la nube dominan el mercado, mientras que los sistemas locales están experimentando un rápido crecimiento entre las pequeñas y medianas empresas (PYMES).
  • Los principales impulsores del mercado incluyen la creciente necesidad de eficiencia de costos y requisitos de cumplimiento regulatorio estrictos, que están moldeando la trayectoria de la industria.

Tamaño del mercado y previsión

Tamaño del mercado 2024 2.32 (mil millones de USD)
Tamaño del mercado 2035 5.879 (mil millones de USD)
CAGR (2025 - 2035) 8.82%

Principales jugadores

Optum (EE. UU.), McKesson (EE. UU.), Cerner (EE. UU.), Epic Systems (EE. UU.), Allscripts (EE. UU.), Athenahealth (EE. UU.), Meditech (EE. UU.), NextGen Healthcare (EE. UU.), eClinicalWorks (EE. UU.)

Mercado de Software de Gestión de Contratos de Salud Impulsores

Aumento de la Necesidad de Eficiencia en Costos

El mercado de software de gestión de contratos en el sector salud está experimentando un cambio pronunciado hacia la eficiencia en costos. Las organizaciones de salud están buscando cada vez más soluciones que optimicen los procesos de contratos, reduzcan las cargas administrativas y minimicen errores. Esta tendencia está impulsada por la necesidad de optimizar los costos operativos mientras se mantiene el cumplimiento de las normas regulatorias. Según datos recientes, los proveedores de salud que implementan software de gestión de contratos pueden reducir los tiempos de ciclo de contratos en hasta un 30%, lo que lleva a ahorros significativos. A medida que los sistemas de salud enfrentan presiones financieras crecientes, la demanda de software que mejore el rendimiento financiero y la eficiencia operativa probablemente aumentará, posicionando la eficiencia en costos como un motor clave en el mercado de software de gestión de contratos en el sector salud.

Mayor Enfoque en la Seguridad de Datos

En el mercado de software de gestión de contratos en el sector salud, el énfasis en la seguridad de datos se está volviendo cada vez más primordial. Con el aumento de amenazas cibernéticas y violaciones de datos, las organizaciones de salud están priorizando soluciones que ofrezcan características de seguridad robustas para proteger información sensible de pacientes y contratos. El software debe cumplir con regulaciones estrictas de protección de datos, asegurando que todos los contratos se almacenen y accedan de manera segura. A medida que las organizaciones invierten en tecnologías que mejoran la seguridad de datos, se espera que la demanda de software de gestión de contratos que integre protocolos de seguridad avanzados aumente. Este enfoque en salvaguardar los datos no solo protege a las organizaciones de posibles violaciones, sino que también fomenta la confianza entre pacientes y partes interesadas, impulsando así el crecimiento en el mercado de software de gestión de contratos en el sector salud.

Integración con Sistemas Existentes

El mercado de software de gestión de contratos en el sector salud está experimentando un aumento en la demanda de soluciones que se integren sin problemas con los sistemas de salud existentes. A medida que las organizaciones buscan interoperabilidad, la capacidad de conectar el software de gestión de contratos con registros de salud electrónicos (EHR) y otros sistemas operativos se está volviendo esencial. Esta integración facilita un enfoque más holístico para gestionar contratos, permitiendo el intercambio de datos en tiempo real y una mejor toma de decisiones. Las organizaciones que aprovechan soluciones integradas pueden mejorar su eficiencia operativa y reducir el riesgo de errores asociados con la entrada manual de datos. A medida que el panorama de la salud evoluciona, la necesidad de sistemas cohesivos que trabajen en conjunto probablemente impulsará la adopción de software de gestión de contratos, influyendo así en el mercado de software de gestión de contratos en el sector salud.

Requisitos de Cumplimiento Regulatorio

El mercado de software de gestión de contratos en el sector salud está significativamente influenciado por el estricto panorama regulatorio que rige las operaciones de salud. Las organizaciones están obligadas a cumplir con diversas regulaciones, incluyendo HIPAA y otros mandatos de cumplimiento, que requieren soluciones de gestión de contratos robustas. El software ayuda a asegurar que los contratos cumplan con los requisitos legales, mitigando así los riesgos asociados con el incumplimiento. A medida que la supervisión regulatoria se intensifica, se espera que la demanda de software que pueda automatizar el seguimiento y la elaboración de informes de cumplimiento aumente. Esta tendencia se subraya por el hecho de que el incumplimiento puede resultar en multas elevadas, haciendo que la gestión efectiva de contratos sea una prioridad para las organizaciones de salud, impulsando así el crecimiento en el mercado de software de gestión de contratos en el sector salud.

Creciente Adopción de Soluciones Basadas en la Nube

El mercado de software de gestión de contratos en el sector salud está experimentando un notable cambio hacia soluciones basadas en la nube. Las ventajas de la tecnología en la nube, como la escalabilidad, accesibilidad y rentabilidad, están impulsando a las organizaciones de salud a adoptar estas soluciones. El software de gestión de contratos basado en la nube permite el acceso remoto, lo que permite a los profesionales de la salud gestionar contratos desde diversas ubicaciones, lo cual es particularmente beneficioso en un entorno de salud descentralizado. Además, la capacidad de escalar operaciones sin inversiones iniciales significativas hace que las soluciones en la nube sean atractivas para organizaciones de todos los tamaños. A medida que más proveedores de salud reconocen los beneficios de la tecnología en la nube, se espera que la adopción de software de gestión de contratos basado en la nube se acelere, moldeando así el futuro del mercado de software de gestión de contratos en el sector salud.
Perspectivas del segmento de mercado

Por Tipo de Despliegue: Basado en la Nube (Más Grande) vs. Local (De Más Rápido Crecimiento)

El mercado de software de gestión de contratos en el sector salud se caracteriza cada vez más por sus tipos de despliegue, siendo el segmento basado en la nube el que actualmente tiene la mayor cuota de mercado. Este segmento ha ganado tracción debido a su flexibilidad, escalabilidad y rentabilidad, atendiendo principalmente a organizaciones que buscan optimizar sus procesos sin grandes inversiones en infraestructura. Por el contrario, el tipo de despliegue local, aunque más pequeño en términos de cuota, está experimentando un rápido crecimiento a medida que los proveedores de salud reconocen la necesidad de un mayor control y seguridad de los datos, especialmente a la luz de las crecientes presiones regulatorias.

Tipo de Despliegue: Basado en la Nube (Dominante) vs. Local (Emergente)

Las soluciones basadas en la nube dominan el mercado de software de gestión de contratos en el sector salud debido a su capacidad para proporcionar acceso en tiempo real y facilidad de colaboración, esenciales para las operaciones de salud modernas. Estas soluciones facilitan una mejor visibilidad y gestión de contratos mientras reducen las cargas administrativas. Por otro lado, el despliegue local está emergiendo como una opción sustancial para organizaciones que priorizan la soberanía de los datos y tienen capacidades robustas de infraestructura de TI. A medida que los proveedores de salud lidian con preocupaciones sobre la privacidad de los datos, se espera que el segmento local crezca, particularmente entre instituciones más grandes que requieren soluciones personalizadas y seguras para sus necesidades de gestión de contratos.

Por Tamaño de Organización: Grandes Empresas (Más Grandes) vs. Pequeñas y Medianas Empresas (PYMES) (De Más Rápido Crecimiento)

En el mercado de software de gestión de contratos en el sector salud, la distribución de la cuota de mercado entre los tamaños organizacionales es distinta. Las Grandes Empresas controlan una porción significativa del mercado, aprovechando sus marcos y recursos establecidos para implementar soluciones integrales de gestión de contratos. Sus amplias capacidades administrativas y fortaleza financiera les permiten manejar contratos a gran escala y negociaciones complejas, asegurando una posición sólida en este sector. Por el contrario, el segmento de Pequeñas y Medianas Empresas (PYMES) está emergiendo rápidamente, ganando tracción debido a su agilidad y adaptabilidad. Las PYMES están adoptando cada vez más soluciones de gestión de contratos en el sector salud para optimizar operaciones y mejorar la eficiencia. El crecimiento en este segmento es impulsado por la creciente demanda de soluciones rentables y la necesidad de mejorar el cumplimiento y la gestión de riesgos en un panorama de salud en constante evolución.

Grandes Empresas (Dominante) vs. Pequeñas y Medianas Empresas (PYMES) (Emergente)

Las Grandes Empresas en el mercado de software de gestión de contratos en el sector salud se destacan por sus recursos sustanciales y su capacidad para invertir en soluciones avanzadas. Estas organizaciones suelen participar en contratos complejos que requieren herramientas de gestión robustas, lo que les permite mantener ventajas competitivas. Por otro lado, las Pequeñas y Medianas Empresas (PYMES) encarnan una fuerza de mercado emergente, caracterizada por su flexibilidad y procesos de toma de decisiones rápidos. Las PYMES están reconociendo cada vez más la importancia de implementar software de gestión de contratos para optimizar sus operaciones, mejorando así su productividad y niveles de cumplimiento. A medida que las regulaciones evolucionan, las PYMES se están posicionando para aprovechar la tecnología que optimiza la gestión de contratos, fomentando el crecimiento y la innovación en un sector dominado por empresas más grandes.

Por Vertical de Industria: Hospitales y Clínicas (Más Grandes) vs. Compañías Farmacéuticas (De Más Rápido Crecimiento)

En el mercado de software de gestión de contratos en el sector salud, los Hospitales y Clínicas tienen la mayor cuota, reflejando sus roles críticos en el sistema de salud y el volumen de contratos que gestionan. Este segmento se beneficia de la creciente complejidad en las negociaciones de contratos y el cumplimiento regulatorio, lo que requiere soluciones de software avanzadas diseñadas para optimizar estos procesos. Por el contrario, las Compañías Farmacéuticas se identifican como el segmento de más rápido crecimiento, impulsadas por la creciente demanda de sistemas de gestión de contratos eficientes para manejar las complejidades de la fijación de precios de medicamentos y negociaciones de reembolso. Su crecimiento está influenciado significativamente por innovaciones en tecnología y una competencia intensificada dentro de la industria. A medida que el panorama de la salud continúa evolucionando, la necesidad de soluciones de gestión de contratos más sofisticadas e integradas se vuelve primordial. Los Hospitales y Clínicas están aprovechando la tecnología para mejorar su eficiencia operativa, resultando en una tendencia de crecimiento estable. Por otro lado, las Compañías Farmacéuticas están adoptando rápidamente software avanzado para adaptarse a la dinámica del mercado, incluyendo el uso de datos en tiempo real y cambios regulatorios, propulsándolas como líderes en crecimiento. A medida que ambos segmentos se adaptan a nuevos desafíos y oportunidades, sus respectivos roles en impulsar la innovación del mercado y mejorar la entrega de atención médica se vuelven cada vez más significativos.

Hospitales y Clínicas (Dominante) vs. Compañías Farmacéuticas (Emergente)

Los Hospitales y Clínicas representan la fuerza dominante en el mercado de software de gestión de contratos en el sector salud, caracterizados por su extensa dependencia de contratos detallados y medidas de cumplimiento regulatorio. Este segmento abarca una amplia gama de instalaciones, desde pequeñas clínicas hasta grandes redes hospitalarias, todas requiriendo soluciones personalizadas para gestionar su vasta gama de obligaciones contractuales de manera eficiente. Sus operaciones involucran sistemas de facturación intrincados, contratos con proveedores y acuerdos de servicio, lo que requiere herramientas de software sofisticadas para garantizar precisión y cumplimiento. En contraste, las Compañías Farmacéuticas están emergiendo como una fuerza dinámica dentro del mercado, enfocándose en soluciones innovadoras de gestión de contratos impulsadas por la creciente complejidad del desarrollo de medicamentos y estrategias de precios. Este segmento a menudo se encarga de gestionar acuerdos intrincados con proveedores de salud, pagadores de seguros y agencias gubernamentales, lo que requiere software de gestión de contratos flexible y robusto. Al adoptar nuevas tecnologías, estas empresas no solo están optimizando sus operaciones, sino también respondiendo a las presiones de la competencia en el mercado, haciendo que su posición sea notable en el crecimiento del mercado de software de gestión de contratos en el sector salud.
Por Funcionalidad de Gestión de Contratos: Creación y Aprobación de Contratos (Más Grande) vs. Gestión de Cumplimiento (De Más Rápido Crecimiento)

En el mercado de software de gestión de contratos en el sector salud, la funcionalidad de Creación y Aprobación de Contratos es reconocida como el segmento más grande, dominando una parte significativa del mercado debido a su papel crítico en asegurar que los proveedores de salud puedan gestionar sus acuerdos de manera eficiente. Esta funcionalidad permite la redacción, negociaciones y aprobaciones finales sin problemas, optimizando así las operaciones. Por otro lado, la Gestión de Cumplimiento es el segmento de más rápido crecimiento a medida que las organizaciones de salud enfrentan crecientes demandas regulatorias y la necesidad de un seguimiento preciso del cumplimiento. Este crecimiento es impulsado por el cambio de la industria hacia la responsabilidad y la adherencia a regulaciones estrictas.

Creación y Aprobación de Contratos (Dominante) vs. Gestión de Cumplimiento (Emergente)

La Creación y Aprobación de Contratos es la funcionalidad dominante en el sector de software de gestión de contratos en el sector salud, proporcionando herramientas esenciales para redactar, negociar y finalizar acuerdos de manera eficiente. Este segmento se caracteriza por interfaces de usuario robustas y características de automatización, permitiendo a las organizaciones de salud reducir los tiempos de respuesta y minimizar errores. En contraste, la Gestión de Cumplimiento está emergiendo como un área de enfoque crítica, impulsada por un mayor escrutinio regulatorio y un cambio hacia la atención basada en el valor. Esta funcionalidad enfatiza el seguimiento de la adherencia a requisitos legales y regulatorios, ofreciendo capacidades de monitoreo e informes integrales que mejoran la precisión y seguridad de los contratos de salud. A medida que el cumplimiento se vuelve cada vez más importante, se espera que este segmento gane tracción, posicionándose como un jugador clave en el mercado.

Por Capacidades de Integración: Sistemas de Registro Electrónico de Salud (EHR) (Más Grandes) vs. Sistemas de Gestión Financiera (De Más Rápido Crecimiento)

Dentro del segmento de Capacidades de Integración del mercado de software de gestión de contratos en el sector salud, los Sistemas de Registro Electrónico de Salud (EHR) tienen la mayor cuota de mercado, reflejando su papel crítico en la gestión de la salud. Tras los Sistemas EHR, los Sistemas de Adquisición y los Sistemas de Planificación de Recursos Empresariales (ERP) también contribuyen a la dinámica del mercado, acomodando diversas necesidades operativas dentro de las organizaciones de salud. Los Sistemas de Gestión Financiera han emergido como un jugador notable, con sus crecientes capacidades de integración impulsando su presencia en el mercado.

Sistemas EHR (Dominantes) vs. Sistemas de Gestión Financiera (Emergentes)

Los Sistemas de Registro Electrónico de Salud (EHR) son la piedra angular de la gestión de datos en salud, proporcionando registros completos de pacientes y optimizando los procesos administrativos vinculados a la entrega de atención. Permiten una comunicación fluida entre los proveedores de salud, mejorando la eficiencia operativa. En contraste, los Sistemas de Gestión Financiera representan una tendencia emergente en el sector, cada vez más reconocidos por su papel en la supervisión financiera y la gestión de costos. Estos sistemas impulsan la eficiencia en la planificación presupuestaria y el seguimiento de gastos, haciéndolos vitales a medida que los proveedores de salud responden a presiones económicas y requisitos regulatorios. Ambos sistemas juegan roles críticos en la mejora de los resultados de salud a través de una mejor gestión de datos y una integración operativa.

Obtenga información más detallada sobre Mercado de Software de Gestión de Contratos de Salud

Perspectivas regionales

América del Norte: Líder en Innovación en Atención Médica

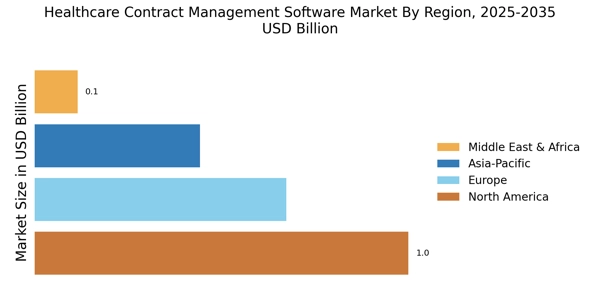
América del Norte es el mercado más grande para el mercado de software de gestión de contratos de atención médica, con aproximadamente el 45% de la cuota global. El crecimiento de la región está impulsado por el aumento de los gastos en atención médica, la necesidad de una gestión eficiente de contratos y estrictos requisitos regulatorios. El gobierno de EE. UU. ha implementado diversas reformas en atención médica que requieren soluciones robustas de gestión de contratos, lo que alimenta aún más la demanda. Estados Unidos es el país líder en este sector, con actores principales como Optum, McKesson y Cerner dominando el panorama. El entorno competitivo se caracteriza por una innovación continua y asociaciones estratégicas entre los actores clave. La presencia de tecnología avanzada y un fuerte enfoque en mejorar los resultados de atención médica contribuyen al liderazgo del mercado de la región.

Europa: Dinámicas Emergentes del Mercado

Europa está presenciando un crecimiento significativo en el mercado de software de gestión de contratos de atención médica, representando aproximadamente el 30% de la cuota global. La expansión de la región está impulsada por la creciente digitalización en atención médica, cambios regulatorios y un creciente énfasis en soluciones rentables. Países como Alemania y el Reino Unido están liderando esta tendencia, apoyados por iniciativas gubernamentales destinadas a mejorar la eficiencia y transparencia en atención médica. Alemania y el Reino Unido están a la vanguardia, con un panorama competitivo que presenta tanto actores establecidos como nuevas startups. Actores clave como Cerner y Allscripts están expandiendo su presencia, mientras que empresas locales están innovando para satisfacer necesidades regionales específicas. El enfoque en la interoperabilidad y el cumplimiento de las regulaciones de la UE está moldeando las dinámicas del mercado, fomentando un entorno colaborativo para los proveedores de atención médica.

Asia-Pacífico: Potencial de Crecimiento Rápido

Asia-Pacífico está surgiendo rápidamente como un jugador significativo en el mercado de software de gestión de contratos de atención médica, con alrededor del 20% de la cuota global. El crecimiento de la región está impulsado por el aumento de las inversiones en atención médica, una población en aumento y la adopción de tecnologías avanzadas. Países como China e India están liderando este crecimiento, impulsados por iniciativas gubernamentales destinadas a mejorar la infraestructura y los servicios de atención médica. China e India son los países líderes en este mercado, con un panorama competitivo que incluye tanto actores globales como locales. Empresas como eClinicalWorks y NextGen Healthcare están expandiendo su huella, mientras que empresas locales están innovando para atender necesidades específicas del mercado. El enfoque en mejorar el acceso y la eficiencia en atención médica está impulsando la demanda de soluciones de gestión de contratos, convirtiendo a la región en un área clave para el crecimiento futuro.

Medio Oriente y África: Oportunidades de Mercado Inexploradas

La región del Medio Oriente y África está emergiendo gradualmente en el mercado de software de gestión de contratos de atención médica, representando aproximadamente el 5% de la cuota global. El crecimiento está impulsado por el aumento de las inversiones en atención médica, una creciente demanda de soluciones de gestión eficientes y las iniciativas gubernamentales destinadas a mejorar los sistemas de atención médica. Países como los EAU y Sudáfrica están liderando esta tendencia, enfocándose en mejorar la entrega de atención médica y el cumplimiento regulatorio. Los EAU y Sudáfrica son los mercados principales, con un panorama competitivo que incluye tanto actores internacionales como locales. Las empresas están enfocándose cada vez más en soluciones personalizadas para satisfacer las necesidades regionales, mientras que el apoyo gubernamental está fomentando la innovación. Se espera que el énfasis en la transformación digital en atención médica impulse un mayor crecimiento en este sector, convirtiéndolo en un mercado atractivo para la inversión.

Mercado de Software de Gestión de Contratos de Salud Regional Image

Jugadores clave y perspectivas competitivas

El mercado de software de gestión de contratos de atención médica se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por la creciente necesidad de eficiencia y cumplimiento en las operaciones de atención médica. Los actores clave como Optum (EE. UU.), McKesson (EE. UU.) y Cerner (EE. UU.) se están posicionando estratégicamente a través de la innovación y asociaciones. Optum (EE. UU.) se enfoca en integrar análisis avanzados en sus soluciones de gestión de contratos, mejorando las capacidades de toma de decisiones para los proveedores de atención médica. Mientras tanto, McKesson (EE. UU.) enfatiza la expansión regional y la transformación digital, con el objetivo de agilizar las operaciones en varios entornos de atención médica. Cerner (EE. UU.) también está invirtiendo fuertemente en soluciones impulsadas por IA, lo que sugiere un cambio colectivo en la industria hacia el aprovechamiento de la tecnología para mejorar los procesos de gestión de contratos. La estructura del mercado parece estar moderadamente fragmentada, con varios actores compitiendo por la cuota de mercado. Las tácticas comerciales clave incluyen la localización de servicios para satisfacer las demandas regionales y la optimización de cadenas de suministro para mejorar la entrega de servicios. La influencia de los actores principales es significativa, ya que sus estrategias a menudo establecen puntos de referencia para las empresas más pequeñas, moldeando así el entorno competitivo general.
En agosto, Optum (EE. UU.) anunció una asociación con una empresa líder en IA para mejorar las capacidades de su software de gestión de contratos. Esta colaboración probablemente fortalecerá la posición de Optum en el mercado al integrar algoritmos de aprendizaje automático que pueden predecir el rendimiento de los contratos y los riesgos de cumplimiento, proporcionando así a los clientes información procesable. Tales movimientos estratégicos indican una tendencia hacia soluciones de gestión de contratos más inteligentes que pueden adaptarse al cambiante panorama de atención médica.
En septiembre, McKesson (EE. UU.) lanzó una nueva plataforma de gestión de contratos basada en la nube diseñada para mejorar la interoperabilidad entre los sistemas de atención médica. Esta iniciativa es crucial ya que aborda la creciente demanda de intercambio de datos sin problemas, que es esencial para una gestión efectiva de contratos. Al mejorar la interoperabilidad, McKesson no solo fortalece su posición en el mercado, sino que también se alinea con tendencias más amplias de la industria hacia soluciones de atención médica integradas.
En julio, Cerner (EE. UU.) presentó una versión actualizada de su software de gestión de contratos que incorpora análisis avanzados y características de informes. Esta actualización es significativa ya que refleja el compromiso de Cerner de proporcionar a las organizaciones de atención médica herramientas que mejoren la eficiencia operativa y el cumplimiento. La integración de análisis en los procesos de gestión de contratos probablemente se convertirá en una expectativa estándar entre los proveedores de atención médica, intensificando aún más la competencia en este espacio.
A partir de octubre, las tendencias competitivas en el mercado de software de gestión de contratos de atención médica están cada vez más definidas por la digitalización, la sostenibilidad y la integración de IA. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para mejorar sus capacidades tecnológicas. Mirando hacia adelante, se espera que la diferenciación competitiva evolucione, con un cambio notable de la competencia basada en precios hacia un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro. Esta transición subraya la importancia de la adaptabilidad y las estrategias visionarias para mantener una ventaja competitiva en el mercado.

Las empresas clave en el mercado Mercado de Software de Gestión de Contratos de Salud incluyen

Desarrollos recientes de la industria

  • Q1 2025: Ntracts adquiere Compliatric Ntracts, un proveedor de soluciones de gestión del ciclo de vida de contratos para atención médica, anunció la adquisición de Compliatric, una empresa de tecnología de gestión de regulación, acreditación y cumplimiento. El acuerdo tiene como objetivo ofrecer una solución integral para la gestión de contratos, cumplimiento, mitigación de riesgos y gobernanza en organizaciones de atención médica.[3]

Perspectivas futuras

Mercado de Software de Gestión de Contratos de Salud Perspectivas futuras

Se proyecta que el Mercado de Software de Gestión de Contratos de Salud crecerá a un CAGR del 8.82% de 2025 a 2035, impulsado por el aumento del cumplimiento regulatorio y la demanda de eficiencia operativa.

Nuevas oportunidades se encuentran en:

  • Integración de análisis impulsados por IA para la optimización de contratos.
  • Desarrollo de aplicaciones móviles para la gestión de contratos en tiempo real.
  • Expansión en mercados emergentes con soluciones personalizadas.

Para 2035, se espera que el mercado logre un crecimiento sustancial, reflejando las necesidades de salud en evolución.

Segmentación de mercado

Perspectiva del Tipo de Despliegue del Mercado de Software de Gestión de Contratos de Salud

  • Basado en la Nube
  • En las Instalaciones

Perspectiva del Vertical de la Industria del Mercado de Software de Gestión de Contratos de Salud

  • Hospitales y Clínicas
  • Empresas Farmacéuticas
  • Compañías de Seguros
  • Fabricantes de Dispositivos Médicos
  • Pagadores de Salud

Perspectiva del Tamaño de la Organización del Mercado de Software de Gestión de Contratos de Salud

  • Grandes Empresas
  • Pequeñas y Medianas Empresas (PYMES)

Perspectiva de Capacidades de Integración del Mercado de Software de Gestión de Contratos de Salud

  • Sistemas de Registro Electrónico de Salud (EHR)
  • Sistemas de Planificación de Recursos Empresariales (ERP)
  • Sistemas de Adquisiciones
  • Sistemas de Gestión Financiera

Perspectiva de Funcionalidad de Gestión de Contratos del Mercado de Software de Gestión de Contratos de Salud

  • Creación y Aprobación de Contratos
  • Control de Versiones
  • Gestión de Cumplimiento
  • Monitoreo del Rendimiento
  • Seguimiento del Presupuesto

Alcance del informe

TAMAÑO DEL MERCADO 2024 2.32 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 2.524 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 5.879 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 8.82% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Empresas Clave Perfiladas Optum (EE. UU.), McKesson (EE. UU.), Cerner (EE. UU.), Epic Systems (EE. UU.), Allscripts (EE. UU.), Athenahealth (EE. UU.), Meditech (EE. UU.), NextGen Healthcare (EE. UU.), eClinicalWorks (EE. UU.)
Segmentos Cubiertos Tipo de Implementación, Tamaño de la Organización, Vertical de la Industria, Funcionalidad de Gestión de Contratos, Capacidades de Integración, Regional
Oportunidades Clave del Mercado La integración de la inteligencia artificial mejora la eficiencia en el mercado de software de gestión de contratos de salud.
Dinámicas Clave del Mercado La creciente demanda de automatización en la gestión de contratos de salud impulsa los avances tecnológicos y las dinámicas competitivas en el mercado.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Preguntas frecuentes

¿Cuál es la valoración de mercado proyectada del mercado de software de gestión de contratos de salud para 2035?

Se espera que la valoración de mercado para el mercado de software de gestión de contratos de salud alcance 5.879 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del mercado de software de gestión de contratos de salud en 2024?

La valoración de mercado general fue de 2.32 mil millones de USD en 2024.

¿Cuál es la CAGR esperada para el mercado de software de gestión de contratos de salud durante el período de pronóstico 2025 - 2035?

Se espera que la CAGR para el mercado de software de gestión de contratos de salud durante el período de pronóstico 2025 - 2035 sea del 8.82%.

¿Qué tipo de implementación se proyecta que tendrá el mayor valor de mercado para 2035?

Se proyecta que la implementación basada en la nube alcance 3.5 mil millones de USD para 2035, superando a las soluciones locales.

¿Cómo se comparan las grandes empresas con las pymes en términos de valoración de mercado para el software de gestión de contratos de salud?

Para 2035, se espera que las grandes empresas alcancen una valoración de mercado de 3.5 mil millones de USD, mientras que se proyecta que las pymes alcancen 2.38 mil millones de USD.

¿Cuáles son los sectores industriales clave que impulsan el mercado de software de gestión de contratos de salud?

Los sectores industriales clave incluyen hospitales y clínicas, compañías farmacéuticas y compañías de seguros, con hospitales y clínicas proyectados para alcanzar 1.9 mil millones de USD para 2035.

¿Qué funcionalidades se espera que dominen el mercado de software de gestión de contratos de salud para 2035?

Se espera que las funcionalidades de creación y aprobación de contratos dominen, con un valor de mercado proyectado de 1.9 mil millones de USD para 2035.

¿Qué capacidades de integración se anticipa que muestren un crecimiento significativo en el mercado de software de gestión de contratos de salud?

Se anticipa que la integración con sistemas de registros de salud electrónicos (EHR) muestre un crecimiento significativo, alcanzando 1.9 mil millones de USD para 2035.

¿Quiénes son los actores clave en el mercado de software de gestión de contratos de salud?

Los actores clave en el mercado incluyen Optum, McKesson, Cerner, Epic Systems y Allscripts, entre otros.

¿Cuál es la tendencia de mercado esperada para las funcionalidades de gestión de cumplimiento en el mercado de software de gestión de contratos de salud?

Se espera que las funcionalidades de gestión de cumplimiento crezcan, alcanzando una valoración de mercado de 1.0 mil millones de USD para 2035.

Autor
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed healthcare IT journals, clinical informatics publications, and authoritative health technology organizations. Key sources included the US Department of Health and Human Services (HHS), Centers for Medicare & Medicaid Services (CMS), Office of the National Coordinator for Health Information Technology (ONC), Health Information and Management Systems Society (HIMSS), Healthcare Information and Management Systems Society (HIMSS), American Health Information Management Association (AHIMA), Healthcare Financial Management Association (HFMA), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), US Government Accountability Office (GAO) Healthcare Reports, European Commission Digital Health and Care Directorate, European Health Data Space (EHDS) initiatives, Organisation for Economic Co-operation and Development (OECD) Health Statistics, World Health Organization (WHO) Digital Health Observatory, International Telecommunication Union (ITU) Digital Health Index, and national health IT ministry reports from key markets. These sources were used to collect healthcare IT adoption statistics, regulatory compliance requirements (HIPAA, GDPR, HITECH Act), contract lifecycle management data, EHR integration standards, healthcare expenditure trends, and market landscape analysis for cloud-based and on-premises contract management solutions across hospitals, pharmaceutical companies, insurance providers, and medical device manufacturers.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, Chief Technology Officers, heads of regulatory affairs, and commercial directors from companies that provide healthcare contract management software, EHR platforms, and IT consulting services were examples of supply-side sources. Chief Information Officers (CIOs), Chief Financial Officers (CFOs), contract administrators, procurement directors, compliance officers, and revenue cycle managers from hospitals and health systems, pharmaceutical contract management departments, health insurance payers, medical device manufacturers, and healthcare legal counsel firms were among the demand-side sources. Primary research verified product pipeline timelines for AI-driven contract analytics, collected data on EHR integration adoption patterns, SaaS pricing strategies, and healthcare compliance automation dynamics, and validated market segmentation across deployment types (cloud-based vs. on-premises), organization sizes (large enterprises vs. SMEs), and industry verticals (hospitals, pharma, insurance, and device manufacturers).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare IT spending analysis. The methodology included:

Identification of 50+ key software vendors and platform providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across cloud-based contract lifecycle management, on-premises contract repositories, EHR-integrated solutions, ERP-integrated modules, and standalone compliance management platforms

Analysis of reported and modeled annual revenues specific to healthcare contract management software portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (healthcare IT spending × contract management software allocation by country/region) and top-down (vendor revenue validation and healthcare digitalization indices) approaches to derive segment-specific valuations across deployment types, organization sizes, industry verticals, contract functionalities, and integration capabilities

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.