Healthcare Consulting Services Market (2026 - 2035)
Informe de investigación de mercado de servicios de consultoría sanitaria por tipo de servicios (consultoría de TI, consultoría digital, consultoría financiera, consultoría de operaciones, consultoría de estrategia), por aplicación (gestión de operaciones, financiera, salud de la población, clínica), por usuario final (hospitales y clínicas, empresas de ciencias biológicas, organizaciones gubernamentales) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
Forecast Period
2026-2035
CAGR
9.5%
2025 Market Size
USD 36.94 Billion
2035 Market Size
USD 91.54 Billion
Compartir:


Resumen del mercado de servicios de consultoría sanitaria
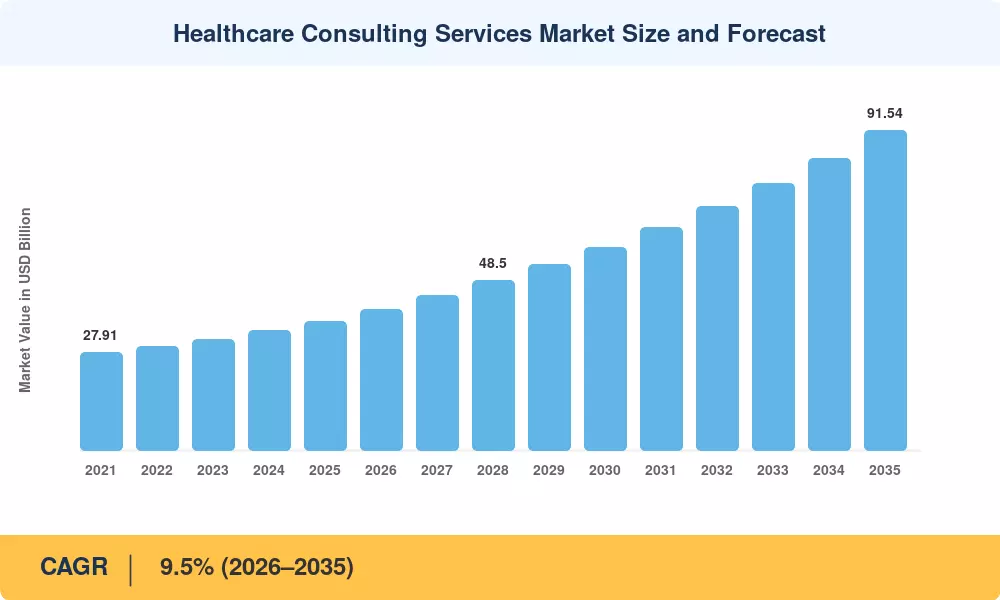
El mercado de servicios de consultoría sanitaria alcanzó los 36,94 mil millones de dólares en 2025 y se prevé que crezca de 40,45 mil millones de dólares en 2026 a 91,54 mil millones de dólares en 2035, registrando una tasa compuesta anual del 9,5% durante el período previsto (2026-2035). Dos fuerzas están acelerando la demanda: los mandatos ampliados de transparencia de precios de los Centros de Servicios de Medicare y Medicaid de EE. UU., que obligan a los hospitales a revelar las tarifas negociadas, y el aumento global de los ataques cibernéticos contra las redes de atención médica, que aumentaron un 74% año tras año según el Informe sobre el costo de una violación de datos de IBM de 2024.[1]. En conjunto, estas presiones empujan a las organizaciones proveedoras a adquirir experiencia en asesoramiento externo que no pueden desarrollar internamente con la suficiente rapidez.
El sector se encuentra en un punto de inflexión a medida que los modelos heredados de reembolso de honorarios por servicio dan paso a estructuras de pago vinculadas a los resultados. Los proyectos de migración de EHR basados en la nube ahora absorben aproximadamente USD 18 mil millones en gasto anual en TI en los países de la OCDE[2], y aproximadamente el 90% de los líderes de atención médica de alto nivel esperan que su dependencia de las herramientas digitales se profundice en los próximos tres años.[3]. Las empresas consultoras que pueden combinar evaluaciones de ciberseguridad con hojas de ruta de interoperabilidad están captando una proporción enorme de nuevos compromisos.
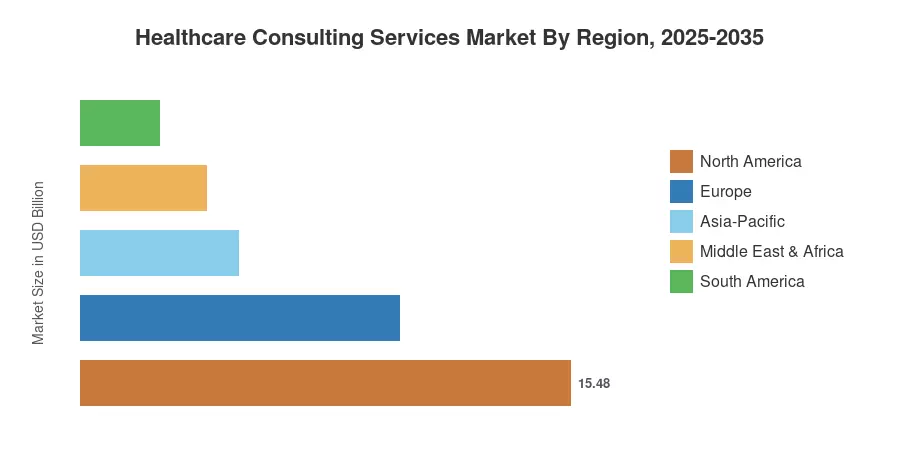
América del Norte controla el 41,9% del mercado de servicios de consultoría sanitaria, anclado en una profunda complejidad entre pagadores y proveedores y marcos regulatorios maduros. Asia-Pacífico registra el crecimiento más rápido con una CAGR del 13,5%, impulsada por el envejecimiento demográfico en Japón y China junto con el aumento del gasto privado en salud en India y el Sudeste Asiático. Europa tiene la segunda participación más grande con un 27,3%, donde las regulaciones de datos transfronterizos en el marco del Espacio Europeo de Datos de Salud crean una nueva demanda de consultoría. La próxima década recompensará a las empresas que combinen un profundo conocimiento del ámbito clínico con capacidades de entrega digital escalables.
Conclusiones clave del informe
• Por tipo de servicio
- La consultoría de TI captó el 34,5% del mercado de servicios de consultoría sanitaria en 2025, impulsada por la migración a la nube y los mandatos de optimización de EHR.
- Se prevé que la consultoría de transformación digital se expandirá a una tasa compuesta anual del 11,0% hasta 2035, la más rápida entre las categorías de servicios.
- La consultoría estratégica representó 8.120 millones de dólares en ingresos en 2025, lo que refleja una fuerte demanda de asesoramiento sobre fusiones e integración.
• Por usuario final
- Los proveedores de atención médica representaron el 50,1% del mercado de servicios de consultoría sanitaria en 2025.
- Se proyecta que las agencias gubernamentales crecerán a una tasa compuesta anual del 11,8% hasta 2035 a medida que se acelere la digitalización de la salud pública.
• Por modelo de entrega
- La consultoría in situ ocupó el 44,9% de la cuota de mercado de servicios de consultoría sanitaria en 2025.
- La consultoría remota/virtual avanza a una tasa compuesta anual del 12,7%, el segmento de modelo de entrega más rápido.
• Por región
- América del Norte lideró con una participación del 41,9% en el mercado de servicios de consultoría sanitaria en 2025.
- Asia-Pacífico está progresando a una tasa compuesta anual del 13,5% hasta 2035, lo que la convierte en la región de más rápido crecimiento.
Tamaño y pronóstico del mercado de servicios de consultoría sanitaria (2021-2035)
Las estimaciones de Market Research Future se basan en una metodología triangulada que combina análisis de ingresos de arriba hacia abajo de las finanzas de empresas consultoras informadas públicamente, modelos de demanda de abajo hacia arriba en 42 sistemas de salud a nivel nacional y validación cruzada con entrevistas primarias propias con más de 280 CIO y CFO de atención médica realizadas en 2024-2025.
Análisis de impacto del conductor
| Conductor | ~% Impacto en CAGR | Relevancia geográfica | Cronología del impacto | Árbitro |
| Migración del modelo de pago basado en valor | ~18% | América del Norte, Europa | Mediano plazo (2 a 4 años) | [3] |
| Escalada de amenazas a la ciberseguridad sanitaria | ~16% | Global | Corto plazo (≤2 años) | [1] |
| Transparencia de precios y cumplimiento normativo | ~15% | América del norte | Corto plazo (≤2 años) | [6] |
| Mandatos de interoperabilidad y migración de EHR en la nube | ~14% | Global | Mediano plazo (2 a 4 años) | [2] |
| Integración de IA/ML en flujos de trabajo clínicos | ~13% | América del Norte, Europa, APAC | Largo plazo (≥4 años) | [8] |
| Envejecimiento demográfico y carga de enfermedades crónicas | ~13% | Asia-Pacífico, Europa | Largo plazo (≥4 años) | [11] |
| Adopción de prestación de consultoría remota/híbrida | ~11% | Global | Mediano plazo (2 a 4 años) | [12] |
Migración del modelo de pago basado en valor
El mayor impulsor estructural del mercado de servicios de consultoría sanitaria es el cambio de acuerdos de pago por servicio a acuerdos de atención basados en el valor. La iniciativa Accountable Care Organization Realizing Equity, Access, and Community Health (ACO REACH) de los Centros de Servicios de Medicare y Medicaid (CMS) ahora presta servicios a más de 2,2 millones de beneficiarios de Medicare y requiere que los sistemas participantes rediseñen los flujos de trabajo de prestación de atención y los análisis de riesgos financieros.[3]. Las empresas proveedoras con capacidades actuariales internas y de salud de la población limitadas recurren cada vez más a firmas consultoras para iniciativas de transformación de varios años en los dominios clínicos, operativos y de TI.
Escalada de amenazas a la ciberseguridad sanitaria
Los ataques de ransomware a hospitales aumentaron un 74% de 2022 a 2024[1]. El sector sanitario tiene el mayor coste medio de las infracciones, con 10,93 millones de dólares, por decimocuarto año consecutivo.[1]. Este entorno de amenazas genera demanda de evaluaciones de arquitectura de seguridad, planificación de respuesta a incidentes y compromisos de análisis de riesgos de HIPAA. Las empresas de consultoría con prácticas específicas de seguridad informática sanitaria están experimentando un crecimiento de ingresos de dos dígitos en este subsegmento.
Mandatos de interoperabilidad y migración de EHR a la nube
La Oficina del Coordinador Nacional de TI de Salud (ONC) de EE. UU. emitió la regla HTI-1, que exige que los proveedores de EHR certificados proporcionen API basadas en FHIR para diciembre de 2025.[14]. El cumplimiento genera una cascada de demanda de consultoría: los sistemas de salud necesitan asesoramiento en la selección de proveedores, planificación de la migración de datos y soporte para el rediseño del flujo de trabajo. A nivel mundial, se prevé que los países de la OCDE gasten un total de 18.000 millones de dólares al año en iniciativas de modernización de los EHR, y se espera que esta cifra aumente un 12% anual hasta 2030.[2].
Integración de IA y aprendizaje automático
Se espera que el gasto mundial en IA en atención sanitaria supere los 45.000 millones de dólares en 2030[8]. Los hospitales que utilizan IA para respaldar las decisiones clínicas, la automatización del ciclo de ingresos y la dotación de personal predictiva necesitan servicios de asesoramiento en áreas como la validación de algoritmos, la gestión de cambios y la estrategia regulatoria. El marco emergente de la FDA para el software basado en IA/ML como dispositivo médico ha creado un nicho de consultoría especializada para el cumplimiento que no existía hace cinco años.
Análisis de impacto de restricciones
| Restricción | ~% Impacto negativo en CAGR | Relevancia geográfica | Cronología del impacto | Árbitro |
| Escasez de talento en consultoría especializada en TI-salud | ~–22% | Global | Mediano plazo (2 a 4 años) | [15] |
| Restricciones presupuestarias en los hospitales de la red de seguridad | ~–20% | América del Norte, América del Sur | Corto plazo (≤2 años) | [16] |
| Fragmentación regulatoria de privacidad de datos | ~–18% | Europa, Asia-Pacífico | Largo plazo (≥4 años) | [9] |
| Resistencia al cambio entre el personal clínico. | ~–15% | Global | Mediano plazo (2 a 4 años) | [17] |
| Comoditización de los servicios básicos de asesoramiento. | ~–14% | América del Norte, Europa | Largo plazo (≥4 años) | [18] |
Escasez de talento en consultoría especializada en TI y salud
La intersección de la experiencia en el ámbito de la atención médica, las credenciales de ciberseguridad y las habilidades de arquitectura de la nube define una reserva de mano de obra que sigue estando críticamente insuficiente. Esta limitación limita la capacidad de las empresas para ampliar sus compromisos y eleva las tasas de facturación, lo que a su vez reduce la base de clientes a los que se puede dirigir, especialmente entre los hospitales comunitarios de tamaño mediano.
Restricciones presupuestarias en los hospitales Safety-Net
Los hospitales rurales y de la red de seguridad, que atienden a poblaciones desproporcionadamente dependientes de Medicaid, enfrentan márgenes operativos estrechos que promedian -7% según el informe de evaluación comparativa financiera de 2024 de la Asociación Estadounidense de Hospitales.[16]. Estas instituciones son las que más necesitan apoyo de consultoría (para la optimización del ciclo de ingresos, la redeterminación de Medicaid y el rediseño del modelo de atención), pero son las que menos pueden permitírselo. Los programas de consultoría financiados mediante subvenciones cierran parcialmente esta brecha, pero los ciclos de financiación crean una demanda desigual e impredecible.
Fragmentación regulatoria de privacidad de datos
HIPAA en EE. UU., GDPR en Europa y nuevas reglas de protección de datos en la región de Asia y el Pacífico coexisten, creando una complejidad de cumplimiento que aumenta el costo de la prestación de consultoría transfronteriza. Las empresas tienen el mandato de tener métodos de manejo de datos específicos de cada jurisdicción, lo que restringe los beneficios de escalabilidad de los modelos de participación remota.[9]. La próxima ley sobre el Espacio Europeo de Datos de Salud también introducirá requisitos adicionales de uso secundario que las empresas consultoras deberán comprender antes de asesorar a sus clientes.
Oportunidades de mercado de servicios de consultoría sanitaria
Consultoría de gobernanza de IA y validación de algoritmos
A medida que los hospitales implementen herramientas de IA clínica a escala, se acelerará la demanda de validación de algoritmos independientes, auditoría de sesgos y consultoría de presentación regulatoria. La FDA autorizó más de 950 dispositivos médicos compatibles con IA hasta 2024[8], y cada implementación genera necesidades de asesoramiento posteriores en torno al monitoreo, protocolos de reentrenamiento y marcos de responsabilidad.
Digitalización de la salud pública en los mercados emergentes
La Misión Digital Ayushman Bharat de la India tiene como objetivo la cobertura universal de identificación sanitaria para 930 millones de ciudadanos, generando una importante demanda de consultoría para el diseño de arquitectura de sistemas, gestión de cambios y desarrollo de capacidades.[11]. Las naciones del sudeste asiático, incluidas Indonesia y Vietnam, están buscando plataformas nacionales de salud digital similares, abriendo mercados totalmente nuevos para empresas con modelos de entrega escalables.
Modelos de servicios de ciberseguridad como retención
Las evaluaciones tradicionales de ciberseguridad basadas en proyectos están dando paso a contratos de asesoramiento administrado, donde las empresas consultoras brindan monitoreo continuo de amenazas, auditoría de cumplimiento y preparación para responder a incidentes. Este modelo de ingresos recurrentes mejora la retención de clientes y suaviza los flujos de efectivo de las empresas consultoras. Los sistemas de salud con menos de 500 camas representan el segmento de compradores de asesoramiento de seguridad gestionado de más rápido crecimiento.
Asesoramiento sobre monetización de datos y evidencia del mundo real
Las empresas farmacéuticas y las empresas de tecnología médica están dispuestas a pagar primas por bloques de datos clínicos no identificados para impulsar los estudios de fármacos de RWE. Si bien el espacio global completo de soluciones RWE alcanzará los 10,83 mil millones de dólares para 2030, los equipos de asesoría que guían a los proveedores a través de la alineación del marco legal y la valoración de activos capturan porciones de ingresos de alto margen.
Economía de la plataforma de entrega remota
El cambio hacia la prestación de consultoría remota e híbrida permite a las empresas atender a clientes geográficamente dispersos sin un crecimiento proporcional de la plantilla. Las plataformas que combinan videocolaboración, salas de datos seguras y análisis asistidos por IA reducen los costos de entrega por interacción entre un 25% y un 35% aproximadamente.[12], creando oportunidades de expansión de márgenes para los primeros usuarios.
Perspectivas futuras del mercado de servicios de consultoría sanitaria
La IA generativa como acelerador de la consultoría
La IA generativa remodelará el alcance, la entrega y el precio de los contratos de consultoría dentro del mercado de servicios de consultoría sanitaria. Las empresas que implementan grandes modelos de lenguaje para el análisis de documentos regulatorios, la evaluación comparativa de vías clínicas y la generación automatizada de informes pueden comprimir los cronogramas de los proyectos entre un 30% y un 40%.[8]. La ventaja competitiva pasará del arbitraje laboral al desarrollo de herramientas patentadas de inteligencia artificial, favoreciendo a las empresas que invierten en el ajuste de modelos de dominios específicos.
Mercados de consultoría y entrega basados en plataformas
Las plataformas digitales que ponen en contacto a los compradores de sistemas de salud con consultores especializados a pedido están ganando terreno, reflejando el modelo de "mercado de talentos" que reformó la consultoría de gestión en industrias adyacentes. Se estima que para 2030, entre el 15 % y el 20 % de los compromisos de asesoramiento sanitario podrán obtenerse a través de intermediarios de plataformas.[12], comprimiendo los márgenes de las empresas tradicionales y al mismo tiempo ampliando el acceso al mercado para los especialistas de nichos.
Informes ESG y asesoramiento sobre equidad sanitaria
Las organizaciones sanitarias se enfrentan a una presión cada vez mayor para demostrar avances en materia de equidad clínica y sostenibilidad. Si bien las reglas climáticas federales de la SEC enfrentan una rescisión, las estrictas medidas estructurales de equidad en salud de los CMS junto con los mandatos climáticos a nivel estatal (como la SB 253/261 de California) crean complejas necesidades de consultoría de cumplimiento para los sistemas de salud que equilibran las arquitecturas regionales de datos ESG.
Integración del flujo de trabajo de medicina de precisión
El cambio hacia la medicina de precisión, impulsado por la disminución de los costos de la secuenciación genómica y la expansión de las aprobaciones de diagnósticos complementarios, requiere que los sistemas de salud rediseñen los flujos de trabajo clínicos, los sistemas de información de laboratorio y los procesos de consentimiento del paciente. Se prevé que la demanda de consultoría en este nicho crecerá a aproximadamente el doble de la tasa general del mercado a medida que los centros médicos académicos y las redes de prestación integrada busquen experiencia externa para poner en funcionamiento programas de medicina genómica.[13].
Análisis de participación de mercado regional
| Región | Métrica clave | Temas primarios de inversión |
| América del norte | 41,9% de participación (2025) | Cumplimiento normativo, transición de la atención basada en valores, ciberseguridad |
| Europa | 27,3% de participación (2025) | Cumplimiento de EHDS, interoperabilidad transfronteriza, digitalización de la fuerza laboral |
| Asia-Pacífico | 13,5% CAGR (2026-2035) | Plataformas nacionales de salud digital, modernización hospitalaria, expansión del sector privado |
| Sudamerica | USD 2.51 Billion (2025) | Reforma de la cobertura sanitaria universal, adopción de EHR, asesoramiento a hospitales públicos |
| Medio Oriente y África | 10,8% CAGR (2026-2035) | Megaproyectos de ciudades de salud, reforma de seguros, infraestructura de telesalud |
| Total | USD 36.94 Billion (2025) | — |
El mercado de servicios de consultoría sanitaria muestra una variación regional significativa impulsada por la madurez del sistema sanitario, la intensidad regulatoria y la preparación de la infraestructura digital.
América del norte
| País | Métrica clave | Controlador clave |
| A NOSOTROS | 82,4% de la cuota regional | Mandatos de pago basados en el valor de CMS y cumplimiento de HIPAA |
| Canadá | 11,7% de la cuota regional | Programas provinciales de modernización del sistema de salud |
| México | USD 0.91 Billion (2025) | Transformación digital del IMSS y ampliación de hospitales privados |
Estados Unidos domina el mercado de servicios de consultoría sanitaria en América del Norte, anclado en el ecosistema pagador-proveedor más complejo del mundo y un entorno regulatorio que genera una demanda continua de asesoramiento. Las autoridades sanitarias provinciales de Canadá están invirtiendo en clasificación basada en IA y optimización del tiempo de espera, creando nuevas verticales de consultoría. El Instituto Mexicano del Seguro Social de México lanzó una hoja de ruta de digitalización de 1.300 millones de dólares en 2024, abriendo oportunidades de asesoría para empresas con capacidad de entrega en español[10].
Europa
| País | Métrica clave | Controlador clave |
| Alemania | 9,4% CAGR (2026-2035) | Aviso de implementación de la Ley de Reforma Hospitalaria (KHVVG) |
| Reino Unido | USD 2.78 Billion (2025) | Transformación digital del NHS y recuperación de la atención electiva |
| Francia | 16,2% de la participación regional | Programa de inversión en TI y salud de Ségur du Numérique |
| Italia | 10,1% CAGR (2026-2035) | Reforma de la atención territorial y la telemedicina financiada por el PNRR |
| España | USD 0.94 Billion (2025) | Aviso de consolidación del sistema de salud regional |
| Países nórdicos | 8,7% CAGR (2026-2035) | Iniciativas transfronterizas de intercambio de datos sanitarios |
| Rusia | USD 0.52 Billion (2025) | Ampliación de la plataforma federal de salud electrónica |
| Resto de Europa | 11,8% de la participación regional | Programas de desarrollo de capacidades financiados por EU4Health |
El mercado europeo de servicios de consultoría sanitaria está determinado por la regulación del Espacio Europeo de Datos de Salud, que exige el acceso transfronterizo a los datos de los pacientes y la gobernanza del uso secundario para 2028.[9]. La Ley de Reforma Hospitalaria de Alemania obliga a realizar cambios estructurales en el reembolso basado en los GRD, y el programa Ségur du Numérique de Francia, de 2 mil millones de euros, financia mejoras de interoperabilidad en 30.000 instalaciones sanitarias. El Plan de Fuerza Laboral a Largo Plazo del NHS del Reino Unido genera una demanda sostenida de planificación de la fuerza laboral y consultoría en habilidades digitales.
Asia-Pacífico
| País | Métrica clave | Controlador clave |
| Porcelana | 28,5% de la cuota regional | Iniciativa China Saludable 2030 y consolidación del grupo hospitalario |
| India | 14,8% CAGR (2026-2035) | Lanzamiento de la misión digital Ayushman Bharat |
| Japón | USD 1.84 Billion (2025) | Rediseño del modelo de atención de la sociedad envejecida |
| Corea del Sur | 12,2% CAGR (2026-2035) | Modernización de la regulación sanitaria digital |
| ASEAN | 13,9% CAGR (2026-2035) | Ampliación de la cobertura universal de salud y asesoramiento sobre APP hospitalarias |
| Resto de Asia-Pacífico | USD 0.67 Billion (2025) | Fortalecimiento del sistema de salud financiado por bancos de desarrollo |
Asia-Pacífico representa la región de más rápido crecimiento en el mercado de servicios de consultoría sanitaria, impulsada por el envejecimiento demográfico, las crecientes expectativas de salud de la clase media y ambiciosos programas nacionales de digitalización. Solo India tiene como objetivo la inscripción en tarjetas de identificación sanitaria para 1.400 millones de ciudadanos bajo ABDM, mientras que el plan China Saludable 2030 está reestructurando la gobernanza hospitalaria y los modelos de reembolso en más de 12.000 hospitales públicos.[11].
Sudamerica
| País | Métrica clave | Controlador clave |
| Brasil | 58,6% de la participación regional | Modernización del SUS y ampliación de la cadena de hospitales privados |
| Argentina | USD 0.41 Billion (2025) | Asesoramiento sobre la reforma del seguro médico |
| Resto de Sudamérica | 11,4% CAGR (2026-2035) | Fortalecimiento de capacidades en salud digital financiado por el BID |
El Sistema Único de Salud (SUS) de Brasil atiende a más de 190 millones de ciudadanos y enfrenta desafíos operativos persistentes que crean una demanda constante para el mercado de servicios de consultoría sanitaria. El Banco Interamericano de Desarrollo comprometió 820 millones de dólares para programas de fortalecimiento de los sistemas de salud en América del Sur en 2024, con componentes de servicios de consultoría integrados en la mayoría de los diseños de proyectos.[16].
Medio Oriente y África
| País | Métrica clave | Controlador clave |
| Arabia Saudita | 34,7% de la cuota regional | Megaproyectos de ciudades de la salud Visión 2030 |
| Emiratos Árabes Unidos | 11,6% CAGR (2026-2035) | Turismo médico y construcción de hospitales inteligentes |
| Sudáfrica | USD 0.38 Billion (2025) | Asesoramiento sobre la implementación del NHI |
| Egipto | 12,4% CAGR (2026-2035) | Lanzamiento de la ley de seguro médico universal |
| Resto de MEA | 22,1% de la participación regional | Programas de fortalecimiento del sistema de salud de la OMS y el Banco Mundial |
La Visión 2030 de Arabia Saudita incluye 65 mil millones de dólares en inversión en infraestructura de atención médica, y el distrito de salud y bienestar de NEOM generará una demanda de consultoría totalmente nueva en la planificación de instalaciones, el diseño de vías clínicas y la estrategia de la fuerza laboral.[19]. El plan de Seguro Nacional de Salud propuesto por Sudáfrica, si se promulga plenamente, requeriría apoyo de asesoramiento de todo el sistema para la acreditación de proveedores y el diseño de modelos de reembolso. El mercado de servicios de consultoría sanitaria en esta región se beneficia de la financiación de instituciones financieras de desarrollo que respaldan la contratación de servicios de asesoramiento.
Segmentación del mercado de servicios de consultoría sanitaria
Por tipo de servicio
| Segmento | Métrica clave | Impulsor de la demanda primaria |
| Consultoría TI | 34,5% de participación (2025) | Migración a la nube, ciberseguridad, interoperabilidad EHR |
| Consultoría estratégica | USD 8.12 Billion (2025) | Integración de fusiones y adquisiciones, asesoramiento de entrada al mercado, planificación del crecimiento. |
| Consultoría de Operaciones | 9,8% CAGR (2026-2035) | Optimización del ciclo de ingresos, rediseño de la cadena de suministro |
| Consultoría en Transformación Digital | 11,0% CAGR (2026-2035) | Implementación de IA, ampliación de la telesalud y creación de plataformas de datos |
| Asesoría financiera | USD 4.15 Billion (2025) | Navegación por la reforma de reembolsos, análisis de estructura de costos |
| Consultoría de recursos humanos y fuerza laboral | 10,2% CAGR (2026-2035) | Mitigación del agotamiento clínico y rediseño del modelo de dotación de personal |
La consultoría de TI sigue siendo el segmento más grande dentro del mercado de servicios de consultoría sanitaria, impulsado por la convergencia de los imperativos de ciberseguridad, los cronogramas de migración a la nube y los mandatos de interoperabilidad. Los sistemas de salud asignan la mayor parte de sus presupuestos de asesoría externa a compromisos relacionados con TI porque las decisiones tecnológicas conllevan consecuencias operativas y financieras de varios años. Las empresas con arquitectura de nube certificada y capacidades de evaluación HITRUST obtienen tarifas de facturación superiores en este segmento.
La consultoría de transformación digital es el tipo de servicio de más rápido crecimiento, lo que refleja la aceleración de la adopción de la IA, el escalamiento de las plataformas de telesalud y las iniciativas de lagos de datos empresariales en todas las organizaciones proveedoras. Los compromisos en esta categoría tienden a tener una duración más larga y un valor de contrato promedio más alto que los proyectos de TI tradicionales, ya que requieren una gestión de cambios multifuncional que abarque los dominios clínicos, operativos y financieros.
Por usuario final
| Segmento | Métrica clave | Impulsor de la demanda primaria |
| Proveedores de atención médica | 50,1% de participación (2025) | Transformación del modelo de atención, cumplimiento normativo |
| Pagadores de atención médica | USD 9.54 Billion (2025) | Automatización de reclamaciones, asesoramiento sobre adecuación de la red |
| Agencias gubernamentales | 11,8% CAGR (2026-2035) | Digitalización de la salud pública, planificación de preparación para una pandemia |
| Ciencias biológicas y farmacéutica | 10,4% CAGR (2026-2035) | Evidencia del mundo real, estrategia de acceso al mercado |
Los proveedores de atención médica (hospitales, sistemas de salud y redes ambulatorias) dominan la demanda de los usuarios finales en el mercado de servicios de consultoría de atención médica porque enfrentan simultáneamente la más amplia gama de presiones operativas, regulatorias y tecnológicas. Las grandes redes de prestación integrada suelen mantener relaciones permanentes con dos o tres empresas consultoras, mientras que los hospitales comunitarios más pequeños contratan asesores sobre la base de proyectos para necesidades específicas de cumplimiento o migración de TI.
Las agencias gubernamentales representan el segmento de usuarios finales de más rápido crecimiento a medida que las autoridades sanitarias nacionales y subnacionales invierten en infraestructura digital, vigilancia de la salud de la población y marcos de preparación para una pandemia. El Banco Mundial comprometió más de 5 mil millones de dólares para programas de fortalecimiento del sistema de salud solo en 2024[11], con componentes de servicios de consultoría integrados en la mayoría de los alcances de los proyectos.
Por modelo de entrega
| Segmento | Métrica clave | Impulsor de la demanda primaria |
| Consultoría in situ | 44,9% de participación (2025) | Implementaciones complejas que requieren presencia física |
| Consultoría remota/virtual | 12,7% CAGR (2026-2035) | Rentabilidad, acceso a experiencia escasa |
| Modelo híbrido | USD 7.28 Billion (2025) | Estructuras de participación flexibles, entrega por fases |
La consultoría in situ conserva la mayor proporción porque los compromisos de alto riesgo (puesta en funcionamiento de EHR, integraciones de fusiones y proyectos de remediación regulatoria) requieren que los consultores trabajen junto con los equipos de los clientes en el terreno. Dicho esto, la entrega remota está cerrando la brecha rápidamente. Los sistemas de salud que adoptaron la consultoría virtual durante la pandemia de COVID-19 descubrieron que ciertos flujos de trabajo, incluidos el análisis de datos, el desarrollo de políticas y la capacitación, podían realizarse de manera efectiva sin necesidad de viajar. En el mercado de servicios de consultoría sanitaria, los modelos remotos e híbridos superarán colectivamente la prestación in situ a principios de la década de 2030, según la trayectoria actual.
Evaluación comparativa competitiva
El mercado de servicios de consultoría sanitaria muestra una alta concentración: las cinco principales empresas poseen una participación de ingresos combinada estimada entre el 38% y el 44%. El índice Herfindahl-Hirschman se sitúa en el rango moderadamente concentrado (entre 1.200 y 1.500), lo que refleja la coexistencia de gigantes mundiales de la consultoría de gestión con empresas especializadas en asesoramiento en TI para la salud. Las barreras de entrada son moderadas para los segmentos especializados, pero altas para las ofertas de servicio completo que requieren capacidades clínicas, regulatorias y tecnológicas simultáneamente.
| Compañía | Est. Rango de participación en los ingresos | Ofertas clave | Posicionamiento Estratégico |
| ~8–11% | Estrategia del sistema de salud, transformación del desempeño, análisis de pagadores | Asesoramiento estratégico premium con profundas relaciones con el C-suite | |
| ~7–10% | Implementación de TI en salud, cumplimiento normativo, asesoramiento en fusiones y adquisiciones | Asesoramiento de extremo a extremo con entrega de tecnología integrada | |
| acento | ~6–9% | Plataformas de salud digital, migración a la nube, implementación de IA/ML | Transformación impulsada por la tecnología con centros de entrega globales |
| ~5–8% | Asesoramiento financiero, riesgo y cumplimiento, consultoría laboral | Fuerte posicionamiento regulatorio y de asesoramiento vinculado a auditorías | |
| ~4–7% | Operaciones sanitarias, reducción de costes, gobernanza de datos | Enfoque en eficiencia operativa con credibilidad de firma de auditoría | |
| ~4–6% | Diseño de atención basada en valores, estrategia de pagador, emprendimientos de salud digital | Enfoque centrado en la estrategia con un brazo de creación de empresas digitales | |
| Grupo Hurón Consultoría | ~3–5% | Ciclo de ingresos, mejora del rendimiento, asesoramiento tecnológico. | Especialista en hospitales de mercado medio con un profundo enfoque operativo |
| ~3–5% | Salud del sector público, Medicaid, asesoramiento sanitario para la defensa. | Líder de consultoría gubernamental y de salud pública. | |
| Servicios de asesoramiento de Optum | ~3–5% | Análisis de salud de la población, gestión de la atención, integración clínica. | Asesoramiento propiedad del pagador con activos de datos propietarios |
| -Partenón | ~2–4% | Asesoramiento en transacciones, due diligence comercial, fusiones y adquisiciones en sistemas de salud | Asesoramiento centrado en acuerdos con una práctica creciente en el sector de la salud |
Noticias y desarrollos recientes
- Accenture (marzo de 2024): formó una coalición estratégica global con proveedores líderes de tecnología empresarial para acelerar la implementación de IA generativa en todos los sistemas de proveedores, implementando canales de datos seguros para optimizar los registros clínicos y los análisis operativos.
- CMS (enero de 2025): lanzó oficialmente el modelo Flex de atención primaria de la organización de atención responsable (modelo ACO PC Flex), que presenta opciones de pago potenciales para mejorar la previsibilidad de los ingresos y ampliar la infraestructura de atención basada en el valor en las redes de atención médica desatendidas.
- Huron Consulting Group (enero de 2024): amplió sus capacidades operativas de atención médica mediante la integración de marcos de asesoramiento de salud digitales avanzados, lo que ayudó a los sistemas de salud a mitigar la escasez de mano de obra al incorporar la automatización de procesos robóticos directamente en los flujos de trabajo del ciclo de ingresos.
- Comisión Europea (febrero de 2025): adoptó formalmente el Reglamento del Espacio Europeo de Datos Sanitarios (EHDS), que establece un marco unificado de registros médicos electrónicos transfronterizos y exige directrices estrictas de autocertificación para los sistemas de información sanitaria.
Alcance del informe de mercado de servicios de consultoría sanitaria
| Parámetro | Detalle |
| Alcance del mercado | Mercado global de servicios de consultoría sanitaria en TI, estrategia, operaciones, transformación digital, consultoría financiera y de recursos humanos y fuerza laboral |
| Período de estudio | 2021-2035 |
| CAGR | 9,5% (2026-2035) |
| Tamaño del mercado (2025) | USD 36.94 Billion |
| Tamaño del mercado (2035) | USD 91.54 Billion |
| Segmento de más rápido crecimiento | Consultoría de Transformación Digital (por tipo de servicio); Agencias gubernamentales (por usuario final); Consultoría Remota/Virtual (por modelo de entrega) |
| Empresas perfiladas | Accenture, Huron Consulting Group, Optum Advisory Services, Partenón |
| Moneda de valoración | USD Billion |
Aspectos destacados del mercado
FAQs
How do healthcare consulting firms typically structure engagement pricing?
Most firms use a blended daily-rate model ranging from USD 2,500 to USD 8,000 per consultant-day, with fixed-fee arrangements gaining traction for well-scoped projects. Outcome-linked pricing remains rare but is growing in value-based care engagements [17].
What certification or accreditation should buyers look for when selecting a healthcare consultant?
Buyers should prioritize firms with HITRUST-certified assessors, FHIR-interoperability specialists, and staff holding CPHIMS or PMP credentials. These certifications signal technical depth and regulatory familiarity [15].
How does the Healthcare Consulting Service Market differ from general management consulting?
Healthcare consulting requires domain-specific knowledge of reimbursement systems, clinical workflows, and health-data regulations that general-practice firms lack. This specialization creates higher barriers to entry and premium pricing [7].
What role does the Healthcare Consulting Service Market play in post-merger integration for hospital systems?
Consultants manage extensive clinical consolidation, EHR system unification, and cultural alignment loops post-close. Integration fees vary directly with target asset size, multi-site infrastructure, and regulatory filing requirements rather than fitting a static cost window.
How are mid-size hospitals accessing consulting services despite budget constraints?
Cooperative purchasing agreements, state hospital association group-contracting programs, and grant-funded advisory engagements enable smaller facilities to access expertise at reduced rates [16].
What distinguishes the Healthcare Consulting Service Market in regulated versus unregulated health systems?
Regulated single-payer systems generate demand concentrated around policy implementation and workforce planning, while multi-payer markets drive broader advisory needs spanning reimbursement, compliance, and competitive strategy [5].
How is the Healthcare Consulting Service Market affected by political cycles and administration changes?
Regulatory-agenda shifts create consulting demand spikes, as health systems must rapidly assess the impact of new rules on operations and reimbursement. Advisory firms maintain bipartisan policy teams to serve clients across administrations [3].
Autor
Author
 Vikita Thakur
Co-Author
 Rahul Gotadki
Research Methodology on Healthcare Consulting Services Market
1. Introduction
Healthcare is critically important to the overall economy of any country and the proper functioning of societies. The field of healthcare consulting services is a rapidly growing and developing industry. Healthcare consulting services are a set of specialized services which are offered by firms with expertise in the field of healthcare. These services aid healthcare providers in making the best decisions concerning innovating, development, and operations wherein an entity is solely dedicated to managing healthcare operations; healthcare consulting services can provide experience and tailored solutions for a wide variety of critical needs.
Healthcare consulting services focus exclusively on the healthcare sector and guide strategy and operations, as well as clinical and financial benchmarking, organizational structure and process improvement.
The global healthcare consulting services market is expected to reach an all-time high revenue over the forecast period from 2023 to 2030. Market Research Future (MRFR) conducted a report on the global healthcare consulting services market to provide detailed information on the trends and market settings.
2. Research Methodology
For the current study, the Market Research Future report is used as the basis for the research. The research methodology used in the study is based on both qualitative and quantitative approaches. To understand the market dynamics, market drivers and restraints, a SWOT analysis is conducted. Additionally, Porter's five forces analysis was used to further understand the forces driving the market.
The primary sources of data collected for the research include technology associations, healthcare associations and industry reports. Secondary sources included company websites, case studies, company reports and financial year reports. The research team also conducted interviews with some of the key market players in the industry and talked to them about their strategies and operations.
The market sizing and forecasting are done using market drivers, restraints and opportunities. These drivers, restraints, and opportunities were identified by doing an extensive review of both secondary and primary sources including industry reports and interviews. The forecast was based on extensive research, including market dynamics and dynamics expected to shape the market in the future.
3. Conclusion
The Healthcare Consulting Services market is growing rapidly as healthcare providers are realizing the financial benefits and operational efficiencies this sector can offer. Providers are turning to healthcare consulting services to make the best decisions concerning innovation, development, and operations.
The research methodology used in the current report is based on both qualitative and quantitative approaches. Porter's five forces analysis and a SWOT analysis were used to gain market insights and to further understand the forces driving and restraining the market. The report provides detailed information on market size and pricing structure, market segmentation, industry trends and drivers, and competitive landscape.
Descargar muestra gratis
Complete el formulario a continuación para recibir una muestra gratuita de este informe
Customer Stories

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”

Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”

Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”

Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”

Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”

Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”

Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”

Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”

La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”

Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA

Estudio de caso
Aerospace & Defense

