Health Supplements Market (2026 - 2035)

Informe de investigación de mercado de suplementos para la salud: pronóstico hasta 2032
ID: MRFR/Pharma/1115-HCR 85 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 15, 2026
Health Supplements Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.6%
2025 Market SizeUSD 155.8 Billion
2035 Market SizeUSD 243.5 Billion
Key Players
Herbalife Nutrition
Amway
Abbott Laboratories
Bayer AG
Nestlé Health Science
Haleon
Opportunities
  • Personalized Nutrition and AI-Driven Formulation
  • Emerging Market Expansion in Africa and Southeast Asia
  • Clean-Label and Plant-Based Ingredient Sourcing

Health Supplements Market Summary

El tamaño del Mercado Global de Suplementos de Salud se valoró en USD 155.8 mil millones en 2025, y se proyecta que el mercado crecerá de USD 162.4 mil millones en 2026 a USD 243.5 mil millones para 2035, registrando una CAGR del 4.6% durante el período de pronóstico 2026–2035. Esta expansión está anclada en dos catalizadores estructurales: el Plan de Acción Global de la Organización Mundial de la Salud 2023 sobre enfermedades no transmisibles, que impulsó a más de 40 gobiernos nacionales a integrar la nutrición preventiva en los mandatos de salud pública, y los USD 14.2 mil millones acumulados en capital de riesgo desplegados en startups de nutrición personalizada entre 2021 y 2024 [2].

El Mercado de Suplementos de Salud está presenciando un cambio fundamental alejándose de los formatos tradicionales de píldoras y cápsulas hacia sistemas de entrega avanzados. Las formulaciones de gomitas, los shots líquidos y las bebidas funcionales ahora representan una parte en rápido crecimiento de los nuevos lanzamientos de productos, impulsados por la demanda del consumidor por un mejor sabor y biodisponibilidad. Las matrices de gomitas a base de pectina han desbloqueado el demográfico vegano, mientras que las tecnologías de microencapsulación están mejorando la estabilidad de los nutrientes a lo largo de las ventanas de vida útil [3]. La vía GRAS ampliada de la FDA de EE. UU. para cepas probióticas novedosas ha reducido el tiempo de comercialización para productos de salud intestinal en aproximadamente 18 meses en comparación con los puntos de referencia de 2019 [4].

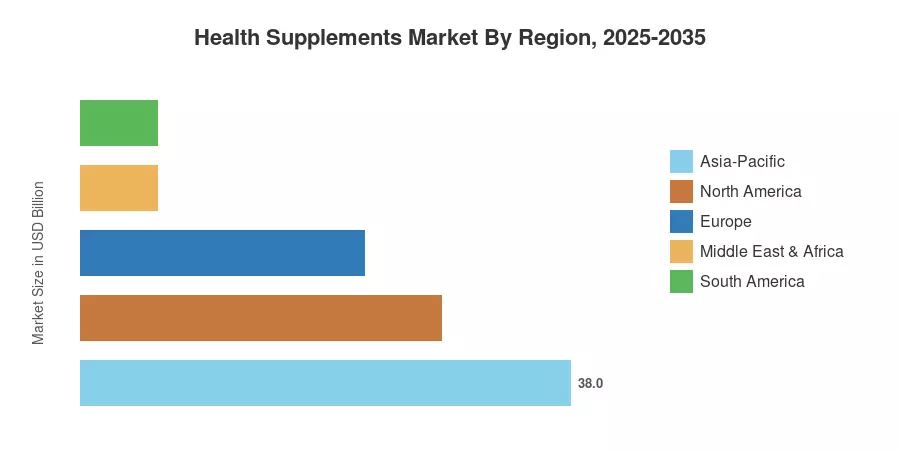
Asia-Pacífico tiene la mayor participación en el Mercado de Suplementos de Salud con aproximadamente el 38% de los ingresos globales, respaldada por un sólido gasto del consumidor en China, Japón e India. Medio Oriente y África representan la región de más rápido crecimiento, donde el aumento de los ingresos disponibles y la expansión de las redes de farmacias están acelerando la adopción de suplementos. América del Norte tiene la segunda mayor participación con aproximadamente el 28%, impulsada por una infraestructura de comercio electrónico madura y un alto gasto per cápita en suplementos [5].


Principales Conclusiones del Informe

• Por Tipo de Producto

  • Las vitaminas capturaron aproximadamente el 29% del Mercado de Suplementos de Salud en 2025, lideradas por la vitamina D y formulaciones multivitamínicas dirigidas a la salud inmunológica y ósea.
  • Los prebióticos y probióticos representan la categoría de producto de más rápido crecimiento, expandiéndose a una CAGR del 10.3% hasta 2035, impulsados por evidencia clínica que vincula la diversidad del microbioma intestinal con la función inmunológica y cognitiva.

• Por Forma

  • Las cápsulas y tabletas continúan dominando por volumen, aunque los formatos de gomitas están ganando terreno a una CAGR del 13.0% a medida que los formuladores expanden los perfiles de sabor y eliminan ingredientes a base de gelatina.
  • Los suplementos en polvo están ganando tracción en el Mercado de Suplementos de Salud, particularmente entre segmentos de consumidores orientados al fitness en América del Norte y Europa.

• Por Región

  • Asia-Pacífico lidera el Mercado de Suplementos de Salud con los ingresos regionales más altos, impulsados por la iniciativa China Saludable 2030 y la población envejecida de Japón.
  • Medio Oriente y África están preparados para crecer a la CAGR regional más alta hasta 2035, respaldados por estrategias de diversificación de atención médica del gobierno en Arabia Saudita y los EAU.


Tamaño y Pronóstico del Mercado de Suplementos de Salud (2021–2035)

Las estimaciones de Market Research Future se basan en una metodología triangulada que combina análisis de ingresos de arriba hacia abajo de fabricantes de suplementos que cotizan en bolsa, auditorías de canales de abajo hacia arriba a través de farmacias, comercio electrónico y venta minorista especializada, y validación cruzada contra bases de datos de presentaciones regulatorias mantenidas por la FDA, EFSA y FSSAI.
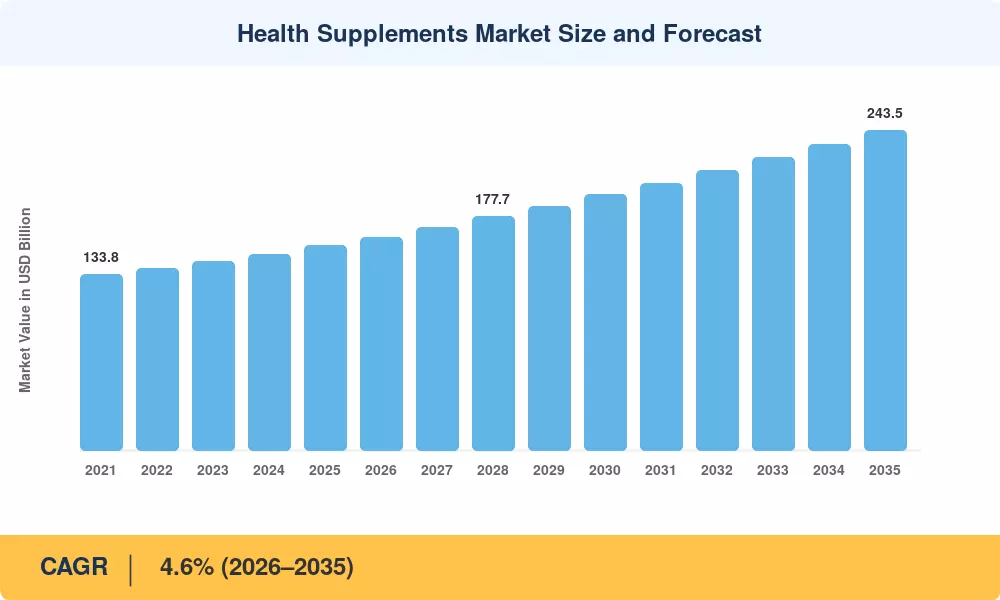
Tamaño y Pronóstico del Mercado de Suplementos de Salud
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Aumento de la conciencia sobre la salud preventiva 22% Global Largo plazo (≥4 años)
Población global envejecida 18% América del Norte, Europa, Japón Largo plazo (≥4 años)
Expansión del comercio electrónico y canal D2C 16% Global Mediano plazo (2–4 años)
Innovación en formatos de entrega novedosos 14% América del Norte, Europa Corto plazo (≤2 años)
Pruebas clínicas sobre salud intestinal y microbioma 12% Global Mediano plazo (2–4 años)
Aumento de ingresos disponibles en mercados emergentes 10% APAC, MEA, América del Sur Largo plazo (≥4 años)
Simplificación de la vía regulatoria (FDA GRAS, EFSA) 8% América del Norte, Europa Corto plazo (≤2 años)


Aumento de la Conciencia sobre la Salud Preventiva

El mayor conductor estructural del mercado de suplementos de salud es el cambio global hacia la salud preventiva. Según datos de la OMS, las enfermedades no transmisibles causan el 74% de todas las muertes a nivel mundial; por lo tanto, entre 2022 y 2025, los países destinarán 6.8 mil millones de dólares adicionales a iniciativas preventivas basadas en la nutrición [2]. El 68% de los adultos ahora incluyen suplementos en su rutina diaria de bienestar, un aumento del 51% en 2019, según encuestas a consumidores realizadas en 15 economías principales [5].

Población Global Envejecida

Según estimaciones de la División de Población de la ONU, uno de cada seis personas en todo el mundo tendrá 60 años o más para 2030 [5]. Los clientes de 55 años o más gastan 2.3 veces más en suplementos para la salud ósea, apoyo articular y cognitivo que aquellos en el rango de edad de 25 a 34 años, lo que afecta directamente al mercado de suplementos de salud. Las tendencias de demanda que actualmente se están expandiendo en Europa y América del Norte se pueden ver en Japón, donde más del 29% de la población tiene más de 65 años [13].

Expansión del Comercio Electrónico y Directo al Consumidor

Las ventas de suplementos en línea crecieron aproximadamente un 19% anualmente entre 2020 y 2024, superando a los canales físicos por un factor de cuatro. Los modelos basados en suscripción —donde los consumidores reciben paquetes de suplementos personalizados mensualmente— ahora representan aproximadamente el 12% de los ingresos por suplementos en línea en los Estados Unidos. La tienda de Salud y Bienestar de Amazon sola alberga más de 85,000 SKU de suplementos, intensificando la competencia de precios pero expandiendo dramáticamente el acceso del consumidor.

Innovación en Formatos de Entrega Novedosos

Los suplementos gomosos están creciendo a un CAGR del 13.0%, convirtiéndolos en el formato de entrega de más rápido crecimiento en el Mercado de Suplementos de Salud. El cambio es impulsado por formulaciones a base de pectina que atienden a consumidores veganos y por tecnología de sabor tomada de la industria de confitería [3]. Los shots líquidos y las tabletas efervescentes también están ganando participación, particularmente en mercados orientados a la conveniencia como Corea del Sur y el Reino Unido, donde los formatos de porción única se alinean con estilos de vida en movimiento [4].


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales y representan vientos en contra que moderan la trayectoria de crecimiento general. No suman a un arrastre preciso del CAGR y deben leerse como ponderaciones de influencia cualitativa.

Restricción ~% Arrastre en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Fragmentación regulatoria en los mercados –18% Global Largo plazo (≥4 años)
Escepticismo del consumidor y problemas de confianza en las etiquetas –15% América del Norte, Europa Mediano plazo (2–4 años)
Volatilidad en los precios de las materias primas –12% Global Corto plazo (≤2 años)
Informes de eventos adversos y retiradas de productos –10% América del Norte Corto plazo (≤2 años)
Competencia de alimentos y bebidas fortificados –8% Europa, APAC Mediano plazo (2–4 años)


Fragmentación Regulatoria

El mercado de suplementos de salud está gobernado por un mosaico de leyes nacionales que aumentan el costo de cumplimiento e impiden el crecimiento internacional. Los plazos de entrada al mercado se extienden de 12 a 24 meses y hasta 250,000 EUR por ingrediente debido a la Regulación de Nuevos Alimentos de la UE, que exige un dosier de seguridad separado para ingredientes no ingeridos antes de 1997 [11]. Mientras tanto, diferentes listas afirmativas de ingredientes son mantenidas por la SAMR de China y la FSSAI de India, lo que obliga a las corporaciones internacionales a reformular sus productos mercado por mercado [14].

Escepticismo del Consumidor y Confianza en las Etiquetas

El 21% de los artículos de suplementos probados no coincidieron con las afirmaciones de las etiquetas sobre el contenido de ingredientes activos, según una investigación de ConsumerLab.com de 2024 [14]. Esto fomenta el escrutinio regulatorio y aumenta la desconfianza del consumidor. Aunque los esquemas de certificación de terceros como USP Verified y NSF International están ganando popularidad, la adopción sigue siendo opcional y desigual, especialmente entre las marcas más pequeñas de etiqueta privada [16].

Volatilidad en los Precios de las Materias Primas

Los insumos clave —incluyendo aceite de pescado, aislado de proteína de suero y extractos botánicos— experimentaron fluctuaciones de precios del 15 al 30% entre 2022 y 2024 debido a interrupciones en la cadena de suministro y variabilidad en las cosechas relacionadas con el clima [15]. Los precios del omega-3 de origen algal aumentaron un 22% solo en 2023 tras condiciones de sequía en las regiones de cultivo del sudeste asiático, presionando los márgenes para los fabricantes comprometidos con el abastecimiento basado en plantas.


Health Supplements Market Opportunities

Nutrición Personalizada y Formulación Impulsada por IA

Las empresas de suplementos pueden proporcionar combinaciones hiperpersonalizadas basadas en perfiles de biomarcadores individuales gracias a los avances en nutrigenómica y datos de salud portátiles en tiempo real. Las empresas que utilizan motores de recomendación basados en IA informan rutinariamente tasas de retención de clientes que son un 30–35% más altas que aquellas que ofrecen líneas de productos genéricas. A medida que las plataformas de suscripción D2C se desarrollan e incorporan datos diagnósticos más detallados, este sigue siendo un camino de desarrollo de alto margen para el mercado de suplementos de salud.

Expansión de Mercados Emergentes en África y el Sudeste Asiático

El Banco Africano de Desarrollo proyecta que para 2030 habrá 580 millones de personas de clase media en el África subsahariana [10]. Hay un espacio significativo evidente en la penetración de suplementos de la región, que aún está por debajo del 8% en comparación con el 45% en América del Norte. En Sudáfrica, cadenas de farmacias como Dis-Chem y Clicks están expandiéndose, creando la infraestructura minorista necesaria para la distribución en el mercado masivo.

Obtención de Ingredientes de Etiqueta Limpia y de Origen Vegetal

La demanda de los consumidores por transparencia y sostenibilidad está impulsando a las marcas a reformular utilizando ingredientes de algas, hongos y botánicos fermentados. Los suplementos de origen vegetal están creciendo a aproximadamente el doble de la tasa de sus contrapartes sintéticas, y las marcas que logran la certificación orgánica o no OGM exigen una prima de precio del 20–25%.

Eje Intestino-Cerebro y Posicionamiento en Bienestar Mental

La investigación clínica que vincula la composición del microbioma con los resultados de salud mental ha abierto una nueva frontera de posicionamiento para el Mercado de Suplementos de Salud. Las formulaciones psicobióticas que apuntan al estrés, el sueño y el rendimiento cognitivo están atrayendo tanto el interés del consumidor como la inversión clínica, con más de 120 ensayos clínicos registrados en curso a nivel mundial a partir de 2024 [4].

Monetización de Datos a Través de Modelos de Suplemento como Plataforma

Las principales marcas de suplementos D2C están monetizando los datos de salud que recopilan a través de motores de cuestionarios personalizados, integraciones portátiles y programas de lealtad. Los datos de bienestar anonimizados y agregados tienen valor para socios de seguros, bienestar laboral y I+D farmacéutica, creando una fuente de ingresos secundaria estimada en un 3–5% de los ingresos totales de suplementos para los primeros en actuar [7].


Health Supplements Market Future Outlook

Formulación Impulsada por IA y Nutrición de Precisión

Las plataformas de aprendizaje automático están transformando la forma en que las empresas de suplementos desarrollan productos. Al analizar conjuntos de datos que abarcan genómica, composición del microbioma y biomarcadores en sangre, los sistemas de IA pueden identificar combinaciones óptimas de ingredientes un 60% más rápido que los ciclos de I+D tradicionales [7]. El Mercado de Suplementos de Salud se bifurcará cada vez más entre multivitaminas de bajo costo y productos de nutrición de precisión premium con precios de suscripción de 50 a 100 USD por mes.

Economía de Plataforma y Modelos de Suscripción

El cambio de un comercio minorista transaccional a ingresos recurrentes por suscripción está remodelando el panorama competitivo del Mercado de Suplementos de Salud. Las marcas que operan plataformas de suscripción informan un valor de cliente de por vida 2.8 veces mayor y costos de adquisición de clientes un 40% más bajos en comparación con sus pares dependientes del comercio minorista. Para 2030, se espera que los modelos de suscripción representen más del 20% de los ingresos totales de suplementos en línea a nivel mundial.

Sostenibilidad y Abastecimiento Impulsado por ESG

La sostenibilidad ambiental está pasando de ser un diferenciador de marketing a un requisito de adquisición. Los principales minoristas, incluidos Whole Foods, Boots y Watsons, ahora exigen certificaciones de sostenibilidad de terceros para la colocación en estanterías. Las marcas que invierten en asociaciones de agricultura regenerativa para el abastecimiento botánico y la fabricación carbono-neutral capturarán cuota de mercado de competidores que no puedan cumplir con las cada vez más estrictas evaluaciones ESG de los minoristas.

Convergencia Regulatoria y Armonización Global

Los grupos de trabajo del CODEX Alimentarius están avanzando hacia niveles máximos permitidos armonizados para vitaminas y minerales clave, un desarrollo que podría reducir los costos de reformulación para marcas multinacionales de suplementos en un 15-20% [11]. El Mercado de Suplementos de Salud se beneficiará significativamente si los acuerdos de reconocimiento mutuo entre la FDA, EFSA y los reguladores de los estados miembros de APEC reducen los requisitos duplicados de pruebas clínicas.


Análisis de Participación de Mercado Regional

Región Participación de Ingresos Globales (2025) Temas de Inversión Primarios
Asia-Pacífico 38% Integración de medicina tradicional, comercio electrónico, demografía envejecida
América del Norte 28% Nutrición personalizada, suscripción D2C, productos de grado clínico
Europa 22% Regulación de etiquetas limpias, certificación orgánica, distribución farmacéutica
América del Sur 6% Expansión de farmacias minoristas, clase media emergente
Medio Oriente y África 6% Diversificación de atención médica, expansión de cadenas de farmacias
Total 100%

El mercado de suplementos de salud exhibe una variación regional significativa en la penetración del consumidor, infraestructura de distribución y madurez regulatoria. Asia-Pacífico mantiene su posición como la región dominante, mientras que Medio Oriente y África están acelerando más rápido desde una base más pequeña.


América del Norte

País CAGR (2026–2035) Motor Clave
EE. UU. 4.3% Personalización D2C y posicionamiento de grado clínico
Canadá 4.1% Marco regulatorio de productos de salud natural
México 5.0% Expansión de farmacias minoristas y creciente clase media


Los Estados Unidos representan la mayoría de los ingresos del mercado de suplementos de salud de América del Norte, respaldados por el mayor gasto per cápita en suplementos a nivel mundial, aproximadamente USD 150 por año. La Dirección de Productos de Salud Natural y No Recetados de Canadá proporciona uno de los marcos de licencias pre-comerciales más estructurados del mundo, lo que otorga a las marcas de origen canadiense una prima de confianza en los mercados de exportación. El mercado de suplementos de salud de México está en expansión a medida que Farmacias del Ahorro y Farmacias Guadalajara amplían el espacio en estanterías de suplementos en ciudades de nivel 2 y 3 [5].

Europa

País Participación de Ingresos Europeos (2025) Motor Clave
Alemania 24% Distribución centrada en farmacias e integración de seguros
Reino Unido 19% Liderazgo en comercio minorista en línea y cruce de alimentos funcionales
Francia 15% Preferencia del consumidor por productos orgánicos y de etiqueta limpia
Italia 13% Mayor consumo per cápita de suplementos en Europa
España 9% Crecimiento del turismo de bienestar y expansión minorista
Países Nórdicos 8% Herencia de Omega-3 y cultura de salud preventiva
Rusia 6% Sustitución de importaciones y escalado de producción nacional
Resto de Europa 6% Adopción regulatoria variada


Italia lidera Europa en consumo per cápita de suplementos, gastando casi EUR 32 por persona anualmente, respaldado por una cultura de asesoría farmacéutica profundamente arraigada. El mercado de suplementos de salud de Alemania se beneficia de la integración de ciertas categorías de suplementos en los caminos de reembolso de seguros de salud estatutarios, un modelo que otros estados miembros de la UE están estudiando para una posible adopción [11][13].

Asia-Pacífico

País Ingresos (USD Mil millones, 2025) Motor Clave
China 24.8 Iniciativa China Saludable 2030 e integración de TCM
India 9.4 Modernización de Ayurveda y creciente conciencia de salud
Japón 11.2 Población superenvejecida y regulación de alimentos funcionales
Corea del Sur 6.5 Crossover de K-beauty y dominio de canales en línea
ASEAN 5.2 Expansión de redes de farmacias y urbanización
Resto de Asia-Pacífico 2.1 Variado


El mercado de suplementos de salud de China está moldeado por la convergencia de la herencia de la medicina tradicional china con los requisitos modernos de validación clínica. El sistema de registro "Blue Hat" administrado por SAMR regula las afirmaciones de alimentos saludables, y los productos que obtienen esta certificación tienen una prima de confianza significativa entre los consumidores. El sistema FOSHU (Alimentos para Usos de Salud Específicos) de Japón también proporciona un foso regulatorio para productos aprobados, y la proporción del 29% de población anciana del país asegura una demanda sostenida de formulaciones para la salud ósea, articular y cognitiva [8][13].

América del Sur

País CAGR (2026–2035) Motor Clave
Brasil 5.2% Mayor economía regional, creciente cultura de fitness
Argentina 4.8% Tendencias de bienestar urbano a pesar de la volatilidad macroeconómica
Resto de América del Sur 4.5% Infraestructura minorista emergente


Brasil domina el mercado de suplementos de salud de América del Sur, impulsado por una fuerte cultura de fitness y la rápida expansión de cadenas minoristas enfocadas en suplementos como Mundo Verde. La supervisión regulatoria de ANVISA ha endurecido los estándares de calidad, lo que beneficia a las marcas establecidas con una infraestructura de cumplimiento robusta, mientras crea barreras para los importadores más pequeños [10].

Medio Oriente y África

País Participación de Ingresos de MEA (2025) Motor Clave
Arabia Saudita 28% Inversión en atención médica de Visión 2030
EAU 22% Segmento de consumidores premium y densidad minorista
Sudáfrica 20% Expansión de cadenas de farmacias (Dis-Chem, Clicks)
Egipto 14% Escala poblacional y creciente conciencia de salud urbana
Resto de MEA 16% Variado


El mercado de suplementos de salud de Medio Oriente y África es el segmento regional de más rápido crecimiento a nivel mundial, impulsado por la estrategia de diversificación de atención médica de Arabia Saudita, Visión 2030, que ha asignado más de USD 65 mil millones hacia la infraestructura de salud hasta 2030 [10]. La posición de los EAU como un centro de turismo de bienestar y sus políticas de importación liberales para productos de salud certificados han convertido a Dubái en una puerta de distribución regional para marcas globales de suplementos.


Mercado de Suplementos de Salud por Región, 2025-2035

Health Supplements Market Segmentation

Por Tipo de Producto

Segmento Cuota de Mercado (2025) Principal Motor de Demanda
Vitaminas 29% Conciencia sobre la salud inmunológica y rutinas diarias de bienestar
Minerales 18% Salud ósea y suplementación de electrolitos
Prebióticos y Probióticos 10.3% CAGR Investigación del eje intestino-cerebro y conciencia sobre el microbioma
Enzimas 7% Salud digestiva y manejo de sensibilidad alimentaria
Aminoácidos y Proteínas 15% Cultura del fitness y recuperación muscular
Herbales y Botánicos 12% Integración de etiquetas limpias y medicina tradicional
Otros 19% Omega-3, CoQ10, compuestos especiales


Las vitaminas siguen siendo la piedra angular del Mercado de Suplementos de Salud, lideradas por la Vitamina D, Vitamina C y formulaciones de complejo B. La pandemia de COVID-19 elevó permanentemente la demanda base de vitaminas relevantes para el sistema inmunológico, y las tasas de uso diario de multivitaminas entre adultos en EE. UU. ahora superan el 52%, según datos de encuestas de CRN [2][3]. Los prebióticos y probióticos representan el segmento de crecimiento más dinámico, expandiéndose a un 10.3% CAGR a medida que la evidencia de ensayos clínicos valida cada vez más la conexión entre la diversidad del microbioma intestinal y los resultados de salud sistémica que van desde la función inmunológica hasta la regulación del estado de ánimo [4].

Por Forma

Segmento CAGR (2026–2035) Principal Motor de Demanda
Tabletas 3.2% Eficiencia de costos y precisión en la dosificación
Cápsulas 3.8% Facilidad de deglución y liberación controlada
Gomitas 13.0% Sabor, conveniencia y formulaciones veganas
Polvos 5.4% Nutrición deportiva y consumo basado en batidos
Líquidos y Shots 6.1% Conveniencia sobre la marcha y rápida absorción
Otros 3.5% Efervescentes, gelatinas blandas, parches


Las gomitas son la historia destacada del formato dentro del Mercado de Suplementos de Salud. Su 13.0% CAGR refleja un cambio más amplio en la preferencia del consumidor hacia suplementos que funcionan como rituales diarios agradables en lugar de obligaciones clínicas. Las matrices de gomitas a base de pectina han eliminado la barrera de la gelatina, abriendo el formato a segmentos de consumidores veganos y halal [3]. Los formatos en polvo mantienen una fuerte penetración en el canal de deportes y fitness, donde las formulaciones de proteínas y aminoácidos se consumen como parte de las rutinas de pre y post-entrenamiento.

Por Fuente

Segmento Cuota de Mercado (2025) Principal Motor de Demanda
A base de Plantas 35% Demanda de etiquetas limpias y preocupaciones de sostenibilidad
A base de Animales 42% Cadenas de suministro establecidas y biodisponibilidad
Sintético 23% Ventaja de costo y escalabilidad de fabricación


Los suplementos a base de plantas están ganando terreno a aproximadamente el doble de la tasa de crecimiento de las alternativas sintéticas en el Mercado de Suplementos de Salud, impulsados por la preferencia del consumidor por productos de etiqueta limpia y marcas que se están orientando hacia el abastecimiento de algas, hongos y botánicos fermentados.

Por Canal de Distribución

Segmento CAGR (2026–2035) Principal Motor de Demanda
Supermercados/Hipermercados 3.4% Accesibilidad masiva y compras por impulso
Farmacias/Drug Stores 3.9% Recomendación profesional y confianza
Online/E-Commerce 7.8% Conveniencia, personalización y suscripción
Tiendas Especializadas 4.2% Asortimientos curados y asesoramiento experto
Otros 3.0% Ventas directas, MLM, canales de profesionales


Los canales online y de comercio electrónico son la vía de distribución de más rápido crecimiento en el Mercado de Suplementos de Salud, impulsados por algoritmos de recomendación personalizados, conveniencia de suscripción y comodidad del consumidor con la compra de salud digital después de la pandemia.


Comparación Competitiva

El mercado de suplementos de salud se caracteriza por una baja concentración, con los cinco principales actores que en conjunto poseen un estimado del 18–22% de los ingresos globales. El Índice Herfindahl-Hirschman (HHI) para el sector se mantiene por debajo de 500, lo que indica un paisaje altamente fragmentado donde especialistas regionales, marcas de etiqueta privada y startups D2C compiten junto a corporaciones multinacionales. La actividad de fusiones y adquisiciones se ha intensificado desde 2022, con adquirentes estratégicos apuntando a marcas con bases sólidas de suscripción y propiedad intelectual de formulaciones.

Empresa Rango Estimado de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Herbalife Nutrition 3–5% Manejo de peso, nutrición específica Red de distribución D2C y MLM
Amway (Nutrilite) 3–5% Multivitaminas, suplementos a base de plantas Venta directa global y agricultura orgánica
Abbott Laboratories 2–4% Ensure, PediaSure, nutrición terapéutica Posicionamiento de grado clínico y canal farmacéutico
Bayer AG 2–4% One A Day, Flintstones, Elevit Venta al por menor de mercado masivo y reconocimiento de marca
Nestlé Health Science 2–3% Garden of Life, Vital Proteins, Pure Encapsulations Construcción de portafolio premium liderada por adquisiciones
Haleon 2–3% Centrum, Caltrate, Emergen-C Distribución global centrada en farmacias
Glanbia 1–3% Optimum Nutrition, Amazing Grass Enfoque en nutrición deportiva y rendimiento
The Bountiful Company 1–2% Nature's Bounty, Sundown, Osteo Bi-Flex Posicionamiento de valor y venta al por menor masiva
Blackmores 1–2% Suplementos de salud natural, aceite de pescado Liderazgo en Asia-Pacífico y herencia naturista
Swisse Wellness 1–2% Multivitaminas, belleza desde adentro Posicionamiento de bienestar premium en APAC


Noticias y desarrollos recientes

  • Nestlé Health Science (marzo de 2025): Completa la adquisición de una startup de ingredientes botánicos fermentados por 340 millones de USD, fortaleciendo su línea de suplementos a base de plantas y su estrategia de integración vertical [18].
  • Haleon (enero de 2025): Lanzó Centrum Silver+ con vitamina K2 mejorada y glicinato de magnesio, dirigido al grupo demográfico de 65 años en adelante en 28 mercados simultáneamente [19].
  • Herbalife Nutrition (octubre de 2024): Expandió su plataforma de nutrición personalizada impulsada por IA a 15 mercados adicionales, incorporando datos de salud portátiles para recomendaciones de productos [20].
  • FDA de EE. UU. (julio de 2024): Emitió tres nuevos avisos GRAS para cepas novedosas de Lactobacillus y Bifidobacterium, agilizando la entrada al mercado para los fabricantes de suplementos probióticos [4].
  • Bayer AG (abril de 2024): Anunció una inversión de 200 millones de USD en una instalación dedicada a la fabricación de suplementos gomosos en Alemania, dirigida a los mercados europeos y de Medio Oriente [21].
  • Amway (diciembre de 2023): Lanzó la línea Nutrilite Organics con certificaciones USDA Organic y Non-GMO Project Verified en todos los SKU, posicionándose frente a competidores de etiqueta limpia [22].
  • Comisión Europea (septiembre de 2023): Propuso niveles máximos permitidos actualizados para suplementos de vitamina D y selenio bajo la Directiva de Suplementos Alimenticios, impactando formulaciones en los 27 estados miembros de la UE [11].
  • Blackmores (junio de 2023): Inauguró una nueva instalación de fabricación en Braeside, Australia, aumentando la capacidad de producción en un 30% y añadiendo sistemas de control de calidad basados en IA [23].
  • En mayo de 2025, Awshad lanzó CalmaGummies, diseñados para mejorar la claridad mental, la relajación y la calidad del sueño. Cada gomita contiene 135 mg de extracto de cáñamo de espectro completo, que combina THC y CBD para proporcionar efectos medicinales.
  • En abril de 2025, The Vitamin Shoppe lanzó GLP-1 Support de Whole Health Rx, una línea de suplementos nutricionales para personas que toman medicamentos GLP-1 como parte de sus regímenes de control de peso.
  • Marzo de 2025: Como parte de su gama de suplementos LTH, Life Time lanzó NOURISH, un multivitamínico líquido y polvo verde. En comparación con otros productos, NOURISH tiene un 21% más de vitaminas y minerales importantes por porción.


Health Supplements Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Suplementos de Salud cubriendo tipo de producto, forma, fuente, grupo de consumidores, aplicación de salud y canal de distribución
Período de Estudio 2021–2035
CAGR 4.6% (2026–2035)
Tamaño del Mercado del Año Base USD 155.8 Mil millones (2025)
Punto Final de Pronóstico USD 243.5 Mil millones (2035)
Segmento de Producto de Más Rápido Crecimiento Prebióticos y Probióticos (10.3% CAGR)
Segmento de Forma de Más Rápido Crecimiento Gomitas (13.0% CAGR)
Empresas Perfiladas 10 (Herbalife, Amway, Abbott, Bayer, Nestlé Health Science, Haleon, Glanbia, The Bountiful Company, Blackmores, Swisse Wellness)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo afectan las certificaciones de pruebas de terceros como USP Verified el poder de fijación de precios de los suplementos?
Los productos que llevan la certificación USP o NSF suelen tener un precio minorista un 15–20% más alto que sus equivalentes no certificados [14]. La inversión en certificación se recupera en un plazo de 12 a 18 meses a través de tasas de conversión más altas y volúmenes de devoluciones reducidos.
¿Qué papel juegan los modelos basados en suscripción en la reconfiguración de la economía del cliente para las marcas de suplementos?
Las plataformas de suscripción reducen los costos de adquisición de clientes en aproximadamente un 40% y aumentan el valor de por vida en 2.8 veces en comparación con las compras minoristas únicas [6]. Las marcas con más del 50% de ingresos por suscripción se valoran a múltiplos más altos.
¿Cómo están influyendo los requisitos de certificación halal y kosher en el mercado global de suplementos de salud?
Los suplementos certificados halal son un requisito previo para la distribución minorista en el CCG y el sudeste asiático, abarcando a más de 1.8 mil millones de consumidores [10]. Las marcas que carecen de certificación pierden acceso a los segmentos regionales de más rápido crecimiento.
¿Qué desafíos de integración enfrentan las marcas de suplementos al adoptar plataformas de formulación impulsadas por IA?
Las principales barreras incluyen silos de datos propietarios, estandarización limitada de biomarcadores y el ciclo de validación de 18 a 24 meses requerido antes de que las formulaciones optimizadas por IA puedan lanzarse comercialmente [12]. Las marcas más pequeñas a menudo carecen del volumen de datos necesario para entrenar modelos efectivos.
¿Cómo difiere el mercado de suplementos de salud para productos de canal de profesionales frente a productos de venta masiva?
Las marcas de profesionales logran márgenes brutos del 45–55% frente al 30–35% para la venta masiva, lo que refleja una mayor calidad de ingredientes y una distribución controlada [3]. La compensación es un menor volumen y dependencia de la aprobación de profesionales de la salud.
¿Cuáles son las consideraciones clave del panorama de patentes para los nuevos entrantes en el mercado de suplementos de salud?
Las patentes de mejora de biodisponibilidad —que cubren encapsulación liposomal, minerales quelados y complejos de fitosomas— representan el clúster de propiedad intelectual más denso [12]. Los nuevos entrantes deben realizar análisis de libertad para operar antes de comercializar formatos de entrega avanzada.
¿Cómo afectan las regulaciones de comercio electrónico transfronterizo al mercado de suplementos de salud para marcas internacionales?
Las zonas piloto de comercio electrónico transfronterizo de China permiten que los suplementos extranjeros eviten el registro completo de SAMR, reduciendo los plazos de entrada al mercado de 24 meses a menos de 6 meses [8]. Este canal ahora representa más del 30% de las ventas de suplementos importados en China.
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense databases, military publications, government procurement records, and authoritative defense organizations. Key sources included the US Department of Defense (DoD), NATO Standardization Office (NSO), European Defence Agency (EDA), US Defense Security Cooperation Agency (DSCA), Stockholm International Peace Research Institute (SIPRI), Jane's Defence Intelligence, Defense News, Military & Aerospace Electronics, National Defense Industrial Association (NDIA), Aerospace Industries Association (AIA), EU Eurostat Defence Database, Government Accountability Office (GAO) defense reports, Congressional Research Service (CRS) reports, and national defense ministry procurement databases from key markets. These sources were employed to gather data on defense spending, procurement statistics, technology development programs, threat assessment reports, and market landscape analysis for electronic attack, electronic support, electronic protection systems, jammers, countermeasure systems, decoys, directed energy weapons, and antenna technologies.


Primary Research

As part of the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources consisted of CEOs, VPs of Engineering, chief technology officers, and program directors from electronic warfare system manufacturers, defense contractors, and OEMs. Demand-side sources included program directors from armed forces, defense ministries, and military research laboratories, as well as military procurement officers, defense acquisition program managers, electronic warfare officers, and military intelligence analysts. Through primary research, market segmentation was verified, technology development timelines were verified, and insights regarding operational requirements, procurement strategies, and budget allocation dynamics were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was determined through system deployment mapping and contract value analysis. Included in the methodology were the followingIdentification of over 50 critical defense contractors in North America, Europe, Asia-Pacific, and the worldCross-product mapping for electronic attack, electronic support, electronic protection, jammers, countermeasure systems, decoys, directed energy weapons, and antenna systemsAn examination of the annual revenues that have been reported and modeled for electronic warfare portfolios

Coverage of contractors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (system deployment × unit cost by platform) and top-down (contractor revenue validation) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















