HDPE Pipes Market

Informe de investigación del mercado de tuberías de HDPE por tipo (PE 63, PE 80 y PE 100), aplicación (petróleo y gas, riego y agua y aguas residuales), y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico del mercado hasta 2035.
ID: MRFR/PCM/6104-HCR
108 Pages
Pradeep Nandi
Last Updated: August 24, 2026
HDPE Pipes Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.37%
2024 Market Size$ 20.29 Billion
2025 Market Size$ 21.38 Billion
2035 Market Size$ 36.08 Billion
Key Players
JM Eagle
Chevron Phillips Chemical Company
WL Plastics
Aliaxis
SABIC
National Pipe and Plastics
Opportunities
  • Growth in Agricultural Applications
  • Infrastructure Development Initiatives
  • Rising Demand for Water Supply Systems

HDPE Pipes Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de tuberías de HDPE era de 20.29 mil millones de USD en 2024. Se proyecta que la industria de tuberías de HDPE crecerá de 21.38 mil millones de USD en 2025 a 36.08 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.37% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de tuberías de HDPE está experimentando un crecimiento robusto impulsado por la sostenibilidad y los avances tecnológicos.

  • El mercado está cada vez más orientado hacia la sostenibilidad, con un enfoque en materiales y prácticas ecológicas.
  • Los avances tecnológicos en los procesos de fabricación están mejorando el rendimiento y la durabilidad de las tuberías de HDPE.
  • América del Norte sigue siendo el mercado más grande, mientras que Asia-Pacífico está emergiendo como la región de más rápido crecimiento para las tuberías de HDPE.
  • La creciente demanda de sistemas de suministro de agua y las iniciativas de desarrollo de infraestructura son los principales impulsores que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 20.29 (mil millones de USD)
2035 Tamaño del Mercado 36.08 (mil millones de USD)
CAGR (2025 - 2035) 5.37%

Principales jugadores

JM Eagle (EE. UU.), Chevron Phillips Chemical Company (EE. UU.), WL Plastics (EE. UU.), Aliaxis (BE), SABIC (SA), National Pipe and Plastics (EE. UU.), Dura-Line (EE. UU.), Panjin Zhongrun (CN), KWH Pipe (FI)

HDPE Pipes Market Treiber

Crecimiento en Aplicaciones Agrícolas

La dependencia del sector agrícola en sistemas de riego eficientes es un motor notable para el mercado de Tuberías de HDPE. Con la creciente necesidad de prácticas agrícolas sostenibles, se están utilizando tuberías de HDPE para sistemas de riego por goteo y aspersión. Estas tuberías proporcionan una solución rentable para la gestión del agua, asegurando un uso óptimo del agua y reduciendo el desperdicio. Estadísticas recientes indican que el sector agrícola está invirtiendo fuertemente en tecnologías de riego modernas, con una parte significativa asignada a sistemas de tuberías de HDPE. Esta tendencia es probable que continúe a medida que los agricultores busquen mejorar los rendimientos de los cultivos mientras conservan los recursos hídricos. Además, la naturaleza liviana de las tuberías de HDPE facilita la instalación y el mantenimiento, fomentando aún más su adopción en aplicaciones agrícolas. En consecuencia, el crecimiento en aplicaciones agrícolas está preparado para impactar significativamente el mercado de Tuberías de HDPE.

Iniciativas de Desarrollo de Infraestructura

Las iniciativas de desarrollo de infraestructura son un motor crítico del mercado de Tuberías de HDPE. Los gobiernos y los sectores privados están invirtiendo cada vez más en proyectos de infraestructura, incluidos transporte, servicios públicos y vivienda. La construcción de nuevas carreteras, puentes y áreas residenciales requiere el uso de sistemas de tuberías confiables para agua, alcantarillado y drenaje. Las tuberías de HDPE son particularmente adecuadas para estas aplicaciones debido a su flexibilidad, resistencia y resistencia al estrés ambiental. Informes recientes sugieren que se espera que el gasto en infraestructura aumente, con un enfoque en materiales y tecnologías sostenibles. Este cambio probablemente mejorará la demanda de tuberías de HDPE, ya que se alinean con los objetivos de los proyectos de infraestructura modernos. Como tal, se anticipa que las iniciativas de desarrollo de infraestructura en curso impulsarán el crecimiento en el mercado de Tuberías de HDPE.

Aumento de la Demanda de Sistemas de Suministro de Agua

La creciente demanda de sistemas de suministro de agua eficientes es un motor principal del mercado de Tuberías de HDPE. A medida que las poblaciones urbanas crecen, la necesidad de soluciones de tuberías confiables y duraderas se vuelve primordial. Las tuberías de HDPE, conocidas por su resistencia a la corrosión y longevidad, son cada vez más favorecidas para redes de distribución de agua. Según datos recientes, se proyecta que el sector de suministro de agua se expanda significativamente, con inversiones en infraestructura alcanzando niveles sin precedentes. Esta tendencia probablemente fortalecerá el mercado de Tuberías de HDPE, ya que los municipios y entidades privadas buscan actualizar sistemas envejecidos e implementar nuevos proyectos. Además, el énfasis en reducir la pérdida de agua a través de fugas está impulsando la adopción de tuberías de HDPE, que ofrecen capacidades de sellado superiores en comparación con materiales tradicionales. Así, se espera que el aumento de la demanda de sistemas de suministro de agua impulse el mercado de Tuberías de HDPE hacia adelante.

Regulaciones y Normas Ambientales

La implementación de regulaciones y normas ambientales estrictas está influyendo cada vez más en el mercado de Tuberías de HDPE. Los gobiernos de todo el mundo están promulgando políticas destinadas a reducir el impacto ambiental, particularmente en los sectores de construcción y servicios públicos. Las tuberías de HDPE, al ser reciclables y menos dañinas para el medio ambiente en comparación con materiales tradicionales, están ganando terreno como una opción preferida. Cumplir con estas regulaciones se está convirtiendo en esencial para las empresas involucradas en la construcción y el desarrollo de infraestructura. Datos recientes indican que el mercado de materiales ecológicos está en expansión, con tuberías de HDPE posicionadas favorablemente debido a sus atributos de sostenibilidad. Este panorama regulatorio probablemente alentará a más industrias a adoptar soluciones de tuberías de HDPE, impulsando así el crecimiento del mercado de Tuberías de HDPE. La alineación de las tuberías de HDPE con las normas ambientales se espera que sea un factor significativo en su expansión de mercado.

Innovaciones Tecnológicas en la Fabricación de Tuberías

Las innovaciones tecnológicas en la fabricación de tuberías están desempeñando un papel fundamental en la configuración del mercado de Tuberías de HDPE. Los avances en técnicas de producción, como la extrusión y el moldeo, han llevado al desarrollo de tuberías de HDPE de alto rendimiento que satisfacen diversas necesidades de aplicación. Estas innovaciones mejoran la durabilidad, flexibilidad y rendimiento general de las tuberías de HDPE, haciéndolas adecuadas para una amplia gama de usos, desde sistemas de agua municipales hasta aplicaciones industriales. Las tendencias recientes indican que los fabricantes están invirtiendo cada vez más en investigación y desarrollo para mejorar la calidad del producto y reducir los costos de producción. Este enfoque en la innovación probablemente impulsará la competencia dentro del mercado de Tuberías de HDPE, ya que las empresas se esfuerzan por ofrecer productos superiores. Como resultado, se espera que los avances tecnológicos en la fabricación de tuberías influyan significativamente en la trayectoria de crecimiento del mercado de Tuberías de HDPE.
Perspectivas del segmento de mercado

Por Tipo: PE 100 (Más Grande) vs. PE 80 (De Más Rápido Crecimiento)

En el mercado de tuberías de HDPE, el PE 100 tiene la mayor cuota de mercado debido a sus excelentes características de rendimiento, durabilidad y resistencia al estrés ambiental. Este segmento es preferido para aplicaciones de alta presión y se utiliza ampliamente en proyectos de suministro de agua e infraestructura. Siguiendo de cerca está el PE 80, que es reconocido por su equilibrio entre rendimiento y rentabilidad, atrayendo tanto a aplicaciones residenciales como industriales. Aunque el PE 63 sigue disponible, ocupa una cuota más pequeña a medida que las nuevas tecnologías avanzan y se prefieren materiales más eficientes para proyectos más grandes.

PE 100: Dominante vs. PE 80: Emergente

El PE 100 se caracteriza por su superior resistencia mecánica y rendimiento a largo plazo, lo que lo convierte en la opción preferida para aplicaciones críticas como el transporte de gas y agua. Sus formulaciones de alta calidad conducen a menores costos de mantenimiento y mayor longevidad. Por el contrario, el PE 80 está emergiendo como una alternativa popular para aplicaciones menos exigentes, ofreciendo una combinación atractiva de asequibilidad y rendimiento adecuado en varios sectores. A medida que los estándares de la industria evolucionan, tanto el PE 100 como el PE 80 están preparados para satisfacer la creciente demanda de soluciones de tuberías confiables y sostenibles, con el PE 80 ganando rápidamente terreno en nuevos proyectos.

Por Aplicación: Agua & Aguas Residuales (Más Grande) vs. Petróleo & Gas (De Más Rápido Crecimiento)

En el mercado de tuberías de HDPE, los segmentos de aplicación son diversos, pero Agua & Aguas Residuales emerge como el segmento más grande, capturando una parte significativa de la cuota de mercado. Este dominio es impulsado por el aumento de las inversiones en infraestructura destinadas a mejorar el suministro de agua y las instalaciones de tratamiento. Mientras tanto, el segmento de Petróleo & Gas, aunque más pequeño, está experimentando un rápido crecimiento debido a la creciente demanda de transporte seguro y eficiente de hidrocarburos, respaldado por avances tecnológicos en la construcción y mantenimiento de tuberías. Las tendencias de crecimiento indican una fuerte trayectoria ascendente para el segmento de Petróleo & Gas, impulsada por la expansión de las actividades de extracción y la necesidad de sistemas de tuberías modernizados. Además, el impulso global hacia soluciones sostenibles en la gestión del agua está propulsando inversiones en tuberías de HDPE para aplicaciones de petróleo y gas, enfatizando su superior resistencia a la corrosión y un ciclo de vida más largo en comparación con materiales tradicionales. Este enfoque dual en la gestión del agua y el transporte de energía contribuye a un sólido panorama futuro para estos segmentos de aplicación.

Agua & Aguas Residuales (Dominante) vs. Petróleo & Gas (Emergente)

El segmento de Agua & Aguas Residuales del mercado de tuberías de HDPE se caracteriza por su amplio uso en aplicaciones municipales e industriales. Este segmento no solo representa la fuerza dominante, sino que también disfruta de un considerable apoyo de iniciativas gubernamentales destinadas a mejorar la infraestructura del agua. Las tuberías de HDPE en este ámbito son valoradas por su resistencia a fugas, flexibilidad y facilidad de instalación, lo que las hace ideales para transportar agua potable y no potable. En contraste, el sector de Petróleo & Gas, aunque aún emergente, está alcanzando rápidamente. Sus requisitos distintos de durabilidad y resistencia a factores de estrés ambiental llevan a una creciente preferencia por las tuberías de HDPE, que están siendo adoptadas cada vez más debido a su capacidad para soportar condiciones adversas. A medida que ambos segmentos evolucionan, están preparados para influir en avances significativos en la tecnología de tuberías y metodologías de aplicación.

Obtenga información más detallada sobre HDPE Pipes Market

Perspectivas regionales

América del Norte: Innovación y Crecimiento de Infraestructura

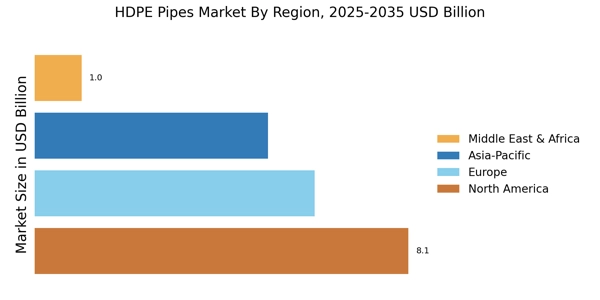
América del Norte está presenciando un crecimiento robusto en el mercado de tuberías de HDPE, impulsado por inversiones crecientes en infraestructura y sistemas de gestión del agua. La región posee la mayor cuota de mercado, aproximadamente el 40%, siendo Estados Unidos el principal contribuyente. El apoyo regulatorio para materiales sostenibles y las iniciativas de conservación del agua alimentan aún más la demanda, convirtiéndola en un jugador clave en el mercado global. El paisaje competitivo está dominado por jugadores importantes como JM Eagle, Chevron Phillips Chemical Company y WL Plastics. Estas empresas se están enfocando en la innovación y la expansión de sus líneas de productos para satisfacer la creciente demanda. La presencia de instalaciones de fabricación avanzadas y una sólida red de distribución mejora su posición en el mercado, asegurando un suministro constante de tuberías de HDPE a varios sectores, incluyendo la construcción y la agricultura.

Europa: Sostenibilidad y Cumplimiento Regulatorio

Europa está emergiendo como un mercado significativo para las tuberías de HDPE, impulsado por regulaciones estrictas destinadas a promover prácticas sostenibles. La región posee la segunda mayor cuota de mercado, alrededor del 30%. Países como Alemania y Francia están liderando la carga, implementando políticas que fomentan el uso de materiales ecológicos en proyectos de construcción e infraestructura. El compromiso de la Unión Europea de reducir los desechos plásticos es un catalizador regulatorio clave para el crecimiento del mercado. Los países líderes en esta región son Alemania, Francia y el Reino Unido, donde jugadores importantes como Aliaxis y SABIC están involucrados activamente. El paisaje competitivo se caracteriza por un enfoque en la innovación y el cumplimiento de estándares ambientales. Las empresas están invirtiendo en I&D para desarrollar soluciones avanzadas de HDPE que cumplan con los requisitos regulatorios, asegurando que sus productos sean eficientes y sostenibles.

Asia-Pacífico: Urbanización Rápida y Crecimiento

Asia-Pacífico se está convirtiendo rápidamente en un jugador clave en el mercado de tuberías de HDPE, impulsado por la urbanización y el desarrollo de infraestructura. Se espera que la región crezca significativamente, con países como China e India liderando la demanda. Se estima que la cuota de mercado en esta región es de alrededor del 25%, apoyada por iniciativas gubernamentales para mejorar el suministro de agua y los sistemas de saneamiento. Los marcos regulatorios están favoreciendo cada vez más la adopción de tuberías de HDPE por su durabilidad y beneficios ambientales. China es el mercado más grande en la región, con empresas como Panjin Zhongrun y KWH Pipe haciendo contribuciones sustanciales, mientras que el mercado de tuberías de HDPE en India continúa expandiéndose debido a la modernización de la infraestructura y los programas de gestión del agua rural. El paisaje competitivo está evolucionando, con fabricantes locales ampliando sus capacidades para satisfacer la creciente demanda. La presencia de jugadores clave y un creciente enfoque en prácticas sostenibles están dando forma al futuro del mercado de tuberías de HDPE en Asia-Pacífico, convirtiéndolo en un entorno vibrante y competitivo.

Medio Oriente y África: Gestión de Recursos y Desarrollo

La región del Medio Oriente y África está presenciando una creciente demanda de tuberías de HDPE, impulsada principalmente por la necesidad de una gestión eficiente del agua y el desarrollo de infraestructura. La cuota de mercado en esta región es de aproximadamente el 5%, con países como Arabia Saudita y Sudáfrica liderando el camino. Las iniciativas gubernamentales destinadas a mejorar el suministro de agua y el saneamiento son motores clave de crecimiento, junto con inversiones crecientes en proyectos de construcción e industriales. En esta región, el paisaje competitivo incluye jugadores clave como SABIC y fabricantes locales que se están enfocando en ampliar su oferta de productos. La presencia de empresas establecidas y un creciente énfasis en soluciones sostenibles están dando forma a la dinámica del mercado. A medida que la región continúa desarrollándose, se espera que la demanda de tuberías de HDPE aumente, impulsada tanto por inversiones del sector público como privado.

HDPE Pipes Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de tuberías de HDPE se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por la creciente demanda de soluciones de tuberías duraderas y resistentes a la corrosión en varios sectores, incluyendo el suministro de agua, la irrigación y la construcción. Jugadores clave como JM Eagle (EE. UU.), Chevron Phillips Chemical Company (EE. UU.) y Aliaxis (BE) se están posicionando estratégicamente a través de la innovación y la expansión regional. JM Eagle (EE. UU.) se enfoca en mejorar su cartera de productos con soluciones avanzadas de HDPE, mientras que Chevron Phillips Chemical Company (EE. UU.) enfatiza prácticas sostenibles en sus procesos de fabricación. Aliaxis (BE) está buscando activamente asociaciones para fortalecer su presencia en el mercado, lo que indica un cambio colectivo hacia estrategias colaborativas que mejoran la ventaja competitiva. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. El mercado de tuberías de HDPE parece estar moderadamente fragmentado, con varios jugadores compitiendo por la cuota de mercado. Esta fragmentación permite diversas estrategias, ya que las empresas aprovechan sus fortalezas únicas para capturar segmentos específicos del mercado. La influencia colectiva de estos jugadores clave da forma a un entorno competitivo donde la innovación y la eficiencia operativa son primordiales.
En agosto, JM Eagle (EE. UU.) anunció el lanzamiento de una nueva línea de tuberías de HDPE ecológicas diseñadas para reducir el impacto ambiental. Este movimiento estratégico no solo se alinea con las tendencias globales de sostenibilidad, sino que también posiciona a la empresa como líder en fabricación responsable con el medio ambiente. Al invertir en el desarrollo de productos sostenibles, JM Eagle (EE. UU.) probablemente atraerá a clientes conscientes del medio ambiente y mejorará su cuota de mercado.
En septiembre, Chevron Phillips Chemical Company (EE. UU.) reveló una inversión significativa en la expansión de su capacidad de producción de tuberías de HDPE en América del Norte. Se espera que esta expansión satisfaga la creciente demanda en la región, particularmente en los sectores de construcción e infraestructura. Al aumentar las capacidades de producción, Chevron Phillips Chemical Company (EE. UU.) busca consolidar su posición como proveedor clave en el mercado, lo que podría llevar a economías de escala mejoradas y costos reducidos.
En julio, Aliaxis (BE) entró en una asociación estratégica con una empresa de tecnología líder para integrar soluciones digitales en sus procesos de fabricación. Se anticipa que esta colaboración mejorará la eficiencia operativa y la calidad del producto a través de análisis de datos avanzados y automatización. Al adoptar la transformación digital, Aliaxis (BE) probablemente mejorará su ventaja competitiva y responderá de manera más efectiva a las demandas del mercado.
A partir de octubre, el mercado de tuberías de HDPE está presenciando tendencias como la digitalización, la sostenibilidad y la integración de la inteligencia artificial en los procesos de fabricación. Las alianzas estratégicas están moldeando cada vez más el paisaje competitivo, permitiendo a las empresas aprovechar fortalezas complementarias. En el futuro, se espera que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la confiabilidad de la cadena de suministro, reflejando un cambio más amplio en la dinámica del mercado.

Las empresas clave en el mercado HDPE Pipes Market incluyen

Desarrollos de la industria

En noviembre de 2021, el proyecto de ley de EE. UU. permitió 55 mil millones de USD para el desarrollo de infraestructura de tratamiento de agua y aguas residuales, para invertir más en tuberías de HDPE. Esto sigue a Benton Harbor, una población de 9,600 habitantes, que tuvo que usar agua embotellada para beber y cocinar debido a niveles excesivos de plomo en el agua causados por la corrosión de tuberías metálicas.

El 3 de marzo de 2021, Prinsco, Inc. anunció una nueva colaboración con Momentum Environmental, que es una firma de ingeniería comprometida con la preservación y mejora de los recursos hídricos. El 'Preserver', su producto, ha sido introducido en la línea de productos de Prinsco como una solución novedosa y rentable de separador de gravedad para el tratamiento de aguas pluvialesOctubre de 2023, Uponor, un proveedor líder de soluciones de plomería e infraestructura, presenta su nueva generación de tuberías PEX (polietileno reticulado), que ofrecen características de rendimiento y sostenibilidad mejoradas para aplicaciones de tuberías de HDPE.

Perspectivas futuras

HDPE Pipes Market Perspectivas futuras

Se proyecta que el mercado de tuberías de HDPE crecerá a un CAGR del 5.37% desde 2025 hasta 2035, impulsado por la creciente demanda en los sectores de construcción, agricultura y gestión del agua.

Para 2035, se espera que el mercado de tuberías de HDPE logre un crecimiento robusto, consolidando su presencia global.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Tubos de HDPE

  • PE 63
  • PE 80
  • PE 100

Perspectiva de Aplicación del Mercado de Tubos de HDPE

  • Petróleo y Gas
  • Riego
  • Agua y Aguas Residuales

Alcance del informe

FAQs

What is the projected market valuation of the HDPE Pipes Market by 2035?

The HDPE Pipes Market is projected to reach a valuation of 36.08 USD Billion by 2035.

What was the market valuation of HDPE Pipes in 2024?

The overall market valuation of HDPE Pipes was 20.29 USD Billion in 2024.

What is the expected CAGR for the HDPE Pipes Market during the forecast period 2025 - 2035?

The expected CAGR for the HDPE Pipes Market during the forecast period 2025 - 2035 is 5.37%.

Which application segment had the highest valuation in 2024 for HDPE Pipes?

In 2024, the Water & Wastewater application segment had the highest valuation at 9.21 USD Billion.

What are the projected valuations for the PE 100 segment by 2035?

The PE 100 segment is projected to reach a valuation of 18.08 USD Billion by 2035.

Who are the key players in the HDPE Pipes Market?

Key players in the HDPE Pipes Market include JM Eagle, Chevron Phillips Chemical Company, and SABIC.

What is the projected valuation for the Oil & Gas application segment by 2035?

The Oil & Gas application segment is projected to reach a valuation of 10.8 USD Billion by 2035.

How does the valuation of the PE 80 segment compare between 2024 and 2035?
The valuation of the PE 80 segment is expected to increase from 6.09 USD Billion in 2024 to 10.8 USD Billion by 2035.
What is the projected valuation for the Irrigation application segment by 2035?
The Irrigation application segment is projected to reach a valuation of 9.0 USD Billion by 2035.
What does the market data suggest about the growth potential of HDPE Pipes?
The market data suggests a robust growth potential for HDPE Pipes, with a projected increase in valuation from 20.29 USD Billion in 2024 to 36.08 USD Billion by 2035.
Autor
Author
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, peer-reviewed engineering journals, and authoritative infrastructure & plastics industry organizations. Key sources included the Plastics Pipe Institute (PPI), American Chemistry Council (ACC), European Plastic Pipes and Fittings Association (TEPPFA), China Plastics Processing Industry Association (CPPIA), Indian Plastics Institute (IPI), ASTM International, International Organization for Standardization (ISO), American Water Works Association (AWWA), US Environmental Protection Agency (EPA), US Bureau of Transportation Statistics, European Environment Agency (EEA), Eurostat Construction Database, UN-Habitat Global Urban Observatory, World Bank Infrastructure Data, National Standards Bodies (ANSI, DIN, BSI, JIS), and ministry of water resources & public works departments from key markets. These sources were used to collect pipeline infrastructure statistics, regulatory compliance data, material standards certifications, grade-wise production capacities, and municipal spending patterns for PE 63, PE 80, PE 100 grades across water supply, sewage, agricultural irrigation, and oil & gas applications.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, plant leaders, raw material procurement directors, and R&D heads from HDPE resin producers, pipe extrusion manufacturers, and compounding facilities. The demand-side sources included project managers from civil engineering contractors, infrastructure developers, and EPC (Engineering, Procurement, Construction) firms, as well as municipal water utility directors, public works engineers, agricultural irrigation coordinators, and oil and gas pipeline procurement managers. The market segmentation was validated by grade and diameter, capacity expansion timelines were confirmed, and insights on fusion welding adoption, trenchless installation trends, specification standards (ISO 4427, ASTM F714), and tender pricing dynamics were gathered through primary research.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain. The methodology included:

• Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Product mapping across PE 63, PE 80, PE 100, and other specialty grades (PE 100-RC, PE 4710)

• Diameter segmentation analysis covering <110mm, 110-500mm, and >500mm categories

• Analysis of reported and modeled annual revenues specific to HDPE pipe portfolios, including extrusion line capacities and utilization rates

• Coverage of manufacturers representing 72-78% of global market share in 2024

• Extrapolation using bottom-up (grade-wise production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for water supply, sewage systems, agricultural irrigation, and industrial applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.