Mercado de Hardware Loop (2026 – 2035)

Informe de Investigación de Mercado de Hardware Loop por Aplicación (Verificación y Validación, Simulación y Entrenamiento, Desarrollo de Sistemas de Control, Análisis de Datos y Visualización, Prototipado Rápido), por Vertical de Industria (Automotriz, Aeroespacial y Defensa, Energía y Potencia, Médico y Salud, Automatización Industrial), por Tipo de Hardware (Simuladores Independientes, Sistemas HIL, Software HIL, Sistemas Software-in-the-Loop (SIL), Sistemas Model-in-the-Loop (MIL)), por Tipo de Bucle (Bucle Cerrado, Bucle Abierto, Bucle Híbrido), por Plataforma de Hardware (Basado en PC, Basado en FPGA, Basado en DSP, Basado en ASIC, Basado en la Nube) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico de la Industria hasta 2035
ID: MRFR/SEM/33738-HCR 100 Pages Nirmit Biswas, Shubham Munde Last Updated: October 27, 2026
Hardware Loop Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.35%
2025 Market SizeUSD 0.76 Billion
2035 Market SizeUSD 1.69 Billion
Key Players
dSPACE GmbH
NI
Vector Informatik GmbH
ETAS GmbH
OPAL-RT Technologies
Siemens Digital Industries Software
Opportunities
  • HIL-as-a-Service and Subscription Bench Access
  • Emerging Manufacturing Hubs in India and Latin America
  • Battery Storage and Grid-Forming Inverter Validation

Mercado de Hardware Loop Resumen del mercado

El Mercado de Hardware Loop fue valorado en 0.76 mil millones de USD en 2025 y se prevé que alcance 0.82 mil millones de USD en 2026, y luego suba a 1.69 mil millones de USD para 2035 con una Tasa de Crecimiento Anual Compuesta (CAGR) del 8.35% durante 2026–2035. Dos catalizadores regulatorios anclan ese camino. El Reglamento General de Seguridad de la Unión Europea hizo que el frenado de emergencia avanzado, el mantenimiento de carril de emergencia y la asistencia inteligente de velocidad fueran obligatorios en todos los nuevos registros de vehículos a partir de julio de 2024 [6]. En los Estados Unidos, la FMVSS No. 127 requiere frenado automático de emergencia en vehículos ligeros para septiembre de 2029 [7]. Cada mandato multiplica los casos de prueba del controlador que los fabricantes deben cerrar antes de la homologación.

La práctica de validación está cambiando para coincidir. Las pruebas en carretera con prototipos y los bancos de pruebas personalizados están dando paso a simuladores en tiempo real basados en FPGA, automatización de pruebas impulsada por escenarios y regresiones orquestadas en la nube, con pruebas de hardware en el lazo ahora integradas en las tuberías de integración continua en lugar de ser retenidas para la aprobación en etapas finales. La base de gasto detrás de ese cambio es grande: las ventas globales de automóviles eléctricos superaron los 17 millones de unidades en 2024 [1], y cada nueva plataforma eléctrica lleva gestión de batería, inversores de tracción y controladores térmicos que deben ser ejercitados contra fallas demasiado peligrosas para escenificarlas en una pista.

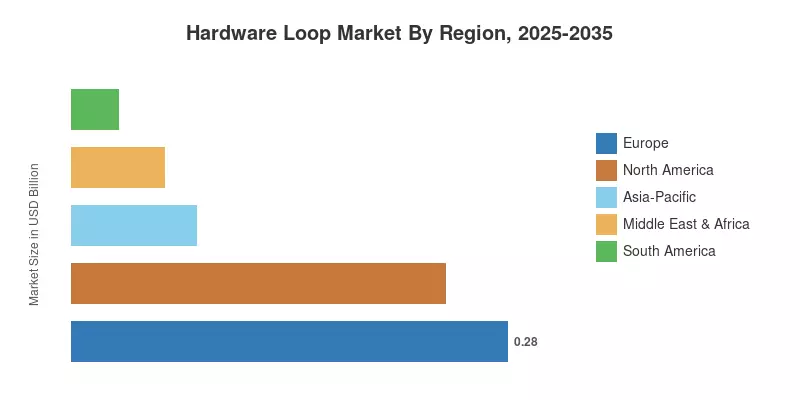
Europa ocupa la posición más grande en el Mercado de Hardware Loop, con una participación de ingresos del 36.5% en 2025, construida sobre la base de suministro automotriz alemana y la adopción regulatoria temprana. Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10.10%, apoyada por la escala de vehículos eléctricos de China y los incentivos vinculados a la producción de India. América del Norte ocupa el segundo lugar, aprovechando los programas de control de vuelo de defensa y la financiación para la modernización de la red. Durante la próxima década, el gasto se inclinará hacia bancos de pruebas de lazo cerrado y alta fidelidad que validen subredes de vehículos completos y controladores de red en una sola ejecución.

Conclusiones Clave del Informe

• Por Tipo

  • HIL de Lazo Abierto ocupó el 56.2% del Mercado de Hardware Loop en 2025, favorecido por su bajo costo de entrada y su idoneidad para verificaciones tempranas de sanidad del software.
  • HIL de Lazo Cerrado está destinado a expandirse a una CAGR del 8.60% hasta 2035 a medida que los programas de conducción autónoma y control de vuelo exigen dinámicas de planta bidireccionales.

• Por Componente

  • El hardware, que abarca acondicionamiento de señales, etapa de potencia, módulos FPGA/CPU y E/S, representó el 50.6% de los ingresos de 2025.
  • Los servicios son el componente de más rápido crecimiento con una CAGR del 10.40%, impulsados por la operación de bancos gestionados y contratos de HIL como Servicio.

• Por Industria de Usuario Final

  • El sector automotriz representó el 42.0% del Mercado de Hardware Loop en 2025 gracias a las cargas de trabajo de ADAS y electrificación.
  • Se proyecta que el sector de Energía y Potencia crecerá a una CAGR del 9.90% a medida que las utilidades validen controladores de microred y subestaciones.

• Por Complejidad del Modelo

  • Los bancos de media fidelidad capturaron el 45.2% de los ingresos en 2025, equilibrando el detalle a nivel de sistema con el costo.
  • Las plataformas de alta fidelidad lideran el crecimiento con una CAGR del 10.05%, impulsadas por la validación de convertidores SiC/GaN y de inversores formadores de red.

• Por Región

  • Europa lideró con una participación de ingresos del 36.5% en 2025.
  • Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10.10%.
  • América del Norte generó 0.24 mil millones de USD en 2025.

Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future construyó esta estimación de abajo hacia arriba a partir de datos de envíos y base instalada para simuladores en tiempo real, hardware de E/S y etapa de potencia, licencias de software y contratos de servicio, luego la verificó de arriba hacia abajo contra los presupuestos de I+D divulgados por compradores de automoción, aeroespacial y de servicios públicos y los ingresos reportados de los principales proveedores [13]. Los valores históricos para 2021–2024 se basan en declaraciones de empresas y entrevistas primarias, 2025 sirve como el año base, y los valores de 2026–2035 son pronósticos en mil millones de USD actuales. El crecimiento en el Mercado de Hardware Loop se desaceleró durante 2024 a medida que los fabricantes europeos pospusieron lanzamientos de programas, y luego se reactivó una vez que las regulaciones de seguridad y ciberseguridad entraron en pleno efecto.
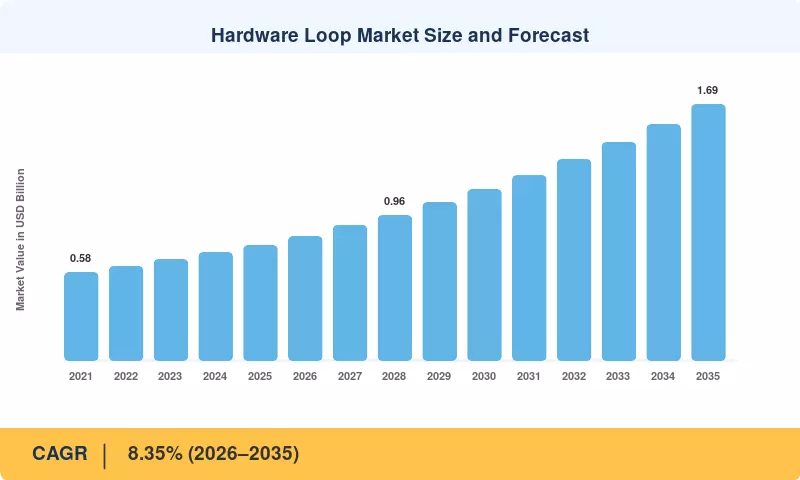
Tamaño y Pronóstico del Mercado de Hardware Loop
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de seguridad de ADAS y conducción automatizada +1.8% Europa, América del Norte Mediano plazo (2–4 años)
Electrificación y control de electrónica de potencia +1.5% Asia-Pacífico, Europa Largo plazo (≥4 años)
Vehículos definidos por software y regulación de ciberseguridad +1.0% Europa, Japón, Corea del Sur Corto plazo (≤2 años)
Modernización de la red e integración de energías renovables +0.9% América del Norte, Europa Largo plazo (≥4 años)
Certificación de control de vuelo en aeroespacial y defensa +0.7% América del Norte, Europa Mediano plazo (2–4 años)
Reducción de costos de computación e integración de DevOps +0.6% Global Corto plazo (≤2 años)

Mandatos de Seguridad de ADAS y Conducción Automatizada

La regulación (UE) 2019/2144 extendió las funciones de asistencia al conductor obligatorias a cada nuevo vehículo registrado en la UE a partir de julio de 2024, y la FMVSS No. 127 requiere que los vehículos ligeros eviten colisiones a velocidades de hasta 62 mph [6][7]. Cada función añade lógica de fusión de sensores y actuadores que debe ser ejercida en miles de casos límite. Los bancos de prueba en bucle cerrado reproducen estímulos de cámara, radar y lidar contra ECU de producción, comprimiendo los cronogramas de homologación que de otro modo dependerían de meses de tiempo en campo de pruebas.

Electrificación y Control de Electrónica de Potencia

Los coches eléctricos representaron más del 20% de las ventas globales de coches nuevos en 2024, según la IEA [1]. Los inversores de SiC y GaN de banda ancha cambian por encima de 100 kHz, obligando a los bancos a resolver transitorios con resolución de nanosegundos, mientras que los sistemas de batería de 800 voltios aumentan el costo de cada prueba de paquete en vivo. Los bancos de etapa de potencia sustituyen paquetes y motores emulados por reales, reduciendo el riesgo de incendio y el gasto en hardware durante campañas de inyección de fallos en la gestión de baterías y controladores de tracción.

Vehículos Definidos por Software y Regulación de Ciberseguridad

Las regulaciones de la ONU No. 155 y No. 156 se volvieron obligatorias para todos los nuevos vehículos en mercados contratantes a partir de julio de 2024, requiriendo sistemas certificados de ciberseguridad y gestión de actualizaciones de software [3][4]. Los fabricantes ahora envían actualizaciones por aire a lo largo de la vida del vehículo, y cada lanzamiento necesita pruebas de regresión en hardware objetivo. Las arquitecturas zonales que consolidan docenas de ECU en un puñado de computadoras de alto rendimiento aumentan el valor de los bancos capaces de validar toda subred a la vez.

Modernización de la Red e Integración de Energías Renovables

El programa de Asociaciones de Resiliencia e Innovación de Redes del Departamento de Energía de EE. UU. está desplegando 10.5 mil millones de dólares para fortalecer las redes de transmisión y distribución [9]. A nivel global, IRENA registró un récord de 585 GW de adiciones de capacidad renovable en 2024 [11]. Las empresas de servicios públicos y los fabricantes de inversores prueban relés de protección, sistemas de gestión de energía y pilas de comunicación IEC 61850 contra contingencias del código de red antes de la puesta en marcha [10], reduciendo el riesgo de cortes cuando la generación intermitente domina los alimentadores.

Certificación de Control de Vuelo en Aeroespacial y Defensa

El Departamento de Defensa de EE. UU. solicitó 849.8 mil millones de dólares para el año fiscal 2025, con asignaciones considerables para la modernización de aeronaves, misiles y guerra electrónica [12]. Las computadoras de control de vuelo certificadas según DO-178C Nivel A deben demostrar cobertura estructural y comportamiento determinista bajo condiciones de fallo [8]. Los bancos de prueba de pájaro de hierro y aviónica proporcionan esa evidencia sin arriesgar estructuras de aeronaves, y los crecientes programas de eVTOL y aeronaves no tripuladas están extendiendo la demanda hacia la aviación civil.

Reducción de Costos de Computación e Integración de DevOps

Los FPGAs SoC y los núcleos de Linux en tiempo real han reducido el costo de los solucionadores de alto conteo de canales, permitiendo a los proveedores de tamaño mediano costear bancos que antes estaban limitados a laboratorios de OEM. La adquisición de 8.2 mil millones de dólares de NI por Emerson en 2023 señaló la confianza de los inversores en las pruebas automatizadas como una plataforma de crecimiento [13]. La regresión alojada en la nube, como se demostró en el trabajo de validación basado en AWS de Valeo, permite que los bancos funcionen desatendidos durante la noche y se integren directamente en las cadenas de herramientas CI/CD [16].

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Alto costo de capital de bancos de alta fidelidad −0.9% Global, más fuerte en economías emergentes Mediano plazo (2–4 años)
Escasez de ingenieros de simulación en tiempo real −0.7% América del Norte, Europa Largo plazo (≥4 años)
Sustitución por software en el bucle y validación virtual −0.6% Global Largo plazo (≥4 años)
Cadenas de herramientas propietarias y brechas de interoperabilidad −0.5% Global Mediano plazo (2–4 años)
Controles de exportación y riesgo de suministro de componentes −0.4% Asia-Pacífico, Medio Oriente Corto plazo (≤2 años)

Alto Costo de Capital de Bancos de Alta Fidelidad

Una instalación de múltiples racks que combina emuladores de batería, amplificadores de potencia regenerativa y solucionadores FPGA puede superar 1 millón de USD antes de la mano de obra de integración, según las cotizaciones de proveedores revisadas por Market Research Future. Los proveedores de nivel 2 y los laboratorios universitarios a menudo no pueden justificar ese gasto para un solo programa. Muchos posponen compras o se conforman con equipos de nivel de controlador, ralentizando la adopción de la validación a nivel de planta fuera de los grandes OEM y primes de defensa.

Escasez de Ingenieros de Simulación en Tiempo Real

Modelar y ajustar una planta implica conocimiento de teoría de control, electrónica de potencia y software embebido. Según la Oficina de Estadísticas Laborales de EE. UU., se espera que los empleos en ingeniería eléctrica y electrónica aumenten de manera constante hasta 2033. Sin embargo, los empleadores en los sectores de vehículos eléctricos, semiconductores y defensa ya superan en número a los graduados [19]. Así, los equipos terminan esperando a trabajadores calificados y sus bancos permanecen subutilizados, prolongando los períodos de recuperación.

Sustitución por Software en el Bucle y Validación Virtual

Los grandes proveedores de simulación se están consolidando: Siemens cerró su compra de 10.6 mil millones de USD de Altair en marzo de 2025, y Synopsys completó su adquisición de aproximadamente 35 mil millones de USD de Ansys en julio de 2025 [15]. Cadenas de herramientas virtuales más ricas permiten a los equipos trasladar más pruebas en etapas tempranas a software puro, reduciendo el número de bancos físicos que cada programa necesita, incluso a medida que aumentan las horas totales de validación.

Cadenas de Herramientas Propietarias y Brechas de Interoperabilidad

ASAM XIL y la Interfaz de Modelo Funcional proporcionan a la industria interfaces comunes de prueba e intercambio de modelos [17][18], pero las implementaciones de los proveedores siguen siendo desiguales. Los modelos construidos para un simulador a menudo necesitan ser re-trabajados para funcionar en otro, bloqueando a los compradores con proveedores incumbentes. Esa fricción desanima a los laboratorios de múltiples proveedores y ralentiza las decisiones de reemplazo cuando la hoja de ruta de un proveedor diverge de las necesidades de un comprador.

Controles de Exportación y Riesgo de Suministro de Componentes

Las limitaciones de exportación de EE. UU. sobre artículos de computación avanzada se endurecieron en octubre de 2023 y cubren algunos procesadores de alto rendimiento y pueden obstaculizar las exportaciones de objetivos en tiempo real de alta gama a lugares restringidos. Los plazos de entrega para FPGAs de alta densidad también fueron superiores a 40 semanas durante la escasez de 2022. Los compradores en los países afectados están luchando contra retrasos en las licencias mientras que los proveedores se ven obligados a adaptar las placas alrededor del silicio disponible.

Mercado de Hardware Loop Oportunidades

HIL-como-Servicio y Acceso a Bancos de Pruebas por Suscripción

Los proveedores pueden ahorrar en capital ocioso y en trabajadores de mantenimiento interno cobrando por hora de prueba por acceso remoto al banco de pruebas. Los bancos compartidos pueden ejecutar suites de regresión durante la noche, como muestra el laboratorio de validación alojado en la nube de Valeo [16]. Los vendedores que empaquetan tiempo de banco, bibliotecas de modelos y soporte en suscripciones convierten las ventas de hardware únicas en ingresos recurrentes, un cambio que ya se ha visto en la tasa de crecimiento de Servicios.

Nuevos Centros de Fabricación en India y América Latina

El esquema de Incentivos Vinculados a la Producción de India para automóviles y componentes automotrices tiene un desembolso de 25,938 crore INR, aproximadamente 3.1 mil millones de USD, para tecnología automotriz avanzada [22]. El programa MOVER de Brasil ofrece créditos fiscales a los fabricantes que invierten en descarbonización e I+D [23]. Ambos crean demanda de capacidad de validación localizada, una brecha desatendida para los proveedores con socios de integración regional.

Validación de Almacenamiento de Baterías e Inversores Formadores de Red

Los operadores de red están estableciendo criterios para inversores que pueden controlar la tensión y la frecuencia, no solo rastrearla. Cada nuevo diseño formador de red está sujeto a pruebas de transitorios electromagnéticos contra escenarios de red débil y fallos antes de la conectividad. A medida que las adiciones renovables continúan a niveles históricos [11], los proveedores de bancos de potencia de alta fidelidad pueden ganar compromisos de larga duración con fabricantes de inversores y servicios públicos.

eVTOL, Aeronaves No Tripuladas y Aviónica Espacial

Las aeronaves eléctricas de despegue vertical utilizan propulsión eléctrica distribuida con muchos controladores de motor, cada uno requiriendo evidencia de certificación bajo DO-178C y DO-254 [8]. Las constelaciones de pequeños satélites también necesitan pruebas de control de actitud y sistemas de energía a gran escala. Estos programas favorecen bancos compactos y reconfigurables, abriendo un segmento que los proveedores de hierro de aves de legado en la industria aeroespacial no han abordado completamente.

Monetización de Datos de Validación y Bibliotecas de Escenarios

Cada ejecución en el banco genera datos de sensores, fallos y respuestas etiquetados con valor de reutilización. Los proveedores e integradores pueden licenciar bibliotecas de escenarios curadas, modelos de planta calibrados y conjuntos de datos de regresión a múltiples clientes, particularmente para casos extremos de ADAS demandados por los protocolos de Euro NCAP de 2026 [25]. Los mercados de datos construidos sobre modelos compatibles con FMI ofrecen ingresos recurrentes más allá de los márgenes de hardware.

Mercado de Hardware Loop Perspectivas futuras

Escenarios Generados por IA y Orquestación de Pruebas Autónomas

El aprendizaje automático está pasando de analizar resultados de banco a generar las pruebas mismas. Durante la próxima década, el Mercado de Hardware Loop se trasladará hacia plataformas que extraen datos de campo para patrones de fallos, sintetizan escenarios de casos extremos y programan ejecuciones de banco sin intervención de ingenieros. Validar funciones de conducción de Nivel 3 y Nivel 4 requiere una cobertura medida en millones de escenarios, un volumen que solo la orquestación automatizada puede sostener.

Economía de Plataformas e Interfaces Abiertas

Los compradores exigen cada vez más que los modelos, casos de prueba y hardware de banco interoperen a través de ASAM XIL y FMI 3.0 [17][18]. Los proveedores competirán menos por el bloqueo propietario y más por ecosistemas de modelos certificados, I/O de terceros e integraciones en la nube. Se espera una consolidación entre los fabricantes de simuladores más pequeños y asociaciones entre proveedores de banco y grandes casas de software de simulación tras los acuerdos de Siemens-Altair y Synopsys-Ansys [15].

Superciclo de Electrificación

La AIE estima que la inversión global en energía superó los 3.3 billones de USD en 2025, con aproximadamente dos tercios dirigidos a energía limpia, redes y almacenamiento [2]. Ese capital se traduce en nuevos inversores, cargadores, sistemas de baterías y esquemas de protección, cada uno controlado por firmware que debe ser validado. Los bancos de electrónica de potencia capturarán una parte creciente del gasto a medida que la electrificación de vehículos y redes converjan en una tecnología de semiconductores compartida.

Sostenibilidad y Desarrollo Virtual-Primero

Los fabricantes enfrentan una creciente presión para reducir las emisiones incorporadas de I+D, incluidos los prototipos físicos que se construyen, se estrellan y se desechan. La validación basada en banco reduce la cantidad de prototipos y el kilometraje en terrenos de prueba, dando a las organizaciones de ingeniería una contribución medible a los informes de Alcance 3. Los amplificadores regenerativos que recuperan energía, que devuelven la potencia de prueba a la red, se convertirán en un criterio estándar de adquisición.

Análisis de Participación de Mercado Regional

Región Métrica (Participación, USD o CAGR) Temas de Inversión Primarios
América del Norte USD 0.24 Mil millones (2025) Aviónica de defensa, cumplimiento de AEB, programas de red del DOE
Europa 36.5% de participación (2025) Cumplimiento de GSR2 y R155, programas ADAS de OEM premium
Asia-Pacífico 10.10% CAGR (2026–2035) Escalamiento de NEV, validación de baterías e inversores
América del Sur 3.8% de participación (2025) Trenes de potencia híbridos flex-fuel, aeroespacial regional
Medio Oriente y África 7.40% CAGR (2026–2035) Ensamblaje de EV localizados, control solar a escala de utilidad
Total USD 0.76 Mil millones (2025) —

La demanda regional en el Mercado de Hardware Loop sigue la ubicación de los centros de ingeniería automotriz, primes aeroespaciales y presupuestos de modernización de redes. Europa lidera en ingresos, mientras que Asia-Pacífico presenta el mayor crecimiento.

América del Norte

País Métrica (Participación de la Región, USD o CAGR) Motor Clave
Estados Unidos 85% de participación de la región (2025) Programas de control de vuelo de defensa y cumplimiento de FMVSS No. 127
Canadá 8.2% CAGR (2026–2035) Inversiones en la cadena de suministro de baterías de EV en Ontario y Quebec
México USD 0.01 Mil millones (2025) Centros de ingeniería electrónica de nivel 1 que sirven a OEMs de EE. UU.

La demanda en América del Norte se concentra en el corredor automotriz de Michigan, el clúster de pruebas y mediciones de Texas y los centros de defensa en California y el Sureste. Los requisitos de AEB bajo FMVSS No. 127 [7] están empujando a los OEMs a expandir bancos de pruebas ADAS de circuito cerrado antes de la fecha límite de 2029, mientras que el programa GRIP de USD 10.5 Mil millones [9] financia pruebas de controladores de utilidad. Los presupuestos de defensa [12] sostienen pedidos constantes para aviónica y equipos de guerra electrónica, dando a la región una base de compradores más diversificada que Europa.

Europa

País Métrica (Participación de la Región, USD o CAGR) Motor Clave
Alemania 38% de participación de la región (2025) Programas ADAS de OEM premium y arquitectura zonal
Francia USD 0.04 Mil millones (2025) Sistemas de control de vuelo aeroespacial y de red nuclear
Reino Unido 8.0% CAGR (2026–2035) Legislación de vehículos automatizados e ingeniería de automovilismo
Italia 11% de participación de la región (2025) Automatización industrial y aviónica de helicópteros
Resto de Europa USD 0.06 Mil millones (2025) Integración eólica nórdica y base de proveedores de Europa Central

El liderazgo de Europa en el Mercado de Hardware Loop se basa en la regulación y la densidad de proveedores. GSR2 y UN R155/R156 [3][6] convirtieron la validación en un requisito de homologación, y los protocolos de Euro NCAP de 2026 [25] elevan el estándar para escenarios de conducción asistida. Alemania alberga importantes proveedores de bancos de pruebas y laboratorios de nivel 1, Francia ancla la demanda aeroespacial, y el objetivo de cero emisiones de la UE para 2035 para nuevos automóviles mantiene los presupuestos de validación de trenes de potencia resilientes incluso a través de desaceleraciones cíclicas.

Asia-Pacífico

País Métrica (Participación de la Región, USD o CAGR) Motor Clave
China 41% de participación de la región (2025) Volúmenes de NEV y programas de semiconductores nacionales
Japón USD 0.05 Mil millones (2025) Trenes de potencia híbridos y adopción de R155
India 13.2% CAGR (2026–2035) Incentivos PLI y controladores de dos ruedas de EV
Corea del Sur 12% de participación de la región (2025) Fabricantes de baterías y plataformas de vehículos definidos por software
Resto de Asia-Pacífico USD 0.02 Mil millones (2025) Fabricación de contratos electrónicos y actualizaciones de defensa

China produjo alrededor de 12.9 millones de vehículos de nueva energía en 2024, dando a Asia-Pacífico la mayor cartera de nuevos controladores de baterías e inversores en cualquier lugar, lo que explica por qué la región es la parte de más rápido crecimiento del Mercado de Hardware Loop. Los OEMs nacionales tienen cadencias de lanzamiento agresivas que favorecen los bancos de pruebas automatizados. El esquema PLI de India [22] está construyendo capacidad de validación local, mientras que Japón y Corea del Sur expanden las pruebas de ciberseguridad a medida que el cumplimiento de R155 se extiende a los modelos de exportación.

América del Sur

País Métrica (Participación de la Región, USD o CAGR) Motor Clave
Brasil 58% de participación de la región (2025) Incentivos MOVER y ingeniería aeroespacial regional
Resto de América del Sur 6.9% CAGR (2026–2035) Electrificación minera y automatización de redes hidroeléctricas

Brasil domina la demanda regional a través de su base de ensamblaje automotriz y capacidad de ingeniería aeroespacial. MOVER, promulgado bajo la Ley 14,902/2024 [23], recompensa a los fabricantes que invierten en trenes de potencia descarbonizados e I+D local, fomentando las pruebas de controladores híbridos flex-fuel. En otros lugares, los operadores mineros chilenos y peruanos están electrificando flotas de transporte, y las redes dominadas por hidroeléctricas están automatizando subestaciones, creando requisitos más pequeños pero constantes para la validación de controladores.

Medio Oriente y África

País Métrica (Participación de la Región, USD o CAGR) Motor Clave
Arabia Saudita 9.4% CAGR (2026–2035) Ensamblaje de EV de Visión 2030 y redes de giga-proyectos
Emiratos Árabes Unidos 24% de participación de la región (2025) Industrialización de defensa y pilotos de redes inteligentes
Sudáfrica 14% de participación de la región (2025) Ensamblaje orientado a la exportación
Resto del Medio Oriente y África 6.2% CAGR (2026–2035) Solar a escala de utilidad y estabilización de redes

Arabia Saudita está construyendo fabricación de vehículos domésticos bajo la Visión 2030 y comisionando grandes redes alimentadas por energía renovable, ambas necesitan validación de controladores cerca de la implementación. La consolidación de defensa de los EAU impulsa las pruebas de aviónica y sistemas de armas, mientras que las plantas de ensamblaje enfocadas en la exportación de Sudáfrica siguen los estándares de validación de OEM europeos. Las importaciones de bancos de pruebas aún dominan el suministro, dejando espacio para la integración regional y socios de servicio.

Mercado de Hardware Loop Por Región, 2025-2035

Mercado de Hardware Loop Segmentación de mercado

Por Tipo

Segmento Métrica (Participación, USD o CAGR) Principal Motor de Demanda
HIL de Bucle Abierto 56.2% de participación (2025) Bajo costo de entrada para verificaciones de I/O y comunicación
HIL de Bucle Cerrado 8.60% CAGR (2026–2035) Dinámicas bidireccionales para ADAS, control de vuelo y electrónica de potencia

HIL de Bucle Abierto sigue siendo el tipo más grande en el Mercado de Hardware Loop porque ofrece verificaciones rápidas y económicas del manejo de señales y el comportamiento de comunicación durante el inicio temprano del software. HIL de Bucle Cerrado crece más rápido a medida que los modelos de planta en tiempo real retroalimentan los estados del vehículo, aeronave o red al controlador en prueba. Los estudios de flujo de energía de vehículos híbridos que muestran desviaciones del 2% o menos de los datos de pista están persuadiendo a las juntas de calidad para aceptar resultados de bucle cerrado para los dossieres de seguridad funcional.

Por Componente

Segmento Métrica (Participación, USD o CAGR) Principal Motor de Demanda
Hardware (Condicionamiento de Señal, Etapa de Potencia, FPGA/CPU, I/O) 50.6% de participación (2025) Amplificadores multi-MHz, emuladores de batería y I/O de alto canal
Software USD 0.19 Mil millones (2025) Solucionadores en tiempo real, automatización de pruebas y bibliotecas de modelos
Servicios 10.40% CAGR (2026–2035) Integración, operación gestionada y HIL como Servicio

El hardware lidera el Mercado de Hardware Loop por componente, con gastos distribuidos entre acondicionamiento de señal, etapa de potencia, FPGA/CPU y módulos de I/O; el equipo de etapa de potencia tiene el mayor valor unitario. Los ingresos por software crecen con licencias de solucionadores y herramientas de gestión de pruebas vinculadas a pipelines de CI/CD. Los servicios se expanden más rápido porque pocos compradores tienen personal para integrar, calibrar y mantener bancos, empujándolos hacia contratos llave en mano y de suscripción con proveedores e integradores especializados.

Por Industria de Usuario Final

Segmento Métrica (Participación, USD o CAGR) Principal Motor de Demanda
Automotriz 42.0% de participación (2025) Mandatos de ADAS, electrificación y actualizaciones de software OTA
Aeroespacial y Defensa USD 0.15 Mil millones (2025) Validación de vuelo por cable, radar y guerra electrónica
Electrónica y Semiconductores 11.5% de participación (2025) Verificación de dispositivos de potencia y controladores SoC
Equipos Industriales y Robótica USD 0.07 Mil millones (2025) Control de movimiento y seguridad de robots colaborativos
Energía y Potencia 9.90% CAGR (2026–2035) Pruebas de controladores de microred, subestaciones e inversores
Otras Industrias de Usuario Final 5.8% de participación (2025) Ferrocarril, marítimo, dispositivos médicos y laboratorios de investigación

El sector automotriz es el mayor comprador en el Mercado de Hardware Loop, impulsado por la homologación de ADAS y programas de trenes de potencia eléctricos. Aeroespacial y Defensa ocupa el segundo lugar en trabajos de aviónica con alta certificación, mientras que Electrónica y Semiconductores y Equipos Industriales y Robótica añaden un volumen constante. Energía y Potencia crece más rápido a medida que las utilidades validan controladores que coordinan solar, eólica y almacenamiento, con estudios de microred que informan ahorros en costos operativos superiores al 50% después de la optimización de control validada en banco.

Por Complejidad del Modelo

Segmento Métrica (Participación, USD o CAGR) Principal Motor de Demanda
Baja Fidelidad (Nivel de Controlador) USD 0.18 Mil millones (2025) Inicio temprano de código y verificaciones a nivel de unidad
Media Fidelidad 45.2% de participación (2025) Pruebas de interacción a nivel de sistema a costo moderado
Alta Fidelidad 10.05% CAGR (2026–2035) Captura de transitorios en nanosegundos para SiC/GaN y drives de clase MW

Los bancos de Media Fidelidad tienen la mayor participación en el Mercado de Hardware Loop por complejidad del modelo porque capturan interacciones del sistema adecuadamente para la mayoría de los objetivos embebidos. Los equipos de Baja Fidelidad (Nivel de Controlador) persisten para el inicio temprano y pruebas de aceptación de proveedores. Las plataformas de Alta Fidelidad crecen más rápido a medida que los convertidores de banda ancha y los inversores formadores de red exigen precisión en nanosegundos, con prototipos de consorcio manteniendo el bloqueo de fase dentro de 0.1° bajo pasos de carga.

Comparación Competitiva

La competencia en el mercado de Hardware Loop está moderadamente concentrada. Market Research Future estima que los cinco principales proveedores tienen aproximadamente el 48–55% de los ingresos, lo que implica un Índice de Herfindahl-Hirschman cercano a 850, con el resto dividido entre fabricantes de simuladores de electrónica de potencia especializados, integradores regionales y laboratorios OEM internos. Los incumbentes compiten en base instalada y bibliotecas de modelos, mientras que los retadores ganan en relación precio-rendimiento en aplicaciones de electrónica de potencia y de red.

Empresa Rango Estimado de Participación en Ingresos Ofertas Clave para el Mercado de Hardware Loop Posicionamiento Estratégico
dSPACE GmbH ~16–20% Sistemas en tiempo real SCALEXIO, VEOS, simulación de sensores AURELION Referencia automotriz con profundas relaciones con OEM
NI (Emerson) ~12–15% Plataformas PXI, VeriStand, sistemas de prueba HIL Amplio portafolio de pruebas dentro del negocio de automatización de Emerson
Vector Informatik GmbH ~7–10% Sistema VT, CANoe, herramientas de prueba de red y ECU Fortaleza en redes dentro del vehículo e integración de software
ETAS GmbH (Bosch) ~6–9% Sistemas LABCAR, software de automatización de pruebas Profundidad en tren motriz y chasis respaldada por Bosch
OPAL-RT Technologies ~5–8% Simuladores OP5707XG, RT-LAB, HYPERSIM Especialista en sistemas de energía y vehículos eléctricos
Siemens Digital Industries Software ~4–7% Portafolio Simcenter, activos de simulación Altair Juego de plataforma de gemelo digital de extremo a extremo
Typhoon HIL ~4–6% Controladores en tiempo real HIL404 y HIL606 Líder en relación precio-rendimiento de microredes y electrónica de potencia
Speedgoat GmbH ~3–5% Máquinas objetivo en tiempo real para Simulink Integración estrecha con MathWorks para prototipado rápido
IPG Automotive GmbH ~3–5% CarMaker, hardware en tiempo real Xpack4 Simulación de dinámica de vehículos y escenarios ADAS
Konrad Technologies ~2–4% HIL de sensores ADAS, simulación de objetivos de radar Integración de fusión de sensores y pruebas de producción

Noticias Recientes y Desarrollos

  • Emerson (octubre de 2023): Completó su adquisición de 8.2 mil millones de USD de NI, incorporando un portafolio líder en HIL y pruebas automatizadas a una empresa global de automatización con un mayor alcance en las industrias de energía y procesos [13]
  • NHTSA (abril de 2024): Finalizó la FMVSS No. 127, que requiere frenos de emergencia automáticos en vehículos ligeros para septiembre de 2029 y crea una carga de trabajo de validación de varios años para OEMs y proveedores [7]
  • Comisión Europea (julio de 2024): La segunda fase del Reglamento General de Seguridad entró en vigor para todos los nuevos registros, haciendo de la validación de ADAS una condición para el acceso al mercado [6]
  • UNECE (julio de 2024): Los requisitos de ciberseguridad R155 y R156 y de actualización de software se volvieron obligatorios para todos los vehículos nuevos en los mercados contratantes, ampliando las pruebas de regresión en el hardware objetivo [3][4]
  • Gobierno de Brasil (junio de 2024): Promulgó el programa MOVER, ofreciendo créditos fiscales para la descarbonización automotriz y la inversión en I+D [23]
  • Siemens (marzo de 2025): Cerró su adquisición de Altair, añadiendo capacidades de simulación y análisis de datos que fortalecen los flujos de trabajo de pruebas virtuales a físicas
  • Synopsys (julio de 2025): Completó su adquisición de Ansys, combinando diseño de chips y simulación multiphysics de una manera que redefine el panorama de validación virtual [15]

Mercado de Hardware Loop Alcance del informe de mercado

Parámetro Detalles
Alcance del Mercado Ingresos del mercado de hardware en bucle de hardware abierto y cerrado (HIL), incluyendo hardware, software y servicios, en automoción, aeroespacial y defensa, electrónica y semiconductores, industrial, energía y otros usuarios finales
Período de Estudio 2021–2035 (Histórico: 2021–2024; Año Base: 2025; Pronóstico: 2026–2035)
CAGR 8.35% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 0.76 Mil millones (2025); USD 0.82 Mil millones (2026); USD 1.22 Mil millones (2031); USD 1.69 Mil millones (2035)
Segmentos de Más Rápido Crecimiento HIL de Bucle Cerrado; Servicios; Energía y Potencia; Alta Fidelidad; Asia-Pacífico
Empresas Perfiladas dSPACE, NI (Emerson), Vector Informatik, ETAS, OPAL-RT Technologies, Siemens Digital Industries Software, Typhoon HIL, Speedgoat, IPG Automotive, Konrad Technologies
Moneda de Valoración USD Mil millones (precios actuales)

Preguntas frecuentes

¿Cómo deben elegir los compradores en el mercado de Hardware Loop entre bancos de pruebas de bucle abierto y cerrado?
Comienza con las necesidades de retroalimentación: si las salidas del controlador deben alterar la planta simulada, se requiere un bucle cerrado. Muchos equipos compran primero un chasis de bucle abierto y lo actualizan más tarde añadiendo modelos de planta en tiempo real [17].
¿Qué evidencia de certificación deben proporcionar los bancos HIL para proyectos ISO 26262?
Las herramientas que verifican software relevante para la seguridad necesitan una evaluación de confianza de la herramienta bajo la Parte 8 de ISO 26262. Los kits de calificación proporcionados por el vendedor que documentan la precisión del banco acortan las auditorías para programas ASIL C y ASIL D [5].
¿Es HIL-as-a-Service más barato que poseer bancos en el mercado de Hardware Loop?
Las suscripciones suelen ganar para cargas de regresión intermitentes porque los compradores evitan capital inactivo y personal de mantenimiento. La propiedad se vuelve más barata una vez que los bancos funcionan por encima del 60-70% de utilización aproximadamente [16].
¿Qué tareas de integración retrasan más a menudo los nuevos despliegues de HIL?
La adaptación de arneses y el cableado de inserción de fallos causan la mayoría de los retrasos en el cronograma, seguidos por la calibración del modelo de planta contra datos medidos. Interfaces estándar como ASAM XIL y FMI reducen el retrabajo cuando los modelos se mueven entre herramientas [18].
¿Cómo afectan los controles de exportación a la adquisición en el mercado de Hardware Loop?
Los procesadores de alto rendimiento y algunas placas FPGA pueden necesitar licencias para destinos restringidos. Confirma los números de clasificación de exportación temprano y presupuestar para tiempos de entrega más largos en las compras del mercado de Hardware Loop .
¿Qué casos de uso emergentes fuera de vehículos y redes están adoptando HIL?
Los fabricantes de dispositivos médicos prueban bombas de infusión y controladores de ventiladores contra la fisiología simulada de pacientes. Los equipos de señalización ferroviaria, propulsión marina y control de actitud de satélites también utilizan el método para reducir ensayos de campo.
¿Cuánto tiempo permanece en servicio un banco HIL típico?
Los chasis y el hardware de E/S a menudo permanecen en uso de ocho a diez años, mientras que los módulos de computación se actualizan cada tres a cinco. Las plataformas modulares protegen el capital a medida que crecen los recuentos de canales .
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















