Glucose Syrup Market

Tamaño del mercado de jarabe de glucosa, participación, tendencia de la industria y análisis del informe de investigación - por fuente (maíz, trigo, cebada, patatas, arroz, yuca y otros), por grado (alimentario, farmacéutico, industrial y otros), por forma (líquido, granular y otros), por aplicación (alimentos, bebidas, confitería, productos farmacéuticos y otros) y región - Pronóstico hasta 2030
ID: MRFR/FnB/1726-CR 125 Pages Harshita Gorde Last Updated: September 11, 2026
Glucose Syrup Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.83%
2024 Market Size$ 4,922.49 Million
2025 Market Size$ 5,315.1 Million
2035 Market Size$ 10,225.47 Million
Key Players
Cargill
Archer Daniels Midland
Tate & Lyle
Ingredion
Roquette Freres
MGP Ingredients
Opportunities
  • Expansion of the Pharmaceutical Industry
  • Growth of E-commerce and Online Retailing
  • Increasing Demand in Food and Beverage Sector

Glucose Syrup Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de jarabe de glucosa fue de 4922.49 millones de USD en 2024. Se proyecta que la industria del jarabe de glucosa crecerá de 5315.1 millones de USD en 2025 a 10225.47 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 6.83% durante el período de pronóstico 2025 - 2035. América del Norte tiene la mayor participación en el mercado global de jarabe de glucosa, con aproximadamente el 35%, impulsada por la alta demanda de los sectores de confitería, panadería y bebidas, una industria de procesamiento de maíz bien establecida y el papel dominante de los jugadores norteamericanos como Cargill, ADM e Ingredion en la producción de jarabe de glucosa. Estados Unidos es el país líder dentro de América del Norte, capturando aproximadamente el 27% de la participación del mercado global de jarabe de glucosa, respaldado por la mayor producción y base de procesamiento de maíz del mundo, y una fuerte demanda interna de productos horneados, postres congelados y producción de refrescos. La confitería domina el mercado de jarabe de glucosa como el segmento de aplicación más grande, representando aproximadamente el 35% de la participación de mercado global en 2025, impulsada por el papel indispensable del jarabe de glucosa en la prevención de la cristalización del azúcar y otros productos de confitería fabricados a escala industrial.

Tendencias clave del mercado y aspectos destacados

El mercado de jarabe de glucosa está experimentando un cambio dinámico hacia productos naturales y de etiqueta limpia, impulsado por la evolución de las preferencias del consumidor.

  • La región de América del Norte sigue siendo el mayor mercado para el jarabe de glucosa, reflejando una fuerte demanda en el sector de alimentos y bebidas.
  • Asia-Pacífico se identifica como la región de más rápido crecimiento, impulsada por el aumento de la urbanización y los cambios en los hábitos dietéticos.
  • La industria alimentaria continúa dominando el consumo de jarabe de glucosa, mientras que la industria de bebidas está emergiendo como el segmento de más rápido crecimiento.
  • Los principales impulsores del mercado incluyen el aumento de la demanda en el sector de alimentos y bebidas y la expansión de productos de salud y bienestar.

Tamaño del mercado y previsión

Tamaño del mercado 2024 4922.49 (millones de USD)
Tamaño del mercado 2035 10225.47 (millones de USD)
CAGR (2025 - 2035) 6.83%

Principales jugadores

Cargill (EE. UU.), Archer Daniels Midland (EE. UU.), Tate & Lyle (GB), Ingredion (EE. UU.), Roquette Freres (FR), MGP Ingredients (EE. UU.), Grain Processing Corporation (EE. UU.), Kraft Heinz (EE. UU.), Südzucker AG (DE)

Glucose Syrup Market Treiber

Expansión de la Industria Farmacéutica

La industria farmacéutica está reconociendo cada vez más la utilidad del sirope de glucosa como un excipiente en varias formulaciones. El sirope de glucosa sirve como un agente estabilizador y edulcorante en jarabes, suspensiones y otros medicamentos líquidos. Se espera que el mercado de sirope de glucosa se beneficie de la expansión del sector farmacéutico, que se proyecta crecer a una tasa de alrededor del 4% anualmente. Este crecimiento se atribuye a la creciente prevalencia de enfermedades crónicas y a la creciente demanda de sistemas de entrega de medicamentos efectivos. A medida que las empresas farmacéuticas continúan innovando y desarrollando nuevas formulaciones, es probable que la incorporación de sirope de glucosa se vuelva más prevalente, impulsando así el crecimiento general del mercado de sirope de glucosa. Esta tendencia subraya la importancia del sirope de glucosa en la mejora de la eficacia y la palatabilidad de los productos farmacéuticos.

Crecimiento del Comercio Electrónico y la Venta Minorista en Línea

El crecimiento del comercio electrónico y la venta minorista en línea está impactando significativamente el mercado de sirope de glucosa. A medida que los consumidores recurren cada vez más a plataformas en línea para sus necesidades de compra, la accesibilidad de los productos de sirope de glucosa está mejorando. El comercio electrónico permite a los fabricantes llegar a una audiencia más amplia, incluidos mercados nicho que anteriormente pueden haber estado desatendidos. Es probable que el mercado de sirope de glucosa se beneficie de esta tendencia, ya que los minoristas en línea ofrecen una diversa gama de productos, incluidos siropes de glucosa especiales que satisfacen requisitos dietéticos específicos. Además, la conveniencia de las compras en línea es atractiva para los consumidores, impulsando aún más la demanda. Se espera que este cambio hacia el comercio electrónico reconfigure el panorama de distribución del mercado de sirope de glucosa, fomentando el crecimiento y la innovación en la oferta de productos.

Aumento de la Demanda en el Sector de Alimentos y Bebidas

El sector de alimentos y bebidas está experimentando un notable aumento en la demanda de sirope de glucosa, impulsado por sus aplicaciones versátiles. El sirope de glucosa se utiliza ampliamente como edulcorante, espesante y humectante en varios productos, incluidos confitería, productos horneados y bebidas. Se proyecta que el mercado de sirope de glucosa experimentará una tasa de crecimiento anual compuesta de aproximadamente el 5% en los próximos años, reflejando la creciente preferencia del consumidor por edulcorantes que mejoran el sabor y la textura. Además, el aumento en el consumo de alimentos procesados probablemente fortalecerá aún más la demanda de sirope de glucosa, ya que los fabricantes buscan mejorar la calidad del producto y la vida útil. Esta tendencia indica una trayectoria de crecimiento robusta para el mercado de sirope de glucosa, a medida que se adapta a las necesidades cambiantes de los fabricantes de alimentos y los consumidores por igual.

Aumento de la Popularidad de Productos Saludables

Hay un cambio discernible hacia productos saludables entre los consumidores, lo que está influyendo en el mercado de sirope de glucosa. A medida que las personas se vuelven más conscientes de sus elecciones dietéticas, hay una creciente demanda de productos que ofrecen índices glucémicos más bajos e ingredientes naturales. El sirope de glucosa, particularmente cuando se deriva de fuentes naturales, se percibe como una alternativa más saludable a los edulcorantes tradicionales. Esta tendencia se refleja en el número creciente de productos alimenticios enfocados en la salud que incorporan sirope de glucosa, atendiendo a los consumidores que buscan mejores perfiles nutricionales. Es probable que el mercado de sirope de glucosa capitalice esta tendencia, ya que los fabricantes innovan para crear productos que se alineen con las preferencias de los consumidores conscientes de la salud. Este cambio no solo mejora el potencial del mercado para el sirope de glucosa, sino que también fomenta el desarrollo de nuevas formulaciones que satisfacen las necesidades dietéticas cambiantes.

Avances Tecnológicos en los Procesos de Producción

Los avances tecnológicos en los procesos de producción de sirope de glucosa están desempeñando un papel crucial en la configuración del mercado de sirope de glucosa. Las innovaciones en la hidrólisis enzimática y las técnicas de purificación han llevado a métodos de producción más eficientes y rentables. Estos avances no solo mejoran la calidad del sirope de glucosa, sino que también reducen los costos de producción, haciéndolo más accesible para los fabricantes. Como resultado, es probable que el mercado de sirope de glucosa experimente una mayor competencia y una gama más amplia de ofertas de productos. Además, estas mejoras tecnológicas pueden facilitar el desarrollo de siropes de glucosa especializados adaptados a aplicaciones específicas, como variantes orgánicas o no transgénicas. Esta evolución en la tecnología de producción se espera que impulse el crecimiento y la diversificación dentro del mercado de sirope de glucosa, beneficiando en última instancia tanto a productores como a consumidores.

Perspectivas del segmento de mercado

Por Aplicación: Alimentos y Bebidas (Más Grande) vs. Confitería (Crecimiento Más Rápido)

En el Mercado de Jarabe de Glucosa, el segmento de Alimentos y Bebidas tiene la mayor participación de mercado, impulsado por la creciente demanda de edulcorantes en diversas aplicaciones alimentarias. La versatilidad del jarabe de glucosa en la mejora del sabor, la retención de humedad y la textura contribuye significativamente a su uso generalizado en la industria alimentaria. Mientras tanto, el segmento de Confitería está emergiendo como el sector de más rápido crecimiento, alimentado por un aumento en los productos de confitería artesanales y gourmet que buscan aprovechar las propiedades únicas del jarabe de glucosa.

Alimentos y Bebidas (Dominante) vs. Confitería (Emergente)

El segmento de Alimentos y Bebidas sigue siendo dominante en el mercado de jarabe de glucosa, caracterizado por su uso extensivo en refrescos, salsas y alimentos procesados, donde mejora la dulzura y contribuye a la estabilidad general del producto. Este segmento se beneficia de la innovación continua en productos alimentarios, impulsando la demanda de edulcorantes de alta calidad. En contraste, el segmento de Confitería está evolucionando rápidamente, enfocándose en combinaciones de sabores únicas e ingredientes de alta calidad, haciendo del jarabe de glucosa una opción preferida para los fabricantes que buscan crear caramelos y chocolates de alta calidad. La creciente conciencia sobre la salud entre los consumidores también empuja a los confiteros a explorar soluciones de endulzantes alternativas, consolidando el lugar del jarabe de glucosa en este mercado dinámico y próspero.

Por Uso Final: Industria Alimentaria (Más Grande) vs. Industria de Bebidas (Crecimiento Más Rápido)

El mercado de jarabe de glucosa está predominantemente impulsado por la industria alimentaria, que representa una parte significativa debido a sus diversas aplicaciones en productos como caramelos, productos horneados y salsas. Este segmento se beneficia de una creciente demanda de alimentos convenientes y un número creciente de ofertas saludables que utilizan jarabe de glucosa como edulcorante. En comparación, la industria de bebidas está emergiendo como un segmento de rápido crecimiento, impulsado por la creciente tendencia de bebidas listas para beber y bebidas saborizadas que aprovechan el jarabe de glucosa para la dulzura y la sensación en boca.

Industria Alimentaria: Dominante vs. Industria de Bebidas: Emergente

La industria alimentaria se presenta como el segmento dominante en el mercado de jarabe de glucosa, caracterizado por su uso extensivo en varios productos alimentarios. La fortaleza de este segmento radica en su capacidad para formular productos que satisfacen las demandas de los consumidores por dulzura, textura y conservación. Por otro lado, la industria de bebidas se identifica como un segmento emergente, ganando rápidamente tracción a medida que proliferan opciones de bebidas más saludables e innovadoras. Los productores están incorporando cada vez más jarabe de glucosa para mejorar los perfiles de sabor mientras mantienen la claridad del producto. Esta dinámica interacción entre las industrias alimentaria y de bebidas se espera que dé forma a la dirección futura del mercado de jarabe de glucosa.

Por Tipo: Glucosa Líquida (Más Grande) vs. Jarabe de Maíz de Alta Fructosa (Crecimiento Más Rápido)

En el mercado de jarabe de glucosa, la distribución de la participación de mercado entre los valores de segmento revela que la Glucosa Líquida tiene la mayor porción. Este dominio se debe principalmente a sus amplias aplicaciones en las industrias de alimentos y bebidas, donde su textura suave y fácil solubilidad la convierten en una opción preferida. Siguiendo de cerca está el Jarabe de Maíz de Alta Fructosa, que, aunque tiene una participación de mercado más pequeña, ha ganado una tracción significativa en los últimos años debido a su rentabilidad y dulzura, convirtiéndolo en un sustituto popular del azúcar en muchas formulaciones. Las tendencias de crecimiento en este segmento están influenciadas por las preferencias cambiantes de los consumidores y el aumento del cambio hacia alimentos procesados. La Glucosa Líquida sigue prosperando gracias a su uso versátil en varios productos, mientras que el Jarabe de Maíz de Alta Fructosa está experimentando una expansión robusta, impulsada por la demanda en refrescos y alimentos procesados. La investigación continua sobre alternativas más saludables y bajas en calorías también puede impactar la trayectoria de crecimiento de estos segmentos a medida que los fabricantes se adaptan a las tendencias del mercado.

Glucosa Líquida (Dominante) vs. Jarabe de Maíz de Alta Fructosa (Emergente)

La Glucosa Líquida es un jugador significativo en el mercado de jarabe de glucosa, reconocida por su estabilidad y funcionalidad en una amplia gama de aplicaciones. Sus propiedades la convierten en un ingrediente ideal en confitería, panadería y la industria láctea, donde mejora la textura y el sabor. El mercado mantiene una fuerte demanda de Glucosa Líquida debido a su presencia establecida y confiabilidad. Por otro lado, el Jarabe de Maíz de Alta Fructosa está emergiendo rápidamente como un edulcorante preferido, particularmente en América del Norte. Su alta dulzura y eficiencia de costos lo hacen atractivo para los fabricantes de alimentos que buscan reducir gastos mientras satisfacen las preferencias de los consumidores por productos más dulces. A medida que crecen las consideraciones de salud, se espera que ambos segmentos se adapten, con el Jarabe de Maíz de Alta Fructosa probablemente innovando para satisfacer las demandas dietéticas cambiantes.

Por Fuente: Maíz (Más Grande) vs. Trigo (Crecimiento Más Rápido)

En el Mercado de Jarabe de Glucosa, el Maíz sigue siendo la fuente más grande, principalmente debido a su alto rendimiento de glucosa y rentabilidad en el procesamiento. Representa una parte significativa de la participación de mercado, lo que lo convierte en la opción preferida para muchos fabricantes. El trigo, por otro lado, está ganando rápidamente tracción como fuente alternativa, impulsado por su disponibilidad y el aumento de la demanda de productos a base de trigo. Las tendencias de crecimiento para el segmento de Fuente están moldeadas por varios factores, incluida la creciente preferencia de los consumidores por productos orgánicos y no OGM, que influyen en los métodos de producción. Las innovaciones en la tecnología de procesamiento también están reforzando el atractivo del trigo, permitiendo una extracción de glucosa mejorada que cumple con los estándares de calidad. A medida que aumenta la conciencia sobre la salud, se espera que ambos segmentos evolucionen continuamente, planteando nuevos desafíos y oportunidades para los proveedores.

Maíz (Dominante) vs. Papa (Emergente)

El maíz, siendo la fuente dominante para la producción de jarabe de glucosa, ofrece un perfil favorable en términos de rendimiento y eficiencia económica, lo que facilita su incorporación extensa en aplicaciones alimentarias y de bebidas. Su cadena de suministro establecida y tecnologías de procesamiento le otorgan una ventaja competitiva. Por el contrario, la papa está emergiendo lentamente como una fuente alternativa. Aunque tradicionalmente ha sido opacada por el maíz, los avances en técnicas de procesamiento y una creciente demanda de jarabes de glucosa a base de papa, conocidos por su sabor único y perfil nutricional, están comenzando a cambiar la dinámica del mercado. Las características distintas del jarabe de glucosa de papa, incluida una diferente perfil de sabor y potencial aplicación en mercados nicho, se espera que mejoren su posición en el mercado, fomentando el crecimiento a medida que las preferencias de los consumidores se diversifican.

Por Forma: Líquido (Más Grande) vs. Polvo (Crecimiento Más Rápido)

En el Mercado de Jarabe de Glucosa, el segmento de forma revela un paisaje competitivo con variedades Líquidas, en Polvo y Granulares. El jarabe de glucosa líquido tiene la mayor participación de mercado, principalmente debido a su aplicación generalizada en las industrias de alimentos y bebidas. Su versatilidad en varias formulaciones ha asegurado su posición de liderazgo. El jarabe de glucosa en polvo, aunque tiene una participación más pequeña, está ganando rápidamente tracción, impulsado por la creciente demanda de productos convenientes y estables en estantería. El jarabe de glucosa granular, aunque es un jugador significativo, ha visto un crecimiento comparativamente estancado, a menudo opacado por las formas líquidas y en polvo más adaptables. Las tendencias de crecimiento dentro del Mercado de Jarabe de Glucosa están cambiando hacia formas en polvo, influenciadas por las preferencias cambiantes de los consumidores por productos orientados a la salud y fácil manejo. El uso creciente de jarabe de glucosa en polvo en panadería, confitería y alimentos funcionales está impulsando su expansión. Además, a medida que las tendencias de dietas sin gluten y alternativas ganan popularidad, el jarabe de glucosa en polvo está emergiendo como una opción viable, atendiendo a mercados nicho. Como resultado, la demanda de glucosa líquida sigue siendo robusta, sin embargo, las variantes en polvo están preparadas para un crecimiento notable en el futuro previsible.

Líquido: Dominante vs. Polvo: Emergente

El jarabe de glucosa líquido continúa dominando el mercado principalmente debido a su uso extensivo en varias aplicaciones alimentarias, incluyendo caramelos, bebidas y salsas. Su naturaleza fluida permite una fácil incorporación en numerosas recetas, convirtiéndolo en un elemento básico para los fabricantes. La amplia aceptación y versatilidad en la formulación de productos solidifican aún más su posición de liderazgo en el mercado. En contraste, el jarabe de glucosa en polvo es un segmento emergente que ofrece varias ventajas, incluyendo una vida útil prolongada y facilidad de almacenamiento. Es cada vez más preferido por consumidores conscientes de la salud y empresas que buscan opciones no perecederas, especialmente en panadería y producción de alimentos. A medida que los fabricantes innovan en torno al jarabe de glucosa en polvo, se espera que su presencia en el mercado crezca significativamente, respaldada por una inclinación hacia soluciones listas para usar.

Obtenga información más detallada sobre Glucose Syrup Market

Perspectivas regionales

América del Norte: Líder del Mercado en Jarabe de Glucosa

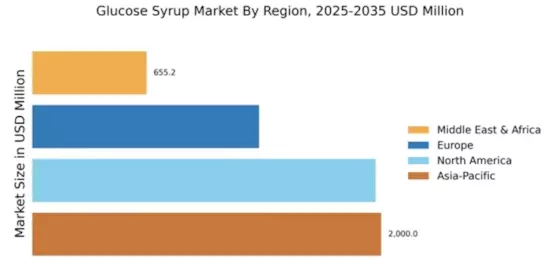
América del Norte está preparada para mantener su liderazgo en el mercado de jarabe de glucosa, manteniendo una participación significativa de 1967.25 millones en 2024. El crecimiento de la región está impulsado por la creciente demanda en el sector de alimentos y bebidas, particularmente por edulcorantes y agentes espesantes. El apoyo regulatorio para la seguridad alimentaria y los estándares de calidad cataliza aún más la expansión del mercado, asegurando el cumplimiento y fomentando la innovación. Estados Unidos se erige como el principal contribuyente, con actores clave como Cargill, Archer Daniels Midland e Ingredion liderando el panorama competitivo. La presencia de instalaciones de fabricación avanzadas y una robusta red de distribución mejora la accesibilidad del mercado. A medida que las preferencias de los consumidores cambian hacia productos naturales y orgánicos, las empresas están adaptando sus ofertas para satisfacer estas demandas, asegurando un crecimiento sostenido en este lucrativo mercado.

Europa: Mercado Emergente con Potencial de Crecimiento

Europa, con un tamaño de mercado de 1347.74 millones, está presenciando un aumento constante en el consumo de jarabe de glucosa, impulsado por la creciente demanda de alimentos y bebidas procesados. Los marcos regulatorios, como el Reglamento de Información Alimentaria de la UE, están moldeando la dinámica del mercado al enfatizar la transparencia y la calidad. Este entorno regulatorio fomenta la innovación y el desarrollo de alternativas más saludables, alineándose con las tendencias de los consumidores hacia el bienestar. Países líderes como Alemania, Francia y el Reino Unido están a la vanguardia de este mercado, con contribuciones significativas de empresas como Tate & Lyle y Roquette Freres. El panorama competitivo se caracteriza por una mezcla de actores establecidos y nuevas startups, fomentando un entorno dinámico. A medida que la sostenibilidad se convierte en una prioridad, muchas empresas están invirtiendo en métodos de producción ecológicos para captar la base de consumidores en evolución.

Asia-Pacífico: Crecimiento Rápido en Economías Emergentes

La región de Asia-Pacífico, también valorada en 1347.74 millones, está experimentando un crecimiento rápido en el mercado de jarabe de glucosa, impulsado por la urbanización y el aumento de los ingresos disponibles. El creciente consumo de alimentos y bebidas procesados es un motor clave de demanda, respaldado por políticas gubernamentales favorables que promueven la seguridad alimentaria y los estándares de calidad. El diverso paisaje culinario de esta región alimenta aún más la necesidad de jarabe de glucosa en diversas aplicaciones. Países como China, India y Japón están liderando la carga, con inversiones significativas de actores importantes como MGP Ingredients y Grain Processing Corporation. El panorama competitivo está evolucionando, con empresas locales e internacionales compitiendo por la participación de mercado. A medida que aumenta la conciencia sobre la salud, los fabricantes se están enfocando en desarrollar opciones de jarabe de glucosa bajas en calorías y orgánicas para atender las cambiantes preferencias de los consumidores.

Medio Oriente y África: Mercado Emergente con Potencial No Aprovechado

La región de Medio Oriente y África (MEA), con un tamaño de mercado de 260.76 millones, presenta oportunidades de crecimiento significativas en el mercado de jarabe de glucosa. La creciente demanda de edulcorantes en la industria de alimentos y bebidas, junto con el aumento de la urbanización, está impulsando la expansión del mercado. Las iniciativas regulatorias destinadas a mejorar los estándares de seguridad alimentaria también están contribuyendo a un entorno de mercado más estructurado, fomentando la inversión y la innovación. Países como Sudáfrica y los EAU están emergiendo como actores clave en este mercado, con fabricantes locales y empresas internacionales explorando oportunidades. El panorama competitivo se caracteriza por una mezcla de empresas establecidas y nuevos entrantes, creando un mercado dinámico. A medida que la región continúa desarrollándose, se espera que el mercado de jarabe de glucosa crezca, impulsado por las cambiantes preferencias de los consumidores y el aumento de las capacidades de producción.

Glucose Syrup Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de jarabe de glucosa se caracteriza actualmente por un panorama competitivo que es tanto dinámico como multifacético. Los principales impulsores del crecimiento incluyen la creciente demanda de edulcorantes en el sector de alimentos y bebidas, junto con la creciente tendencia hacia alternativas más saludables. Los principales actores como Cargill (EE. UU.), Archer Daniels Midland (EE. UU.) y Tate & Lyle (GB) están estratégicamente posicionados para aprovechar estas tendencias. Cargill (EE. UU.) se centra en la innovación en el desarrollo de productos, particularmente en la creación de jarabes de glucosa con índices glucémicos más bajos, lo que se alinea con las preferencias de los consumidores por opciones más saludables. Mientras tanto, Archer Daniels Midland (EE. UU.) enfatiza la expansión regional, particularmente en mercados emergentes, para captar una base de clientes más amplia. Tate & Lyle (GB) está invirtiendo en iniciativas de transformación digital para mejorar la eficiencia operativa y el compromiso del cliente, moldeando así un entorno competitivo que depende cada vez más de los avances tecnológicos.
En términos de tácticas comerciales, las empresas están localizando la fabricación para reducir costos de transporte y optimizar las cadenas de suministro. La estructura del mercado parece estar moderadamente fragmentada, con una mezcla de grandes corporaciones multinacionales y jugadores regionales más pequeños. Esta fragmentación permite una oferta de productos diversa y estrategias de precios competitivas, aunque la influencia colectiva de actores clave como Cargill (EE. UU.) y Archer Daniels Midland (EE. UU.) tiende a dominar la dinámica del mercado.
En noviembre de 2025, Cargill (EE. UU.) anunció una asociación con una marca líder de alimentos saludables para desarrollar una nueva línea de jarabes de glucosa orgánicos. Este movimiento estratégico es significativo ya que no solo expande la cartera de productos de Cargill, sino que también se alinea con la creciente demanda de los consumidores por ingredientes orgánicos y naturales. Tales colaboraciones pueden mejorar la lealtad a la marca y la penetración en el mercado en segmentos conscientes de la salud.
En octubre de 2025, Archer Daniels Midland (EE. UU.) completó la adquisición de un fabricante regional de jarabe de glucosa en el sudeste asiático. Esta adquisición es fundamental ya que permite a Archer Daniels Midland (EE. UU.) fortalecer su posición en un mercado de rápido crecimiento, mejorando así sus capacidades de cadena de suministro y redes de distribución. La importancia estratégica de este movimiento radica en el potencial de aumentar la participación de mercado y mejorar el acceso a los consumidores locales.
En septiembre de 2025, Tate & Lyle (GB) lanzó una nueva plataforma digital destinada a agilizar las interacciones con los clientes y el procesamiento de pedidos. Esta iniciativa refleja una tendencia más amplia hacia la digitalización dentro de la industria, mejorando la experiencia del cliente y la eficiencia operativa. La importancia estratégica de esta plataforma radica en su potencial para fomentar relaciones más sólidas con los clientes y aumentar el crecimiento de las ventas a través de una mejor entrega de servicios.
A partir de diciembre de 2025, las tendencias competitivas actuales en el mercado de jarabe de glucosa están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial (IA) en los procesos de producción. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas buscan mejorar su ventaja competitiva a través de la innovación colaborativa. Mirando hacia adelante, es probable que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro. Este cambio sugiere que las empresas que priorizan prácticas sostenibles y avances tecnológicos estarán mejor posicionadas para prosperar en un paisaje competitivo cada vez más desafiante.

Las empresas clave en el mercado Glucose Syrup Market incluyen

Perspectivas futuras

Glucose Syrup Market Perspectivas futuras

El Mercado de Jarabe de Glucosa se proyecta que crecerá a una tasa compuesta anual del 6.83% desde 2024 hasta 2035, impulsado por la creciente demanda en aplicaciones de alimentos y bebidas, y la expansión de usos farmacéuticos.

Para 2035, se espera que el mercado consolide su posición como proveedor clave de ingredientes en diversas industrias.

Segmentación de mercado

Perspectiva del Mercado de Jarabe de Glucosa

  • Líquido
  • Polvo
  • Granulado

Perspectiva del Tipo de Mercado de Jarabe de Glucosa

  • Glucosa Líquida
  • Jarabe de Maíz de Alta Fructosa
  • Jarabe de Dextrosa
  • Jarabe de Maíz

Perspectiva de Fuente del Mercado de Jarabe de Glucosa

  • Maíz
  • Trigo
  • Papa
  • Yuca

Perspectiva de Uso Final del Mercado de Jarabe de Glucosa

  • Industria Alimentaria
  • Industria de Bebidas
  • Industria Farmacéutica
  • Industria Cosmética

Perspectiva de Aplicación del Mercado de Jarabe de Glucosa

  • Alimentos y Bebidas
  • Confitería
  • Panadería
  • Farmacéutico
  • Cosméticos

Alcance del informe

Frequently Asked Questions

What is the current valuation of the Glucose Syrup Market?

As of 2024, the Glucose Syrup Market was valued at approximately 4922.49 USD Million.

What is the projected market valuation for the Glucose Syrup Market in 2035?

The Glucose Syrup Market is projected to reach a valuation of about 10225.47 USD Million by 2035.

What is the expected CAGR for the Glucose Syrup Market during the forecast period 2025 - 2035?

The expected CAGR for the Glucose Syrup Market during the forecast period 2025 - 2035 is 6.83%.

Which companies are considered key players in the Glucose Syrup Market?
Key players in the Glucose Syrup Market include Cargill, Archer Daniels Midland, Tate & Lyle, and Ingredion.
What segment of the market had the highest valuation in 2024?

In 2024, the Food and Beverage segment had the highest valuation at approximately 1960.99 USD Million.

How does the Bakery segment perform in terms of market valuation?

The Bakery segment was valued at around 735.37 USD Million in 2024, indicating its relevance in the market.

What is the valuation of the Pharmaceutical segment in 2024?

The Pharmaceutical segment was valued at approximately 490.25 USD Million in 2024.

Which type of glucose syrup is projected to grow the most by 2035?

High Fructose Corn Syrup, valued at 1500.0 USD Million in 2024, is projected to grow significantly by 2035.

What is the market valuation for liquid glucose in 2024?

Liquid Glucose was valued at around 1200.0 USD Million in 2024.

What is the expected growth trend for the Cosmetic Industry segment by 2035?

The Cosmetic Industry segment, valued at approximately 510.27 USD Million in 2024, is expected to grow as the market expands towards 2035.

Autor
Author Author Profile Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory food safety databases, agricultural commodity reports, food industry journals, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Food Code and GRAS Notice Inventory, European Food Safety Authority (EFSA) Scientific Opinions on sweeteners, Food and Agricultural Organization of the United Nations (FAOSTAT), US Department of Agriculture (USDA) Economic Research Service and National Agricultural Statistics Service (NASS), Codex Alimentarius Commission standards, Corn Refiners Association (CRA) industry statistics, International Sweeteners Association (ISA) consumption data, International Starch Institute technical publications, World Health Organization (WHO) guidelines on sugar intake, National Institutes of Health (NIH) metabolic research databases, Health Canada Food Directorate, European Commission Directorate-General for Agriculture, International Grains Council (IGC) supply reports, and national agricultural ministries from key starch-producing regions (Brazil Ministry of Agriculture, China National Food and Strategic Reserves Administration, India Ministry of Food Processing Industries).

Starch crop production statistics, glucose syrup manufacturing capacity data, regulatory approval statuses, food industry consumption trends, and trade flow analysis for glucose syrups derived from maize, wheat, and alternative sources were gathered using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. VPs of Commercial Operations, Global Procurement Heads, Site Directors, R&D Innovation Managers, and Quality Assurance were among the supply-side sources. Directors from integrated agribusiness conglomerates, glucose syrup refiners, and starch processors. Global Procurement Directors from multinational food and beverage manufacturers, Heads of Ingredients from confectionery companies, Pharmaceutical Formulation Scientists, Industrial Application Technologists from personal care and chemical sectors, and Supply Chain Managers from bakery and beverage companies comprised demand-side sources. The primary research validated market segmentation by source crop and grade, confirmed capacity expansion timelines, and garnered insights on reformulation trends, clean-label demand dynamics, and sugar reduction strategies that impact the adoption of glucose syrup.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was determined by conducting a revenue analysis and production volume mapping across the value chain, from starch extraction to end-use applications. The methodology comprised the following:

Identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America, including significant corn wet milling operations and specialized wheat/cassava syrup producers

Product mapping of liquid and particulate forms across corn-based, wheat-based, rice-based, cassava-based, and other starch sources

An examination of the annual revenues of glucose syrup and starch sweetener portfolios, as reported and modeled, with a focus on the food-grade, pharmaceutical-grade, and industrial-grade categories.

Manufacturers that account for 65-70% of the global market share in 2024 are included in the coverage.

For confectionery, beverage, bakery, and pharmaceutical applications, segment-specific valuations are derived through extrapolation using bottom-up (starch crop processing volumes × yield rates × regional pricing by grade) and top-down (manufacturer revenue validation less by-product credits) approaches.

Key Differences from your Template:

Sources shifted from medical/aesthetic regulatory bodies (FDA Center for Devices, ISAPS, ASDS) to food-agricultural authorities (FDA Food Code, EFSA, USDA, FAO, Corn Refiners Association)

Primary respondents shifted from plastic surgeons/dermatologists to F&B procurement directors and pharmaceutical formulators

Percentages adjusted across all three breakdown categories (Company Tier, Designation, Region) as requested

Market coverage adjusted from 70-75% to 65-70% to reflect the more fragmented nature of regional starch processing

Methodology emphasizes agricultural input (crop statistics, starch content yields) rather than clinical procedure volumes

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.