Mercado de Carcasa de Caja de Cambios

Informe de Investigación del Mercado de Carcasas de Cajas de Engranajes por Tipo de Material (Aluminio, Hierro Fundido, Acero, Plástico, Compuesto), por Proceso de Fabricación (Fundición a Presión, Fundición en Arena, Mecanizado, Moldeo por Inyección, Impresión 3D), por Industria de Uso Final (Automotriz, Aeroespacial, Maquinaria Industrial, Marina, Ferroviaria), por Tipo de Engranaje (Engranaje Recto, Engranaje Helicoidal, Engranaje Cónico, Engranaje de Tornillo, Cremallera y Piñón) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/32458-HCR 128 Pages Abbas Raut, Swapnil Palwe Last Updated: September 17, 2026
Gear Box Housing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.28%
2024 Market Size$ 8.37 Billion
2025 Market Size$ 8.65 Billion
2035 Market Size$ 11.94 Billion
Key Players
Siemens AG
General Electric Company
Bosch Rexroth AG
Parker Hannifin Corporation
Eaton Corporation PLC
Schneider Electric SE
Opportunities
  • Rising Demand for Automation
  • Expansion of Renewable Energy Sector
  • Growing Demand in Industrial Applications

Mercado de Carcasa de Caja de Cambios Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de carcasas de cajas de engranajes era de 8.373 mil millones de USD en 2024. Se proyecta que la industria de carcasas de cajas de engranajes crecerá de 8.648 mil millones de USD en 2025 a 11.94 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 3.28% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Carcasas de Cajas de Engranajes está preparado para un crecimiento sustancial impulsado por avances tecnológicos e iniciativas de sostenibilidad.

  • América del Norte sigue siendo el mercado más grande para carcasas de cajas de engranajes, impulsado por aplicaciones industriales robustas.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, alimentada por inversiones crecientes en vehículos eléctricos.
  • El aluminio sigue dominando el mercado como el segmento más grande, mientras que el hierro fundido está experimentando un crecimiento rápido.
  • La creciente demanda de automatización y el aumento de la inversión en vehículos eléctricos son los principales impulsores que propulsan la expansión del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 8.373 (mil millones de USD)
Tamaño del mercado 2035 11.94 (mil millones de USD)
CAGR (2025 - 2035) 3.28%

Principales jugadores

Siemens AG (DE), General Electric Company (US), Bosch Rexroth AG (DE), Parker Hannifin Corporation (US), Eaton Corporation PLC (GB), Schneider Electric SE (FR), Rockwell Automation, Inc. (US), ABB Ltd (CH), Mitsubishi Electric Corporation (JP)

Mercado de Carcasa de Caja de Cambios Treiber

Aumento de la demanda de automatización

El mercado de carcasas de engranajes está experimentando un notable aumento en la demanda de automatización en varios sectores, incluyendo la manufactura y la automoción. A medida que las industrias buscan mejorar la eficiencia y la productividad, la integración de sistemas automatizados requiere soluciones robustas de carcasas de engranajes. Según datos recientes, se proyecta que el mercado de automatización crecerá a una tasa de crecimiento anual compuesta de aproximadamente el 9% en los próximos cinco años. Este crecimiento probablemente impulsará la demanda de carcasas de engranajes, que son componentes esenciales en maquinaria automatizada. Además, la necesidad de precisión y fiabilidad en los sistemas automatizados subraya la importancia de carcasas de engranajes de alta calidad, impulsando así el mercado hacia adelante.

Expansión del sector de energía renovable

El mercado de carcasas de engranajes está preparado para beneficiarse de la expansión del sector de energía renovable, particularmente en aplicaciones de energía eólica y solar. A medida que el mundo se desplaza hacia fuentes de energía sostenibles, se espera que la demanda de carcasas de engranajes en turbinas eólicas aumente significativamente. Las instalaciones de energía eólica han visto un aumento constante, con un crecimiento reportado de más del 10% en nuevas instalaciones en los últimos años. Esta tendencia sugiere un aumento correspondiente en la necesidad de carcasas de engranajes duraderas y eficientes que puedan soportar condiciones ambientales adversas. El crecimiento del sector de energía renovable no solo mejora el mercado de carcasas de engranajes, sino que también se alinea con los objetivos globales de sostenibilidad.

Aumento de la demanda en aplicaciones industriales

El mercado de carcasas de engranajes está presenciando un aumento en la demanda impulsada por diversas aplicaciones industriales, incluyendo la construcción, la minería y la agricultura. Estos sectores requieren carcasas de engranajes fiables para asegurar el funcionamiento suave de maquinaria y equipos pesados. Datos recientes sugieren que se proyecta que el mercado de maquinaria industrial crecerá a una tasa de aproximadamente el 5% anualmente, lo que probablemente fortalecerá la demanda de carcasas de engranajes. A medida que las industrias continúan expandiendo y modernizando su equipo, la necesidad de soluciones de carcasas de engranajes duraderas y eficientes se vuelve cada vez más crítica, apoyando así el crecimiento general del mercado de carcasas de engranajes.

Aumento de la inversión en vehículos eléctricos

El mercado de carcasas de engranajes probablemente experimentará un crecimiento sustancial debido al aumento de la inversión en vehículos eléctricos (EVs). A medida que los fabricantes de automóviles se orientan hacia la movilidad eléctrica, la demanda de carcasas de engranajes especializadas adaptadas para aplicaciones de EV está en aumento. Estadísticas recientes indican que se espera que el mercado de vehículos eléctricos crezca a una tasa asombrosa, con proyecciones que sugieren una tasa de crecimiento anual compuesta de más del 20% en los próximos años. Este cambio requiere soluciones innovadoras de carcasas de engranajes que se adapten a los requisitos únicos de los trenes de potencia eléctricos, creando así nuevas oportunidades dentro del mercado de carcasas de engranajes.

Innovaciones tecnológicas en la manufactura

El mercado de carcasas de engranajes está significativamente influenciado por innovaciones tecnológicas en los procesos de manufactura. Avances como manufactura aditiva y mecanizado de precisión están revolucionando la producción de carcasas de engranajes, permitiendo una mayor personalización y eficiencia. Estas innovaciones no solo reducen los costos de producción, sino que también mejoran el rendimiento y la durabilidad de las carcasas de engranajes. A medida que los fabricantes adoptan estas tecnologías de vanguardia, es probable que el mercado vea un aumento en la disponibilidad de carcasas de engranajes de alta calidad que satisfacen diversas necesidades de la industria. Esta tendencia indica un futuro prometedor para el mercado de carcasas de engranajes a medida que se adapta a las capacidades de manufactura en evolución.

Perspectivas del segmento de mercado

Por Tipo de Material: Aluminio (Más Grande) vs. Hierro Fundido (De Crecimiento Más Rápido)

En el Mercado de Carcasas de Cajas de Cambios, varios tipos de materiales exhiben dinámicas de participación de mercado distintas. El aluminio tiene la mayor participación de mercado debido a sus propiedades ligeras, resistencia a la corrosión y uso significativo en aplicaciones de alto rendimiento. El hierro fundido, tradicionalmente favorecido por su durabilidad y resistencia, está viendo una adopción creciente destinada a mejorar las características de rendimiento, convirtiéndolo en un competidor notable en el segmento.

Aluminio (Dominante) vs. Hierro Fundido (Emergente)

El aluminio es venerado en el Mercado de Carcasas de Cajas de Cambios por su notable relación resistencia-peso, produciendo soluciones de carcasa ligeras pero robustas, ideales para aplicaciones automotrices y aeroespaciales. Su resistencia a la corrosión promueve aún más la longevidad, convirtiéndolo en una opción dominante entre los fabricantes. Por otro lado, el hierro fundido, aunque establecido por su durabilidad y rentabilidad, está emergiendo en diseños innovadores para cumplir con los estándares industriales en evolución. Su capacidad para absorber vibraciones y mantener la integridad estructural bajo estrés lo posiciona como un contendiente confiable, atrayendo el interés de los ingenieros automotrices que buscan mejorar el rendimiento de la caja de cambios.

Por Proceso de Fabricación: Fundición a Presión (Más Grande) vs. Impresión 3D (De Crecimiento Más Rápido)

El Mercado de Carcasas de Cajas de Cambios muestra una distribución dinámica entre sus procesos de fabricación, con fundición a presión tomando una ventaja sustancial como el segmento más grande. Este proceso se destaca por su eficiencia y capacidad para producir componentes con alta precisión, convirtiéndolo en una opción preferida para los fabricantes que buscan producción en volumen. En contraste, La impresión 3D, aunque actualmente más pequeña, está ganando rápidamente tracción debido a su flexibilidad y potencial para producir geometrías complejas que los métodos tradicionales luchan por lograr, posicionándola como una emocionante frontera de crecimiento.

Mirando hacia adelante, las tendencias de crecimiento dentro de este segmento están influenciadas por la creciente demanda de materiales ligeros y duraderos en aplicaciones de cajas de cambios. Las innovaciones en tecnologías de fabricación, especialmente los avances en la impresión 3D, están permitiendo a los fabricantes atender las necesidades de diseño en evolución y los objetivos de sostenibilidad. A medida que las industrias buscan mejorar la eficiencia de producción mientras minimizan el desperdicio, se espera que procesos como la impresión 3D experimenten un crecimiento significativo, atrayendo inversiones y fomentando nuevas aplicaciones en el mercado.

Proceso de Fabricación: Fundición a Presión (Dominante) vs. Fundición en Arena (Emergente)

La fundición a presión sigue siendo el proceso de fabricación dominante en el Mercado de Carcasas de Cajas de Cambios debido a su capacidad para ofrecer producción en alta volumen con calidad consistente. Es conocida por producir formas complejas con un mínimo de mecanizado requerido, reduciendo significativamente los costos y el tiempo de producción. Por otro lado, la fundición en arena se considera una alternativa emergente, particularmente para producciones de bajo volumen y prototipos. Ofrece mayor flexibilidad en diseño y tipos de materiales, pero a menudo resulta en menor precisión en comparación con la fundición a presión. A medida que los fabricantes buscan optimizar tanto el costo como el diseño, la fundición en arena está ganando reconocimiento, especialmente en aplicaciones especializadas donde las complejidades del diseño superan los beneficios de la producción en masa.

Por Industria de Uso Final: Automotriz (Más Grande) vs. Aeroespacial (De Crecimiento Más Rápido)

El Mercado de Carcasas de Cajas de Cambios está significativamente influenciado por las industrias de uso final, con el sector automotriz teniendo la mayor participación de mercado. Este dominio es impulsado por la alta demanda de vehículos que utilizan sistemas de cajas de cambios avanzados. Otros sectores como la aeroespacial y la maquinaria industrial también contribuyen al mercado, pero la industria automotriz lidera en el consumo general de componentes de cajas de cambios.

Automotriz: (Dominante) vs. Aeroespacial (Emergente)

La industria automotriz se caracteriza por su robusta demanda de carcasas de cajas de cambios, principalmente debido al cambio continuo hacia vehículos eléctricos y estándares de eficiencia de combustible estrictos. Sigue siendo el jugador dominante en el Mercado de Carcasas de Cajas de Cambios, aprovechando innovaciones en diseño y materiales para mejorar el rendimiento. En contraste, el sector aeroespacial está emergiendo rápidamente, impulsado por la creciente demanda de soluciones ligeras y de alto rendimiento a medida que las aerolíneas modernizan sus flotas. Ambos sectores están experimentando avances tecnológicos, que allanan el camino para nuevas oportunidades y crecimiento.

Por Tipo de Engranaje: Engranaje Recto (Más Grande) vs. Engranaje Helicoidal (De Crecimiento Más Rápido)

En el Mercado de Carcasas de Cajas de Cambios, la distribución de la participación de mercado entre diferentes tipos de engranajes es bastante diversa. Los engranajes rectos tienen la mayor participación debido a su simplicidad, facilidad de fabricación y amplia gama de aplicaciones en diversas maquinarias. Siguiendo de cerca están los engranajes helicoidales, que están ganando tracción debido a sus superiores capacidades de carga y operación más suave en comparación con los engranajes rectos. A medida que las industrias se vuelven más eficientes, las preferencias están cambiando hacia los engranajes helicoidales para aplicaciones que requieren operación a alta velocidad y niveles de ruido reducidos.

Engranaje Recto (Dominante) vs. Engranaje Helicoidal (Emergente)

Los engranajes rectos se caracterizan por sus dientes rectos y son ampliamente reconocidos por su alta eficiencia y fiabilidad en la transferencia de movimiento y par. Dominan el Mercado de Carcasas de Cajas de Cambios, siendo utilizados extensamente en numerosas aplicaciones como automotriz, robótica y maquinaria industrial debido a su naturaleza robusta y rentabilidad. En contraste, los engranajes helicoidales representan una tendencia emergente, presentando dientes que están cortados en un ángulo respecto al eje del eje, lo que permite un acoplamiento más gradual. Esto resulta en menos ruido y mayor capacidad de carga, haciéndolos ideales para aplicaciones donde la operación suave y silenciosa es esencial.

Obtenga información más detallada sobre Mercado de Carcasa de Caja de Cambios

Perspectivas regionales

América del Norte: Innovación y Aumento de la Demanda

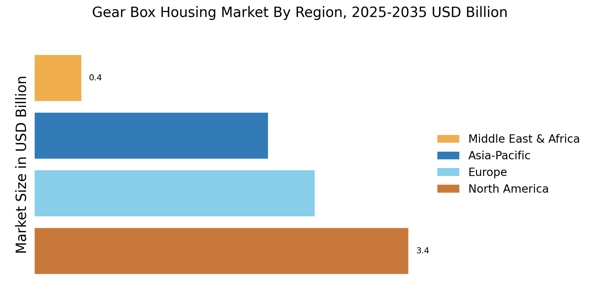
América del Norte está presenciando un crecimiento robusto en el mercado de carcasas de cajas de engranajes, impulsado por avances en tecnologías de fabricación y una creciente demanda de los sectores automotriz y aeroespacial. La región posee aproximadamente el 40% de la cuota de mercado global, convirtiéndola en el mercado más grande. El apoyo regulatorio para tecnologías energéticamente eficientes alimenta aún más este crecimiento, ya que las empresas buscan cumplir con estrictas normas ambientales. Los Estados Unidos y Canadá son los países líderes en esta región, con actores importantes como General Electric y Parker Hannifin liderando la carga. El paisaje competitivo se caracteriza por inversiones significativas en I+D y asociaciones estratégicas entre los actores clave. La presencia de empresas establecidas asegura un suministro constante de productos innovadores, atendiendo a diversas necesidades industriales.

Europa: Marco Regulatorio Impulsa el Crecimiento

Europa está emergiendo como un jugador significativo en el mercado de carcasas de cajas de engranajes, impulsada por regulaciones estrictas destinadas a mejorar la eficiencia energética y la sostenibilidad. La región representa aproximadamente el 30% de la cuota de mercado global, convirtiéndola en el segundo mercado más grande. El compromiso de la Unión Europea de reducir las emisiones de carbono ha llevado a un aumento de las inversiones en tecnologías avanzadas de cajas de engranajes, impulsando el crecimiento del mercado. Alemania, Francia y el Reino Unido están a la vanguardia de este mercado, con actores clave como Siemens y Bosch Rexroth liderando la industria. El paisaje competitivo está marcado por la innovación y la colaboración entre los fabricantes, centrándose en desarrollar soluciones de cajas de engranajes inteligentes y eficientes. La presencia de un fuerte sector automotriz impulsa aún más la demanda, asegurando un entorno de mercado vibrante.

Asia-Pacífico: Mercados Emergentes y Potencial de Crecimiento

Asia-Pacífico se está convirtiendo rápidamente en una potencia en el mercado de carcasas de cajas de engranajes, impulsada por la industrialización y la urbanización en países como China e India. La región posee aproximadamente el 25% de la cuota de mercado global, reflejando sus crecientes capacidades de fabricación. Las iniciativas gubernamentales para impulsar el desarrollo de infraestructura y promover energías renovables son catalizadores clave para la expansión del mercado. China es el mercado más grande en esta región, seguido por India y Japón. El paisaje competitivo se caracteriza por una mezcla de actores locales e internacionales, con empresas como Mitsubishi Electric y ABB haciendo importantes avances. El enfoque en la automatización y las tecnologías de fabricación inteligente está remodelando el mercado, llevando a una mayor demanda de soluciones avanzadas de cajas de engranajes que mejoran la eficiencia operativa.

Medio Oriente y África: Mercados Ricos en Recursos Emergen

La región de Medio Oriente y África está presenciando un crecimiento gradual en el mercado de carcasas de cajas de engranajes, impulsado por inversiones crecientes en infraestructura y proyectos industriales. La región posee aproximadamente el 5% de la cuota de mercado global, con potencial para una expansión significativa a medida que las economías se diversifican. Los marcos regulatorios están evolucionando para apoyar el crecimiento industrial, particularmente en los países del Consejo de Cooperación del Golfo (CCG). Países como los EAU y Sudáfrica están liderando la carga, con una creciente presencia de actores internacionales. El paisaje competitivo aún se está desarrollando, pero hay un cambio notable hacia la adopción de tecnologías avanzadas en la fabricación. Las empresas locales están colaborando cada vez más con firmas globales para mejorar su oferta de productos y satisfacer la creciente demanda en varios sectores.

Mercado de Carcasa de Caja de Cambios Regional Image

Jugadores clave y perspectivas competitivas

El mercado de carcasas de cajas de engranajes se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por avances tecnológicos y una creciente demanda de maquinaria eficiente en varios sectores. Los actores clave como Siemens AG (Alemania), General Electric Company (EE. UU.) y Bosch Rexroth AG (Alemania) se están posicionando estratégicamente a través de la innovación y la expansión regional. Siemens AG (Alemania) se centra en la transformación digital y soluciones de automatización, mejorando la eficiencia operativa en aplicaciones de carcasas de cajas de engranajes. General Electric Company (EE. UU.) enfatiza la sostenibilidad y la eficiencia energética, alineando su oferta de productos con los estándares ambientales globales. Bosch Rexroth AG (Alemania) está invirtiendo en tecnologías de fabricación inteligente, que probablemente redefinirán los paradigmas operativos en el mercado. Colectivamente, estas estrategias contribuyen a un entorno competitivo que se centra cada vez más en la destreza tecnológica y las iniciativas de sostenibilidad. En términos de tácticas comerciales, las empresas están localizando la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. Este enfoque parece ser particularmente efectivo en un mercado moderadamente fragmentado, donde la influencia colectiva de los actores clave moldea las estrategias de precios y la disponibilidad de productos. La estructura competitiva está evolucionando, con empresas más grandes aprovechando sus recursos para aumentar su cuota de mercado, mientras que los actores más pequeños se centran en segmentos de nicho. Esta dualidad fomenta una atmósfera competitiva que alienta la innovación y la capacidad de respuesta a las demandas del mercado.

En agosto, Siemens AG (Alemania) anunció una asociación con una empresa de software líder para desarrollar soluciones de mantenimiento predictivo avanzadas para sistemas de carcasas de cajas de engranajes. Este movimiento estratégico es significativo, ya que no solo mejora la oferta de productos de Siemens, sino que también posiciona a la empresa a la vanguardia de la tendencia de digitalización en el sector manufacturero. Al integrar análisis impulsados por IA, Siemens busca mejorar la fiabilidad operativa y reducir el tiempo de inactividad para sus clientes, reforzando así su ventaja competitiva.

En julio, General Electric Company (EE. UU.) lanzó una nueva línea de carcasas de cajas de engranajes ecológicas diseñadas para cumplir con estrictas regulaciones ambientales. Esta iniciativa subraya el compromiso de GE con la sostenibilidad y refleja una tendencia más amplia de la industria hacia prácticas de fabricación más ecológicas. La introducción de estos productos probablemente atraerá a clientes conscientes del medio ambiente y mejorará la reputación de GE como líder en tecnología sostenible.

En septiembre, Bosch Rexroth AG (Alemania) presentó una instalación de fabricación de última generación centrada en la producción de carcasas de cajas de engranajes inteligentes. Esta instalación está equipada con tecnologías IoT que facilitan la monitorización y optimización en tiempo real de los procesos de producción. La importancia estratégica de este desarrollo radica en la capacidad de Bosch Rexroth para mejorar la eficiencia y reducir costos, posicionando a la empresa favorablemente en un mercado competitivo que valora cada vez más la integración tecnológica.

A partir de octubre, las tendencias competitivas actuales en el mercado de carcasas de cajas de engranajes están fuertemente influenciadas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas entre los actores clave están moldeando el panorama, fomentando la innovación y soluciones colaborativas. De cara al futuro, se anticipa que la diferenciación competitiva se centrará cada vez más en la innovación tecnológica, la fiabilidad en las cadenas de suministro y las prácticas sostenibles. Esta evolución sugiere que las empresas que priorizan estos aspectos probablemente emergerán como líderes en el mercado.
Las empresas clave en el mercado Mercado de Carcasa de Caja de Cambios incluyen

Recent Industry Developments

Los desarrollos recientes en el mercado de carcasas de cajas de engranajes indican una tendencia hacia la consolidación, con empresas como Parker Hannifin y Eaton mejorando activamente sus posiciones en el mercado a través de iniciativas estratégicas. Los acontecimientos actuales revelan que varios actores importantes, incluidos Siemens y ABB, se están centrando en expandir sus líneas de productos para satisfacer la creciente demanda de soluciones energéticamente eficientes en varios sectores. Avances notables en tecnología están moldeando la industria, ya que empresas como Honeywell y Yaskawa Electric están invirtiendo en diseños innovadores y tecnologías inteligentes para carcasas de cajas de engranajes destinadas a mejorar el rendimiento y la durabilidad.

Las fusiones y adquisiciones también han sido prominentes, con informes sobre la adquisición de un fabricante especializado de cajas de engranajes por parte de Regal Beloit, fortaleciendo sus capacidades en mercados de alta demanda. Además, Mitsubishi Electric está explorando asociaciones para mejorar su oferta de productos y su ventaja tecnológica. La creciente valoración del mercado para las empresas en este espacio refleja el creciente énfasis en la sostenibilidad, la eficiencia y la automatización, que está destinado a impactar significativamente el paisaje competitivo. A medida que empresas como Rockwell Automation y Bosch continúan innovando, el mercado de carcasas de cajas de engranajes está preparado para un crecimiento dinámico, impulsado tanto por factores tecnológicos como por factores impulsados por el mercado.

Perspectivas futuras

Mercado de Carcasa de Caja de Cambios Perspectivas futuras

Se proyecta que el Mercado de Carcasas de Cajas de Engranajes crecerá a un CAGR del 3.28% de 2025 a 2035, impulsado por avances tecnológicos, aumento de la automatización y creciente demanda en diversas industrias.

Nuevas oportunidades se encuentran en:

  • Desarrollo de materiales compuestos ligeros para un rendimiento mejorado

Para 2035, se espera que el Mercado de Carcasas de Cajas de Engranajes logre un crecimiento robusto y una mayor penetración en el mercado.

Segmentación de mercado

Perspectiva del mercado de carcasas de cajas de engranajes según el tipo de engranaje

  • Engranaje recto
  • Engranaje helicoidal
  • Engranaje cónico
  • Engranaje de tornillo
  • Tren de engranajes

Perspectiva del mercado de carcasas de cajas de engranajes según el tipo de material

  • Aluminio
  • Hierro fundido
  • Acero
  • Plástico
  • Compuesto

Perspectiva del mercado de carcasas de cajas de engranajes según la industria de uso final

  • Automotriz
  • Aeroespacial
  • Maquinaria industrial
  • Marina
  • Ferroviaria

Perspectiva del mercado de carcasas de cajas de engranajes según el proceso de fabricación

  • Fundición a presión
  • Fundición en arena
  • Mecanizado
  • Moldeo por inyección
  • Impresión 3D

Alcance del informe

TAMAÑO DEL MERCADO 2024 8.373 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 8.648 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 11.94 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 3.28% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Siemens AG (DE), General Electric Company (US), Bosch Rexroth AG (DE), Parker Hannifin Corporation (US), Eaton Corporation PLC (GB), Schneider Electric SE (FR), Rockwell Automation, Inc. (US), ABB Ltd (CH), Mitsubishi Electric Corporation (JP)
Segmentos Cubiertos Tipo de Material, Proceso de Fabricación, Industria de Uso Final, Tipo de Engranaje, Regional
Principales Oportunidades del Mercado Integración de materiales avanzados y tecnologías de automatización en el mercado de carcasas de cajas de engranajes.
Dinámicas Clave del Mercado Los avances tecnológicos y los cambios regulatorios impulsan la innovación y la competencia en el mercado de carcasas de cajas de engranajes.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada del mercado de carcasas de cajas de engranajes para 2035?

Se espera que la valoración de mercado proyectada para el mercado de carcasas de cajas de engranajes alcance los 11.94 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del mercado de carcasas de cajas de engranajes en 2024?

La valoración total del mercado de carcasas de cajas de engranajes fue de 8.373 mil millones de USD en 2024.

¿Cuál es el CAGR esperado para el mercado de carcasas de cajas de engranajes durante el período de pronóstico 2025 - 2035?

El CAGR esperado para el mercado de carcasas de cajas de engranajes durante el período de pronóstico 2025 - 2035 es del 3.28%.

¿Qué materiales se utilizan principalmente en el mercado de carcasas de cajas de engranajes?

Los materiales principales utilizados en el mercado de carcasas de cajas de engranajes incluyen aluminio, hierro fundido, acero, plástico y compuesto.

¿Cuáles son los procesos de fabricación clave en el mercado de carcasas de cajas de engranajes?

Los procesos de fabricación clave en el mercado de carcasas de cajas de engranajes abarcan la fundición a presión, la fundición en arena, el mecanizado, el moldeo por inyección y la impresión 3D.

¿Qué industrias de uso final están impulsando el mercado de carcasas de cajas de engranajes?

Las industrias de uso final que impulsan el mercado de carcasas de cajas de engranajes incluyen automotriz, aeroespacial, maquinaria industrial, marina y ferroviaria.

¿Qué tipos de engranajes se incluyen en el mercado de carcasas de cajas de engranajes?

Los tipos de engranajes incluidos en el mercado de carcasas de cajas de engranajes son engranajes rectos, engranajes helicoidales, engranajes cónicos, engranajes de tornillo y cremallera y piñón.

¿Quiénes son los principales actores en el mercado de carcasas de cajas de engranajes?

Los principales actores en el mercado de carcasas de cajas de engranajes incluyen Siemens AG, General Electric Company, Bosch Rexroth AG y Parker Hannifin Corporation.

¿Cuál fue la valoración del acero como tipo de material en el mercado de carcasas de cajas de engranajes en 2024?

En 2024, la valoración del acero como tipo de material en el mercado de carcasas de cajas de engranajes fue de 2.5 mil millones de USD.

¿Cómo se compara el crecimiento proyectado del mercado de carcasas de cajas de engranajes entre los diferentes tipos de engranajes?

El crecimiento proyectado entre los diferentes tipos de engranajes indica que los engranajes de cremallera y piñón pueden ver el mayor aumento de valoración, alcanzando los 3.94 mil millones de USD para 2035.

Autor
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.