Mercado de Cromatografía de Gases (2025 - 2035)

Informe de Investigación del Mercado de Cromatografía de Gases: Tamaño, Participación, Análisis de Tendencias por Tipo de Muestra (Muestras Líquidas, Muestras Gaseosas, Muestras Sólidas), por Técnica de Detección (Detectores de Ionización de Llama (FID), Espectrómetros de Masas (MS), Detectores de Captura Electrónica (ECD), por Aplicaciones (Monitoreo Ambiental, Análisis de Alimentos y Bebidas, Análisis Farmacéutico, Ciencia Forense), por Usuarios Finales (Laboratorios de Investigación, Instituciones Académicas, Agencias Gubernamentales, Fabricantes Industriales) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento y Pronóstico de la Industria 2025 a 2035
ID: MRFR/HC/29348-HCR 100 Pages Rahul Gotadki, Nidhi Mandole Last Updated: September 17, 2026
Gas Chromatography Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)5.6%
2025 Market SizeUSD 4.53 Billion
2035 Market SizeUSD 7.81 Billion
Key Players
Agilent Technologies
Shimadzu Corporation
Thermo Fisher Scientific
PerkinElmer
Bruker Corporation
Danaher Corporation
Opportunities
  • Portable GC for Remote Environmental Monitoring
  • Cannabis and Novel Pharmaceutical Testing
  • Data Analytics and Cloud-Based Laboratory Platforms

Gas Chromatography Market Summary

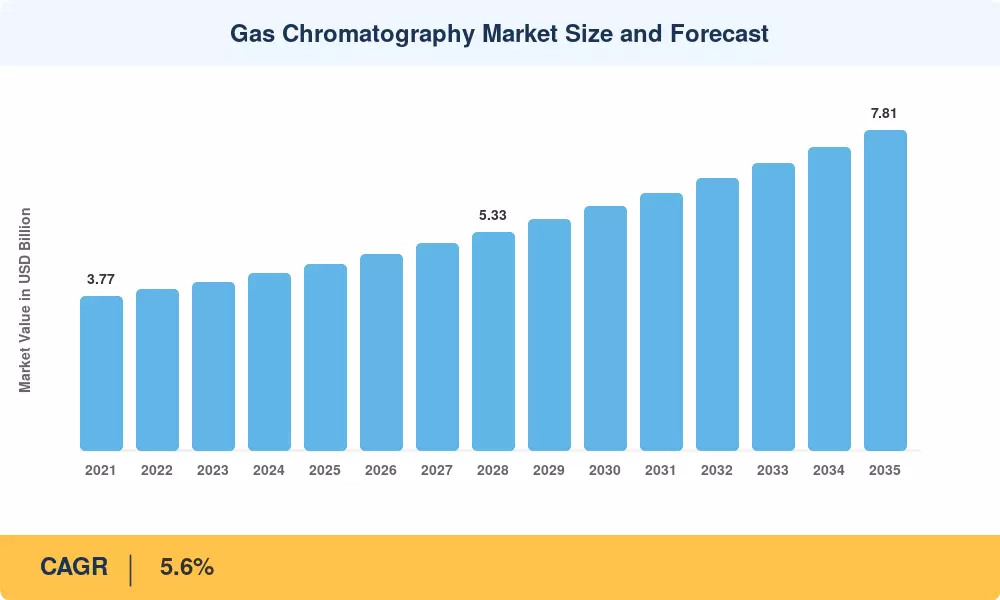
El Mercado de Cromatografía de Gases se situó en 4.53 mil millones de USD en 2025 y se proyecta que alcanzará 4.78 mil millones de USD en 2026 antes de escalar a 7.81 mil millones de USD para 2035, registrando un CAGR del 5.6% durante 2026–2035. El endurecimiento de los mandatos de calidad farmacéutica por parte de la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA) continúa impulsando el gasto de capital hacia plataformas de separación de próxima generación [1][10]. Simultáneamente, los programas de monitoreo ambiental ampliados bajo la aplicación de la Ley de Aire Limpio de la EPA de EE. UU. están requiriendo pruebas más frecuentes a nivel de campo, canalizando los presupuestos de adquisición hacia unidades de cromatografía portátiles y de banco [2].

Un cambio tecnológico está redefiniendo el Mercado de Cromatografía de Gases en su núcleo. Los instrumentos de columna empacada heredados están dando paso a sistemas capilares de alta eficiencia emparejados con detectores avanzados, y los laboratorios de todo el mundo están haciendo la transición de gases portadores de helio escaso a hidrógeno y nitrógeno. El Departamento de Energía de EE. UU. asignó aproximadamente 42 millones de USD en 2024 para la investigación de infraestructura de hidrógeno, parte de la cual apoya el desarrollo de instrumentos analíticos listos para hidrógeno [8]. Estas mejoras condensan la separación y la identificación en ejecuciones analíticas únicas, mejorando el rendimiento en un 30–40% mientras reducen los costos operativos por muestra.

América del Norte comandó aproximadamente el 38.5% del Mercado de Cromatografía de Gases en 2025, anclado por densas redes de pruebas farmacéuticas y petroquímicas en los Estados Unidos [18]. Asia-Pacífico avanza como la región de más rápido crecimiento con un CAGR proyectado del 9.0%, impulsado por la creciente base de manufactura farmacéutica de China y el marco de cumplimiento ambiental cada vez más estricto de India [13]. Europa mantuvo la segunda mayor participación con aproximadamente el 28%, respaldada por estrictas regulaciones de seguridad química REACH . La década que se avecina recompensará a los fabricantes de instrumentos que combinen la innovación en hardware con análisis de datos impulsados por software y ecosistemas de gases portadores sostenibles.


Conclusiones Clave del Informe — Mercado de Cromatografía de Gases

Por Tipo de Instrumento

  • Los sistemas representaron aproximadamente el 41% de los ingresos en 2025, reflejando una demanda sostenida de plataformas completamente integradas de banco y de pie en laboratorios de control de calidad farmacéutica.
  • Las plataformas de cromatografía de gases portátiles y micro-GC están en camino de expandirse a un CAGR del 10.1% hasta 2035, impulsadas por aplicaciones ambientales y de petróleo y gas basadas en el campo.

Por Accesorios y Consumibles

  • Las columnas capturaron aproximadamente el 49% del segmento de accesorios del Mercado de Cromatografía de Gases en 2025, impulsadas por ciclos de reemplazo recurrentes y el aumento de la adopción de columnas capilares.
  • Se proyecta que los generadores de gas crecerán a un CAGR del 9.0% a medida que los laboratorios se alejen de los contratos de suministro de helio.

Por Tipo de Detector

  • Los detectores de ionización por llama tuvieron aproximadamente un 34% de participación en 2025, preferidos para el cribado de hidrocarburos y compuestos orgánicos.
  • Los detectores de espectrometría de masas están expandiéndose a un CAGR proyectado del 10.7%, reflejando la creciente necesidad de identificación definitiva de compuestos.

Por Usuario Final

  • Las empresas farmacéuticas y biotecnológicas representaron cada una aproximadamente el 32% del Mercado de Cromatografía de Gases en 2025.
  • Las agencias de pruebas ambientales están registrando el crecimiento de demanda más rápido con un CAGR del 9.7% hasta 2035.

Por Región

  • América del Norte capturó una participación del 38.5% en 2025, liderada por la densa infraestructura de pruebas analíticas de los Estados Unidos.
  • Asia-Pacífico avanza a un CAGR del 9.0%, el más rápido entre todas las regiones hasta 2035.


Tamaño y Pronóstico del Mercado de Cromatografía de Gases (2021–2035)

Market Research Future deriva cifras históricas de las divulgaciones de ingresos de los proveedores, datos de envíos de asociaciones comerciales y modelado de demanda propietario. Los valores pronosticados aplican un CAGR calibrado anclado al análisis de la regulación de pipeline, curvas de adopción tecnológica y encuestas de gasto de capital de los usuarios finales [15].
Tamaño y Pronóstico del Mercado de Cromatografía de Gases
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de calidad farmacéutica más estrictos +1.1 Global Corto plazo (≤2 años)
Expansión de la regulación de monitoreo ambiental +0.9 América del Norte, Europa Corto plazo (≤2 años)
Transición de gas portador de hidrógeno +0.8 Global Mediano plazo (2–4 años)
Integración de detectores de espectrometría de masas +0.7 América del Norte, Asia-Pacífico Mediano plazo (2–4 años)
Adopción de GC portátil y micro-GC +0.6 Asia-Pacífico, MEA Largo plazo (≥4 años)
Expansión de pruebas de seguridad alimentaria +0.5 Asia-Pacífico, Europa Mediano plazo (2–4 años)
Modernización de refinerías petroquímicas +0.4 Medio Oriente, América del Sur Largo plazo (≥4 años)


Mandatos de Calidad Farmacéutica

La guía actualizada de Buenas Prácticas de Manufactura (cGMP) de la FDA ahora requiere el perfilado de solventes residuales para cada lote de productos farmacéuticos inyectables, una regla que expandió directamente la capacidad instalada de GC en laboratorios de pruebas por contrato en 2024 [1]. Las revisiones del Anexo 1 de la EMA, efectivas desde agosto de 2023, exigen un monitoreo mejorado de la contaminación en entornos de fabricación estériles, empujando a las empresas farmacéuticas europeas a actualizar flotas de cromatografía envejecidas [10]. Estos vientos regulatorios están generando USD 680 millones en demanda incremental de instrumentos hasta 2028, según datos de seguimiento de adquisiciones de la industria [15].

Expansión del Monitoreo Ambiental

La aplicación del Método 325B por parte de la EPA de EE. UU. para el monitoreo de benceno en refinerías de petróleo creó un mercado cautivo para unidades de GC de aire ambiental continuo, con aproximadamente 150 sitios de refinerías agregando o actualizando estaciones de monitoreo entre 2023 y 2025 [2]. Las revisiones de la regulación REACH de Europa bajo la Agencia Europea de Sustancias Químicas requieren un perfilado ampliado de compuestos orgánicos volátiles para 2,400 sustancias químicas adicionales para 2027, ampliando la carga de trabajo analítica para laboratorios industriales y de contrato en Alemania, Francia y los países nórdicos .

Transición de Gas Portador de Hidrógeno

Los precios spot globales del helio aumentaron un 35% entre 2022 y 2024, acelerando el cambio de los laboratorios hacia el hidrógeno como gas portador [8]. Los principales proveedores, incluidos Agilent Technologies y Shimadzu, ahora envían configuraciones listas para hidrógeno como predeterminadas en plataformas insignia, y las ventas de generadores de hidrógeno crecieron un 22% interanual en 2024 [6]. Este cambio reduce los costos anuales por instrumento de gas portador en aproximadamente USD 3,200 mientras mejora la velocidad de separación en un 20–30%.

Integración de Detectores de Espectrometría de Masas

Acoplar GC con espectrometría de masas condensa la separación y la identificación en una sola corrida analítica, reduciendo el tiempo de respuesta de la muestra en hasta un 45% en flujos de trabajo de detección de residuos de pesticidas [7]. Thermo Fisher Scientific informó que los pedidos de sistemas GC-MS crecieron un 18% en el año fiscal 2024, impulsados principalmente por laboratorios de seguridad alimentaria y toxicología forense [7]. Los laboratorios que anteriormente operaban unidades de GC independientes y unidades de MS separadas están consolidándose en plataformas acopladas, reduciendo los requisitos de espacio en el banco y las horas de trabajo del técnico.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Altos costos de adquisición de instrumentos –0.6 Mercados emergentes Largo plazo (≥4 años)
Volatilidad en el suministro de helio –0.5 Global Corto plazo (≤2 años)
Escasez de operadores calificados –0.4 Asia-Pacífico, MEA Mediano plazo (2–4 años)
Competencia de HPLC y LC-MS –0.3 Global Mediano plazo (2–4 años)
Ciclos de validación de métodos prolongados –0.3 América del Norte, Europa Corto plazo (≤2 años)


Altos Costos de Adquisición de Instrumentos

Un sistema de GC de banco completamente configurado con un muestreador automático y detector de ionización por llama se vende entre USD 35,000 y USD 85,000, mientras que las configuraciones acopladas pueden superar los USD 250,000 [15]. Para laboratorios de contrato de nivel medio en India, Brasil y el sudeste asiático, estos puntos de precio presionan los presupuestos de capital y empujan la adquisición hacia equipos reacondicionados, ralentizando las tasas de penetración de nuevas unidades en un estimado del 12–15% en relación con los mercados desarrollados [13].

Volatilidad en el Suministro de Helio

A pesar de la transición hacia el hidrógeno en curso, aproximadamente el 60% de la base instalada de GC aún opera con helio, y las interrupciones en el suministro debido a la privatización gradual de la Reserva Federal de Helio por parte de la Oficina de Administración de Tierras de EE. UU. continúan creando picos de precios que interrumpen los presupuestos operativos de los laboratorios [8]. Tres apagones no planificados en plantas de procesamiento de helio importantes en Catar y Argelia durante 2023–2024 agravaron las escaseces, obligando a algunos laboratorios a racionar los análisis analíticos.

Escasez de Operadores Calificados

La Asociación de Fabricantes de Instrumentos Analíticos de Japón informó una disminución del 14% en los técnicos de cromatografía calificados que ingresan a la fuerza laboral entre 2020 y 2024, una tendencia que se refleja en Corea del Sur y partes del sudeste asiático [20]. La complejidad del desarrollo de métodos para GC, especialmente para el cribado de múltiples residuos, requiere capacitación avanzada que muchas instituciones regionales aún no ofrecen a gran escala.


Gas Chromatography Market Opportunities

GC Portátil para Monitoreo Ambiental Remoto

Los instrumentos de Micro-GC que se pueden desplegar en el campo están proporcionando acceso a datos en tiempo real sobre la calidad del aire y del agua en áreas donde las muestras anteriormente debían viajar durante días para llegar a un laboratorio central. Para 2028, la Junta Central de Control de la Contaminación de India ha asignado 120 millones de USD para la expansión del monitoreo del aire ambiente en 200 ciudades, lo que resulta en un pipeline de adquisiciones sustancial para unidades portátiles robustas [13].


Pruebas de Cannabis y Nuevos Productos Farmacéuticos

El perfilado de terpenos, la detección de solventes residuales y la verificación de potencia son flujos de trabajo que se adaptan óptimamente a la GC en los mercados legales de cannabis en América del Norte y Europa. En 2024, el mercado de servicios de pruebas de cannabis en EE. UU. solo superó los 1.8 mil millones de USD, y las iniciativas de armonización regulatoria entre estados están estandarizando los métodos basados en GC [1].


Analítica de Datos y Plataformas de Laboratorio Basadas en la Nube

Los proveedores de instrumentos están incorporando gestión de datos basada en suscripción, bibliotecas de métodos y identificación de picos asistida por IA en sus ventas de hardware, estableciendo así flujos de ingresos recurrentes que no estaban presentes hace cinco años. En 2024, la plataforma en la nube OpenLab de Agilent experimentó un aumento del 40% en el tráfico de usuarios, lo que sirve como una ilustración de la demanda de ecosistemas de laboratorio conectados entre los compradores .


Construcción de Laboratorios en Mercados Emergentes

Los países de Oriente Medio y África subsahariana están invirtiendo en capacidad de pruebas domésticas para reducir la dependencia de las exportaciones de muestras. La estrategia industrial Visión 2030 de Arabia Saudita incluye 14 nuevos laboratorios analíticos para el control de calidad petroquímica, cada uno especificando la GC como infraestructura central [12].

Seguridad Alimentaria y Detección de Contaminantes

[4]. La regulación revisada de Niveles Máximos de Residuos de la Comisión Europea, que entrará en vigor en 2025, amplía el panel de compuestos que requieren detección cromatográfica en un 18%, beneficiando directamente a los proveedores del Mercado de Cromatografía de Gases .


Gas Chromatography Market Future Outlook

Desarrollo de Métodos Impulsado por IA y Laboratorios Autónomos

La inteligencia artificial está destinada a transformar el Mercado de Cromatografía de Gases al automatizar el desarrollo de métodos, el paso más intensivo en tiempo en los flujos de trabajo cromatográficos. Los algoritmos de aprendizaje automático ahora pueden optimizar la selección de columnas, programas de temperatura y parámetros de detectores en minutos en lugar de días . Los conceptos de laboratorio completamente autónomos, donde la preparación de muestras robóticas se alimenta directamente en corridas de CG programadas por IA, podrían reducir la intervención humana en un 70% para 2032.

Ecosistemas de Gases Transportadores Sostenibles

La transición del sector de laboratorios hacia gases transportadores de hidrógeno y nitrógeno se acelerará a medida que la tecnología de generadores de gas en el lugar madure. Para 2030, los analistas de la industria proyectan que menos del 25% de las nuevas instalaciones de CG especificarán helio como el transportador principal, bajando de aproximadamente el 60% en 2024 [8]. Este cambio se alinea con los compromisos más amplios de ESG por parte de las empresas farmacéuticas para reducir las emisiones de la cadena de suministro de Alcance 3.

Miniaturización y Pruebas Descentralizadas

La capacidad analítica se acercará al punto de necesidad en los pisos de producción, en sitios de muestreo ambiental y dentro de kits forenses portátiles a través del uso de micro-CG y plataformas de separación basadas en chips. La Agencia Internacional de Energía anticipa que el monitoreo de emisiones descentralizado experimentará un aumento diez veces mayor para 2035 a medida que las naciones implementen medidas más estrictas de detección de fugas de metano en cabezales de pozos y redes de distribución [9].


Economía de Plataformas y Modelos de Ingresos Recurrentes

Los proveedores de hardware están cambiando hacia modelos de negocio de plataforma que agrupan instrumentos con gestión de datos en la nube, suscripciones de consumibles y contratos de mantenimiento predictivo. Esta transformación convierte las ventas de capital únicas en relaciones de ingresos recurrentes a varios años y profundiza el compromiso del cliente. El Mercado de Cromatografía de Gases reflejará cada vez más el modelo de software como servicio que remodeló la TI empresarial.


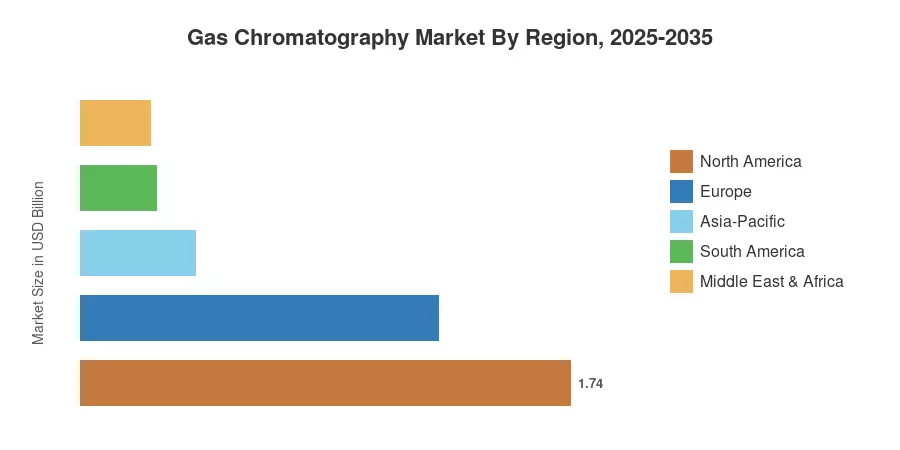
Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 38.5% de participación (2025) Control de calidad farmacéutico, mandatos ambientales de la EPA
Europa 28.0% de participación (2025) Cumplimiento de REACH, armonización farmacéutica
Asia-Pacífico 9.0% CAGR (2026–2035) Escalado de fabricación farmacéutica, aplicación de normativas ambientales
América del Sur USD 0.27 mil millones (2025) Pruebas de petróleo y gas, certificación de exportación de alimentos
Medio Oriente y África 5.5% CAGR (2026–2035) Control de calidad petroquímico, construcción de laboratorios
Total USD 4.53 mil millones (2025) —

El mercado de cromatografía de gases muestra una clara estratificación regional, con los mercados occidentales maduros representando la mayor parte de los ingresos de la base instalada, mientras que Asia-Pacífico impulsa el crecimiento incremental.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78% de la participación regional Aplicación de cGMP de la FDA, expansión de pruebas de cannabis
Canadá 5.8% CAGR Infraestructura de pruebas de legalización de cannabis
México USD 0.07 mil millones (2025) Modernización de refinerías petroquímicas


Estados Unidos sigue siendo el mercado nacional más grande, respaldado por más de 12,000 laboratorios de pruebas analíticas acreditados y un sector farmacéutico que gasta aproximadamente USD 85 mil millones anuales en I+D [18]. El marco regulatorio de cannabis de Canadá continúa generando demanda incremental de GC, mientras que el programa de actualización de refinerías de Pemex en México está añadiendo capacidad de control de calidad en la cadena de suministro [12].

Europa

País Métrica Clave Motor Clave
Alemania 24% de la participación regional Pruebas de emisiones de la industria química y automotriz
Reino Unido 5.4% CAGR Capacidad regulatoria independiente post-Brexit
Francia USD 0.17 mil millones (2025) Expansión de la fabricación farmacéutica
Italia 4.8% CAGR Certificación de calidad de alimentos y bebidas
España USD 0.09 mil millones (2025) Detección de adulteración de aceite de oliva y vino
Países Nórdicos 5.1% CAGR Liderazgo en monitoreo ambiental
Rusia USD 0.06 mil millones (2025) Analítica de refinación petroquímica
Resto de Europa 4.5% CAGR Armonización del cumplimiento de REACH en toda la UE


El sector químico de Alemania —el más grande de Europa con más de 230 mil millones de euros en producción anual— ancla la demanda de GC de la región, particularmente para el monitoreo de emisiones industriales y aplicaciones de control de procesos . La salida del Reino Unido del marco regulatorio de la UE creó demanda de capacidad de pruebas independiente, acelerando la adquisición de GC en laboratorios gubernamentales y privados desde 2021 [10].

Asia-Pacífico

País Métrica Clave Motor Clave
China 34% de la participación regional Control de calidad en la fabricación de API farmacéuticos
India 10.2% CAGR Aplicación de normativas ambientales, exportaciones farmacéuticas genéricas
Japón USD 0.19 mil millones (2025) Instrumentación de precisión y seguridad alimentaria
Corea del Sur 7.8% CAGR Monitoreo de salas limpias en la fabricación de semiconductores
ASEAN USD 0.08 mil millones (2025) Certificación de exportación de alimentos
Resto de Asia-Pacífico 8.1% CAGR Capacidad de laboratorio emergente


El sector de fabricación farmacéutica de China, que suministra más del 40% del volumen global de ingredientes farmacéuticos activos, impulsa una considerable adquisición de GC para el perfilado de impurezas y pruebas de estabilidad . La Junta Central de Control de la Contaminación de India amplió el monitoreo obligatorio de emisiones de chimeneas a 900 unidades industriales en 2024, y el sector de exportación farmacéutica genérica del país requiere pruebas extensivas de solventes residuales bajo las directrices ICH Q3C [13][17].

América del Sur

País Métrica Clave Motor Clave
Brasil 58% de la participación regional Analítica de refinación de Petrobras, exportaciones de alimentos
Argentina 5.2% CAGR Pruebas de exportación agrícola
Resto de América del Sur USD 0.04 mil millones (2025) Control de calidad en minería y petróleo


Brasil domina la demanda regional a través de la extensa red de refinación de Petrobras y un gran sector de exportación agrícola que requiere certificación de residuos de pesticidas para cumplir con los estándares de importación de la UE y EE. UU. [12]. Las industrias en expansión de exportación de soja y vino de Argentina están creando demanda de capacidad de pruebas de cromatografía dedicada en laboratorios basados en puertos.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 30% de la participación regional Diversificación petroquímica Visión 2030
EAU 6.2% CAGR Centros de servicio analítico en zonas francas
Sudáfrica USD 0.03 mil millones (2025) Monitoreo de efluentes mineros
Egipto 5.8% CAGR Crecimiento de la fabricación farmacéutica
Resto de MEA USD 0.05 mil millones (2025) Control de calidad en petróleo y gas upstream


SABIC de Arabia Saudita y Saudi Aramco están construyendo complejos químicos integrados downstream que especifican docenas de unidades de GC para aplicaciones de proceso y control de calidad [12]. Los EAU se posicionan como un centro analítico regional, con el Parque Científico de Dubái albergando más de 40 laboratorios de pruebas acreditados que sirven a clientes en todo el Consejo de Cooperación del Golfo.


Mercado de Cromatografía de Gases por Región, 2025-2035

Gas Chromatography Market Segmentation

Por Tipo de Instrumento

Segmento Métrica Clave Motor Principal de Demanda
Sistemas 41% de participación (2025) Control de calidad farmacéutico y construcción de laboratorios ambientales
Detectores USD 0.91 Mil millones (2025) Ciclos de reemplazo e integración de detectores de MS
Auto-Muestras 6.8% CAGR (2026–2035) Optimización del rendimiento en laboratorios de alto volumen
Portátiles & Micro-GC 10.1% CAGR (2026–2035) Analíticas ambientales y de petróleo y gas en campo


Los sistemas siguen siendo el ancla de ingresos del Mercado de Cromatografía de Gases porque cada nueva instalación de laboratorio comienza con una plataforma de separación central. La demanda se inclina hacia configuraciones listas para hidrógeno que eliminan costos de adaptación futuros. Las plataformas 8890 de Agilent y Nexis GC-2030 de Shimadzu han capturado una participación significativa en adquisiciones al ofrecer un cambio sin problemas de helio a hidrógeno sin cambios de columna [6].

Las plataformas portátiles y micro-GC representan la categoría de instrumentos de más rápido crecimiento. Estas unidades compactas pesan menos de 15 kilogramos y ofrecen separación de calidad de laboratorio en condiciones de campo, lo que las hace esenciales para el monitoreo de línea de cerca de la EPA y la detección de fugas de petróleo y gas en aguas arriba [2]. El crecimiento en este subsegmento refleja una tendencia más amplia hacia la capacidad analítica descentralizada y en tiempo real.

Por Accesorios & Consumibles

Segmento Métrica Clave Motor Principal de Demanda
Columnas 49% de participación (2025) Reemplazo recurrente y migración de columnas capilares
Accesorios de Columna USD 0.22 Mil millones (2025) Ciclos de reemplazo de ferrules, liners y septos
Generadores de Gas 9.0% CAGR (2026–2035) Transición de gas portador de helio a hidrógeno
Otros Consumibles 4.8% CAGR (2026–2035) Jeringas, frascos y kits de preparación de muestras


Las columnas impulsan casi la mitad de todos los ingresos por consumibles porque se reemplazan con frecuencia: cada 1,000 a 3,000 inyecciones en entornos de alto rendimiento . El cambio hacia columnas capilares de bajo ratio de fase está aumentando los precios de venta promedio en un 15–20% en relación con las columnas empacadas heredadas, elevando la contribución de ingresos de este segmento.

Por Tipo de Detector

Segmento Métrica Clave Motor Principal de Demanda
Detector de Ionización de Llama (FID) 34% de participación (2025) Cribado de hidrocarburos y control de calidad petroquímica
Detector de Conductividad Térmica (TCD) USD 0.38 Mil millones (2025) Análisis de gases inorgánicos
Detector de Espectrometría de Masas 10.7% CAGR (2026–2035) Requisitos de identificación definitiva de compuestos
Detector de Captura de Electrones (ECD) 4.2% CAGR (2026–2035) Análisis de trazas de compuestos halogenados
Otros Detectores USD 0.29 Mil millones (2025) Aplicaciones de nicho (NPD, FPD, PDD)


Los detectores de ionización de llama continúan dominando la base instalada debido a su sensibilidad universal a compuestos que contienen carbono y bajos requisitos de mantenimiento. Sin embargo, los detectores de espectrometría de masas están remodelando el Mercado de Cromatografía de Gases al permitir la separación e identificación simultáneas, lo que las agencias regulatorias requieren cada vez más para pruebas confirmatorias en flujos de trabajo de farmacéutica y seguridad alimentaria [7][17].

Por Usuario Final

Segmento Métrica Clave Motor Principal de Demanda
Farmacéutico & Biotecnología 32% de participación (2025) Perfilado de solventes residuales e impurezas
Petróleo & Gas USD 0.68 Mil millones (2025) Control de procesos de refinería y monitoreo de emisiones
Agencias de Pruebas Ambientales 9.7% CAGR (2026–2035) Expansión de mandatos regulatorios
Alimentos & Bebidas 6.4% CAGR (2026–2035) Cribado de pesticidas y micotoxinas
Instituciones Académicas & de Investigación USD 0.36 Mil millones (2025) Subvenciones de investigación financiadas por el gobierno
Otros Usuarios Finales 4.3% CAGR (2026–2035) Forense, clínico y fabricación química


Las empresas farmacéuticas y de biotecnología anclan el Mercado de Cromatografía de Gases a través de pruebas de control de calidad obligatorias en cada etapa de la fabricación de medicamentos. El marco cGMP de la FDA requiere el perfilado de solventes residuales según ICH Q3C en todas las formas de dosificación, creando un piso de demanda no discrecional [1][17]. Las agencias de pruebas ambientales representan la categoría de usuario final de más rápido crecimiento a medida que los gobiernos amplían los mandatos de monitoreo de aire, agua y suelo en todo el mundo.


Comparación Competitiva

El mercado de cromatografía de gases exhibe una concentración moderada, con los cinco principales actores representando un estimado del 62–68% de los ingresos globales. El índice Herfindahl-Hirschman se sitúa en el rango de 1,200–1,500, reflejando un poder de mercado significativo pero no dominante entre los líderes. La competencia se centra en la amplitud de integración de detectores, el bloqueo del ecosistema de consumibles y las redes de servicio postventa.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Agilent Technologies ~18–22% 8890 GC, Intuvo 9000, OpenLab CDS Portafolio de GC más amplio; sólida base instalada en farmacéutica/ambiental
Shimadzu Corporation ~12–16% Nexis GC-2030, GCMS-QP2050 Liderazgo en relación calidad-precio en Asia-Pacífico
Thermo Fisher Scientific ~10–14% TRACE 1610, ISQ 7000 GC-MS Integración de MS hibridada y flujos de trabajo forenses
PerkinElmer (Revvity) ~6–9% Clarus 690 GC, TurboMatrix Especialización en espacio de cabeza y desorción térmica
Bruker Corporation ~4–7% SCION 456-GC, EVOQ GC-TQ Aplicaciones petroquímicas y ambientales de alta resolución
Danaher Corporation ~4–6% Plataformas SCIEX, columnas Phenomenex Ecosistema de consumibles e ingresos por servicios
Restek Corporation ~3–5% Columnas Rtx, optimizador ProEZGC Innovación en columnas y herramientas de desarrollo de métodos
LECO Corporation ~2–4% Pegasus BT, Pegasus HRT+ GC-MS de tiempo de vuelo para matrices complejas
GL Sciences ~2–3% Columnas InertCap, GC-4000 Fabricación de columnas capilares de nicho
SCION Instruments ~1–3% SCION 8300/8500 GC GC dedicado a procesos e industriales


Noticias y Desarrollos Recientes


  • Shimadzu Corporation (junio de 2024): Lanzó el GCMS-QP2050, que presenta una fuente de ion rediseñada que mejora la sensibilidad 3× en comparación con su predecesor, dirigido al análisis de residuos de pesticidas a niveles traza [6].
  • U.S. EPA (marzo de 2024): Finalizó las actualizaciones al Método 325B para el monitoreo continuo de benceno en la línea de cercas, ampliando el número de refinerías requeridas para implementar sistemas de GC de aire ambiente de 120 a 150 sitios [2].


  • Agencia Europea de Medicamentos (agosto de 2023): Hizo cumplir las directrices revisadas del Anexo 1 para la fabricación estéril, exigiendo un monitoreo ambiental mejorado a través de la detección de contaminación basada en GC en plantas farmacéuticas de la UE [10].


Mercado de Cromatografía de Gases Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Cromatografía de Gases que cubre instrumentos, accesorios y consumibles, tipos de detectores y usuarios finales
Período de Estudio 2021–2035
CAGR (2026–2035) 5.6%
Tamaño del Mercado — Año Base (2025) USD 4.53 Mil millones
Tamaño del Mercado — Punto Final de Pronóstico (2035) USD 7.81 Mil millones
Segmento de Más Rápido Crecimiento Detectores de Espectrometría de Masas (CAGR 10.7%)
Empresas Perfiladas 10 (Agilent Technologies, Shimadzu, Thermo Fisher Scientific, PerkinElmer, Bruker, Danaher, Restek, LECO, GL Sciences, SCION Instruments)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cuál es la valoración de mercado proyectada del mercado de cromatografía de gases para 2035?

Se proyecta que el mercado de cromatografía de gases alcanzará una valoración de 16.14 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del mercado de cromatografía de gases en 2024?

En 2024, el mercado de cromatografía de gases fue valorado en 7.659 mil millones de USD.

¿Cuál es el CAGR esperado para el mercado durante el período de pronóstico 2025 - 2035?
El CAGR esperado para el mercado durante el período de pronóstico 2025 - 2035 es del 7.01%.
¿Qué empresas se consideran actores clave en el mercado de cromatografía de gases?

Los actores clave en el mercado de cromatografía de gases incluyen Agilent Technologies, Thermo Fisher Scientific y PerkinElmer, entre otros.

¿Cuáles son las valoraciones proyectadas para muestras líquidas en el mercado para 2035?
Se espera que la valoración proyectada para muestras líquidas en el mercado alcance 5.5 mil millones de USD para 2035.
¿Cuánto se espera que crezca el mercado de cromatografía de gases para muestras de gas para 2035?

Se proyecta que el mercado para muestras de gas crecerá a 6.5 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado anticipado para aplicaciones de análisis farmacéutico en 2035?

Se espera que el tamaño de mercado anticipado para aplicaciones de análisis farmacéutico en el mercado de cromatografía de gases sea de 5.5 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado proyectado para detectores de ionización de llama para 2035?

Se espera que el tamaño de mercado proyectado para detectores de ionización de llama alcance 5.5 mil millones de USD para 2035.

¿Cuál es la valoración de mercado esperada para laboratorios de investigación en el mercado para 2035?
Se proyecta que la valoración de mercado para laboratorios de investigación sea de 5.5 mil millones de USD para 2035.
¿Cuál es el crecimiento proyectado para aplicaciones de ciencia forense en el mercado para 2035?
Se espera que el crecimiento proyectado para aplicaciones de ciencia forense alcance 3.94 mil millones de USD para 2035.
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor Co-Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, analytical chemistry publications, and authoritative industry organizations. Key sources included the US Food & Drug Administration (FDA) for pharmaceutical quality control standards and analytical method validation requirements, European Medicines Agency (EMA) for chromatographic testing guidelines in drug development, National Institute of Standards and Technology (NIST) for reference materials and calibration protocols, American Chemical Society (ACS) publications including Analytical Chemistry journal, International Union of Pure and Applied Chemistry (IUPAC) for chromatographic nomenclature and standards, Chromatographic Society technical resources, Agency for Toxic Substances and Disease Registry (ATSDR) for environmental testing methodologies, US Environmental Protection Agency (EPA) for air and water quality testing protocols (EPA Methods 8260, 8270 series), European Committee for Standardization (CEN) for EN ISO 17025 laboratory accreditation standards, National Institutes of Health (NIH) and National Center for Biotechnology Information (NCBI/PubMed) for clinical and metabolomics research applications, Centers for Disease Control and Prevention (CDC) for public health surveillance testing, World Health Organization (WHO) for global pharmaceutical quality standards, Organisation for Economic Co-operation and Development (OECD) for chemical safety testing guidelines, US Department of Energy (DOE) national laboratory publications, National Science Foundation (NSF) research funding data for analytical instrumentation, EU Eurostat for industrial R&D expenditure statistics, Japan Ministry of Health, Labour and Welfare (MHLW) for pharmaceutical testing regulations, China National Institute of Metrology (NIM) for measurement standards, and India Central Drugs Standard Control Organization (CDSCO) for regulatory testing requirements.

For gas chromatography systems, consumables (columns, syringes, vials, gases), and software/data analysis platforms, these sources were used to gather data on instrument shipments, regulatory compliance frameworks, technological advancement trends, application area growth metrics, and competitive landscape analysis.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of analytical instrumentation divisions, product managers for chromatography systems, and regional sales directors from gas chromatography manufacturers, OEMs, and consumables suppliers were examples of supply-side sources. Laboratory directors, principal scientists, quality control managers, analytical chemists, procurement officers from pharmaceutical and biotechnology companies, environmental testing labs, food and beverage quality labs, petrochemical refineries, forensic labs, academic research institutions, and clinical diagnostic centers were examples of demand-side sources. Primary research verified technology roadmaps (conventional GC, GC-MS, GC-MS/MS, portable GC, fast GC, two-dimensional GC), validated market segmentation across product types (systems, detectors, auto-samplers, fractional collectors, consumables, accessories), collected information on adoption patterns in emerging applications (cannabis testing, breath analysis, metabolomics), and evaluated pricing dynamics, service contract structures, and aftermarket revenue streams.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installed base analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across gas chromatography systems (single quadrupole GC-MS, triple quadrupole GC-MS/MS, high-resolution GC-TOF-MS), detectors (FID, TCD, ECD, NPD, FPD, PID, mass spectrometers), data systems/software, and consumables (capillary columns, packed columns, syringes, vials, septa, ferrules, carrier gases)

Analysis of reported and modeled annual revenues specific to gas chromatography product portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (instrument unit shipments × ASP by region, consumables recurring revenue per installed base) and top-down (manufacturer revenue validation, distributor channel analysis) approaches to derive segment-specific valuations across pharmaceutical & biotechnology, environmental testing, food & beverage, petrochemical & natural gas, forensic toxicology, and clinical research end-user segments

The methodology maintains the same rigorous structure as your dermal fillers example while adapting sources and breakdowns specifically for the analytical instrumentation sector.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















