Functional Safety Market (2026 – 2035)

Informe de investigación de mercado sobre seguridad funcional: pronóstico global hasta 2032
ID: MRFR/SEM/2329-CR 131 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Functional Safety Market
Market Size
Forecast Period2026-2035
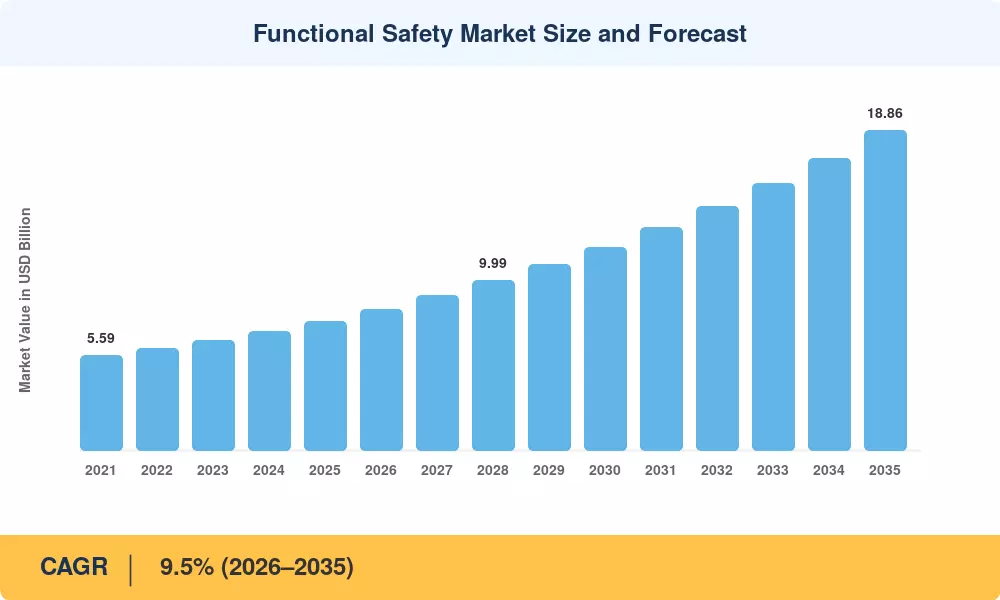
CAGR (2026-2035)9.5%
2025 Market SizeUSD 7.61 Billion
2026 Market SizeUSD 8.33 Billion
2035 Market SizeUSD 18.86 Billion
Key Players
Siemens AG
Honeywell International
ABB Ltd
Schneider Electric
Emerson Electric
Rockwell Automation
Opportunities
  • Subscription-Based Safety-as-a-Service Models
  • Hydrogen and Battery Gigafactory Safety Infrastructure
  • Data Monetization Through Predictive Safety Analytics

Functional Safety Market Summary

El mercado de seguridad funcional se valoró en 7,61 mil millones de dólares en 2025 y se prevé que crezca de 8,33 mil millones de dólares en 2026 a 18,86 mil millones de dólares en 2035, registrando una tasa compuesta anual del 9,5% durante el período previsto. El cumplimiento obligatorio de normas internacionales como IEC 61508 y la Directiva Seveso III en instalaciones químicas y petroquímicas ha creado una demanda no discrecional de sistemas instrumentados de seguridad, mientras que las obligaciones de ISO 26262 vinculadas a ADAS yvehículo eléctricoLas arquitecturas están llevando a los fabricantes de equipos originales de automóviles a ciclos de certificación de varios años.[1].

Se está produciendo un cambio tecnológico a medida que los controladores de seguridad centrados en hardware dan paso a plataformas definidas por software capaces de realizar actualizaciones de parámetros inalámbricas y documentación de pruebas alojada en la nube. Las implementaciones de la Industria 4.0 están incorporando solucionadores lógicos con clasificación SIL directamente en arquitecturas de control distribuido, colapsando lo que solían ser capas de seguridad independientes en pilas de automatización integradas. El gasto mundial en infraestructura de fabricación inteligente superó los 410 mil millones de dólares en 2024, y una parte significativa de ese capital se destina a mejoras de seguridad funcional.[3].

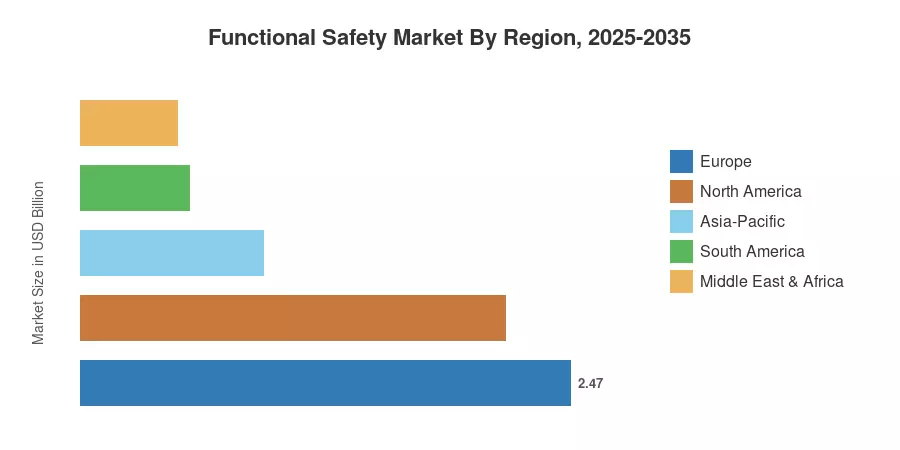
Europa retuvo la mayor participación del mercado de seguridad funcional con aproximadamente el 32,4% en 2025, respaldado por estrictas directivas de seguridad de procesos y maquinaria de la UE. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 12,1%, impulsada por la expansión de refinerías y plantas automotrices en China, India y el Sudeste Asiático. América del Norte representó aproximadamente el 28,1% de los ingresos globales, respaldados por los mandatos de seguridad de procesos de OSHA y los programas de modernización del sector del esquisto. A medida que maduren los sistemas autónomos y la lógica de apagado impulsada por la IA, el mercado de seguridad funcional está preparado para una expansión sostenida de dos dígitos durante la próxima década.[5][6].

Conclusiones clave del informe

• Por tipo de dispositivo

  • Los sensores de seguridad representaron aproximadamente el 31,4% del mercado de seguridad funcional en 2025, lo que refleja una amplia implementación en entornos de proceso y fabricación discreta.
  • Se prevé que los sistemas de seguridad programables se expandirán a una tasa compuesta anual del 10,8% hasta 2035, impulsado por la adopción de controladores definidos por software.

• Por sistema de seguridad

  • Los sistemas de parada de emergencia representaron aproximadamente el 30,4% de los ingresos totales en 2025, impulsados ​​por los requisitos regulatorios del petróleo y el gas.
  • Se prevé que los sistemas de protección de presión de alta integridad crezcan a una tasa compuesta anual del 10,9%, la más rápida entre las categorías de sistemas de seguridad.

• Por industria de usuario final

  • El petróleo y el gas contribuyeron aproximadamente con el 31,7% del mercado de seguridad funcional en 2025, lo que lo convierte en el sector vertical más grande.
  • Se espera que los productos farmacéuticos registren una tasa compuesta anual del 10,8% hasta 2035 a medida que se endurezcan los estándares de validación de procesos por lotes.

• Por región

  • Europa ocupó la posición dominante en el mercado de seguridad funcional con una participación del 32,4% en 2025.
  • Se prevé que Asia-Pacífico registre una tasa compuesta anual del 12,1%, superando a todas las demás regiones.

Tamaño del mercado y pronóstico (2021-2035)

Market Research Future emplea una metodología triangulada que combina la estimación de ingresos ascendente a partir de líneas de artículos de dispositivos y servicios, validación de arriba hacia abajo frente a puntos de referencia de gasto en automatización industrial y aportes cualitativos de consultorías de ingeniería de seguridad y organismos de certificación. Las cifras históricas se calibran en función de las divulgaciones financieras auditadas de los principales proveedores, mientras que las proyecciones de pronóstico aplican una CAGR ajustada por regresión informada por los ciclos de gasto de capital en todas las industrias de usuarios finales.
Functional Safety Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Aplicación obligatoria del cumplimiento de IEC 61508/61511 ~18% Global Corto plazo (≤2 años) [1]
Ampliación de la seguridad funcional automotriz ISO 26262 ~16% Europa, América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años)
Industria 4.0 y la integración de la fabricación inteligente ~15% Global Mediano plazo (2 a 4 años) [3]
Sanciones por emisiones de metano y modernizaciones impulsadas por ESG ~12% América del Norte, Europa Corto plazo (≤2 años) [8]
Desarrollo de sistemas autónomos y lógica de apagado de IA ~14% América del Norte, Europa, Asia-Pacífico Largo plazo (≥4 años)
Requisitos de validación de procesos por lotes farmacéuticos ~10% Europa, América del Norte Mediano plazo (2 a 4 años) [12]
Economía del hidrógeno e infraestructura de transición energética ~9% Europa, Asia-Pacífico Largo plazo (≥4 años) [16]

El cumplimiento normativo como piso de demanda no discrecional

Los operadores de plantas no pueden eludir las bases legales establecidas por la IEC 61508 y sus derivados sectoriales, como la IEC 61511 para industrias de procesos y la IEC 62061 para maquinaria. SemiautónomorobóticoLas células y la automatización colaborativa ahora están sujetas a requisitos de integridad de seguridad según el Reglamento de Maquinaria revisado de la Comisión Europea (UE 2023/1230), que entrará en vigor en enero de 2027. Para 2029, esto podría generar 800 millones de dólares adicionales en gastos de seguridad en toda la fabricación de la UE.[1][12].

Estándares de seguridad automotriz y proliferación de ADAS

A medida que los fabricantes buscan tecnologías de autonomía de Nivel 2+ y Nivel 3, los gastos de cumplimiento de ISO 26262 por plataforma de vehículo han aumentado a entre 4 y 7 millones de dólares. Para impulsar a los OEM y proveedores de nivel 1 a invertir en unidades de control electrónico operativas fallidas y pilas de software validadas, la actualización del protocolo Euro NCAP para 2026 impone una puntuación más estricta para evitar accidentes vinculada a diseños de seguridad redundantes.[9].

Ciclo de modernización de zonas industriales abandonadas de la Industria 4.0

Se estima que el 65% de las plantas de procesos en todo el mundo todavía dependen de sistemas de seguridad PLC basados ​​en relés o de primera generación instalados antes de 2010. A medida que estos activos se acercan al final de su vida útil, los operadores los están reemplazando con controladores de seguridad programables en red con clasificación SIL 3 que se integran de forma nativa con SCADA, DCS y plataformas de gestión del rendimiento de activos basadas en la nube.[3][11].

Actualizaciones de seguridad de procesos impulsadas por ESG

La tarifa de metano propuesta por la EPA de EE. UU. en virtud de la Ley de Reducción de la Inflación (que comenzará en 900 dólares por tonelada métrica en 2024 y aumentará a 1.500 dólares en 2026) incentiva a los operadores upstream a instalar sistemas de protección de presión de alta integridad que simultáneamente previenen explosiones y reducen las emisiones fugitivas. Mecanismos similares de fijación de precios del carbono en Canadá y la UE refuerzan este ciclo de inversión[8][14].

Análisis de impacto de restricciones

Las estimaciones del impacto de las restricciones siguen la misma metodología direccional descrita en la Sección 4. Representan vientos en contra que moderan el crecimiento en lugar de eliminarlo, y no se restan directamente de la CAGR general.

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Altos costos de certificación y gestión del ciclo de vida. ~-6% Global Corto plazo (≤2 años) [18]
Escasez de ingenieros cualificados en seguridad funcional ~-5% Global Mediano plazo (2 a 4 años) [19]
Panorama de estándares fragmentados y en evolución ~-4% Mercados emergentes Mediano plazo (2 a 4 años) [20]
Complejidad de la integración del sistema heredado ~-4% América del Norte, Europa Corto plazo (≤2 años) [11]
Vulnerabilidades de ciberseguridad en controladores de seguridad en red ~-3% Global Largo plazo (≥4 años) [21]

Carga de costos de certificación para pequeñas y medianas empresas

Un ciclo completo de certificación SIL puede tardar de 12 a 18 meses y costar entre 250 000 y 500 000 dólares por función de seguridad, incluido el análisis de peligros y riesgos, la revisión del diseño, las pruebas de integración y la evaluación de terceros. Estos gastos son un obstáculo importante para las PYME que ejecutan operaciones en un solo sitio, retrasando la adopción y dirigiendo los fondos hacia un cumplimiento mínimo viable en lugar de diseños de mejores prácticas.[18][19].

Escasez de talento en ingeniería de seguridad funcional

Los organismos de certificación de la industria estiman que hay menos de 12.000 ingenieros de seguridad funcional certificados por TÜV (CFSE/CFSP) en todo el mundo. Desde 2022, las tarifas diarias de los contratistas han aumentado entre un 15 % y un 25 % y los cronogramas de los proyectos se han visto ampliados debido a la creciente disparidad entre la base instalada de sistemas instrumentados de seguridad y la demanda del proyecto, que está creciendo a un ritmo de alrededor del 10 % anual.[19][20].

Desafíos de interoperabilidad en entornos de múltiples proveedores

Las instalaciones abandonadas a menudo ejecutan controladores de seguridad de dos o tres proveedores diferentes junto con lógica de relés heredada. Lograr SIL 2 o SIL 3 en una arquitectura heterogénea requiere pruebas de integración exhaustivas y middleware personalizado, lo que agrega entre un 20 % y un 30 % a los costos totales del proyecto en comparación con las instalaciones nuevas.[11][21].

Functional Safety Market Opportunities

Modelos de seguridad como servicio basados ​​en suscripción

Alojado en la nubeciclo de vida de seguridadLas plataformas que combinan la programación de pruebas, la gestión de documentación y el seguimiento de competencias en suscripciones mensuales están reduciendo la barrera de entrada para las PYME. Este modelo convierte grandes gastos iniciales de certificación en gastos operativos predecibles, expandiendo el mercado al que se dirige más allá de los operadores tradicionales de gran capitalización.

Infraestructura de seguridad para gigafábricas de hidrógeno y baterías

La cartera global de fábricas de celdas de batería anunciadas supera los 200 proyectos hasta 2030, cada uno de los cuales requiere sistemas de supresión de gas y detección de fuga térmica con clasificación SIL 2-3. La producción de hidrógeno y la infraestructura de abastecimiento de combustible añaden otra capa de demanda de protección de presión de alta integridad y detección de llamas, y se estima que el gasto acumulado en seguridad en estos segmentos alcanzará los 1.200 millones de dólares para 2032.[15][16].

Monetización de datos mediante análisis de seguridad predictivos

Los controladores de seguridad generan grandes cantidades de datos de diagnóstico y proceso que, cuando se combinan conaprendizaje automáticoalgoritmos, pueden predecir la degradación en los elementos de control finales antes de los plazos de prueba. Los proveedores que ofrecen paneles de análisis integrados y contratos de mantenimiento basados ​​en resultados pueden obtener primas de precios de entre el 15% y el 20% sobre los proveedores de hardware básico.

Industrialización de mercados emergentes en el sudeste asiático y África

Vietnam, Indonesia y Nigeria están construyendo capacidad de refinación y petroquímica que requerirá instalaciones totalmente nuevas de sistemas instrumentados de seguridad alineados con los estándares internacionales. Actualmente, estos mercados carecen de integradores locales establecidos, lo que crea oportunidades de espacios en blanco para proveedores globales dispuestos a invertir en infraestructura regional de capacitación y certificación.

Seguridad funcional automotriz para plataformas de conducción autónoma

A medida que los programas de conducción autónoma de Nivel 3 y Nivel 4 se expandan más allá de las flotas piloto, la demanda de arquitecturas operativas contra fallas validadas según los requisitos ISO 26262 ASIL-D crecerá significativamente. Los proveedores de semiconductores y los integradores de nivel 1 que invierten en bloques IP de seguridad precertificados pueden reducir los plazos de validación del OEM de 18 meses a menos de 9 meses.[13].

Functional Safety Market Future Outlook

Verificación de seguridad habilitada por IA y lógica de apagado autónomo

Los algoritmos de aprendizaje automático entrenados a partir de décadas de datos sobre alteraciones de procesos están comenzando a complementar (y en algunos casos reemplazar) las matrices estáticas de causa y efecto en el diseño de sistemas instrumentados de seguridad. Para 2030, se estima que el 25 % de las nuevas instalaciones de SIS en el sector del petróleo y el gas incorporarán diagnósticos asistidos por IA que validen continuamente la integridad de la función de seguridad, reduciendo las tasas de disparos espurios entre un 30 % y un 40 % mientras se mantiene o mejora la reducción del riesgo del proceso..

Economía de plataforma y seguridad definida por software

El cambio del hardware propietario a plataformas de seguridad abiertas definidas por software está remodelando la economía de los proveedores. Las empresas que puedan desacoplar la ejecución de la lógica de seguridad del hardware de controlador específico (lo que permite la portabilidad en entornos de borde, locales y en la nube) capturarán flujos de ingresos por suscripción que crecen independientemente de los ciclos de capital. IEC está desarrollando activamente una guía de estándares para funciones de seguridad virtualizadas, y se esperan informes técnicos iniciales para 2028.[3].

Transición energética y nuevas clases de activos

La AIE proyecta que la capacidad global de electrolizadores alcanzará los 550 GW para 2035, y cada instalación requerirá sistemas instrumentados de seguridad dedicados para la detección de fugas de hidrógeno, monitoreo de llamas y despresurización de emergencia. De manera similar, la cadena de valor de las baterías de iones de litio, desde el procesamiento del material catódico hasta el ensamblaje de las celdas, está introduciendo nuevos perfiles de riesgo térmico que exigen sistemas de protección con clasificación SIL especialmente diseñados.[15][16].

Informes ESG y transparencia del desempeño en seguridad

A medida que los marcos de divulgación de ESG maduran (impulsados ​​por la Directiva de informes de sostenibilidad corporativa de la UE y las reglas de riesgo climático de la SEC), las métricas de desempeño de seguridad funcional se están convirtiendo en elementos materiales de presentación de informes. Las empresas que demuestran tasas de eventos de seguridad de procesos más bajas y una mayor disponibilidad de sistemas de seguridad están asegurando términos de seguro preferenciales y costos de capital más bajos, creando un circuito de retroalimentación financiera que recompensa la inversión en seguridad funcional.[8][12].


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 28,1% de participación (2025) Modernización del esquisto, aplicación de OSHA PSM, ADAS automotrices
Europa 32,4% de participación (2025) Reglamento de maquinaria de la UE, cumplimiento de Seveso III, energía eólica marina
Asia-Pacífico 12,1% CAGR (2026-2035) Expansión de refinerías, fabricación de automóviles, fábricas inteligentes
Sudamerica USD 0.55 Billion (2025) Producción de petróleo en el presal y mejoras en seguridad minera
Medio Oriente y África USD 0.49 Billion (2025) Gasto de capital de petroleras nacionales y diversificación downstream
Total USD 7.61 Billion (2025) —

El Mercado de Seguridad Funcional exhibe patrones regionales distintos moldeados por la madurez industrial, el rigor regulatorio y los ciclos de inversión de capital. Europa lidera gracias a la solidez de su marco legislativo, mientras que Asia y el Pacífico se está acelerando más rápidamente debido a las adiciones de capacidad.


América del norte

País Métrica clave Controlador clave
A NOSOTROS 72,3% de la cuota regional Modernización de OSHA PSM y automatización del sector de esquisto[6]
Canadá 10.5% CAGR Descarbonización de arenas bituminosas y regulaciones de metano[8]
México USD 0.14 Billion (2025) Cumplimiento de la seguridad de las plantas de fabricación impulsado por el nearshoring[22]


Estados Unidos representa la mayor parte de la demanda de América del Norte, respaldada por el estándar de Gestión de Seguridad de Procesos de OSHA y la creciente aplicación de la EPA a los programas de detección y reparación de fugas en los activos de refinación y midstream. Los operadores de arenas bituminosas de Canadá están mejorando los sistemas de seguridad obsoletos como parte de compromisos más amplios de reducción de emisiones, mientras que México está presenciando una ola de instalaciones de seguridad totalmente nuevas vinculadas a la fabricación de automóviles y productos electrónicos de consumo en zonas cercanas.[6][22].

Europa

País Métrica clave Controlador clave
Alemania 24,6% de la cuota regional Gasto OEM automotriz ISO 26262 e Industria 4.0
Reino Unido 9.8% CAGR Transición energética marina y cumplimiento de HSE[23]
Francia USD 0.34 Billion (2025) Mejoras de seguridad de instalaciones nucleares y señalización ferroviaria[24]
Italia 8.9% CAGR Automatización del procesamiento farmacéutico y alimentario.[12]
España USD 0.18 Billion (2025) Modernización de plantas de energías renovables y petroquímicas[14]
Países nórdicos 10.1% CAGR Instalaciones de energía eólica marina e hidrógeno verde[16]
Rusia USD 0.12 Billion (2025) Programas de modernización de refinerías nacionales.[14]
Resto de Europa 9.4% CAGR Expansión manufacturera de Europa del Este[22]


La posición dominante de Europa en el mercado de seguridad funcional se deriva de la arquitectura regulatoria estratificada de la UE: Seveso III para lugares con riesgo de accidentes graves, el Reglamento de Maquinaria para fabricantes de equipos y directivas ATEX para atmósferas explosivas. Solo Alemania genera casi una cuarta parte de los ingresos regionales a través de su concentración de fabricantes de equipos originales de automóviles y conglomerados químicos, todos los cuales mantienen equipos de ingeniería de seguridad funcional dedicados. El Ejecutivo de Salud y Seguridad del Reino Unido continúa aplicando algunos de los estándares de seguridad costa afuera más rigurosos del mundo, manteniendo la demanda de sistemas de seguridad certificados en todas las operaciones del Mar del Norte.[23][24].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 38,2% de la participación regional Ampliación de la capacidad petroquímica y electrificación del automóvil[14]
India 13.4% CAGR Modernización de refinerías e infraestructura de ciudades inteligentes
Japón USD 0.41 Billion (2025) Actualizaciones de plantas químicas y de seguridad automotriz[9]
Corea del Sur 11.2% CAGR Instalaciones de seguridad de fábricas de semiconductores y plantas de baterías[15]
ASEAN 12.8% CAGR Capacidad totalmente nueva de refinación y procesamiento de alimentos[22]
Resto de Asia-Pacífico USD 0.09 Billion (2025) Desarrollo del sector minero y energético[14]


Asia-Pacífico es la región de más rápido crecimiento en el mercado de seguridad funcional, impulsada por enormes adiciones de capacidad industrial. El 14º Plan Quinquenal de China asignó más de 150 mil millones de dólares a la modernización petroquímica, gran parte de los cuales requirió sistemas instrumentados de seguridad que cumplieran con IEC 61511. La expansión del rendimiento de las refinerías de la India (que apunta a 450 MMTPA para 2030) y la gigafábrica de baterías de Corea del Sur añaden más capas de demanda. Los fabricantes de automóviles japoneses siguen estando entre los adoptadores más rigurosos del mundo de la norma ISO 26262, lo que sostiene un mercado de electrónica de seguridad maduro pero de alto valor.[14][15].

Sudamerica

País Métrica clave Controlador clave
Brasil 64,5% de la cuota regional Sistemas de seguridad en aguas profundas del presal y procesamiento de etanol[14]
Argentina 10.3% CAGR Desarrollo de esquisto en Vaca Muerta[14]
Resto de Sudamérica USD 0.07 Billion (2025) Actualizaciones de seguridad en minería y procesamiento de minerales[22]


Brasil domina el mercado de seguridad funcional de América del Sur a través del actual programa de ampliación de producción del presal de Petrobras, que requiere sistemas instrumentados de seguridad submarinos y en superficie con clasificación SIL 3 para aplicaciones de alta presión y alta temperatura. La formación Vaca Muerta de Argentina está atrayendo a operadores internacionales que llevan los estándares de seguridad de los mercados desarrollados a plataformas de pozos totalmente nuevos e instalaciones de procesamiento de gas.[14].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 34,7% de la cuota regional Expansión downstream de Saudi Aramco e infraestructura NEOM[14]
Emiratos Árabes Unidos 11.6% CAGR Modernización de refinerías y petroquímicas.[14]
Sudáfrica USD 0.05 Billion (2025) Cumplimiento de seguridad del sector minero[22]
Egipto 10.2% CAGR Seguridad en plantas de procesamiento de gas natural y fertilizantes[14]
Resto de MEA USD 0.06 Billion (2025) Desarrollo de infraestructura de naciones productoras de petróleo[22]


Arabia Saudita ancla la demanda de MEA a través de la estrategia de diversificación downstream de Saudi Aramco, que incluye complejos petroquímicos y de refinación a escala mundial en Ras Al Khair y Jazan que requieren amplios sistemas de seguridad con clasificación SIL. ADNOC de los Emiratos Árabes Unidos está invirtiendo de manera similar en mejoras de seguridad en todo su complejo de refinación de Ruwais. En todo el África subsahariana, los operadores mineros se están alineando gradualmente con los estándares internacionales de integridad y seguridad, aunque la adopción sigue siendo desigual fuera de Sudáfrica.[14][22].


Functional Safety Market By Region, 2025-2035

Functional Safety Market Segmentation

Por tipo de dispositivo

Segmento Métrica clave Impulsor de la demanda primaria
Sensores de seguridad 31,4% de participación (2025) Implementación ubicua en detección de gases, monitoreo de presión y temperatura
Interruptores de seguridad USD 1.22 Billion (2025) Aplicaciones de protección de máquinas y parada de emergencia
Sistemas de seguridad programables 10.8% CAGR Migración de controladores definidos por software y seguridad DCS integrada
Relés de seguridad USD 0.74 Billion (2025) Mantenimiento de sistemas heredados y circuitos de enclavamiento simples
Controladores de seguridad 10.2% CAGR Arquitecturas de seguridad distribuidas habilitadas para computación perimetral


Los sensores de seguridad siguen siendo la columna vertebral del mercado de seguridad funcional, abarcando detectores de gas, transmisores de presión, detectores de llama y elementos de temperatura implementados en todas las industrias de usuarios finales. Su predominio refleja la realidad fundamental de que cada función de seguridad comienza con una medición confiable de las variables del proceso. La base instalada del segmento supera los 45 millones de dispositivos de campo en todo el mundo, generando ingresos sostenidos en el mercado de posventa a través de calibración, pruebas de prueba y ciclos de reemplazo.

Los sistemas de seguridad programables representan la categoría de dispositivos de más rápido crecimiento a medida que los operadores reemplazan los PLC de seguridad de primera generación con controladores modernos con capacidad SIL 3 que ofrecen ciberseguridad integrada, placas posteriores de comunicación redundantes y conectividad nativa en la nube. Estos sistemas reducen las horas de ingeniería entre un 25% y un 35% en comparación con las implementaciones de relés cableados, al tiempo que permiten la gestión centralizada del programa de seguridad en operaciones en múltiples sitios.[3][11].

Por sistema de seguridad

Segmento Métrica clave Impulsor de la demanda primaria
Sistemas de parada de emergencia 30,4% de participación (2025) Mandato regulatorio para un rápido aislamiento de procesos
Sistemas de gestión de quemadores USD 0.89 Billion (2025) Seguridad de equipos disparados en refinación y generación de energía.
Sistemas de protección de presión de alta integridad 10.9% CAGR Sanciones por metano y programas de integridad de pozos
Sistemas de detección de incendios y gases USD 1.14 Billion (2025) Requisitos de monitoreo del área y perímetro de las instalaciones
Sistemas de control de turbomaquinaria 9.7% CAGR Protección de compresores y turbinas en GNL y energía.


Los sistemas de parada de emergencia constituyen el segmento de sistemas de seguridad más grande en el mercado de seguridad funcional, impulsados ​​por su papel como última línea de defensa automatizada contra desviaciones catastróficas del proceso. Las refinerías, plantas químicas y plataformas marinas implementan universalmente sistemas ESD con clasificación SIL 2 o SIL 3, con arquitecturas de sistemas que van desde configuraciones simples 1oo1 hasta configuraciones triplemente modulares y redundantes 2oo3.[1].

Los sistemas de protección de presión de alta integridad están ganando participación al ritmo más rápido, impulsados ​​por regulaciones más estrictas en torno a la gestión de la integridad de los pozos y la reducción de las emisiones de metano. Las instalaciones HIPPS pueden eliminar la necesidad de dispositivos mecánicos de alivio de presión, reduciendo las emisiones de antorchas y permitiendo a los operadores demostrar el cumplimiento de estándares de desempeño ambiental cada vez más estrictos.[8][14].

Por servicio

Segmento Métrica clave Impulsor de la demanda primaria
Pruebas, inspección y certificación 40,1% de participación (2025) Cumplimiento de pruebas de prueba y verificación SIL de terceros
Diseño, Ingeniería y Mantenimiento USD 1.52 Billion (2025) Gestión del ciclo de vida e ingeniería de modernización de zonas industriales abandonadas
Formación y consultoría 11.7% CAGR Desarrollo de competencias de la fuerza laboral e interpretación de estándares.


Los servicios de prueba, inspección y certificación abarcan la mayor proporción de servicios porque cada sistema instrumentado de seguridad requiere pruebas de prueba periódicas en los intervalos especificados en la especificación de requisitos de seguridad, generalmente de 1 a 5 años, según el SIL objetivo. Los organismos de certificación externos, como TÜV y Exida, realizan evaluaciones independientes que tienen peso regulatorio en la mayoría de las jurisdicciones.[18][19].

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Petróleo y gas 31,7% de participación (2025) Mandatos de seguridad de procesos upstream/downstream
Automotor 9.8% CAGR Cumplimiento de la arquitectura ISO 26262 ADAS y EV
Alimentos y bebidas USD 0.52 Billion (2025) Automatización de procesos higiénicos y seguridad del sistema CIP
Productos farmacéuticos 10.8% CAGR Validación de lotes y expectativas de seguridad de procesos de la FDA
Minería y metales USD 0.38 Billion (2025) Protección de transportadores y monitoreo de gas en operaciones subterráneas
Generación de energía 9.6% CAGR Modernización del control de seguridad de turbinas y calderas.


El petróleo y el gas siguen siendo el ancla vertical para el mercado de seguridad funcional, con operadores upstream implementando sistemas HIPPS y ESD en bocas de pozo, redes de recolección e instalaciones de procesamiento, mientras que las refinerías downstream invierten en gestión de quemadores y sistemas de fuego y gas para mantener los permisos de operación. La fabricación de productos farmacéuticos está emergiendo como el segmento de usuarios finales de más rápido crecimiento a medida que las agencias reguladoras aumentan el escrutinio de la seguridad de los procesos por lotes y el manejo de materiales peligrosos en la producción de ingredientes farmacéuticos activos.[12][14].


Evaluación comparativa competitiva

El mercado de seguridad funcional muestra una concentración media, y los cinco principales actores representan aproximadamente entre el 38% y el 45% de los ingresos globales. La competencia se estructura en dos niveles: grandes conglomerados de automatización que agrupan sistemas de seguridad dentro de carteras más amplias de DCS/PLC, y proveedores de seguridad especializados que compiten en profundidad de certificación, experiencia en aplicaciones de nicho y servicios de ciclo de vida. El índice Herfindahl-Hirschman del mercado se sitúa en el rango de 800 a 1.200, lo que refleja una competencia significativa sin una fragmentación excesiva.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de seguridad funcional Posicionamiento Estratégico
Siemens AG ~8–11% Controladores SIMATIC Safety Integrated, instrumentación con clasificación SIL Automatización completa con seguridad integrada en todo el proceso y discreta
Honeywell Internacional ~7–10% Safety Manager SC, controladores de seguridad FSC Huella profunda de la industria de procesos con servicios de ciclo de vida
ABB Ltda. ~6–9% Sistema de seguridad de alta integridad AC 800M, SafetyPlus Fuerte en poder y proceso; creciente cartera de seguridad automotriz
Electricidad Schneider ~5–8% Controladores de seguridad Triconex, EcoStruxure Safety La mayor base instalada de controladores de seguridad TMR a nivel mundial
Electricidad Emerson ~5–7% DeltaV SIS, válvulas de seguridad Fisher, transmisores de seguridad Rosemount Cadena de seguridad integrada desde la medición hasta el elemento final
Automatización Rockwell ~4–6% PLC de seguridad GuardLogix, E/S de seguridad Allen-Bradley Dominante en aplicaciones de seguridad de fabricación discreta e híbrida
HIMAPaul Hildebrandt ~3–5% Sistemas de seguridad HIMax, HIQuad Especialista en seguridad independiente; fuerte en ferrocarriles y oleoductos
Electricidad Yokogawa ~3–5% Sistema instrumentado de seguridad ProSafe-RS Especialista en la industria de procesos con fuerte presencia en Asia-Pacífico
Pilz GmbH ~2–4% PSS 4000, SafetyEYE, servicios de seguridad de maquinaria Líder europeo en seguridad de maquinaria y cumplimiento CE
TÜV Renania ~2-3% Certificación de seguridad funcional, formación, consultoría. Autoridad de certificación con alcance de acreditación global

Noticias y desarrollos recientes

  • Comisión Europea (julio de 2024): Publicó una guía de implementación detallada para el Reglamento de maquinaria de la UE revisado (UE 2023/1230), que aclara los requisitos SIL para instalaciones de robots colaborativos y maquinaria habilitada para IA, cuya aplicación total comenzará en enero de 2027 [Ref: Diario Oficial de la UE, julio de 2024].
  • Enero de 2026:siemensreservó 150 millones de euros (165 millones de dólares) para ampliar sus instalaciones en Amberg y aumentar la producción de controladores Simatic Safety Integrated en un 40 %. Pilz presentó la suite de ciclo de vida MYZEL nativa de la nube en noviembre de 2025, ofreciendo a los clientes de múltiples sitios una reducción del 25 al 30 % en los gastos de cumplimiento.
  • Octubre de 2025: Para comercializar puertas de enlace de ciberseguridad SIL-3, ABB y Honeywell establecieron una empresa conjunta en octubre de 2025. Las primeras entregas están previstas para el segundo trimestre de 2026.
  • Septiembre de 2025: Para incorporar navegación con clasificación de seguridad en la automatización FactoryTalk, Rockwell Automation pagó 290 millones de dólares para adquirir Clearpath Robotics en septiembre de 2025.

Functional Safety Market Report Scope

Parámetro Detalle
Alcance del mercado El mercado global de seguridad funcional abarca dispositivos, sistemas de seguridad, servicios e industrias de usuarios finales.

Período de estudio 2021-2035
CAGR 9,5% (2026-2035)
Tamaño del mercado del año base USD 7.61 Billion (2025)
Pronóstico del tamaño del mercado inicial USD 8.33 Billion (2026)
Pronóstico del tamaño del mercado final USD 18.86 Billion (2035)
Segmento de más rápido crecimiento Sistemas de Protección de Presión de Alta Integridad (por sistema de seguridad); Productos farmacéuticos (por usuario final)
Empresas perfiladas 10 (Siemens, Honeywell, ABB, Schneider Electric, Emerson, Rockwell Automation, HIMA, Yokogawa, Pilz, TÜV Rheinland)
Moneda de valoración USD Billion


Preguntas frecuentes

What is the typical SIL assessment timeline for a brownfield facility?
A brownfield SIL assessment usually takes 14–22 weeks, covering hazard review, SIL determination workshops, and verification testing. Facilities with legacy DCS infrastructure may require an additional 4–6 weeks for loop migration planning [18].
How do subscription-based safety services compare with traditional project-based procurement?
Subscription models spread costs into predictable monthly fees and include proof-test scheduling, documentation updates, and remote diagnostics. They reduce upfront capital by 30–40% but typically require 3–5-year commitments .
What role does cybersecurity play in Functional Safety Market system selection?
IEC 62443 alignment is increasingly required alongside IEC 61508 compliance, as networked safety controllers face growing attack surfaces. Buyers should prioritize vendors offering integrated security-by-design architectures [21].
How are digital twin platforms affecting proof-test intervals in the Functional Safety Market?
Digital twins enable condition-based proof testing, extending intervals by 20–35% without compromising safety integrity levels. This reduces planned shutdowns and associated production losses significantly .
What differentiates TÜV-certified from non-certified safety controllers?
TÜV certification provides independent verification of IEC 61508 compliance, reducing buyer liability and accelerating end-user acceptance. Non-certified controllers require additional site-level validation, adding cost and time [19].
Which emerging verticals are driving incremental demand in the Functional Safety Market?
Data center operators and battery gigafactory builders are emerging as significant buyers, requiring SIL 2–3 rated systems for thermal management and fire suppression. These verticals could contribute USD 0.5–0.6 billion by 2032 [15].
How will AI-based diagnostics reshape the Functional Safety Market competitive dynamics?
Vendors embedding predictive analytics into safety controllers will capture premium pricing and sticky maintenance contracts. Smaller integrators lacking AI capabilities face margin compression as end users consolidate suppliers .    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of international standards databases, industrial automation publications, safety engineering journals, and authoritative regulatory bodies. Key sources included the International Electrotechnical Commission (IEC) standards repository (IEC 61508, IEC 62061, IEC 61511), International Organization for Standardization (ISO) databases (ISO 26262, ISO 13849, ISO 12100), US Occupational Safety and Health Administration (OSHA), European Agency for Safety and Health at Work (EU-OSHA), US National Institute of Standards and Technology (NIST), American National Standards Institute (ANSI), Process Safety Management (PSM) databases, US Chemical Safety and Hazard Investigation Board (CSB), European Chemicals Agency (ECHA), US Department of Energy (DOE) Safety databases, International Association of Oil & Gas Producers (IOGP) safety reports, US National Transportation Safety Board (NTSB) incident databases, EU European Industrial Gases Association (EIGA) safety publications, US Food and Drug Administration (FDA) 21 CFR Part 11 compliance data, UK Health and Safety Executive (HSE), German Federal Institute for Occupational Safety and Health (BAuA), Japan Ministry of Health, Labour and Welfare industrial safety statistics, American Petroleum Institute (API) safety standards, US Bureau of Safety and Environmental Enforcement (BSEE) offshore safety data, International Labour Organization (ILO) occupational safety statistics, and national process safety regulatory reports from key markets. These sources were used to collect safety integrity level (SIL) certification data, regulatory compliance requirements, incident analysis reports, industrial automation trends, and market landscape analysis for safety sensors, safety controllers/modules/relays, programmable safety systems, emergency stop devices, and final control elements across emergency shutdown systems (ESD), burner management systems (BMS), turbomachinery control (TMC) systems, high-integrity pressure protection systems (HIPPS), and fire & gas monitoring control systems.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, Chief Safety Officers, regulatory compliance leaders, and business unit directors from functional safety device manufacturers, automation solution providers, and safety system integrators comprised supply-side sources. Plant managers, process safety engineers, instrumentation and control managers, reliability engineers, and procurement leads from oil and gas operators, power generation utilities, pharmaceutical manufacturers, automotive OEMs, food and beverage processors, and chemical plants comprised demand-side sources. Safety integrity level (SIL) adoption patterns were validated, product certification timelines were confirmed, and insights regarding Industry 4.0 integration, maintenance strategies, and lifecycle cost analysis were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and safety system deployment analysis. The methodology included:

Identification of 55+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across safety sensors, safety controllers/modules/relays, programmable safety systems, emergency stop devices, final control elements (valves, actuators), and safety switches

System-level analysis across emergency shutdown systems (ESD), burner management systems (BMS), turbomachinery control (TMC) systems, high-integrity pressure protection systems (HIPPS), fire & gas monitoring control systems, SCADA safety systems, and distributed control systems (DCS)

Analysis of reported and modeled annual revenues specific to functional safety device and system portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (safety device shipments × ASP by industry vertical and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across oil & gas, power generation, pharmaceuticals, automotive, food & beverage, and chemical processing end-user industries

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















