Mercado de Vehículos Comerciales de Celdas de Combustible (2026 - 2035)

Informe de Investigación del Mercado de Vehículos Comerciales de Celdas de Combustible por Tipo de Vehículo (Camiones Pesados, Autobuses, Furgonetas, Camiones Ligeros), por Tecnología de Celdas de Combustible (Celdas de Combustible de Membrana de Intercambio de Protones, Celdas de Combustible de Óxido Sólido, Celdas de Combustible de Ácido Fosfórico), por Aplicación (Transporte Urbano, Transporte de Larga Distancia, Logística y Distribución), por Rango de Salida de Potencia (Menos de 100 kW, 100-300 kW, Más de 300 kW), por Segmento de Mercado Objetivo (Transporte Público, Carga y Logística, Construcción y Minería) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/30478-HCR
128 Pages
Triveni Bhoyar, Sejal Akre
Last Updated: August 24, 2026
Fuel Cell Commercial Vehicles Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)30.2%
2025 Market SizeUSD 1.52 Billion
2035 Market SizeUSD 18.73 Billion
Key Players
Toyota Motor Corporation
Daimler Truck
Nikola Corporation
Zhengzhou Yutong Bus
Foton Motor
Ballard Power Systems
Opportunities
  • Hydrogen Corridor Monetization in Europe
  • Refuse and Municipal Vehicle Electrification
  • Emerging-Market Leapfrog in the Middle East and Africa

Fuel Cell Commercial Vehicles Market Summary

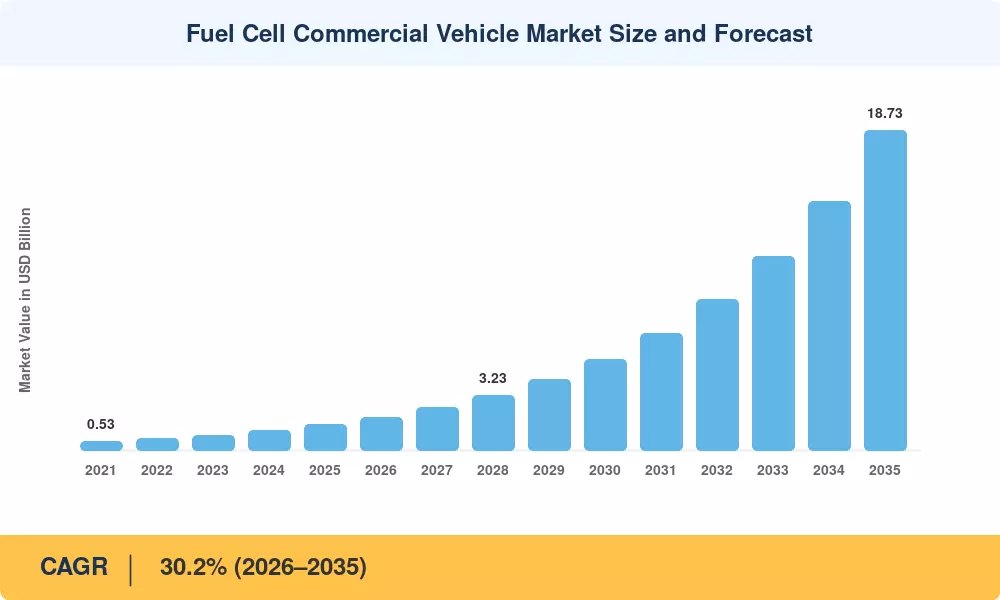
El Mercado de Vehículos Comerciales de Celdas de Combustible alcanzó USD 1.52 mil millones en 2025 y se proyecta que se expanda de USD 1.95 mil millones en 2026 a USD 18.73 mil millones para 2035, registrando un CAGR del 30.2% durante el período de pronóstico. El endurecimiento de los mandatos de carga de cero emisiones en toda la UE, California y China, junto con una rápida disminución en los costos de producción de hidrógeno verde, han creado un fuerte impulso ascendente para el despliegue de camiones pesados FCEV de celdas de combustible de hidrógeno. Los corredores respaldados por el gobierno que conectan los principales puertos con centros logísticos interiores ahora hacen que sea comercialmente viable para los operadores de flotas comprometerse con trenes motrices impulsados por hidrógeno a gran escala[2].

Se está produciendo un cambio estructural. Los camiones de larga distancia impulsados por diésel y los autobuses de tránsito urbano, que han sido los caballos de batalla de la carga global y la movilidad pública durante décadas, están siendo desplazados por pilas de celdas de combustible de membrana de intercambio de protones capaces de entregar 150 kW o más por vehículo. La iniciativa Hydrogen Shot del Departamento de Energía de EE. UU. tiene como objetivo USD 1 por kilogramo de hidrógeno limpio para 2030, un umbral que reduciría el costo total de propiedad de las flotas de autobuses de tránsito de hidrógeno en aproximadamente un 35% en comparación con los niveles de 2023 [3]. Los OEM han respondido con planes agresivos de aumento de producción, y varios programas piloto para plataformas de vehículos de recolección de basura de celdas de combustible están ahora en transición a producción en serie.

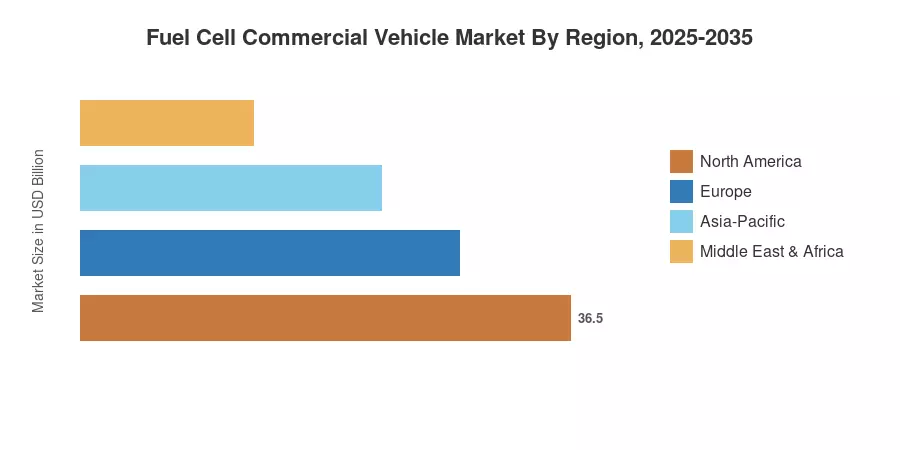
Asia-Pacífico tiene la mayor participación en el Mercado de Vehículos Comerciales de Celdas de Combustible con aproximadamente el 44% de los ingresos de 2025, impulsado por la arquitectura de subsidios de China y la hoja de ruta nacional de hidrógeno de Corea del Sur. La región de Medio Oriente y África es la geografía de más rápido crecimiento, con un CAGR proyectado del 30.8% hasta 2035, impulsado por estrategias soberanas de exportación de hidrógeno verde en Arabia Saudita y los EAU. Europa ocupa el segundo lugar como la región más grande con alrededor del 27% de participación, anclada por el corredor de hidrógeno Rin-Alpino y los mandatos de las autoridades portuarias en Róterdam y Hamburgo [4][5]. La próxima década transformará el transporte comercial de maneras no vistas desde la transición del vapor a la combustión interna.

Conclusiones Clave del Informe

• Por Tipo de Vehículo

  • Los autobuses capturaron aproximadamente el 48% del Mercado de Vehículos Comerciales de Celdas de Combustible en 2025, reflejando una fuerte adquisición municipal en China y Europa Occidental
  • Se prevé que los camiones crezcan a un CAGR del 32.7% hasta 2035, acelerados por la adopción de celdas de combustible de hidrógeno en camiones pesados en corredores logísticos de larga distancia

• Por Tipo de Celda de Combustible

  • La tecnología PEMFC tuvo una participación del 86% en 2025, beneficiándose de la fabricación de pilas madura y la durabilidad probada en aplicaciones de hidrógeno de autobuses de tránsito
  • Se proyecta que los sistemas SOFC se expandan a un CAGR del 33.1% hasta 2035, impulsados por una eficiencia superior para plataformas comerciales de alta potencia

• Por Región

  • Asia-Pacífico dominó el Mercado de Vehículos Comerciales de Celdas de Combustible con una participación del 44% en 2025
  • El Medio Oriente y África están listos para crecer más rápido con un CAGR del 30.8%, impulsados por inversiones en depósitos comerciales de recarga de hidrógeno para camiones
  • América del Norte tuvo aproximadamente un 18% de participación, respaldada por la regulación de Flotas Limpias Avanzadas de California y los premios federales de centros de hidrógeno

Tamaño del Mercado y Pronóstico (2021–2035)

El modelo de dimensionamiento propietario de MARKET RESEARCH FUTURE (MRFR) triangula los volúmenes de producción de OEM de abajo hacia arriba con datos de despliegue de infraestructura de hidrógeno de arriba hacia abajo, validados cruzadamente con registros de adquisiciones públicas y divulgaciones de CapEx de operadores de flotas.
Tamaño y Pronóstico del Mercado de Vehículos Comerciales de Celdas de Combustible
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de carga de cero emisiones 22% UE, California, China Corto plazo (≤2 años)
Disminución del costo del hidrógeno verde 20% Global Mediano plazo (2–4 años)
Construcción de depósitos de camiones comerciales de recarga de hidrógeno 18% UE, EE. UU., Corea del Sur Mediano plazo (2–4 años)
Reducción del costo de pilas por debajo de USD 80/kW 15% Global Corto plazo (≤2 años)
Compromisos de flotas netas cero de las empresas 12% América del Norte, Europa Largo plazo (≥4 años)
Aplicación de la zona de cero emisiones en puertos 8% Países Bajos, Costa Oeste de EE. UU., China Mediano plazo (2–4 años)
Hojas de ruta nacionales de hidrógeno (financiación de estrategia H2) 5% Japón, Corea del Sur, Alemania Largo plazo (≥4 años)

Mandatos de Carga de Cero Emisiones

Todos los camiones de drayage que ingresen a los puertos marítimos deben ser de cero emisiones para 2035, con una fase gradual que comenzará en 2024, según la legislación de Flotas Limpias Avanzadas de California. Las regulaciones de CO2 para vehículos pesados de la UE requieren una disminución del 90% respecto a los niveles de 2019 para 2040, impidiendo así nuevas inscripciones de diésel para fines de transporte de larga distancia durante esa década. Los operadores de flotas pueden realizar pedidos en bloque con certeza regulatoria gracias a estas políticas, que establecen un piso de demanda garantizada para el mercado de vehículos comerciales de celdas de combustible [3][4].

Disminución del Costo del Hidrógeno Verde

Según BloombergNEF, los precios del hidrógeno renovable en lugares ideales caerán de USD 5–6/kg en 2023 a menos de USD 2.50/kg para 2030. Para flotas de camiones pesados FCEV de celdas de combustible de hidrógeno, esta trayectoria afecta directamente el costo total de propiedad, reduciendo la diferencia con el diésel a menos del 10% en rutas de más de 400 kilómetros. El habilitador crucial es el desarrollo de la capacidad de electrólisis, que actualmente supera los 3 GW por año [6][8].

Expansión de la Infraestructura de Recarga de Hidrógeno

La iniciativa de Espina Dorsal de Hidrógeno de la UE prevé 28,000 km de tuberías dedicadas para 2030, mientras que el DOE de EE. UU. ha asignado USD 7 mil millones en siete centros regionales de hidrógeno limpio. Cada depósito de camiones comerciales de recarga de hidrógeno sirve como un punto de anclaje para la electrificación de flotas circundantes, reduciendo la ansiedad por el alcance y habilitando la logística de viajes de regreso. Corea del Sur planea más de 660 estaciones de hidrógeno para 2030 para apoyar su estrategia nacional de FCEV [7][10].

Reducción del Costo de Pilas de Celdas de Combustible

El objetivo del DOE de USD 80/kW para sistemas de celdas de combustible para 2025 está al alcance, bajando de aproximadamente USD 140/kW en 2020. La producción en volumen de pilas de 200 kW+ para camiones pesados está acelerando las curvas de aprendizaje de costos. A medida que los costos de las pilas caen, las plataformas de vehículos comerciales FCEV de 500 km logran paridad de TCO con alternativas eléctricas de batería en rutas largas y sensibles al peso [5][11].

Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Densidad limitada de la red de recarga de hidrógeno –18% Global (excepto Corea del Sur) Corto plazo (≤2 años)
Alto costo de adquisición de vehículos –16% Mercados emergentes Mediano plazo (2–4 años)
Incertidumbre en el suministro de hidrógeno verde –14% Europa, América del Sur Mediano plazo (2–4 años)
Competencia de camiones eléctricos de batería –10% Rutas urbanas de corta distancia Largo plazo (≥4 años)
Capacitación de la fuerza laboral y complejidad de mantenimiento –5% Global Largo plazo (≥4 años)

Brechas en la Red de Recarga de Hidrógeno

La cobertura de depósitos de camiones comerciales para recarga de hidrógeno sigue siendo limitada fuera de Corea del Sur y algunas áreas europeas. La mayoría de las estaciones actuales están diseñadas para automóviles de pasajeros que dispensan menos de 10 kg de hidrógeno, mientras que un camión pesado de celda de combustible de hidrógeno de Clase 8 necesita entre 30 y 50 kilogramos por llenado. La implementación de la red se ralentiza en áreas sin apoyo público específico porque actualizar el rendimiento de las estaciones a capacidad de flota requiere entre 3 y 5 millones de USD por sitio [7].

Altos Costos de Adquisición de Vehículos

Un autobús de tránsito de celda de combustible cuesta actualmente entre 1.0 y 1.4 millones de USD, aproximadamente tres veces el precio de una unidad diésel comparable. Para aplicaciones de entrega de última milla con furgonetas de celda de combustible, las primas se mantienen en 2× el precio convencional. Hasta que los volúmenes de producción alcancen decenas de miles por año, las primas de precio limitarán la adopción a flotas subsidiadas y primeros adoptantes corporativos en el Mercado de Vehículos Comerciales de Celdas de Combustible [12][15].

Competencia de Eléctricos de Batería en Rutas de Corta Distancia

Los camiones eléctricos de batería han logrado una posición competitiva en costos en rutas de distribución urbana de menos de 250 km, donde la carga en el depósito es sencilla. Esto limita el mercado abordable para el tránsito de autobuses de celdas de combustible, hidrógeno y FCEVs de entrega urbana, concentrando la ventaja del hidrógeno en corredores de larga distancia y aplicaciones sensibles al peso [13].

Fuel Cell Commercial Vehicles Market Opportunities

Monetización del Corredor de Hidrógeno en Europa

Los corredores Rin-Alpino y ScanMed ofrecen una oportunidad a corto plazo para establecer redes de depósitos de camiones comerciales para el repostaje de hidrógeno que puedan manejar carga internacional. La Asociación Europea de Hidrógeno Limpio ofrece paquetes de subsidios de doble cara a los operadores de flotas que operan más de 800 km de rutas entre Róterdam y Milán.

Electrificación de Vehículos de Recolección de Basura y Municipales

Las plataformas de vehículos de recolección de basura de celdas de combustible ofrecen ventajas en el ciclo de trabajo de parada y arranque sobre las alternativas eléctricas de batería, ya que el repostaje de hidrógeno toma menos de 15 minutos en comparación con varias horas de carga. Las ciudades con planes de acción climática agresivos—Londres, Tokio, Los Ángeles—representan un pipeline de adquisiciones cautivas valorado en aproximadamente 1.2 mil millones de USD para 2030 [9].

Salto de Mercados Emergentes en Medio Oriente y África

La planta de hidrógeno verde NEOM de Arabia Saudita y la estrategia de exportación de hidrógeno de los EAU crean la base de materia prima para el despliegue de flotas de celdas de combustible nacionales. La minería y la logística portuaria en Sudáfrica ofrecen más bolsillos de demanda donde la sustitución del diésel proporciona tanto reducciones de emisiones como ahorros operativos para el Mercado de Vehículos Comerciales de Celdas de Combustible [16].

Modelos de Negocio de Hidrógeno como Servicio

El arrendamiento de celdas de combustible por kilómetro elimina las barreras de CapEx iniciales, permitiendo a los operadores de flotas pequeñas y medianas acceder a la tecnología de camiones pesados FCEV de celdas de combustible de hidrógeno. Los acuerdos de suministro de hidrógeno agrupados con operadores de electrólisis crean visibilidad de ingresos a largo plazo y aceleran las curvas de adopción, particularmente para los operadores de furgonetas de celdas de combustible en la entrega de última milla que están escalando redes urbanas.

Optimización de Flotas Basada en Datos y Mantenimiento Predictivo

Los trenes motrices de celdas de combustible conectados generan datos en tiempo real sobre la salud de la pila, el consumo de hidrógeno y la gestión térmica. Monetizar estos conjuntos de datos a través de plataformas de mantenimiento predictivo y algoritmos de optimización de rutas reduce el tiempo de inactividad no planificado en hasta un 25% y extiende la vida útil de la pila, creando una oportunidad de ingresos recurrentes para los OEM y proveedores de análisis de terceros [14].

Fuel Cell Commercial Vehicles Market Future Outlook

Carga Autónoma de Hidrógeno

Para principios de la década de 2030, la conducción autónoma y la propulsión por celdas de combustible convergerán en corredores de carga dedicados. Un camión pesado FCEV de celda de combustible de hidrógeno que opere de manera autónoma en una ruta fija de 600 km puede funcionar casi 20 horas al día, mejorando drásticamente la utilización de activos. Empresas como TuSimple y Plus Automation están integrando activamente trenes motrices de celdas de combustible en sus plataformas autónomas, señalando que el Mercado de Vehículos Comerciales de Celdas de Combustible se superpondrá cada vez más con el ecosistema de camiones autónomos [14][18].

Hidrógeno como Servicio y Economía de Plataforma

Los operadores de flotas están cambiando de la propiedad de activos a modelos de movilidad como servicio. Las ofertas agrupadas—combinando arrendamientos de furgonetas de celdas de combustible para entrega de última milla, contratos de suministro de hidrógeno y suscripciones de mantenimiento predictivo—reducen la barrera de entrada y convierten CapEx en OpEx. MARKET RESEARCH FUTURE (MRFR) espera que los modelos de negocio basados en plataformas representen más del 15% del Mercado de Vehículos Comerciales de Celdas de Combustible para 2032.

Superciclo de Electrificación y Hibridación de Celdas de Combustible-Batería

Los trenes motrices híbridos de celdas de combustible-batería están surgiendo como la arquitectura óptima para aplicaciones de vehículos comerciales FCEV de 500 km o más, combinando la densidad energética del hidrógeno con la eficiencia de frenado regenerativo de los paquetes de iones de litio. Las proyecciones de la IEA indican que los sistemas híbridos de celdas de combustible dominarán las nuevas matriculaciones de camiones pesados para 2033, desplazando plataformas puramente eléctricas de batería en rutas superiores a 400 km [13][19].

Informes ESG y Mandatos de Emisiones de Alcance 3

La Directiva de Informes de Sostenibilidad Corporativa de la UE y las reglas de divulgación climática de la SEC están obligando a los transportistas y proveedores de logística a cuantificar las emisiones de carga de Alcance 3. El transporte impulsado por hidrógeno ofrece un camino verificable hacia emisiones cercanas a cero de pozo a rueda, convirtiendo el tránsito de autobuses de celdas de combustible de hidrógeno y las flotas FCEV de larga distancia en una herramienta de cumplimiento—no solo una aspiración de sostenibilidad—dentro del Mercado de Vehículos Comerciales de Celdas de Combustible [8][20].

Fuel Cell Commercial Vehicles Market Segmentation

Por Tipo de Vehículo

Segmento Métrica Clave Principal Motor de Demanda
Autobuses 48.0% de participación (2025) Mandatos de tránsito municipal de cero emisiones
Camiones CAGR del 32.7% (2026–2035) Descarbonización del transporte de larga distancia
Vehículos Comerciales Ligeros (Furgonetas) USD 0.11 Mil millones (2025) Pilotos de entrega de última milla con furgonetas de celdas de combustible
Vehículos de Propósito Especial CAGR del 28.5% (2026–2035) Programas de vehículos de recolección de residuos con celdas de combustible

El mercado de vehículos comerciales de celdas de combustible está anclado por el despliegue de autobuses, que se benefician de operaciones de ruta fija donde la colocación de depósitos de camiones comerciales para recarga de hidrógeno es predecible y las tasas de utilización son altas. China opera miles de autobuses de celdas de combustible en sus clústeres urbanos designados, y las autoridades de tránsito europeas, desde Londres hasta Colonia, han realizado pedidos de adquisición a varios años.

Los camiones representan el segmento de vehículos de más rápido crecimiento. Las plataformas de camiones pesados FCEV de celdas de combustible de hidrógeno con capacidad de 500 km están entrando ahora en producción en serie por parte de Hyundai, Daimler Truck y Nikola. Los corredores de carga de larga distancia en Europa y la costa oeste de EE. UU. son los principales mercados de lanzamiento, donde el desplazamiento del diésel ofrece beneficios tanto en emisiones como en costos una vez que el hidrógeno baja de USD 4/kg.

Por Tipo de Celda de Combustible

Segmento Métrica Clave Principal Motor de Demanda
PEMFC 86.0% de participación (2025) Durabilidad comprobada; capacidad de arranque en frío rápida
SOFC CAGR del 33.1% (2026–2035) Mayor eficiencia eléctrica para aplicaciones de alta potencia
Otros (AFC, MCFC) USD 0.03 Mil millones (2025) Aplicaciones de extensión de rango estacionarias de nicho

PEMFC sigue siendo la arquitectura de celda de combustible dominante en el mercado de vehículos comerciales de celdas de combustible debido a su baja temperatura de operación, rápido arranque y cadena de suministro bien establecida. Los sistemas SOFC, aunque más lentos para arrancar, ofrecen eficiencias eléctricas superiores al 60% y están ganando terreno en aplicaciones de servicio pesado donde se valora la salida continua de alta potencia sobre la respuesta transitoria [11].

Por Rango de Potencia

Segmento Métrica Clave Principal Motor de Demanda
Menos de 100 kW 15.0% de participación (2025) Furgonetas de entrega de última milla y plataformas de servicio ligero
100–200 kW 55.0% de participación (2025) Autobuses de tránsito y camiones de servicio medio
Más de 200 kW CAGR del 31.0% (2026–2035) Plataformas de camiones pesados FCEV Clase 8 de celdas de combustible de hidrógeno

Por Rango de Conducción

Segmento Métrica Clave Principal Motor de Demanda
Menos de 400 km 22.0% de participación (2025) Transporte urbano y transporte de puerto
400–600 km 50.0% de participación (2025) Carga regional; punto dulce de vehículos comerciales FCEV de 500 km
Más de 600 km CAGR del 31.8% (2026–2035) Logística de larga distancia entre ciudades

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Flotas de Transporte Público 51.0% de participación (2025) Mandatos de adquisición del gobierno
Carga y Logística de Larga Distancia CAGR del 33.2% (2026–2035) Objetivos de emisiones de alcance 3 de los cargadores
Servicios Municipales USD 0.09 Mil millones (2025) Despliegue de vehículos de recolección de residuos con celdas de combustible
Minería e Industrial CAGR del 29.5% (2026–2035) Requisitos de cero emisiones subterráneas

Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 18.2% de participación (2025) Centros federales de hidrógeno; regulación ACF de California
Europa 27.4% de participación (2025) Corredor Rin-Alpino; mandatos de emisiones cero en puertos
Asia-Pacífico 44.0% de participación (2025) Subsidios de China; hoja de ruta de hidrógeno de Corea del Sur
América del Sur 3.8% de participación (2025) Infraestructura de exportación de hidrógeno verde; flotas piloto en Chile
Medio Oriente y África 6.6% de participación (2025) Proyecto NEOM; descarbonización de la logística minera

El mercado de vehículos comerciales de celdas de combustible está moldeado por distintos marcos de políticas regionales, economías de producción de hidrógeno y ciclos de reemplazo de flotas. Asia-Pacífico lidera la adopción, Europa está construyendo infraestructura transfronteriza, y las regiones emergentes están aprovechando estrategias soberanas de hidrógeno para ingresar al mercado.

América del Norte

País Métrica Clave Motor Clave
EE. UU. 72% de la participación regional Premios de centros de hidrógeno del DOE; mandato de drayage de California
Canadá 18% de la participación regional Estrategia de hidrógeno de Columbia Británica; flota de autobuses de celdas de combustible de TransLink
México 10% de la participación regional Crecimiento de la logística de nearshoring; pilotos de hidrógeno en etapa temprana

Los Estados Unidos representan la mayor parte de la demanda en América del Norte, impulsada por el mandato de California que requiere camiones de drayage de cero emisiones en los principales puertos para 2035 y el programa de centros de hidrógeno de 7 mil millones de dólares del DOE. Las provincias de Columbia Británica y Alberta en Canadá están pilotando flotas de autobuses de celdas de combustible, mientras que los corredores de nearshoring de rápido crecimiento en México presentan una futura entrada para el transporte de hidrógeno [4][6].

Europa

País Métrica Clave Motor Clave
Alemania CAGR del 31.5% (2026–2035) Corredor de hidrógeno de la Autobahn; programa de celdas de combustible de Daimler Truck
Reino Unido 14% de la participación regional Mandato de autobuses de cero emisiones para 2035; pruebas de vehículos de recolección de residuos de celdas de combustible
Francia 12% de la participación regional Corredor de hidrógeno Hy'Fen; asociaciones Alstom–Safra
Italia 9% de la participación regional Inversión en hidrógeno del PNRR; logística portuaria en Génova
España 7% de la participación regional Estrategia de exportación de hidrógeno renovable
Países Nórdicos CAGR del 32.0% (2026–2035) Desbordamiento de hidrógeno de acero verde; flotas de tránsito escandinavas
Rusia 3% de la participación regional Adopción limitada; hoja de ruta de hidrógeno incipiente
Resto de Europa 8% de la participación regional Extensiones de corredores de Europa del Este

Alemania es el motor del crecimiento europeo en el mercado de vehículos comerciales de celdas de combustible, con Daimler Truck y su empresa conjunta Cellcentric apuntando a la producción en serie de plataformas de camiones pesados de celdas de combustible de hidrógeno FCEV para 2027. El Reino Unido se ha comprometido a tener una flota de autobuses completamente de cero emisiones para 2035, creando un flujo sostenido de adquisiciones para sistemas de hidrógeno de tránsito de autobuses de celdas de combustible a través de docenas de operadores municipales [5][7].

Asia-Pacífico

País Métrica Clave Motor Clave
China 58% de la participación regional Programa nacional de subsidios; clúster de hidrógeno del Delta del Yangtsé
Japón CAGR del 29.8% (2026–2035) Colaboración de camiones pesados Toyota–Hino; estrategia de hidrógeno 2030
Corea del Sur 20% de la participación regional Expansión de la flota Hyundai XCIENT; objetivo de 660 estaciones
India CAGR del 33.5% (2026–2035) Misión Nacional de Hidrógeno Verde; despliegues de autobuses piloto
ASEAN 4% de la participación regional Pruebas de logística portuaria en etapa temprana en Singapur
Resto de Asia-Pacífico 3% de la participación regional Pilotos de vehículos mineros en Australia

China domina el mercado de vehículos comerciales de celdas de combustible en Asia-Pacífico a través de un modelo de subsidios por clúster de ciudades que ha concentrado la producción en el Delta del Río Yangtsé, Beijing–Tianjin–Hebei y las regiones de Guangdong. Hyundai de Corea del Sur ha desplegado más de 5,000 unidades de camiones pesados de celdas de combustible de hidrógeno XCIENT a nivel mundial, estableciendo una ventaja de primer movimiento tanto en mercados nacionales como de exportación[4].

América del Sur

País Métrica Clave Motor Clave
Brasil 52% de la participación regional Caminos de etanol a hidrógeno; pilotos de autobuses en São Paulo
Chile CAGR del 34.0% (2026–2035) Centro de exportación de hidrógeno verde; descarbonización de flotas mineras
Resto de América del Sur 18% de la participación regional Despliegues limitados en etapa temprana

El Desierto de Atacama en Chile ofrece algunos de los costos más bajos del mundo para el hidrógeno verde derivado de la energía solar, posicionando al país como exportador de hidrógeno y como un adoptante temprano de camiones mineros de celdas de combustible. La autoridad de tránsito de São Paulo en Brasil ha iniciado despliegues piloto de vehículos de hidrógeno de celdas de combustible para el tránsito de autobuses, aprovechando la infraestructura existente de etanol para el insumo de hidrógeno [16].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita CAGR del 31.2% (2026–2035) Hidrógeno verde de NEOM; logística industrial
EAU 28% de la participación regional Estrategia de hidrógeno de Abu Dabi; asociaciones de Masdar
Sudáfrica 22% de la participación regional Conversiones de flotas mineras; suministro de catalizadores de metales del grupo del platino
Egipto 12% de la participación regional Corredor verde del Canal de Suez; MoUs de exportación de hidrógeno
Resto de MEA 10% de la participación regional Proyectos piloto emergentes

El Medio Oriente y África es la región de más rápido crecimiento en el mercado de vehículos comerciales de celdas de combustible, con el proyecto NEOM de Arabia Saudita anclando una instalación de exportación de hidrógeno verde de 8.4 mil millones de dólares que también suministrará a los operadores de flotas nacionales. Las abundantes reservas de metales del grupo del platino en Sudáfrica le otorgan un papel estratégico en las cadenas de suministro de catalizadores de celdas de combustible, impulsando simultáneamente la demanda local de infraestructura de recarga de hidrógeno para camiones comerciales en corredores mineros [16].

Mercado de Vehículos Comerciales de Celdas de Combustible por Región, 2025-2035
 

Comparación Competitiva

El mercado de vehículos comerciales de celdas de combustible exhibe una concentración media, con los cinco principales actores representando un estimado del 48–55% de los ingresos globales. Hyundai tiene la mayor participación individual a través de su plataforma XCIENT, mientras que los OEMs chinos rivalizan colectivamente su posición mediante la producción en volumen respaldada por subsidios. La dinámica competitiva está cambiando de asociaciones a escala piloto a un aumento en la producción en serie, con la integración vertical de la fabricación de pilas convirtiéndose en un diferenciador clave.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Hyundai Motor Company 12–16% Camión de celda de combustible XCIENT; Autobús de celda de combustible Elec City Producción de pilas y vehículos integrada verticalmente
Toyota Motor Corporation 8–11% Módulos de celda de combustible para camiones Hino; Pilas derivadas de Mirai Licenciamiento de tecnología de pilas a socios OEM comerciales
Daimler Truck (joint venture cellcentric) 7–10% Prototipo de camión GenH2 de larga distancia Joint venture con Volvo para el desarrollo de pilas
Nikola Corporation 4–7% Camión Tre FCEV Clase 8 Participaciones en el ecosistema de hidrógeno de América del Norte
Zhengzhou Yutong Bus 5–8% Autobuses de tránsito de celda de combustible; exportación a Europa Ventaja de escala a través del apoyo de subsidios chinos
Foton Motor (Grupo BAIC) 4–6% Camiones y furgonetas ligeras de celda de combustible Enfoque en la entrega de última milla con furgonetas de celda de combustible en China
Ballard Power Systems 3–5% Módulos de celda de combustible FCmove y FCgen Proveedor de pilas para múltiples plataformas OEM
Plug Power 2–4% Motores de celda de combustible ProGen; suministro de hidrógeno Producción de hidrógeno integrada y sistemas de celdas de combustible
CaetanoBus 1–3% Autobús de celda de combustible H2.City Gold Especialista en autobuses de tránsito europeos
Cummins (Accelera) 2–4% Sistemas de celda de combustible PEM para vehículos de mediana/pesada carga Estrategia de integración de retrofit y OEM


Noticias y desarrollos recientes

  • Hyundai Motor Company (marzo de 2025): Entregó su camión de celda de combustible XCIENT número 6,000 a nivel mundial, expandiendo las implementaciones a Suiza, Alemania y Nueva Zelanda, reforzando su posición de liderazgo en el mercado de vehículos comerciales de celdas de combustible.
  • Daimler Truck (enero de 2025): Anunció un objetivo de producción en serie para 2027 para el camión pesado FCEV de celda de combustible de hidrógeno de larga distancia Mercedes-Benz GenH2, con clientes piloto en Alemania y los Países Bajos [18].
  • Comisión Europea (septiembre de 2024): Aprobó 1.4 mil millones de euros en ayudas estatales para la construcción de depósitos comerciales de recarga de hidrógeno a lo largo de la red central TEN-T, acelerando el despliegue de infraestructura en siete estados miembros [7].
  • Nikola Corporation (julio de 2024): Comenzó las entregas comerciales del camión Tre FCEV Clase 8 a operadores de flotas en EE. UU., con hidrógeno inicial suministrado a través de su red de recarga de marca HYLA [19].
  • Junta de Recursos del Aire de California (junio de 2024): Finalizó la regulación de Flotas Limpias Avanzadas, que exige la compra de camiones de drayage de cero emisiones a partir de 2024 y la transición completa de la flota para 2035 [3].
  • Toyota y Hino Motors (abril de 2024): Presentaron un prototipo de camión pesado de celda de combustible con un rango de 600 km desarrollado conjuntamente, diseñado para la logística de autopistas japonesas, con un objetivo de capacidad de vehículo comercial FCEV de más de 500 km [14].
  • Zhengzhou Yutong (febrero de 2024): Ganó un pedido de 200 autobuses de celda de combustible para tránsito de un operador de tránsito europeo, marcando su contrato de exportación más grande hasta la fecha [20].
  • Departamento de Energía de EE. UU. (octubre de 2023): Anunció 7 mil millones de dólares en financiamiento para siete centros regionales de hidrógeno limpio, con al menos tres centros que incluyen el abastecimiento de vehículos pesados como un caso de uso central [6].

Fuel Cell Commercial Vehicles Market Report Scope

Preguntas frecuentes

¿Cómo se compara el costo total de propiedad de un camión de celdas de combustible con el diésel a lo largo de un ciclo de vida de diez años?
Con los precios actuales del hidrógeno de USD 4–6/kg, un camión de Clase 8 de celdas de combustible tiene una prima de TCO del 15–25% sobre el diésel en rutas de más de 500 km. Las proyecciones de la industria sugieren paridad de TCO para 2030 a medida que el hidrógeno baje de USD 3/kg [17].
¿Qué certificaciones de seguridad se requieren para las estaciones de recarga de hidrógeno que sirven a flotas comerciales?
Las estaciones deben cumplir con los protocolos de abastecimiento SAE J2601 y el código de hidrógeno NFPA 2, además de permisos regionales de autoridades como CARB o las directivas de la UE ATEX. Los plazos de certificación suelen añadir de 12 a 18 meses a los cronogramas de implementación [7].
¿Se pueden adaptar las instalaciones de mantenimiento de flotas diésel existentes para el servicio de vehículos de celdas de combustible?
La adaptación parcial es factible para trabajos mecánicos generales, pero la ventilación específica para hidrógeno, la detección de fugas y los sistemas de aislamiento de alta tensión requieren bays construidos a medida que cuestan entre USD 200,000 y 400,000 por instalación [22].
¿Cómo afecta el rendimiento en climas fríos a las operaciones de vehículos comerciales de celdas de combustible en los mercados nórdicos y canadienses?
Los apilamientos de PEMFC comienzan de manera confiable a –30°C con calefacción auxiliar, aunque el consumo de hidrógeno aumenta un 8–12% en condiciones bajo cero. Los OEM abordan esto con mejoras en la gestión térmica y diseños de tanques aislados [11].
¿Qué papel juega la carga de platino en la estructura de costos del mercado de vehículos comerciales de celdas de combustible?
El platino representa aproximadamente el 15–20% del costo del apilamiento con cargas actuales de 0.3–0.5 g/kW. Los objetivos de I+D buscan reducir a la mitad la carga para 2030 a través de diseños avanzados de catalizadores, reduciendo la exposición a la volatilidad de precios de PGM [15].
¿Cómo se integran los vehículos comerciales de celdas de combustible con la exportación de energía de vehículo a red en redes inteligentes?
La capacidad V2G permite a los camiones de celdas de combustible estacionados exportar 50–100 kW de vuelta a los depósitos o microredes. Los ingresos por servicios de red pueden compensar del 5 al 8% de los costos anuales de combustible de hidrógeno, mejorando la economía de la flota [21].
¿Qué estructuras de seguros y financiamiento están surgiendo específicamente para flotas comerciales de hidrógeno?
Programas especializados de garantía de valor residual de OEM y estructuras de arrendamiento respaldadas por bonos verdes están reduciendo el riesgo para los prestamistas. Las primas de seguros para flotas de celdas de combustible actualmente son del 20 al 30% superiores a las equivalentes de diésel, pero se están reduciendo con los datos de reclamaciones [12].
Autor
Autor
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Coautor
Co-Author Profile
Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, automotive industry publications, and authoritative energy & transportation organizations. Key sources included the US Department of Energy (DOE) Hydrogen and Fuel Cell Technologies Office, European Commission Clean Hydrogen Partnership, California Air Resources Board (CARB), International Energy Agency (IEA), International Renewable Energy Agency (IRENA), International Council on Clean Transportation (ICCT), Society of Automotive Engineers (SAE International), US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Transport Forum (ITF/OECD), National Renewable Energy Laboratory (NREL), Fuel Cell and Hydrogen Energy Association (FCHEA), Hydrogen Council, International Association for Hydrogen Energy (IAHE), US Department of Transportation (DOT) Federal Highway Administration, European Automobile Manufacturers' Association (ACEA), Japan Automobile Manufacturers Association (JAMA), China Association of Automobile Manufacturers (CAAM), International Organization for Standardization (ISO) Technical Committee 197 (Hydrogen Technologies), National Highway Traffic Safety Administration (NHTSA), and national energy ministry reports from key markets (Germany BMWi, Japan METI, South Korea MOTIE, China NEA). These sources were used to collect vehicle deployment statistics, hydrogen infrastructure data, regulatory compliance frameworks, technology cost curves, carbon emission regulations, and market landscape analysis for proton exchange membrane fuel cells, solid oxide fuel cells, heavy-duty trucks, buses, vans, and light-duty commercial vehicles.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Supply-side sources included CEOs, CTOs of Fuel Cell Technology, heads of Alternative Powertrain Development, regulatory affairs directors, and commercial fleet sales VPs from commercial vehicle OEMs, fuel cell system manufacturers, hydrogen infrastructure providers, and component suppliers. Fleet procurement managers from logistics businesses (FedEx, UPS, DHL, Amazon), directors of public transportation authorities, municipal transportation planners, fleet managers from mining and construction, and sustainability officers from freight corporations were examples of demand-side suppliers. Primary research obtained information on total cost of ownership comparisons, fleet adoption barriers, infrastructure investment requirements, and government incentive utilization patterns. It also validated market segmentation across vehicle types and power outputs and confirmed timelines for the deployment of hydrogen refueling stations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (38%), Europe (32%), Asia-Pacific (22%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping, vehicle unit sales analysis, and hydrogen consumption modeling. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and emerging markets

Product mapping across heavy-duty trucks, buses, vans, light-duty trucks, and specialized commercial vehicles

Technology segmentation across proton exchange membrane fuel cells (PEMFC), solid oxide fuel cells (SOFC), and phosphoric acid fuel cells (PAFC)

Power output categorization across <100 kW, 100-300 kW, and >300 kW systems

Analysis of reported and modeled annual revenues specific to fuel cell commercial vehicle portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle unit sales × average selling price by country/region) and top-down (manufacturer revenue validation, hydrogen demand correlation) approaches to derive segment-specific valuations across urban transport, long-distance transportation, and logistics applications

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification of OEM production data with hydrogen fuel consumption reports from energy ministries

Correlation of infrastructure deployment data (hydrogen refueling stations) with vehicle registration statistics

Comparison of fleet operator interviews with published sustainability reports and carbon disclosure project filings

Alignment of technology cost reductions with learning curve models and manufacturing scale-up projections

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















