Mercado de Reactivos de Flotación (2026 - 2035)

Flotation Reagent Market Research Report Information By Type (Collectors, Frothers, Dispersants, Flocculants, and Others), and By Application (Explosives & Drilling, Mineral Processing, Water & Wastewater Treatment, and Others) – Forecast Till 2035.
ID: MRFR/CnM/27772-HCR 111 Pages Snehal Singh Last Updated: November 06, 2026
Flotation Reagent Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.30%
2025 Market SizeUSD 4.86 Billion
2035 Market SizeUSD 7.41 Billion
Key Players
BASF SE
Clariant AG
Nouryon
Syensqo SA
Orica Limited
Kemira Oyj
Opportunities
  • Bio-Based and Low-Toxicity Chemistries
  • Emerging Mining Frontiers in Africa and the Gulf
  • Reagent-as-a-Service and Data-Driven Dosing

Mercado de Reactivos de Flotación Resumen del mercado

El mercado global de reactivos de flotación fue valorado en 4.86 mil millones de USD en 2025 y se proyecta que alcanzará 5.07 mil millones de USD en 2026, avanzando a 7.41 mil millones de USD para 2035 con una tasa de crecimiento anual compuesta (CAGR) del 4.3% durante 2026–2035. Dos catalizadores anclan esa trayectoria. La Agencia Internacional de Energía estima que el mercado de minerales de transición energética se duplicó a aproximadamente 320 mil millones de USD en 2022 [1], y los gobiernos desde Nueva Delhi hasta Bruselas han legislado desde entonces objetivos de procesamiento doméstico que ponen nuevos concentradores en la mesa de diseño [6][7].

La química dentro de la celda de flotación está cambiando más rápido que las celdas mismas. Los xantatos de sodio y potasio xantatos, valorados durante mucho tiempo por su bajo costo, están cediendo gradualmente terreno a los ditiofosfatos, tiocarbamatos, hidroxamatos y formulaciones mezcladas que ofrecen una selectividad más aguda en minerales polimetálicos de baja ley y complejos. En el lado del agua, los floculantes de poliacrilamida sintética están desplazando los regímenes solo de coagulantes en unidades de flotación por aire disuelto. La regulación acelera ese cambio: la Directiva de Tratamiento de Aguas Residuales Urbanas de la UE reformulada requiere que los productores de productos contaminantes financien al menos el 80% de los costos adicionales de tratamiento cuaternario [9].

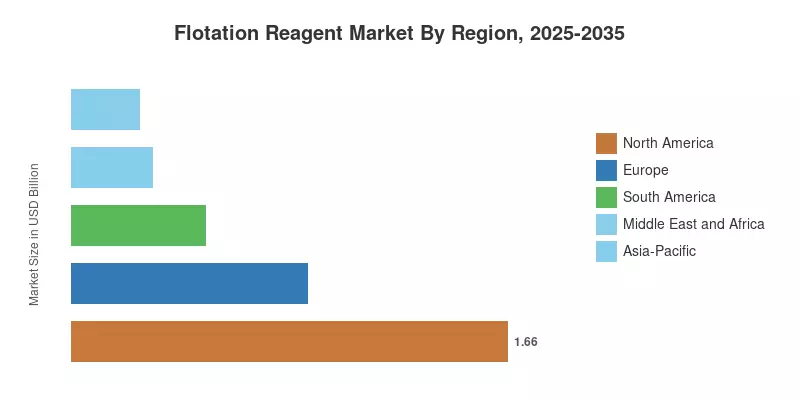
A nivel regional, América del Norte lidera el mercado de reactivos de flotación con una participación del 34.2%, respaldada por concentradores de cobre, oro, potasa y fosfato junto con un alto gasto municipal en agua. Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 5.4% y ya ocupa el segundo lugar en tamaño, impulsada por la demanda de alimentación de fundiciones chinas y la nueva cartera de exploración de India. Europa sigue con una participación del 18.6%, donde la regulación del tratamiento en lugar del volumen de minería marca el ritmo. Durante la próxima década, la complejidad del mineral y las reglas de calidad del agua decidirán qué proveedores ganan participación.

Conclusiones Clave del Informe

• Por Tipo

  • Los recolectores tuvieron una participación del 41.5% en el mercado de reactivos de flotación en 2025, reflejando su papel central en la recuperación de minerales de sulfuro.
  • Se prevé que los floculantes registren el CAGR de tipo más rápido del 5.1% hasta 2035
  • Los dispersantes representaron una participación del 10.6%, con la demanda concentrada en cuerpos de mineral ricos en arcilla.

• Por Aplicación

  • El Tratamiento de Agua y Aguas Residuales representó el 38.4% del mercado de reactivos de flotación en 2025
  • Se espera que el Procesamiento de Minerales se expanda a un CAGR del 4.8% durante 2026–2035
  • Los Explosivos y Perforación generaron 0.89 mil millones de USD en 2025

• Por Región

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones para el mercado de reactivos de flotación combinan la modelización de abajo hacia arriba del consumo de reactivos por tonelada de mineral molido y por metro cúbico de agua tratada con la reconciliación de arriba hacia abajo contra los ingresos de los productores, datos comerciales y estadísticas de producción minera del USGS y del Grupo de Estudio del Cobre Internacional [3][16]. Los valores históricos reflejan volúmenes reportados; los valores pronosticados aplican supuestos de crecimiento específicos por región y aplicación validados a través de entrevistas con proveedores y usuarios finales.
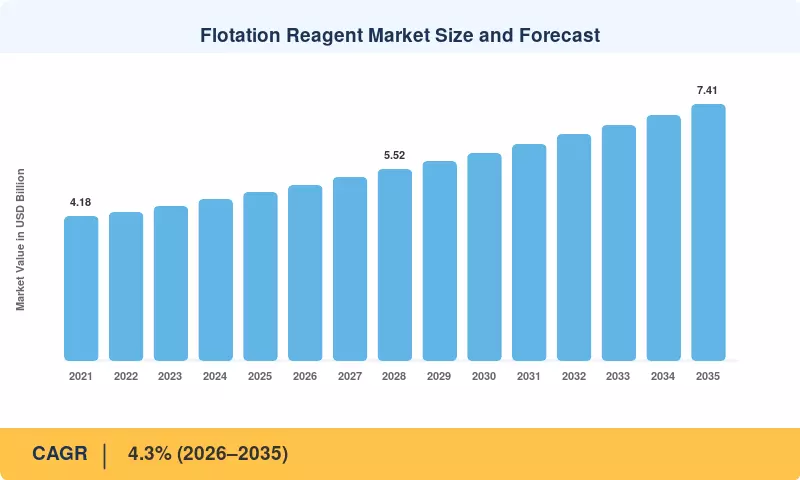
Tamaño y Pronóstico del Mercado de Reactivos de Flotación
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Disminución de las leyes de mineral que aumentan la intensidad de reactivos +1.0% Chile, Perú, Australia, EE. UU. Largo plazo (≥4 años)
Demanda de metales de transición energética +1.2% Global Mediano plazo (2–4 años)
Endurecimiento de la regulación del tratamiento de aguas residuales +0.8% Europa, China, EE. UU. Mediano plazo (2–4 años)
Programas nacionales de minerales críticos +0.7% India, UE, Canadá Largo plazo (≥4 años)
Adiciones de capacidad de concentradores +0.6% Asia-Pacífico, América del Sur Corto plazo (≤2 años)
Reprocesamiento de relaves y reciclaje de agua +0.4% Global Largo plazo (≥4 años)

Disminución de las Leyes de Mineral que Aumentan la Intensidad de Reactivos

Las leyes de mineral en los distritos de cobre más grandes del mundo siguen cayendo, y cada fracción de punto porcentual perdido obliga a los concentradores a procesar más roca por el mismo metal. Los datos de Cochilco indican que la ley promedio de mineral de cobre en Chile ha caído por debajo del 0.7%, frente a aproximadamente el 1% hace dos décadas [4]. Las leyes más bajas significan un mayor rendimiento por tonelada de cobre pagable, y el consumo de reactivos se escala con el rendimiento en lugar de la producción. La mineralogía compleja también empuja a los operadores hacia químicas selectivas premium, aumentando el valor por tonelada tratada junto con el volumen.

Demanda de Metales de Transición Energética

El cobre, el níquel, el litio y el grafito están en el núcleo de la electrificación, y la mayoría pasa por un circuito de flotación antes de la refinación. La AIE informa que la inversión en el desarrollo de minerales críticos aumentó un 10% en 2023 después de un aumento del 30% en 2022 [2], mientras que el Banco Mundial estima que la producción de grafito, litio y cobalto puede necesitar aumentar casi un 500% para 2050 para cumplir con los objetivos climáticos [5]. Cada nuevo concentrador crea un flujo de consumo de varias décadas, dando a los proveedores un volumen visible a través de la ventana de pronóstico.

Endurecimiento de la Regulación del Tratamiento de Aguas Residuales

Las unidades de flotación por aire disuelto en plantas municipales e industriales dependen de floculantes y coagulantes para capturar sólidos. La Directiva de Tratamiento de Aguas Residuales Urbanas de la UE reformulada extiende el tratamiento terciario a aglomeraciones más pequeñas y exige tratamiento cuaternario para plantas con más de 150,000 equivalentes de población [9]. El 14º Plan Quinquenal de China tiene como objetivo 20 millones de metros cúbicos por día de nueva capacidad de tratamiento de aguas residuales , y la EPA de EE. UU. estima que las necesidades de infraestructura de agua limpia doméstica ascienden a 630 mil millones de USD en 20 años [23].

Programas Nacionales de Minerales Críticos

La financiación pública ahora reduce el riesgo de proyectos que el capital privado una vez evitó. La Misión Nacional de Minerales Críticos de India tiene un desembolso gubernamental de ₹16,300 crore más un esperado ₹18,000 crore de empresas del sector público, con el objetivo de 1,200 proyectos de exploración para 2030–31 [6]. La Ley de Materias Primas Críticas de la UE establece un estándar para que el 40% del consumo anual de materias primas estratégicas se procese a nivel nacional para 2030 [7], y Canadá se comprometió a invertir 3.8 mil millones de CAD en su Estrategia de Minerales Críticos . Los objetivos de procesamiento se traducen directamente en nuevos circuitos de beneficio.

Adiciones de Capacidad de Concentradores

El volumen a corto plazo proviene de expansiones ya en construcción. El Grupo de Estudio Internacional del Cobre rastrea importantes adiciones de capacidad minera en Perú, Chile, la República Democrática del Congo e Indonesia hasta 2027 [16], y Australia respalda el procesamiento posterior a través de su Instalación de Minerales Críticos de A$4 mil millones . Dado que los reactivos se consumen desde el primer día de puesta en marcha, estas rampas se convierten en órdenes de compra más rápido que cualquier otro controlador en la tabla, convirtiendo esto en el palanca de crecimiento a corto plazo más clara.

Reprocesamiento de Relaves y Reciclaje de Agua

Las presas de relaves heredadas contienen metal que circuitos más antiguos y menos selectivos dejaron atrás. El Estándar Global de la Industria sobre la Gestión de Relaves, respaldado por ICMM, UNEP y PRI desde 2020, empuja a los operadores a reducir los volúmenes almacenados y tratar las instalaciones como pasivos a largo plazo . Los proyectos de reprocesamiento vuelven a flotar partículas finas que requieren paquetes de promotores y depresores a medida, mientras que los circuitos de agua en bucle cerrado necesitan química tolerante a la sal. El USGS registra proyectos de tratamiento avanzando en relaves de oro, cobre y cobalto en EE. UU. y Australia [3].

Análisis del Impacto de las Restricciones

Los valores de restricción son estimaciones direccionales de la presión a la baja sobre la tasa de crecimiento del mercado de reactivos de flotación. No son aditivos y pueden compensarse parcialmente contra los impulsores en regiones específicas.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Toxicidad de xantato y regulación química −0.5% Europa, Australia, América del Norte Mediano plazo (2–4 años)
Volatilidad de precios de materias primas −0.4% Global Corto plazo (≤2 años)
Ciclos de precios de materias primas −0.4% Global Corto plazo (≤2 años)
Química de procesos de agua reciclada y de mar −0.2% Chile, Australia, sur de África Largo plazo (≥4 años)
Tecnologías de pre-concentración −0.2% Global Largo plazo (≥4 años)

Toxicidad de Xantato y Regulación Química

El disulfuro de carbono, una sustancia volátil e inflamable que se clasifica como un tóxico reproductivo en la UE, se produce cuando los xantatos se descomponen [12]. Se sugirieron pautas estrictas de manejo, almacenamiento y exposición por la evaluación nacional de sodio etil xantato de Australia . El cumplimiento aumenta los gastos de embalaje, ventilación y monitoreo. Además, incluso en casos cuando el valor por tonelada aumenta, se alienta a algunos operadores a experimentar con opciones de dosis más bajas que reducen la demanda de tonelaje.

Volatilidad de Precios de Materias Primas

El demanda de reactivos sigue el rendimiento de los molinos, y el rendimiento sigue los precios de los metales. La caída del precio del níquel de 2023–2024 provocó suspensiones en varias operaciones de níquel australianas, eliminando el volumen de reactivos casi de la noche a la mañana [3]. Los proyectos de oro, litio y zinc enfrentan decisiones similares de ir/no ir cada vez que los precios al contado caen por debajo de los niveles de incentivo, añadiendo un riesgo a corto plazo a cualquier pronóstico.

Química de Procesos de Agua Reciclada y de Mar

La escasez de agua obliga a los concentradores en Chile, Australia y el sur de África a reciclar agua de proceso o usar agua de mar. Los iones disueltos, los productos químicos residuales y la acumulación de calcio alteran la estabilidad de la espuma y la adsorción de reactivos, a veces reduciendo la recuperación en varios puntos porcentuales. Cochilco espera que la participación del agua de mar en el uso de agua minera chilena siga aumentando hasta 2035 [4], por lo que los costos de reformulación se repetirán en lugar de desvanecerse.

Tecnologías de Pre-Concentración

La clasificación de mineral basada en sensores y la flotación de partículas gruesas rechazan desechos antes de que lleguen a la molienda fina y a las celdas convencionales. Eliminar roca estéril temprano reduce el tonelaje que entra en flotación y recorta el uso de reactivos por tonelada extraída. La adopción sigue siendo desigual, pero los grandes operadores incluyen cada vez más estas tecnologías en estudios de expansión [2].

Mercado de Reactivos de Flotación Oportunidades

Cinco oportunidades destacan para los proveedores que se posicionan dentro del mercado de reactivos de flotación en la próxima década.

Químicas Bio-Basadas y de Baja Toxicidad

La presión regulatoria sobre los xantatos crea espacio para derivados de ácidos grasos, surfactantes de aminoácidos y moléculas promotoras biodegradables. Los proveedores que puedan demostrar una recuperación equivalente a dosis comparables ganarán a los primeros adoptantes entre los miembros de ICMM, que enfrentan un creciente escrutinio de los desechos químicos bajo los estándares de relaves . Un precio premium del 15–30% sobre el xantato de mercancía es realista donde el rendimiento esté documentado.

Nuevas Fronteras Mineras en África y el Golfo

Mientras Arabia Saudita aumentó su estimación del potencial mineral no desarrollado a USD 2.5 billones en 2024 , aún se está añadiendo capacidad de concentradores en el cinturón de cobre-cobalto de Zambia y la República Democrática del Congo. Debido a la falta de fabricación local de reactivos en ambas áreas, se prefieren los proveedores que estén dispuestos a establecer centros de mezcla y equipos de servicio técnico en el terreno.

Reactivo como Servicio y Dosificación Basada en Datos

Los datos sobre recuperación y consumo se generan continuamente mediante el control de procesos moderno, analizadores de lodos y cámaras de espuma en línea. Al cobrar por tonelada de concentrado o por punto de mejora en la recuperación en lugar de por tambor entregado, los proveedores pueden beneficiarse de esos datos a través de contratos basados en rendimiento. Esta estrategia crea ingresos analíticos regulares, asegura a los consumidores y cambia el enfoque de la competencia de precio a resultado.

Flotación de Metales de Batería y Tierras Raras

El espodumeno, el grafito en escamas y los minerales de tierras raras responden mal a la química de sulfuro convencional y necesitan ácidos grasos, hidroxamatos y depresores especializados. El Incentivo Fiscal de Producción de Minerales Críticos de Australia, que equivale al 10% de los costos de procesamiento elegibles desde 2027–28, mejora la economía de la concentración nacional [15]. Las primeras formulaciones ganadoras aquí tienen márgenes altos y un largo bloqueo de calificación.

Aguas Residuales Industriales y Retrofit de DAF

Los procesadores de alimentos, refinerías y fábricas de pulpa están actualizando las unidades de flotación por aire disuelto para cumplir con permisos de descarga más estrictos. Las necesidades de agua limpia en EE. UU. solo totalizan USD 630 mil millones [23], y los retrofit industriales requieren programas de polímeros a medida. Los proveedores liderados por servicios pueden agrupar auditorías de equipos con el suministro de productos químicos.

Mercado de Reactivos de Flotación Perspectivas futuras

Cuatro temas estructurales remodelarán el mercado de reactivos de flotación durante la próxima década.

Control de Procesos Avanzado y Dosis Asistida por IA

Los principales concentradores de cobre ya utilizan analizadores elementales en tiempo real y visión por máquina en las superficies de espuma para alimentar controladores predictivos de modelos. La dosificación cambiará de tasas fijas a optimización continua a medida que estos sistemas se desarrollen, aumentando la recuperación mientras se reduce el desperdicio de reactivos en un 5–15%. La integración de datos será tan competitiva para los proveedores como el diseño molecular.

Economía de Suministro Basada en Resultados

Los contratos que vinculan el precio con la recuperación y la calidad del concentrado son cada vez más populares entre los compradores de minería. Esto recompensa a aquellos con fuertes capacidades de laboratorio y metalurgistas en el sitio, mientras que transfiere el riesgo a los proveedores. En grandes empresas, las licitaciones transaccionales eventualmente serán reemplazadas por relaciones de estilo plataforma que cubren química, monitoreo y gestión del agua.

Superciclo de Metales de Electrificación

La AIE proyecta que la demanda de minerales críticos seguirá aumentando hasta 2040 bajo los compromisos climáticos anunciados, con el cobre y el litio liderando el crecimiento en volumen [2]. Cada concentrador adicional añade décadas de demanda de reactivos. Los cuellos de botella en el concentrado de cobre mantendrán la presión sobre los mineros para maximizar la recuperación del mineral existente, favoreciendo formulaciones de alto rendimiento.

ESG, Relaves y Divulgación Química

Los inversores y reguladores ahora exigen la divulgación de los riesgos de relaves y el uso de productos químicos bajo marcos como el Estándar Global de la Industria sobre Gestión de Relaves . La presentación de informes de carbono de Alcance 3 también incluye las huellas de reactivos en las divulgaciones de las empresas mineras. Los proveedores capaces de documentar baja toxicidad, biodegradabilidad y huellas de carbono de productos obtendrán el estatus de proveedor preferido.

Análisis de la Cuota de Mercado Regional

Región Métrica Temas de Inversión Primarios
Asia-Pacífico 5.4% CAGR (2026–2035) Capacidad de alcantarillado en China, exploración en India, minerales críticos en Australia
América del Norte 34.2% de participación (2025) Concentradores de cobre y potasa, mejoras en el agua municipal
Europa 18.6% de participación (2025) Cumplimiento de la directiva de tratamiento, objetivos de procesamiento de CRMA
América del Sur USD 0.51 B (2025) Expansiones de cobre andinas, circuitos de agua de mar
Medio Oriente y África 6.3% de participación (2025) Diversificación minera en Arabia Saudita, PGMs y oro en el sur de África
Total USD 4.86 B (2025) —

La demanda regional en el mercado de reactivos de flotación se divide entre geografías lideradas por la minería, donde el rendimiento del mineral dicta el volumen, y geografías lideradas por el tratamiento, donde la regulación dicta la demanda de polímeros.

Asia-Pacífico

País Métrica Motor Clave
China 52.4% de participación en la región (2025) Construcción de capacidad de alcantarillado y producción de concentrado de cobre
India 6.2% CAGR (2026–2035) Pipeline de exploración de la Misión Nacional de Minerales Críticos
Japón USD 0.11 B (2025) Tratamiento de aguas residuales industriales
Corea del Sur 5.8% de participación en la región (2025) Alimentación de fundición de zinc y mejoras en el tratamiento
Resto de Asia-Pacífico 5.0% CAGR (2026–2035) Litio australiano y cobre indonesio

China domina la demanda regional a través de un motor dual: la flota de concentradores de cobre y molibdeno más grande del mundo y un programa de alcantarillado que apunta a 20 millones de metros cúbicos por día de nueva capacidad . India ofrece la curva de crecimiento más pronunciada a medida que la Misión Nacional de Minerales Críticos financia 1,200 proyectos de exploración [6], muchos de los cuales requerirán pruebas piloto de flotación. Australia, dentro del Resto de Asia-Pacífico, combina concentradores de litio y níquel con la Instalación de Minerales Críticos de A$4 mil millones .

América del Norte

País Métrica Motor Clave
Estados Unidos 61.8% de participación en la región (2025) Gastos en cobre, fosfato y agua municipal
Canadá USD 0.39 B (2025) Estrategia de Minerales Críticos y producción de potasa
México 4.6% CAGR (2026–2035) Expansiones de minas de plata, zinc y cobre

América del Norte tiene la mayor parte del mercado de reactivos de flotación porque combina minería madura con el mayor gasto en infraestructura de agua por persona. La estimación de necesidades de agua limpia de USD 630 mil millones de la EPA de EE. UU. respalda la demanda de polímeros [23], mientras que los premios de materiales para baterías de primera ronda del Departamento de Energía de USD 2.8 mil millones en 2022 apoyan nueva capacidad de procesamiento [8]. La estrategia de CAD 3.8 mil millones de Canadá se centra en la valorización de níquel, litio y grafito .

Europa

País Métrica Motor Clave
Alemania 22.1% de participación en la región (2025) Mejoras en el tratamiento industrial y municipal
Reino Unido 3.1% CAGR (2026–2035) Ciclo de inversión de la empresa de agua
Francia USD 0.13 B (2025) Cumplimiento del tratamiento cuaternario
Italia 11.4% de participación en la región (2025) Retrofit de DAF municipal
Resto de Europa 3.6% CAGR (2026–2035) Minería de metales base nórdicos y polacos

La demanda europea se inclina hacia el tratamiento de agua, con la directiva de tratamiento de aguas residuales urbanas reformulada que entrará en vigor en enero de 2025 y que irá implementando obligaciones hasta 2045 [9]. La demanda minera se concentra en Suecia, Finlandia y Polonia, donde las designaciones de proyectos estratégicos de la Ley de Materias Primas Críticas aceleran los permisos [7]. El crecimiento sigue siendo moderado porque la base minera de Europa es pequeña en relación con su capacidad de producción química.

América del Sur

País Métrica Motor Clave
Brasil 38.5% de participación en la región (2025) Flotación inversa de mineral de hierro y cobre
Argentina 5.2% CAGR (2026–2035) Pipeline de proyectos de cobre y litio
Resto de América del Sur USD 0.23 B (2025) Concentradores de cobre chilenos y peruanos

El consumo en América del Sur sigue el cobre y el mineral de hierro. Chile y Perú albergan varios de los concentradores más grandes del mundo, donde la caída de las leyes aumenta la intensidad de reactivos [4]. Brasil depende de la flotación inversa a base de aminas para la mejora del mineral de hierro, y los proyectos de cobre de Argentina en San Juan y Salta podrían agregar un volumen significativo después de 2028 a medida que los marcos de incentivos de inversión maduran.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 5.6% CAGR (2026–2035) Diversificación minera de la Visión 2030
Sudáfrica 44.7% de participación en la región (2025) Valorización de PGM, oro y carbón
Resto del Medio Oriente y África USD 0.11 B (2025) Cobre-cobalto de Zambia y Congo

Sudáfrica sigue siendo el ancla regional, con concentradores de metales del grupo del platino y oro que consumen paquetes de depresores y promotores especializados. Arabia Saudita es la historia de crecimiento: su estimación de riqueza mineral actualizada de USD 2.5 billones respalda nuevos proyectos de fosfato, oro y cobre bajo Ma'aden y socios privados. La producción de cobre-cobalto de África Central agrega volumen, pero depende de la química importada.

Mercado de Reactivos de Flotación por Región, 2025-2035

Mercado de Reactivos de Flotación Segmentación de mercado

Por Tipo

Segmento Métrica Principal Motor de Demanda
Colectores 41.5% de participación (2025) Recuperación de cobre, zinc, plomo y oro en sulfuros
Espumantes USD 1.02 B (2025) Estabilidad de burbujas en todos los circuitos de flotación
Dispersantes 10.6% de participación (2025) Minerales ricos en arcilla y de grano fino
Floculantes 5.1% CAGR (2026–2035) Tratamiento de agua y espesamiento de relaves
Otros USD 0.44 B (2025) Depresores, activadores y modificadores de pH

Dentro del mercado de reactivos de flotación, los Colectores lideran porque cada circuito de sulfuro depende de xantatos, ditiofosfatos o tionocarbamatos para hacer que los minerales objetivo sean hidrofóbicos. Los Espumantes forman el segundo grupo más grande, con mezclas de carbinol isobutil metílico y poliglicoles consumidos en proporciones casi fijas en relación con el rendimiento del mineral. Los Floculantes crecen más rápido a medida que las directrices de tratamiento y la recuperación de agua de relaves aumentan la demanda de poliacrilamida. Los Dispersantes y Otros, incluidos depresores, activadores y modificadores de pH, sirven a nichos especializados como minerales de oro ricos en arcilla y separaciones polimetálicas.

Por Aplicación

Segmento Métrica Principal Motor de Demanda
Explosivos y Perforación USD 0.89 B (2025) Aditivos para fluidos de perforación y estabilización de emulsiones
Procesamiento de Minerales 4.8% CAGR (2026–2035) Construcción de concentradores de minerales críticos
Tratamiento de Agua y Aguas Residuales 38.4% de participación (2025) Regulación DAF municipal e industrial
Otros 9.6% de participación (2025) Desinfección de papel y recuperación de aceite

A través del mercado de reactivos de flotación, el Tratamiento de Agua y Aguas Residuales tiene la mayor participación en aplicaciones, ya que la creciente brecha entre la oferta y la demanda de agua obliga a las utilidades y a los usuarios industriales a actualizar la capacidad de eliminación de sólidos [10]. El Procesamiento de Minerales crece más rápido, impulsado por concentradores de cobre, litio y níquel vinculados a la electrificación. Los Explosivos y Perforación se basan en la química de surfactantes y emulsionantes compartida con la flotación, mientras que Otros abarca la desinfección de papel, donde la flotación elimina partículas de tinta de la fibra reciclada, y la recuperación de betún de arenas bituminosas.

Comparación Competitiva

El mercado de reactivos de flotación muestra una concentración media, con un HHI estimado de 550–700 y los cinco principales proveedores controlando aproximadamente el 38–44% de los ingresos globales. Grandes grupos químicos diversificados dominan el suministro de colectores y polímeros, mientras que los productores regionales de China e India compiten agresivamente en xantatos de productos básicos y alcoholes espumantes. La profundidad del servicio técnico, no el precio de lista, típicamente decide la adjudicación de contratos en grandes minas.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Reactivos de Flotación Posicionamiento Estratégico
BASF SE ~8–11% Promotores, depresores, floculantes de polímero Amplio portafolio con servicio técnico global [17]
Clariant AG ~7–10% Química de aminas y tensioactivos especiales Fortaleza en mineral de hierro y minerales industriales [18]
Nouryon ~6–9% Química de superficie para minerales sulfurosos y no sulfurosos Formulación colaborativa con mineros
Syensqo SA ~6–9% Promotores de ditiocarbamato y tiocarbonato Selección premium para sulfuros complejos
Orica Limited ~5–8% Química de voladura y procesamiento Servicio integrado de perforación a molino [20]
Kemira Oyj ~5–7% Coagulantes y floculantes de poliacrilamida Liderazgo en tratamiento de agua [19]
SNF Floerger ~4–6% Floculantes de poliacrilamida Escala en polímeros sintéticos
Chevron Phillips Chemical ~4–6% Químicos de minería a base de azufre Posiciones especializadas en molibdeno y cobre
Ecolab (Nalco Water) ~3–5% Programas de tratamiento de agua de proceso y DAF Gestión de agua liderada por servicios
Arkema SA ~3–5% Tiocompuestos y compuestos de azufre especiales Integración de materias primas de química de azufre
Huntsman Corporation ~2–4% Glicoles espumantes y derivados de amina Suministro de intermediarios petroquímicos

Noticias Recientes y Desarrollos

Las políticas y acciones corporativas entre 2023 y 2025 remodelaron las señales de demanda para el mercado de reactivos de flotación.

  • Syensqo (diciembre de 2023): Comenzó a cotizar como una empresa independiente tras la separación de Solvay, llevando el portafolio de soluciones mineras del grupo y agudizando su enfoque en la química minera especializada
  • Reino de Arabia Saudita (enero de 2024): Aumentó su estimación de recursos minerales no explotados a USD 2.5 billones, fortaleciendo la cartera de proyectos de fosfato, oro y cobre que requieren beneficio
  • Unión Europea (mayo de 2024): La Ley de Materias Primas Críticas entró en vigor, estableciendo un estándar de procesamiento nacional del 40% para materias primas estratégicas para 2030 [7]
  • Agencia Internacional de Energía (mayo de 2024): Publicó su Perspectiva Global de Minerales Críticos 2024, informando un aumento del 10% en la inversión en desarrollo de minerales críticos durante 2023 [2]
  • Gobierno de Australia (mayo de 2024): Anunció un Incentivo Fiscal para la Producción de Minerales Críticos que cubre el 10% de los costos de procesamiento elegibles, mejorando la economía de los concentradores nacionales [15]
  • Unión Europea (noviembre de 2024): Adoptó la Directiva revisada sobre el Tratamiento de Aguas Residuales Urbanas, ampliando las obligaciones de tratamiento terciario y cuaternario [9]
  • Gobierno de India (enero de 2025): El Gabinete de la Unión aprobó la Misión Nacional de Minerales Críticos con un presupuesto de ₹16,300 crore [6]
  • Servicio Geológico de EE. UU. (enero de 2025): Publicó los Resúmenes de Productos Minerales 2025, documentando cambios en la producción de cobre, níquel y litio [3]

Mercado de Reactivos de Flotación Alcance del informe de mercado

Report Attribute/Metric Details
Market Scope Global flotation reagent market by Type, Application, and Geography
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 4.86 Billion
Market Size in 2035 USD 7.41 Billion
CAGR (2026–2035) 4.30%
Fastest Growing Segments Flocculants (Type); Mineral Processing (Application); Asia-Pacific (Region)
Regions Covered Asia-Pacific (Region); North America, Europe, APAC, South America, MEA
Companies Profiled BASF, Clariant, Nouryon, Syensqo, Orica, Kemira, SNF Floerger, Chevron Phillips Chemical, Ecolab, Arkema, Huntsman
Valuation Currency USD Billion
Methodology Triangulated approach: top-down (manufacturer revenue), bottom-up (unit shipment × ASP), econometric (housing starts, hospitality pipeline correlation)

Preguntas frecuentes

¿Qué términos de adquisición son más importantes al comprar en el mercado de reactivos de flotación?
Los derechos de prueba en planta y la fijación de precios vinculados al rendimiento son los más importantes. Los contratos líderes vinculan parte del precio a la recuperación o a las ganancias de grado verificadas durante pruebas de 90 días [20]. Los compradores también deben asegurar el abastecimiento dual para xantatos, ya que una interrupción en una planta puede detener un concentrador en cuestión de días.
¿Qué tipos de mineral son más difíciles de tratar con paquetes de reactivos estándar?
Los minerales de cobre oxidados, los minerales de oro ricos en arcilla y los sulfuros polimetálicos de grano fino son los más difíciles. Normalmente necesitan agentes de sulfidización, pretratamiento con dispersantes o química de hidroxamato, que tienen precios más altos por tonelada tratada [3].
¿Cómo cambian los concentradores basados en agua de mar la selección de reactivos?
El agua de mar debilita la capacidad de la cal para deprimir la pirita y desestabiliza algunas espumas. Los operadores a menudo cambian a modificadores de pH alternativos y mezclas tolerantes a la sal, siendo las plantas de cobre costeras de Chile el principal campo de pruebas [4].
¿Cuáles son las barreras de entrada para nuevos proveedores en el mercado de reactivos de flotación?
La calificación es la principal barrera. Las minas rara vez cambian de química sin meses de pruebas en laboratorio y en planta, y los incumbentes integran personal técnico en el sitio . Los nuevos entrantes generalmente comienzan con químicas de nicho o asociaciones de distribución regional.
¿Las reglas de reporte de carbono afectan las decisiones de abastecimiento de reactivos?
Cada vez más, sí. Las empresas mineras que reportan emisiones de Alcance 3 ahora solicitan huellas de carbono de productos a los proveedores químicos [18]. Las formulaciones de baja huella se están convirtiendo en un desempate en las licitaciones donde el rendimiento técnico es de otro modo igual.
¿Cómo se conecta el mercado de reactivos de flotación con los servicios de voladura?
El vínculo es comercial más que químico. Varios proveedores de voladura agrupan aditivos de perforación, emulsionantes y química de procesamiento en contratos de servicio en el sitio, reduciendo el número de proveedores de una mina [20].
¿Qué límites de vida útil se aplican a los inventarios de xantato?
Los xantatos sólidos se degradan con la humedad y el calor, por lo que los proveedores generalmente recomiendan su uso dentro de los 12 meses en contenedores sellados. Las soluciones preparadas se consumen típicamente en cuestión de días para limitar la liberación de disulfuro de carbono .
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Magnesium Sulfate Market – Forecast till 2027
Estudio de caso
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















