Fishmeal Market

Tamaño del mercado de harina de pescado, participación, tendencia de la industria y análisis del informe de investigación de información por fuente (salmón y trucha, pescado marino, crustáceos, tilapia y otros), por ganado (rumiantes, aves de corral, cerdos, animales acuáticos y otros), por aplicación (fertilizantes, piensos para animales y otros) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico hasta 2035
ID: MRFR/Agri/4085-HCR 110 Pages Snehal Singh Last Updated: September 10, 2026
Fishmeal Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.28%
2024 Market Size$ 10,320.91 Billion
2025 Market Size$ 10,969.27 Billion
2035 Market Size$ 20,173.26 Billion
Key Players
Nutreco
Cargill
Austevoll Seafood
Omega Protein
Pesquera Diamante
Sambavanam
Opportunities
  • Rising Demand for Aquaculture Feed

Fishmeal Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de harina de pescado era de 10320.91 mil millones de USD en 2024. Se proyecta que la industria de la harina de pescado crecerá de 10969.27 mil millones de USD en 2025 a 20173.26 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 6.28% durante el período de pronóstico 2025 - 2035. Asia-Pacífico tiene la mayor participación en el mercado global de harina de pescado, con aproximadamente el 41%, impulsada por su floreciente industria de acuicultura, alto consumo de mariscos y producción y uso a gran escala de harina de pescado en países de la región. China es el país líder en Asia-Pacífico, capturando aproximadamente el 18% de la participación en el mercado global de harina de pescado, como el mayor importador de harina de pescado del mundo, con una demanda impulsada por sus enormes operaciones de acuicultura y el crecimiento de las industrias de cerdo y aves de corral. El alimento para animales domina el mercado de harina de pescado como el segmento de aplicación más grande, representando aproximadamente el 83% de la participación en el mercado global, impulsado por el alto contenido de proteínas de la harina de pescado y su perfil de aminoácidos esenciales, lo que la hace indispensable para las formulaciones de alimento para acuicultura y ganado.

Tendencias clave del mercado y aspectos destacados

El mercado de harina de pescado está experimentando un crecimiento robusto impulsado por la sostenibilidad y los avances tecnológicos.

  • América del Norte sigue siendo el mercado más grande para la harina de pescado, principalmente debido a su sector de acuicultura establecido.
  • Asia-Pacífico es la región de más rápido crecimiento, reflejando un aumento en las inversiones en acuicultura y piensos para animales.
  • El segmento de acuicultura domina el mercado, mientras que el segmento de piensos para animales está experimentando un crecimiento rápido.
  • La creciente demanda de piensos para acuicultura y los beneficios para la salud de la harina de pescado son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 10320.91 (USD Mil millones)
2035 Tamaño del Mercado 20173.26 (USD Mil millones)
CAGR (2025 - 2035) 6.28%

Principales jugadores

Nutreco (NL), Cargill (US), Austevoll Seafood (NO), Omega Protein (US), Pesquera Diamante (PE), Sambavanam (IN), Copesul (BR), Fishmeal Co. (CL), Marubeni Corporation (JP)

Fishmeal Market Treiber

Aumento de la demanda de alimento para acuicultura

La industria global de harina de pescado experimenta un notable aumento en la demanda de alimento para acuicultura, impulsada por el creciente crecimiento de la población mundial y la necesidad correspondiente de fuentes de alimentos ricas en proteínas. A medida que la acuicultura continúa expandiéndose, la harina de pescado sirve como un ingrediente crítico en el alimento para peces, proporcionando nutrientes esenciales para un crecimiento óptimo. En 2024, se proyecta que el mercado alcanzará los 10.3 mil millones de USD, reflejando la capacidad de respuesta de la industria al creciente sector de acuicultura. Se espera que esta tendencia persista, con proyecciones que indican un valor de mercado de 20.2 mil millones de USD para 2035, sugiriendo una robusta tasa de crecimiento anual compuesta del 6.28% desde 2025 hasta 2035.

Perspectivas del segmento de mercado

Por Aplicación: Acuicultura (Más Grande) vs. Piensos para Animales (Crecimiento Más Rápido)

El segmento de aplicación del mercado de harina de pescado está predominantemente representado por la acuicultura, que tiene la mayor participación debido a la creciente demanda de pescado como fuente principal de proteína en todo el mundo. Después de la acuicultura, los piensos para animales son un componente significativo, impulsado por el aumento de la producción ganadera y un cambio hacia prácticas de alimentación más sostenibles. La comida para mascotas también juega un papel notable, atendiendo a la creciente tendencia de la tenencia de mascotas y la demanda de nutrición de alta calidad para animales de compañía, mientras que los nutracéuticos siguen siendo un área más pequeña pero importante centrada en productos derivados del pescado orientados a la salud.

Acuicultura (Dominante) vs. Piensos para Animales (Emergente)

La acuicultura representa el segmento de aplicación dominante en el mercado de harina de pescado, caracterizada por su papel esencial en satisfacer la demanda global de proteína de pescado. Con un número creciente de granjas de peces y avances en la tecnología de acuicultura, este segmento se beneficia del enfoque creciente en la sostenibilidad y el uso eficiente de recursos. Por otro lado, los piensos para animales están emergiendo rápidamente, impulsados por la necesidad de alternativas de piensos de alto contenido proteico en la ganadería y la avicultura. Este cambio hacia la harina de pescado mejora el perfil nutricional de las dietas animales mientras aborda las preocupaciones ambientales sobre las fuentes de piensos tradicionales. Ambos segmentos son vitales para el crecimiento y la evolución general del mercado de harina de pescado, cada uno atendiendo a distintas necesidades del consumidor y objetivos de sostenibilidad.

Por Tipo: Harina de Pescado (Más Grande) vs. Aceite de Pescado (Crecimiento Más Rápido)

El mercado de harina de pescado está principalmente dominado por la harina de pescado en sí, que tiene la mayor participación entre los diferentes tipos disponibles. La harina de pescado es preferida por su alto contenido de proteínas y nutrientes esenciales, lo que la convierte en un alimento básico en la acuicultura y los piensos para animales. El aceite de pescado sigue como un jugador significativo en este segmento, atribuido a sus ricos ácidos grasos omega-3. Mientras que la harina de pescado sigue siendo dominante, el aceite de pescado ha estado ganando terreno, especialmente con la creciente conciencia del consumidor sobre los beneficios para la salud, alterando así la dinámica del mercado.

Harina de Pescado (Dominante) vs. Proteína de Pescado Hidrolizada (Emergente)

La harina de pescado es reconocida por su robusto perfil nutricional, lo que la convierte en un ingrediente dominante en el sector de piensos para animales. Rica en proteínas y ácidos grasos, se utiliza extensamente en acuicultura, apoyando el crecimiento de varias especies de peces. Por el contrario, la proteína de pescado hidrolizada está emergiendo como una alternativa versátil debido a su mayor digestibilidad y biodisponibilidad. Este segmento atrae particularmente a la industria de comida para mascotas y está ganando impulso debido a la creciente demanda de ingredientes ricos en proteínas y de alta calidad. A medida que las tendencias del consumidor evolucionan hacia dietas conscientes de la salud, tanto la harina de pescado como la proteína de pescado hidrolizada probablemente experimentarán niveles variables de demanda.

Por Fuente: Pescado Silvestre (Más Grande) vs. Pescado de Granja (Crecimiento Más Rápido)

El mercado de harina de pescado ha sido sustancialmente influenciado por la fuente de materias primas. Entre los diferentes segmentos, el pescado silvestre sigue siendo el mayor contribuyente, aprovechando su abundancia natural y alta calidad nutricional. Por el contrario, el pescado de granja está emergiendo rápidamente como un fuerte competidor, reflejando una creciente preferencia debido a la cría controlada y prácticas sostenibles. La captura incidental y los residuos de procesamiento también juegan roles significativos, aunque no igualan la participación de mercado de estas dos fuentes primarias.

Pescado Silvestre (Dominante) vs. Pescado de Granja (Emergente)

El pescado silvestre se caracteriza por su origen natural de océanos y mares, lo que lo convierte en un jugador dominante en el mercado de harina de pescado debido a su perfil nutricional superior y la preferencia del consumidor por productos de origen silvestre. Este segmento prospera en prácticas de pesca tradicionales y en la demanda global de harina de pescado de alta calidad. Por otro lado, el pescado de granja representa un mercado emergente donde los entornos controlados y las prácticas innovadoras de acuicultura mejoran la eficiencia de producción. Con la sostenibilidad convirtiéndose en crucial, el pescado de granja es cada vez más favorecido por su menor impacto ambiental y su capacidad para satisfacer la creciente demanda sin agotar las poblaciones de peces silvestres.

Por Forma: Pellets (Más Grande) vs. Polvo (Crecimiento Más Rápido)

En el mercado de harina de pescado, el segmento de forma está caracterizado principalmente por tres categorías distintas: pellets, polvo y líquido. Los pellets dominan la participación de mercado debido a su versatilidad y facilidad de uso en acuicultura y piensos para ganado. La harina de pescado en polvo también es significativa, pero tiene una participación menor en relación con los pellets. Los líquidos, aunque valiosos para aplicaciones de nicho, representan una contribución menor a la distribución general del segmento. En general, la preferencia mayoritaria por los pellets indica su importancia en una variedad de aplicaciones de alimentación en múltiples sectores.

Harina de Pescado: Pellets (Dominante) vs. Polvo (Emergente)

Los pellets son reconocidos como la forma dominante de harina de pescado, valorados por su estabilidad y digestibilidad, lo que los hace ideales para acuicultura, comida para mascotas y piensos para ganado. Su proceso de producción asegura una retención óptima de nutrientes, atrayendo tanto a fabricantes como a consumidores finales que buscan soluciones de alimentación de calidad. Por el contrario, la harina de pescado en polvo está emergiendo como una opción competitiva, ofreciendo una mejor absorción de nutrientes y flexibilidad para diversas formulaciones. Esta forma es particularmente favorecida en aplicaciones específicas donde los tamaños de partículas finas son cruciales. La creciente conciencia sobre opciones de alimentación sostenibles está impulsando el interés en la harina de pescado en polvo, posicionándola como un componente valioso en una estrategia de alimentación diversificada.

Por Contenido Nutricional: Alto en Proteínas (Más Grande) vs. Ácidos Grasos Omega-3 (Crecimiento Más Rápido)

El mercado de harina de pescado está predominantemente caracterizado por su alto contenido de proteínas, que tiene la mayor participación en términos de valor nutricional. Este segmento atrae a una variedad de industrias, incluyendo acuicultura, piensos para ganado y comida para mascotas, debido a su perfil de aminoácidos esenciales. Los ácidos grasos omega-3, aunque tienen una participación menor en comparación con las proteínas, están ganando rápidamente terreno, respaldados por una creciente conciencia sobre sus beneficios para la salud y su papel fundamental en los suplementos dietéticos. A medida que los consumidores se vuelven más conscientes de la salud, estos dos valores nutricionales son centrales para el posicionamiento en el mercado.

Alto en Proteínas (Dominante) vs. Ácidos Grasos Omega-3 (Emergente)

La harina de pescado alta en proteínas es la piedra angular del mercado, atrayendo fuertemente a sectores como la acuicultura y los piensos para animales, donde el crecimiento está impulsado por la demanda de fuentes sostenibles y ricas en proteínas. El contenido superior de aminoácidos la convierte en una opción preferida para aquellos que buscan soluciones nutricionales efectivas. En contraste, los ácidos grasos omega-3 están emergiendo como un jugador significativo, impulsados por las crecientes preocupaciones de salud sobre las enfermedades cardiovasculares y la creciente popularidad de los productos de suplementación. Este segmento está evolucionando rápidamente, particularmente a medida que los fabricantes innovan en los procesos de extracción y buscan mejorar la biodisponibilidad de omega-3 de la harina de pescado.

Obtenga información más detallada sobre Fishmeal Market

Perspectivas regionales

América del Norte: Creciente Demanda de Harina de Pescado

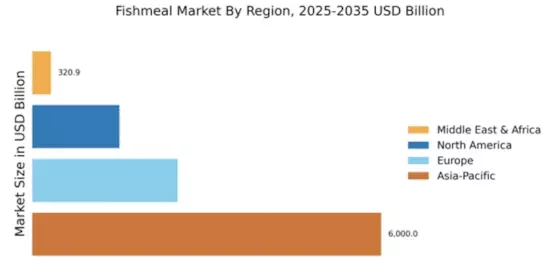
Se proyecta que el mercado de harina de pescado en América del Norte alcance los $1,500.0 millones para 2025, impulsado por la creciente demanda de acuicultura sostenible y alimento para ganado. El apoyo regulatorio para prácticas de pesca sostenibles y la conservación ambiental están mejorando el crecimiento del mercado. El enfoque de la región en productos de harina de pescado de alta calidad también es un motor de crecimiento significativo, ya que los consumidores se vuelven más conscientes de la salud y del medio ambiente. Los países líderes en esta región incluyen a EE. UU. y Canadá, donde actores importantes como Cargill y Omega Protein dominan el mercado. El paisaje competitivo se caracteriza por una mezcla de empresas establecidas y nuevos jugadores, todos esforzándose por innovar y satisfacer la creciente demanda de harina de pescado. La presencia de actores clave asegura una cadena de suministro robusta, contribuyendo a la estabilidad y crecimiento general del mercado.

Europa: Enfoque en Innovación y Sostenibilidad

Se espera que el mercado de harina de pescado de Europa alcance los $2,500.0 millones para 2025, impulsado por un fuerte énfasis en la sostenibilidad y la innovación. Los marcos regulatorios de la región promueven prácticas de pesca responsables, que son cruciales para mantener las poblaciones de peces y garantizar la viabilidad del mercado a largo plazo. Además, la creciente demanda de harina de pescado en los sectores de acuicultura y alimentos para mascotas está impulsando el crecimiento del mercado, ya que los consumidores buscan cada vez más fuentes de proteínas sostenibles. Países líderes como Noruega, Dinamarca y el Reino Unido están a la vanguardia de la industria de la harina de pescado, con actores clave como Nutreco y Austevoll Seafood liderando la carga. El paisaje competitivo se caracteriza por un fuerte enfoque en la investigación y el desarrollo, con empresas invirtiendo en nuevas tecnologías para mejorar la eficiencia de producción y la calidad del producto. Este enfoque impulsado por la innovación posiciona a Europa como líder en la harina de pescado.

Asia-Pacífico: Dominando la Participación del Mercado Global

La región de Asia-Pacífico es el mercado de harina de pescado más grande, proyectándose que alcance los $6,000.0 millones para 2025, impulsado por la floreciente industria de acuicultura. Países como China e India lideran la demanda de harina de pescado, a medida que expanden sus operaciones de acuicultura para satisfacer las crecientes necesidades de proteínas de sus poblaciones. El apoyo regulatorio para prácticas de acuicultura sostenibles también es un motor significativo, asegurando la viabilidad a largo plazo de la producción de harina de pescado en la región. China se destaca como el jugador dominante en el mercado de harina de pescado, con numerosas empresas locales e internacionales compitiendo por la participación en el mercado. Actores clave como Copesul y Marubeni Corporation están involucrados activamente en la región, contribuyendo a un paisaje competitivo que fomenta la innovación y la eficiencia. La presencia de estas grandes empresas asegura un suministro constante de harina de pescado de alta calidad, atendiendo tanto a los mercados nacionales como internacionales.

Medio Oriente y África: Potencial de Mercado Emergente

Se proyecta que el mercado de harina de pescado en Medio Oriente y África alcance los $320.91 millones para 2025, impulsado por la creciente demanda local de harina de pescado en acuicultura y alimento para ganado. El crecimiento de la población de la región y el aumento de los niveles de ingresos están contribuyendo a un mayor consumo de productos pesqueros, lo que a su vez impulsa la demanda de harina de pescado. Las iniciativas regulatorias destinadas a promover prácticas de pesca sostenibles también están desempeñando un papel crucial en el desarrollo del mercado. Países como Sudáfrica y Egipto están liderando el mercado en esta región, con jugadores locales y empresas internacionales estableciendo una presencia para satisfacer la creciente demanda. El paisaje competitivo está evolucionando, con una mezcla de empresas establecidas y nuevos entrantes centrados en la calidad y la sostenibilidad. Este entorno dinámico presenta oportunidades para el crecimiento y la innovación en el sector de la harina de pescado.

Fishmeal Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de harina de pescado se caracteriza actualmente por un paisaje competitivo que es tanto dinámico como multifacético. Los principales impulsores del crecimiento incluyen la creciente demanda de acuicultura de alimento, la creciente conciencia sobre los beneficios nutricionales de la harina de pescado y un creciente énfasis en prácticas de pesca sostenibles. Los principales actores como Nutreco (NL), Cargill (US) y Austevoll Seafood (NO) están estratégicamente posicionados para aprovechar estas tendencias. Nutreco (NL) se centra en la innovación en soluciones de alimento, mientras que Cargill (US) enfatiza sus amplias capacidades de cadena de suministro. Austevoll Seafood (NO) está persiguiendo activamente la expansión regional, particularmente en mercados emergentes, lo que colectivamente da forma a un entorno competitivo que se centra cada vez más en la sostenibilidad y el avance tecnológico. En términos de tácticas comerciales, las empresas están localizando la fabricación para reducir costos de transporte y mejorar la eficiencia de la cadena de suministro. La estructura del mercado parece estar moderadamente fragmentada, con una mezcla de grandes corporaciones multinacionales y jugadores regionales más pequeños. Esta fragmentación permite estrategias diversas, sin embargo, la influencia colectiva de actores clave como Omega Protein (US) y Pesquera Diamante (PE) es significativa, ya que impulsan la innovación y establecen estándares de la industria.
En noviembre, Omega Protein (US) anunció una asociación con una empresa líder en tecnología de acuicultura para desarrollar alternativas sostenibles a la harina de pescado. Este movimiento estratégico probablemente mejorará la oferta de productos de Omega y se alineará con la creciente demanda de soluciones ecológicas en acuicultura. La asociación subraya la importancia de la innovación para mantener la ventaja competitiva en un mercado cada vez más centrado en la sostenibilidad.
En octubre, Pesquera Diamante (PE) amplió su capacidad de producción en un 20% mediante la adquisición de una nueva instalación de procesamiento. Se espera que esta expansión refuerce su participación en el mercado y mejore la eficiencia operativa, permitiendo a la empresa satisfacer la creciente demanda de harina de pescado tanto en mercados nacionales como internacionales. Tales mejoras en la capacidad son cruciales para mantener la competitividad en un paisaje que evoluciona rápidamente.
En septiembre, Cargill (US) lanzó una plataforma digital destinada a optimizar la gestión de la cadena de suministro para la distribución de harina de pescado. Esta iniciativa refleja una tendencia más amplia hacia la digitalización dentro de la industria, permitiendo a Cargill mejorar la transparencia y la eficiencia en sus operaciones. La integración de la tecnología en los procesos de la cadena de suministro se está volviendo cada vez más vital para las empresas que buscan diferenciarse en un mercado competitivo.
A partir de diciembre, las tendencias competitivas actuales indican un fuerte cambio hacia la digitalización, la sostenibilidad y la integración de tecnologías de IA. Las alianzas estratégicas están desempeñando un papel fundamental en la configuración del paisaje, ya que las empresas colaboran para mejorar sus capacidades y alcance en el mercado. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la fiabilidad de la cadena de suministro. Este cambio sugiere que las empresas que priorizan estas áreas estarán mejor posicionadas para prosperar en el mercado de harina de pescado.

Las empresas clave en el mercado Fishmeal Market incluyen

Recent Industry Developments

Abril 2021: El fabricante internacional de aceite de pescado y harina de pescado, Biomega AS, ampliará su negocio financiando una biorefinería en Dinamarca. La empresa quiere fortalecer su posición en el mercado de harina de pescado promoviendo el desarrollo de productos derivados del salmón con la ayuda de la expansión de esta instalación.

Septiembre 2021: Perú está recuperando su posición como el principal productor de harina de pescado entre las otras naciones competitivas a nivel mundial. Este es un paso significativo que estimulará la demanda regional de harina de pescado, y la demanda excesiva ayudará a reducir las altas tasas de precios de la harina de pescado. Debido a una gran disminución en la producción de harina de pescado de la región durante el período de proyección anterior, estas se incrementaron.

Perspectivas futuras

Fishmeal Market Perspectivas futuras

Se proyecta que el mercado de harina de pescado crecerá a un CAGR del 6.28% de 2025 a 2035, impulsado por la creciente demanda de acuicultura, prácticas de abastecimiento sostenibles y avances tecnológicos en el procesamiento.

Las perspectivas futuras para el mercado de harina de pescado y aceite de pescado son excepcionalmente positivas, impulsadas por la revolución del bienestar global y la creciente demanda de atención médica preventiva. El crecimiento está alimentado por el aumento del consumo de suplementos de omega-3 (EPA/DHA) para la salud del corazón y cognitiva, la expansión de aceites de pescado de grado farmacéutico y la integración de proteínas marinas de alta pureza en alimentos funcionales y nutrición premium para mascotas.

Para 2035, se espera que el mercado de harina de pescado consolide su posición como un actor clave en la acuicultura global.

Segmentación de mercado

Perspectiva del mercado de harina de pescado

  • Harina
  • Pellets
  • Líquido
  • Polvo

Perspectiva de la fuente del mercado de harina de pescado

  • Pescado
  • Krill
  • Algas
  • Subproductos

Perspectiva de uso final del mercado de harina de pescado

  • Industria alimentaria
  • Agricultura
  • Farmacéuticos
  • Cosméticos

Perspectiva de aplicación del mercado de harina de pescado

  • Acuicultura
  • Alimento para animales
  • Alimento para mascotas
  • Nutracéuticos

Perspectiva del contenido nutricional del mercado de harina de pescado

  • Alto en proteínas
  • Ácidos grasos Omega-3
  • Vitaminas
  • Minerales

Alcance del informe

TAMAÑO DEL MERCADO 2024 10320.91 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 10969.27 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 20173.26 (mil millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 6.28% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado mil millones de USD
Empresas Clave Perfiladas Nutreco (NL), Cargill (US), Austevoll Seafood (NO), Omega Protein (US), Pesquera Diamante (PE), Sambavanam (IN), Copesul (BR), Fishmeal Co. (CL), Marubeni Corporation (JP)
Segmentos Cubiertos Aplicación, Fuente, Forma, Contenido Nutricional, Uso Final
Oportunidades Clave del Mercado La creciente demanda de prácticas de acuicultura sostenibles impulsa la innovación en el mercado de harina de pescado.
Dinamicas Clave del Mercado La creciente demanda de acuicultura sostenible impulsa la innovación y la competencia en el mercado de harina de pescado.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de harina de pescado a partir de 2024?

El mercado de harina de pescado fue valorado en aproximadamente 10,320.91 mil millones de USD en 2024.

¿Cuál es la valoración de mercado proyectada para el mercado de harina de pescado en 2035?

Se proyecta que el mercado de harina de pescado alcanzará una valoración de alrededor de 20,173.26 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de harina de pescado durante el período de pronóstico 2025 - 2035?

Se espera que el mercado de harina de pescado experimente una CAGR del 6.28% desde 2025 hasta 2035.

¿Qué empresas se consideran actores clave en el mercado de harina de pescado?

Los actores clave en el mercado de harina de pescado incluyen Nutreco, Austevoll Seafood, Omega Protein y Pesquera Diamante, entre otros.

¿Cuáles son las principales aplicaciones de la harina de pescado en el mercado?

Las principales aplicaciones de la harina de pescado incluyen acuicultura, alimentación animal, comida para mascotas y nutracéuticos, con valoraciones que oscilan entre 1.3 y 8.0 mil millones de USD.

¿Cómo se segmenta el mercado de harina de pescado por tipo?

El mercado de harina de pescado se segmenta por tipo e incluye harina de pescado, aceite de pescado, proteína de pescado hidrolizada y solubles de pescado, con valoraciones de 1,320.91 a 6,000.0 mil millones de USD.

¿Qué fuentes contribuyen al mercado de harina de pescado?
Las fuentes que contribuyen al mercado de harina de pescado incluyen pescado capturado en estado salvaje, pescado de cultivo, captura incidental y desechos de procesamiento, con valoraciones entre 1,300.91 y 8,000.0 mil millones de USD.
¿Qué formas toma la harina de pescado en el mercado?
La harina de pescado está disponible en varias formas, incluyendo pellets, polvo y líquido, con valoraciones de mercado que oscilan entre 3,320.91 y 8,000.0 mil millones de USD.
¿Qué contenido nutricional se enfatiza en el mercado de harina de pescado?
El mercado de harina de pescado enfatiza alto contenido de proteínas, ácidos grasos omega-3, vitaminas y minerales, con valoraciones de 1,320.91 a 6,000.0 mil millones de USD.
¿Cómo se compara el crecimiento del mercado de harina de pescado con otros segmentos?
El crecimiento del mercado de harina de pescado parece robusto, particularmente en acuicultura y alimentación animal, que se proyecta alcanzarán valoraciones de 7.0 y 8.0 mil millones de USD, respectivamente, para 2035.
Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of fisheries databases, aquaculture industry publications, regulatory frameworks governing marine ingredient production, and authoritative trade statistics. Key sources included the Food and Agriculture Organization (FAO) FishStat Database, National Marine Fisheries Service (NMFS/NOAA), International Fishmeal and Fish Oil Organization (IFFO), Marine Stewardship Council (MSC), Aquaculture Stewardship Council (ASC), European Commission Directorate-General for Maritime Affairs and Fisheries (DG MARE), European Fisheries Control Agency (EFCA), Global Aquaculture Alliance (GAA), Peruvian Ministry of Production (PRODUCE), Chilean Undersecretariat of Fisheries and Aquaculture (SUBPESCA), Norwegian Directorate of Fisheries, USDA Foreign Agricultural Service, World Bank Fisheries and Aquaculture Reports, and national customs databases from major producing nations. These sources were employed to gather global capture fisheries statistics, aquaculture feed demand data, fishmeal production volumes by species (anchovy, sardine, mackerel), trade flow analysis for Peru/Chile/Scandinavian exports, sustainability certification trends, and regulatory frameworks governing fishmeal production in major manufacturing hubs.


Primary Research

In order to acquire qualitative and quantitative insights regarding procurement dynamics, feed formulation trends, and production capacities, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Fishing Operations, fleet managers, and plant directors from fishmeal manufacturers, fishing corporations, and marine ingredient processors in Peru, Chile, Norway, and the United States comprised supply-side sources. Aquaculture nutritionists, feed mill procurement heads, animal health specialists from swine and poultry operations, fertilizer product development managers, and sustainability officers from large-scale aquaculture farms (salmon, shrimp, tilapia) and integrated livestock operations comprised demand-side sources. The primary research validated species-specific production data, confirmed fishmeal inclusion rate trends across various livestock categories, evaluated the impact of plant-based protein substitution, and obtained insights on volatile raw material pricing dynamics associated with El Niño cycles and quota fluctuations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: Asia-Pacific (40%), Europe (25%), North America (20%), Rest of World (15%)


Market Size Estimation

The global market valuation was determined by monitoring production volume and conducting revenue triangulation throughout the value chain, from fisheries to end-users. The methodology comprised the following:

Identification of 35+ significant fishmeal manufacturers and fishery conglomerates in Peru, Chile, Norway, the United States, Thailand, and Vietnam, including dedicated fishmeal producers and diversified seafood groups with rendering operations.

Product mapping for the whole fish-based meal, bycatch-derived meal, and seafood processing waste categories, segmented by protein content specifications (low-protein <60%, standard 60-65%, high-protein >65%). An examination of the reported annual production capacities and fishmeal-specific revenues of companies such as Austevoll Seafood, Omega Protein, Copeinca (Austevoll), TASA, Pesquera Diamante, and Nutreco's marine ingredients division

Manufacturers that account for 75-80% of the global fishmeal production volume in 2024 are included in the coverage.

Derive segment-specific valuations for aquaculture feed, livestock feed, and fertilizer applications through extrapolation using bottom-up (global fish catch data × fishmeal yield rates × ASP by exporting country) and top-down (IFFO global production estimates validated against company-level revenue aggregation) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.