Fiberglass Pipes Market

Informe de Investigación del Mercado de Tubos de Fibra de Vidrio Información por Tipos de Fibra (E-Glass, T-Glass, S-Glass, R-Glass y Otros), por Aplicaciones (Petróleo y Gas, Químicos, Aguas Residuales, Irrigación y Otros), por Tipo (Tuberías GRE, Tuberías GRP y Otras Tuberías) y por Región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) – Pronóstico del Mercado hasta 2035
ID: MRFR/PCM/1914-HCR 111 Pages Sakshi Gupta Last Updated: September 10, 2026
Fiberglass Pipes Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.56%
2024 Market Size$ 5.64 Billion
2025 Market Size$ 5.9 Billion
2035 Market Size$ 9.21 Billion
Key Players
Owens Corning
Hobas
Amiantit
Enduro Composites
Future Pipe Industries
National Oilwell Varco
Opportunities
  • Expansion of End-Use Industries
  • Rising Environmental Regulations
  • Advancements in Manufacturing Technologies

Fiberglass Pipes Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de tuberías de fibra de vidrio fue de 5.64 mil millones de USD en 2024. Se proyecta que la industria de tuberías de fibra de vidrio crecerá de 5.897 mil millones de USD en 2025 a 9.213 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 4.56% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de tubos de fibra de vidrio está preparado para un crecimiento sustancial impulsado por la sostenibilidad y los avances tecnológicos.

  • El mercado se caracteriza cada vez más por un enfoque en la sostenibilidad, con fabricantes que priorizan materiales ecológicos.
  • Los avances tecnológicos están mejorando el rendimiento y la durabilidad de los tubos de fibra de vidrio, haciéndolos más atractivos para diversas industrias.
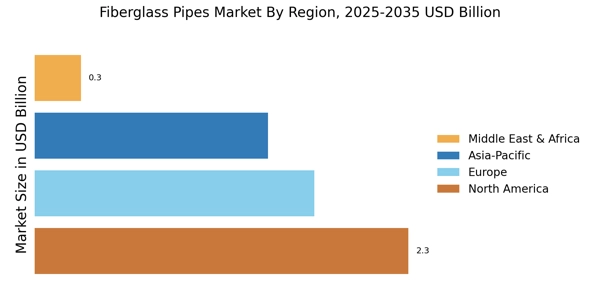
  • América del Norte sigue siendo el mercado más grande, mientras que la región de Asia-Pacífico está emergiendo como el área de más rápido crecimiento para los tubos de fibra de vidrio.
  • Los principales impulsores incluyen la creciente demanda de materiales resistentes a la corrosión y la expansión de proyectos de desarrollo de infraestructura.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 5.64 (mil millones de USD)
2035 Tamaño del Mercado 9.213 (mil millones de USD)
CAGR (2025 - 2035) 4.56%

Principales jugadores

Owens Corning (EE. UU.), Hobas (CH), Amiantit (SA), Enduro Composites (EE. UU.), Future Pipe Industries (AE), National Oilwell Varco (EE. UU.), SGL Carbon (DE), Aliaxis (BE), KWH Pipe (FI)

Fiberglass Pipes Market Treiber

Expansión de las industrias de uso final

El mercado de tuberías de fibra de vidrio está experimentando un crecimiento debido a la expansión de industrias de uso final como la agricultura, la minería y la construcción. Estos sectores están reconociendo cada vez más las ventajas de las tuberías de fibra de vidrio, incluyendo su naturaleza liviana y resistencia a diversos factores ambientales. A medida que estas industrias se expanden, es probable que la demanda de soluciones de tuberías eficientes y duraderas aumente. Por ejemplo, el sector agrícola está adoptando tuberías de fibra de vidrio para sistemas de riego, que requieren materiales que puedan soportar condiciones adversas. La industria de la construcción también está integrando tuberías de fibra de vidrio en nuevos proyectos, impulsada por su rentabilidad y longevidad. Esta tendencia indica un panorama prometedor para el mercado de tuberías de fibra de vidrio, ya que se alinea con las necesidades en evolución de diversas industrias.

Aumento de las regulaciones ambientales

El mercado de tuberías de fibra de vidrio está significativamente influenciado por la creciente rigurosidad de las regulaciones ambientales. Los gobiernos y los organismos reguladores están imponiendo pautas más estrictas sobre la gestión de residuos y las emisiones, lo que lleva a las industrias a buscar alternativas sostenibles. Las tuberías de fibra de vidrio, conocidas por su bajo impacto ambiental y reciclabilidad, se están convirtiendo en una opción preferida. El mercado está presenciando un cambio a medida que las empresas buscan cumplir con estas regulaciones mientras mejoran sus perfiles de sostenibilidad. Se espera que esta tendencia impulse la demanda de tuberías de fibra de vidrio, ya que se alinean con los objetivos de reducir las huellas de carbono y promover prácticas ecológicas. El potencial de crecimiento en este sector es sustancial, ya que más industrias reconocen los beneficios de adoptar materiales que cumplan con las normativas ambientales.

Avances en tecnologías de fabricación

El mercado de tuberías de fibra de vidrio se está beneficiando de los avances en tecnologías de fabricación que mejoran la eficiencia de producción y la calidad de las tuberías de fibra de vidrio. Innovaciones como líneas de producción automatizadas y formulaciones de resina mejoradas están permitiendo a los fabricantes producir tuberías que cumplen con estrictos estándares de calidad mientras reducen costos. Estas mejoras tecnológicas probablemente llevarán a una mayor adopción de tuberías de fibra de vidrio en varios sectores, incluyendo la construcción y la infraestructura. A medida que el mercado evoluciona, se espera que los fabricantes inviertan en investigación y desarrollo para mejorar aún más el rendimiento y la durabilidad del producto. Este enfoque en la innovación se anticipa que impulse el crecimiento del mercado, ya que las industrias priorizan cada vez más materiales de alta calidad que puedan soportar condiciones desafiantes.

Crecimiento de proyectos de desarrollo de infraestructura

El mercado de tuberías de fibra de vidrio está preparado para crecer debido al aumento en el número de proyectos de desarrollo de infraestructura en todo el mundo. La urbanización y la necesidad de sistemas de suministro de agua y alcantarillado modernizados están impulsando la demanda de soluciones de tuberías confiables. Las tuberías de fibra de vidrio, con sus propiedades livianas y de alta resistencia, son particularmente adecuadas para estas aplicaciones. Las estimaciones recientes sugieren que se espera que el sector de infraestructura witness inversiones que superen varios billones de dólares en los próximos años. Este flujo de capital probablemente creará oportunidades sustanciales para los fabricantes de tuberías de fibra de vidrio, ya que satisfacen las necesidades de nuevos proyectos de construcción y rehabilitación. La alineación de las tuberías de fibra de vidrio con los requisitos de la infraestructura moderna se espera que refuerce su presencia en el mercado.

Aumento de la demanda de materiales resistentes a la corrosión

El mercado de tuberías de fibra de vidrio está experimentando un notable aumento en la demanda de materiales resistentes a la corrosión. Industrias como la del petróleo y gas, el tratamiento de agua y el procesamiento químico están adoptando cada vez más tuberías de fibra de vidrio debido a su superior resistencia a sustancias corrosivas. Este cambio está impulsado por la necesidad de infraestructura duradera y de larga duración, que las tuberías de fibra de vidrio proporcionan. Según datos recientes, se proyecta que el mercado de tuberías de fibra de vidrio crecerá a una tasa de crecimiento anual compuesta de aproximadamente 5.5% en los próximos años. Este crecimiento es indicativo de una tendencia más amplia hacia materiales que mejoran la eficiencia operativa y reducen los costos de mantenimiento. A medida que las industrias buscan minimizar el tiempo de inactividad y extender la vida útil de su infraestructura, es probable que la adopción de tuberías de fibra de vidrio se vuelva más prevalente.
Perspectivas del segmento de mercado

Por Tipo: Tubos GRE (Más Grandes) vs. Tubos GRP (Crecimiento Más Rápido)

En el Mercado de Tubos de Fibra de Vidrio, la distribución por segmentos destaca Tubos GRE como el segmento más grande debido a sus superiores propiedades mecánicas y rentabilidad. Los Tubos GRP siguen de cerca, ganando atención en el mercado por sus características ligeras y resistentes a la corrosión, lo que los hace cada vez más populares en diversas aplicaciones. Otros tubos, aunque presentes en el mercado, tienen una menor participación ya que a menudo se dirigen a aplicaciones de nicho y no compiten directamente con las variedades GRE y GRP. Las tendencias de crecimiento en este mercado muestran una clara preferencia por los tubos GRE, que se utilizan ampliamente en industrias como la de petróleo y gas, agua y aguas residuales, y procesamiento químico. Los tubos GRP están surgiendo rápidamente, impulsados por desarrollos en infraestructura y un mayor enfoque en soluciones sostenibles. La demanda general se ve impulsada por la necesidad de materiales duraderos, confiables y eficientes en aplicaciones de construcción e industriales.

Tubos GRE (Dominantes) vs. Tubos GRP (Emergentes)

Los Tubos GRE (Epoxi Reforzado con Vidrio) han surgido como los actores dominantes en el Mercado de Tubos de Fibra de Vidrio debido a su robustez y capacidad para soportar una variedad de condiciones ambientales. Estos tubos son a menudo preferidos en proyectos de servicios públicos debido a su longevidad y bajos requisitos de mantenimiento. En contraste, los Tubos GRP (Plástico Reforzado con Vidrio) se han posicionado como una opción emergente, gracias a su excelente relación resistencia-peso y versatilidad en el diseño. Se aplican cada vez más en industrias como la agricultura, servicios municipales y procesamiento químico, donde su naturaleza ligera permite una instalación más fácil. A medida que la sostenibilidad se convierte en una preocupación más significativa, ambos segmentos probablemente serán testigos de innovaciones sustanciales, con los tubos GRP atrayendo interés por su eco-amigabilidad.

Por Tipos de Fibra: E-Glass (Más Grande) vs. S-Glass (Crecimiento Más Rápido)

En el Mercado de Tubos de Fibra de Vidrio, E-Glass tiene la mayor participación debido a su versatilidad, asequibilidad y amplia gama de aplicaciones en diversas industrias. Siguiendo de cerca, S-Glass está ganando tracción y está en camino de convertirse en un jugador significativo, impulsado por sus superiores propiedades mecánicas y aplicaciones de alto rendimiento. T-Glass y R-Glass también contribuyen al panorama, pero sus participaciones siguen siendo comparativamente más pequeñas a medida que las industrias se inclinan hacia E-Glass y S-Glass por sus características robustas. Las tendencias de crecimiento en el segmento de Tipos de Fibra presentan una narrativa convincente, con S-Glass emergiendo como el tipo de más rápido crecimiento, impulsado por la creciente demanda de materiales ligeros y de alta resistencia en industrias como la construcción y la automotriz. Además, E-Glass continúa manteniendo su dominio, ya que numerosas industrias prefieren su rentabilidad y fiabilidad. Los avances tecnológicos en la producción de fibra de vidrio y la creciente conciencia sobre los beneficios de los tubos de fibra de vidrio están impulsando aún más el crecimiento en este segmento, con un enfoque sostenido en la innovación y mejoras en el rendimiento.

E-Glass (Dominante) vs. S-Glass (Emergente)

E-Glass, reconocido como el tipo de fibra dominante en el Mercado de Tubos de Fibra de Vidrio, es celebrado por su excepcional combinación de resistencia, resistencia a la corrosión y bajo costo, lo que lo convierte en la opción preferida para diversas aplicaciones, incluidos tubos de agua y alcantarillado. Su amplio uso en infraestructura y otros sectores solidifica su posición en el mercado. Por otro lado, S-Glass está emergiendo como un competidor clave, distinguido por su superior resistencia a la tracción y estabilidad térmica. Las industrias que requieren estándares de rendimiento más altos están favoreciendo cada vez más a S-Glass, a pesar de su mayor costo. Este cambio indica una tendencia hacia materiales ligeros pero robustos que pueden soportar condiciones más severas, mostrando la evolución de las preferencias del cliente en las aplicaciones de fibra de vidrio.

Por Aplicaciones: Petróleo & Gas (Más Grande) vs. Químicos (Crecimiento Más Rápido)

El Mercado de Tubos de Fibra de Vidrio está segmentado principalmente en Petróleo & Gas, Químicos, Aguas Residuales, Irrigación y Otros. Entre estos, el sector de Petróleo & Gas tiene la mayor participación de mercado, impulsado por la creciente demanda de materiales confiables y resistentes a la corrosión en los procesos de extracción y transporte. Siguiendo de cerca, el segmento de Químicos muestra una presencia significativa en el mercado, dada su función fundamental en diversas aplicaciones de procesamiento químico, contribuyendo así al creciente mercado de tubos de fibra de vidrio.

Petróleo & Gas (Dominante) vs. Químicos (Emergentes)

El segmento de Petróleo & Gas se destaca como el jugador dominante en el Mercado de Tubos de Fibra de Vidrio, reconocido por su robustez y fiabilidad en condiciones adversas. Los tubos de fibra de vidrio ofrecen una superior resistencia a la corrosión, lo cual es crucial en el transporte de materiales agresivos. Por otro lado, el segmento de Químicos está emergiendo rápidamente, impulsado por la creciente adopción de tubos de fibra de vidrio en instalaciones de procesamiento químico que requieren alta durabilidad y bajo mantenimiento. Este cambio hacia materiales avanzados en aplicaciones químicas se espera que impulse el crecimiento, posicionándolo como un jugador clave en el paisaje en evolución de los tubos de fibra de vidrio.

Obtenga información más detallada sobre Fiberglass Pipes Market

Perspectivas regionales

América del Norte: Líder del Mercado en Innovación

América del Norte es el mercado más grande para las tuberías de fibra de vidrio, con aproximadamente el 40% de la cuota de mercado global. El crecimiento está impulsado por la creciente demanda en el sector del petróleo y el gas, junto con regulaciones estrictas que promueven el uso de materiales resistentes a la corrosión. El enfoque de la región en el desarrollo de infraestructura y las iniciativas de sostenibilidad alimentan aún más esta demanda. Estados Unidos es el país líder en este mercado, con contribuciones significativas de Canadá. Jugadores clave como Owens Corning y National Oilwell Varco dominan el paisaje, aprovechando tecnologías avanzadas para mejorar el rendimiento del producto. El entorno competitivo se caracteriza por la innovación y asociaciones estratégicas, asegurando una cadena de suministro robusta.

Europa: Crecimiento del Mercado Impulsado por Regulaciones

Europa está presenciando un cambio significativo hacia las tuberías de fibra de vidrio, impulsado por regulaciones ambientales estrictas y un creciente énfasis en la sostenibilidad. La región representa aproximadamente el 30% de la cuota de mercado global, con países como Alemania y el Reino Unido liderando la carga. Los marcos regulatorios que promueven el uso de materiales ligeros y duraderos son motores clave de crecimiento. Alemania se destaca como un jugador importante, respaldado por una sólida base de fabricación e innovación en materiales compuestos. El paisaje competitivo incluye empresas como SGL Carbon y Aliaxis, que están invirtiendo en I&D para satisfacer las demandas del mercado en evolución. El enfoque en reducir las huellas de carbono y mejorar la eficiencia energética está dando forma al futuro de las tuberías de fibra de vidrio en Europa.

Asia-Pacífico: Potencial Emergente del Mercado

Asia-Pacífico está emergiendo como un mercado significativo para las tuberías de fibra de vidrio, con alrededor del 25% de la cuota de mercado global. La rápida industrialización y urbanización en países como China e India son motores clave de crecimiento. Además, las iniciativas gubernamentales destinadas a mejorar la infraestructura de suministro de agua y saneamiento están catalizando la demanda de tuberías de fibra de vidrio. China es el mercado más grande en la región, con inversiones sustanciales en proyectos de infraestructura. El paisaje competitivo presenta jugadores locales e internacionales, incluyendo Future Pipe Industries y Amiantit, que están expandiendo sus operaciones para capturar la creciente demanda. El enfoque de la región en la innovación y soluciones rentables se espera que impulse un mayor crecimiento en el mercado de tuberías de fibra de vidrio.

Medio Oriente y África: Dinámicas del Mercado Ricas en Recursos

La región de Medio Oriente y África está presenciando un aumento gradual en el mercado de tuberías de fibra de vidrio, representando aproximadamente el 5% de la cuota global. El crecimiento está impulsado principalmente por el sector del petróleo y el gas, junto con inversiones crecientes en sistemas de gestión del agua. Países como Arabia Saudita y los EAU están liderando el mercado, respaldados por iniciativas gubernamentales para mejorar la infraestructura. Arabia Saudita es un jugador clave, con empresas como KWH Pipe y Amiantit haciendo contribuciones significativas. El paisaje competitivo se caracteriza por una mezcla de empresas locales e internacionales, enfocándose en la innovación y la sostenibilidad. A medida que la región continúa desarrollando su infraestructura, se espera que la demanda de tuberías de fibra de vidrio aumente de manera constante.

Fiberglass Pipes Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de tuberías de fibra de vidrio se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por la creciente demanda de materiales ligeros y resistentes a la corrosión en diversas industrias, incluyendo petróleo y gas, gestión del agua y construcción. Jugadores clave como Owens Corning (EE. UU.), Hobas (CH) y Future Pipe Industries (AE) se están posicionando estratégicamente a través de la innovación y la expansión regional. Owens Corning (EE. UU.) enfatiza la sostenibilidad en su oferta de productos, mientras que Hobas (CH) se centra en mejorar sus capacidades de fabricación para satisfacer la creciente demanda del mercado. Future Pipe Industries (AE) está buscando activamente asociaciones para fortalecer su presencia en el mercado, moldeando colectivamente un entorno competitivo que prioriza el avance tecnológico y soluciones centradas en el cliente. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. El mercado de tuberías de fibra de vidrio parece estar moderadamente fragmentado, con varios jugadores clave ejerciendo influencia sobre regiones específicas. Esta estructura permite una amplia gama de productos y servicios, atendiendo diversas necesidades de los clientes mientras fomenta la competencia entre jugadores establecidos y emergentes. En agosto de 2025, Owens Corning (EE. UU.) anunció el lanzamiento de una nueva línea de tuberías de fibra de vidrio ecológicas diseñadas para reducir el impacto ambiental. Este movimiento estratégico no solo se alinea con el mercado de tuberías de fibra de vidrio. Al centrarse en productos ambientalmente responsables, Owens Corning (EE. UU.) busca captar un segmento creciente de consumidores e industrias conscientes del medio ambiente. En septiembre de 2025, Hobas (CH) presentó una instalación de fabricación de última generación en Europa del Este, destinada a mejorar la eficiencia de producción y satisfacer la creciente demanda de tuberías de fibra de vidrio en la región. Esta expansión refleja el compromiso de Hobas de optimizar su cadena de suministro y aumentar su participación en el mercado en un paisaje competitivo. Se espera que la instalación reduzca significativamente los costos de producción y mejore los tiempos de entrega, fortaleciendo así la ventaja competitiva de Hobas. En julio de 2025, Future Pipe Industries (AE) firmó una asociación estratégica con una empresa líder en gestión del agua para desarrollar soluciones avanzadas de tuberías de fibra de vidrio adaptadas a aplicaciones municipales. Esta colaboración es indicativa del enfoque proactivo de Future Pipe Industries para abordar necesidades específicas del mercado y mejorar su cartera de productos. Al alinearse con un jugador clave en el sector de gestión del agua, la empresa probablemente ampliará su alcance e influencia en un segmento de mercado crítico. A partir de octubre de 2025, el mercado de tuberías de fibra de vidrio está presenciando tendencias que enfatizan la digitalización, la sostenibilidad y la integración de tecnologías avanzadas como la IA. Las alianzas estratégicas están moldeando cada vez más el paisaje competitivo, permitiendo a las empresas aprovechar recursos y experiencia compartidos. En el futuro, se espera que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la fiabilidad de la cadena de suministro, reflejando un cambio más amplio en la dinámica del mercado.

Las empresas clave en el mercado Fiberglass Pipes Market incluyen

Recent Industry Developments

Febrero 2020: JICA firmó un acuerdo de subvención con el gobierno de Vietnam para proporcionar ayuda de aproximadamente 17.4 mil millones de USD para el proyecto de rehabilitación de tuberías de alcantarillado sin zanja en Ciudad Ho Chi Minh.

Noviembre 2019: Future Pipe Industries Group (FPIG) compró el 100% de la empresa de tuberías reforzadas con fibra de vidrio Specialty Plastics, Inc., de ITT Exelis como parte de su estrategia de crecimiento.

Perspectivas futuras

Fiberglass Pipes Market Perspectivas futuras

Se proyecta que el mercado de tubos de fibra de vidrio crecerá a una tasa compuesta anual del 4.56% desde 2025 hasta 2035, impulsado por la creciente demanda en la gestión del agua y el desarrollo de infraestructura.

Para 2035, se espera que el mercado consolide su posición como líder en soluciones de tuberías sostenibles.

Segmentación de mercado

Perspectiva del mercado de tuberías de fibra de vidrio

  • Tuberías GRE
  • Tuberías GRP
  • Otras tuberías

Perspectiva del mercado de tipos de fibra de tuberías de fibra de vidrio

  • E-Glass
  • T-Glass
  • S-Glass
  • R-Glass
  • Otros

Perspectiva del mercado de aplicaciones de tuberías de fibra de vidrio

  • Petróleo y gas
  • Químicos
  • Aguas residuales
  • Riego
  • Otros

Alcance del informe

TAMAÑO DEL MERCADO 2024 5.64 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 5.897 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 9.213 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 4.56% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Owens Corning (EE. UU.), Hobas (CH), Amiantit (SA), Enduro Composites (EE. UU.), Future Pipe Industries (AE), National Oilwell Varco (EE. UU.), SGL Carbon (DE), Aliaxis (BE), KWH Pipe (FI)
Segmentos Cubiertos Tipos de fibra, aplicaciones, tipo, región
Principales Oportunidades del Mercado La creciente demanda de materiales ligeros y resistentes a la corrosión en proyectos de infraestructura mejora las oportunidades del mercado de tuberías de fibra de vidrio.
Dinámicas Clave del Mercado La creciente demanda de materiales ligeros y resistentes a la corrosión impulsa la innovación y la competencia en el mercado de tuberías de fibra de vidrio.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de tubos de fibra de vidrio a partir de 2024?
\u003cp\u003eEl mercado de tubos de fibra de vidrio fue valorado en 5.64 mil millones de USD en 2024.\u003c/p\u003e
¿Cuál es la valoración proyectada del mercado de tubos de fibra de vidrio en 2035?
\u003cp\u003eSe proyecta que el mercado alcanzará los 9.213 mil millones de USD para 2035.\u003c/p\u003e
¿Cuál es la CAGR esperada para el mercado de tubos de fibra de vidrio durante el período de pronóstico 2025 - 2035?
\u003cp\u003eLa CAGR esperada para el mercado de tubos de fibra de vidrio durante 2025 - 2035 es del 4.56%.\u003c/p\u003e
¿Qué tipo de tubos de fibra de vidrio se espera que tenga la mayor valoración en el futuro?
\u003cp\u003eSe proyecta que los tubos GRE crecerán de 2.5 mil millones de USD a 4.0 mil millones de USD durante el período de pronóstico.\u003c/p\u003e
¿Cómo se comparan los tubos GRP con otros tipos en términos de valoración de mercado?
\u003cp\u003eSe espera que los tubos GRP aumenten de 2.0 mil millones de USD a 3.0 mil millones de USD, lo que indica un fuerte rendimiento en el mercado.\u003c/p\u003e
¿Cuáles son las principales aplicaciones que impulsan el mercado de tubos de fibra de vidrio?
\u003cp\u003eLas aplicaciones clave incluyen Petróleo y Gas, Químicos y Aguas Residuales, siendo el Petróleo y Gas proyectado para crecer de 1.5 mil millones de USD a 2.4 mil millones de USD.\u003c/p\u003e
¿Qué tipo de fibra se anticipa que dominará el mercado en los próximos años?
\u003cp\u003eSe espera que el E-Glass lidere, con un aumento en la valoración de 2.5 mil millones de USD a 4.0 mil millones de USD.\u003c/p\u003e
¿Quiénes son los principales actores en el mercado de tubos de fibra de vidrio?
Los actores clave incluyen Owens Corning, Hobas y Amiantit, entre otros.
¿Cuál es el crecimiento proyectado para el segmento de Otros Tubos para 2035?
Se espera que el segmento de Otros Tubos crezca de 1.14 mil millones de USD a 2.21 mil millones de USD.
¿Cómo se desempeña el segmento de aplicación de Químicos en el mercado?
Se proyecta que el segmento de aplicación de Químicos aumente de 1.2 mil millones de USD a 1.9 mil millones de USD para 2035.
Autor
Author Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative composite materials organizations. Key sources included the American Society for Testing and Materials (ASTM), American Petroleum Institute (API), International Organization for Standardization (ISO), American Water Works Association (AWWA), Plastics Pipe Institute (PPI), American Composites Manufacturers Association (ACMA), European Committee for Standardization (CEN), US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), US Bureau of Transportation Statistics, Energy Information Administration (EIA), International Energy Agency (IEA), World Bank Infrastructure Data, UN-Habitat Urban Development Statistics, National Institute of Standards and Technology (NIST), and national oil & gas regulatory authorities from key markets. These sources were used to collect industry standards, material specifications, infrastructure investment data, environmental compliance requirements, and market landscape analysis for GRE pipes, GRP pipes, E-Glass, S-Glass, T-Glass, and R-Glass fiber technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, R&D chiefs, and commercial directors from resin producers, composite material suppliers, and fiberglass pipe manufacturers. Procurement managers, project engineers, operations directors, and technical specialists from oil and gas operators, chemical processing facilities, municipal water authorities, irrigation system developers, and infrastructure contractors comprised demand-side sources. Market segmentation was verified, product development timelines were confirmed, and insights regarding material adoption patterns, pricing strategies, and regulatory compliance dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, the Middle East, and Latin America

Product mapping across GRE pipes, GRP pipes, E-Glass, S-Glass, T-Glass, R-Glass, and other fiber categories

Analysis of reported and modeled annual revenues specific to fiberglass pipe portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by region/application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for Oil & Gas, Chemicals, Sewage, Irrigation, and other end-use sectors

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.