Fatty Alcohol Market (2026 - 2035)

Informe de Investigación del Mercado de Alcoholes Grasos Información Por Fuente (Natural y Petroquímica), Por Aplicación (Surfactantes, Cuidado Personal y Cosméticos, Limpieza Doméstica e Industrial, Lubricantes y Grasas, Aditivos Plásticos, Excipientes Farmacéuticos, y Otros), y Por Región (América del Norte, Europa, Asia-Pacífico, y Resto del Mundo) - Pronóstico Hasta 2035
ID: MRFR/CnM/6253-CR 111 Pages Chitranshi Jaiswal Last Updated: September 08, 2026
Fatty Alcohol Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.40%
2025 Market SizeUSD 8,500 Million
2035 Market SizeUSD 13,070 Million
Key Players
Sasol Limited
BASF SE
Wilmar International
Musim Mas
KLK OLEO
Godrej Industries
Opportunities
  • Biodegradable Lubricant Formulations
  • Pharmaceutical-Grade Excipient Expansion
  • Green Hydrogen–Assisted Hydrogenation

Fatty Alcohol Market Summary

El Mercado de Alcoholes Grasos alcanzó los 8,500 millones de USD en 2025 y se proyecta que suba de 8,874 millones de USD en 2026 a 13,070 millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 4.40% durante el período de pronóstico (2026–2035). Dos catalizadores sustentan esa trayectoria de crecimiento: la Regulación de Productos Libres de Deforestación de la UE (EUDR), que redirige la adquisición hacia productos oleoquímicos certificados y cadenas de suministro trazables, y el programa de inversión en oleoquímicos de 3.2 mil millones de USD de Indonesia anunciado bajo su plan maestro industrial 2025–2029 [2]. Ambos marcos políticos refuerzan la responsabilidad sobre las materias primas mientras expanden simultáneamente la capacidad para alcoholes de base biológica en el sudeste asiático.

Un cambio fundamental está transformando la base de producción del Mercado de Alcoholes Grasos. Los enfoques de destilación por lotes heredados que una vez dominaron la fabricación de alcoholes para detergentes están siendo reemplazados por plataformas de hidrogenación continua que pueden producir cortes de mayor pureza con menor intensidad energética. Un ejemplo de esta transición es la expansión de 420 millones de USD en Dumai de Wilmar International, que se espera que se ponga en marcha a mediados de 2026, añadiendo 280,000 toneladas de capacidad de productos químicos surfactantes fraccionados con hidrogenólisis de ésteres metílicos integrada [3]. Al mismo tiempo, las empresas europeas y norteamericanas están invirtiendo en rutas sintéticas derivadas de carbón a gas de síntesis y etileno que evitan la inestabilidad del aceite de palma y son atractivas para los compradores de productos de cuidado personal que buscan certificación libre de deforestación.

Asia-Pacífico domina el Mercado de Alcoholes Grasos con aproximadamente el 48%, liderado por los clústeres de refinación de aceite de palma de Indonesia y los crecientes corredores de gas de síntesis a base de carbón en China. También es la región de más rápido crecimiento con una CAGR del 5.50% hasta 2035. La reformulación de los productos químicos de limpieza hacia sistemas de surfactantes biodegradables hace que Europa tenga la segunda mayor participación con alrededor del 24%. Con ingredientes cosméticos únicos y requisitos de excipientes de grado farmacéutico, América del Norte representa el 16% de la demanda mundial.

Principales Conclusiones del Informe

• Por Fuente

  • Los alcoholes grasos naturales retuvieron aproximadamente el 72% del volumen de 2025, reflejando la demanda continua de productos oleoquímicos derivados de aceites de palma y coco.
  • Los alcoholes detergentes de ruta petroquímica están avanzando a una CAGR del 4.75% hasta 2035, ganando terreno en mercados donde la economía de las materias primas de etileno favorece la producción sintética.

• Por Aplicación

  • El segmento de surfactantes representó aproximadamente el 52% del Mercado de Alcoholes Grasos en 2025, sirviendo a formulaciones de productos químicos para emulsificantes y productos de limpieza doméstica.
  • Se prevé que las aplicaciones de cuidado personal y cosméticos se expandan a una CAGR del 5.10% hasta 2035, impulsadas por la premiumización de las materias primas cosméticas en Asia y América del Norte.

• Por Geografía

  • Asia-Pacífico capturó el 48% del Mercado de Alcoholes Grasos en 2025, liderado por Indonesia, China e India.
  • América del Sur está emergiendo como un área de alto crecimiento, con el sector de productos oleoquímicos de Brasil atrayendo nuevas inversiones en capacidad.

Tamaño y Pronóstico del Mercado de Alcoholes Grasos (2021–2035)

La metodología de dimensionamiento de MRFR combina un estudio de capacidad de producción de abajo hacia arriba (producción a nivel de planta de 47 instalaciones principales) con un modelado de demanda de arriba hacia abajo, validado por datos de comercio aduanero de UN Comtrade y asociaciones nacionales de la industria química. Los números históricos se derivan de informes anuales auditados y evaluaciones de precios de ICIS. El pronóstico utiliza un balance de oferta y demanda ajustado por aumentos de capacidad declarados y cambios en la demanda impulsados por regulaciones.
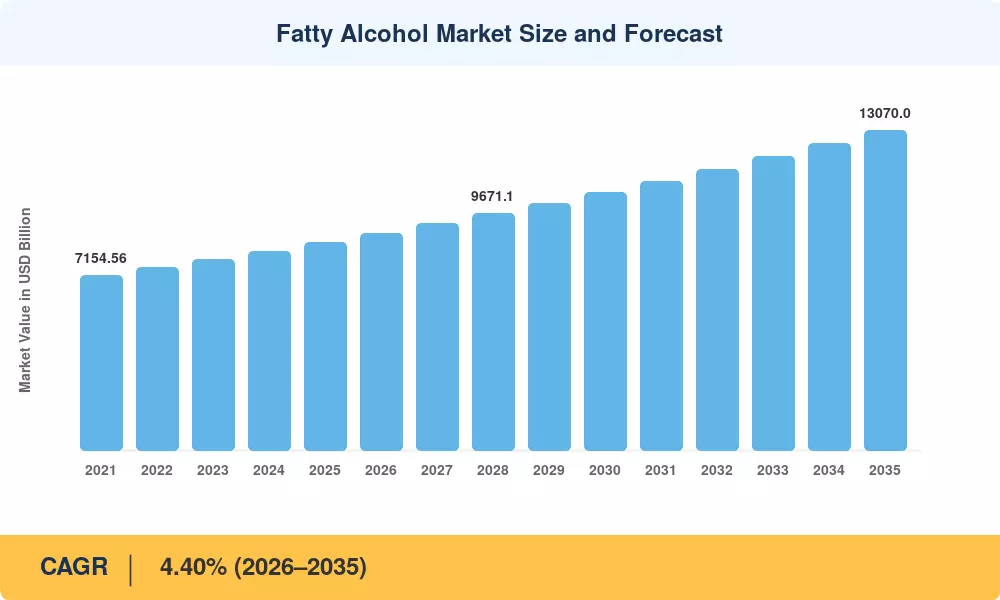
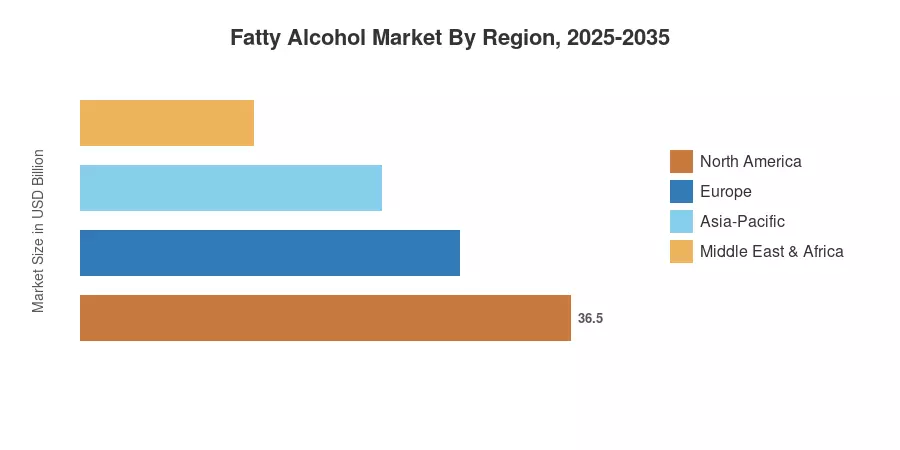
Tamaño y Pronóstico del Mercado de Alcoholes Grasos
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reformulación de FMCG hacia productos químicos surfactantes biodegradables +0.9% Global Corto plazo (≤2 años)
Premiumización del cuidado personal y demanda de materias primas cosméticas +0.7% Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Adquisición de productos oleoquímicos certificados impulsados por EUDR +0.6% Europa Corto plazo (≤2 años)
Plan Maestro de Inversión en Oleoquímicos de Indonesia +0.5% Asia-Pacífico Mediano plazo (2–4 años)
Mandatos de lubricantes biodegradables (actualizaciones de EU Ecolabel) +0.4% Europa Largo plazo (≥4 años)
Escalado de la ruta carbón-a-syngas en China +0.3% Asia-Pacífico Mediano plazo (2–4 años)
Estandarización de excipientes de grado farmacéutico (armonización USP/EP) +0.2% América del Norte, Europa Largo plazo (≥4 años)

Reformulación de FMCG Hacia Surfactantes Biodegradables

Los fabricantes globales de productos de consumo están reemplazando sistemáticamente los surfactantes de petróleo etoxilados por alternativas derivadas de alcoholes grasos para cumplir con los umbrales de ecoetiquetado en evolución. El programa "Clean Future" de Unilever tiene como objetivo productos químicos de limpieza 100% biodegradables para 2030, impulsando la adquisición de alcoholes de detergente C12–C14 a una estimación de 180,000 toneladas adicionales por año en sus cadenas de suministro europeas y asiáticas [5]. Ese único compromiso corporativo ilustra cómo las promesas de sostenibilidad de FMCG se traducen directamente en un aumento de volumen para el Mercado de Alcoholes Grasos.

Premiumización del Cuidado Personal

El aumento de los ingresos disponibles en India, China y el sudeste asiático está acelerando la demanda de ingredientes de cuidado personal premium, específicamente alcoholes cetílicos y ceteárlicos. Los principales conglomerados de belleza, incluidos L'Oréal, continúan escalando agresivamente su adquisición de materias primas cosméticas certificadas como sostenibles. Aunque los porcentajes de crecimiento específicos año tras año para las categorías de ingredientes son a menudo propietarios, los informes de sostenibilidad de los principales fabricantes confirman un cambio estratégico hacia alcoholes grasos certificados por RSPO provenientes de Malasia e Indonesia. Esta ola de premiumización continúa expandiendo la demanda abordable del mercado de alcoholes grasos más allá de las aplicaciones tradicionales de surfactantes de commodities.

Reglamento de Deforestación de la UE (EUDR)

El EUDR, ahora programado para su implementación a partir del 30 de diciembre de 2026, requiere que los importadores de oleoquímicos derivados de palma demuestren un origen libre de deforestación a través de cadenas de suministro verificadas por geolocalización. Si bien los costos de cumplimiento oficiales varían según la complejidad de la cadena de suministro—con estimaciones de la industria que a menudo citan rangos de 15 a 25 EUR por tonelada para los costos de verificación—el reglamento está creando una ventaja estructural para los productores del sudeste asiático integrados verticalmente que han invertido en una infraestructura de trazabilidad rigurosa. El reglamento está reconfigurando efectivamente la dinámica competitiva al establecer barreras de entrada más altas para los canales de materia prima no certificados.

Plan Maestro de Oleoquímicos de Indonesia

El Ministerio de Industria de Indonesia asignó 3.2 mil millones de USD en incentivos fiscales (2025–2029) para promover el procesamiento downstream del aceite de palma crudo en ingredientes de químicos especiales, incluidos alcoholes grasos de alta pureza. El paquete de incentivos cubre subvenciones para infraestructura, exenciones fiscales para refinadores orientados a la exportación y co-inversión en tecnología de hidrogenación continua [3]. Esta postura política posiciona a Indonesia para capturar una participación incremental en el Mercado Global de Alcoholes Grasos hasta 2035.

Análisis del Impacto de las Restricciones

Los porcentajes de impacto de las restricciones son estimaciones direccionales de la demanda o la compresión del margen. No restan linealmente del CAGR principal.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Volatilidad del precio del aceite de palmiste y arbitraje de materias primas –0.5% Global Corto plazo (≤2 años)
Exceso de capacidad en productos oleoquímicos del sudeste asiático –0.4% Asia-Pacífico Mediano plazo (2–4 años)
Fragmentación regulatoria sobre estándares de deforestación –0.3% Europa, América del Norte Mediano plazo (2–4 años)
Obstáculos técnicos en rutas catalíticas de próxima generación –0.2% Global Largo plazo (≥4 años)
Aumento de costos de etileno que impactan en los alcoholes detergentes petroquímicos –0.2% América del Norte, Europa Corto plazo (≤2 años)

Volatilidad de Precios de Materias Primas

Los precios del aceite de palmiste oscilaron entre USD 950 y USD 1,450 por tonelada métrica durante 2023–2024, comprimiendo los márgenes para los productores de alcoholes bio-basados de ruta natural e inyectando incertidumbre en los contratos de suministro a largo plazo. Las Perspectivas de Materias Primas del Banco Mundial proyectan una volatilidad continua hasta 2027, impulsada por interrupciones en los rendimientos relacionadas con El Niño y escasez de mano de obra en Malasia [4]. Para el Mercado de Alcoholes Grasos, esta volatilidad empuja a los compradores sensibles a los precios hacia alternativas petroquímicas.

Exceso de Capacidad en el Sudeste Asiático

El análisis del mercado sugiere que los productores indonesios y malayos expandieron significativamente la capacidad de producción de alcoholes grasos entre 2020 y 2024. Esta ola de expansión, que algunas estimaciones de la industria sitúan en el rango de varios cientos de miles de toneladas, ha superado el reciente crecimiento de la demanda, resultando en períodos de exceso de suministro. Este exceso de oferta ha ejercido presión a la baja sobre los precios spot regionales, desafiando particularmente los márgenes de los productores de nivel medio que carecen de la integración vertical necesaria para trasladar la producción a grados cosméticos o industriales especializados. Si bien las expectativas de racionalización de la capacidad persisten, la presión sobre los márgenes a corto plazo sigue siendo un viento en contra clave para el mercado.

Fragmentación Regulatoria

Si bien el EUDR de la UE establece un claro estándar libre de deforestación, los reguladores de América del Norte y Asia aún no han armonizado marcos equivalentes. Este mosaico crea arbitraje de cumplimiento y obliga a los formuladores de ingredientes para el cuidado personal multinacionales a mantener cadenas de suministro con doble certificación, añadiendo un 6–10% a los costos de adquisición de productos oleoquímicos [2].

Fatty Alcohol Market Opportunities

Formulaciones de Lubricantes Biodegradables

Los criterios actualizados de la Etiqueta Ecológica de la UE exigen un contenido mínimo de carbono de origen biológico del 25% para los lubricantes comercializados como "de origen biológico", incentivando el uso de materias primas renovables. Esto crea una demanda creciente de alcoholes grasos C16–C18 en aplicaciones de lubricantes industriales y marinos de alto rendimiento. A medida que los fabricantes se adaptan a estos estándares para capturar una cuota de mercado ecológica, se espera que este segmento represente una fuente de ingresos de alto crecimiento para los proveedores de alcoholes grasos hasta 2032.

Expansión de Excipientes de Grado Farmacéutico

La armonización de estándares de monografía USP–EP para excipientes de alcohol cetílico y estearílico está reduciendo las barreras de reformulación para los fabricantes de medicamentos genéricos. La iniciativa de parques de medicamentos a granel de 2.1 mil millones de dólares de India crea una demanda co-localizada de ingredientes químicos especiales de alta pureza [11]

Hidrogenación Asistida por Hidrógeno Verde

Proyectos piloto en Alemania y Japón están integrando suministros de hidrógeno verde en reactores de hidrogenación de alcoholes grasos, reduciendo las emisiones de Alcance 1 en hasta un 40%. Los productores que adopten esta ruta pueden exigir primas de precio del 8–12% de los compradores de materias primas cosméticas conscientes de la sostenibilidad [10]

Frente del Aceite de Palmiste Africano

África Occidental — particularmente Nigeria, Ghana y Côte d'Ivoire — ofrece un potencial de materia prima de aceite de palmiste sin explotar con costos de tierra más bajos que el sudeste asiático. Establecer instalaciones locales de procesamiento de productos oleoquímicos podría capturar la demanda de sustitución de importaciones para productos químicos de limpieza en todo el continente [14]

Plataformas Digitales de Cadena de Suministro para Alcoholes Detergentes

Las plataformas de trazabilidad habilitadas por blockchain están surgiendo como herramientas de diferenciación. Los productores que ofrecen verificación en tiempo real libre de deforestación para sus alcoholes de origen biológico pueden asegurar contratos a varios años con marcas de FMCG europeas, monetizando datos de la cadena de suministro como un servicio independiente [15].

Fatty Alcohol Market Future Outlook

Diversificación de Materias Primas e Innovación en Alcoholes de Base Biológica

La base de materias primas para el Mercado de Alcoholes Grasos se está ampliando a medida que los fabricantes priorizan la resiliencia de la cadena de suministro. Si bien los aceites de palmiste y coco siguen siendo dominantes, las vías para los lípidos algales y el aceite de cocina residual están transitando hacia fases piloto comerciales. Los analistas proyectan con frecuencia que la integración de estas materias primas lipídicas de segunda generación será crítica para reducir la dependencia del sector de materias primas tropicales y mitigar los riesgos relacionados con la deforestación en la próxima década.

Informes de Sostenibilidad y Adquisiciones Impulsadas por ESG

Los mandatos de divulgación ESG —notablemente la Directiva de Informes de Sostenibilidad Corporativa (CSRD) de la UE y las reglas de riesgo climático de la SEC— están obligando a los compradores de la cadena de suministro a rastrear las emisiones de Alcance 3 a través de sus cadenas de suministro de productos químicos surfactantes. Los productores de alcoholes grasos que invierten en infraestructura de evaluación del ciclo de vida y en la procedencia verificada por blockchain capturarán un estatus preferencial de proveedor con marcas multinacionales de ingredientes para el cuidado personal y productos químicos de limpieza [19].

Electrificación de Procesos y Química Verde

La electrificación de la producción química, particularmente el uso de energía renovable en reactores de hidrogenación, es un enfoque principal para descarbonizar el sector de alcoholes grasos. Si bien los ahorros exactos de emisiones dependen en gran medida del sitio, los organismos internacionales de energía han identificado la electrificación de procesos como un camino clave para reducir drásticamente la huella de carbono del sector. Los primeros en moverse en las industrias químicas europea y japonesa están probando diseños calentados por electrodos para eliminar la dependencia de hornos alimentados por combustibles fósiles.

Economía de Plataformas y Mercados Digitales

Las plataformas digitales de productos básicos están remodelando la forma en que se comercian los alcoholes detergentes y los emulsionantes industriales. El descubrimiento de precios en tiempo real, la certificación de calidad automatizada y la liquidación de contratos inteligentes reducen la fricción en las transacciones en un estimado del 12–18%, beneficiando a los productores de tamaño mediano que anteriormente carecían de acceso directo a compradores globales de materias primas cosméticas [15].

Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Asia-Pacífico 48% de participación (2025) Integración de productos oleoquímicos; diversificación de carbón a alcohol
Europa 24% de participación (2025) Cumplimiento de EUDR; lubricantes biodegradables; química verde
América del Norte CAGR 3.90% (2026–2035) Premiumización de ingredientes para el cuidado personal; excipientes farmacéuticos
América del Sur USD 595 Millones (2025) Sustitución de importaciones; expansión de capacidad oleoquímica en Brasil
Medio Oriente y África CAGR 4.10% (2026–2035) Alcoholes detergentes petroquímicos; frontera de materias primas en África Occidental
Total USD 8,500 Millones (2025)

El mercado de alcoholes grasos exhibe una pronunciada concentración en Asia-Pacífico, con los clústeres de refinación oleoquímica del sudeste asiático sirviendo como el punto de apoyo del suministro global. Los patrones de demanda regional divergen: los mercados maduros priorizan productos químicos surfactantes especializados y materias primas cosméticas, mientras que las economías emergentes impulsan el volumen a través de surfactantes industriales de commodities y productos químicos de limpieza.

América del Norte

País Métrica Clave Motor Clave
EE. UU. 72% de la participación regional Materias primas cosméticas y excipientes de grado farmacéutico [6]
Canadá CAGR 3.60% Surfactantes industriales para productos químicos de remediación de arenas bituminosas [16]
México USD 95 Millones (2025) Alcoholes detergentes para la fabricación de FMCG domésticos [9]

El mercado de alcoholes grasos de América del Norte está anclado por los Estados Unidos, donde la innovación en ingredientes para el cuidado personal y la demanda de excipientes farmacéuticos sostienen precios premium. El campus de P&G Chemicals en Cincinnati obtiene más de 120,000 toneladas anuales de alcoholes grasos C12–C16 para su cartera de productos químicos surfactantes, mientras que los formuladores más pequeños especifican cada vez más alcoholes de origen biológico para cumplir con los objetivos de sostenibilidad del Proyecto Gigaton de Walmart [16].

Europa

País Métrica Clave Motor Clave
Alemania 28% de la participación regional Ingredientes químicos especializados para lubricantes automotrices [8]
Reino Unido CAGR 4.20% Demanda de materias primas cosméticas premium [6]
Francia USD 265 Millones (2025) Reformulación de productos químicos de limpieza [5]
Italia 9% de la participación regional Emulsionantes industriales para textiles [9]
España CAGR 3.80% Productos oleoquímicos para emulsiones agroquímicas [14]
Países Nórdicos USD 130 Millones (2025) Alcoholes de origen biológico para productos de consumo ecológicos [5]
Rusia 5% de la participación regional Producción de alcoholes detergentes petroquímicos [13]
Resto de Europa CAGR 3.50% Demanda diversificada de surfactantes industriales

El mercado de alcoholes grasos en Europa está moldeado por la arquitectura de cumplimiento de la EUDR y el impulso agresivo de la región hacia productos químicos surfactantes biodegradables. Sasol y BASF de Alemania operan complejos oleoquímicos integrados que suministran tanto alcoholes detergentes de commodities como materias primas cosméticas de alta pureza en todo el continente.

Asia-Pacífico

País Métrica Clave Motor Clave
China 30% de la participación regional Caminos de gas de síntesis derivados del carbón para alcoholes detergentes [7]
India CAGR 5.80% Crecimiento de ingredientes para el cuidado personal; parques de excipientes farmacéuticos [11]
Japón USD 380 Millones (2025) Materias primas cosméticas de alta pureza e ingredientes químicos especializados [6]
Corea del Sur 7% de la participación regional Emulsionantes industriales para limpieza de semiconductores [17]
ASEAN CAGR 5.30% Centro de productos oleoquímicos; integración de aceite de palma [3]
Resto de Asia-Pacífico USD 190 Millones (2025) Demanda emergente de productos químicos surfactantes

Asia-Pacífico domina el mercado de alcoholes grasos a través de las refinerías de aceite de palma verticalmente integradas de Indonesia y las plantas de carbón a alcohol de rápida expansión en China. Indonesia sola representa más del 40% de las exportaciones globales de alcoholes naturales de origen biológico, con Musim Mas y Wilmar International operando instalaciones a escala mundial en las provincias de Sumatra del Norte y Riau [3].

América del Sur

País Métrica Clave Motor Clave
Brasil 65% de la participación regional Expansión del procesamiento de productos oleoquímicos domésticos [14]
Argentina CAGR 4.00% Surfactantes industriales para agroquímicos [9]
Resto de América del Sur USD 105 Millones (2025) Demanda de importación de productos químicos de limpieza

El mercado de alcoholes grasos de Brasil se beneficia del cultivo de aceite de palma en el estado de Pará y de los incentivos gubernamentales para el procesamiento oleoquímico doméstico. El compromiso de Natura & Co. con la obtención de alcoholes de origen biológico amazónicos ha catalizado la inversión en plantas de fraccionamiento a pequeña escala que sirven tanto a materias primas cosméticas como a usos finales de productos químicos surfactantes [14].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 30% de la participación regional Alcoholes detergentes petroquímicos a partir de etileno [13]
EAU CAGR 4.30% Ingredientes para el cuidado personal para centro de reexportación [6]
Sudáfrica USD 55 Millones (2025) Surfactantes industriales para productos químicos de minería [9]
Egipto 12% de la participación regional Productos químicos de limpieza para FMCG domésticos [5]
Resto de MEA CAGR 3.70% Demanda emergente de productos oleoquímicos

El Medio Oriente aprovecha la abundante materia prima de etileno para producir alcoholes detergentes sintéticos a costos competitivos a nivel global. SABIC de Arabia Saudita opera unidades dedicadas a alcoholes grasos dentro de su complejo en Jubail, mientras que las naciones de África Occidental están explorando el procesamiento de productos oleoquímicos a base de aceite de palma para satisfacer la demanda regional de productos químicos de limpieza [14].

Mercado de Alcoholes Grasos por Región, 2025-2035

Fatty Alcohol Market Segmentation

Por Fuente

Segmento Métrica Clave Principal Motor de Demanda
Natural 72% de participación (2025) Productos oleoquímicos derivados de la palma y el coco [3]
Petroquímico CAGR 4.75% (2026–2035) Rutas basadas en etileno en segmentos sensibles a la deforestación [13]

Los alcoholes grasos de origen natural continúan anclando el Mercado de Alcoholes Grasos, con refinerías de núcleo de palma indonesias y malasias suministrando la mayor parte de los alcoholes bio-basados C12–C18 a nivel mundial. La integración vertical desde la plantación hasta la fraccionamiento otorga a los productores del sudeste asiático una ventaja de costo estructural que sostiene su dominio en los segmentos de productos químicos surfactantes de commodities y alcoholes detergentes.

Sin embargo, la producción por ruta petroquímica está ganando impulso, particularmente en regiones donde los costos de cumplimiento con el EUDR hacen que los productos oleoquímicos derivados de la palma sean menos competitivos. Los formuladores de ingredientes para el cuidado personal en Europa y América del Norte especifican cada vez más alcoholes cetílicos y estearílicos sintéticos para simplificar sus obligaciones de informes libres de deforestación.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Surfactantes 52% de participación (2025) Emulsionantes industriales y alcoholes detergentes para productos de consumo [5]
Cuidado Personal y Cosméticos CAGR 5.10% (2026–2035) Premiumización de materias primas cosméticas [6]
Limpieza Doméstica e Industrial USD 1,190 Millones (2025) Mandatos de productos químicos de limpieza biodegradables [5]
Lubricantes y Grasas CAGR 4.60% (2026–2035) Criterios de bio-lubricantes del Ecolabel de la UE [8]
Aditivos para Plásticos USD 510 Millones (2025) Agentes deslizantes e ingredientes químicos especiales para liberación de moldes [9]
Excipientes Farmacéuticos CAGR 4.80% (2026–2035) Armonización USP/EP para recubrimientos de tabletas [11]
Otros USD 340 Millones (2025) Auxiliares textiles, agroquímicos y surfactantes industriales [9]

Los surfactantes representan la columna vertebral en volumen del Mercado de Alcoholes Grasos. Los alcoholes C12–C14 se utilizan en etoxilatos de alcohol y sulfatos de alcohol que sirven como ingredientes activos principales en detergentes para ropa, líquidos para lavar platos y productos químicos de limpieza industrial. Unilever, Henkel y P&G consumen en conjunto más de 900,000 toneladas de alcoholes detergentes de grado surfactante anualmente [5].

El cuidado personal y los cosméticos son las aplicaciones de más rápido crecimiento, impulsadas por la demanda de alcoholes cetílicos, ceteárlicos y estearílicos utilizados como emolientes y co-emulsionantes en lociones, cremas y formulaciones para el cuidado del cabello. El movimiento global de belleza limpia está intensificando la demanda de alcoholes bio-basados certificados por RSPO, y los compradores de materias primas cosméticas en Asia están dispuestos a pagar un 10–15% de prima por productos oleoquímicos trazables [6].

Comparación Competitiva

El mercado de alcoholes grasos está moderadamente concentrado con un HHI estimado de 850-1,000, con los cinco principales productores representando entre el 45 y el 52 por ciento del volumen mundial. La competencia se divide según las fuentes, con los líderes de alcohol natural del sudeste asiático avanzando hacia grados especiales, y las empresas petroquímicas europeas compitiendo en posicionamiento libre de deforestación y pureza técnica.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave Posicionamiento Estratégico
Sasol Limited ~8–11% Alcoholes detergentes C6–C22, grados especiales del proceso Ziegler Mayor productor sintético; complejos integrados en Sudáfrica y Alemania
BASF SE ~7–10% Productos oleoquímicos, alcoholes cetearílicos de grado cosmético Innovación impulsada por I+D europea en ingredientes para el cuidado personal
Wilmar International ~7–9% Alcoholes bio-basados naturales, productos químicos surfactantes Refinación de núcleo de palma integrada verticalmente en Indonesia
Musim Mas ~5–8% Productos oleoquímicos certificados por RSPO, surfactantes industriales Posicionamiento centrado en la sostenibilidad; cadenas de suministro trazables
KLK OLEO ~5–7% Ingredientes químicos especiales, materias primas cosméticas Integración de núcleo de palma malayo con derivados a monte
Godrej Industries ~3–5% Alcoholes grasos naturales, emulsionantes industriales Mayor productor oleoquímico de India; enfoque en el mercado nacional
Emery Oleochemicals ~3–5% Alcoholes bio-basados, polioles verdes y productos químicos de limpieza Modelo de empresa conjunta que abarca Malasia, Alemania y EE. UU.
P&G Chemicals ~3–4% Alcoholes detergentes, intermediarios co-surfactantes Consumo cautivo más ventas comerciales a formuladores de FMCG
Thai Oleochemicals ~2–4% Productos químicos surfactantes naturales, grados de mercancía Procesamiento de núcleo de palma tailandés competitivo en costos
Kao Corporation ~2–3% Materias primas cosméticas de alta pureza, emulsionantes especiales Enfoque de química de precisión japonesa en ingredientes para el cuidado personal

Noticias Recientes y Desarrollos

  • BASF SE (enero de 2025): Lanzó un piloto de hidrogenación alimentado por hidrógeno verde en su sitio de Ludwigshafen, con el objetivo de reducir las emisiones de Alcance 1 en un 30% en la fabricación de productos oleoquímicos para 2028 [10].
  • Comisión Europea (diciembre de 2024): Promulgó regulaciones de implementación del EUDR que requieren trazabilidad a nivel de geolocalización para las importaciones de alcoholes bio-basados derivados de palma, reformulando los estándares de adquisición para el Mercado de Alcoholes Grasos [2].
  • Ministerio de Industria de Indonesia (septiembre de 2023): Como parte de su hoja de ruta de Inversión en la Cadena de Suministro que abarca 28 productos básicos para 2040, el gobierno está priorizando la integración del procesamiento de aceite de palma. Esta estrategia aprovecha incentivos fiscales específicos y nuevos marcos regulatorios, como la certificación ISPO obligatoria ampliada, para impulsar la sostenibilidad en toda la industria y la autosuficiencia económica.

Fatty Alcohol Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Alcoholes Grasos por Fuente, Aplicación y Geografía
Período de Estudio 2021–2035
CAGR 4.40% (2026–2035)
Tamaño del Mercado — Año Base (2025) USD 8,500 Millones
Tamaño del Mercado — Fin de la Previsión (2035) USD 13,070 Millones
Segmento de Más Rápido Crecimiento Cuidado Personal y Cosméticos (por aplicación); Asia-Pacífico (por geografía)
Empresas Perfiladas 10 (Sasol, BASF, Wilmar, Musim Mas, KLK OLEO, Godrej, Emery Oleochemicals, P&G Chemicals, Thai Oleochemicals, Kao Corporation)
Moneda de Valoración Millones de USD

Preguntas frecuentes

¿Cómo afecta la trazabilidad del aceite de palmiste a las estrategias de adquisición de los compradores en el mercado de alcoholes grasos?
Los compradores ahora requieren certificación ISCC PLUS o RSPO de balance de masa antes de contratar productos oleoquímicos. Los proveedores no certificados enfrentan pérdidas de volumen del 15 al 20% en los canales de Europa y América del Norte [2].
¿Qué umbrales de pureza distinguen los alcoholes grasos de grado farmacéutico de los de grado cosmético?
El alcohol cetílico de grado farmacéutico exige una pureza de ≥97.5% según los monografías USP–EP, frente a ≥92% para materias primas cosméticas. La prima oscila entre 200 y 350 USD por tonelada [11].
¿Pueden las rutas de gas de síntesis derivadas del carbón competir en sostenibilidad con los alcoholes bio-basados naturales?
Las rutas de carbón a alcohol tienen una intensidad de carbono 2.5–3 veces mayor que las rutas de palmiste. Sin captura de carbono, siguen en desventaja en cadenas de suministro evaluadas por ESG [7].
¿Cómo benefician las exenciones de EUDR a los alcoholes detergentes petroquímicos y a sus productores?
Los alcoholes sintéticos quedan fuera del alcance de EUDR ya que no contienen productos de riesgo forestal. Esta laguna regulatoria proporciona a los proveedores petroquímicos una entrada sin cumplimiento en segmentos de productos químicos surfactantes sensibles a la deforestación [2].
¿Qué papel juegan los emulsionantes industriales en el crecimiento del mercado de alcoholes grasos más allá de FMCG?
Los emulsionantes a base de alcoholes grasos sirven a fluidos de mecanizado, dispersiones agroquímicas y procesamiento textil. Estos puntos de venta no FMCG representan colectivamente aproximadamente el 18% de la demanda total [9].
¿Qué tan expuesto está el mercado de alcoholes grasos a las interrupciones de suministro impulsadas por El Niño?
Los eventos severos de El Niño reducen los rendimientos de palmiste en el sudeste asiático en un 8–12%, restringiendo el suministro de productos oleoquímicos y provocando picos de precios al contado del 15 al 25% en un plazo de dos trimestres [4].
¿Qué cronograma de adición de capacidad deben monitorear los inversores hasta 2030 en el mercado de alcoholes grasos?
Los hitos clave incluyen la expansión de Wilmar en Dumai (2026), el aumento de Ambernath en India (2025–2027) y el complejo de carbón a alcohol de Ningxia en China (2028). Las adiciones combinadas superan las 500,000 toneladas [3].
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical industry databases, peer-reviewed scientific journals, industrial publications, and authoritative chemical organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), US Food & Drug Administration (FDA) for cosmetic ingredient safety, International Organization for Standardization (ISO) for chemical specifications, American Cleaning Institute (ACI), Personal Care Products Council (PCPC), National Institute of Standards and Technology (NIST), Chemical Abstracts Service (CAS), OECD Chemical Safety Publications, EU Eurostat Industrial Production Database, US Census Bureau Chemical Manufacturing Statistics, Malaysian Palm Oil Board (MPOB) for oleochemical feedstock data, Indonesian Ministry of Agriculture for coconut/palm kernel oil statistics, and national chemical industry associations from key production markets.

These sources were used to collect production capacity data, regulatory compliance standards, safety assessments, feedstock pricing trends, and competitive landscape analysis for pure & midcut fatty alcohols, long chain fatty alcohols, short chain fatty alcohols, and their applications across detergents, personal care, lubricants, and plasticizers.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Manufacturing, plant operation heads, and commercial directors from producers of oleochemicals, providers of renewable feedstock, and manufacturers of fatty alcohol were examples of supply-side sources.

Demand-side sources comprised procurement heads from detergent and cleaning product manufacturers, R&D directors from cosmetics and personal care firms, technical managers from lubricant formulators, and supply chain leaders from plasticizer makers. Primary research validated market segmentation, confirmed capacity growth timetables, and gathered insights on feedstock sourcing methods, price dynamics, sustainability certifications, and replacement tendencies between natural and synthetic fatty alcohols.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was calculated by production capacity mapping and consumption volume analysis. The methods included:

Identification of 50+ significant manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across pure & midcut, long chain, and short chain fatty alcohol categories Application-level analysis across detergents & cleansers, cosmetics & personal care, lubricants, and plasticizers

Analysis of reported and modeled yearly revenues unique to fatty alcohol portfolios Coverage of manufacturers with 75-80% of global market share in 2024

Extrapolation to get segment-specific valuations utilizing top-down (manufacturer revenue validation) and bottom-up (production volume × ASP by region and carbon chain length) methods

Integration of feedstock cost analysis (palm kernel oil, coconut oil, tallow) to establish price-volume correlations and margin structures

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















