Event Management Software Market (2026 – 2035)

Informe de investigación de mercado del software de gestión de eventos: pronóstico global hasta 2032
ID: MRFR/ICT/0890-CR 110 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Event Management Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.62%
2025 Market SizeUSD 14.18 Billion
2035 Market SizeUSD 35.29 Billion
Key Players
Cvent
Eventbrite
Bizzabo
Hopin
Aventri
Splash
Opportunities
  • AI-Powered Revenue Attribution Platforms
  • Emerging-Market MICE Infrastructure Buildout
  • Drone-as-a-Service and Event Data Monetization

Event Management Software Market Summary

El mercado de software de gestión de eventos alcanzó un estimado de 14,18 mil millones de dólares en 2025, con un período de pronóstico que se abrió en 16,22 mil millones de dólares en 2026 y subió a 35,29 mil millones de dólares en 2035 con una tasa compuesta anual del 10,62%. Esta expansión se basa en dos fuerzas convergentes: a nivel empresarialtransformación digitalmandatos que están canalizando los presupuestos de TI hacia plataformas de eventos unificadas, y un impulso regulatorio pospandémico, liderado por la Directiva de Informes de Sostenibilidad Corporativa (CSRD) de la UE, que exige a las organizaciones rastrear y divulgar la huella de carbono de conferencias y reuniones corporativas.[2]. Ambos catalizadores están convirtiendo lo que alguna vez fue gasto discrecional en una partida impulsada por el cumplimiento.

Los sistemas heredados de coordinación de eventos locales creados en torno a hojas de cálculo, cadenas de correo electrónico y portales de registro aislados están dando paso rápidamente a suites nativas de la nube que combinan software de registro de eventos en línea, análisis de participación de los asistentes y administración de lugares en tiempo real en un solo panel. El gasto empresarial global en SaaS superó los 232 mil millones de dólares en 2024, y las plataformas de planificación de eventos capturaron una porción cada vez mayor de ese total, ya que los directores financieros exigieron una integración más estrecha entre los datos del ROI de los eventos y los canales de CRM. Los motores de personalización impulsados ​​por IA ahora impulsan recomendaciones de sesiones, algoritmos de emparejamiento y puntuación de sentimiento posterior al evento en todo el mercado de software de gestión de eventos.

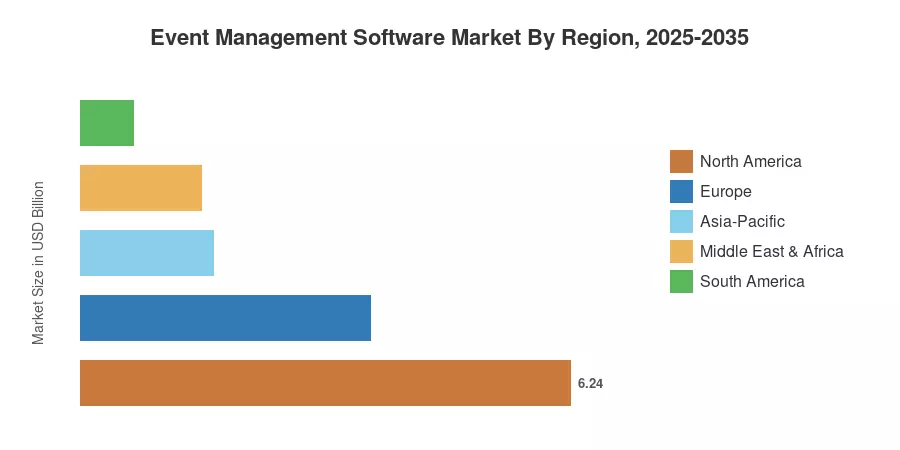
América del Norte representa aproximadamente el 44% de los ingresos globales, impulsada por un ecosistema MICE (Reuniones, Incentivos, Conferencias, Exposiciones) maduro y una alta densidad de eventos corporativos. Asia-Pacífico es la región de más rápido crecimiento con aproximadamente 11,93% CAGR, impulsada por infraestructura de convenciones respaldada por gobiernos en India, China y los estados del Golfo. Europa tiene la segunda participación más grande, cerca del 26%, impulsada por estrictos marcos de privacidad de datos que favorecen las herramientas de gestión de conferencias que cumplen con GDPR. La próxima década recompensará a los proveedores que puedan ofrecer experiencias híbridas perfectas y al mismo tiempo satisfacer requisitos cada vez más granulares de informes de sostenibilidad.


Conclusiones clave del informe

• Por tipo de software

  • La planificación de eventos mantuvo la participación dominante en los ingresos en 2025, representando aproximadamente el 41% del mercado de software de gestión de eventos.
  • Se prevé que Analytics and Reporting se expanda a una tasa compuesta anual del 11,14% hasta 2035, lo que refleja la demanda empresarial de paneles de atribución de ingresos.
  • La gestión de recintos y entradas generó aproximadamente 2270 millones de dólares en 2025, a medida que las soluciones de autoservicio de venta de entradas para eventos ganaron terreno entre los recintos de tamaño medio.

• Por implementación


La implementación de la nube capturó alrededor del 76% de la cuota de mercado de software de gestión de eventos en 2025, avanzando a una tasa compuesta anual del 11,89% hasta 2035.

  • Tamaño de la organización
  • Las pequeñas y medianas empresas representaron aproximadamente el 60% de la demanda total en 2025, impulsada por plataformas asequibles de planificación de eventos basadas en SaaS.

• Por vertical de usuario final

  • Eventos corporativosrepresentó aproximadamente el 46% de los ingresos de los usuarios finales en el mercado de software de gestión de eventos durante 2025
  • Se proyecta que la educación registrará la CAGR vertical más rápida con un 11,79% hasta 2035.


  • Región


  • Asia-Pacífico crecerá a una tasa compuesta anual del 11,93%, la más alta entre todas las regiones


Tamaño del mercado y pronóstico (2021-2035)

El dimensionamiento del mercado de MRFR integra el seguimiento de ingresos de abajo hacia arriba en más de 120 proveedores de software, validado con respecto a los puntos de referencia de gasto de TI empresarial de arriba hacia abajo de MRFR e MRFR. Las cifras históricas (2021-2024) reflejan informes anuales auditados y datos de suscripción de SaaS verificados; Las proyecciones de pronóstico (2026-2035) aplican un modelo de crecimiento compuesto calibrado y ajustado a escenarios macroeconómicos y curvas de adopción regionales.
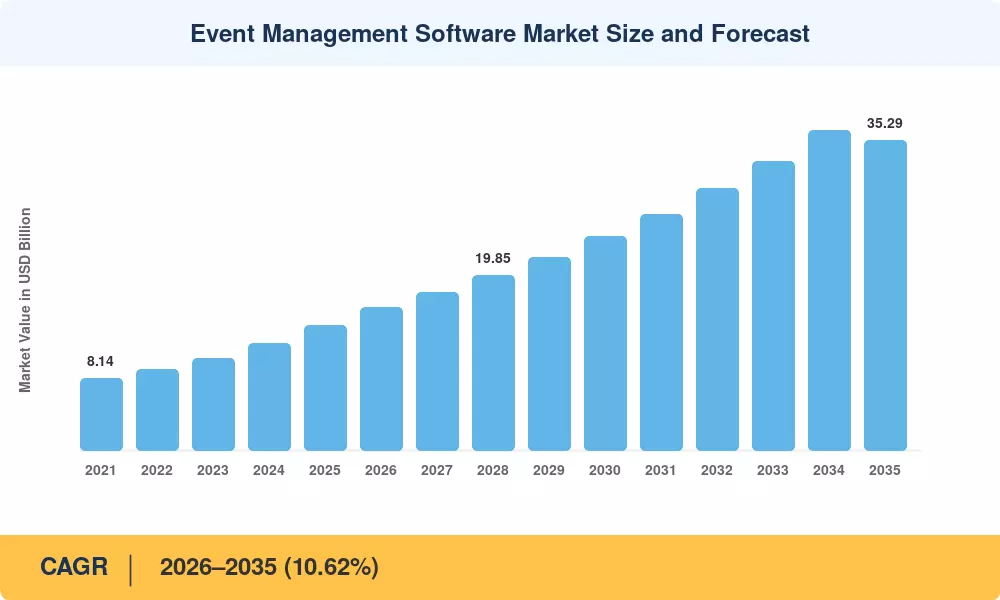
Event Management Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Personalización y compromiso impulsados ​​por IA ~18% Global Mediano plazo (2 a 4 años)
Informes obligatorios de sostenibilidad/ESG ~16% Europa, América del Norte Corto plazo (≤2 años) [2]
Despliegue de infraestructura 5G ~14% Asia-Pacífico, América del Norte Mediano plazo (2 a 4 años)
Mandatos de TI empresarial que prioricen la nube ~13% Global Corto plazo (≤2 años)  
democratización de las pymes a través de plataformas de autoservicio ~12% Global Largo plazo (≥4 años)
Inversión gubernamental en infraestructura MICE ~10% Medio Oriente, Asia-Pacífico Largo plazo (≥4 años) [10]
Atribución de ingresos e integración de CRM ~9% América del Norte, Europa Mediano plazo (2 a 4 años)


Personalización impulsada por IA y participación de los asistentes

La inteligencia artificial está cambiando la forma en que los organizadores diseñan, organizan y miden eventos. Los motores de recomendación de aprendizaje automático ahora seleccionan agendas personalizadas para los asistentes, mientras que el procesamiento de lenguaje natural potencia el análisis de sentimientos en tiempo real durante las sesiones en vivo. Según un punto de referencia de Bizzabo de 2024, los eventos que implementaron el emparejamiento impulsado por IA experimentaron un aumento del 34 % en las puntuaciones de satisfacción de los asistentes y un aumento del 22 % en la calidad de los clientes potenciales de los patrocinadores.. Estas capacidades se están convirtiendo rápidamente en algo en juego en el mercado de software de gestión de eventos, lo que empuja a los proveedores a incorporar copilotos de IA generativa para la creación de contenido de sesión y la generación de informes posteriores al evento.

Módulos obligatorios de sostenibilidad y análisis de carbono

El CSRD de la UE, que entrará en vigor en enero de 2024 para las grandes empresas y se ampliará a las de mediana capitalización para 2026, exige la divulgación de las emisiones de Alcance 3, una categoría que incluye explícitamenteviajes de negociosy eventos corporativos[2]. Este mandato regulatorio ha catalizado la demanda de módulos de análisis de carbono dentro de las herramientas de gestión de conferencias, lo que permite a los organizadores calcular las emisiones por asistente, compensar adquisiciones y generar informes de sostenibilidad listos para auditoría. MRFR estima que las funciones vinculadas a la sostenibilidad representarán entre el 8% y el 10% de los ingresos totales de la plataforma para 2028.

Experiencias híbridas y virtuales habilitadas para 5G

Se prevé que la base mundial de suscriptores de 5G supere los 5.500 millones en 2030y la conectividad de baja latencia beneficia directamente la gestión de eventos virtuales al permitir la transmisión sin demoras de sesiones interactivas, demostraciones de productos AR y encuestas en tiempo real entre audiencias distribuidas. Corea del Sur y Japón son los primeros campos de prueba donde los lugares de eventos impulsados ​​por 5G reportan una retención de asistentes virtuales un 40% mayor en comparación con sus equivalentes transmitidos por 4G. Esta construcción de infraestructura es un viento de cola estructural para el mercado de software de gestión de eventos durante el período de pronóstico.

Consolidación de TI empresarial centrada en la nube

Los CIO empresariales están consolidando pilas de SaaS para reducir la expansión de proveedores, y las plataformas de planificación de eventos implementadas en la nube que se integran de forma nativa con Microsoft 365, Salesforce y ServiceNow están ganando batallas de adquisiciones sobre los titulares locales. La encuesta de CIO 2024 de MRFR encontró que el 78% de las empresas planean retirar al menos una herramienta de eventos local para 2027, redirigiendo esos presupuestos hacia suites de nube unificadas que combinan software de registro de eventos en línea con automatización de marketing.


Análisis de impacto de restricciones

Las estimaciones de restricción a continuación siguen la misma metodología direccional que la Sección 4. Los porcentajes negativos indican el grado en que cada factor modera la tasa de crecimiento principal del Mercado de Software de Gestión de Eventos.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Regulaciones de privacidad y residencia de datos ~-6% Europa, Asia-Pacífico Corto plazo (≤2 años) [12]
Fatiga de la suscripción a SaaS ~-5% América del Norte, Europa Mediano plazo (2 a 4 años) [13]
Complejidad de integración con sistemas heredados ~-4% Global Largo plazo (≥4 años) [14]
Responsabilidad por ciberseguridad y vulneración de datos ~-3% Global Mediano plazo (2 a 4 años) [15]
Sensibilidad al precio entre las pymes ~-3% América del Sur, MEA Largo plazo (≥4 años)


Reglas de privacidad transfronteriza y residencia de datos

El RGPD en Europa, el PIPL de China y la Ley DPDP de la India imponen distintos requisitos de localización de datos sobre la información de los asistentes: nombres, detalles de pago, preferencias dietéticas y datos de registro biométricos.[12]. Para las herramientas de gestión de conferencias globales, el cumplimiento significa mantener centros de datos específicos de cada región y flujos de trabajo de consentimiento localizados, lo que aumenta los costos de infraestructura en aproximadamente un 12 % a un 18 % para los proveedores que operan en tres o más jurisdicciones. Los proveedores más pequeños sin presencia en la nube en varias regiones enfrentan una desventaja estructural.

Fatiga de las suscripciones de SaaS y racionalización del presupuesto

La empresa media gestiona actualmente más de 370 suscripciones SaaS[13]y los equipos de adquisiciones están rechazando la incorporación de nuevas plataformas, incluidas las soluciones de venta de entradas para eventos, a menos que los proveedores demuestren un retorno de la inversión (ROI) claro y un valor de consolidación. Esta dinámica crea ciclos de ventas más largos y presión a la baja sobre los precios en el mercado de software de gestión de eventos, particularmente para soluciones puntuales que carecen de una integración más amplia del flujo de trabajo.

Fricción de integración del sistema heredado

Las grandes empresas con ecosistemas ERP, HRIS y CRM arraigados a menudo requieren de 6 a 12 meses de trabajo de integración personalizado antes de que una nueva plataforma de eventos entre en funcionamiento.[14]. El costo y el cronograma del desarrollo de API, la configuración de SSO y los proyectos de migración de datos actúan como frenos de adopción, especialmente en industrias reguladas como las de servicios financieros y atención médica, donde los ciclos de gestión de cambios son inherentemente conservadores.


Event Management Software Market Opportunities

Plataformas de atribución de ingresos impulsadas por IA

Los proveedores que puedan conectar directamente las interacciones de los asistentes con los ingresos del canal y las ventas concluidas obtendrán precios más altos a medida que los directores financieros analicen el gasto en eventos. Para 2030, el mercado de software de gestión de eventos podría crecer 1.400 millones de dólares gracias al análisis de atribución de ingresos, que integra los datos de los eventos con las fases de oportunidad de CRM.


Desarrollo de infraestructura MICE en mercados emergentes

Se espera que el Centro Nacional de Convenciones de la India en Delhi se convierta en la instalación más grande de Asia cuando esté terminado en 2028, mientras que Vision 2030 de Arabia Saudita ha reservado más de 7.200 millones de dólares para el desarrollo del centro de convenciones.[10]. Estas iniciativas financiadas por el gobierno generan una nueva demanda de suites de gestión de espacios diseñadas para entornos multilingües de gran volumen, software de registro de eventos en línea y plataformas de planificación de eventos.


Drones como servicio y monetización de datos de eventos

Los patrocinadores y expositores pueden comprar datos anónimos del comportamiento de los asistentes, como tiempos de permanencia de las sesiones, mapas de calor del tráfico de los stands y gráficos de interacción de redes, como información procesable. Los proveedores que incorporan niveles de monetización de datos en sus sistemas de gestión de conferencias pueden aumentar el ARPU entre un 15% y un 20% y diversificar las fuentes de ingresos más allá de los costos de suscripción.


Plataformas de microeventos y economía de creadores

Las soluciones ligeras de venta de entradas para eventos y la gestión de eventos virtuales de autoservicio están experimentando un aumento en la demanda debido al crecimiento de los talleres dirigidos por creadores, los seminarios web pagos y los eventos comunitarios especializados. Entre 2023 y 2025, plataformas como Luma y Lu.ma aumentaron un 280% las inscripciones[9], lo que indica que los organizadores de cola larga, en lugar de los consumidores exclusivos de empresas, impulsarán la próxima ola de crecimiento en el mercado de software de gestión de eventos.


Accesibilidad y tecnología de eventos inclusiva

Los marcos regulatorios como la Ley Europea de Accesibilidad (EAA), vigente a partir de junio de 2025, exigen que los servicios digitales, incluido el software de registro de eventos en línea, cumplan con los estándares WCAG 2.1 AA.[16]. Los proveedores que invierten tempranamente en subtítulos automatizados, superposiciones de avatares en lenguaje de señas y UI adaptable obtienen ventajas de cumplimiento y diferenciación de marca en un mercado cada vez más denso en regulaciones.


Event Management Software Market Future Outlook

Operaciones de eventos autónomas de IA

Para 2030, la IA generativa y los flujos de trabajo agentes automatizarán hasta el 60 % de las tareas de operaciones de eventos, desde el abastecimiento del lugar y las negociaciones con los proveedores hasta la optimización de la programación en tiempo real y la generación de informes posteriores al evento.. El mercado de software de gestión de eventos pasará de estar centrado en las herramientas a estar centrado en los resultados, y los proveedores cobrarán en función de las puntuaciones de participación de los asistentes y la influencia del canal en lugar de las licencias por asiento. Los pioneros como Cvent y Bizzabo ya están probando copilotos autónomos de planificación de eventos.

Economía de plataformas y consolidación de ecosistemas

En la próxima década, el mercado de software de gestión de eventos se consolidará en torno a tres o cuatro ecosistemas de plataformas dominantes, cada uno de los cuales integrará plataformas de planificación de eventos, CRM, automatización de marketing y conciliación financiera en superaplicaciones unificadas. La estrategia de adquisición de Salesforce y la integración de Viva Events de Microsoft indican que los gigantes horizontales de SaaS ven la tecnología de eventos como una adyacencia estratégica, no como una categoría independiente.. Los proveedores de nivel medio se especializarán en nichos verticales o afrontarán la adquisición.

Sostenibilidad como servicio en tecnología de eventos

Los módulos de análisis de carbono evolucionarán desde listas de verificación de cumplimiento hasta ofertas completas de sostenibilidad como servicio, que agruparán adquisiciones de compensación de carbono, mercados de catering sostenibles y certificaciones de lugares de economía circular.[2]. La AIE estima que los viajes de negocios y los eventos representan el 2,5% de las emisiones globales de CO₂, creando un viento de cola regulatorio duradero para las herramientas de gestión de conferencias con informes ambientales integrados.

Experiencias de eventos inmersivos y espaciales

Apple Vision Pro, Meta Quest y las plataformas emergentes de computación espacial desbloquearán una nueva categoría de experiencias inmersivas de gestión de eventos virtuales para 2028-2030.[9]. Los eventos espaciales, donde los asistentes navegan por salas de exhibición en 3D, interactúan con demostraciones de productos holográficos y se conectan a través de salones basados ​​en avatares, tendrán precios superiores y requerirán arquitecturas de software fundamentalmente nuevas. El mercado de software de gestión de eventos se bifurcará entre las plataformas tradicionales de transmisión en 2D y las suites para eventos espaciales de próxima generación.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte ~44% de participación (2025) Integración de CRM, personalización de IA, densidad de eventos corporativos
Europa ~26% de participación (2025) Cumplimiento del RGPD, análisis de sostenibilidad, conferencias híbridas
Asia-Pacífico 11,93% CAGR (2026-2035) Proyectos gubernamentales MICE, implementación de 5G, adopción de PYME
Sudamerica USD 0.68 Billion (2025) Eventos de gobierno digital, ecosistema de startups
Medio Oriente y África 10,84% CAGR (2026-2035) Visión 2030, organización de megaeventos y organización de convenciones
Total USD 14.18 Billion (2025) —

El mercado de software de gestión de eventos exhibe una dinámica regional distinta moldeada por la madurez digital, los entornos regulatorios y la densidad del ecosistema MICE. América del Norte lidera el gasto absoluto, mientras que Asia-Pacífico es la región de más rápido crecimiento a medida que gobiernos y corporaciones invierten fuertemente en plataformas de planificación de eventos e infraestructura híbrida.


América del norte

País Métrica clave Controlador clave
A NOSOTROS ~78% de la participación regional Dominio de SaaS empresarial, presupuestos para eventos de Fortune 500
Canadá 10.48% CAGR Iniciativa federal de gobierno digital
México USD 0.19 Billion (2025) Crecimiento de eventos corporativos impulsado por el nearshoring


Estados Unidos representa la mayor parte de la demanda norteamericana, con Silicon Valley y Nueva York actuando como centros principales tanto para las sedes de los proveedores como para el gasto en eventos empresariales. El gobierno federal de Canadá destinó CAD 540 millones para la modernización de los servicios digitales en el presupuesto de 2024, una parte de los cuales se destina a la gestión de eventos virtuales para consultas públicas y participación ciudadana.[17]. El auge del nearshoring en México está generando nuevos volúmenes de eventos corporativos en Monterrey y Guadalajara.

Europa

País Métrica clave Controlador clave
Alemania ~22% de la participación regional Tradición ferial (ecosistema Messe)
Reino Unido 10.71% CAGR Fintech y densidad de conferencias tecnológicas
Francia USD 0.52 Billion (2025) Circuito de eventos de marcas de lujo, legado de París 2024
Italia 9.82% CAGR Sector de eventos de moda y diseño.
España USD 0.31 Billion (2025) Crecimiento MICE vinculado al turismo
Países nórdicos 10.45% CAGR Mandatos de eventos que dan prioridad a la sostenibilidad
Rusia USD 0.14 Billion (2025) Desarrollo de plataforma nacional.
Resto de Europa 9.91% CAGR Cumplimiento de la Ley de Servicios Digitales de la UE


El ecosistema de ferias comerciales profundamente arraigado de Alemania, anclado en Messe Frankfurt, Messe München y Hannover Messe, la convierte en el mayor consumidor de herramientas de gestión de conferencias de Europa. El vibrante circuito de conferencias tecnológicas del Reino Unido y la temprana adopción de plataformas de planificación de eventos impulsadas por IA lo posicionan como el principal mercado europeo de más rápido crecimiento. El cumplimiento de CSRD está acelerando la adopción del módulo de sostenibilidad en todo el continente[2].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana ~31% de la participación regional Ecosistemas de eventos de Alibaba/Tencent, convenciones gubernamentales
India 12.56% CAGR Centro Nacional de Convenciones, boom de eventos de startups
Japón USD 0.39 Billion (2025) Eventos híbridos impulsados ​​por 5G, cultura de cumplimiento corporativo
Corea del Sur 12.18% CAGR Eventos de exportación de cultura K, infraestructura 5G
ASEAN USD 0.27 Billion (2025) Inversión MICE impulsada por el turismo
Resto de Asia-Pacífico 11.42% CAGR Expansión de la infraestructura digital


La trayectoria de crecimiento de Asia-Pacífico en el mercado de software de gestión de eventos está respaldada por una combinación de proyectos masivos de infraestructura gubernamental y una rápida digitalización de las PYME. El ecosistema de startups de tecnología para eventos de la India recaudó más de 380 millones de dólares en 2023-2024[10], y las plataformas nacionales están capturando participación de mercado de los operadores tradicionales globales al ofrecer software de registro de eventos en línea en idiomas localizados y flujos de pago integrados con UPI. El mercado de eventos empresariales de China es cada vez más autónomo, con plataformas nacionales que ofrecen gestión de eventos virtuales de extremo a extremo dentro de los ecosistemas WeChat y DingTalk.

Sudamerica

País Métrica clave Controlador clave
Brasil ~58% de la participación regional Cultura de eventos corporativos, MICE adyacente al Carnaval
Argentina 9.74% CAGR Escena de la conferencia de startups tecnológicas
Resto de Sudamérica USD 0.11 Billion (2025) Programas de digitalización gubernamental


Brasil domina la demanda sudamericana de plataformas de planificación de eventos, impulsada por el estatus de São Paulo como capital de eventos corporativos de América Latina. La estrategia de gobierno digital del país (Estratégia de Governo Digital 2024-2027) incluye disposiciones para consultas públicas digitales que requieren un software de registro de eventos en línea compatible.[18].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita ~34% de la participación regional Megaeventos Visión 2030, conferencias NEOM
Emiratos Árabes Unidos 10.92% CAGR El legado de la Expo de Dubái, centros de eventos en zonas francas
Sudáfrica USD 0.08 Billion (2025) Eventos corporativos panafricanos
Egipto 10.21% CAGR Nueva infraestructura de conferencias de la Capital Administrativa
Resto de MEA USD 0.09 Billion (2025) Digitalización liderada por el gobierno


Los estados del Golfo están emergiendo rápidamente como un corredor de alto crecimiento para el mercado de software de gestión de eventos, y la temporada de Riad en Arabia Saudita atrae a más de 15 millones de visitantes al año e impulsa la demanda de soluciones escalables de venta de entradas para eventos. La infraestructura de los EAU posterior a la Expo 2020, incluido el Centro de Exposiciones de Dubai, continúa generando una demanda recurrente de herramientas de gestión de conferencias de nivel empresarial[10].


Event Management Software Market By Region, 2025-2035

Event Management Software Market Segmentation

Por tipo de software

Segmento Métrica clave Impulsor de la demanda primaria
Planificación de eventos ~41% de participación (2025) Automatización del flujo de trabajo de un extremo a otro
Marketing de eventos 10.38% CAGR Integración de campaña omnicanal
Gestión de recintos y entradas USD 2.27 Billion (2025) Soluciones de autoservicio de venta de entradas para eventos para pymes
Análisis e informes 11.14% CAGR Paneles de atribución de ingresos y ROI
Otros tipos de software USD 0.89 Billion (2025) Herramientas específicas de cumplimiento y accesibilidad


La planificación de eventos sigue siendo la columna vertebral del mercado de software de gestión de eventos, y abarca la creación de agendas, la gestión de oradores, la comunicación con los asistentes y la coordinación logística. El dominio de este segmento refleja el hecho de que la funcionalidad de planificación es el conjunto de características mínimo viable para cualquier decisión de compra de una plataforma de eventos. Analytics and Reporting es la categoría de software de más rápido crecimiento, impulsada por la demanda de la alta dirección de un ROI de eventos cuantificable. Los proveedores que incorporan análisis predictivos e información posterior al evento generada por IA están capturando niveles de suscripción premium y desplazando los flujos de trabajo de informes heredados basados ​​en hojas de cálculo.

Por implementación

Segmento Métrica clave Impulsor de la demanda primaria
Nube ~76% de participación (2025) Consolidación de SaaS, escalabilidad instantánea
En las instalaciones USD 3.40 Billion (2025) Requisitos de soberanía de datos en industrias reguladas


La implementación de la nube domina el mercado de software de gestión de eventos a medida que las empresas priorizan las arquitecturas API y la colaboración en tiempo real entre equipos distribuidos. Las soluciones locales mantienen un punto de apoyo en los sectores verticales de gobierno, defensa y servicios financieros donde las regulaciones de residencia de datos prohíben la transferencia de información de los asistentes a entornos de nube de terceros.[12]. La brecha se ampliará a medida que las herramientas de gestión de conferencias nativas de la nube agreguen las certificaciones FedRAMP e ISO 27701.

Por tamaño de organización

Segmento Métrica clave Impulsor de la demanda primaria
Pequeñas y Medianas Empresas ~60% de participación (2025) Plataformas de planificación de eventos de autoservicio asequibles
Grandes Empresas 9.87% CAGR Gestión compleja de carteras de múltiples eventos


Las PYMES impulsan la mayor parte del volumen de licencias en el mercado de software de gestión de eventos, atraídas por los niveles freemium y los modelos de precios de pago por evento que eliminan el gasto de capital inicial. Las grandes empresas, aunque son menos numerosas, generan valores de contrato promedio más altos a través de compromisos de plataforma de varios años que combinan software de registro de eventos en línea, análisis y equipos dedicados al éxito del cliente.

Por vertical de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Corporativo ~46% de participación (2025) Inicios de ventas, cumbres de socios, lanzamientos de productos
Gobierno USD 1.56 Billion (2025) Mandatos de consulta pública sobre lo digital primero
Educación 11.79% CAGR Eventos en el campus virtual, participación de los exalumnos
Otras verticales 10.14% CAGR CME de atención médica, recaudación de fondos sin fines de lucro


Los eventos corporativos siguen siendo la vertical más grande en el mercado de software de gestión de eventos, abarcando reuniones internas, lanzamientos de productos externos y conferencias de socios de varios días que requieren plataformas sofisticadas de planificación de eventos con integración de CRM. La educación es la vertical de más rápido crecimiento, impulsada por las universidades que implementan la gestión de eventos virtuales para jornadas de puertas abiertas de admisión, series de conferencias híbridas y galas globales de recaudación de fondos para exalumnos. La pandemia cambió permanentemente el nivel de comodidad de la educación superior con las herramientas de participación digital.


Evaluación comparativa competitiva

El mercado de software de gestión de eventos muestra una concentración media: los cinco principales proveedores poseen en conjunto entre el 32% y el 38% de los ingresos globales. El índice HHI se sitúa por debajo de 1.000, lo que indica un entorno competitivo fragmentado donde ningún jugador supera el 10% de participación. La competencia se centra en la amplitud de la plataforma, las capacidades de inteligencia artificial, la especialización vertical y las asociaciones de ecosistemas con proveedores de CRM y automatización de marketing.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
cvent ~7–9% Suite de gestión de eventos de extremo a extremo, abastecimiento de lugares, centro de asistentes Líder en plataforma full-stack de nivel empresarial
eventobrite ~5–7% Venta de entradas de autoservicio, herramientas para creadores, mercado de consumo Enfoque en las PYME y la economía creadora
bizzabo ~3–5% Participación impulsada por IA, sistema operativo híbrido para eventos, análisis Un retador del mercado medio con un posicionamiento que da prioridad a la IA
Hopin ~2–4% Estudio de eventos virtuales e híbridos, herramientas de networking. Plataforma virtual nativa en transición a híbrida
Aventri (estova) ~3–5% Gestión de reuniones corporativas, plataforma de reuniones estratégicas. Reuniones empresariales y enfoque en el cumplimiento
Chapoteo ~2-3% Marketing de eventos, experiencias de marca, UX que prioriza el diseño Equipos de eventos dirigidos por marketing y activaciones de marca.
Whova ~2-3% Aplicación móvil para eventos, networking de asistentes, gestión de agenda Conferencias de nivel medio y eventos académicos.
Tarjeta de intercambio ~2-3% Matchmaking de IA, generación de leads para expositores, plataforma híbrida Especialista en verticales de exposiciones y ferias comerciales.
Enfoque de lluvia ~2–4% Plataforma de datos de eventos empresariales, personalización de contenido. Optimización de conferencias tecnológicas a gran escala
Grupo ~1-2% Eventos dirigidos por la comunidad, gestión de capítulos, integraciones. Redes de eventos comunitarios y de desarrolladores


Noticias y desarrollos recientes

  • cvent(Septiembre de 2024): lanzamiento de Cvent Studio 2.0 con creación de contenido de sesiones de IA generativa y generación automática de informes de oradores, con el objetivo de reducir en un 40 % el tiempo de planificación previa al evento..
  • Bizzabo (noviembre de 2024): adquirió SmartSessions, una startup de análisis con sede en Londres, para integrar el modelado predictivo de asistencia y la puntuación de atribución de ingresos en su plataforma principal..
  • Eventbrite (enero de 2025): se presentó Eventbrite Ads Manager, que permite a los organizadores ejecutar campañas de promoción pagas directamente dentro del mercado: el primer producto de ingresos publicitarios de la empresa..
  • Comisión Europea (marzo de 2024): publicación de una guía de implementación de CSRD que exige explícitamente informes de emisiones relacionadas con eventos de Alcance 3 para empresas de más de 250 empleados, lo que acelera la demanda de herramientas de gestión de conferencias basadas en la sostenibilidad[2].
  • Enfoque de lluvia(Junio ​​de 2024): Obtuvo una ronda de financiación Serie C de 95 millones de dólares liderada por JMI Equity para expandir su plataforma de datos de eventos empresariales a los mercados de Asia y el Pacífico.[10].
  • Stova (anteriormente Aventri + MeetingPlay) (abril de 2025): completó su cambio de marca unificado y lanzó un módulo de gestión de reuniones estratégicas de plataforma única para clientes de Fortune 500.[14].
  • Hopin (agosto de 2024): pasó de un posicionamiento solo virtual a uno híbrido, lanzando Hopin Venue, una capa de integración de impresión de credenciales y registro de eventos físicos.[9].


Event Management Software Market Report Scope

Parámetro Detalles
Alcance del mercado Mercado global de software de gestión de eventos en todos los tipos de software, implementación, tamaño de la organización, vertical del usuario final y geografía.
Período de estudio 2021-2035
Ventana CAGR 2026-2035 (10,62%)
Tamaño del mercado (2025) USD 14.18 Billion
Tamaño del mercado (2035) USD 35.29 Billion
Segmento de más rápido crecimiento Análisis e informes (por tipo de software); Educación (por usuario final); Asia-Pacífico (por región)
Empresas perfiladas Cvent, Eventbrite, Bizzabo, Hopin, Aventri (Stova), Splash, Whova, Swapcard, RainFocus, Bevy
Moneda de valoración USD Billion


Preguntas frecuentes

How do procurement teams evaluate build-versus-buy decisions for event technology?
Most enterprises find that buying a commercial event planning platform delivers ROI 3–5x faster than building in-house, primarily because commercial tools include pre-built integrations with CRM and marketing stacks . Build options only make sense for organizations running 500+ proprietary events annually with unique workflow requirements.
What role does API extensibility play in selecting conference management tools?
API-first platforms allow organizers to connect event data with BI dashboards, HR systems, and finance tools without custom middleware . Buyers should prioritize vendors offering RESTful APIs with documented webhook support and pre-built connectors for Salesforce, HubSpot, and Marketo.
How are event ticketing solutions adapting to dynamic pricing models?
Leading event ticketing solutions now offer algorithmic pricing that adjusts ticket costs based on demand signals, time-to-event, and historical conversion rates . Dynamic pricing can lift revenue per event by 12–18% compared to fixed-tier models.
What cybersecurity certifications should buyers require from Event Management Software Market vendors?
Minimum requirements include SOC 2 Type II, ISO 27001, and GDPR compliance attestations [15]. For government or healthcare events, FedRAMP authorization or HIPAA-compliant hosting adds a critical layer of audit readiness.
How does the Event Management Software Market address accessibility compliance for hybrid events?
Vendors are embedding WCAG 2.1 AA-compliant interfaces, automated captioning in 30+ languages, and screen-reader-optimized attendee portals [16]. The European Accessibility Act makes these features regulatory requirements for EU-hosted events starting June 2025.
What integration challenges arise when deploying virtual event management alongside existing martech stacks?
The primary friction points are data-schema mismatches between event platforms and CRM systems, SSO configuration across identity providers, and real-time data-sync latency [14]. Pilot deployments of 60–90 days with a dedicated integration team reduce go-live risk significantly.
How are online event registration software platforms handling multi-currency and multi-language requirements for global events?
Top-tier platforms support 25+ currencies with real-time FX conversion and localized registration flows in 40+ languages . Buyers running events across three or more regions should verify that the vendor offers in-country payment-gateway partnerships and locale-specific tax-ID collection.    
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industry databases, technology publications, government IT reports, and authoritative software industry organizations. Key sources included the US Bureau of Labor Statistics (BLS), International Data Corporation (MRFR), MRFR Research, National Institute of Standards and Technology (NIST), European Commission's Digital Economy and Society Index (DESI), Software & Information Industry Association (SIIA), TechUK, National Association of Broadcasters (NAB), International Congress and Convention Association (ICCA), Events Industry Council (EIC), Meeting Professionals International (MPI), World Tourism Organization (UNWTO), International Monetary Fund (IMF) World Economic Outlook, US Census Bureau Business Patterns, EU Eurostat Digital Economy Statistics, and national IT ministry reports from key markets.

Digital adoption metrics, event industry statistics, cloud infrastructure data, corporate event spending trends, regulatory frameworks for data privacy (GDPR, CCPA), and competitive landscape analysis for event management platforms, virtual event solutions, and hybrid event technologies were all gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, Chief Revenue Officers, and heads of Partnerships from SaaS technology firms, virtual event platform providers, and event management software suppliers were examples of supply-side sources. Chief marketing officers, corporate events directors, global meeting planners, IT directors from Fortune 1000 companies, procurement leaders from expert conference organizers, and venue technology managers from hotels and convention centers were among the demand-side sources. Primary research obtained information on procurement decision-making procedures, pricing models, and security compliance criteria; verified product roadmaps and AI integration timetables; and validated market segmentation across software vs. services, deployment models, and application verticals.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (42%), Europe (25%), Asia-Pacific (23%), Rest of World (10%)


Market Size Estimation

Enterprise adoption analysis and revenue mapping were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major software suppliers and service providers in North America, Europe, Asia-Pacific, and Latin America

Solution mapping between venue management software, virtual event platforms, registration and ticketing systems, analytics and engagement tools, and event management software

Examination of stated and projected yearly income for event technology portfolios

coverage of suppliers accounting for 75–80% of the world market in 2024

Extrapolation of segment-specific valuations across corporate, government, education, and third-party event organizer verticals utilizing top-down (vendor revenue validation) and bottom-up (number of events × average software spend by organization size) methods

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















