Europe Online Gambling Market (2026 – 2035)

Tamaño del mercado de juegos de azar en línea en Europa, participación e informe de investigación por tipo de juego (apuestas deportivas, casino, póker, lotería y otros), por dispositivo (móvil, escritorio, otros (tableta, Smart TV)), por grupo de edad (menores de 25 años, 25–40 años, mayores de 40 años), por género (masculino, femenino) y por región (Reino Unido, Europa continental occidental, países nórdicos, Europa del Este, resto de Europa) - Pronóstico de la industria hasta 2035
ID: MRFR/ICT/20015-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 03, 2026
Europe Online Gambling Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)6.89%
2025 Market SizeUSD 50.18 Billion
2035 Market SizeUSD 96.45 Billion
Key Players
Flutter Entertainment (FanDuel
Paddy Power
Betfair)
Entain (Ladbrokes
Coral
bwin)
Opportunities
  • French Online Casino Liberalization
  • AI-Powered Responsible Gambling as Competitive Moat
  • Emerging Eastern European Markets

Europe Online Gambling Market Summary

El Mercado de Juego en Línea de Europa alcanzó un estimado de 50.18 mil millones de USD en 2025 y se proyecta que crecerá de 53.44 mil millones de USD en 2026 a 96.45 mil millones de USD para 2035, registrando un CAGR del 6.89% durante el período de pronóstico. Esta expansión está anclada en reformas regulatorias progresivas en toda la UE: la reforma Riordino del Gioco de Italia en 2024 y la anticipada liberalización de los verticales de casino en línea en Francia están creando un ciclo de inversión impulsado por el cumplimiento que recompensa a las plataformas de juego en línea con licencia del UKGC y MGA capaces de operar en múltiples jurisdicciones [2]. El Mercado de Juego en Línea de Europa se beneficia de un cambio acelerado en el gasto del consumidor de las casas de apuestas minoristas a entornos de apuestas digitales.

Una transformación tecnológica está remodelando cómo los operadores interactúan con los jugadores en todo el continente. Las interfaces de casas de apuestas renderizadas en servidores heredados están dando paso a motores de personalización impulsados por IA, compilación de cuotas en tiempo real a través de aprendizaje automático y juegos en línea con crupier en vivo inmersivos en Europa, impulsados por streaming de baja latencia desde estudios en Letonia, Malta y Rumanía. Evolution Gaming solo invirtió más de 120 millones de EUR en nueva capacidad de estudio entre 2023 y 2025, señalando la intensidad de capital de esta transición [3]. Las herramientas de juego responsable para los operadores de la UE —incluidos los algoritmos de límite de depósito y los recordatorios de duración de sesión— han pasado de ser una consideración regulatoria a un diferenciador clave del producto.

El Reino Unido ocupa la posición dominante en el Mercado de Juego en Línea de Europa con aproximadamente el 22.8% de los ingresos totales, impulsado por el marco de licencias maduro del UKGC y la alta penetración de teléfonos inteligentes. Se prevé que Italia registre el crecimiento más rápido hasta 2035, impulsada por su reinicio regulatorio y la expansión de su base de usuarios móviles. Alemania tiene la segunda mayor participación tras el Tratado Interestatal sobre el Juego (GlüStV 2021) que formalizó su régimen de licencias federal . El Mercado de Juego en Línea de Europa está entrando en un período donde la armonización del cumplimiento del juego en línea transfronterizo de la UE podría desbloquear ingresos incrementales sustanciales en los estados miembros más pequeños.

Conclusiones Clave del Informe

• Por Tipo de Juego

  • Las apuestas deportivas capturaron la mayor parte de los ingresos entre todos los tipos de juegos en el Mercado de Juego en Línea de Europa en 2025, apoyadas por los volúmenes de apuestas de la UEFA Champions League y la Premier League
  • Se prevé que los juegos de casino se expandan a un CAGR del 8.49% hasta 2035, impulsados por los juegos en línea con crupier en vivo en Europa y la innovación en tragamonedas

• Por Dispositivo

  • Los dispositivos móviles representaron una participación del 63.71% del Mercado de Juego en Línea de Europa en 2025, ya que las aplicaciones de apuestas nativas para teléfonos inteligentes dominan la adquisición de usuarios
  • El uso de escritorio continúa disminuyendo, pero mantiene relevancia entre los jugadores de póker de alto riesgo y de apuestas en intercambio

• Por Grupo de Edad

  • La cohorte de 25 a 40 años tuvo la mayor participación en el Mercado de Juego en Línea de Europa en 2025, impulsada por el ingreso disponible y la fluidez digital
  • El segmento menor de 25 años está creciendo al ritmo más rápido, con herramientas de juego responsable para los operadores de la UE desempeñando un papel clave en la aceptación regulatoria de la incorporación de jugadores más jóvenes

• Por Región

  • El Reino Unido lideró el Mercado de Juego en Línea de Europa con la mayor contribución de ingresos en 2025, respaldado por plataformas de juego en línea con licencia del UKGC y MGA
  • Se proyecta que Italia registre el CAGR más rápido a nivel nacional hasta 2035 tras su reestructuración regulatoria integral

El marco de estimación propietario de MRFR combina análisis de ingresos de arriba hacia abajo de operadores licenciados, declaraciones de ingresos brutos de juego (GGR) regulatorios y encuestas de gasto del consumidor de abajo hacia arriba en 15 jurisdicciones europeas. Todas las cifras se expresan en mil millones de USD a tasas de cambio constantes de 2025.
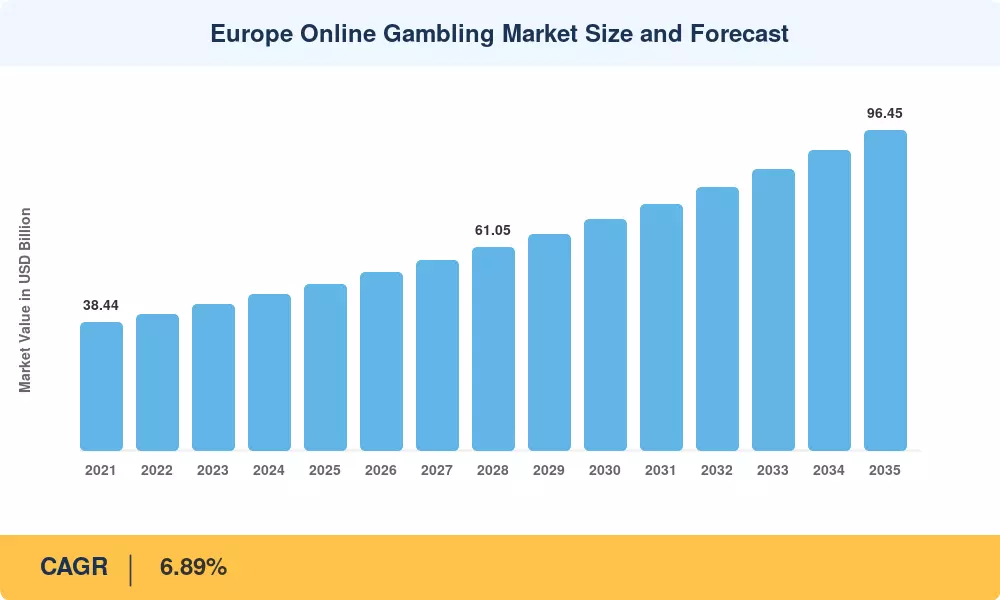
Tamaño y Pronóstico del Mercado de Juego en Línea de Europa
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Penetración de smartphones & UX primero en aplicaciones ~1.4% Pan-Europea Corto plazo (≤2 años)
Liberalización regulatoria (Francia, Países Bajos) ~1.1% Europa Occidental Mediano plazo (2–4 años)
Expansión de estudios de crupier en vivo ~0.9% Bálticos, Malta, Rumanía Mediano plazo (2–4 años)
Personalización impulsada por IA & retención ~0.8% Reino Unido, Países Nórdicos Largo plazo (≥4 años)
Densidad del calendario deportivo importante ~0.7% Pan-Europea Corto plazo (≤2 años)
Marcos de licencias transfronterizas de la UE ~0.6% En toda la UE Largo plazo (≥4 años)
Cripto & vías de pago alternativas ~0.4% Europa del Este, Países Nórdicos Largo plazo (≥4 años)

Penetración de Smartphones y Apuestas Móviles Primero

Los dispositivos móviles han alterado fundamentalmente la forma en que los europeos realizan apuestas. El Informe de Movilidad 2024 de Ericsson estimó que las suscripciones a 5G en Europa Occidental alcanzan los 210 millones, lo que permite una latencia de menos de 50 ms para las apuestas deportivas en juego, un umbral crítico para el compromiso de apuestas en vivo [10]. Los operadores que invierten en experiencias de aplicaciones nativas, incluyendo inicio de sesión biométrico y colocación de apuestas con un solo toque, están convirtiendo a los apostadores ocasionales en usuarios activos diarios. El mercado de juegos de azar en línea en Europa está viendo crecer los ingresos brutos de juegos móviles casi el doble de rápido que los de escritorio, comprimiendo los costos de adquisición de clientes a medida que la distribución en tiendas de aplicaciones reemplaza la costosa publicidad en televisión.

Liberalización Regulatoria en Jurisdicciones Clave

La Autorité nationale des jeux (ANJ) de Francia ha señalado planes para abrir juegos de casino en línea a operadores con licencia para 2026, desbloqueando potencialmente un segmento direccionable de 2 a 3 mil millones de euros que ha estado restringido a deportes y póker desde 2010 [8]. La Kansspelautoriteit (KSA) de los Países Bajos ya ha licenciado a más de 20 operadores desde su apertura en 2021. Estos cambios regulatorios en el mercado de juegos de azar en línea en Europa crean complejidades de cumplimiento, pero también ventajas para los primeros en moverse para las plataformas de juegos de azar en línea con licencia de UKGC y MGA con experiencia en múltiples jurisdicciones.

Expansión de Estudios de Crupier en Vivo

El juego en línea con crupier en vivo en Europa es la categoría de producto de más rápido crecimiento en la categoría de casinos. Evolution Gaming, Playtech y Pragmatic Play han comprometido colectivamente más de 300 millones de euros a nuevas construcciones de estudios en Riga, Bucarest y Malta desde 2023 [3]. Estos estudios ofrecen experiencias de juegos de mesa localizadas y específicas del idioma que cierran la brecha entre las atmósferas de casinos minoristas y la conveniencia digital, fortaleciendo la retención de jugadores para el mercado de juegos de azar en línea en Europa.

Personalización Impulsada por IA y Juego Responsable

La inteligencia artificial está cumpliendo dos propósitos: maximizar el valor de vida del jugador a través de promociones personalizadas mientras potencia simultáneamente herramientas de juego responsable para los operadores de la UE. El documento blanco de 2024 de la Comisión de Juego del Reino Unido exigió verificaciones de asequibilidad algorítmicas, empujando a los operadores a implementar modelos de ML que predicen comportamientos de riesgo [11]. Esta convergencia de tecnología regulatoria está elevando las barreras de entrada en el mercado de juegos de azar en línea en Europa, favoreciendo a los operadores a gran escala con capacidades de ciencia de datos.

Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales que reflejan vientos en contra que moderan la tasa de crecimiento del Mercado de Juegos de Azar en Línea en Europa. No se restan directamente de la CAGR principal.

Restricción ~% Impacto en la CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Restricciones publicitarias y límites de apuestas –0.7% Reino Unido, España, Italia Corto plazo (≤2 años)
Aumentos de impuestos sobre el GGR –0.6% Alemania, Francia, España Mediano plazo (2–4 años)
Regímenes de licencias nacionales fragmentados –0.5% Panaeuropeo Largo plazo (≥4 años)
Filtración de canalización a sitios no licenciados –0.4% Europa del Este, Países Nórdicos Corto plazo (≤2 años)
Costos de cumplimiento de privacidad de datos (GDPR) –0.3% En toda la UE Mediano plazo (2–4 años)

Restricciones Publicitarias y Verificaciones de Asequibilidad

El documento blanco sobre juegos de azar del Reino Unido de 2024 introdujo verificaciones de asequibilidad obligatorias para jugadores que pierden más de 125 GBP en un mes, mientras que el Real Decreto 958/2020 de España prohíbe la publicidad de juegos de azar durante las horas pico de transmisión [13]. Estas medidas protegen a los consumidores pero restringen los presupuestos de marketing de los operadores y reducen la eficiencia de adquisición de jugadores de alto valor en el Mercado de Juegos de Azar en Línea en Europa. La prohibición de publicidad de Italia (Decreto de Dignidad) ya ha comprimido el ROI de marketing para los operadores en esa jurisdicción.

Aumento de la Tributación sobre el GGR

Alemania impone un impuesto sobre la facturación del 5.3% a las apuestas deportivas en lugar del modelo basado en el GGR común en otros lugares, creando presión sobre los márgenes que ha llevado a algunos operadores a salir completamente del mercado alemán . Francia grava el póker en línea al 36.7% del GGR y las apuestas deportivas al 55.6% de las apuestas, entre las tasas más altas de Europa. Las crecientes cargas fiscales en el Mercado de Juegos de Azar en Línea en Europa incentivan la eficiencia operativa pero disuaden a nuevos entrantes.

Desafíos de Canalización

Los operadores no licenciados en el extranjero continúan capturando un estimado del 15–20% del gasto total en juegos de azar en línea en Europa, socavando la base de ingresos de las plataformas de juegos de azar en línea licenciadas por UKGC y MGA [15]. Los marcos de cumplimiento de juegos de azar en línea transfronterizos de la UE siguen siendo incompletos, permitiendo que los operadores del mercado gris sirvan a jugadores en jurisdicciones con una débil aplicación. Abordar la filtración de canalización sigue siendo una prioridad tanto para los reguladores como para los operadores licenciados.

Europe Online Gambling Market Opportunities

Liberalización de Casinos en Línea en Francia

La apertura anticipada de verticales de casinos en línea en Francia representa la mayor oportunidad a corto plazo en el Mercado de Juego en Línea de Europa. Con una población de 67 millones y una infraestructura de pago digital establecida, el segmento de casinos en línea francés podría generar entre 2.5 y 3.8 mil millones de USD en GGR anual para 2030 [8]. Los operadores con licencias de apuestas deportivas ANJ existentes y capacidades de juegos en línea con crupier en vivo en Europa están posicionados para una entrada acelerada al mercado.

Juego Responsable Potenciado por IA como Ventaja Competitiva

Los operadores que invierten en herramientas sofisticadas de juego responsable para operadores de la UE — incluyendo análisis de comportamiento en tiempo real, sistemas de intervención automatizados y paneles de control transparentes para jugadores — pueden diferenciarse en confianza. Los reguladores vinculan cada vez más las renovaciones de licencias a resultados demostrables de juego responsable, convirtiendo la inversión en cumplimiento en un seguro de acceso al mercado en el Mercado de Juego en Línea de Europa.

Mercados Emergentes de Europa del Este

Polonia, Rumanía y la República Checa representan colectivamente una oportunidad direccionable de 4.2 mil millones de USD para 2030, sin embargo, las plataformas de juego en línea con licencia del UKGC y la MGA siguen estando subrepresentadas en estas jurisdicciones. La localización de productos en el idioma local y las asociaciones con proveedores de pago nacionales son las claves para desbloquear estos mercados.

Monetización de Datos a Través de Perspectivas de Jugadores

Los datos de primera mano de los operadores — anonimizados y agregados — tienen un valor significativo para las ligas deportivas, los titulares de derechos de medios y las redes publicitarias. El Mercado de Juego en Línea de Europa está comenzando a explorar asociaciones de datos B2B que crean nuevas fuentes de ingresos más allá de las apuestas de los jugadores, particularmente en el contexto de los marcos de cumplimiento de juego en línea transfronterizo de la UE que permiten el intercambio de datos anonimizados.

Apuestas Basadas en Criptomonedas y Blockchain

Mecanismos de juego limpio verificados por blockchain y depósitos en criptomonedas atraen a jugadores preocupados por la privacidad en los mercados nórdicos y de Europa del Este . Si bien la aceptación regulatoria varía, los operadores que construyen infraestructura de pago lista para criptomonedas se posicionan para un segmento proyectado para alcanzar entre el 8 y el 12% de los depósitos totales europeos para 2032.

Europe Online Gambling Market Future Outlook

Sistemas de Apuestas Autónomos y de IA

El aprendizaje automático evolucionará de análisis de back-office a experiencias de producto en el front-end para 2030. Las cuotas compiladas por IA, la creación automatizada de mercados para micro-eventos y la colocación de apuestas impulsada por chatbots redefinirán la interacción de los jugadores con el Mercado de Juego en Línea de Europa [11]. Los operadores que inviertan en pilas de IA propias — en lugar de depender de fuentes de terceros — obtendrán ventajas estructurales en precisión de precios y retención de jugadores.

Consolidación de Plataformas y M&A

La moderada concentración del Mercado de Juego en Línea de Europa (los diez principales operadores poseen menos del 50% de los ingresos) invita a la consolidación. Las fusiones y adquisiciones transfronterizas se acelerarán a medida que las plataformas de juego en línea con licencia del UKGC y MGA busquen amortizar la infraestructura de cumplimiento en múltiples jurisdicciones [18]. El interés del capital privado en activos de juego europeos sigue siendo elevado, con valoraciones empresariales que típicamente oscilan entre 10 y 14 veces el EBITDA.

Convergencia de Juegos Inmersivos y Sociales

Los juegos en línea con crupier en vivo en Europa integrarán elementos de realidad aumentada para 2028, permitiendo a los jugadores personalizar entornos de casino virtuales e interactuar con los crupieres a través de audio espacial [3]. Las características sociales — tablas de clasificación, comunidades de apuestas compartidas e integraciones de streamers — difuminarán la línea entre el juego y el entretenimiento, atrayendo a demografías que anteriormente no estaban involucradas con el Mercado de Juego en Línea de Europa.

Informes de ESG, Sostenibilidad y Protección del Jugador

Los operadores que cotizan en bolsa enfrentan un creciente escrutinio por parte de los inversores sobre métricas de juego responsable. Para 2030, los marcos de informes de ESG específicos para el sector del juego — incluyendo KPIs de daño al jugador, puntuaciones de ética de marketing y benchmarks de diversidad — se convertirán en estándar en el Mercado de Juego en Línea de Europa [19]. Los operadores que traten las herramientas de juego responsable para operadores de la UE como activos estratégicos en lugar de cargas de cumplimiento obtendrán valoraciones premium.

Análisis de la Cuota de Mercado Regional

Región/Clúster Métrica Clave Temas de Inversión Primarios
Reino Unido 22.8% de cuota de mercado (2025) Reforma del UKGC, controles de asequibilidad, herramientas de juego responsable para operadores de la UE
Alemania USD 8.14 mil millones (2025) Aplicación del GlüStV, reforma del impuesto sobre la facturación
Italia 8.12% CAGR (2026–2035) Riordino del Gioco, expansión del juego en línea con crupier en vivo en Europa
Francia USD 5.89 mil millones (2025) Liberalización de casinos, licencias de ANJ
Países Nórdicos (Suecia, Dinamarca, Finlandia) 14.6% de cuota combinada (2025) Canalización, liderazgo en juego responsable
Resto de Europa 6.51% CAGR (2026–2035) Formalización de Polonia, Rumanía, República Checa
Total USD 50.18 mil millones (2025) —

El Mercado de Juego en Línea de Europa se analiza aquí como un mercado regional; las subsecciones a continuación desglosan el rendimiento por clúster de países y nación individual.

Reino Unido

País Métrica Clave Motor Clave
Inglaterra 78% del GGR del Reino Unido Volumen de apuestas de la Premier League y carreras de caballos
Escocia 5.47% CAGR Demografía joven con enfoque en móvil
Gales y N. Irlanda USD 1.12 mil millones combinados Eventos regionales de rugby y fútbol

El Reino Unido sigue siendo el mercado ancla para el Mercado de Juego en Línea de Europa, con el UKGC supervisando aproximadamente 1,000 licencias de juego remoto activas. El mandato de verificación de asequibilidad del documento blanco de 2024 reconfiguró la economía de los operadores, pero la alta penetración de teléfonos inteligentes (93%) y una cultura de apuestas deportivas profundamente arraigada sostienen un robusto crecimiento del GGR [7]. Las plataformas de juego en línea con licencia del UKGC y MGA con sede en el Reino Unido se benefician de la confianza de la marca que se extiende por los mercados europeos.

Europa Continental Occidental

País Métrica Clave Motor Clave
Alemania USD 8.14 mil millones (2025) Formalización del Tratado Interestatal
Francia 7.26% CAGR Liberalización de casinos anticipada [8]
España USD 3.42 mil millones (2025) Apuestas deportivas impulsadas por La Liga
Italia 8.12% CAGR Reforma regulatoria del Riordino del Gioco

La reestructuración regulatoria integral de Italia — el Riordino del Gioco — está creando la trayectoria de crecimiento más rápida en el Mercado de Juego en Línea de Europa. La reforma consolida la fragmentación de licencias, reduce las tasas de impuestos sobre el GGR para operadores cumplidores y exige herramientas avanzadas de juego responsable para operadores de la UE . La liberalización de casinos en Francia, una vez promulgada, acelerará aún más el crecimiento en Europa Occidental y atraerá inversiones en estudios de juego en línea con crupier en vivo en Europa.

Países Nórdicos

País Métrica Clave Motor Clave
Suecia 6.38% de cuota del Mercado de Juego en Línea de Europa Maturidad de licencias de Spelinspektionen
Dinamarca USD 1.85 mil millones (2025) Alto gasto digital per cápita
Finlandia 5.92% CAGR Se espera reforma del monopolio de Veikkaus

Los países nórdicos fueron pioneros en marcos de juego responsable y objetivos de canalización, convirtiéndolos en un referente regulatorio para el resto de Europa. La Spelinspektionen de Suecia ha aumentado la aplicación contra operadores no licenciados, mejorando la canalización a un estimado del 84% en 2024 [15]. Estos mercados recompensan a los operadores con sólidos historiales de cumplimiento de juego en línea transfronterizo en la UE.

Europa del Este

País Métrica Clave Motor Clave
Polonia 7.85% CAGR Modernización de Totalizator Sportowy
Rumanía USD 1.74 mil millones (2025) Expansión de licencias de ONJN
República Checa 6.92% CAGR Enmiendas a la Ley de Juego de 2024

Los mercados de Europa del Este representan la próxima frontera de crecimiento para el Mercado de Juego en Línea de Europa. La Oficina Nacional de Juego de Rumanía (ONJN) ha emitido más de 40 licencias en línea desde 2023, mientras que el Totalizator Sportowy estatal de Polonia está asociándose con plataformas privadas para expandir su alcance digital.

Resto de Europa

País/Clúster Métrica Clave Motor Clave
Países Bajos USD 2.18 mil millones (2025) Maduración del mercado de KSA
Bélgica 5.14% CAGR Reformas de licencias de BGC
Portugal, Grecia, Otros Cuota combinada del 4.7% Migración digital gradual

Los Países Bajos completaron su tercer año completo de juego en línea regulado en 2024, con una canalización que supera el 80% y un crecimiento del GGR de dos dígitos [9]. Mercados más pequeños como Portugal y Grecia están modernizando progresivamente sus regímenes de licencias, contribuyendo al crecimiento incremental del Mercado de Juego en Línea de Europa.

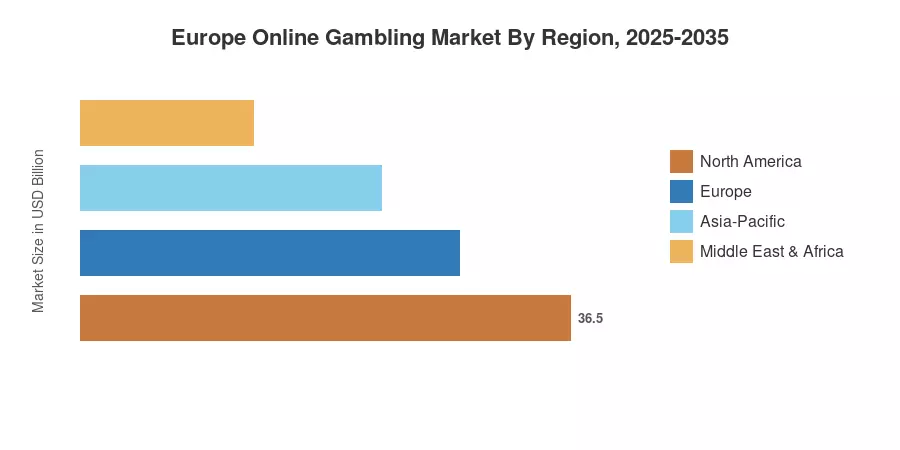
Mercado de Juego en Línea de Europa por Región, 2025-2035

Europe Online Gambling Market Segmentation

Por Tipo de Juego

Segmento Métrica Clave Principal Motor de Demanda
Apuestas Deportivas 49.35% de participación (2025) Premier League, UEFA, apuestas en vivo
Casino 8.49% CAGR (2026–2035) Juegos de casino en vivo en línea en Europa, innovación en tragamonedas
Póker USD 3.87 Mil millones (2025) Cultura de torneos, fondos de liquidez transfronterizos
Lotería y Otros 5.24% CAGR Migración digital de loterías

Las apuestas deportivas dominan el Mercado de Juego en Línea de Europa, impulsadas por la inigualable densidad de ligas de fútbol profesional, Grand Slams de tenis y eventos de Fórmula 1 en Europa. Las apuestas en vivo ahora representan más del 60% del manejo de casas de apuestas en el Reino Unido y Alemania, apoyadas por flujos de datos en tiempo real e innovación en aplicaciones móviles [6]. El cumplimiento de las normativas de juego en línea transfronterizo de la UE para los protocolos de integridad deportiva (Convención de Macolin) profesionaliza aún más este segmento.

Los juegos de casino representan el tipo de juego de más rápido crecimiento en el Mercado de Juego en Línea de Europa, con los juegos de casino en vivo en línea en Europa sirviendo como el principal acelerador. Los formatos Lightning Roulette y Crazy Time de Evolution Gaming han atraído a jugadores que anteriormente evitaban los casinos digitales, demostrando que la innovación del producto puede cambiar la participación de categoría [3]. Las herramientas de juego responsable para los operadores de la UE son particularmente importantes en el segmento de casino, donde las duraciones de las sesiones tienden a ser más largas que en las apuestas deportivas.

Por Dispositivo

Segmento Métrica Clave Principal Motor de Demanda
Móvil 63.71% de participación (2025) 5G, experiencia de usuario centrada en la app, autenticación biométrica
Escritorio 5.18% CAGR Póker, apuestas de intercambio, acumuladores complejos de múltiples piernas
Otros (Tableta, Smart TV) USD 2.14 Mil millones (2025) Formatos de pantalla emergentes

El móvil lidera firmemente el Mercado de Juego en Línea de Europa como el principal canal de acceso. La combinación de distribución a través de tiendas de aplicaciones, marketing por notificaciones push y funcionalidad de depósito con un solo toque crea una experiencia de apuestas sin fricciones que impulsa una mayor frecuencia de sesiones. El escritorio mantiene un nicho entre los jugadores de póker y apostadores sofisticados que requieren análisis de datos en múltiples pantallas, pero su participación sigue disminuyendo anualmente.

Por Grupo de Edad

Segmento Métrica Clave Principal Motor de Demanda
Menores de 25 Años 8.82% CAGR Preferencias nativas digitales, adquisición a través de redes sociales
25–40 Años 43.28% de participación (2025) Años de mayores ingresos, afición por los deportes
Mayores de 40 Años USD 12.63 Mil millones (2025) Preferencia por el casino, mayor gasto por sesión

La cohorte de 25 a 40 años ancla el Mercado de Juego en Línea de Europa en términos de gasto absoluto, combinando ingresos disponibles con alta fluidez digital. Estos jugadores se inclinan hacia acumuladores de múltiples deportes y apuestas en vivo, contribuyendo desproporcionadamente al GGR de las casas de apuestas. El segmento de menores de 25 años está creciendo más rápido a medida que los operadores implementan estrategias de adquisición nativas de redes sociales y herramientas de juego responsable para los operadores de la UE que satisfacen los mandatos de protección juvenil de los reguladores.

Por Género

Segmento Métrica Clave Principal Motor de Demanda
Masculino 61.17% de participación (2025) Afinidad por las apuestas deportivas, cruce con esports
Femenino 8.68% CAGR Casino móvil, bingo, juegos de tragamonedas

Los jugadores masculinos continúan dominando el Mercado de Juego en Línea de Europa, particularmente en verticales de apuestas deportivas. La participación femenina está avanzando rápidamente a través de productos de casino optimizados para móviles y formatos orientados a la comunidad como el bingo en línea, que tienen menores barreras percibidas de entrada. Los operadores que invierten en diseño de productos inclusivos y marketing diverso en género ven tasas de registro femenino significativamente más altas.

Comparación Competitiva

El mercado de juegos de azar en línea de Europa exhibe una concentración moderada, con una participación estimada de los cinco principales operadores de aproximadamente 35–40% y un Índice de Herfindahl-Hirschman (HHI) por debajo de 1,000 — característico de una estructura fragmentada a moderadamente consolidada. Esto deja un margen significativo para operadores de nivel medio y nicho, particularmente aquellos que se especializan en cumplimiento de un solo país o verticales de juego específicas. Las plataformas de juegos de azar en línea con licencia de UKGC y MGA dominan las operaciones transfronterizas, pero los campeones locales mantienen posiciones fuertes en mercados regulados como Suecia, Dinamarca e Italia.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Juegos de Azar en Línea de Europa Posicionamiento Estratégico
Flutter Entertainment (FanDuel, Paddy Power, Betfair) ~12–15% Apuestas deportivas, apuestas de intercambio, casino Portafolio de múltiples marcas, líder en el mercado del Reino Unido e Irlanda
Entain (Ladbrokes, Coral, bwin) ~8–11% Apuestas deportivas, casino en vivo, bingo Integración minorista-digital omnicanal
Bet365 ~7–10% Apuestas deportivas en juego, streaming, casino Operador de marca única liderado por tecnología
Kindred Group (Unibet) ~4–6% Deportes, casino, póker Fortaleza nórdica, posicionamiento centrado en la sostenibilidad
888 Holdings ~3–5% Casino, póker, deportes Integración de William Hill, enfoque en el Reino Unido
Betsson AB ~3–5% Apuestas deportivas, casino Fortaleza en múltiples marcas, en los Bálticos y los países nórdicos
Evolution Gaming ~3–4% Juegos en línea con crupier en vivo en Europa, concursos de juegos Plataforma B2B que impulsa más del 80% de las mesas en vivo
Playtech ~2–4% Plataforma B2B, casino en vivo, red iPoker Licenciamiento de software y contenido en toda Europa
Tipico ~2–3% Apuestas deportivas Especialista en el mercado alemán
Lottomatica (legado de IGT) ~2–3% Lotería, deportes, casino Campeón del mercado italiano tras la reforma regulatoria

Noticias y Desarrollos Recientes

  • Flutter Entertainment (marzo de 2025): Completó la integración de las operaciones italianas de Sisal en su plataforma europea, ampliando su presencia en plataformas de juego en línea con licencia UKGC y MGA a 22 mercados regulados [18].
  • Comisión de Juego del Reino Unido (enero de 2025): Publicó la guía final sobre verificaciones de asequibilidad obligatorias, exigiendo a los operadores realizar evaluaciones de riesgo financiero para jugadores que pierden más de 125 GBP mensuales — un hito para las herramientas de juego responsable para operadores de la UE [7].
  • Evolution Gaming (noviembre de 2024): Inauguró un nuevo estudio de crupier en vivo de 8,000 metros cuadrados en Bucarest, añadiendo capacidad para más de 200 mesas en vivo que sirven al Mercado de Juego en Línea de Europa [3].
  • Entain (septiembre de 2024): Lanzó una casa de apuestas de marca BetMGM en los Países Bajos tras la aprobación de la licencia KSA, marcando su entrada en el mercado holandés con una propuesta de juego en línea con crupier en vivo en Europa [9].
  • Consejo de Ministros de Italia (junio de 2024): Aprobó el marco del Riordino del Gioco, consolidando la regulación del juego en línea bajo una sola agencia e introduciendo tramos fiscales revisados para el GGR .
  • ANJ (Francia) (abril de 2024): Publicó un documento de consulta sobre la posible regulación de casinos en línea, señalando una acción legislativa para 2026 — un momento crucial para el cumplimiento del juego en línea transfronterizo en la UE [8].
  • Kindred Group (febrero de 2024): Alcanzó su objetivo de "cero ingresos de juego dañino" antes de lo previsto, eliminando el 4.3% de los ingresos identificados como derivados del comportamiento de jugadores en riesgo [19].
  • Betsson AB (octubre de 2023): Adquirió la base de clientes de Tipwin de retail a digital en Alemania, fortaleciendo su presencia en la segunda economía más grande del Mercado de Juego en Línea de Europa [18].

Europe Online Gambling Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado de Juego en Línea de Europa — apuestas deportivas, casino, póker, lotería y otras apuestas digitales
Período de Estudio 2021–2035
Período Histórico 2021–2024
Año Base 2025
Período de Pronóstico 2026–2035
CAGR (2026–2035) 6.89%
Tamaño del Mercado (2025) USD 50.18 Mil millones
Tamaño del Mercado (2035) USD 96.45 Mil millones
Tipo de Juego de Más Rápido Crecimiento Casino (8.49% CAGR)
País de Más Rápido Crecimiento Italia (8.12% CAGR)
Empresas Perfiladas 10 (Flutter, Entain, Bet365, Kindred, 888, Betsson, Evolution, Playtech, Tipico, Lottomatica)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo afecta el modelo de impuesto sobre la facturación en Alemania a la rentabilidad de los operadores en comparación con los regímenes basados en GGR?
El impuesto sobre la facturación del 5.3% de Alemania se aplica al volumen total de apuestas en lugar de a los ingresos netos, penalizando desproporcionadamente a los operadores con márgenes estrechos en apuestas de baja cuota. Los operadores en jurisdicciones con impuestos sobre GGR como el Reino Unido retienen el 80–85% de los ingresos netos, frente al 60–70% aproximadamente bajo el modelo de Alemania .
¿Qué tecnologías de verificación de jugadores están ganando terreno entre las plataformas de juego en línea con licencia del UKGC y la MGA?
El reconocimiento facial biométrico y los controles de asequibilidad basados en la banca abierta están reemplazando las cargas manuales de documentos. Estas tecnologías reducen la fricción en la incorporación de 48 horas a menos de 3 minutos, al tiempo que satisfacen los requisitos mejorados de KYC [7].
¿Cómo están moldeando los volúmenes de apuestas en esports el mercado de juego en línea en Europa?
Las apuestas en esports representaron aproximadamente el 3.5% del total de la gestión de apuestas deportivas en Europa en 2024 y están creciendo a tasas de dos dígitos. Los eventos de Counter-Strike y League of Legends atraen a demografías más jóvenes desatendidas por las casas de apuestas tradicionales [6].
¿Qué papel juegan los proveedores de plataformas de marca blanca en las estrategias de entrada al mercado?
Las soluciones de marca blanca de proveedores como Playtech y SBTech permiten a los nuevos operadores lanzarse en 8–12 semanas sin construir tecnología propia. Esto acelera la entrada al mercado, pero crea dependencia de las hojas de ruta de terceros [11].
¿Cómo difiere el cumplimiento del juego en línea transfronterizo de la UE del licenciamiento en un solo mercado?
No existe una licencia de juego pan-europea; los operadores deben obtener licencias separadas por jurisdicción. La Ley de Servicios Digitales de la UE impone obligaciones adicionales a las plataformas intermediarias que alojan contenido de juego, pero no armoniza las reglas específicas del juego [9].
¿Qué distingue el enfoque del mercado de juego en línea de Europa sobre el juego responsable de otras regiones?
Los reguladores europeos exigen programas de tratamiento financiados por los operadores, alertas de sesión en tiempo real y límites de depósito predeterminados, obligaciones que están en gran medida ausentes en los mercados de América del Norte y Asia. Suecia requiere que los operadores muestren las pérdidas netas durante las sesiones [15].
¿Cómo está evolucionando el juego en línea con crupier en vivo en Europa más allá de los juegos de mesa tradicionales?
Formatos de programas de juegos como Crazy Time de Evolution y Monopoly Live ahora generan más GGR que las mesas de blackjack tradicionales en varios mercados. Estos formatos combinan entretenimiento con apuestas, atrayendo a jugadores casuales no familiarizados con las reglas clásicas de los casinos [3].
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















