ePharmacy Market (2026 - 2035)

Informe de Investigación del Mercado de eFarmacia Por Tipo de Producto (Medicamentos con Receta, Medicamentos de Venta Libre, Suplementos de Salud, Productos de Cuidado Personal), Por Usuario Final (Individuos, Profesionales de la Salud, Cuidadores), Por Tipo de Dispositivo (Aplicaciones Móviles, Plataformas Web, Servicios de Telemedicina), Por Método de Receta (Recetas Electrónicas, Recetas Tradicionales) y Por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Crecimiento y Pronóstico de la Industria 2025 a 2035
ID: MRFR/HCIT/5152-HCR 148 Pages Rahul Gotadki, Satyendra Maurya Last Updated: September 15, 2026
ePharmacy Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)18.9%
2025 Market SizeUSD 99.49 Billion
2035 Market SizeUSD 566.28 Billion
Key Players
Amazon Pharmacy
CVS Health
Cigna
JD Health
Alibaba Health
Walgreens Boots Alliance
Opportunities
  • Chronic-Care Subscription Conversion
  • Emerging-Market White Space
  • Data Monetization and Real-World Evidence

ePharmacy Market Summary

El Mercado de eFarmacia cerró 2025 en USD 99.49 mil millones y abre la ventana de pronóstico en USD 119.24 mil millones en 2026, expandiéndose a USD 566.28 mil millones para 2035 con una CAGR del 18.9%. Dos catalizadores anclan esa trayectoria. El impulso de Amazon Pharmacy en aproximadamente 4,500 ciudades y pueblos de EE. UU. durante 2026 se encuentra con un estimado de 2,100 cierres de tiendas físicas planificados entre cadenas tradicionales, redirigiendo el volumen de recargas hacia canales digitales casi de la noche a la mañana [1][2]. El despliegue obligatorio de recetas electrónicas en Alemania, en vigor desde enero de 2024, eliminó el último punto de fricción en papel para el mercado farmacéutico más grande de Europa [3].

La infraestructura de dispensación se está reconstruyendo en lugar de ser simplemente digitalizada. Los mostradores de recargas por fax y teléfono, la adjudicación manual de seguros y la recogida solo en el mostrador están dando paso a integraciones de prescriptores vinculadas por API, centros de microcumplimiento automatizados y empaques de cadena de frío validados. Redcare Pharmacy y DocMorris se comprometieron juntos a más de EUR 400 millones en automatización y capacidad logística entre 2023 y 2025, mientras que las reglas de interoperabilidad federal de EE. UU. bajo la Ley de Curaciones del Siglo XXI hicieron que la portabilidad de datos de recetas fuera una obligación de cumplimiento en lugar de un favor competitivo [4][5]. La capacidad de cadena de frío ahora importa comercialmente, porque los biológicos y los agonistas de GLP-1 tienen valores de cesta varios múltiplos por encima de los genéricos orales tradicionales.

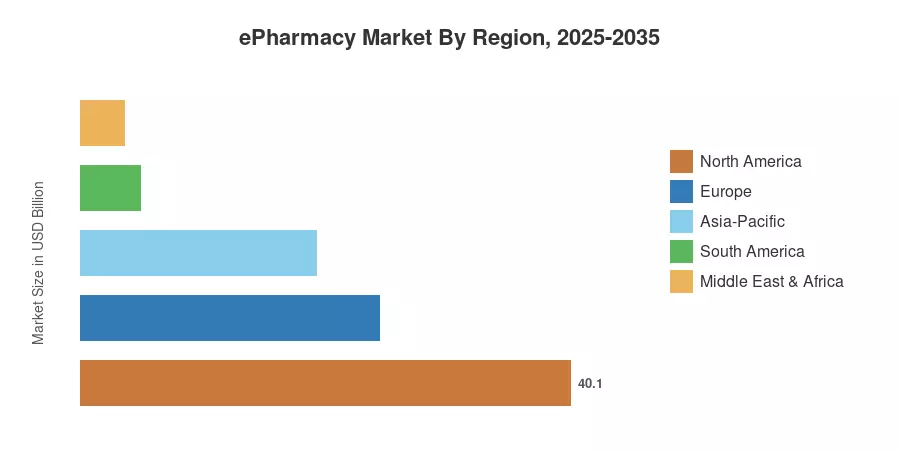
América del Norte posee el 40.1% de los ingresos de 2025, sostenido por el volumen de pedidos por correo de los administradores de beneficios farmacéuticos y la entrega a domicilio dirigida por pagadores. Asia-Pacífico crece más rápido con una CAGR del 19.3% a medida que las tiendas de superaplicaciones en China, India y el sudeste asiático capturan a compradores que priorizan el uso de smartphones y que nunca usaron un proceso de pago en escritorio. Europa ocupa el segundo lugar con un 24.6%, impulsada por mandatos de recetas electrónicas estatutarias en Alemania, Francia y los países nórdicos. La década que se avecina recompensará a los operadores que conviertan pedidos únicos en relaciones de atención crónica gestionadas.


Principales Conclusiones del Informe

• Por Tipo de Medicamento

  • Los medicamentos recetados representaron el 66.8% de los ingresos del Mercado de eFarmacia en 2025, reflejando la economía de recargas integrada por pagadores
  • Se prevé que los productos de venta libre se expandan a una CAGR del 20.1% hasta 2035


• Por Plataforma

  • Las plataformas móviles generaron USD 54.82 mil millones en pedidos de 2025 en el Mercado de eFarmacia

• Por Producto

  • Los remedios para el resfriado y la gripe representaron el 23.4% de los ingresos por tipo de producto en 2025
  • Las vitaminas y los suplementos dietéticos están destinados a crecer a un 21.0% anualmente


• Por Área Terapéutica

  • Las terapias para la diabetes contribuyeron con USD 29.65 mil millones en 2025

• Por Región

  • América del Norte mantuvo una participación de ingresos del 40.1% en 2025
  • Asia-Pacífico crecerá a una CAGR del 19.3% hasta 2035
  • Europa generó USD 24.47 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Los valores históricos fueron reconstruidos a partir de divulgaciones de segmentos auditados en los archivos de operadores listados, estadísticas de volumen de dispensación nacional y conjuntos de datos de reclamaciones por correo de pagadores, luego triangulados contra registros de conteo de recetas. Las estimaciones futuras aplican un modelo del lado de la demanda que pondera las tasas de digitalización de recetas, la cobertura de la red de entrega y el valor de cesta por pedido.
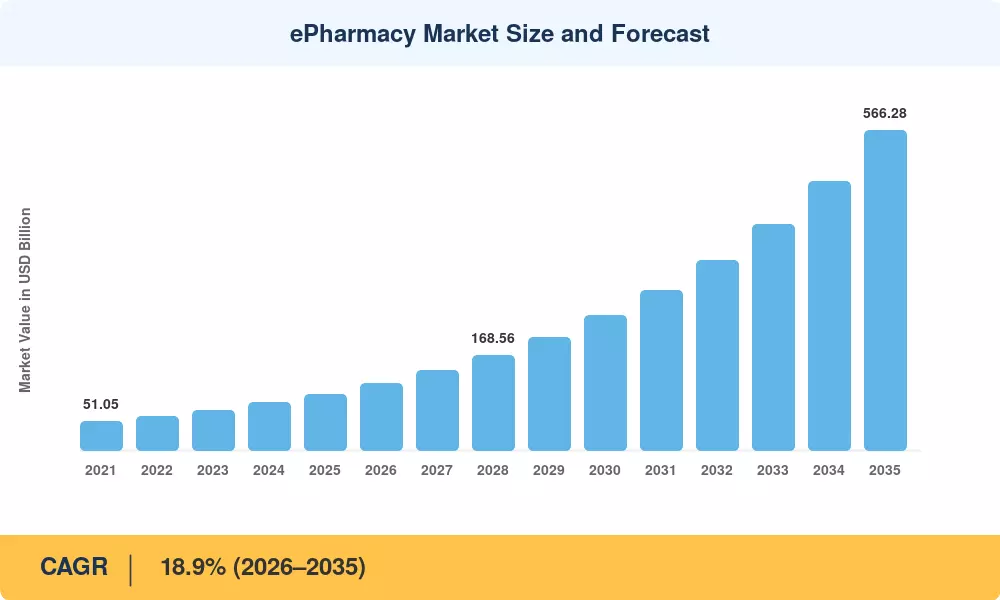
Tamaño y Pronóstico del Mercado de eFarmacia
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de prescripción electrónica +3.1 pp Europa, América del Norte Corto plazo (≤2 años)
Cumplimiento el mismo día y hiperlocal +2.7 pp Global Mediano plazo (2–4 años)
Cierres de farmacias minoristas y desiertos de acceso +2.3 pp América del Norte Corto plazo (≤2 años)
Tiendas integradas en super-apps +2.8 pp Asia-Pacífico Mediano plazo (2–4 años)
Expansión de la cadena de frío en biológicos y GLP-1 +2.4 pp América del Norte, Europa Largo plazo (≥4 años)
Prevalencia de enfermedades crónicas y automatización de recargas +1.9 pp Global Largo plazo (≥4 años)
Canales directos de fabricante a consumidor +1.6 pp América del Norte, Europa Mediano plazo (2–4 años)


Mandatos de Prescripción Electrónica

Aproximadamente 500 millones de recetas anuales fueron transferidas a un sistema digital por el requisito legislativo de e-prescripción de Alemania, que entró en vigor para todos los seguros públicos el 1 de enero de 2024. Dentro de un año, la penetración de medicamentos pagados a través de pedidos por correo fue eliminada [3]. Rutas similares fueron tomadas por los registros nacionales de recetas nórdicas y la iniciativa Ordonnance Numỹ de Francia. Los mandatos son importantes porque el Mercado de eFarmacia toma una cantidad desproporcionada del volumen liberado, y eliminan el token físico que anteriormente ataba a los pacientes a un mostrador.


Cierres de Retail y Desiertos de Acceso

Hasta 2026, se espera que casi 2,100 farmacias de cadena, principalmente en áreas de baja densidad y bajo margen, cierren a nivel nacional [2]. Los condados donde los residentes deben conducir más de quince minutos hasta la estación de dispensación más cercana han sido frecuentemente identificados por análisis federales. La entrega reemplaza la infraestructura. Los pagadores han tomado nota; para salvaguardar las medidas de adherencia vinculadas a las calificaciones por estrellas, algunos planes de Medicare Advantage ahora renuncian al copago en recargas por correo [9].


Integración de Tiendas en Super-App

Los operadores de Asia-Pacífico eludieron por completo el problema de adquisición de aplicaciones independientes. JD Health y Alibaba Health operan tiendas de farmacia dentro de ecosistemas comerciales que ya poseen credenciales de pago y direcciones de entrega, mientras que Tata 1mg y Apollo 24

7 de India agrupan diagnósticos y consultas junto con la dispensación [7]. El costo de adquisición de clientes cae en un orden de magnitud en comparación con los modelos de marketing de rendimiento occidentales, razón por la cual el crecimiento regional supera el promedio global.

Cadena de Frío y Mezcla de Terapias de Alto Valor

El envío validado de 2–8°C desbloqueó categorías que estaban estructuralmente fuera de límites para la dispensación remota. La demanda de agonistas del receptor GLP-1 por sí sola remodeló la economía de la cesta, con el gasto minorista en EE. UU. en esta clase aumentando drásticamente hasta 2024–2025 [8]. La insulina, los inyectables de fertilidad y los biosimilares siguen el mismo modelo logístico. Cada terapia que migra al sobre de la cadena de frío aumenta los ingresos por pedido sin aumentar proporcionalmente el costo de cumplimiento.


Análisis del Impacto de las Restricciones

Los pesos de las restricciones representan la estimación del arrastre sobre la tasa de crecimiento principal del mercado de eFarmacia. Los valores son direccionales, derivados de la modelización de costos de cumplimiento y la fricción observada en la conversión de canales, y no son aditivos contra el CAGR pronosticado.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Regulación fragmentada transfronteriza −2.3 pp Global Mediano plazo (2–4 años)
Sitios web no autorizados y sin licencia −1.8 pp Global Corto plazo (≤2 años)
Límites de dispensación de sustancias controladas −1.5 pp América del Norte Corto plazo (≤2 años)
Economía de última milla y márgenes reducidos −1.4 pp Asia-Pacífico, América del Sur Mediano plazo (2–4 años)
Privacidad de datos y exposición cibernética −1.1 pp Europa, América del Norte Largo plazo (≥4 años)


Fragmentación Regulatoria

En cuanto a quién puede distribuir de forma remota, qué recetas son elegibles y cómo se confirma la identidad, no hay dos jurisdicciones importantes que puedan ponerse de acuerdo. Desde 2018, India ha pasado por varias regulaciones borrador sin un marco final, lo que ha dejado a los operadores preparándose para la incertidumbre regulatoria [12]. A pesar de los principios de mercado único, la licencia europea sigue siendo nacional. Por lo tanto, los planes de expansión en varios países que normalmente reducirían los costos unitarios son penalizados, ya que los costos de cumplimiento aumentan con la ubicación en lugar de con el volumen.


Proliferación de Sitios Web No Autorizados

La gran mayoría de los sitios web que ofrecen medicamentos con receta operan fuera de las leyes aplicables [14]. A lo largo de 2024–2025, las acciones de cumplimiento revelaron numerosos casos de medicamentos GLP-1 y contra el cáncer falsificados. El verdadero costo es el derrame reputacional: debido a que los consumidores encuentran difícil diferenciar entre dispensadores autorizados y tiendas de falsificación, los operadores legítimos incurren en costos de verificación más altos y curvas de confianza del cliente más lentas.


Restricciones de Sustancias Controladas

Las flexibilidades de telemedicina en EE. UU. para la prescripción de la Lista II se han extendido en lugar de resolverse, manteniendo las categorías de ADHD y dolor de alto valor en un estado de limbo político [15]. Los operadores no pueden respaldar la infraestructura de cumplimiento contra reglas que expiran anualmente. La misma precaución suprime la inversión en la dispensación de salud conductual adyacente en varios mercados europeos.


ePharmacy Market Opportunities

Conversión de Suscripciones de Cuidado Crónico

Los rellenos de diabetes, cardiovasculares y respiratorios son inherentemente recurrentes, sin embargo, la mayoría de las transacciones en el Mercado de eFarmacia todavía se consideran compras únicas. Los operadores que convierten estas transacciones en suscripciones gestionadas con recordatorios de adherencia capturan ingresos predecibles y una retención materialmente mejor. Los pagadores reembolsan cada vez más el resultado de la adherencia en lugar de la pastilla, creando una segunda línea de ingresos.

Espacio en Mercados Emergentes

Brasil, Indonesia, Egipto y Nigeria combinan grandes poblaciones, creciente penetración de teléfonos inteligentes y baja densidad de farmacias minoristas fuera de las ciudades principales. La economía de entrada favorece la agregación ligera de activos de farmacias independientes sobre el inventario propio. Los jugadores regionales que resuelvan primero la fragmentación de pagos y la competencia de canales informales establecerán una posición defensible.

Monetización de Datos y Evidencia del Mundo Real

Las plataformas de dispensación cuentan con datos longitudinales de adherencia, cambios y brechas en los rellenos que los fabricantes farmacéuticos actualmente compran a agregadores de reclamaciones a tarifas premium. Los productos de análisis que preservan la privacidad, vendidos como paquetes de evidencia del mundo real desidentificada, tienen márgenes brutos muy por encima del cumplimiento. Los marcos regulatorios para el uso secundario de datos de salud en Europa hacen que esto sea abordable en lugar de teórico [17].

Canales Directos de Fabricantes

Las empresas farmacéuticas que lanzan sus propias tiendas para consumidores necesitan dispensación, verificación y logística que no poseen. Los contratos de infraestructura de marca blanca convierten una amenaza de desintermediación en un acuerdo de suministro, y varios operadores del Mercado de eFarmacia ya gestionan estos acuerdos para marcas de manejo de peso y dermatología [10].

Cadena de Frío como Servicio

Pocos operadores pueden justificar nodos de cumplimiento refrigerados independientes. Las redes de cadena de frío compartidas, vendidas a farmacias más pequeñas y clínicas especializadas por envío, monetizan la capacidad que de otro modo estaría varada mientras extienden el acceso biológico a ciudades secundarias.


ePharmacy Market Future Outlook

Gestión de Adherencia Algorítmica

Los modelos predictivos de reabastecimiento cambiarán el Mercado de eFarmacia de la toma de pedidos a la intervención. Las plataformas ya señalan las brechas de reabastecimiento antes de que se conviertan en eventos clínicos, y la falta de adherencia le cuesta a los sistemas de salud un estimado de 100 mil millones de dólares anuales en hospitalizaciones evitables solo en los Estados Unidos [13]. Los operadores que demuestren reducción respecto a esa línea base negociarán contratos vinculados a resultados con los pagadores en lugar de tarifas de dispensación por receta.

Convergencia en la Entrega de Atención

Los límites entre consulta, diagnóstico y dispensación continúan disolviéndose. La integración de farmacia en telemedicina permite que una sola sesión termine con la medicación en camino, comprimiendo días en horas. Los reguladores están respondiendo de manera desigual, pero la lógica comercial está clara: la plataforma que posee el encuentro clínico captura el llenado posterior.

Migración de Especialidades y Biológicos

Los biológicos representan una parte creciente del gasto farmacéutico, y la entrada de biosimilares hasta 2030 moverá moléculas de alto costo a un territorio competitivo en precios donde la entrega a domicilio es viable [11]. La densidad de la cadena de frío se convierte en la trinchera. Se espera que los operadores adquieran o se asocien con distribuidores especializados en lugar de construir redes refrigeradas desde cero.

Infraestructura de Confianza y Verificación

La exposición a productos falsificados obligará a realizar controles de serialización en el flujo del consumidor. Las obligaciones de seguimiento y trazabilidad bajo la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. y la Directiva de Medicamentos Falsificados de la UE proporcionan a las plataformas los datos para mostrar la procedencia verificada en el momento de la compra [20]. La verificación pasa de ser un costo de cumplimiento a un diferenciador una vez que los consumidores aprenden a buscarla.


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 40.1% de participación Entrega dirigida por pagadores, cumplimiento automatizado, cadena de frío especializada
Europa USD 24.47 Mil millones Mandatos de receta electrónica, logística transfronteriza, consolidación de mercados
Asia-Pacífico 19.3% CAGR (2026–2035) Integración de super-apps, agrupación de teleconsultas, alcance rural
América del Sur USD 4.88 Mil millones Entrega vinculada a la lealtad, digitalización de la cadena, vías de pago
Medio Oriente y África 3.6% de participación Digitalización de la salud soberana, demanda de expatriados, reforma de licencias de farmacias
Total 100.0% / USD 99.49 Mil millones

El rendimiento regional en el mercado de eFarmacia diverge en la preparación regulatoria más que en el apetito del consumidor. Donde las recetas digitales son obligatorias, la penetración se multiplica; donde siguen siendo opcionales, el crecimiento depende de la demanda discrecional de medicamentos de venta libre.


América del Norte

País Métrica Motor Clave
EE. UU. 87.4% de los ingresos regionales Integración de pedidos por correo de administradores de beneficios farmacéuticos
Canadá USD 3.42 Mil millones Recetas electrónicas provinciales a través de PrescribeIT
México 16.8% CAGR Digitalización de la cadena y densidad de entrega urbana


América del Norte ancla el mercado de eFarmacia en la economía de pagadores más que en la novedad del consumidor. Express Scripts y Optum Rx canalizan un volumen sustancial de medicamentos de mantenimiento a través de instalaciones de pedidos por correo propias, mientras que CVS Caremark vincula la entrega al diseño del formulario [9]. La expansión de Amazon Pharmacy en el mismo día presiona a los incumbentes en el nivel de servicio más que en el precio. La red PrescribeIT de Canadá, financiada a través de Canada Health Infoway, extiende la cobertura de recetas digitales a través de las provincias a un ritmo más constante [18].

Europa

País Métrica Motor Clave
Alemania 31.2% de los ingresos regionales Mandato de receta electrónica obligatorio desde 2024
Reino Unido USD 4.16 Mil millones Madurez del Servicio Electrónico de Recetas del NHS
Francia 14.7% de los ingresos regionales Despliegue de Ordonnance Numérique
Italia 9.3% de los ingresos regionales Sistemas de recetas desmaterializadas regionales
España 8.1% de los ingresos regionales Registros interoperables de comunidades autónomas
Países Nórdicos 17.9% CAGR Infraestructura de recetas digitales casi universal
Rusia USD 1.24 Mil millones Permisos limitados para dispensar recetas
Resto de Europa 11.4% de los ingresos regionales Acceso a mercados transfronterizos


La estructura de Europa recompensa a los operadores de escala posicionados en los Países Bajos y Suiza que envían a Alemania bajo reglas de mercado único. Redcare Pharmacy y DocMorris han invertido fuertemente en distribución automatizada para servir ese flujo, y la penetración de pedidos por correo de medicamentos reembolsados en Alemania aumentó de manera significativa después del mandato de 2024 [3][4]. La licencia nacional aún bloquea un mercado genuinamente unificado.

Asia-Pacífico

País Métrica Motor Clave
China 44.6% de los ingresos regionales Política de salida de recetas y liquidación de seguros en línea
India 22.13% CAGR Agrupación de teleconsultas y expansión en ciudades de nivel 2
Japón USD 3.08 Mil millones Orientación sobre medicamentos en línea permitida desde 2020
Corea del Sur 6.2% de los ingresos regionales Reglas de dispensación remota restringidas
ASEAN 12.4% de los ingresos regionales Penetración de logística de super-apps
Resto de Asia-Pacífico 18.6% CAGR Aumento del acceso a la salud centrado en smartphones


Asia-Pacífico ofrece la expansión más rápida en el mercado de eFarmacia porque la distribución y la demanda se digitalizaron simultáneamente. Las reformas de salida de recetas hospitalarias de China permiten que las recetas se llenen fuera de las farmacias hospitalarias, y la liquidación de seguros nacionales ahora se extiende a canales en línea calificados [7]. El crecimiento de India se basa en un mecanismo diferente: las plataformas adquieren pacientes a través de teleconsultas de bajo costo y monetizan a través del evento de dispensación subsiguiente.

América del Sur

País Métrica Motor Clave
Brasil 61.3% de los ingresos regionales Adopción de aplicaciones de cadena y precios de lealtad
Argentina USD 0.74 Mil millones Digitalización de beneficios farmacéuticos de seguridad social
Resto de América del Sur 17.2% CAGR Entrada en el mercado de entrega urbana


Las grandes cadenas minoristas de Brasil construyeron aplicaciones propias antes de que las plataformas independientes pudieran escalar, produciendo un mercado donde los pedidos digitales fluyen principalmente a través de farmacias incumbentes. ANVISA permite la venta remota de la mayoría de los medicamentos no controlados, y los precios de clubes de descuento impulsan la conversión. La volatilidad de la moneda y los canales informales siguen siendo las principales limitaciones en los mercados vecinos [16].

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 34.8% de los ingresos regionales Digitalización de la salud de la Visión 2030 y plataforma Seha
EAU USD 0.83 Mil millones Entrega vinculada a aseguradoras y demanda de expatriados
Sudáfrica 15.6% de los ingresos regionales Programas de dispensación de medicamentos crónicos
Egipto 20.8% CAGR Escala poblacional y crecimiento de pagos móviles
Resto de MEA 11.9% de los ingresos regionales Marcos de licencia incipientes


Los estados del Golfo impulsan el valor regional a través de programas de salud digital patrocinados por el estado que tratan la dispensación remota como infraestructura pública en lugar de comercio privado. Las plataformas nacionales de Arabia Saudita ya manejan flujos de trabajo de consulta y receta a gran escala. La expansión en el África subsahariana depende menos de la tecnología que de la reforma de licencias de farmacéuticos y la fiabilidad de la cadena de frío [19].


Mercado de eFarmacia por Región, 2025-2035

ePharmacy Market Segmentation

El comportamiento del segmento en el Mercado de eFarmacia se divide claramente entre categorías de volumen que generan hábito y categorías de valor que generan margen.

Por Tipo de Medicamento

Segmento Métrica Principal Motor de Demanda
Medicamentos con Receta 66.8% de participación (2025) Mandatos de e-receta y orientación de pedidos por correo de pagadores
Medicamentos de Venta Libre 20.1% CAGR (2026–2035) Compras por impulso y de reposición en móvil


El volumen de recetas domina porque los flujos de reembolso se adjuntan a él. Los contratos con pagadores, la colocación en formularios y los programas de adherencia se canalizan a través de las recetas, dando a los operadores una demanda contratada en lugar de una demanda adquirida. Los productos de venta libre crecen más rápido desde una base más pequeña, funcionando como la cuña de adquisición que trae a los compradores primerizos al Mercado de eFarmacia antes de que llegue su primera receta.

Por Tipo de Producto

Segmento Métrica Principal Motor de Demanda
Remedios para el Resfriado y la Gripe 23.4% de participación (2025) Picos de demanda estacional y cumplimiento el mismo día
Vitaminas y Suplementos Dietéticos 21.0% CAGR (2026–2035) Reposición por suscripción y gasto en bienestar
Cuidado de la Piel USD 16.71 Mil millones (2025) Adjunto de teleconsulta dermatológica
Productos para la Pérdida de Peso 19.8% CAGR (2026–2035) Adyacencia de GLP-1 y demanda de pago en efectivo
Productos Dentales 9.4% de participación (2025) Compras adicionales para construir cesta
Otros USD 17.51 Mil millones (2025) Kits de diagnóstico y dispositivos médicos


Los remedios para el resfriado y la gripe lideran en frecuencia, no en valor, y su estacionalidad pone a prueba las redes de entrega cada invierno. Los suplementos ofrecen una mejor economía: ciclos de reorden predecibles, sin costos de verificación de recetas y altas tasas de conversión de suscripción los convierten en el ingreso más eficiente por contacto de cumplimiento en la mezcla de categorías.

Por Área Terapéutica

Segmento Métrica Principal Motor de Demanda
Diabetes USD 29.65 Mil millones (2025) Volumen de recargas crónicas y adjuntos de dispositivos
Cardiovascular 18.6% de participación (2025) Adherencia a estatinas y antihipertensivos a largo plazo
Respiratorio USD 13.13 Mil millones (2025) Reposición de inhaladores y desencadenantes estacionales
Trastornos Gastrointestinales 21.3% CAGR (2026–2035) Tratamiento autodirigido y preferencia de discreción
Oncología 9.7% de participación (2025) Dispensación de quimioterapia oral en casa
Dermatología 17.9% CAGR (2026–2035) Conversión de teleconsulta a receta
Otros 8.4% de participación (2025) Demanda aguda y especializada mixta


La diabetes ancla la mezcla terapéutica dentro del Mercado de eFarmacia porque combina dosificación de por vida, consumibles de dispositivos y inyectables de cadena de frío en una única relación con el paciente. El tratamiento gastrointestinal crece más rápido por una razón de comportamiento: los pacientes prefieren la compra remota para condiciones que preferirían no discutir en un mostrador, y los canales digitales convierten esa preferencia directamente en participación.

Por Plataforma

Segmento Métrica Principal Motor de Demanda
Usuarios Móviles 21.4% CAGR (2026–2035) Checkout nativo de la app y recordatorios de reposición basados en push
Usuarios de Escritorio 44.9% de participación (2025) Órdenes institucionales pesadas en seguros y de múltiples artículos


El móvil ya representaba el 55.1% de los ingresos de 2025 y avanza cada año, particularmente en Asia-Pacífico donde el comercio de escritorio nunca se estableció. El escritorio mantiene relevancia para flujos de trabajo de reembolso complejos y órdenes gestionadas por cuidadores donde pantallas más grandes reducen las tasas de error.


Comparación Competitiva

La concentración se sitúa en la banda media. El HHI estimado se encuentra cerca de 520, con los cinco principales participantes controlando aproximadamente el 30–34% de los ingresos globales en el mercado de eFarmacia. Los campeones regionales, en lugar de plataformas globales, definen la mayoría de los mercados nacionales, por lo que la presión de consolidación es más alta en geografías fragmentadas de nivel medio donde la escala logística determina la supervivencia.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de eFarmacia Posicionamiento Estratégico  
Amazon Pharmacy ~7–10% Entrega el mismo día, adjudicación de seguros, suscripción RxPass Disruptor liderado por logística que escala la cobertura en ciudades de EE. UU.  
CVS Health ~6–9% Pedido por correo Caremark, entrega a domicilio, dispensación especializada Incumbente integrado con pagadores y ventaja en formularios  
Cigna (Express Scripts) ~5–8% Especialidad Accredo, pedido por correo de mantenimiento Escala de administrador de beneficios con flujo de recetas cautivas  
JD Health ~4–7% Dispensación en el mercado, teleconsulta, cadena de frío Líder en China con distribución de ecosistema comercial  
Alibaba Health ~4–6% Vitrina de farmacia Tmall, servicios de salida de recetas Alcance de superaplicación e integración de liquidación de seguros  
Walgreens Boots Alliance ~3–6% Entrega el mismo día, Boots en línea, farmacia especializada Red minorista convirtiéndose en cumplimiento híbrido  
Redcare Pharmacy ~2–5% Envío transfronterizo en la UE, redención de recetas electrónicas Distribución automatizada que satisface la demanda del mandato alemán  
DocMorris ~2–4% Receta electrónica CardLink, mercado, suscripciones Pure-play europeo enfocado en volumen reembolsado  
Apollo 24 7 ~2–4% Consulta integrada, diagnósticos, dispensación Líder omnicanal en India con respaldo minorista
Tata 1mg ~1–3% Entrega de medicamentos, pruebas de laboratorio, planes de atención Desafiante respaldado por capital que escala en India de nivel 2  
Hims & Hers Health ~1–3% Telemedicina específica para condiciones con cumplimiento agrupado Marca directa al consumidor en categorías de pago en efectivo  
PharmEasy (API Holdings) ~1–3% Red de farmacias agregadas, planes de atención crónica Agregador ligero en activos reconstruyendo la economía unitaria  


Noticias y desarrollos recientes

  • Amazon Pharmacy (junio de 2025): Anunció la expansión de la entrega el mismo día, apuntando a aproximadamente 4,500 ciudades y pueblos de EE. UU. para 2026, restableciendo las expectativas de nivel de servicio en todo el canal [1]
  • Alemania, Ministerio Federal de Salud (enero de 2024): Las recetas electrónicas se volvieron obligatorias para los aseguradores estatutarios, digitalizando aproximadamente 500 millones de recetas anuales y levantando el canje por correo [3]
  • Walgreens Boots Alliance (octubre de 2024): Confirmó un programa de cierre de tiendas a varios años que afecta a más de 1,000 ubicaciones, acelerando la migración de volumen a los canales de entrega [2]
  • JD Health (noviembre de 2024): Ampliado la cobertura de farmacia de entrega instantánea en más ciudades chinas y profundizado los servicios de gestión de enfermedades crónicas [7]
  • Redcare Pharmacy (marzo de 2025): Reportó un crecimiento acelerado de ingresos por recetas en Alemania tras el canje de recetas electrónicas a través de CardLink, validando la tesis del mandato [4]
  • Administración de Control de Drogas de EE. UU. (diciembre de 2024): Extendió las flexibilidades de prescripción de sustancias controladas por telemedicina hasta 2025, aplazando una decisión que restringe categorías de alto valor [15]
  • Asociación Nacional de Juntas de Farmacia (febrero de 2024): Publicó hallazgos actualizados sobre vendedores de medicamentos en línea no autorizados, reforzando la presión de cumplimiento sobre las tiendas fraudulentas [14]
  • Apollo Hospitals (agosto de 2025): Anunció una reestructuración para separar y escalar su negocio de salud digital y distribución de farmacia, señalando el reconocimiento del mercado de capitales del segmento [21]


ePharmacy Market Report Scope

Parámetro Detalle  
Alcance del Mercado Mercado Global de eFarmacia que cubre la venta de medicamentos con receta y de venta libre a través de canales de dispensación digital  
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)  
CAGR 18.9% (2026–2035)  
Puntos de Control del Tamaño del Mercado USD 99.49 Mil millones (2025); USD 119.24 Mil millones (2026); USD 566.28 Mil millones (2035)  
Segmentos de Más Rápido Crecimiento Medicamentos de Venta Libre; Vitaminas y Suplementos Dietéticos; Trastornos Gastrointestinales; Usuarios Móviles; Asia-Pacífico  
Empresas Perfiladas 12 operadores líderes incluyendo Amazon Pharmacy, CVS Health, Cigna, JD Health, Alibaba Health, Walgreens Boots Alliance, Redcare Pharmacy, DocMorris, Apollo 24 7, Tata 1mg, Hims & Hers Health, PharmEasy
Moneda de Valoración USD Mil millones  

Preguntas frecuentes

¿Qué métricas operativas deben examinar los inversores antes de respaldar a un operador del mercado de eFarmacia?
El margen de contribución por pedido, la tasa de recompra a los noventa días y la conversión de receta a recarga importan más que el valor bruto de mercancía. Las plataformas que muestran un margen de contribución negativo a gran escala rara vez lo solucionan solo a través del volumen [6].
¿Cómo difieren los requisitos de verificación de recetas en las principales jurisdicciones?
Alemania acepta el canje digital basado en tokens de aseguradoras estatales, Estados Unidos requiere verificación por parte del farmacéutico contra una relación válida con el prescriptor, e India aún depende de escaneos subidos a la espera de reglas finales [3][12].
¿Qué obstáculos de integración enfrentan los sistemas de salud al conectarse a plataformas del mercado de eFarmacia?
Los registros electrónicos de salud heredados a menudo carecen de APIs modernas de recetas, lo que obliga a utilizar middleware frágil. La coincidencia de identidad entre sistemas y la transferencia de datos sobre interacciones alérgicas son los dos puntos de falla más comunes durante la implementación [5].
¿Son los modelos de recarga por suscripción más rentables que los pedidos transaccionales?
Las suscripciones suelen aumentar el valor de vida útil al reducir el gasto en adquisición repetida y suavizar la demanda de cumplimiento. Los márgenes mejoran solo cuando las tasas de cancelación se mantienen por debajo de aproximadamente el diez por ciento por trimestre [6].
¿Qué criterios de adquisición son más importantes cuando las empresas seleccionan un socio del mercado de eFarmacia?
Cobertura de licencias en las jurisdicciones requeridas, capacidad de cadena de frío validada y certificación de seguridad de datos auditada. Las afirmaciones sobre la velocidad de entrega deben verificarse contra datos reales de rendimiento a tiempo, no contra niveles de servicio de marketing [20].
¿Cómo afecta el embalaje de cadena de frío a la economía unitaria?
El envío refrigerado validado agrega un costo significativo por paquete, pero las terapias que lo requieren tienen valores de cesta lo suficientemente altos como para absorberlo. La densidad de pedidos refrigerados por ruta determina si la economía funciona [8].
¿Qué casos de uso emergentes van más allá de la dispensación de medicamentos?
Distribución de kits de diagnóstico, monitoreo de adherencia vendido a pagadores y licencias de evidencia del mundo real desidentificada a fabricantes. Cada uno aprovecha la infraestructura existente de cumplimiento y datos sin una nueva inversión proporcional [17].
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















