Descargar muestra gratis
Complete el formulario a continuación para recibir una muestra gratuita de este informe
Informe de investigación sobre el tamaño del mercado global de dispositivos de alimentación enteral, crecimiento por tipo de dispositivo (bombas de alimentación enteral, bolsas de alimentación enteral, sondas de alimentación enteral, accesorios), aplicación (oncología, gastroenterología, trastornos neurológicos, cuidados intensivos), usuario final (hospitales, centros de atención domiciliaria, centros de enfermería, centros de cirugía ambulatoria), material (plástico, polímero, silicona) y región (Norteamérica, Europa, Sudamérica, Asia Pacífico, Oriente Medio y África): análisis de la competencia y pronóstico de tendencias hasta 2035.


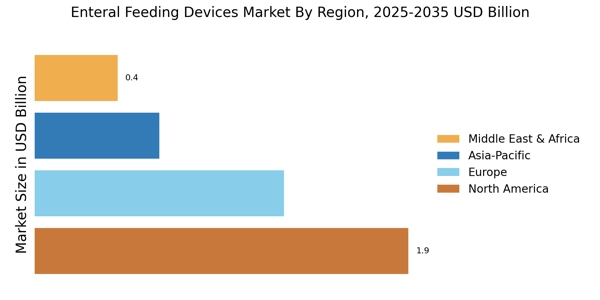
El tamaño del mercado mundial de dispositivos de alimentación enteral se valoró en 4,2 mil millones de dólares en 2024, y se prevé que el mercado crezca de 4,4 mil millones de dólares en 2025 a 7,006 mil millones de dólares en 2035, registrando una tasa compuesta anual del 4,7% durante el período previsto 2025-2035. América del Norte lideró el mercado en 2024 con más del 45% de participación y generó alrededor de 1.900 millones de dólares en ingresos.
El avance tecnológico en los sistemas inteligentes de alimentación enteral, junto con la creciente carga de enfermedades crónicas y la demanda de una nutrición precisa, está acelerando la expansión del mercado al mejorar la precisión del monitoreo, reducir las complicaciones y respaldar la atención a largo plazo de los pacientes en hospitales y hogares.
La OMS destaca que las enfermedades no transmisibles afectan a más de 1.300 millones de personas en todo el mundo, lo que aumenta significativamente la dependencia nutricional clínica a largo plazo. La creciente prevalencia de enfermedades crónicas respalda la adopción de dispositivos de alimentación enteral para una terapia nutricional sostenida y mejores resultados de supervivencia de los pacientes en entornos de cuidados críticos.
El mercado de dispositivos de alimentación enteral está preparado para un crecimiento sustancial impulsado por avances tecnológicos y diseños cada vez más centrados en el paciente.
| Tamaño del mercado en 2024 | 4.2 (USD Billion) |
| Tamaño del mercado en 2035 | 7.006 (USD Billion) |
| CAGR (2025 - 2035) | 4.76% |
| Mayor cuota de mercado regional en 2024 | América del norte |
El mercado de dispositivos de alimentación enteral está experimentando actualmente una transformación notable, impulsada por los avances en la tecnología y una mayor conciencia de las necesidades nutricionales entre los pacientes con dificultades para tragar. El aumento de las enfermedades crónicas, junto con el envejecimiento de la población, ha generado una mayor demanda de soluciones de alimentación enteral en todo el mercado de dispositivos de alimentación enteral y en un ecosistema más amplio del mercado de dispositivos de alimentación enteral.
Los fabricantes se están centrando en desarrollar productos innovadores que mejoren la comodidad del paciente y mejoren la eficiencia de los procesos de alimentación. Este cambio hacia diseños centrados en el paciente parece ser un factor clave que influye en la dinámica del mercado.
Además, es probable que la integración de tecnologías inteligentes en los dispositivos de alimentación enteral mejore las capacidades de monitoreo, mejorando así los resultados y la seguridad de los pacientes, incluidas innovaciones en el mercado de dispositivos de alimentación enteral utilizados para la diabetes y segmentos clínicos especializados.
Además de los avances tecnológicos, el mercado global también está siendo testigo de un énfasis creciente en el cumplimiento normativo y el aseguramiento de la calidad. Los proveedores de atención médica están dando cada vez más prioridad al uso de dispositivos que cumplan con estrictos estándares de seguridad, lo que puede conducir a una consolidación de los actores del mercado.
A medida que se intensifica la competencia, se espera que las empresas inviertan en investigación y desarrollo para crear productos más eficaces y fáciles de usar. En general, el mercado global parece preparado para crecer, impulsado por una combinación de innovación, presiones regulatorias y una comprensión cambiante de las necesidades de los pacientes.
La industria global está viendo un aumento en las innovaciones tecnológicas, particularmente con la introducción de dispositivos inteligentes que facilitan el monitoreo de la salud y la recopilación de datos en tiempo real. Es probable que estos avances mejoren la eficiencia general de la alimentación enteral, permitiendo a los proveedores de atención médica adaptar los planes nutricionales de manera más efectiva y contribuyendo a la expansión de los dispositivos de alimentación enteral para el mercado neonatal y aplicaciones de atención avanzada.
Existe una tendencia notable hacia el diseño de dispositivos de alimentación enteral que prioricen la comodidad y usabilidad del paciente. Este cambio puede conducir a una mejor adherencia a los regímenes alimentarios, a medida que los dispositivos se vuelvan más fáciles de usar y más alineados con las necesidades de los pacientes, particularmente aquellos con enfermedades crónicas.
A medida que evoluciona el mercado global, hay un enfoque cada vez mayor en el cumplimiento normativo y el aseguramiento de la calidad. Se espera que los fabricantes alineen sus productos con estrictos estándares de seguridad, lo que podría resultar en un panorama más competitivo a medida que las empresas se esfuercen por cumplir estos requisitos en todas las regiones, incluido el mercado de dispositivos de alimentación enteral de la India.
Existe una creciente conciencia y aceptación de la nutrición enteral entre los profesionales de la salud y los pacientes, lo que está impactando positivamente en la industria de dispositivos de alimentación enteral. Las iniciativas educativas y las guías clínicas enfatizan cada vez más la importancia de la alimentación enteral para controlar la desnutrición y apoyar la recuperación en diversas poblaciones de pacientes.
Este cambio de percepción está llevando a que más proveedores de atención médica recomienden la alimentación enteral como una opción viable para los pacientes que no pueden satisfacer sus necesidades nutricionales mediante la ingesta oral. A medida que la conciencia continúa extendiéndose, es probable que aumente la demanda de dispositivos de alimentación enteral, impulsando el crecimiento del mercado. El mercado se beneficiará de esta tendencia a medida que más pacientes y cuidadores reconozcan las ventajas de la nutrición enteral.
El mercado se compone principalmente de cuatro segmentos: bombas de alimentación enteral, bolsas de alimentación enteral, sondas de alimentación enteral y accesorios. Entre ellos, las bombas de alimentación enteral tienen la mayor participación de mercado de dispositivos de alimentación enteral con un 45 %, lo que refleja su papel fundamental en la prestación de nutrición de manera eficiente y precisa a los pacientes. Por el contrario, las bolsas de alimentación enteral se identifican como el segmento de más rápido crecimiento, especialmente debido a la mayor adopción de atención domiciliaria y entornos ambulatorios que enfatizan la conveniencia y rentabilidad de los métodos de alimentación dentro del mercado más amplio.
Medtronic está mejorando las tecnologías de bombas inteligentes con sistemas de control de flujo automatizados que mejoran la precisión de la dosificación en casi un 30 %. Las actualizaciones continuas de productos y las asociaciones hospitalarias están fortaleciendo la adopción en las unidades de cuidados críticos a nivel mundial, respaldando sistemas de administración de nutrición enteral más seguros y eficientes.
La gastroenterología representa el segmento más grande y tiene una proporción significativa de la cuota de mercado general de dispositivos de alimentación enteral con un 60%. Esta área comprende predominantemente dispositivos utilizados para el apoyo nutricional en pacientes que padecen diversos trastornos gastrointestinales. Le sigue de cerca el segmento de oncología, que está surgiendo rápidamente debido a la creciente prevalencia del cáncer y la creciente necesidad de intervenciones nutricionales en pacientes con cáncer. Ambos segmentos son cruciales, pero sus dinámicas de mercado difieren, lo que refleja diferentes necesidades médicas y demografía de los pacientes.
B. Braun Melsungen AG respalda el cuidado gastrointestinal con conjuntos de nutrición enteral avanzados diseñados para mejorar la eficiencia de la absorción. Las mejoras clínicas y las colaboraciones hospitalarias han fortalecido la confiabilidad del producto, lo que permite un mejor manejo de los trastornos digestivos y respalda la adopción generalizada de sistemas de alimentación enteral en los hospitales.
Los hospitales tienen la mayor participación de mercado de dispositivos de alimentación enteral con un 55% del segmento de usuarios finales, lo que se atribuye a la gran afluencia de pacientes que requieren nutrición enteral debido a enfermedades críticas, cirugías y necesidades de atención a largo plazo. Los entornos de atención domiciliaria están ganando terreno rápidamente a medida que atienden a la creciente población de pacientes que necesitan terapia en el hogar, impulsado principalmente por las innovaciones tecnológicas y la creciente preferencia por soluciones de atención domiciliaria. Las tendencias de crecimiento indican un cambio significativo hacia entornos de atención domiciliaria, que se prevé que sea el segmento de más rápido crecimiento. Factores como el envejecimiento de la población, el aumento de la prevalencia deenfermedades cronicas, y los esfuerzos por reducir los costos de atención médica trasladando la atención de los hospitales a los hogares están impulsando este cambio. El aumento de los servicios de telesalud y monitorización remota respalda aún más la expansión de las soluciones de alimentación enteral en el mercado de atención domiciliaria.
Cardinal Health ofrece soluciones integradas de alimentación enteral ampliamente utilizadas en entornos de cuidados intensivos. La expansión de la cadena de suministro y las asociaciones hospitalarias han mejorado la disponibilidad de los dispositivos en más de un 35 %, fortaleciendo la eficiencia del flujo de trabajo clínico y mejorando la gestión de la nutrición del paciente en entornos de cuidados intensivos.
El segmento de materiales muestra una distribución notable, y el plástico tiene la mayor participación de mercado de dispositivos de alimentación enteral con un 70% debido a su naturaleza liviana, rentabilidad y durabilidad. Este segmento se usa ampliamente en varios tipos de dispositivos de alimentación, lo que brinda a los fabricantes una opción confiable que cumple con estrictos estándares de atención médica. Por el contrario, la silicona, aunque tiene una participación de mercado menor, está ganando terreno rápidamente, especialmente en entornos pediátricos y de atención domiciliaria, debido a su seguridad, flexibilidad y biocompatibilidad.
Halyard Health se centra en componentes enterales plásticos médicos de alta calidad que garantizan la esterilidad y el cumplimiento de la seguridad. La innovación de materiales y la eficiencia de la fabricación a gran escala han reducido los costos de producción y, al mismo tiempo, han mantenido los estándares de calidad, lo que respalda la adopción generalizada de atención hospitalaria y domiciliaria en todo el mundo.
América del Norte dominó el mercado mundial de dispositivos de alimentación enteral en 2024, alcanzando un tamaño de mercado de 1.900 millones de dólares. El crecimiento en el mercado de los Estados Unidos juega un papel importante en el impulso de la innovación y la adopción regional. El crecimiento está impulsado por una creciente prevalencia de enfermedades crónicas, el envejecimiento de la población y los avances tecnológicos. El apoyo regulatorio de agencias como la FDA también ha catalizado la innovación y la seguridad en el desarrollo de productos, mejorando la demanda del mercado.
La sólida infraestructura sanitaria de la región respalda aún más esta trayectoria de crecimiento. Estados Unidos es el país líder en este mercado, seguido de Canadá. Grandes actores como Abbott, Baxter International y Cardinal Health dominan el panorama competitivo y ofrecen una amplia gama de productos. La presencia de estos actores clave, junto con las iniciativas de investigación y desarrollo en curso, garantiza un entorno de mercado dinámico. Se espera que el enfoque en mejorar los resultados de los pacientes y la integración de tecnologías inteligentes impulsen el crecimiento futuro.
Europa es el segundo mercado más grande de dispositivos de alimentación enteral y representa aproximadamente el 30% de la cuota de mercado mundial. El crecimiento se ve impulsado por una mayor conciencia sobre el apoyo nutricional en los entornos de atención médica, junto con la creciente incidencia de desnutrición entre las personas mayores. Los marcos regulatorios, como el Reglamento Europeo de Dispositivos Médicos (MDR), están mejorando la seguridad y eficacia de los productos, impulsando así la confianza y la demanda del mercado.
Alemania y Francia son los países líderes en esta región, con una fuerte presencia de actores clave como Fresenius Kabi y B. Braun Melsungen AG. El panorama competitivo se caracteriza por una combinación de empresas establecidas y nuevas empresas innovadoras, que se centran en tecnologías avanzadas y soluciones centradas en el paciente. El énfasis en la atención médica domiciliaria y los servicios ambulatorios también está impulsando la demanda de dispositivos de alimentación enteral, lo que convierte a Europa en un mercado vibrante para el crecimiento.
Asia-Pacífico está experimentando un rápido crecimiento en el mercado, con aproximadamente el 15% de la cuota de mercado mundial. Asia-Pacífico está presenciando un rápido crecimiento en el mercado, con oportunidades emergentes en el mercado de fórmulas y sondas de alimentación para adultos de la India y una infraestructura sanitaria regional en expansión que respalda el mercado de dispositivos de alimentación enteral de la India. El crecimiento de la región está impulsado por el aumento del gasto en atención médica, una población geriátrica en aumento y una mayor conciencia sobre el apoyo nutricional en los entornos clínicos.
Además, las iniciativas gubernamentales destinadas a mejorar la infraestructura sanitaria están actuando como catalizadores de la expansión del mercado, convirtiéndolo en un área clave para la inversión y el desarrollo. China y Japón son los países líderes en este mercado, con importantes contribuciones de fabricantes locales y actores internacionales. El panorama competitivo está evolucionando y empresas como Medtronic y Nestlé Health Science están ampliando su presencia. Se espera que el enfoque en soluciones innovadoras y productos rentables mejore la penetración en el mercado, atendiendo las diversas necesidades de los pacientes en toda la región.
La región de Oriente Medio y África representa un mercado en crecimiento para dispositivos de alimentación enteral y representa aproximadamente el 10% de la cuota de mercado mundial. El crecimiento está impulsado por el aumento de las inversiones en atención médica, la mayor conciencia sobre las necesidades nutricionales y una creciente prevalencia de enfermedades crónicas. Los organismos reguladores están comenzando a establecer marcos que respalden el uso seguro de dispositivos médicos, lo que se espera que estimule aún más el crecimiento del mercado en los próximos años.
Países como Sudáfrica y los Emiratos Árabes Unidos están liderando el mercado, con una combinación de actores locales e internacionales ingresando al espacio. El panorama competitivo se caracteriza por un enfoque en la asequibilidad y la accesibilidad, y las empresas buscan adaptar sus productos para satisfacer las necesidades regionales. El énfasis en mejorar los servicios de atención médica y los resultados de los pacientes está impulsando la demanda de dispositivos de alimentación enteral, lo que convierte a esta región en un área prometedora para el crecimiento futuro.
El mercado de dispositivos de alimentación enteral se caracteriza actualmente por un panorama competitivo dinámico, impulsado por la creciente demanda de apoyo nutricional en diversos entornos sanitarios. Actores clave como Abbott (EE.UU.), Fresenius Kabi (DE) y Baxter International (EE.UU.) están estratégicamente posicionados para aprovechar la innovación y ampliar su presencia en el mercado. Abbott (EE.UU.) se centra en mejorar su cartera de productos a través de avances tecnológicos, mientras que Fresenius Kabi (DE) enfatiza la expansión regional y las asociaciones para fortalecer sus canales de distribución. Baxter International (EE.UU.) busca activamente fusiones y adquisiciones para diversificar su oferta, lo que en conjunto da forma a un entorno competitivo que depende cada vez más de la innovación y las colaboraciones estratégicas.
La estructura del mercado parece moderadamente fragmentada, con varios actores compitiendo por cuota de mercado. Las tácticas comerciales clave incluyen localizar la fabricación para reducir costos y optimizar las cadenas de suministro, lo cual es particularmente relevante en el contexto de los crecientes desafíos logísticos globales. La influencia colectiva de estos principales actores fomenta una atmósfera competitiva donde la agilidad y la capacidad de respuesta a las demandas del mercado son primordiales.
En agosto de 2025, Abbott (EE. UU.) anunció el lanzamiento de una nueva bomba de alimentación enteral diseñada para mejorar la seguridad del paciente y la facilidad de uso. Este movimiento estratégico es significativo ya que no sólo refuerza el compromiso de Abbott con la innovación sino que también aborda la creciente necesidad de dispositivos fáciles de usar en entornos clínicos. Es probable que la introducción de esta bomba fortalezca la posición de Abbott en el mercado al atraer a los proveedores de atención médica que buscan soluciones confiables y eficientes.
En septiembre de 2025, Fresenius Kabi (DE) amplió su línea de productos introduciendo una nueva gama de fórmulas de nutrición enteral adaptadas a las necesidades específicas de los pacientes. Esta iniciativa subraya el enfoque de Fresenius Kabi ennutrición personalizada, que está adquiriendo cada vez más importancia en el panorama sanitario. Al diversificar su oferta, la empresa pretende captar una mayor cuota de mercado y responder eficazmente a las demandas cambiantes de los profesionales de la salud. En julio de 2025, Baxter International (EE. UU.) completó la adquisición de un fabricante más pequeño de dispositivos de alimentación enteral, mejorando sus capacidades tecnológicas y su gama de productos.
Esta adquisición es estratégicamente importante ya que permite a Baxter integrar tecnologías innovadoras en su cartera existente, mejorando así su ventaja competitiva. La medida refleja una tendencia más amplia en la industria donde las empresas buscan reforzar sus capacidades a través de adquisiciones estratégicas, asegurándose de permanecer a la vanguardia de los avances tecnológicos. A octubre de 2025, el mercado está siendo testigo de tendencias como la digitalización, la sostenibilidad y la integración de la inteligencia artificial en el desarrollo de productos.
Las alianzas estratégicas están dando forma cada vez más al panorama competitivo, permitiendo a las empresas aunar recursos y experiencia. De cara al futuro, es probable que la diferenciación competitiva evolucione de una competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la confiabilidad de la cadena de suministro, a medida que las empresas se esfuerzan por satisfacer las complejas necesidades de los proveedores de atención médica y de los pacientes.
| Parámetro | Detalle |
| Alcance del mercado | Mercado mundial de dispositivos de alimentación enteral: bombas, tubos, equipos de administración, jeringas y accesorios para atención hospitalaria, domiciliaria, a largo plazo y ambulatoria. |
| Período de estudio | 2021-2035 (Histórico 2021-2024; Año base 2025; Pronóstico 2026-2035) |
| CAGR | 6,15% (2026-2035) |
| Puntos de control del tamaño del mercado | 3.960 millones de dólares (2025); 4,21 mil millones de dólares (2026); 7,20 mil millones de dólares (2035) |
| Segmentos de más rápido crecimiento | Sondas de alimentación (producto), pediátrico y neonatal (grupo de edad), canal en línea (distribución), cuidados críticos y traumatología (aplicación) |
| Empresas perfiladas | 12 fabricantes perfilados, incluidos Abbott, Danone, Fresenius Kabi, Nestlé Health Science, Cardinal Health, BD, B. Braun, Avanos, Boston Scientific, Cook Medical, ConvaTec, Moog |
| Moneda de valoración | Miles de millones de dólares, tipos de cambio constantes de 2025 |


Complete el formulario a continuación para recibir una muestra gratuita de este informe

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”


“Thanks for sending the report it gives us a good global view of the Betaïne market.”


“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”


“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”


“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”


“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”


“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”


“Thank you, this will be very helpful for OQS.”


“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”



