Mercado de Hervidores Eléctricos (2026 - 2035)

Tamaño del mercado de hervidores eléctricos, participación, informe de investigación de análisis y tendencias de la industria por tipo de producto (hervidores eléctricos estándar, hervidores de temperatura variable, hervidores inteligentes/conectados, otros), por material (acero inoxidable, plástico, vidrio, otros), por capacidad (menos de 1,0 L, 1,0-1,5 L, más de 1,5 L), por usuario final (residencial, comercial / HoReCa), por canal de distribución (supermercados e hipermercados, Tiendas especializadas, Online, Otros) - Previsión hasta 2035

Forecast Period
2026-2035
CAGR
4.96%
2025 Market Size
USD 2.02 Billion (2025)
2035 Market Size
USD 3.31 Billion (2035)
Consumer and Retail ● Updated August 31, 2026 Report ID: MRFR/CG/31321-HCR | Pages: 128 | Author: Pradeep Nandi

Electric Kettle Market Summary

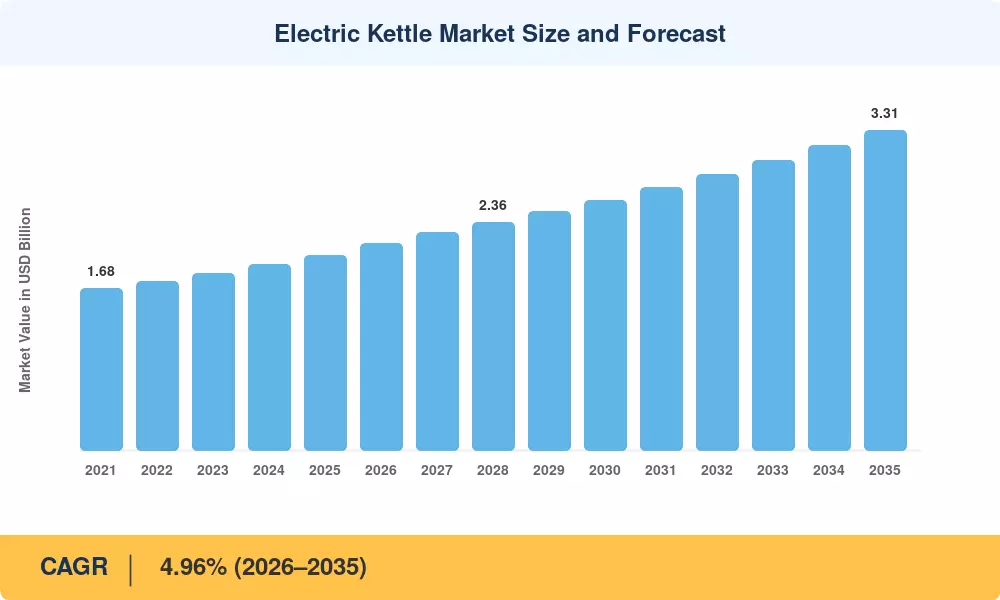
El mercado de hervidores eléctricos alcanzó una valoración de 2.02 mil millones de USD en 2025 y se proyecta que crecerá de 2.14 mil millones de USD en 2026 a 3.31 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 4.96% durante el período de pronóstico. Dos catalizadores sustentan esta trayectoria: la directiva de potencia en espera de 0.5 vatios de la Unión Europea, que entró en vigor en mayo de 2025 y obligó a rediseños de electrodomésticos en todo el continente [1], y el acelerado cambio hacia electrodomésticos de cocina conectados en hogares urbanos de una sola persona en Asia-Pacífico y América del Norte. Juntas, estas fuerzas han llevado al mercado de hervidores eléctricos más allá del territorio de las mercancías y hacia una fase de crecimiento impulsada por el diseño y habilitada digitalmente.

La tecnología de elementos calefactores está en el corazón de esta transformación. Los diseños de bobinas expuestas —una vez estándar en modelos de gama económica— están dando paso a elementos de placa plana y de película gruesa ocultos que reducen los tiempos de ebullición en hasta un 30 por ciento mientras disminuyen la acumulación de sarro [3]. La inversión global en integración de hogares inteligentes superó los 170 mil millones de USD en 2024, y los hervidores eléctricos con presets de temperatura habilitados para Wi-Fi ahora representan la subcategoría de producto de más rápido crecimiento en el mercado de hervidores eléctricos [4].

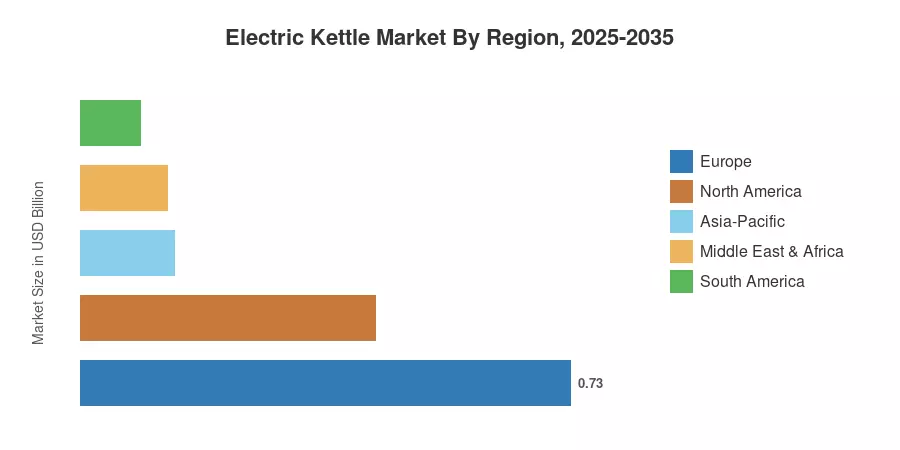
Europa ocupa la posición dominante con aproximadamente el 36.2% de los ingresos globales, impulsada por estrictas regulaciones de ecodiseño y una cultura de consumo de té profundamente arraigada. Asia-Pacífico es la región de más rápido crecimiento, alimentada por el aumento de los ingresos disponibles en China, India y los países de la ASEAN, mientras que América del Norte mantiene la segunda mayor participación gracias a las tendencias de café y preparación por goteo especializadas. Durante la próxima década, se espera que el mercado de hervidores eléctricos se beneficie del comercio minorista impulsado por plataformas, la innovación en materiales sostenibles y la premiumización de los electrodomésticos de cocina cotidianos.


Conclusiones Clave del Informe

• Por Tipo de Producto

  • Los hervidores eléctricos estándar representaron el 44.3% de los ingresos del mercado de hervidores eléctricos en 2025, anclados por la sensibilidad al precio en economías en desarrollo.
  • Las variantes de hervidores inteligentes y conectados están expandiéndose a una CAGR del 10.6% hasta 2035, impulsadas por ecosistemas de cocina IoT.


• Por Material


  • Los materiales de construcción de acero inoxidable mantuvieron el 53.9% de la cuota del mercado de hervidores eléctricos en 2025.

• Por Capacidad

  • El segmento de capacidad de 1.0–1.5 L generó el 59.5% del tamaño del mercado de hervidores eléctricos en 2025.


• Por Usuario Final


  • Los usuarios finales comerciales y HoReCa están creciendo a una CAGR del 6.0%, superando al segmento residencial en ciclos de renovación de hospitalidad.

• Por Región

  • Europa tuvo la mayor participación regional en el mercado de hervidores eléctricos, respaldada por los mandatos de ecodiseño de la UE.
  • Asia-Pacífico está expandiéndose a la CAGR regional más alta, liderada por la urbanización de China e India.
  • Los canales de distribución en línea están creciendo a una CAGR del 12.0%, más del doble del promedio general del canal.


Tamaño y Pronóstico del Mercado de Hervidores Eléctricos (2021–2035)

La metodología de dimensionamiento de Market Research Future integra entrevistas primarias con fabricantes de electrodomésticos, auditorías de ventas de distribuidores y datos de comercio aduanero de 32 países. Las cifras históricas (2021–2024) reflejan los envíos reales, mientras que el horizonte de pronóstico (2026–2035) aplica un modelo de ingresos de abajo hacia arriba calibrado contra indicadores macro de consumo y cronogramas regulatorios.
Tamaño y Pronóstico del Mercado de Hervidores Eléctricos
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Regulaciones de Eco-Diseño y Consumo en Espera de la UE +0.9% Europa, Global Corto plazo (≤2 años)
Integración de Cocina Inteligente e IoT +0.8% América del Norte, Europa, Asia-Pacífico Mediano plazo (2–4 años)
Urbanización y Hogares de Una Sola Persona +0.7% Asia-Pacífico, América del Sur Largo plazo (≥4 años)
Premiumización de los Electrodomésticos de Cocina +0.5% América del Norte, Europa Mediano plazo (2–4 años)
Expansión del Canal de Comercio Electrónico +0.6% Global Corto plazo (≤2 años)
Sostenibilidad y Adopción de Materiales Reciclables +0.4% Europa, América del Norte Largo plazo (≥4 años)
Cultura del Café Especial y Preparación por Goteo +0.3% América del Norte, Asia-Pacífico Mediano plazo (2–4 años)


Regulaciones de Eco-Diseño y Consumo en Espera de la UE

La regulación de implementación de eco-diseño de la Comisión Europea limitó el consumo en espera a 0.5 vatios para pequeños electrodomésticos de cocina a partir de mayo de 2025, obligando a los fabricantes a reingeniería del firmware de gestión de energía y aislamiento [1]. Los costos de cumplimiento promediaron 1.2 millones de euros por línea de producto para OEMs de nivel medio, sin embargo, los modelos rediseñados consumen hasta un 22% menos de energía por ciclo de ebullición, un punto de venta que ha elevado los precios de venta promedio entre un 8 y un 11% en toda Europa Occidental [12]. Este impulso regulatorio se ha convertido en el mayor acelerador a corto plazo para el mercado de hervidores eléctricos.

Ecosistemas de Cocina Inteligente e IoT

Los envíos globales de dispositivos de hogar inteligente superaron los 1.1 mil millones de unidades en 2024 [4]. Los hervidores eléctricos con preajustes de temperatura basados en aplicaciones, compatibilidad con asistentes de voz y paneles de seguimiento de uso ahora representan el sub-segmento de producto de más rápido crecimiento en el mercado de hervidores eléctricos. Las integraciones de Amazon Alexa y Google Home redujeron los costos de conectividad por unidad a menos de 2.50 USD, haciendo que la capacidad Wi-Fi sea viable incluso en bandas de precios de gama media [13].

Urbanización y Hogares de Una Sola Persona

Las Naciones Unidas proyectan que el 68% de la población mundial vivirá en áreas urbanas para 2050, frente al 56% en 2024 [7]. Los hervidores compactos de menos de 1.0 litro son los beneficiarios directos: ocupan menos espacio en la encimera, hierven agua en menos de 90 segundos y reducen el consumo de energía por uso en aproximadamente un 35% en comparación con los modelos estándar de 1.7 litros. Este cambio demográfico estructural proporciona un viento de cola duradero para el mercado de hervidores eléctricos en Asia-Pacífico y América Latina.

Expansión del Canal de Comercio Electrónico

Las ventas en línea de pequeños electrodomésticos de cocina crecieron a casi el doble de la tasa de los canales físicos entre 2022 y 2025 [9]. Las marcas de venta directa al consumidor pueden eludir los márgenes de venta minorista tradicionales del 40-55%, fijando precios agresivos mientras invierten en marketing de contenido liderado por influencers que resuena con las demografías más jóvenes.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Volatilidad de Precios de Materias Primas (Acero Inoxidable, Cobre) −0.4% Global Corto plazo (≤2 años)
Bajos Costos de Cambio y Percepción de Commodities −0.3% Asia-Pacífico, MEA Largo plazo (≥4 años)
Fragmentación Regulatoria en Mercados Emergentes −0.2% Sudamérica, MEA Mediano plazo (2–4 años)
Competencia de Electrodomésticos Multifuncionales −0.3% América del Norte, Europa Mediano plazo (2–4 años)
Preferencia del Consumidor por Alternativas de Cocina −0.2% América del Norte Largo plazo (≥4 años)


Volatilidad de Precios de Materias Primas

El principal elemento de aleación en el acero inoxidable de grado 304, níquel, experimentó una oscilación de precios del 47% desde el Q1 2023 hasta el Q4 2024, presionando los márgenes brutos de los OEM entre 200 y 350 puntos básicos en el mercado de hervidores eléctricos [14]. Los productores sin contratos de cobertura a largo plazo se han visto obligados a absorber costos o arriesgarse a la deslistación de canales, particularmente en categorías elásticas de precios por debajo de USD 30 al por menor.


Bajos Costos de Cambio y Percepción de Commodities

En mercados donde los hervidores estándar se venden por menos de USD 15, la lealtad a la marca es escasa y las decisiones de compra dependen casi por completo del precio. Los productos de marca privada de grandes minoristas han capturado un estimado del 18–22% del volumen de unidades en Asia-Pacífico, comprimiendo el poder de fijación de precios y el ROI publicitario de los fabricantes de marcas reconocidas.

Competencia de Electrodomésticos Multifuncionales

Los electrodomésticos combinados — dispensadores de agua caliente con filtración integrada, grifos de agua caliente instantánea y ollas multifuncionales con modos de ebullición — están erosionando la propuesta de valor de un solo propósito del mercado de hervidores eléctricos en hogares premium de Occidente [17]. Las ventas de dispensadores de agua caliente instantánea de mostrador crecieron un 14% interanual en América del Norte durante 2024, desviando participación de las compras de hervidores independientes.


Electric Kettle Market Opportunities

Premiumización a través de Materiales Sostenibles

La disposición de los consumidores a pagar un 15–20% de prima por productos de cocina hechos de acero inoxidable reciclado o bioplásticos libres de BPA está creando oportunidades de expansión de márgenes [10]. Las marcas que certifican de manera creíble la procedencia de los materiales y las reducciones de huella de carbono tienen la oportunidad de capturar cuota en los niveles de precios medio-altos del mercado de hervidores eléctricos.

Servicios de Mantenimiento y Descalcificación Basados en Suscripción

Los modelos de electrodomésticos como servicio son incipientes pero están en crecimiento. Agrupar un hervidor eléctrico eficiente en energía con una suscripción trimestral de cartuchos de descalcificación proporciona ingresos recurrentes y fortalece la fidelización de la marca — un manual tomado de las empresas de filtración de agua que generaron más de 4.5 mil millones de USD a nivel global en 2024.

Electrificación de Mercados Emergentes

Se esperan 130 millones de nuevas conexiones a la red en el África subsahariana y el sur rural de Asia entre 2020 y 2024 debido a la rápida electrificación de los hogares en estas regiones, según el Banco Mundial [20]. Cada conexión es un consumidor nuevo en el mercado para el mercado de hervidores eléctricos, especialmente en el espacio minorista de menos de 12 USD.


Cultura de Bebidas Especiales y Barista

El movimiento del café de tercera ola ha elevado la demanda de hervidores de precisión con picos de cuello de ganso y control de temperatura de un grado. El consumo de café especial creció un 11% anualmente en América del Norte y Asia Oriental entre 2021 y 2024, elevando los precios promedio de venta de hervidores premium por encima de 80 USD [11].

Monetización de Datos a través de Electrodomésticos Conectados

Los hervidores inteligentes que registran patrones de uso — frecuencia de ebullición, temperaturas preferidas, horas de consumo pico — generan conjuntos de datos de comportamiento que los fabricantes de electrodomésticos pueden monetizar a través de asociaciones con empresas de energía y campañas de venta cruzada dirigidas. Esta capa de datos transforma una venta de hardware de bajo margen en una oportunidad de economía de plataforma.


Electric Kettle Market Future Outlook

Personalización Habilitada por IA y Preparación Predictiva

Para 2028, se espera que los principales fabricantes de electrodomésticos integren chips de aprendizaje automático en los dispositivos que aprenden las preferencias del usuario — temperatura del agua, volumen, hora del día — y precalienten en consecuencia. La AIE estima que la optimización de electrodomésticos impulsada por IA podría reducir el consumo de energía en cocinas residenciales en un 12% en los países de la OCDE para 2032 [25]. Esta capa de inteligencia cambiará la diferenciación competitiva en el mercado de hervidores eléctricos de las especificaciones de hardware a la experiencia de software.

Economía Circular y Responsabilidad Ampliada del Productor

La propuesta de la Comisión Europea sobre el Reglamento de Ecodiseño para Productos Sostenibles obligará a los fabricantes de electrodomésticos a proporcionar puntuaciones de reparabilidad y vender elementos de calefacción de repuesto durante un mínimo de siete años después de la venta [10]. El mercado de hervidores eléctricos se inclinará hacia las marcas que sean proactivas en el uso de diseños de hervidores modulares, ganando ventaja regulatoria y confianza del consumidor.


Economía de Plataforma y Bloqueo del Ecosistema

Los hervidores conectados se están convirtiendo en puntos de entrada a plataformas de cocina más amplias. Un consumidor que compra un hervidor eléctrico de ebullición rápida con una aplicación de marca tiene 3.4 veces más probabilidades de comprar la tostadora o la cafetera de la misma marca, según un estudio de electrónica de consumo europeo de 2024 [8]. Esta dinámica de venta cruzada recompensa a los primeros en moverse en el mercado de hervidores eléctricos con un valor de cliente a lo largo de la vida excepcional.

Premiumización en Mercados Emergentes

En el sudeste asiático (con un crecimiento estimado del PIB per cápita del 4.8% anual hasta 2035 según el Banco Mundial [20]), la demanda abordable por encima de los puntos de precio de nivel de entrada se ampliará gradualmente. El mercado de hervidores eléctricos de la ASEAN probablemente pasará del actual precio de venta promedio de menos de 15 USD a un punto dulce de gama media de 25–35 USD para 2032.


Electric Kettle Market Segmentation

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Hervidores Eléctricos Estándar 44.3% de participación (2025) Asequibilidad y amplia disponibilidad
Hervidores de Temperatura Variable USD 0.66 Mil millones (2025) Preparación de bebidas especiales
Hervidores Inteligentes/Conectados 10.6% CAGR (2026–2035) Adopción del ecosistema doméstico IoT
Otros (Viaje, Cuello de Ganso, etc.) USD 0.22 Mil millones (2025) Necesidades de elaboración de nicho y portabilidad


Los hervidores eléctricos estándar continúan dominando el mercado de hervidores eléctricos por volumen, particularmente en geografías sensibles al precio en Asia-Pacífico, América del Sur y África. Su funcionalidad de ebullición a una sola temperatura, electrónica mínima y precios minoristas por debajo de USD 20 los convierten en la opción predeterminada para compradores primerizos. Los modelos de temperatura variable han ganado terreno entre los entusiastas del té que requieren configuraciones de temperatura precisas para tés verdes, blancos y oolong.

Los hervidores inteligentes y conectados representan el segmento más dinámico dentro del mercado de hervidores eléctricos. Estas unidades integran módulos Wi-Fi o Bluetooth, aplicaciones móviles complementarias y compatibilidad con asistentes de voz, lo que permite a los usuarios programar ebulliciones, rastrear el consumo de energía y recibir alertas de descalcificación de forma remota. El CAGR de dos dígitos del segmento refleja tanto el apetito del consumidor por la conveniencia como la caída de los costos de componentes de conectividad [4].

Por Material

Segmento Métrica Clave Principal Motor de Demanda
Acero Inoxidable 53.9% de participación (2025) Durabilidad, neutralidad de sabor
Plástico 4.2% CAGR (2026–2035) Bajo costo, diseños ligeros
Vidrio USD 0.21 Mil millones (2025) Atractivo estético, posicionamiento libre de BPA
Otros (Cerámica, Cobre) 3.8% CAGR (2026–2035) Demanda artesanal y orientada al diseño


El acero inoxidable mantiene su liderazgo en el mercado de hervidores eléctricos porque ofrece una retención de calor superior, resistencia a la absorción de olores y una sensación premium percibida. Los hervidores de vidrio están ganando terreno a medida que los consumidores conscientes de la salud buscan alternativas libres de BPA con visibilidad de ebullición transparente.

Por Capacidad

Segmento Métrica Clave Principal Motor de Demanda
Menos de 1.0 L 8.3% CAGR (2026–2035) Hogares urbanos de una sola persona
1.0–1.5 L 59.5% de participación (2025) Uso familiar general
Más de 1.5 L USD 0.37 Mil millones (2025) Aplicaciones de oficina y HoReCa


El rango de 1.0–1.5 L sigue siendo la capacidad de trabajo del mercado de hervidores eléctricos, equilibrando la utilidad doméstica con un consumo de energía manejable. Los modelos compactos de menos de 1.0 litro están aumentando en centros urbanos densos en Tokio, Seúl, Shanghái y Londres, donde el espacio en la encimera tiene un precio implícito.

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Residencial 63.9% de participación (2025) Preparación diaria de bebidas en el hogar
Comercial / HoReCa 6.0% CAGR (2026–2035) Renovación de hoteles y expansión de cafeterías


Los compradores residenciales dominan el mercado de hervidores eléctricos, aunque la adquisición comercial está acelerándose a medida que las cadenas hoteleras y los espacios de co-working actualizan las comodidades de las habitaciones y despensas en ciclos de reemplazo de tres a cinco años.

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
Supermercados y Hipermercados 40.0% de participación (2025) Visibilidad en tienda y compras por impulso
Tiendas Especializadas USD 0.31 Mil millones (2025) Asesoramiento experto, selección premium
En Línea 12.0% CAGR (2026–2035) Conveniencia, transparencia de precios, marcas DTC
Otros 3.9% CAGR (2026–2035) Grandes almacenes, adquisiciones institucionales


La distribución en línea es el canal de más rápido crecimiento en el mercado de hervidores eléctricos, impulsada por plataformas de comparación de precios, reposición basada en suscripción de accesorios de descalcificación y descubrimiento de productos impulsado por influencers en redes sociales.


Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Europa 36.2% de participación (2025) Cumplimiento de eco-diseño, hervidores premium
Asia-Pacífico 7.1% CAGR (2026–2035) Urbanización, manufactura competitiva en costos
América del Norte USD 0.44 mil millones (2025) Café de especialidad, integración de hogares inteligentes
América del Sur 4.3% CAGR (2026–2035) Electrificación, expansión minorista
Medio Oriente y África USD 0.13 mil millones (2025) Sector de hospitalidad, compradores primerizos
Total USD 2.02 mil millones (2025)

El mercado de hervidores eléctricos exhibe una clara estratificación regional: las culturas de té y café maduras en Europa sostienen la mayor base de ingresos, mientras que la rápida urbanización y el aumento de ingresos disponibles impulsan a Asia-Pacífico hacia la trayectoria de crecimiento más alta. La cultura de bebidas especiales de América del Norte impulsa la premiumización, y América del Sur y MEA presentan oportunidades de volumen en etapas tempranas vinculadas a la electrificación del hogar.


América del Norte

País Métrica Clave Motor Clave
EE. UU. 72.4% de la participación regional Cultura del café de goteo, marcas DTC
Canadá 5.8% CAGR Incentivos para electrodomésticos sostenibles
México USD 0.03 mil millones Demanda en expansión de la clase media


EE. UU. representa la gran mayoría del mercado de hervidores eléctricos de América del Norte, impulsado por un aumento en la preparación de café de especialidad en casa. La categoría de electrodomésticos de cocina pequeña de Amazon creció un 18% interanual en 2024, con hervidores eléctricos clasificándose entre los cinco principales SKU por volumen de unidades [9]. El programa federal de reembolso por eficiencia energética de Canadá proporciona hasta CAD 50 por electrodoméstico de bajo consumo que califique, fomentando la adopción de modelos premium [21].

Europa

País Métrica Clave Motor Clave
Alemania 19.8% de la participación regional Diseño liderado por ingeniería, presencia de BSH
Reino Unido USD 0.14 mil millones Cultura profunda de consumo de té
Francia 5.3% CAGR Premiumización de electrodomésticos de cocina
Italia USD 0.06 mil millones Segmento de accesorios para espresso
España 4.8% CAGR Demanda de HoReCa impulsada por el turismo
Países Nórdicos USD 0.05 mil millones Consumidores priorizando la sostenibilidad
Rusia 4.1% CAGR Dinámicas de sustitución de importaciones
Resto de Europa USD 0.10 mil millones Ciclos de reemplazo amplios


El dominio de Europa en el mercado de hervidores eléctricos se basa en una combinación de hábitos de consumo cultural y ambición regulatoria. La directiva de energía en espera de la UE obligó a un ciclo de renovación de productos a nivel regional, mientras que el Reino Unido — aún una de las naciones con mayor consumo de té per cápita en el mundo — contribuyó desproporcionadamente a los volúmenes premium de acero inoxidable [1][12].

Asia-Pacífico

País Métrica Clave Motor Clave
China 38.5% de la participación regional Centro de manufactura de exportación
India 8.4% CAGR Aumento de la clase media urbana
Japón USD 0.07 mil millones Cultura de preparación de precisión
Corea del Sur 6.2% CAGR Adopción de ecosistemas de hogares inteligentes
ASEAN USD 0.05 mil millones Expansión de hospitalidad y turismo
Resto de Asia-Pacífico 5.9% CAGR Electrificación del hogar para primerizos


Asia-Pacífico es la región de más rápido crecimiento en el mercado de hervidores eléctricos, con China desempeñando roles duales como la mayor base de manufactura del mundo y un importante mercado consumidor. Los envíos de unidades de hervidores eléctricos en India crecieron un estimado del 13% en 2024, catalizados por plataformas de comercio electrónico que ofrecen modelos de entrada por debajo de INR 1,000 y entrega gratuita a domicilio [22].

América del Sur

País Métrica Clave Motor Clave
Brasil 58.2% de la participación regional Urbanización, modernización minorista
Argentina 4.6% CAGR Actualizaciones de electrodomésticos de clase media
Resto de América del Sur USD 0.03 mil millones Primeras compras vinculadas a la electrificación


El mercado de hervidores eléctricos de Brasil se beneficia de la expansión de redes de hipermercados y de la creciente familiaridad de los consumidores con los electrodomésticos de preparación eléctrica. Las tarifas eléctricas subsidiadas por el gobierno en ciudades de nivel 2 han reducido la barrera de costo operativo que históricamente favorecía las estufas de gas [23].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.6% de la participación regional Megaproyectos de hospitalidad
EAU 5.5% CAGR Expansión de turismo y hoteles de lujo
Sudáfrica USD 0.02 mil millones Electrificación del hogar
Egipto 5.1% CAGR Crecimiento poblacional, urbanización
Resto de MEA USD 0.04 mil millones Adquisiciones institucionales


El mercado de hervidores eléctricos de Medio Oriente y África está anclado por la adquisición de hospitalidad en los países del CCG. Los objetivos turísticos de la Visión 2030 de Arabia Saudita — 150 millones de visitas anuales para 2030 — se están traduciendo en contratos de equipamiento de habitaciones de hotel a gran escala que incluyen hervidores como comodidades estándar para los huéspedes [24].


Mercado de Hervidores Eléctricos por Región, 2025-2035

Comparación Competitiva

El mercado de hervidores eléctricos exhibe una concentración moderada, con un Índice de Herfindahl-Hirschman (HHI) estimado por debajo de 1,000. Los cinco principales fabricantes poseen colectivamente un 30–40% de los ingresos globales, dejando amplio espacio para especialistas regionales, marcas de etiqueta privada y retadores nativos digitales. La diferenciación depende cada vez más de la integración de IoT, el embalaje reciclable, el rendimiento de velocidad de ebullición y las redes de servicio postventa.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Philips (Versuni) ~8–11% Hervidores premium de acero inoxidable y inteligentes Equidad de marca global, cumplimiento de eco-diseño
Groupe SEB (Tefal, Moulinex) ~7–10% Portafolio de múltiples materiales, sistemas de ebullición rápida Liderazgo en el mercado europeo, escala de I+D
De'Longhi Group ~5–8% Modelos de temperatura variable con diseño avanzado Herencia de diseño italiano, precios premium
Breville Group ~4–7% Hervidores de precisión y de preparación inteligente Crossover de café especial, crecimiento DTC
Spectrum Brands (Russell Hobbs) ~4–6% Hervidores inalámbricos de nivel económico Estrategia de volumen, asociaciones con hipermercados
BSH Hausgeräte (Bosch, Siemens) ~3–5% Gamas de cocina integradas y energéticamente eficientes Liderazgo en ingeniería, cumplimiento europeo
Hamilton Beach Brands ~3–5% Hervidores estándar asequibles para el mercado estadounidense Distribución en retail masivo, reconocimiento de marca
Conair Corporation (Cuisinart) ~2–4% Hervidores de acero y vidrio de gama media Ecología de marcas de cocina en América del Norte
Zojirushi Corporation ~2–4% Dispensadores de agua caliente con aislamiento al vacío Precisión japonesa, tecnología de mantenimiento de calor
Morphy Richards ~2–3% Hervidores centrados en el Reino Unido, colaboraciones de diseño Marca de herencia, profundidad en el mercado del Reino Unido
Smeg ~1–3% Hervidores premium de estilo retro Branding de estilo de vida, diferenciación basada en el diseño
Fellow Products ~1–2% Hervidores especiales de cuello de ganso Lealtad de la comunidad de café de tercera ola


Noticias y desarrollos recientes


  • Groupe SEB (enero de 2025): Anunció una inversión de 45 millones de euros en una asociación de cadena de suministro de acero inoxidable reciclado, con el objetivo de obtener un 60% de contenido reciclado para las teteras Tefal para 2027 [10].
  • Breville Group (octubre de 2024): Ampliado su cartera de teteras inteligentes con un modelo de cuello de ganso habilitado para Bluetooth diseñado para café de vertido, con un precio de venta al por menor de 149 USD en América del Norte [11].
  • De'Longhi (julio de 2024): Adquirió una participación del 70% en una start-up de firmware IoT con sede en el Reino Unido para acelerar el desarrollo de electrodomésticos conectados en sus divisiones de teteras y máquinas de café [13].
  • Comisión Europea (mayo de 2025): La regulación de 0.5 vatios de potencia en espera para pequeños electrodomésticos entró en vigor, exigiendo etiquetado de cumplimiento y declaraciones de rendimiento energético obligatorias [1].


  • Amazon Private Label (noviembre de 2024): Ampliado su gama de teteras eléctricas Amazon Basics a seis SKU, intensificando la competencia de marcas privadas en el segmento de precios de menos de 30 USD en América del Norte [9].


Mercado de Hervidores Eléctricos Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Hervidores Eléctricos
Período de Estudio 2021–2035
CAGR (Pronóstico) 4.96% (2026–2035)
Tamaño del Mercado del Año Base USD 2.02 Mil millones (2025)
Tamaño del Mercado del Año de Pronóstico USD 3.31 Mil millones (2035)
Segmento de Más Rápido Crecimiento Hervidores Inteligentes/Conectados (por tipo de producto); Menos de 1.0 L (por capacidad)
Empresas Perfiladas 12
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué certificaciones de seguridad deben verificar los compradores antes de adquirir hervidores eléctricos comerciales?
Busque el cumplimiento de IEC 60335-2-15, marcas regionales como CE (Europa), UL (América del Norte) y CCC (China). Los compradores institucionales también deben confirmar la certificación NSF/ANSI 2 para la higiene en el servicio de alimentos [12].
¿Cómo afecta el agua dura a la vida útil del hervidor eléctrico y al costo total de propiedad?
La acumulación de sarro del agua dura puede reducir la eficiencia de calentamiento hasta en un 25% dentro de los 12 meses. Desincrustar cada 4–6 semanas con ácido cítrico extiende la vida del elemento y preserva la velocidad de ebullición [3].
¿Cuál es el período de recuperación típico para un hervidor inteligente en comparación con un modelo estándar?
Los ahorros de energía del 15–20% por ciclo de ebullición generalmente compensan la prima de precio de USD 30–50 dentro de los 18 a 24 meses de uso diario [25].
¿Cómo negocian los equipos de adquisiciones los precios por volumen para el despliegue de hervidores en hoteles?
Los compradores de hospitalidad aseguran descuentos del 20–35% en pedidos que superan las 500 unidades al comprometerse a contratos de servicio a varios años que agrupan cartuchos de desincrustación y extensiones de garantía [24].
¿Qué tecnología de elemento calefactor ofrece la mejor durabilidad para un uso de alta frecuencia?
Los elementos impresos de película gruesa superan a las bobinas expuestas y a las placas ocultas en pruebas de ciclo de vida, superando típicamente los 15,000 ciclos de ebullición antes de perder eficiencia medible [3].
¿Son seguros los hervidores de vidrio para hervir agua a grandes altitudes?
Los hervidores de vidrio de borosilicato clasificados para soportar un choque térmico de 150 °C funcionan de manera segura a altitudes de hasta 4,500 metros, donde el agua hierve a temperaturas más bajas [18].
¿Qué papel juega la potencia del hervidor en la planificación de carga del circuito doméstico?
Los modelos estándar de 1,500 W (América del Norte, 120 V) consumen aproximadamente 12.5 amperios, cerca del límite de un circuito de cocina de 15 A, por lo que se aconsejan tomacorrientes dedicados para el uso concurrente de electrodomésticos [17].
Autor
Autor
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, consumer appliance standards, and authoritative manufacturing organizations. Key sources included the US Department of Energy (DOE) Appliance Standards Program, European Committee for Electrotechnical Standardization (CENELEC), International Electrotechnical Commission (IEC), US Consumer Product Safety Commission (CPSC), EU European Commission Energy Efficiency Directives, National Electrical Manufacturers Association (NEMA), Association of Home Appliance Manufacturers (AHAM), China National Institute of Standardization (CNIS), Japan Electrical Manufacturers' Association (JEMA), Korea Testing Laboratory (KTL), Bureau of Indian Standards (BIS), International Trade Administration (ITA), UN Comtrade Database, Eurostat Manufacturing Statistics, National Bureau of Statistics of China, US Census Bureau Manufacturing Data, and industry association reports from key markets. These sources were used to collect production statistics, energy efficiency standards, safety certification data, import/export volumes, and market landscape analysis for cordless electric kettles, corded electric kettles, multi-functional electric kettles, and temperature control electric kettles across stainless steel, glass, plastic, and ceramic material segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, leaders of sustainability and compliance, and commercial directors from electric kettle manufacturers, OEMs, and component suppliers. The demand-side sources consisted of procurement managers from retail chains, e-commerce category managers, hospitality procurement leads from hotels and cafes, and facilities managers from institutional purchasers. Market segmentation was validated, product innovation pipelines were confirmed, and consumer purchasing patterns, pricing strategies, distribution channel dynamics, and sustainability conformance requirements were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across cordless, corded, multi-functional, and temperature control kettle categories

Material segmentation analysis covering stainless steel, glass, plastic, and ceramic variants

Capacity segmentation tracking from less than 1 liter to more than 2 liters

End-use analysis spanning residential, commercial, and institutional sectors

Analysis of reported and modeled annual revenues specific to electric kettle portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation with retail audit data and e-commerce platform analytics for volume verification

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















