Electric Car Rental Market Summary
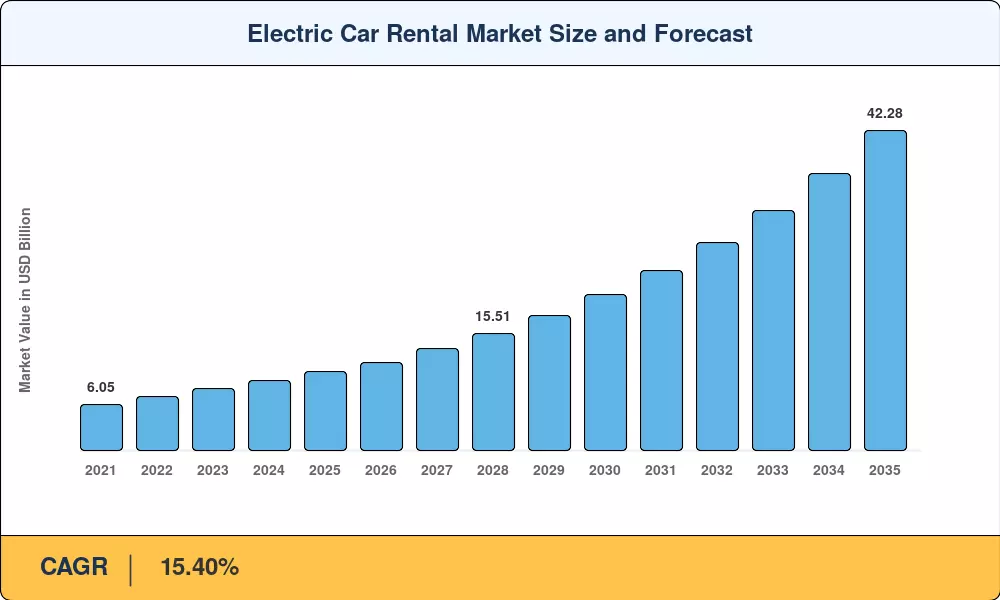
El mercado de alquiler de coches eléctricos se valoró en 10.400 millones de dólares en 2025 y se prevé que alcance los 11.650 millones de dólares en 2026 antes de subir a 42.280 millones de dólares en 2035, registrando una tasa de crecimiento anual compuesta del 15,40% durante el período de previsión 2026-2035. Esta trayectoria está anclada en mandatos gubernamentales acelerados (los estándares de emisiones de flotas de CO₂ de la Unión Europea, la regulación de flotas limpias avanzadas de California y la política de doble crédito NEV de China) que empujan colectivamente a los operadores de alquiler hacia la adquisición de baterías eléctricas a escala.[1][2]. Los gestores de viajes corporativos ahora especifican opciones de vehículos de cero emisiones en las RFP de viajes gestionados, creando una demanda contractual que los operadores tradicionales no pueden ignorar.
Un cambio fundamental en la economía del ciclo de vida del vehículo está impulsando esta revolución. Los fabricantes de automóviles, incluidos Tesla, Hyundai y Stellantis, están ofreciendo a las empresas de alquiler garantías de valor residual y planes de recompra, reduciendo el riesgo de depreciación que históricamente ha impedido compras de vehículos eléctricos en grandes volúmenes.[3]. Para 2027, se espera que las ventas mundiales de vehículos eléctricos de pasajeros superen los 20 millones de unidades al año, y los operadores de alquiler se están posicionando para hacerse con una porción cada vez mayor de esa cartera de fabricación.[4]. Las plataformas peer-to-peer también han alterado la cadena de valor, permitiendo a los propietarios privados de vehículos eléctricos monetizar sus vehículos inactivos y aumentando la competencia de precios para los proveedores existentes.
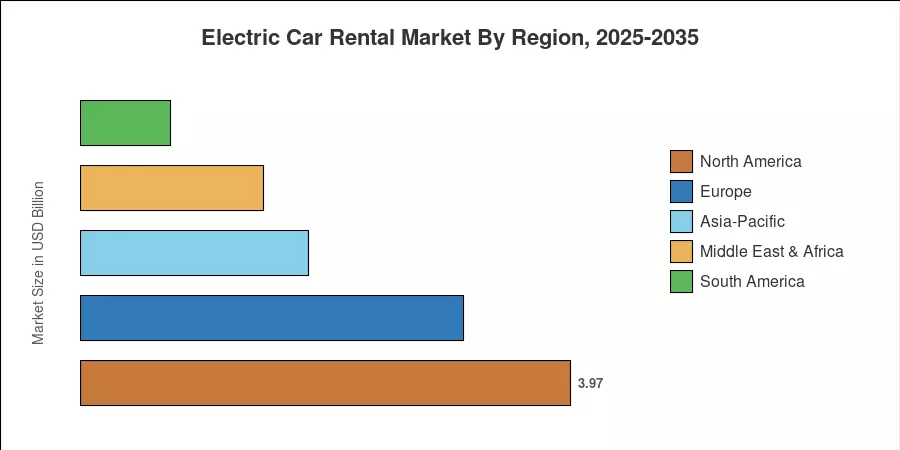
América del Norte tiene la participación regional más alta del 38,2% en el mercado de alquiler de coches eléctricos. Esto se debe a la compra masiva de Tesla por parte de Hertz y a la creciente flota de vehículos eléctricos de Enterprise en más de 40 aeropuertos de EE. UU.[5]. La zona de Asia y el Pacífico está experimentando el mayor crecimiento, con una tasa compuesta anual proyectada del 17,80%. Esto se atribuye al dominio de China en la fabricación de vehículos eléctricos y al plan de subsidios FAME III de la India. Europa ostenta la segunda participación con cerca del 29,8%, y Europcar y Sixt prometen electrificar el 50% de sus flotas en 2030[6]. La rapidez con la que la infraestructura de carga pueda escalar para cumplir los objetivos de despliegue de la flota determinará la próxima década.
Conclusiones clave del informe
• Por tipo de vehículo
- Los modelos eléctricos de batería tuvieron una participación del 69,8% del mercado de alquiler de automóviles eléctricos en 2025, lo que refleja los programas de incentivos de los fabricantes de automóviles y las ventajas del costo total de propiedad sobre los híbridos enchufables.
• Por tipo de cliente
- Los clientes de ocio y turismo representaron el 54,4% de los alquileres en 2025, y las juntas de turismo de destinos se asociaron con empresas de alquiler para promover paquetes de movilidad ecológicos.
- Viaje compartidoSe prevé que las suscripciones de conductores crezcan a una tasa compuesta anual significativa entre 2026 y 2031.
• Por geografía
- América del Norte generó aproximadamente 3.970 millones de dólares en ingresos del mercado de alquiler de vehículos eléctricos durante 2025, y Estados Unidos representó más del 72% de ese total.
- Se pronostica que Asia-Pacífico crecerá a una CAGR del 17,80%, y los mandatos de electrificación de los viajes privados de China atraerán las suscripciones comerciales al ecosistema de alquiler.
Tamaño del mercado y pronóstico (2021-2035)
Market Research Future (MRFR) obtiene estimaciones históricas utilizando una triangulación de bases de datos de registro de automóviles, divulgaciones financieras de operadores y plataformas de análisis de movilidad de terceros. Las proyecciones de pronóstico incluyen promesas publicadas de electrificación de flotas, hojas de ruta de implementación de infraestructura de carga y modelos macroeconómicos de demanda de viajes calibrados con respecto a los pronósticos de pasajeros de la IATA y la OMT.[7][8].