E-House Market Summary
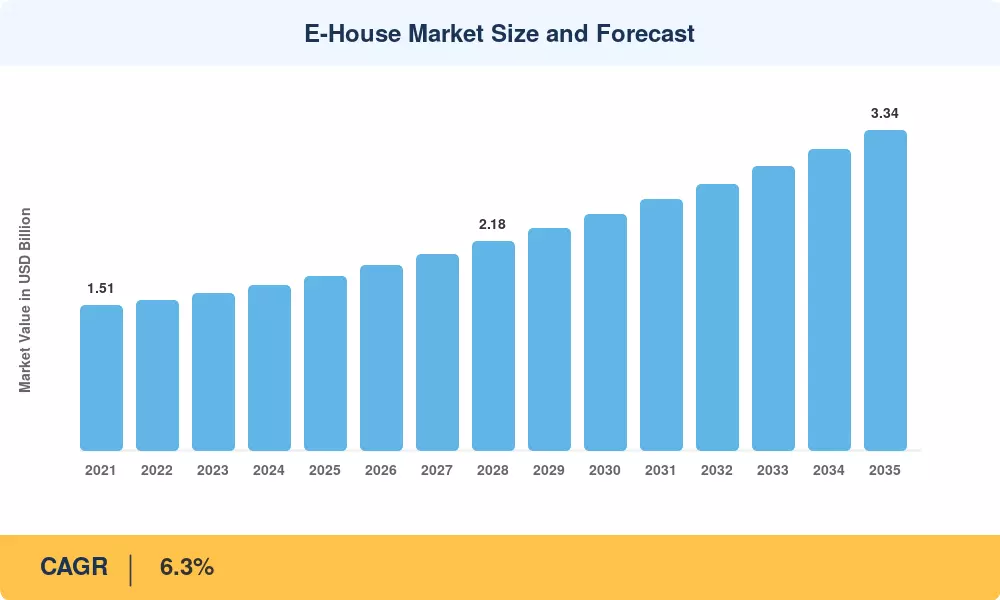
El mercado mundial de E-House se valoró en 1.820 millones de dólares en 2025 y se prevé que alcance los 1.930 millones de dólares en 2026 antes de subir a 3.340 millones de dólares en 2035, registrando una tasa compuesta anual del 6,3% durante el período de previsión 2026-2035. La aceleración de los programas de modernización de la red (en particular la iniciativa de Asociaciones para la Innovación y la Resiliencia de la Red (GRIP, por sus siglas en inglés) del Departamento de Energía de EE. UU., valorada en 20 mil millones de dólares, y la regulación revisada de las Redes Transeuropeas para la Energía (TEN-E, por sus siglas en inglés) de la Unión Europea, están canalizando capital hacia sistemas ensamblados en fábrica.armarios electricosque comprimen los cronogramas de los proyectos de doce meses a tan solo ocho semanas[1][2]. Las empresas de servicios públicos, los operadores de minería y los desarrolladores de centros de datos prefieren cada vez más estos módulos prediseñados porque reducen la mano de obra de campo, minimizan los incidentes de seguridad y ofrecen distribución de energía previamente puesta en servicio en un solo paquete listo para transportar.
El mercado E-House está experimentando una mayor transformación tecnológica. Las subestaciones tradicionales construidas con barras y las salas de aparamenta fabricadas en campo están siendo reemplazadas por unidades modulares integradas que reúnen aparamenta de media tensión, paneles de distribución de baja tensión, transformadores y relés de protección digitales en un gabinete resistente a la intemperie. La eliminación gradual pendiente del gas aislante de hexafluoruro de azufre (SF₆) en virtud de la revisión del Reglamento de gases fluorados de la UE está acelerando la adopción de aparamentas de vacío y aire limpio dentro de estos módulos, con un gasto estimado de 1.200 millones de dólares en modernización esperado en todas las empresas de servicios públicos europeas para 2030.[3].
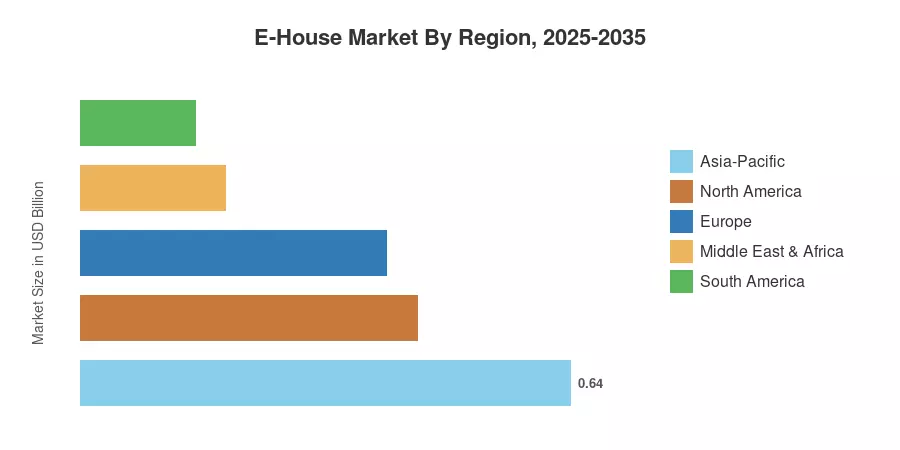
La región de Asia y el Pacífico lidera el mercado de E-House con alrededor del 35% de la participación mundial en los ingresos. Esto se debe principalmente a la construcción del corredor de voltaje ultra alto en China y al Plan de Sector de Distribución Renovado (RDSS) en India. Oriente Medio y África es el mercado de más rápida expansión, con una tasa compuesta anual prevista del 10,2% hasta 2035, impulsada por los megaproyectos NEOM y el Mar Rojo de Arabia Saudita. América del Norte es el segundo país más grande con alrededor del 24%, ayudada por la expansión de los campus de los centros de datos y los retrasos en la conectividad de energías renovables.
Conclusiones clave del informe
• Por solución
- Las unidades fijas de casas electrónicas representaron aproximadamente el 58% de los ingresos de 2025, lo que refleja una fuerte preferencia industrial y de servicios públicos por las instalaciones permanentes.
- Las subestaciones móviles se están expandiendo a una tasa compuesta anual del 6,6% hasta 2035, impulsadas por la restauración de emergencia y las necesidades temporales de energía.
• Por aplicación
- Las empresas de servicios públicos representaron aproximadamente el 53% del mercado de E-House en 2025, respaldado por mandatos de expansión de la red.
- Las implementaciones de centros de datos representan el segmento de aplicaciones de más rápido crecimiento, con una CAGR prevista del 8,8% hasta 2035.
• Por geografía
- Asia-Pacífico contribuyó con alrededor del 35% de los ingresos globales del mercado E-House en 2025.
- Se pronostica que la región de Medio Oriente y África registrará la CAGR regional más alta del 10,2% hasta 2035.
Tamaño y pronóstico del mercado de casas electrónicas (2021-2035)
El dimensionamiento del mercado se basa en entrevistas primarias con más de 45 OEM, EPC y funcionarios de adquisiciones de servicios públicos eléctricos, complementadas con datos comerciales de aduanas, presentaciones de empresas y bases de datos secundarias de la IEA, IRENA y operadores de redes regionales. Los datos reales (2021-2024) se verifican con los pedidos pendientes publicados. Las proyecciones (2026-2035) utilizan un modelo de crecimiento calibrado según un ajuste de regresión y vinculado a las previsiones de gasto de capital en electrificación.[4][5].




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



