Dyslexia Treatment Market

Informe de investigación del mercado de tratamiento de dislexia por tipo (dislexia fonológica, dislexia superficial, otros), tratamiento y diagnóstico (tratamiento {medicamentos [antihistamínicos, estimulantes del sistema nervioso central, anti-mioclónicos, medicamento para el trastorno por déficit de atención con hiperactividad (TDAH) y otros], herramientas [lectores electrónicos y tabletas, aplicaciones, bolígrafos inteligentes y otros]}, DIAGNÓSTICO {basado en papel y basado en digital}), por usuarios finales (centro especializado, atención domiciliaria, hospitales y clínicas, y otros), y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) - Pronóstico hasta 2035
ID: MRFR/HC/6890-CR 169 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 11, 2026
Dyslexia Treatment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.1%
2024 Market Size$ 31.35 Billion
2025 Market Size$ 33.58 Billion
2035 Market Size$ 66.68 Billion
Key Players
Bristol-Myers Squibb
Pearson
Houghton Mifflin Harcourt
Scholastic
Lexia Learning
Learning Ally
Opportunities
  • Increasing Awareness of Dyslexia
  • Government Initiatives and Funding
  • Technological Advancements in Treatment

Dyslexia Treatment Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de tratamiento de dislexia era de 31.35 mil millones de USD en 2024. Se proyecta que la industria de tratamiento de dislexia crecerá de 33.58 mil millones de USD en 2025 a 66.68 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 7.1% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de tratamiento de dislexia está experimentando un cambio transformador hacia enfoques integrados y personalizados.

  • La integración tecnológica en el tratamiento se está volviendo cada vez más prevalente, mejorando la efectividad de las intervenciones.
  • Hay un creciente énfasis en las estrategias de intervención temprana, particularmente en América del Norte, para abordar la dislexia en los niños.
  • Los sistemas de apoyo holísticos están ganando terreno, reflejando una comprensión más amplia del impacto de la dislexia en los individuos.
  • El aumento de la conciencia sobre la dislexia y los avances en tecnología educativa están impulsando la demanda de soluciones de aprendizaje personalizadas, especialmente en el segmento de terapia conductual.

Tamaño del mercado y previsión

Tamaño del mercado 2024 31.35 (mil millones de USD)
Tamaño del mercado 2035 66.68 (mil millones de USD)
CAGR (2025 - 2035) 7.1%

Principales jugadores

Bristol-Myers Squibb (EE. UU.), Pearson (GB), Houghton Mifflin Harcourt (EE. UU.), Scholastic (EE. UU.), Lexia Learning (EE. UU.), Learning Ally (EE. UU.), Dyslexia Gold (GB), Nessy (GB), MindPlay (EE. UU.), Read Naturally (EE. UU.)
Dyslexia Treatment Market Treiber

Aumento de la Conciencia sobre la Dislexia

La creciente conciencia en torno a la dislexia y su impacto en el aprendizaje es un motor principal de la Industria Global de Tratamiento de la Dislexia. Las instituciones educativas y los padres están reconociendo cada vez más la necesidad de un diagnóstico e intervención temprana. Esta mayor conciencia conduce a una mayor demanda de programas y recursos de tratamiento especializados. Como resultado, se proyecta que el mercado alcanzará los 31.4 mil millones de USD en 2024, reflejando un cambio significativo hacia la priorización del apoyo a la dislexia. Además, las iniciativas de los gobiernos y organismos educativos para promover la comprensión de la dislexia contribuyen a esta tendencia, fomentando un entorno donde los tratamientos efectivos pueden florecer.

Iniciativas Gubernamentales y Financiamiento

Las iniciativas gubernamentales destinadas a mejorar los resultados educativos para las personas con dislexia influyen significativamente en la Industria Global de Tratamiento de la Dislexia. Varios países están implementando políticas que asignan financiamiento para la investigación y programas de tratamiento de la dislexia. Por ejemplo, el establecimiento de directrices nacionales para la detección e intervención de la dislexia ha llevado a una mayor inversión en capacitación especializada para educadores. Este enfoque proactivo no solo mejora la calidad del tratamiento disponible, sino que también aumenta la conciencia pública sobre la dislexia. Como resultado, se espera que el mercado crezca a una tasa compuesta anual del 7.1% desde 2025 hasta 2035, reflejando el impacto positivo de estas iniciativas en la accesibilidad al tratamiento.

Avances Tecnológicos en el Tratamiento

Las innovaciones tecnológicas juegan un papel crucial en la configuración de la Industria Global de Tratamiento de la Dislexia. La integración de herramientas digitales, como aplicaciones móviles y plataformas en línea, mejora la accesibilidad y efectividad de las intervenciones para la dislexia. Por ejemplo, el software que utiliza inteligencia artificial para adaptar las experiencias de aprendizaje a las necesidades individuales está ganando terreno. Esta tendencia probablemente impulsará el crecimiento del mercado, a medida que más familias y educadores adopten estas tecnologías. El crecimiento anticipado de 31.4 mil millones de USD en 2024 a 66.7 mil millones de USD para 2035 indica una demanda robusta de soluciones impulsadas por la tecnología en el tratamiento de la dislexia, sugiriendo un cambio de paradigma en cómo se aborda la dislexia.

Enfoque en Enfoques de Aprendizaje Personalizados

El cambio hacia enfoques de aprendizaje personalizados en la educación está remodelando la Industria Global de Tratamiento de la Dislexia. Adaptar las estrategias educativas para satisfacer las necesidades únicas de las personas con dislexia mejora la participación y mejora los resultados de aprendizaje. Esta tendencia está respaldada por investigaciones que indican que las intervenciones personalizadas pueden reducir significativamente los desafíos que enfrentan los estudiantes disléxicos. A medida que los sistemas educativos de todo el mundo adoptan estas metodologías, se espera que la demanda de tratamientos especializados para la dislexia aumente. La trayectoria de crecimiento del mercado, proyectada en una tasa compuesta anual del 7.1% desde 2025 hasta 2035, refleja el reconocimiento creciente de la importancia del aprendizaje personalizado en el abordaje de la dislexia.

Aumento de la Prevalencia de Discapacidades de Aprendizaje

El aumento de la prevalencia de discapacidades de aprendizaje, incluida la dislexia, es un motor significativo de la Industria Global de Tratamiento de la Dislexia. Estadísticas recientes indican que aproximadamente el 5-10% de la población mundial se ve afectada por la dislexia, lo que requiere soluciones de tratamiento efectivas. Esta creciente incidencia impulsa a las instituciones educativas y a los proveedores de atención médica a buscar opciones de tratamiento integrales, ampliando así el mercado. El crecimiento proyectado de 31.4 mil millones de USD en 2024 a 66.7 mil millones de USD para 2035 subraya la urgencia de intervenciones específicas. A medida que la conciencia sobre las discapacidades de aprendizaje continúa creciendo, es probable que la demanda de tratamientos especializados para la dislexia aumente, impulsando aún más la expansión del mercado.

Perspectivas del segmento de mercado

Por Tipo de Tratamiento: Intervenciones Educativas (Más Grande) vs. Tecnología Asistencial (Crecimiento Más Rápido)

En el Mercado de Tratamiento de Dislexia, la distribución de la cuota de mercado entre varios tipos de tratamiento revela que las Intervenciones Educativas tienen la mayor participación. Este segmento abarca programas estructurados y planes de aprendizaje personalizados que son fundamentales para los estudiantes con dislexia. La Terapia Conductual y la Medicación también constituyen elementos cruciales en los enfoques de tratamiento, pero no igualan el amplio alcance de las Intervenciones Educativas. La Tecnología Asistencial está ganando terreno rápidamente, reflejando un cambio hacia soluciones digitales que ayudan a la lectura y la comprensión, mostrando una creciente aceptación de herramientas innovadoras en el apoyo a personas con dislexia. Las tendencias de crecimiento dentro del Mercado de Tratamiento de Dislexia indican que, aunque las Intervenciones Educativas continúan dominando, la Tecnología Asistencial está emergiendo como un cambio radical. Factores como el aumento de la conciencia sobre la dislexia, la defensa de mejores estrategias educativas y los avances tecnológicos están impulsando este cambio. Los padres y educadores están buscando cada vez más recursos efectivos que han demostrado apoyar estilos de aprendizaje diversos, lo que lleva a una demanda robusta tanto de métodos educativos tradicionales como de ayudas tecnológicas modernas, mejorando el panorama general del tratamiento para la dislexia.

Intervenciones Educativas (Dominantes) vs. Tecnología Asistencial (Emergente)

Las Intervenciones Educativas se caracterizan por programas estructurados diseñados para mejorar las habilidades de lectura y aprendizaje, específicamente adaptados para aquellos con dislexia. Este enfoque a menudo incluye tutoría especializada, adaptaciones en el aula y planes de educación individualizados (IEPs). Estos métodos han sido reconocidos durante mucho tiempo por su efectividad en el tratamiento de la dislexia, haciendo de las Intervenciones Educativas una fuerza dominante en el mercado. Por otro lado, la Tecnología Asistencial representa una tendencia emergente, incorporando herramientas como aplicaciones, software y dispositivos digitales que facilitan el aprendizaje a través de medios interactivos y atractivos. Este segmento atrae a una generación experta en tecnología y ofrece soluciones flexibles que se adaptan a las necesidades individuales. La sinergia entre estos dos tipos de tratamiento destaca un enfoque equilibrado hacia la dislexia, fusionando estrategias probadas con tecnologías innovadoras para fomentar un apoyo integral.

Por Grupo de Edad: Niños (Más Grande) vs. Adolescentes (Crecimiento Más Rápido)

En el Mercado de Tratamiento de Dislexia, los niños representan el grupo de edad más grande, controlando una participación significativa debido al diagnóstico temprano y las estrategias de intervención que se están adoptando cada vez más a nivel mundial. Este segmento se beneficia de diversas prácticas educativas y terapéuticas adaptadas a los jóvenes aprendices, asegurando que reciban el apoyo necesario desde una edad temprana. En contraste, el segmento adolescente, aunque más pequeño, es reconocido como el segmento de más rápido crecimiento. El aumento de la conciencia sobre la dislexia y la importancia de abordar las discapacidades de aprendizaje durante esta fase de transición ha llevado a que más adolescentes reciban tratamientos específicos.

Niños (Dominantes) vs. Adolescentes (Emergentes)

El segmento de niños se considera dominante en el mercado de tratamiento de dislexia, en gran parte debido a una mayor prevalencia de diagnósticos y las medidas proactivas tomadas por padres y educadores para apoyar las necesidades de aprendizaje de los niños. Las escuelas están implementando cada vez más medidas de detección, lo que ayuda a identificar la dislexia a una edad más temprana, facilitando intervenciones oportunas. Por otro lado, el segmento adolescente está emergiendo, impulsado por una creciente conciencia sobre la salud mental y las discapacidades de aprendizaje, así como el acceso a recursos y opciones de tratamiento que atienden a este grupo de edad. A medida que los adolescentes hacen la transición a la educación superior o al mercado laboral, la demanda de opciones de tratamiento efectivas ha crecido, destacando la necesidad de enfoques personalizados que consideren los desafíos únicos que enfrenta esta demografía.

Por Nivel de Severidad: Dislexia Moderada (Más Grande) vs. Dislexia Severa (Crecimiento Más Rápido)

En el Mercado de Tratamiento de Dislexia, el segmento de Dislexia Leve tiende a tener una participación más pequeña en comparación con la Dislexia Moderada y la Dislexia Severa. La Dislexia Moderada representa el segmento más grande, capturando una porción significativa debido a la mayor conciencia y diagnóstico. La Dislexia Severa también tiene una importancia sustancial en el mercado, impulsada por intervenciones específicas y terapias especializadas. A medida que crece la conciencia, la distribución del mercado refleja la necesidad variable de tratamientos adaptados a diferentes niveles de severidad, siendo los casos moderados los más comúnmente identificados.

Las tendencias de crecimiento en el Mercado de Tratamiento de Dislexia indican que el segmento de dislexia severa está emergiendo como el área de más rápido crecimiento. Este crecimiento puede atribuirse a los avances en enfoques terapéuticos y herramientas educativas dirigidas a casos severos, junto con una mayor defensa y apoyo para las personas que experimentan los impactos de la dislexia. Además, a medida que más individuos reciben diagnósticos precisos, se espera que la demanda de tratamientos efectivos para la dislexia severa aumente, impulsando aún más la expansión de este segmento.

Dislexia Moderada (Dominante) vs. Dislexia Severa (Emergente)

La Dislexia Moderada, clasificada como un segmento dominante en el Mercado de Tratamiento de Dislexia, se caracteriza por su amplia gama de estrategias de intervención. Esto incluye programas de aprendizaje especializados y servicios de tutoría adaptados para abordar las necesidades específicas de los individuos afectados. El segmento se beneficia de recursos educativos mejorados y una base creciente de profesionales capacitados en el manejo de tales casos. Por el contrario, la Dislexia Severa es reconocida como el segmento emergente, reflejando un cambio en el enfoque del mercado hacia terapias y apoyos más intensivos. Este segmento enfrenta un mayor grado de complejidad debido a sus desafíos pronunciados en la lectura y el aprendizaje, resultando en un mayor énfasis en planes educativos personalizados y terapias que atienden estilos y necesidades de aprendizaje únicos.

Por Entorno de Tratamiento: Tratamiento Basado en la Escuela (Más Grande) vs. Tratamiento Basado en el Hogar (Crecimiento Más Rápido)

En el Mercado de Tratamiento de Dislexia, la distribución de la cuota de mercado entre los entornos de tratamiento revela que el Tratamiento Basado en la Escuela tiene la mayor participación. Este enfoque aprovecha entornos de aprendizaje estructurados y profesionales capacitados para apoyar a los estudiantes con dislexia. El Tratamiento Basado en el Hogar, aunque actualmente tiene una participación de mercado más pequeña, está ganando rápidamente terreno entre padres y educadores que buscan estrategias de aprendizaje personalizadas en un entorno familiar. Las tendencias de crecimiento en este segmento reflejan un cambio hacia el reconocimiento de la importancia de las intervenciones personalizadas. Los Tratamientos Basados en el Hogar están emergiendo como el segmento de más rápido crecimiento debido a la creciente demanda de herramientas y recursos de apoyo al aprendizaje en casa, impulsada por una mayor conciencia sobre la dislexia y los avances en tecnología. Esta tendencia muestra un movimiento hacia modalidades de tratamiento más flexibles e individualizadas, con el objetivo de complementar los entornos educativos tradicionales.

Tratamiento Basado en la Escuela (Dominante) vs. Tratamiento Basado en el Hogar (Emergente)

El Tratamiento Basado en la Escuela se destaca como el enfoque dominante en el Mercado de Tratamiento de Dislexia, principalmente debido a su integración en el marco educativo. Utilizando especialistas capacitados y recursos integrales, proporciona apoyo estructurado adaptado a las necesidades de aprendizaje individuales dentro de un entorno de aula. Este método no solo beneficia a los estudiantes académicamente, sino también socialmente, manejando los aspectos emocionales de la dislexia a través de la interacción entre pares. Por el contrario, el Tratamiento Basado en el Hogar está posicionado como un segmento emergente, atrayendo a familias que buscan atención personalizada fuera de las limitaciones de un entorno escolar. Este enfoque permite experiencias de aprendizaje personalizadas y la integración de herramientas innovadoras, como software educativo y ayudas de lectura. La creciente popularidad del aprendizaje remoto y en línea ha impulsado aún más su crecimiento, indicando una fuerte presencia futura en el mercado.

Obtenga información más detallada sobre Dyslexia Treatment Market

Perspectivas regionales

América del Norte: Mercado Líder para el Tratamiento de Dislexia

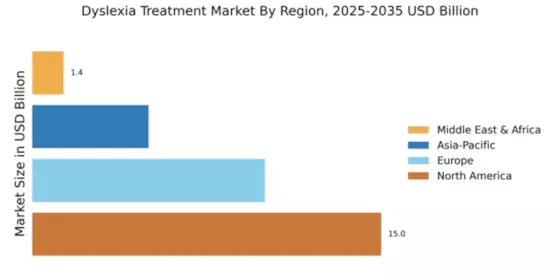
América del Norte es el mercado más grande para el tratamiento de dislexia, con una participación significativa del 15.0 en 2024. El crecimiento de la región está impulsado por una creciente conciencia sobre la dislexia, avances en tecnología educativa y políticas gubernamentales de apoyo. Los marcos regulatorios están evolucionando para mejorar el acceso al tratamiento y a los recursos educativos, fomentando un entorno propicio para la expansión del mercado. La demanda de soluciones innovadoras se ve aún más impulsada por el aumento de inversiones en investigación y desarrollo. El paisaje competitivo en América del Norte es robusto, con actores clave como Bristol-Myers Squibb, Houghton Mifflin Harcourt y Lexia Learning. EE. UU. lidera el mercado, respaldado por una sólida infraestructura educativa y un enfoque en enfoques de aprendizaje personalizados. Las empresas están colaborando cada vez más con instituciones educativas para desarrollar soluciones personalizadas, asegurando que las personas disléxicas reciban el apoyo necesario. Este esfuerzo colaborativo es crucial para mantener el liderazgo de la región en el mercado de tratamiento de dislexia.

Europa: Mercado Emergente con Potencial de Crecimiento

Europa representa un mercado significativo para el tratamiento de dislexia, con un tamaño de mercado de 10.0 en 2024. La región está presenciando un aumento en la demanda de intervenciones efectivas para la dislexia, impulsada por el reconocimiento creciente de las discapacidades de aprendizaje y la implementación de políticas de educación inclusiva. Los organismos regulatorios están promoviendo activamente la concienciación y el acceso al tratamiento, lo cual es esencial para fomentar un entorno de apoyo para las personas afectadas. El mercado europeo se caracteriza por un creciente énfasis en herramientas de aprendizaje digital y recursos educativos personalizados. Los países líderes en Europa incluyen el Reino Unido, Alemania y Francia, donde actores clave como Pearson y Dyslexia Gold están haciendo contribuciones sustanciales. El paisaje competitivo está evolucionando, con un enfoque en soluciones innovadoras que atiendan diversas necesidades de aprendizaje. La colaboración entre instituciones educativas y proveedores de tratamiento está mejorando la disponibilidad de recursos, asegurando que las personas disléxicas reciban apoyo integral. Este enfoque colaborativo es vital para el crecimiento de la región en el mercado de tratamiento de dislexia.

Asia-Pacífico: Creciente Conciencia y Demanda

La región de Asia-Pacífico está emergiendo como un mercado en crecimiento para el tratamiento de dislexia, con un tamaño de mercado de 5.0 en 2024. La creciente conciencia sobre las discapacidades de aprendizaje y la importancia de la intervención temprana están impulsando la demanda de soluciones de tratamiento efectivas. Los gobiernos en países como Australia y Japón están implementando políticas para apoyar la inclusión educativa, lo cual es crucial para fomentar un entorno propicio para el tratamiento de dislexia. El auge de las plataformas de aprendizaje digital también está contribuyendo al crecimiento del mercado al proporcionar recursos accesibles para educadores y padres. Los actores clave en el mercado de Asia-Pacífico incluyen empresas locales e internacionales, con un enfoque en desarrollar soluciones personalizadas para diversos entornos educativos. Países como Australia e India están liderando el camino en la adopción de enfoques innovadores para el tratamiento de dislexia. El paisaje competitivo se caracteriza por colaboraciones entre instituciones educativas y proveedores de tratamiento, mejorando la disponibilidad de recursos y apoyo para las personas disléxicas. Este esfuerzo colaborativo es esencial para el desarrollo de la región en el mercado de tratamiento de dislexia.

Medio Oriente y África: Mercado No Aprovechado con Potencial

La región de Medio Oriente y África representa un mercado no aprovechado para el tratamiento de dislexia, con un tamaño de mercado de 1.35 en 2024. El crecimiento en esta región está impulsado principalmente por una creciente conciencia sobre las discapacidades de aprendizaje y la necesidad de intervenciones educativas efectivas. Los gobiernos están comenzando a reconocer la importancia de la educación inclusiva, lo que lleva al desarrollo de políticas destinadas a mejorar el acceso al tratamiento y a los recursos para las personas disléxicas. La creciente demanda de servicios de apoyo educativo también está contribuyendo al crecimiento del mercado. Países como Sudáfrica y los EAU están a la vanguardia de este mercado emergente, con actores clave comenzando a establecer una presencia. El paisaje competitivo está evolucionando, con un enfoque en desarrollar soluciones localizadas que atiendan las necesidades únicas de los aprendices en la región. Las colaboraciones entre instituciones educativas y proveedores de tratamiento son esenciales para mejorar la disponibilidad de recursos y apoyo para las personas disléxicas. Este enfoque colaborativo es crucial para desbloquear el potencial de la región en el mercado de tratamiento de dislexia.

Dyslexia Treatment Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de tratamiento de dislexia se caracteriza por un dinámico paisaje competitivo, impulsado por una creciente conciencia sobre la dislexia y la creciente demanda de soluciones de tratamiento efectivas. Los actores clave se están enfocando en la innovación, la transformación digital y asociaciones estratégicas para mejorar sus ofertas. Empresas como Pearson (GB) y Houghton Mifflin Harcourt (EE. UU.) son particularmente notables por su compromiso con el desarrollo de recursos educativos integrales y tecnologías adaptadas para individuos con dislexia. Sus estrategias no solo buscan mejorar los resultados de aprendizaje, sino también establecer una fuerte presencia en el mercado aprovechando sus extensas redes de distribución y experiencia educativa. La estructura del mercado parece moderadamente fragmentada, con una mezcla de actores establecidos y empresas emergentes. Tácticas clave como la localización de la fabricación y la optimización de las cadenas de suministro están cobrando cada vez más importancia a medida que las empresas buscan mejorar su eficiencia operativa y capacidad de respuesta a las demandas del mercado. La influencia colectiva de actores importantes como Scholastic (EE. UU.) y Lexia Learning (EE. UU.) está moldeando el entorno competitivo, ya que invierten en investigación y desarrollo para crear soluciones innovadoras que atiendan diversas necesidades de aprendizaje.

En noviembre, Pearson (GB) anunció una asociación con una empresa de tecnología líder para integrar análisis impulsados por IA en sus programas de tratamiento de dislexia. Este movimiento estratégico se espera que mejore las experiencias de aprendizaje personalizadas, permitiendo a los educadores adaptar las intervenciones según las necesidades individuales de los estudiantes. La integración de IA no solo posiciona a Pearson como un líder en tecnología educativa, sino que también refleja una tendencia más amplia hacia la toma de decisiones basada en datos en el tratamiento de la dislexia.

En octubre, Houghton Mifflin Harcourt (EE. UU.) lanzó una nueva plataforma digital diseñada específicamente para estudiantes disléxicos, con contenido interactivo y rutas de aprendizaje adaptativas. Esta iniciativa subraya el compromiso de la empresa de aprovechar la tecnología para mejorar la accesibilidad y el compromiso de los estudiantes con dislexia. Al centrarse en soluciones digitales, Houghton Mifflin Harcourt busca capturar una mayor cuota del mercado y responder a la creciente demanda de recursos educativos en línea.

En septiembre, Scholastic (EE. UU.) amplió su línea de productos para incluir una serie de materiales de lectura amigables con la dislexia, que están diseñados para apoyar el desarrollo de la alfabetización temprana. Esta expansión no solo mejora el portafolio de Scholastic, sino que también demuestra el enfoque proactivo de la empresa para abordar las necesidades de los estudiantes disléxicos. Al proporcionar recursos personalizados, Scholastic probablemente fortalecerá su posición en el mercado y fomentará la lealtad a la marca entre educadores y padres por igual.

A partir de diciembre, las tendencias actuales en el mercado de tratamiento de dislexia indican un cambio significativo hacia la digitalización y la integración de tecnologías avanzadas como la IA. Las alianzas estratégicas están moldeando cada vez más el paisaje competitivo, permitiendo a las empresas agrupar recursos y experiencia para desarrollar soluciones innovadoras. El enfoque parece estar cambiando de la competencia basada en precios a la diferenciación a través de la tecnología, la innovación y la fiabilidad de la cadena de suministro. Esta evolución sugiere que las empresas que priorizan estos aspectos probablemente emergerán como líderes en el mercado, impulsando el futuro del tratamiento de la dislexia.

Las empresas clave en el mercado Dyslexia Treatment Market incluyen

Recent Industry Developments

  • Q2 2024: Lexplore Lanza Plataforma de Cribado de Dislexia Impulsada por IA en Escuelas de EE. UU. Lexplore anunció el lanzamiento de su herramienta de cribado de dislexia basada en IA en varios distritos escolares de EE. UU., con el objetivo de proporcionar detección temprana e intervención para estudiantes con dificultades de lectura.
  • Q2 2024: Dyslexia Gold Asegura $10 Millones en Financiamiento de Serie A para Expandir Soluciones de Terapia Digital Dyslexia Gold, una empresa de edtech con sede en el Reino Unido, recaudó $10 millones en financiamiento de Serie A para acelerar el desarrollo y el despliegue global de sus programas de terapia digital para la dislexia.
  • Q3 2024: Microsoft Se Asocia con la Asociación Británica de Dislexia para Integrar Tecnología Asistencial en Escuelas Microsoft anunció una asociación con la Asociación Británica de Dislexia para implementar sus tecnologías de lectura asistencial en escuelas del Reino Unido, apoyando a estudiantes con dislexia a través de herramientas digitales personalizadas.
  • Q3 2024: Neurotech Solutions Recibe Aprobación de la FDA para Dispositivo de Diagnóstico de Dislexia Basado en el Cerebro Neurotech Solutions recibió la aprobación de la FDA para su dispositivo de neuroimagen no invasivo diseñado para ayudar en el diagnóstico de dislexia en niños, marcando un hito regulatorio para el cribado basado en el cerebro.
  • Q4 2024: Glean Education Adquiere Reading Success Lab para Ampliar su Portafolio de Intervención en Dislexia Glean Education anunció la adquisición de Reading Success Lab, un proveedor de intervenciones basadas en evidencia para la dislexia, para ampliar su suite de soluciones de aprendizaje digital.
  • Q4 2024: Instituto de Dislexia Abre Nueva Instalación de Investigación Enfocada en Tratamiento Impulsado por IA El Instituto de Dislexia inauguró un nuevo centro de investigación en Londres dedicado al desarrollo de terapias y herramientas de diagnóstico impulsadas por IA para la dislexia.
  • Q1 2025: Startup de EdTech MindSpark Gana Contrato Gubernamental de $5 Millones para Cribado de Dislexia en Escuelas Públicas MindSpark aseguró un contrato de $5 millones del Departamento de Educación de EE. UU. para implementar su software de cribado de dislexia en varios distritos escolares públicos.
  • Q1 2025: OrCam Technologies Lanza Nuevo Dispositivo Portátil para Apoyo a la Dislexia OrCam Technologies introdujo un dispositivo portátil diseñado para ayudar a las personas con dislexia convirtiendo texto a voz en tiempo real, ampliando su línea de productos de accesibilidad.
  • Q2 2025: Pearson Nombra Nuevo Director Médico para Liderar el Desarrollo de Productos de Dislexia Pearson nombró a la Dra. Emily Carter como Directora Médica para supervisar el desarrollo de nuevos productos de evaluación e intervención para la dislexia.
  • Q2 2025: Fundación de Conciencia sobre la Dislexia Recibe Subvención de $8 Millones para Iniciativa Nacional de Cribado La Fundación de Conciencia sobre la Dislexia recibió una subvención de $8 millones para lanzar una campaña nacional de cribado y concienciación sobre la dislexia en asociación con escuelas públicas.
  • Q3 2025: CogniLearn Anuncia Asociación con Apple para Integrar Herramientas de Dislexia en iOS CogniLearn se asoció con Apple para integrar sus herramientas de cribado e intervención de dislexia directamente en dispositivos iOS, con el objetivo de mejorar la accesibilidad para estudiantes y educadores.
  • Q3 2025: Reading Horizons Se Expande a Alemania con Lanzamiento de Plataforma de Intervención Multilingüe para Dislexia Reading Horizons lanzó su plataforma de intervención multilingüe para dislexia en Alemania, marcando su primera gran expansión en el mercado europeo.

Perspectivas futuras

Dyslexia Treatment Market Perspectivas futuras

Se proyecta que el mercado de tratamiento de dislexia crecerá a un CAGR del 7.1% desde 2025 hasta 2035, impulsado por una mayor conciencia, avances tecnológicos y estrategias educativas mejoradas.

Para 2035, se espera que el mercado de tratamiento de dislexia sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Mercado de Tratamiento de Dislexia por Grupo de Edad

  • Niños
  • Adolescentes
  • Adultos

Perspectiva del Mercado de Tratamiento de Dislexia por Nivel de Severidad

  • Dislexia Leve
  • Dislexia Moderada
  • Dislexia Severa

Perspectiva del Mercado de Tratamiento de Dislexia por Tipo de Tratamiento

  • Terapia Conductual
  • Intervenciones Educativas
  • Medicamentos
  • Tecnología Asistencial

Perspectiva del Mercado de Tratamiento de Dislexia por Enfoque Terapéutico

  • Terapia Cognitivo-Conductual
  • Instrucción Multisensorial
  • Instrucción Basada en Fonética

Alcance del informe

Frequently Asked Questions

What is the current valuation of the Dyslexia Treatment Market?

The Dyslexia Treatment Market was valued at 31.35 USD Billion in 2024.

What is the projected market size for the Dyslexia Treatment Market by 2035?

The market is projected to reach 66.68 USD Billion by 2035.

What is the expected CAGR for the Dyslexia Treatment Market during the forecast period 2025 - 2035?

The expected CAGR for the Dyslexia Treatment Market is 7.1% during the forecast period 2025 - 2035.

Which treatment type segment is anticipated to have the highest valuation in 2035?

The Assistive Technology segment is expected to grow from 13.35 USD Billion to 30.68 USD Billion by 2035.

How does the market valuation for Educational Interventions change from 2024 to 2035?

The Educational Interventions segment is projected to increase from 10.0 USD Billion to 20.0 USD Billion by 2035.

What age group is expected to contribute the most to the Dyslexia Treatment Market by 2035?

The Adults age group is anticipated to grow from 13.35 USD Billion to 28.68 USD Billion by 2035.

Which key players are leading the Dyslexia Treatment Market?

Key players include Bristol-Myers Squibb, Pearson, Houghton Mifflin Harcourt, and Scholastic Corporation.

What is the projected market size for Mild Dyslexia treatment by 2035?
The Mild Dyslexia segment is expected to grow from 10.0 USD Billion to 21.0 USD Billion by 2035.
How is the Clinical Treatment segment expected to perform by 2035?
The Clinical Treatment segment is projected to increase from 13.35 USD Billion to 27.68 USD Billion by 2035.
What trends are observed in the Dyslexia Treatment Market regarding treatment settings?
The School-Based Treatment segment is expected to grow from 10.0 USD Billion to 22.0 USD Billion by 2035.
Autor
Author Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical and educational journals, clinical publications, and authoritative health and education organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), National Institutes of Health (NIH) – specifically the National Institute of Neurological Disorders and Stroke (NINDS) and National Institute of Child Health and Human Development (NICHD), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) – Division of Human Development and Disability, World Health Organization (WHO) – Department of Mental Health and Substance Use, International Dyslexia Association (IDA), British Dyslexia Association (BDA), European Dyslexia Association (EDA), Learning Disabilities Association of America (LDA), Council for Exceptional Children (CEC), National Center for Learning Disabilities (NCLD), Understood.org, What Works Clearinghouse (WWC) – Institute of Education Sciences, OECD Education Database, UNESCO Institute for Statistics, EU Eurostat Education and Training Database, US Department of Education – Office of Special Education Programs (OSEP), UK Department for Education – Special Educational Needs and Disabilities (SEND), Australian Institute of Health and Welfare (AIHW), Health Canada – Medical Devices Bureau, Pharmaceutical Research and Manufacturers of America (PhRMA), Educational Technology Industry Network (ETIN), and national health ministry reports and education department statistics from key markets including the United States, United Kingdom, Germany, France, Australia, Japan, China, and India. These sources were used to collect dyslexia prevalence statistics, treatment adoption rates, regulatory approval data for dyslexia-related medications and medical devices, clinical efficacy studies, demographic trends, educational intervention outcomes, assistive technology adoption metrics, and market landscape analysis for pharmaceutical treatments, educational interventions, behavioral therapies, and assistive technology solutions.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, Chief Medical Officers, VPs of Product Development, Heads of Educational Publishing, regulatory affairs directors, and commercial directors from pharmaceutical companies (creating CNS stimulants and ADHD medications used to treat dyslexia), educational technology developers, assistive technology manufacturers, educational publishing houses, providers of digital therapy platforms, and OEMs of neurodiagnostic devices were examples of supply-side sources. Board-certified pediatric neurologists, developmental-behavioral pediatricians, clinical psychologists with expertise in learning disabilities, speech-language pathologists, curriculum specialists, assistive technology specialists, educational therapists, dyslexia interventionists, reading specialists, and procurement leads from K–12 school districts, specialty learning centers, university disability services offices, pediatric clinics, children's hospitals, and private educational therapy practices were among the demand-side sources.

Primary research validated market segmentation across treatment types (educational interventions, behavioral therapy, medication, assistive technology), confirmed product pipeline timelines for AI-driven diagnostic tools and digital therapeutic platforms, and gathered insights on clinical adoption patterns, educational policy implementation, school district procurement cycles, insurance reimbursement dynamics for dyslexia interventions, and pricing strategies for assistive technologies and educational software.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping, procedure volume analysis, and educational intervention adoption metrics. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America, spanning pharmaceutical companies (Bristol-Myers Squibb, etc.), educational publishers (Pearson, Houghton Mifflin Harcourt, Scholastic), edtech providers (Lexia Learning, Learning Ally, Dyslexia Gold, Nessy, MindPlay, Read Naturally), and assistive technology developers

Product mapping across medication categories (antihistamines, CNS stimulants, anti-myoclonic agents, ADHD drugs), educational intervention tools (E-readers, tablets, specialized apps, smartpens, multisensory learning platforms), diagnostic solutions (paper-based assessments, AI-driven digital screening tools, neuroimaging devices), and end-user settings (specialty centers, home care, hospitals & clinics, school-based programs)

Analysis of reported and modeled annual revenues specific to dyslexia treatment portfolios, including pharmaceutical sales for off-label and indicated uses, educational software licensing, assistive technology hardware and subscription revenues, and professional therapy services

Coverage of manufacturers and service providers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (treatment adoption rates × average spend per patient by country/region, segmented by age group and severity level) and top-down (manufacturer revenue validation, edtech market sizing, pharmaceutical therapeutic area allocation) approaches to derive segment-specific valuations for educational interventions, behavioral therapy, medication, and assistive technology verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.