DRAM Market

Tamaño del mercado de RAM dinámica (DRAM), participación e informe de investigación por tipo (DRAM síncrono, BEDO (Salida de datos extendida por ráfaga), EDO (Salida de datos extendida), DRAM asíncrono y FPM (Modo de página rápida)), tecnología (DDR4, DDR3, DDR5/GDDR5 y DDR2), aplicación (PC/portátiles, teléfonos móviles, consolas de juegos y dispositivos de red) y por región (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur) - Pronóstico de la industria hasta 2035
ID: MRFR/SEM/0472-CR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 28, 2026
DRAM Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.2%
2024 Market Size$ 131.1 Billion
2025 Market Size$ 144.47 Billion
2035 Market Size$ 381.67 Billion
Key Players
Samsung Electronics
SK Hynix
Micron Technology
Nanya Technology
Winbond Electronics
Kingston Technology
Opportunities
  • Expansion of Mobile Devices and IoT
  • Growth in Gaming and Virtual Reality
  • Advancements in Automotive Technology

DRAM Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de RAM dinámica (DRAM) era de 131.1 mil millones de USD en 2024. Se proyecta que la industria de DRAM crecerá de 144.47 mil millones de USD en 2025 a 381.67 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 10.2% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de RAM dinámica está preparado para un crecimiento robusto impulsado por avances tecnológicos y una demanda creciente en diversas aplicaciones.

  • América del Norte sigue siendo el mercado más grande para el mercado de DRAM, impulsado por la computación de alto rendimiento y la expansión de centros de datos.
  • La región de Asia-Pacífico es el mercado de más rápido crecimiento, alimentado por el aumento de la adopción de dispositivos móviles y aplicaciones de IoT.
  • El mercado de DRAM síncrono continúa dominando el mercado, mientras que BEDO está emergiendo como el segmento de más rápido crecimiento.
  • El crecimiento en juegos y realidad virtual, junto con la expansión de la computación en la nube, impulsa significativamente la demanda de tecnologías DDR4 y DDR5/GDDR5.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 131.1 (Mil millones de USD)
2035 Tamaño del Mercado 381.67 (Mil millones de USD)
CAGR (2025 - 2035) 10.2%

Principales jugadores

Samsung Electronics (KR), SK Hynix (KR), Micron Technology (US), Nanya Technology (TW), Winbond Electronics (TW), Kingston Technology (US), Transcend Information (TW), Elpida Memory (JP). Estos principales fabricantes de dram, empresas de dram y fabricantes de chips de dram dominan colectivamente la producción global, la innovación y la participación en el mercado de dram, suministrando productos de dram avanzados en múltiples industrias.

DRAM Market Treiber

Expansión de Dispositivos Móviles y IoT

La proliferación de dispositivos móviles y el Internet de las Cosas (IoT) juega un papel crucial en la configuración de la Industria de RAM Dinámica (DRAM). A medida que más dispositivos se interconectan, la demanda de soluciones de memoria eficientes aumenta. Los dispositivos móviles, incluidos los teléfonos inteligentes y las tabletas, requieren un mercado de DRAM de alta densidad para soportar funcionalidades y aplicaciones avanzadas. Además, los dispositivos IoT, que a menudo operan en tiempo real, necesitan soluciones de memoria confiables y rápidas para procesar datos de manera efectiva. Se proyecta que el mercado de DRAM en aplicaciones móviles crecerá a una tasa de aproximadamente 6% anualmente, lo que indica una fuerte correlación entre la expansión de la tecnología móvil y la demanda de la Industria de DRAM.

Crecimiento en Juegos y Realidad Virtual

La industria de los videojuegos, particularmente con el auge de la realidad virtual (VR) y la realidad aumentada (AR), influye significativamente en el Mercado de RAM Dinámica (DRAM). Los jugadores demandan cada vez más gráficos de alta calidad y un rendimiento fluido, lo que requiere soluciones de memoria avanzadas. El mercado de DRAM es esencial para renderizar gráficos de alta resolución y garantizar experiencias de juego suaves. Se espera que el sector de los videojuegos contribuya sustancialmente al mercado de DRAM, con proyecciones que sugieren una tasa de crecimiento de alrededor del 7% en los próximos años. Esta tendencia destaca la importancia del mercado de DRAM para satisfacer las expectativas de rendimiento de los videojuegos modernos y las experiencias inmersivas.

Avances en Tecnología Automotriz

La transformación del sector automotriz hacia vehículos eléctricos y autónomos está remodelando el Mercado de RAM Dinámica (DRAM). A medida que los vehículos se vuelven más tecnológicamente avanzados, aumenta la necesidad de soluciones de memoria sofisticadas. El mercado de DRAM es crítico para diversas aplicaciones, incluidos los sistemas avanzados de asistencia al conductor (ADAS), sistemas de infoentretenimiento y comunicación vehículo-a-todo (V2X). Se anticipa que el mercado de DRAM automotriz crecerá a una tasa de crecimiento anual compuesta de aproximadamente 8%, impulsado por la integración de tecnologías inteligentes en los vehículos. Este crecimiento subraya el papel fundamental del mercado de DRAM en el apoyo a la evolución de la industria automotriz.

Aumento de la Demanda de Computación de Alto Rendimiento

La Industria de RAM Dinámica (DRAM) experimenta un notable aumento en la demanda impulsada por la creciente necesidad de soluciones de computación de alto rendimiento. Industrias como inteligencia artificial, aprendizaje automático y análisis de datos requieren soluciones de memoria avanzadas para procesar grandes cantidades de datos de manera eficiente. A medida que las organizaciones buscan mejorar sus capacidades computacionales, se proyecta que la demanda de mercado de DRAM crecerá significativamente. Según estimaciones recientes, se espera que el mercado de DRAM alcance una valoración de aproximadamente 100 mil millones de dólares para 2026, reflejando una tasa de crecimiento anual compuesta de alrededor del 5%. Esta tendencia indica un entorno de mercado robusto donde los fabricantes de la Industria de DRAM probablemente invertirán en tecnologías innovadoras para satisfacer las necesidades en evolución de aplicaciones de alto rendimiento.

Mayor Enfoque en Centros de Datos y Computación en la Nube

El creciente énfasis en los centros de datos y servicios de computación en la nube impacta significativamente en el mercado de DRAM. A medida que las empresas migran cada vez más a soluciones basadas en la nube, la demanda de soluciones de memoria de alta capacidad y alta velocidad aumenta. Los centros de datos requieren cantidades sustanciales de mercado de DRAM para gestionar cargas de trabajo de manera eficiente y garantizar un rendimiento óptimo. Se proyecta que el mercado de DRAM en centros de datos crecerá a una tasa de alrededor del 9% anualmente, reflejando el papel crítico de las soluciones de memoria en el apoyo a la infraestructura de los servicios en la nube. Esta tendencia indica un futuro robusto para el mercado de DRAM a medida que se convierte en integral para la columna vertebral de la computación moderna.

Perspectivas del segmento de mercado

Por Tipo: DRAM Sincrónica (Más Grande) vs. BEDO (Crecimiento Más Rápido)

En el mercado de RAM dinámica (DRAM), la DRAM sincrónica (SDRAM) tiene la mayor participación, impulsada por su adopción generalizada en aplicaciones de computación y juegos. Con su capacidad para realizar operaciones simultáneamente, la SDRAM continúa dominando el mercado debido a la creciente demanda de procesamiento de datos de alta velocidad en varios dispositivos. En contraste, la salida de datos extendida por ráfagas (BEDO) está ganando atención como una alternativa viable, aunque actualmente representa una participación de mercado más pequeña. Su diseño único permite un acceso más rápido a los datos, lo que resulta atractivo en escenarios de computación de alto rendimiento, mejorando su presencia entre las tecnologías emergentes.

SDRAM (Dominante) vs. BEDO (Emergente)

La DRAM sincrónica (SDRAM) se destaca como el tipo dominante en el mercado de DRAM, caracterizada por su arquitectura que permite operaciones sincrónicas con la velocidad del reloj de la computadora, lo que permite una recuperación y procesamiento de datos más rápidos. Esta eficiencia es fundamental en aplicaciones de alto rendimiento como servidores y laptops. Por otro lado, la salida de datos extendida por ráfagas (BEDO) se categoriza como una tecnología emergente, diseñada para mejorar la velocidad de salida de datos durante ráfagas de actividad. Aunque actualmente tiene un espacio de mercado más pequeño, las capacidades innovadoras de BEDO la posicionan bien para una mayor adopción en sectores que requieren un manejo rápido de datos, y los avances continuos podrían hacer que aumente en prominencia frente a los tipos establecidos.

Por Tecnología: DDR4 (Más Grande) vs. DDR5/GDDR5 (Crecimiento Más Rápido)

En la industria de RAM dinámica (DRAM), DDR4 sigue siendo la tecnología de memoria DDR dominante en el mercado de dram, ampliamente utilizada en laptops, desktops y sistemas empresariales. Mientras tanto, las tecnologías DDR5 y GDDR5 están ganando rápidamente tracción, particularmente en juegos, IA y entornos de centros de datos, impulsando la innovación entre los fabricantes de chips de dram.

Tecnología: DDR4 (Dominante) vs. DDR5/GDDR5 (Emergente)

La tecnología DDR4 es conocida por su eficiencia computacional y mejor consumo de energía, lo que la hace dominante en el mercado de DRAM. Se utiliza ampliamente en laptops y desktops, contribuyendo a su sustancial presencia en el mercado. En contraste, DDR5 y GDDR5 están emergiendo como tecnologías revolucionarias, diseñadas para soportar la próxima generación de consolas de juegos y tarjetas gráficas. Su velocidad y ancho de banda mejorados ofrecen una ventaja significativa en rendimiento, haciéndolas cada vez más preferidas entre consumidores y fabricantes de tecnología por igual. A medida que la demanda de gráficos de alta calidad y procesamiento más rápido continúa en aumento, el potencial de DDR5/GDDR5 para una rápida adopción establece el escenario para su crecimiento.

Por Aplicación: PC/Laptops (Más Grande) vs. Teléfonos Móviles (Crecimiento Más Rápido)

En el mercado de RAM dinámica (DRAM), el segmento de aplicación revela una clara distribución de la participación de mercado entre PC/Laptops, Teléfonos Móviles, Consolas de Juegos y Dispositivos de Redes. PC/Laptops continúan representando la mayor participación del mercado de DRAM, mientras que el mercado de DRAM móvil está experimentando el crecimiento más rápido. El aumento en la adopción de smartphones, el despliegue de 5G y la demanda de juegos móviles están impulsando significativamente el consumo de productos avanzados de dram. Mientras tanto, los Teléfonos Móviles, aunque tienen una participación más pequeña, están experimentando un crecimiento rápido, impulsado por la creciente dependencia de los smartphones para tareas cotidianas y entretenimiento, lo que está propulsando la demanda de soluciones de mercado de DRAM de alto rendimiento. Las tendencias de crecimiento en el segmento de aplicación del mercado de DRAM están siendo influenciadas por varios factores. La evolución continua en las tecnologías de juegos está impulsando mayores requisitos para Consolas de Juegos, convirtiéndolas en un jugador significativo en el mercado. Además, el cambio hacia soluciones de memoria más rápidas y eficientes en Teléfonos Móviles también está mostrando una tendencia robusta al alza. A medida que la innovación móvil continúa y la tecnología 5G se expande, se espera que la demanda de la industria de DRAM en aplicaciones móviles aumente, convirtiéndola en un segmento de mercado fundamental para desarrollos futuros.

PC/Laptops (Dominante) vs. Teléfonos Móviles (Emergente)

El segmento de PC/Laptops es la fuerza dominante dentro del mercado de DRAM, gracias a las ventas constantes y al papel integral que estos dispositivos desempeñan en la computación diaria. Muchos consumidores priorizan el alto rendimiento y la fiabilidad, lo que anima a los fabricantes a invertir en tecnologías avanzadas del mercado de DRAM para satisfacer estas necesidades. En contraste, el segmento de Teléfonos Móviles está emergiendo rápidamente, impulsado por los avances continuos en las capacidades y características de los smartphones. A medida que los smartphones evolucionan, requieren soluciones de memoria cada vez más sofisticadas para soportar funciones como el procesamiento de datos de alta velocidad, juegos y multitarea. La competencia entre estos segmentos es feroz, con PC/Laptops enfocándose en mercados establecidos y Teléfonos Móviles buscando captar la próxima generación de consumidores expertos en tecnología.

Obtenga información más detallada sobre DRAM Market

Perspectivas regionales

América del Norte: Líder en Innovación Tecnológica

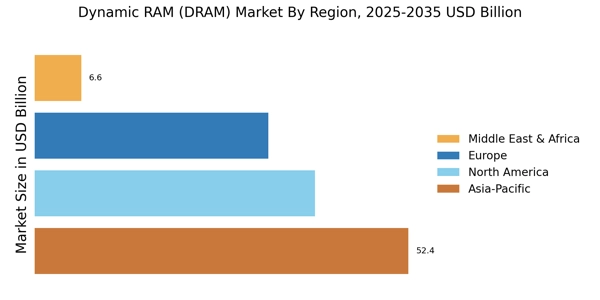
América del Norte posee aproximadamente el 30% de la participación en el mercado global de dram, impulsada por una fuerte demanda de IA, computación en la nube y sectores de TI empresarial. La presencia de los principales fabricantes de dram refuerza el liderazgo regional. La región posee aproximadamente el 30% de la participación en el mercado global, convirtiéndola en el mercado más grande. El apoyo regulatorio a la innovación tecnológica y la inversión en fabricación de semiconductores refuerzan aún más el crecimiento. Se espera que la creciente adopción de IA y computación en la nube sostenga la demanda de productos del mercado de DRAM. Estados Unidos lidera el mercado norteamericano, con actores clave como Micron Technology y Kingston Technology con sede aquí. El panorama competitivo se caracteriza por inversiones significativas en I&D y colaboraciones entre empresas tecnológicas. La presencia de importantes fabricantes asegura un suministro constante de soluciones avanzadas de mercado de DRAM, atendiendo tanto a las necesidades de los consumidores como de las empresas.

Europa: Centro Tecnológico Emergente

Europa representa casi el 25% del mercado global de DRAM, respaldada por iniciativas de políticas de semiconductores y la creciente adopción de soluciones avanzadas de memoria de acceso dinámico. La región representa aproximadamente el 25% de la participación en el mercado global, convirtiéndola en el segundo mercado más grande. Las iniciativas regulatorias destinadas a mejorar la producción de semiconductores y la sostenibilidad son catalizadores clave de crecimiento. El enfoque de la Unión Europea en la soberanía digital se espera que estimule aún más la fabricación local y la innovación en la tecnología del mercado de DRAM. Alemania y Francia son los países líderes en este mercado, con una creciente presencia de empresas como Nanya Technology y Elpida Memory. El panorama competitivo está evolucionando, con empresas europeas invirtiendo en tecnologías de fabricación avanzadas. Las colaboraciones entre gobiernos y sectores privados están fomentando un entorno propicio para la innovación, asegurando que Europa siga siendo competitiva en el panorama global del mercado de DRAM.

Asia-Pacífico: Potencia Manufacturera

Asia-Pacífico domina con casi el 40% de la participación en el mercado global de DRAM, respaldada por operaciones de fabricación a gran escala en Corea del Sur y Taiwán. Principales empresas de dram como Samsung Electronics y SK Hynix lideran la producción y la innovación. La región posee aproximadamente el 40% de la participación en el mercado global, convirtiéndola en el mayor contribuyente a la producción del mercado de DRAM. El rápido crecimiento de la industria tecnológica, junto con el apoyo gubernamental para la fabricación de semiconductores, está impulsando la expansión del mercado. La creciente integración del mercado de DRAM en aplicaciones de IA e IoT también es un importante motor de crecimiento. Corea del Sur y Taiwán son los países líderes en esta región, con actores importantes como Samsung Electronics y SK Hynix dominando el mercado. El panorama competitivo se caracteriza por agresivas inversiones en I&D y avances tecnológicos. La presencia de numerosos fabricantes asegura una cadena de suministro diversa, atendiendo tanto a los mercados locales como internacionales, consolidando así la posición de Asia-Pacífico en el sector global del mercado de DRAM.

Medio Oriente y África: Potencial de Mercado Emergente

La región de Medio Oriente y África (MEA) está emergiendo como un mercado potencial para el mercado de DRAM, impulsada por iniciativas de transformación digital en aumento y inversiones en infraestructura tecnológica. MEA posee alrededor del 5% del mercado de DRAM, impulsada por la transformación digital y la modernización de la infraestructura. La región actualmente posee aproximadamente el 5% de la participación en el mercado global, con un crecimiento significativo esperado en los próximos años. Las iniciativas gubernamentales destinadas a mejorar la infraestructura de TIC y fomentar la innovación son motores clave de este crecimiento, ya que los países buscan modernizar sus economías y mejorar la conectividad. Países como Sudáfrica y los EAU están liderando la adopción de tecnologías avanzadas, incluidas las soluciones de mercado de DRAM. El panorama competitivo aún se está desarrollando, con jugadores locales e internacionales explorando oportunidades en este mercado. A medida que la región continúa invirtiendo en tecnología, se anticipa que la demanda de la industria de DRAM aumente, creando nuevas avenidas para el crecimiento y la colaboración entre las partes interesadas.
DRAM Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de DRAM es altamente competitivo, liderado por Samsung Electronics, SK Hynix y Micron Technology. Estas empresas de dram aprovechan la innovación, arquitecturas avanzadas de memoria DDR y inversiones estratégicas para expandir su participación en el mercado de dram. La industria está cambiando de una competencia basada en precios hacia el rendimiento, la sostenibilidad y la resiliencia de la cadena de suministro. Los principales actores como Samsung Electronics (Corea del Sur), SK Hynix (Corea del Sur) y Micron Technology (Estados Unidos) están a la vanguardia, aprovechando sus amplias capacidades de I&D y destrezas de fabricación para mantener el liderazgo en el mercado. Samsung Electronics (Corea del Sur) se centra en la innovación en soluciones de memoria, particularmente en el ámbito de la memoria de alto ancho de banda (HBM) y el mercado de DRAM de bajo consumo, que son esenciales para aplicaciones de IA y aprendizaje automático. Mientras tanto, SK Hynix (Corea del Sur) enfatiza asociaciones estratégicas y colaboraciones para mejorar su oferta de productos y expandir su alcance en el mercado, particularmente en los sectores automotriz y de centros de datos. Micron Technology (Estados Unidos) también está invirtiendo fuertemente en tecnologías de memoria de próxima generación, posicionándose como un actor clave en el paisaje en evolución de las soluciones de memoria. La estructura competitiva del mercado de DRAM parece moderadamente fragmentada, con varios actores clave compitiendo por la participación en el mercado. Las empresas están localizando cada vez más la fabricación para mitigar las interrupciones de la cadena de suministro y optimizar los costos de producción. Esta táctica no solo mejora la eficiencia operativa, sino que también permite tiempos de respuesta más rápidos a las demandas del mercado. La influencia colectiva de estos principales actores da forma al entorno competitivo, ya que continuamente innovan y se adaptan a las cambiantes preferencias de los consumidores y avances tecnológicos. En agosto de 2025, Micron Technology (Estados Unidos) anunció una inversión significativa en una nueva instalación de fabricación en Idaho, destinada a aumentar su capacidad de producción para productos avanzados de la industria de DRAM. Este movimiento estratégico probablemente fortalecerá la posición de Micron en el mercado, permitiéndole satisfacer la creciente demanda de soluciones de memoria de alto rendimiento, particularmente en los sectores de juegos e IA. La inversión subraya el compromiso de Micron con la innovación y su enfoque proactivo para abordar las necesidades futuras del mercado. En septiembre de 2025, SK Hynix (Corea del Sur) reveló una asociación con un fabricante automotriz líder para desarrollar soluciones de mercado de DRAM especializadas para vehículos autónomos. Esta colaboración es indicativa de la estrategia de SK Hynix para diversificar sus aplicaciones de productos y aprovechar el creciente sector automotriz, que depende cada vez más de tecnologías de memoria avanzadas para mejorar el rendimiento y las características de seguridad. Tales alianzas estratégicas pueden proporcionar a SK Hynix una ventaja competitiva en un mercado en rápida evolución. En octubre de 2025, Samsung Electronics (Corea del Sur) lanzó una nueva línea de productos de mercado de DRAM energéticamente eficientes diseñados para dispositivos móviles, enfatizando la sostenibilidad y el rendimiento. Esta iniciativa se alinea con la creciente tendencia hacia soluciones tecnológicas respetuosas con el medio ambiente y posiciona a Samsung como un líder en el mercado de memoria sostenible. El lanzamiento refleja un cambio más amplio en la industria hacia la integración de la sostenibilidad en el desarrollo de productos, lo que probablemente resonará con los consumidores conscientes del medio ambiente. A partir de octubre de 2025, la industria de DRAM está presenciando un cambio pronunciado hacia la digitalización, la sostenibilidad y la integración de IA. Las empresas están formando cada vez más alianzas estratégicas para mejorar sus capacidades tecnológicas y presencia en el mercado. El panorama competitivo está evolucionando, con una transición notable de la competencia basada en precios hacia un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro. Esta tendencia sugiere que la futura diferenciación competitiva dependerá de la capacidad de ofrecer soluciones de vanguardia que satisfagan las demandas de una base de consumidores cada vez más sofisticada.

Las empresas clave en el mercado DRAM Market incluyen

Recent Industry Developments

  • Q1 2024: SK Hynix construirá una planta avanzada de empaquetado de chips de $3.87 mil millones en Indiana SK Hynix anunció planes para invertir $3.87 mil millones en una nueva instalación avanzada de empaquetado de chips en Indiana, EE. UU., que se centrará en apilar chips de la industria de DRAM para crear productos de memoria de alto ancho de banda. Se espera que la instalación comience a operar en 2028.
  • Q4 2024: Samsung Electronics comienza la producción en masa del primer DRAM de 32Gb DDR5 de la industria Samsung Electronics anunció el inicio de la producción en masa del primer DRAM de 32 gigabits DDR5 de la industria, que se espera mejore el rendimiento de servidores y aplicaciones de IA.
  • Q4 2024: CXMT de China comienza la producción en masa de DRAM DDR5 El fabricante de memoria chino CXMT comenzó la producción en masa de DRAM DDR5, intensificando la competencia en el mercado global de DRAM y marcando un hito significativo para la industria de semiconductores de China.
  • Q2 2025: ¡Los precios de algunos modelos de mercado de DRAM aumentan casi un 50% en un mes! La demanda de IA impulsa un suministro ajustado Los precios del mercado de DRAM aumentaron hasta un 50% para algunos modelos en mayo de 2025, impulsados por un suministro ajustado y una mayor demanda de memoria de alto ancho de banda en aplicaciones de IA y servidores. Samsung y SK Hynix implementaron ajustes estratégicos de capacidad, y Samsung aumentó los precios de DDR4 y DDR5.
  • Q2 2025: Samsung Electronics anuncia un nuevo DRAM HBM3E para aplicaciones de IA Samsung Electronics lanzó su último DRAM HBM3E, diseñado para aplicaciones de IA y centros de datos de alto rendimiento, fortaleciendo aún más su posición en el mercado de memoria avanzada.
  • Q1 2024: Micron presenta la primera tecnología de DRAM de 232 capas del mundo Micron Technology anunció el desarrollo de la primera tecnología de DRAM de 232 capas del mundo, con el objetivo de ofrecer un mayor rendimiento y eficiencia energética para cargas de trabajo de computación de próxima generación.
  • Q2 2024: SK Hynix comienza la producción en masa de DRAM DDR5 de 1bnm SK Hynix comenzó la producción en masa de su DRAM DDR5 de 1bnm (clase de 10nm de quinta generación), dirigido a los mercados de computación de alto rendimiento y servidores de IA.
  • Q1 2025: Micron invertirá $1 mil millones en una instalación de I&D de DRAM en Japón Micron Technology anunció una inversión de $1 mil millones para construir una nueva instalación de investigación y desarrollo de DRAM en Hiroshima, Japón, para acelerar la innovación en tecnologías de memoria avanzadas.
  • Q2 2024: SK Hynix anuncia una asociación con TSMC para empaquetado avanzado de DRAM SK Hynix entró en una asociación con TSMC para colaborar en tecnologías de empaquetado avanzado de DRAM, con el objetivo de mejorar el rendimiento y la eficiencia para aplicaciones de IA y centros de datos.
  • Q1 2025: Samsung ampliará la capacidad de producción de DRAM en Pyeongtaek Samsung Electronics anunció planes para ampliar su capacidad de producción de DRAM en su campus de Pyeongtaek en Corea del Sur, respondiendo a la creciente demanda de memoria de alto rendimiento en IA y computación en la nube.
  • Q4 2024: SK Hynix nombra un nuevo CEO para liderar la próxima fase de crecimiento SK Hynix nombró un nuevo CEO a finales de 2024, con el objetivo de impulsar el crecimiento de la empresa en el mercado global de DRAM y los mercados de memoria avanzada.
  • Q2 2025: Micron gana un importante contrato de suministro de DRAM con un fabricante líder de servidores de IA Micron Technology aseguró un contrato significativo de suministro de DRAM con un fabricante de servidores de IA, fortaleciendo su posición en el segmento de memoria de alto rendimiento.

Perspectivas futuras

DRAM Market Perspectivas futuras

Se proyecta que la participación del mercado de RAM dinámica crecerá a una tasa compuesta anual del 10.2% desde 2025 hasta 2035, impulsada por avances en IA, IoT y computación de alto rendimiento.

Para 2035, se espera que la industria de la memoria de acceso aleatorio dinámica (DRAM) logre un crecimiento robusto, consolidando su papel crítico en la infraestructura tecnológica global.

Segmentación de mercado

Perspectiva del Tipo de Mercado de DRAM

  • DRAM Sincrónico
  • BEDO (Salida de Datos Extendida por Ráfaga)
  • DRAM Asincrónico
  • FPM (Modo de Página Rápida)

Perspectiva de Tecnología del Mercado de DRAM

  • DDR4
  • DDR3
  • DDR5/GDDR5
  • DDR2

Perspectiva de Aplicación del Mercado de DRAM

  • PC/Portátiles
  • Teléfonos Móviles
  • Consolas de Juegos
  • Dispositivos de Redes

Alcance del informe

TAMAÑO DEL MERCADO 2024 131.1 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 144.47 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 381.67 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 10.2% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Samsung Electronics (KR), SK Hynix (KR), Micron Technology (US), Nanya Technology (TW), Winbond Electronics (TW), Kingston Technology (US), Transcend Information (TW), Elpida Memory (JP)
Segmentos Cubiertos Tipo, Región
Principales Oportunidades del Mercado La creciente demanda de computación de alto rendimiento impulsa la innovación en el mercado de RAM dinámica (DRAM).
Dinámicas Clave del Mercado Los avances tecnológicos y los desafíos de la cadena de suministro impulsan las dinámicas competitivas en el mercado de memoria de acceso aleatorio dinámica.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de RAM dinámica (DRAM) a partir de 2024?

El mercado de RAM dinámica (DRAM) fue valorado en 131.1 mil millones de USD en 2024.

¿Cuál es la valoración de mercado proyectada para el mercado de RAM dinámica (DRAM) en 2035?

Se proyecta que el mercado alcanzará 381.67 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de RAM dinámica (DRAM) durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de RAM dinámica (DRAM) durante 2025 - 2035 es del 10.2%.

¿Qué empresas se consideran actores clave en el mercado de RAM dinámica (DRAM)?

Los actores clave en el mercado incluyen Samsung Electronics, SK Hynix, Micron Technology, Nanya Technology, Winbond Electronics, Kingston Technology, Transcend Information y Elpida Memory.

¿Cuáles son los principales tipos de RAM dinámica (DRAM) y sus valoraciones de mercado?

Los principales tipos incluyen DRAM síncrona valorada en 155.12 mil millones de USD, BEDO en 78.56 mil millones de USD, DRAM asíncrona en 117.99 mil millones de USD y FPM en 39.0 mil millones de USD.

¿Cómo se compara el mercado de DDR4 con otras tecnologías de DRAM?
DDR4 lidera el mercado con una valoración de 158.0 mil millones de USD, superando a DDR3 con 91.0 mil millones de USD y DDR5/GDDR5 con 114.0 mil millones de USD.
¿Qué aplicaciones están impulsando la demanda de RAM dinámica (DRAM)?
Las aplicaciones principales incluyen teléfonos móviles con 130.0 mil millones de USD, PC/portátiles con 115.0 mil millones de USD, consolas de juegos con 70.0 mil millones de USD y dispositivos de red con 66.67 mil millones de USD.
¿Cuál es la valoración de mercado para DRAM síncrona en 2025?
Se espera que la valoración de mercado para DRAM síncrona sea de 155.12 mil millones de USD en 2025.
¿Cómo se compara el mercado de teléfonos móviles con otras aplicaciones en 2025?
En 2025, se proyecta que la aplicación de teléfonos móviles dominará con una valoración de 130.0 mil millones de USD, superando a otras aplicaciones.
¿Qué tendencias se espera que den forma al mercado de RAM dinámica (DRAM) en los próximos años?
Las tendencias sugieren una trayectoria de crecimiento robusta, impulsada por avances en tecnología y una demanda creciente en diversas aplicaciones, particularmente en los sectores móvil y de computación.
Autor
Author Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of semiconductor industry databases, technical journals, regulatory filings, and authoritative electronics organizations. Key sources included the Semiconductor Industry Association (SIA), World Semiconductor Trade Statistics (WSTS), International Data Corporation (MRFR), MRFR Research, Institute of Electrical and Electronics Engineers (IEEE), International Solid-State Circuits Conference (ISSCC) proceedings, U.S. Bureau of Industry and Security (BIS), European Commission Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), Japan Ministry of Economy, Trade and Industry (METI) semiconductor statistics, Korea Semiconductor Industry Association (KSIA), Taiwan Semiconductor Industry Association (TSIA), China Semiconductor Industry Association (CSIA), U.S. Securities and Exchange Commission (SEC) 10-K filings, JEDEC Solid State Technology Association standards, International Telecommunication Union (ITU) connectivity reports, and national statistics bureaus from key manufacturing regions.

These sources were employed to gather wafer production data, technology node transitions, pricing trends, inventory levels, application demand patterns, and competitive landscape analysis for DDR4, DDR5/GDDR5, DDR3, DDR2, and legacy DRAM technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Memory Business Units, fab operations directors, and CTOs from DRAM manufacturers, semiconductor foundries, and equipment suppliers comprised supply-side sources. The demand-side sources included procurement leaders from cloud service providers, OEM product managers from PC and mobile device manufacturers, automotive electronics engineering leads, and data center infrastructure architects. The primary research validated technology adoption cycles, confirmed capacity expansion timelines, and collected insights on bit demand growth patterns, contract pricing negotiations, and supply chain risk management strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (28%), Asia-Pacific (45%), Europe (22%), Rest of World (5%)


Market Size Estimation

Bit shipment analysis and average selling price (ASP) modeling were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 35 significant manufacturers in the United States, China, Japan, Taiwan, and South Korea

Product mapping for DDR5, DDR4, DDR3, DDR2, LPDDR5, LPDDR4X, GDDR6, and HBM technologies

Examination of quarterly bit shipments and blended ASPs that are specific to DRAM product categories, as reported and modeled

Manufacturers that account for 95-98% of the global market share in 2024 are included in the coverage.

Segment-specific valuations for PC/laptops, mobile devices, gaming consoles, networking equipment, automotive systems, and data center servers are derived through extrapolation using bottom-up (bit demand by application × composite ASP by technology) and top-down (foundry wafer input validation) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.