Digital Vault Market (2026 – 2035)

Tamaño del mercado de bóveda digital, participación e informe de investigación por tipo de implementación (local, en la nube, híbrida), por componente (soluciones, servicios), por industria de usuario final (BFSI, gobierno, TI y telecomunicaciones, atención médica, otros), por tamaño de organización (grandes empresas, pequeñas y medianas empresas): pronóstico de la industria hasta 2035
ID: MRFR/ICT/5767-HCR 100 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Digital Vault Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.90%
2025 Market SizeUSD 1,028 Billion
2035 Market SizeUSD 2,893 Billion
Key Players
CyberArk Software
HashiCorp
Thales Group
IBM Corporation
Microsoft Corporation
Amazon Web Services
Opportunities
  • Decentralized Custody of Tokenized Assets
  • Vault-as-a-Service for Emerging Markets
  • AI-Driven Anomaly Detection and Policy Automation

Mercado de bóveda digital Resumen del mercado

El mercado de bóvedas digitales alcanzó un valor estimado de 1.028 mil millones de dólares en 2025 y se prevé que aumente de 1.140 mil millones de dólares en 2026 a 2.893 mil millones de dólares en 2035, expandiéndose a una tasa de crecimiento anual compuesta del 10,90% durante el período de previsión. Dos fuerzas están impulsando esta aceleración: las sanciones por protección de datos en toda la Unión Europea que superaron los 1.300 millones de euros en 2024.[2]y costos de violaciones corporativas en los Estados Unidos que alcanzaron los 10,1 millones de dólares por incidente el año pasado, casi el doble del promedio mundial.[3]. Las empresas que alguna vez trataron la tecnología de bóveda como una partida de TI ahora la ven como un control de riesgos a nivel de junta directiva.

Se está produciendo un cambio tecnológico generacional. Los dispositivos heredados de administración de claves locales están dando paso a plataformas de bóveda nativas de la nube que unifican la rotación de secretos, la administración del ciclo de vida de los certificados y la orquestación de claves de cifrado bajo un único plano de control. Las hojas de ruta de la computación cuántica, con máquinas tolerantes a fallas previstas para la próxima década, han obligado a las organizaciones a incorporar módulos criptográficos poscuánticos dentro de sus pilas de bóvedas, una transición que, según se estima, absorberá 1.400 millones de dólares en gastos empresariales entre 2025 y 2028.[4].

América del Norte controlaba aproximadamente el 36,8% del mercado de bóvedas digitales en 2025, respaldado por estrictos mandatos federales como la Orden Ejecutiva 14028 sobre arquitectura de confianza cero.[5]. Asia-Pacífico es la región de más rápido crecimiento y se prevé que registre una CAGR del 13,90% hasta 2035 a medida que la expansión de la banca digital en India y los mandatos de localización de datos en China canalicen la inversión hacia la infraestructura de bóvedas soberanas. Europa ocupó el segundo lugar con aproximadamente el 27,2%, respaldada por la aplicación del RGPD y la UE.CiberseguridadActo[6]. La próxima década recompensará a los proveedores que combinen la agilidad criptográfica con paneles de control de cumplimiento automatizados adaptados a panoramas regulatorios fragmentados.


Conclusiones clave del informe

• Por implementación

  • Las configuraciones de la nube representaron el 57,5 ​​% de los ingresos del mercado de bóvedas digitales en 2025, impulsadas por un escalamiento elástico y un menor gasto de capital inicial.
  • Se prevé que los modelos de implementación híbrida crezcan a una tasa compuesta anual del 13,20 % hasta 2035, a medida que las industrias reguladas equilibren la agilidad de la nube con el control local.


• Por componente

  • Las configuraciones de la nube representaron el 57,5 ​​% de los ingresos del mercado de bóvedas digitales en 2025, impulsadas por un escalamiento elástico y un menor gasto de capital inicial.
  • Se prevé que los modelos de implementación híbrida crezcan a una tasa compuesta anual del 13,20% hasta 2035 a medida que las industrias reguladas equilibren la agilidad de la nube con el control local.
  • Las soluciones representaron el 67,3% del gasto total en 2025, lo que subraya la preferencia de los compradores por conjuntos de plataformas integradas sobre herramientas puntuales.

• Por industria de usuario final

  • La banca, los servicios financieros y los seguros (BFSI) captaron el 47,1% del mercado de bóvedas digitales en 2025, lo que refleja los estrictos requisitos de cumplimiento de PCI-DSS y SOX.
  • Se prevé que la atención sanitaria registre el crecimiento sectorial más rápido con una tasa compuesta anual del 11,80% hasta 2035.


• Por tamaño de organización

  • La banca, los servicios financieros y los seguros (BFSI) capturaron el 47,1% del mercado de bóvedas digitales en 2025, lo que refleja los estrictos requisitos de cumplimiento de PCI-DSS y SOX.
  • Se prevé que la atención sanitaria registre el crecimiento sectorial más rápido con una tasa compuesta anual del 11,80% hasta 2035.
  • Las pequeñas y medianas empresas están avanzando a una tasa compuesta anual del 13,10%, impulsadas por la fijación de precios de bóveda como servicio basada en el consumo.

• Por región

  • América del Norte generó el 36,8% de los ingresos del mercado de bóvedas digitales en 2025, liderados por mandatos federales de confianza cero.
  • Se prevé que Asia-Pacífico registre la CAGR regional más alta del 13,90% hasta 2035.


Tamaño y pronóstico del mercado de bóveda digital (2021-2035)

Las estimaciones de Market Research Future combinan modelos de ingresos ascendentes en todos los tipos de implementación, componentes, industrias de usuarios finales y tamaños de organizaciones con validación cruzada de arriba hacia abajo contra divulgaciones de proveedores disponibles públicamente, presentaciones regulatorias y puntos de referencia macroeconómicos de gasto en TI. Las cifras históricas (2021-2024) se triangulan a partir de estados financieros auditados, mientras que el pronóstico (2026-2035) aplica un modelo de crecimiento calibrado que incorpora curvas de adopción de políticas y encuestas de presupuesto empresarial.
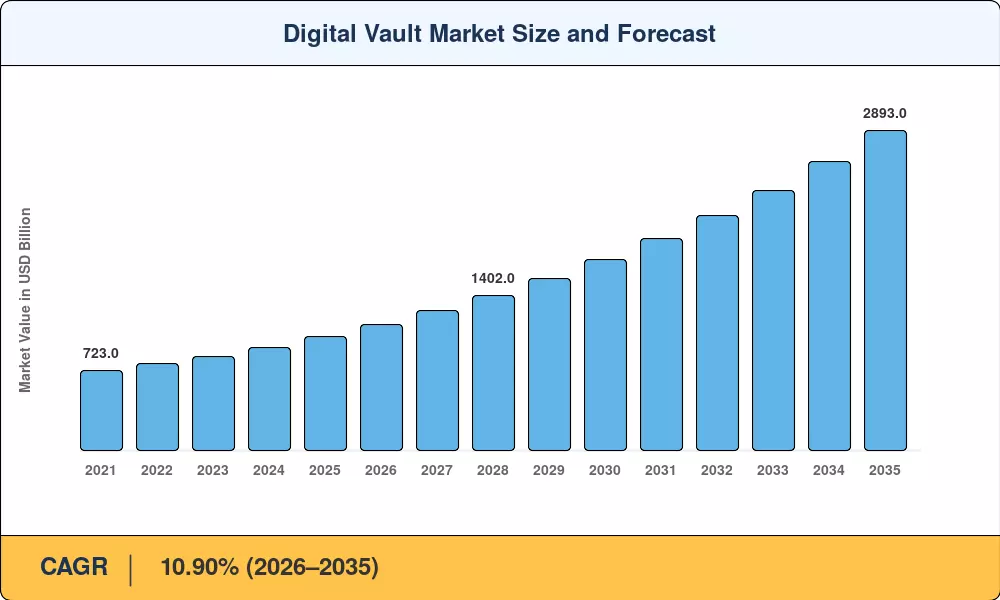
Digital Vault Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Costos crecientes de la violación de datos ~2,3% Global Corto plazo (≤2 años) [3]
Mandatos regulatorios de confianza cero ~2,1% América del Norte, Europa Corto plazo (≤2 años) [5]
Migración de criptografía poscuántica ~1,8% Global Mediano plazo (2 a 4 años) [4]
Gobernanza de secretos de cargas de trabajo de IA/ML ~1,5% América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años) [9]
Consolidación de la plataforma de bóveda nativa de la nube ~1,4% Global Corto plazo (≤2 años)
Requisitos de custodia de activos tokenizados ~1,0% Europa, Asia-Pacífico Largo plazo (≥4 años)
Leyes de soberanía digital y localización de datos ~0,9% Asia-Pacífico, MEA Largo plazo (≥4 años) [12]


Costos crecientes de la filtración de datos

Según el Informe sobre el costo de una vulneración de datos de 2024 de IBM, el costo promedio de un incidente a nivel mundial fue de 4,88 millones de dólares (un aumento interanual del 10%), y para EE. UU., los gastos fueron de 10,1 millones de dólares.[3]. Las organizaciones que adoptaron la automatización de secretos basada en bóvedas acortaron la vida útil de las infracciones en 108 días en promedio, lo que equivale a una evitación de costos tangible de 1,76 millones de dólares por incidente. El retorno de la inversión inmediato ha transformado las conversaciones sobre adquisiciones de "¿deberíamos saltar?" a "¿qué tan rápido podemos saltar todo?" y está extrayendo presupuesto de categorías adyacentes de ciberseguridad hacia el mercado de bóvedas digitales.


Mandatos regulatorios de confianza cero

La Orden Ejecutiva 14028 en los Estados Unidos exige que todas las agencias federales y sus contratistas adopten principios de confianza cero para 2024, creando un impulso de cumplimiento que se extiende profundamente en la cadena de suministro.[5]. La Directiva NIS2 de la UE, que entrará en vigor en octubre de 2024, amplía las obligaciones a unas 160.000 entidades en sectores de infraestructura crítica, muchas de las cuales dependen de la tecnología de bóveda para el aislamiento de credenciales.[6]. En conjunto, estos mandatos generan un piso regulatorio debajo del Mercado de Bóveda Digital que aísla la demanda de los ciclos presupuestarios discrecionales.

Migración de criptografía poscuántica

El NIST finalizó sus primeros cuatro estándares criptográficos poscuánticos en agosto de 2024, lo que desencadenó programas empresariales de remediación en los sectores de banca, defensa y atención médica.[4]. Los proveedores de bóvedas que incorporan almacenes de claves con algoritmos ágiles, capaces de rotar entre esquemas clásicos y basados ​​en celosías, han obtenido una clara ventaja competitiva.

Gobernanza de los secretos de las cargas de trabajo de IA y ML

La proliferación deIA generativapipelines ha introducido una nueva clase de credenciales de identidad de máquina no gobernadas. A medida que los entornos de capacitación de modelos escalan a través de nubes híbridas, Digital Vault Market capturará el gasto incremental de DevOps, MLOps y presupuestos de ingeniería de plataformas que anteriormente administraban secretos a través de archivos de configuración ad hoc.


Análisis de impacto de restricciones

Los porcentajes de impacto negativo que aparecen a continuación representan obstáculos que moderan el crecimiento; no compensan la CAGR uno a uno porque algunas restricciones se superponen o compensan parcialmente a los factores determinantes.

Restricción ~% Arrastre en CAGR Relevancia geográfica Cronología del impacto Árbitro
Complejidad de integración con pilas de IAM heredadas ~–1,2% Global Corto plazo (≤2 años)
Dependencia de proveedores y brechas de interoperabilidad ~–0,9% Global Mediano plazo (2 a 4 años)
Escasez de talento calificado en la administración de bóvedas ~–0,7% América del Norte, Europa Mediano plazo (2 a 4 años) [16]
Compresión de precios en niveles de bóveda en la nube ~–0,5% Global Largo plazo (≥4 años) [11]
Fragmentación regulatoria entre jurisdicciones ~–0,4% Asia-Pacífico, MEA Largo plazo (≥4 años) [12]


Complejidad de integración con pilas de IAM heredadas

Muchas grandes empresas operan ecosistemas de gestión de identidad y acceso creados a lo largo de dos décadas, con directorios LDAP propietarios, almacenes de credenciales de mainframe y puertas de enlace API personalizadas. Esta fricción ralentiza la velocidad de los acuerdos dentro del mercado de bóvedas digitales y desplaza los ingresos hacia compromisos de servicios profesionales en lugar de licencias de software de alto margen.

Dependencia de proveedores y brechas de interoperabilidad

A pesar del movimiento de la industria hacia estándares abiertos como KMIP 2.1, la interoperabilidad práctica entre plataformas de bóveda sigue siendo limitada. Las organizaciones que integran API específicas de bóvedas en canales de CI/CD enfrentan costos de cambio significativos. Esta dinámica limita el desplazamiento competitivo y puede retrasar los ciclos de actualización en todo el mercado de bóvedas digitales.

Escasez de talento calificado

(ISC)² predijo que el déficit mundial de empleo en ciberseguridad alcanzará los 4,8 millones de puestos en 2024, con competencias en gestión de bóvedas y secretos entre las especializaciones con menor oferta.[16]. La escasez da como resultado costos laborales más altos, cronogramas de implementación más largos y obliga a los compradores más pequeños a adoptar modelos de servicios administrados que ofrecen un margen más bajo para los proveedores en el mercado de bóveda digital.


Mercado de bóveda digital Oportunidades

Custodia descentralizada de activos tokenizados

A medida que aumenta la tokenización de activos del mundo real (se espera que para 2030 se tokenicen 2 billones de dólares de activos en cadena), los custodios necesitan soluciones de bóveda que puedan gestionar claves privadas dispersas en varias cadenas de bloques.. Los proveedores que creen módulos de orquestación de claves multicadena descubrirán un flujo de ingresos totalmente nuevo además del segmento empresarial principal del mercado de bóveda digital.


Bóveda como servicio para mercados emergentes

Las pequeñas y medianas empresas del sudeste asiático, América del Sur y África subsahariana a menudo carecen del capital y el talento para implementar sistemas de seguridad completos. Los hiperescaladores en la nube y los proveedores regionales de seguridad administrada están bien posicionados para capturar este segmento del mercado de bóvedas digitales.

Detección de anomalías y automatización de políticas impulsadas por IA

Los motores de aprendizaje automático entrenados en telemetría de acceso a bóvedas pueden detectar el uso indebido de credenciales en segundos, a diferencia de un promedio de 277 días para detectar una infracción, como afirma IBM.[3]. Los proveedores implementan puntuación de anomalías en tiempo real y revocación automática en sus plataformas para diferenciarse según el valor basado en resultados en lugar de listas de características, creando niveles de precios premium dentro del mercado de bóveda digital.


Monetización del cumplimiento como código

Los paneles regulatorios que asignan automáticamente configuraciones de bóvedas a marcos como SOC 2, ISO 27001 y PCI-DSS 4.0 se están convirtiendo en una línea de ingresos independiente. Esto representa una vía de monetización de datos que convierte los gastos generales de auditoría en un flujo de ingresos recurrente de SaaS.

Implementaciones de bóvedas en la nube soberana

En China (PIPL), los Emiratos Árabes Unidos (PDPL) y la India (Ley DPDP de 2023), las regulaciones de localización de datos exigen que las claves de cifrado se almacenen dentro de las fronteras nacionales.[12]. Los proveedores que invierten en infraestructura localizada tienen una oportunidad de obtener ganancias: las versiones de bóveda de nube soberana que garantizan la residencia de claves en el país pueden cobrar una prima de precio de 20 a 30% sobre los servicios de nube regulares.


Mercado de bóveda digital Perspectivas futuras

Transición criptográfica poscuántica

La finalización de los estándares ML-KEM y ML-DSA por parte del NIST en 2024 marca el pistoletazo de salida para una migración de una década que afectará a todas las implementaciones de bóvedas a nivel mundial. El cronograma CNSA 2.0 de la Agencia de Seguridad Nacional requiere que todos los sistemas de seguridad nacional completen la transición para 2035, un mandato que se extiende a la adquisición de bóvedas de infraestructura crítica y de contratistas de defensa.[4]. Los proveedores que ofrecen almacenes de claves con algoritmos ágiles (intercambiando conjuntos de cifrado sin tiempo de inactividad) dominarán la próxima ola del mercado de bóvedas digitales.

Consolidación de plataformas y economía de ecosistemas

La categoría de bóveda converge con la gestión de acceso privilegiado, la gestión del ciclo de vida de los certificados y la gestión de la postura de seguridad en la nube. Esta consolidación remodela la dinámica competitiva en el mercado de bóvedas digitales, favoreciendo a los proveedores de plataformas con amplios ecosistemas de integración en lugar de especialistas de una sola función.

Operaciones de bóveda autónomas impulsadas por IA

IA agenteLos sistemas que proporcionan, rotan y revocan secretos sin intervención humana están pasando del concepto a la producción. La hoja de ruta de CyberArk para 2024 introdujo la puntuación de riesgo de credenciales basada en IA. Para 2030, las operaciones de bóveda autónoma podrían reducir el tiempo medio de reparación de la exposición de credenciales de horas a segundos, alterando fundamentalmente la propuesta de valor del mercado de bóveda digital desde la reducción del riesgo hasta la eliminación del riesgo.

Informes ESG y divulgación de ciberresiliencia

Las reglas de divulgación de ciberseguridad de 2024 de la SEC y la Directiva de informes de sostenibilidad corporativa (CSRD) de la UE exigen que las empresas públicas informen sobre incidentes cibernéticos y prácticas de gobernanza importantes.[24]. Las plataformas de bóveda que producen telemetría lista para auditoría (que demuestran el linaje de claves de cifrado, la procedencia del acceso y la postura de cumplimiento) se volverán indispensables para los directores financieros que navegan por los requisitos convergentes de informes de ESG y riesgos cibernéticos, agregando una capa de demanda impulsada por la gobernanza al mercado de bóvedas digitales.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 36,8% de participación en los ingresos (2025) Mandatos de confianza cero, gobernanza de cargas de trabajo de IA
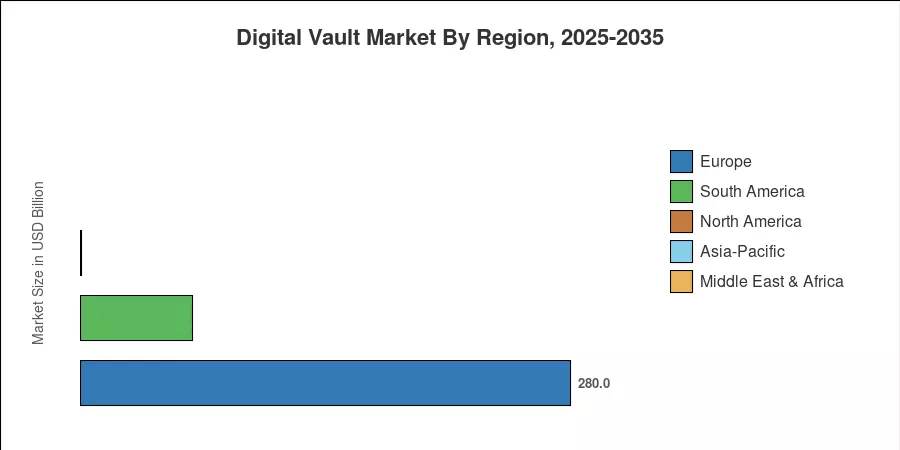
Europa USD 280 Billion (2025) Aplicación del RGPD/NIS2, soberanía digital
Asia-Pacífico 13,90% CAGR (2026-2035) Localización de datos, adopción de bóvedas fintech
Sudamerica USD 64 Billion (2025) Regulación de banca abierta, cumplimiento de LGPD
Medio Oriente y África 12,40% CAGR (2026-2035) Nube soberana, programas de ciudades inteligentes
Total USD 1,028 Billion (2025) —

El mercado de bóveda digital sigue una jerarquía geográfica determinada por la madurez regulatoria, la penetración de la nube y la densidad de los servicios financieros. América del Norte lidera en ingresos absolutos, mientras que Asia-Pacífico está cerrando la brecha mediante la rápida adopción de la banca digital y programas de cifrado exigidos por los gobiernos.


América del norte

País Métrica clave Controlador clave
Estados Unidos 78,4% de la cuota regional Cumplimiento federal de confianza cero (EO 14028)
Canadá CAGR 11.30% Proyecto de ley de infraestructura crítica C-26
México USD 8.2 Billion (2025) Disposiciones sobre activos digitales de la Ley Fintech


Estados Unidos domina el mercado de bóvedas digitales de América del Norte con la mayor concentración de implementaciones de bóvedas Fortune 500. El proyecto de ley C-26 de Canadá, que exige que los operadores de infraestructuras críticas adopten una gobernanza con claves de cifrado, está impulsando la adquisición de nuevas bóvedas en los sectores de energía y telecomunicaciones.[18]. El creciente ecosistema fintech de México (más de 800 fintechs con licencia a partir de 2024) está generando demanda de soluciones de bóveda nativas de la nube que cumplan con las regulaciones de activos digitales de Banxico.[19].

Europa

País Métrica clave Controlador clave
Alemania 22,1% de la participación regional Certificación de seguridad en la nube BSI
Reino Unido CAGR 11.60% Estrategia cibernética del Reino Unido posterior al Brexit 2022
Francia USD 38 Billion (2025) Calificación ANSSI SecNumCloud
Italia CAGR 10.80% La agencia nacional de ciberseguridad se intensifica
España USD 18 Billion (2025) Plan de inversiones España Digital 2025
Países nórdicos 9,5% de la cuota regional Preparación para la banca abierta y la PSD3
Rusia USD 11 Billion (2025) Programas soberanos de infraestructura digital
Resto de Europa CAGR 10.40% Transposición de NIS2 en todos los estados miembros de la UE


El mercado de bóvedas digitales de Europa está determinado por las fuerzas gemelas de la aplicación del RGPD y los plazos de cumplimiento de NIS2. El marco de certificación de seguridad en la nube BSI de Alemania se ha convertido en un estándar de facto para la adquisición de bóvedas por parte de compradores del sector público, mientras que la etiqueta ANSSI SecNumCloud de Francia rige la calificación de los servicios de bóveda que manejan datos clasificados.[6]. La Cyber ​​Strategy 2022 del Reino Unido asignó 2.600 millones de libras esterlinas para fortalecer la ciberresiliencia nacional, canalizando la inversión hacia la gestión de credenciales centrada en bóvedas entre los fideicomisos del NHS y los reguladores financieros.[20].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 31,8% de la participación regional PIPL y mandatos de localización de datos
India CAGR 15.20% Ley DPDP de 2023, rotación de secretos a escala UPI
Japón USD 29 Billion (2025) Marco de seguridad en la nube ISMAP
Corea del Sur CAGR 13.60% Plan de activación de la economía de datos
ASEAN USD 22 Billion (2025) Proliferación de licencias de banca digital
Resto de Asia-Pacífico CAGR 12.10% Subsidios para la migración a la nube


Asia-Pacífico representa la oportunidad regional de más rápido crecimiento en el mercado de bóvedas digitales. La Ley DPDP de 2023 de la India exige la responsabilidad fiduciaria de los datos, lo que exige de manera efectiva una gestión de claves de cifrado de nivel empresarial para cualquier entidad que procese datos personales a escala.[12]. La aplicación de la PIPL en China, combinada con estrictas evaluaciones de la transferencia de datos transfronteriza, ha creado un mercado interno cautivo de bóvedas que favorece a los proveedores locales y de empresas conjuntas. La vía de certificación ISMAP de Japón está acelerando la adopción gubernamental de bóvedas en la nube, mientras que las economías de la ASEAN emitieron 37 nuevas licencias de banca digital solo en 2023-2024..

Sudamerica

País Métrica clave Controlador clave
Brasil 64,3% de la cuota regional Aplicación de LGPD, ecosistema de pagos Pix
Argentina CAGR 12.70% Marco de activos digitales del banco central
Resto de Sudamérica USD 9 Billion (2025) Adopción de la nube en servicios financieros


Brasil es el ancla del mercado de bóvedas digitales de América del Sur, con sanciones LGPD y el crecimiento explosivo de Pix (que procesará más de 42 mil millones de transacciones en 2024), lo que obligará a los bancos y fintechs a invertir en la rotación automatizada de secretos y la gestión de credenciales basada en bóvedas.[22]. El banco central de Argentina ha introducido pautas de custodia de activos digitales que requieren el almacenamiento certificado de claves de cifrado, generando una nueva demanda de un segmento de compradores previamente desatendido.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 28,7% de la cuota regional Programas de ciudades inteligentes Visión 2030
Emiratos Árabes Unidos CAGR 14.10% Aplicación de PDPL, crecimiento de tecnología financiera de DIFC
Sudáfrica USD 5.8 Billion (2025) Aceleración del cumplimiento de POPIA
Egipto CAGR 12.30% Digitalización del gobierno electrónico nacional
Resto de MEA USD 7.2 Billion (2025) Expansión de la nube liderada por las telecomunicaciones


El mercado de bóvedas digitales de Oriente Medio y África se está beneficiando de programas de gobierno electrónico y ciudades inteligentes a gran escala. El NEOM de Arabia Saudita y los proyectos relacionados de Visión 2030 cuentan con presupuestos de ciberseguridad integrados que exigen una gestión de claves de nivel de bóveda para la infraestructura crítica.[13]. La Ley de Protección de Datos Personales de los EAU, que se aplica desde 2024, ha impulsado a las instituciones financieras basadas en DIFC hacia plataformas de bóveda de nivel empresarial. Se espera que el régimen POPIA de Sudáfrica, aunque su aplicación sea ligera hasta la fecha, se endurezca hasta 2026, ampliando la base de compradores a los que se puede dirigir.[23].


Digital Vault Market By Region, 2025-2035

Mercado de bóveda digital Segmentación de mercado

Por implementación

Segmento Métrica clave Impulsor de la demanda primaria
Nube 57,5% de participación en los ingresos (2025) Escalamiento elástico, menor CapEx
En las instalaciones USD 268 Billion (2025) Mandatos regulatorios de residencia de datos
Híbrido 13,20% CAGR (2026-2035) Transición a la nube de la industria regulada


La implementación de la nube lidera el mercado de bóvedas digitales porque elimina los ciclos de adquisición de hardware y permite el escalamiento automático entre cargas de trabajo distribuidas. Los servicios de bóveda nativos de Hyperscaler de AWS, Microsoft Azure y Google Cloud han reducido la barrera de entrada, especialmente para las pymes que carecen de equipos de operaciones de seguridad dedicados. Los modelos híbridos están ganando terreno entre BFSI y compradores gubernamentales que requieren custodia de claves local por razones regulatorias pero quieren una orquestación de políticas basada en la nube. Este compromiso arquitectónico está impulsando el estatus del segmento como el modo de implementación de más rápido crecimiento hasta 2035.

Por componente

Segmento Métrica clave Impulsor de la demanda primaria
Soluciones 67,3% de participación en los ingresos (2025) Conjuntos de plataformas integradas
Servicios 13,00% CAGR (2026-2035) Implementación, demanda de servicios gestionados.


Las soluciones, que incluyen licencias de software, suscripciones SaaS y módulos de bóveda integrados, dominan la combinación de componentes del mercado de bóveda digital. Los compradores empresariales prefieren cada vez más plataformas llave en mano que combinen la gestión de secretos, la orquestación de claves y la automatización de certificados en un solo panel. El segmento de servicios, que cubre servicios profesionales, servicios de seguridad administrados y capacitación, está creciendo más rápidamente a medida que la complejidad de la integración impulsa la demanda de consultoría especializada durante las implementaciones de bóvedas que abarcan entornos de múltiples nubes y mainframe.

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
BFSI 47,1% de participación en los ingresos (2025) Cumplimiento de PCI-DSS, SOX y DORA
Gobierno USD 148 Billion (2025) Mandatos de clave soberana
TI y telecomunicaciones CAGR 11,40% (2026-2035) Proliferación de secretos de DevOps
Cuidado de la salud 11,80% CAGR (2026-2035) Cifrado HIPAA/prescripción electrónica
Otros USD 78 Billion (2025) Energía, manufactura, comercio minorista


BFSI sigue siendo el ancla vertical para el mercado de bóvedas digitales porque las instituciones financieras enfrentan la mayor densidad de mandatos de cumplimiento superpuestos: PCI-DSS 4.0, SOX, la regulación DORA de la UE y los estándares de resiliencia operativa de Basilea III requieren gobernanza de claves criptográficas. La atención médica se está acelerando más rápidamente, impulsada por la intensificación de las auditorías de HIPAA, la expansión de las redes de recetas electrónicas y la proliferación de dispositivos médicos de IoT, cada uno de los cuales requiere credenciales de máquina únicas almacenadas en bóvedas centralizadas.

Por tamaño de organización

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas 55,0% de participación de adopción (2025) Complejos multinube complejos
Pequeñas y Medianas Empresas 13,10% CAGR (2026-2035) Asequibilidad de bóveda como servicio


Las grandes empresas dominan el mercado de bóvedas digitales por volumen porque sus infraestructuras híbridas en expansión generan millones de secretos (claves API, credenciales de bases de datos, certificados TLS) que exigen una gestión centralizada del ciclo de vida. Las pymes, que históricamente no podían acceder a las plataformas de bóveda empresarial, son ahora el segmento de más rápido crecimiento gracias a los precios basados ​​en el consumo y a las ofertas de bóveda gestionada que reducen los gastos operativos.


Evaluación comparativa competitiva

El mercado de bóvedas digitales muestra una concentración moderada, con una participación estimada entre los cinco principales proveedores del 38 % al 44 % y un índice Herfindahl-Hirschman (HHI) inferior a 1000, lo que indica un panorama competitivo pero no fragmentado. La diferenciación depende cada vez más de la amplitud de la plataforma, las integraciones de ecosistemas y la preparación poscuántica en lugar de la funcionalidad central de la bóveda únicamente..

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de bóvedas digitales Posicionamiento Estratégico
Software CyberArk ~8–11% Privilege Cloud, Conjur, Secrets Hub Líder de bóveda integrado con PAM; Puntuación de credenciales basada en IA
HashiCorp ~7–10% Vault Enterprise, Secretos de la bóveda HCP Ecosistema de código abierto prioritario para los desarrolladores; nativo de múltiples nubes
Grupo Tales ~5–8% Gerente de CipherTrust, Luna HSM Confianza basada en hardware; certificado post-cuántico
Corporación IBM ~4–7% Gestor del ciclo de vida de claves de Guardium, Hyper Protect Conexión entre el mainframe y la bóveda de la nube; hoja de ruta de seguridad cuántica
Corporación Microsoft ~5–8% Bóveda de claves de Azure, HSM administrado Distribución de hiperescalador; integración profunda de Azure
Servicios web de Amazon ~5–8% AWS KMS, Administrador de secretos, CloudHSM Huella de nube más amplia; fijación de precios basada en el consumo
Nube de Google ~3–5% Cloud KMS, Secret Manager, Computación Confidencial Enfoque en la carga de trabajo de IA/ML; integración informática confidencial
Broadcom (Symantec) ~2–4% Prevención de pérdida de datos de Symantec, paquete PAM Base instalada empresarial heredada; movimiento de venta cruzada
Más allá de la confianza ~2–4% Caja fuerte de contraseñas, gestión de privilegios Gestión de privilegios de terminales; Embalajes amigables para las PYMES
delinea ~2–4% Servidor secreto, bóveda de secretos de DevOps Modelo SaaS de rápida implementación; enfoque en el mercado medio


Noticias y desarrollos recientes


  • HashiCorp (octubre de 2024): lanzamiento de Vault 1.18 con soporte nativo de ajuste de claves poscuántico alineado con los estándares NIST ML-KEM, lo que posiciona la plataforma para una ventaja pionera en implementaciones de seguridad cuántica [Ref 4].
  • IBM(Octubre de 2024): se lanzó Guardium Quantum-Safe Explorer, una herramienta adyacente a la bóveda que inventaria las dependencias criptográficas y asigna rutas de migración a algoritmos poscuánticos [Ref 14].
  • NIST (agosto de 2024): FIPS 203, 204 y 205 finalizados, los primeros estándares criptográficos poscuánticos, que activan plazos de cumplimiento para los sistemas de bóvedas federales [Ref 4].
  • Comisión Europea (octubre de 2024): Se venció el plazo de transposición de la Directiva NIS2, lo que requiere que más de 160 000 entidades en toda la infraestructura crítica implementen controles de gobernanza de claves de cifrado [Ref 6].
  • Thales Group (abril de 2024): obtuvo la validación FIPS 140-3 Nivel 3 para Luna Network HSM 7.x, fortaleciendo su posición competitiva en los segmentos de gobierno y defensa del mercado de bóvedas digitales [Ref 26].


Mercado de bóveda digital Alcance del informe

Parámetro Detalle
Alcance del mercado Mercado global de bóvedas digitales: software, hardware (HSM) y servicios para la gestión de secretos, el ciclo de vida de las claves de cifrado y la automatización de certificados.
Período de estudio 2021-2035
Período histórico 2021-2024
Año base 2025
Período de pronóstico 2026-2035
CAGR 10,90% (2026-2035)
Tamaño del mercado (2025) USD 1,028 Billion
Tamaño del mercado (2035) USD 2,893 Billion
Región de más rápido crecimiento Asia-Pacífico (13,90% CAGR)
Segmento de más rápido crecimiento Despliegue Híbrido (13,20% CAGR); Usuario final de atención médica (11,80% CAGR)
Empresas perfiladas 10 (CyberArk, HashiCorp, Thales, IBM, Microsoft, AWS, Google Cloud, Broadcom, BeyondTrust, Delinea)
Moneda de valoración USD Billion
Dimensiones de segmentación Implementación, componente, industria del usuario final, tamaño de la organización, región


Preguntas frecuentes

How does vault-based secrets rotation differ from traditional password-management tools?
Vault platforms automate credential rotation programmatically through API-driven policies, eliminating manual password resets. Traditional tools store static credentials without lifecycle orchestration or machine-identity support [Ref 15].
What total cost of ownership should a mid-market buyer expect for a cloud-vault deployment?
A 500-user cloud-vault deployment typically costs USD 120,000–180,000 annually, including licensing, onboarding, and managed-service fees. On-premise alternatives run 2–3× higher when factoring in HSM hardware [Ref 11].
Which compliance framework most commonly triggers vault procurement decisions?
PCI-DSS 4.0 is the most frequent trigger, requiring cryptographic key management for all stored cardholder data. SOX and HIPAA follow closely in regulated industries [Ref 8].
How are vault vendors addressing multi-cloud key fragmentation?
Leading platforms now offer unified control planes that abstract key-management APIs across AWS, Azure, and Google Cloud. This reduces operational sprawl without requiring cloud-specific vault instances [Ref 17].
What role do hardware security modules play alongside software vaults?
HSMs provide a tamper-resistant root of trust for master-key storage, while software vaults handle high-volume secrets distribution. Most enterprise architectures combine both tiers [Ref 26].
How should organizations prioritize their post-quantum vault migration?
Start with a cryptographic inventory to identify vulnerable key types, then migrate the highest-risk assets — TLS certificates and signing keys — first. Full migration timelines typically span 3–5 years [Ref 4].
What procurement criteria distinguish leading vault platforms from commodity offerings?
Evaluate algorithm agility, ecosystem integrations, and compliance-as-code capabilities. Vendors offering native CI/CD pipeline connectors and real-time anomaly detection deliver measurably faster time-to-value [Ref 9].    
Autor
Autor Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















