Digital Payment Healthcare Market

Tamaño del mercado de pagos digitales en salud, participación e informe de investigación por componente solución (solución, servicio), por implementación (local, nube), por tamaño de organización (pequeñas y medianas empresas (PYMES), grandes empresas) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico de la industria hasta 2035

ID: MRFR/BS/6505-HCR 111 Pages Ankit Gupta Last Updated: September 28, 2026
Digital Payment Healthcare Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)13.7%
2024 Market Size$ 10.99 Billion
2025 Market Size$ 12.5 Billion
2035 Market Size$ 45.13 Billion
Key Players
Epic Systems Corporation
Cerner Corporation
Allscripts Healthcare Solutions
Athenahealth
Inc.
McKesson Corporation
Opportunities
  • Increase in Telehealth Services
  • Growing Emphasis on Patient Experience
  • Rising Demand for Contactless Payments

Digital Payment Healthcare Market Resumen

Según el análisis de Market Research Future, se estimó que el mercado de pagos digitales en el sector salud alcanzará los 10.99 mil millones de USD en 2024. Se proyecta que la industria de pagos digitales en el sector salud crecerá de 12.5 mil millones de USD en 2025 a 45.13 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 13.7% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de pagos digitales en salud está experimentando un crecimiento robusto impulsado por avances tecnológicos y cambios en las preferencias de los consumidores.

  • El mercado presencia una mayor adopción de pagos móviles, particularmente en América del Norte, ya que los proveedores de salud buscan mejorar la conveniencia del paciente.
  • La seguridad de los datos y el cumplimiento siguen siendo primordiales, influyendo en el diseño e implementación de soluciones de pago digital en todo el sector.
  • La integración de inteligencia artificial se está volviendo prevalente, optimizando los procesos de pago y mejorando la eficiencia operativa en entornos de salud.
  • La creciente demanda de pagos sin contacto y las iniciativas gubernamentales que apoyan los pagos digitales son impulsores clave que propulsan la expansión del mercado, especialmente en la región de Asia-Pacífico.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 10.99 (Mil millones de USD)
2035 Tamaño del Mercado 45.13 (Mil millones de USD)
CAGR (2025 - 2035) 13.7%

Principales jugadores

Epic Systems Corporation (EE. UU.), Cerner Corporation (EE. UU.), Allscripts Healthcare Solutions (EE. UU.), Athenahealth, Inc. (EE. UU.), McKesson Corporation (EE. UU.), Change Healthcare (EE. UU.), PayPal Holdings, Inc. (EE. UU.), Square, Inc. (EE. UU.), Stripe, Inc. (EE. UU.)

Digital Payment Healthcare Market Treiber

Aumento en los Servicios de Telemedicina

El aumento de los servicios de telemedicina es un impulsor significativo en el Mercado de Pagos Digitales en Salud. A medida que más pacientes optan por consultas virtuales, la necesidad de soluciones de pago digital eficientes se ha vuelto primordial. Las plataformas de telemedicina requieren sistemas de pago integrados que faciliten transacciones sin problemas para servicios remotos. Los datos sugieren que las visitas de telemedicina han aumentado en más del 30%, lo que requiere el desarrollo de soluciones de pago que atiendan específicamente este modo de entrega de atención médica. Esta tendencia probablemente alentará a los proveedores de atención médica a invertir en tecnologías de pago digital que apoyen la telemedicina, asegurando que los pacientes puedan pagar fácilmente por los servicios prestados. Se espera que la integración de soluciones de pago dentro de las plataformas de telemedicina mejore la experiencia general del paciente y agilice los ciclos de ingresos para las organizaciones de salud.

Creciente Énfasis en la Experiencia del Paciente

El Mercado de Pagos Digitales en Salud está cada vez más influenciado por el creciente énfasis en mejorar la experiencia del paciente. Los proveedores de atención médica reconocen que un proceso de pago sin problemas es integral para la satisfacción general del paciente. La investigación indica que el 75% de los pacientes son más propensos a regresar a una instalación de salud que ofrece opciones de pago fáciles y eficientes. En consecuencia, las organizaciones de salud están invirtiendo en plataformas de pago digital amigables para el usuario que simplifican los procesos de facturación y pago. Este enfoque en soluciones centradas en el paciente no solo mejora la experiencia financiera para los pacientes, sino que también reduce las cargas administrativas para los proveedores. A medida que la industria evoluciona, se espera que la integración de sistemas de pago digital se convierta en una práctica estándar, reflejando la importancia de la experiencia del paciente en la entrega de atención médica.

Aumento de la Demanda de Pagos Sin Contacto

El Mercado de Pagos Digitales en Salud está experimentando un notable aumento en la demanda de soluciones de pago sin contacto. Los pacientes prefieren cada vez más la conveniencia y seguridad de las transacciones sin contacto, que permiten pagos rápidos e higiénicos. Según datos recientes, casi el 60% de los pacientes expresan una preferencia por opciones sin contacto al saldar facturas médicas. Esta tendencia probablemente impulsará a los proveedores de atención médica a adoptar sistemas de pago digital que faciliten tales transacciones. Como resultado, la industria está presenciando un cambio hacia la integración de tecnologías de pago avanzadas, que no solo mejoran la satisfacción del paciente, sino que también agilizan el proceso de facturación. La creciente aceptación de billeteras móviles y tecnología de comunicación de campo cercano (NFC) apoya aún más esta tendencia, indicando un futuro robusto para los pagos sin contacto en el sector de la salud.

Avances Tecnológicos en Soluciones de Pago

Los avances tecnológicos están moldeando significativamente el Mercado de Pagos Digitales en Salud. Innovaciones como la tecnología blockchain, la inteligencia artificial y el aprendizaje automático se están integrando en los sistemas de pago para mejorar la seguridad y la eficiencia. Estas tecnologías ofrecen soluciones robustas para la prevención del fraude y la gestión de datos, que son críticas en el sector de la salud. Por ejemplo, la blockchain puede proporcionar registros de transacciones seguros y transparentes, mientras que la IA puede agilizar el procesamiento de pagos y reducir errores. A medida que las organizaciones de salud adoptan cada vez más estas tecnologías avanzadas, se espera que el panorama de pagos digitales evolucione rápidamente. El potencial para mejorar la eficiencia operativa y reducir costos subraya aún más la importancia de los avances tecnológicos en la adopción de soluciones de pago digital.

Iniciativas Gubernamentales que Apoyan los Pagos Digitales

Las iniciativas gubernamentales juegan un papel crucial en la configuración del Mercado de Pagos Digitales en Salud. Varios organismos reguladores están promoviendo activamente la adopción de sistemas de pago digital para mejorar la eficiencia y la transparencia en las transacciones de salud. Por ejemplo, se están implementando políticas destinadas a reducir las transacciones en efectivo y fomentar los pagos electrónicos. En algunas regiones, se ofrecen incentivos a los proveedores de atención médica que adoptan soluciones de pago digital, fomentando así un entorno más propicio para la innovación. Se espera que este apoyo gubernamental catalice el crecimiento de los sistemas de pago digital, a medida que las organizaciones de salud se alineen con las expectativas regulatorias. El potencial de aumentar la financiación y los recursos para la adopción de tecnología subraya aún más la importancia de estas iniciativas en la conducción del panorama de pagos digitales.
Perspectivas del segmento de mercado

Por Componente Solución: Solución (Más Grande) vs. Servicio (De Más Rápido Crecimiento)

En el Mercado de Pagos Digitales en Salud, el segmento de Solución por Componente se divide principalmente entre Solución y Servicio. La categoría de Solución posee la mayor participación de mercado, aprovechando plataformas de soluciones de pago en salud integradas y soluciones de pago en salud escalables que apoyan diversos métodos de pago en salud. Esto incluye la integración de billeteras digitales y pasarelas de pago, lo que lo hace esencial para procesos de transacción fluidos. Por otro lado, el segmento de Servicio, aunque más pequeño, está experimentando un crecimiento rápido debido a la creciente demanda de soluciones de pago personalizadas y adaptables que pueden abordar los diversos requisitos de los proveedores de salud y los pacientes por igual.

Solución (Dominante) vs. Servicio (Emergente)

El segmento de Solución dentro del Mercado de Pagos Digitales en Salud se caracteriza por sus amplias capacidades en proporcionar procesamiento de pagos simplificado y tecnologías asociadas respaldadas por tecnología avanzada de facturación médica y flujos de trabajo automatizados de automatización de pagos en salud. Su posición dominante en el mercado es resultado de la creciente adopción de registros de salud electrónicos (EHR) y sistemas de pago que mejoran la eficiencia operativa. Por otro lado, el segmento de Servicio está emergiendo rápidamente, impulsado por tendencias hacia la personalización y experiencias de usuario excepcionales. Servicios como consultoría, soporte y capacitación se están convirtiendo en integrales a medida que las organizaciones de salud buscan optimizar sus procesos de pago. El creciente enfoque en la interoperabilidad y soluciones centradas en el paciente impulsa aún más la demanda de ofertas de servicio, distinguiéndolo como un área vital de crecimiento en el mercado.

Por Implementación: Nube (Más Grande) vs. Local (De Más Rápido Crecimiento)

La implementación de soluciones de pago digital en el mercado de salud está dominada en gran medida por sistemas basados en la nube, que ofrecen flexibilidad y apoyan soluciones de pago avanzadas en infraestructuras de salud a través de ecosistemas de salud globales. Esto ha llevado a una participación de mercado significativa para la implementación en la nube, ya que los proveedores de salud optan cada vez más por estas soluciones para simplificar los procesos de pago y mejorar las experiencias de los pacientes. Mientras tanto, las soluciones locales, aunque tradicionalmente preferidas por preocupaciones de seguridad de datos, están experimentando un resurgimiento en el interés a medida que las organizaciones buscan soluciones a medida que pueden ser controladas directamente.

Implementación: Nube (Dominante) vs. Local (Emergente)

La implementación en la nube es actualmente la fuerza dominante en el panorama de pagos digitales dentro de la salud, permitiendo la integración de fintech escalable en salud y mejorando la eficiencia operativa. Los sistemas de salud están gravitando hacia estas soluciones ya que necesitan apoyar el acceso remoto y la integración con diversas aplicaciones de salud. Por otro lado, las soluciones locales están emergiendo como una alternativa sólida debido a sus ventajas de seguridad percibidas y capacidades de personalización. Si bien requieren inversiones iniciales más altas y mantenimiento, muchos proveedores de salud están explorando modelos híbridos que pueden aprovechar ambos tipos de implementación para optimizar sus sistemas de pago.

Por Tamaño de Organización: Pequeñas y Medianas Empresas (PYMES) (Más Grande) vs. Grandes Empresas (De Más Rápido Crecimiento)

El Mercado de Pagos Digitales en Salud está viendo una división significativa entre pequeñas y medianas empresas (PYMES) y grandes empresas. Las PYMES actualmente tienen la mayor participación de mercado debido a su agilidad, soluciones de pago innovadoras y menores costos operativos, lo que les permite atender de manera efectiva a los proveedores de salud locales. Mientras tanto, las grandes empresas están ganando tracción y aumentando rápidamente su presencia en el mercado a través de asociaciones estratégicas, recursos extensos y avances tecnológicos, haciendo que su participación sea notablemente competitiva.

Pequeñas y Medianas Empresas (PYMES) (Dominante) vs. Grandes Empresas (Emergentes)

Las Pequeñas y Medianas Empresas (PYMES) reinan supremas en el Mercado de Pagos Digitales en Salud, caracterizadas por su capacidad de adaptarse rápidamente a las necesidades cambiantes de los pacientes y las regulaciones de salud. Su estructura operativa ágil les permite implementar soluciones de pago innovadoras adaptadas a los proveedores de salud regionales. Por otro lado, las grandes empresas están emergiendo como actores formidables, aprovechando su capital para invertir en tecnologías de pago digital escalables y formar alianzas estratégicas con sistemas de salud. A medida que navegan por las complejidades del cumplimiento regulatorio y la seguridad de los datos de los pacientes, las grandes empresas se posicionan gradualmente para capturar una participación creciente del mercado, preparándose para un crecimiento expansivo a medida que la transformación digital se acelera en la salud.

Obtenga información más detallada sobre Digital Payment Healthcare Market

Perspectivas regionales

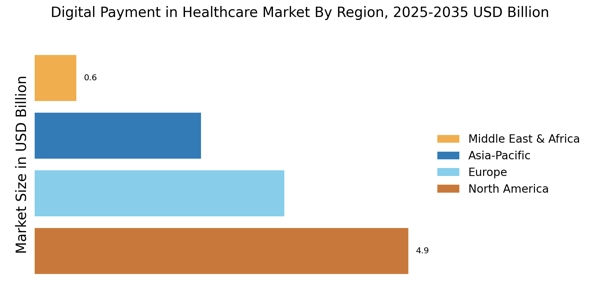
Por región, el estudio proporciona información sobre el mercado en América del Norte, Europa, Asia-Pacífico y el resto del mundo. El mercado de pagos digitales en el sector salud en América del Norte dominará debido a la creciente necesidad de impulsar la eficiencia y efectividad y fomentará el crecimiento del mercado en esta región.

Además, los principales países estudiados en el informe del mercado son EE. UU., Canadá, Alemania, Francia, Reino Unido, Italia, España, China, Japón, India, Australia, Corea del Sur y Brasil.

Figura 3: PARTICIPACIÓN EN EL MERCADO DE PAGOS DIGITALES EN SALUD POR REGIÓN 2022 (%)

El mercado de pagos digitales en el sector salud de Europa representa la segunda mayor participación en el mercado porque los pagos digitales en salud están experimentando un crecimiento en varios verticales, incluidos energía y servicios públicos, salud y ciencias de la vida. La mayor adopción de servicios de pago digital en salud en estas industrias contribuye a la expansión del mercado. Además, el mercado de pagos digitales en el sector salud de Alemania tuvo la mayor participación en el mercado, y el mercado de pagos digitales en el sector salud del Reino Unido fue el de más rápido crecimiento en la región europea.

Se espera que el mercado de pagos digitales en el sector salud de Asia-Pacífico crezca a la CAGR más rápida de 2023 a 2032. Esto se debe a la adopción en el vertical de fabricación. Los verticales incluyen retail y bienes de consumo, fabricación, TI y telecomunicaciones. Además, el mercado de pagos digitales en el sector salud de China tuvo la mayor participación en el mercado, y el mercado de pagos digitales en el sector salud de India fue el de más rápido crecimiento en la región de Asia-Pacífico.

Digital Payment Healthcare Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores del mercado están invirtiendo fuertemente en investigación y desarrollo para expandir sus líneas de productos, lo que ayudará a que el mercado de pagos digitales en el sector salud crezca aún más. Los participantes del mercado también están llevando a cabo diversas actividades estratégicas para expandir su presencia, con desarrollos importantes en el mercado que incluyen nuevos lanzamientos de productos, acuerdos contractuales, fusiones y adquisiciones, mayores inversiones y colaboración con otras organizaciones. Para prosperar en la cada vez más competitiva industria de la salud, las soluciones de pago digitales deben ofrecer opciones rentables para expandir su alcance y satisfacer la creciente demanda del mercado. Fabricar localmente para minimizar los costos operativos es una de las tácticas comerciales clave que utilizan los fabricantes en la industria de pagos digitales en el sector salud para beneficiar a los clientes y aumentar el sector del mercado. En los últimos años, la industria de pagos digitales en Salud ha ofrecido algunas de las ventajas más significativas para la medicina. Los principales actores en el mercado de pagos digitales en el sector salud, incluidos Aurus Inc. (EE. UU.), Aliant Payments (EE. UU.), Stripe (EE. UU.), ACI Worldwide, Inc. (EE. UU.), Payments Direct, Inc. (EE. UU.), First Data Corporation (EE. UU.), PayPal (EE. UU.), Worldpay, LLC (Reino Unido), Wirecard AG (Alemania), Fiserv, Inc. (EE. UU.), InstaMed (EE. UU.), Billing Tree (EE. UU.), Change Healthcare (EE. UU.), Elavon Inc. (EE. UU.) y Zelis Payments (EE. UU.), y para impulsar la demanda del mercado, algunas empresas se están enfocando en mejorar sus capacidades de investigación y desarrollo. ParkMobile, una subsidiaria de EasyPark Group, es un proveedor líder de soluciones de estacionamiento inteligente y movilidad en América del Norte. Ofrece un enfoque sin contacto que permite a millones de usuarios localizar, reservar y pagar fácilmente por el estacionamiento a través de sus dispositivos móviles. Con una amplia presencia en más de 3,000 ubicaciones, incluidas 39 de las 100 principales ciudades de EE. UU., ParkMobile ha ganado popularidad entre más de 40 millones de consumidores. Sus servicios abarcan varias opciones de estacionamiento, como estacionamiento en la calle y fuera de la calle, reservas en aeropuertos y eventos, reservas transitorias y soluciones de permisos de estacionamiento municipales. Recientemente, ParkMobile anunció una asociación con EasyPark, una cooperativa especializada en soluciones de oficina. Aliant es un bufete de abogados internacional compuesto por firmas de abogados de élite cuidadosamente seleccionadas en todo el mundo. Estas firmas independientes combinan experiencia en transacciones y litigios transfronterizos, combinando conocimiento con comprensión local para ofrecer asesoría legal de primer nivel. En un movimiento pionero, Aliant se convirtió en uno de los primeros procesadores de pagos en ofrecer una solución de pago en criptomoneda llamada CryptoBucks. Esta iniciativa estratégica tiene como objetivo expandir asociaciones con grandes minoristas, empresas fintech y desarrolladores de software, fomentando una mayor adopción de pagos en criptomonedas.

Las empresas clave en el mercado Digital Payment Healthcare Market incluyen

Recent Industry Developments

  • Q1 2025: La Evolución del Pago Digital Reconfigura el Panorama Financiero de la Salud TrustCommerce publicó un nuevo estudio nacional en enero de 2025 que revela un cambio dramático hacia las preferencias de pago digital en el sector salud, con el 96% de las organizaciones encuestadas aceptando ahora pagos con tarjeta de crédito y el 69% ofreciendo planes de pago flexibles.
  • Q3 2025: Encuesta: 60% de los Adultos de 60 Años o Más Usan Pagos Digitales para la Salud TrustCommerce anunció los resultados de una encuesta en agosto de 2025 que muestra que casi el 60% de los estadounidenses de 60 años o más se sienten al menos algo cómodos usando pagos digitales para la salud, destacando la creciente adopción entre los adultos mayores.

Perspectivas futuras

Digital Payment Healthcare Market Perspectivas futuras

Se proyecta que el mercado de pagos digitales en salud crecerá a un CAGR del 13.7% de 2025 a 2035, impulsado por avances tecnológicos, aumento de la demanda del consumidor y apoyo regulatorio.

Para 2035, se espera que el mercado sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva de Implementación del Mercado de Pagos Digitales en Salud

  • Local
  • Nube

Perspectiva de Tamaño de Organización del Mercado de Pagos Digitales en Salud

  • Pequeñas y Medianas Empresas (PYMES)
  • Grandes Empresas

Perspectiva de Solución de Componente del Mercado de Pagos Digitales en Salud

  • Solución
  • Servicio

Alcance del informe

TAMAÑO DEL MERCADO 2024 10.99 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 12.5 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 45.13 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 13.7% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Epic Systems Corporation (EE. UU.), Cerner Corporation (EE. UU.), Allscripts Healthcare Solutions (EE. UU.), Athenahealth, Inc. (EE. UU.), McKesson Corporation (EE. UU.), Change Healthcare (EE. UU.), PayPal Holdings, Inc. (EE. UU.), Square, Inc. (EE. UU.), Stripe, Inc. (EE. UU.)
Segmentos Cubiertos Solución de Componente, Despliegue, Tamaño de la Organización, Región
Principales Oportunidades del Mercado La integración de la tecnología blockchain mejora la seguridad y la transparencia en el mercado de pagos digitales en el sector salud.
Dinámicas Clave del Mercado La creciente demanda de los consumidores por transacciones digitales sin problemas impulsa la innovación en soluciones de pago en salud.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para el Mercado de Pagos Digitales en Salud para 2035?

La valoración de mercado proyectada para el Mercado de Pagos Digitales en Salud es de 45.13 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado para el Mercado de Pagos Digitales en Salud en 2024?

La valoración de mercado para el Mercado de Pagos Digitales en Salud fue de 10.99 mil millones de USD en 2024.

¿Cuál es la CAGR esperada para el Mercado de Pagos Digitales en Salud durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el Mercado de Pagos Digitales en Salud durante el período de pronóstico 2025 - 2035 es del 13.7%.

¿Qué empresas se consideran actores clave en el Mercado de Pagos Digitales en Salud?

Los actores clave en el Mercado de Pagos Digitales en Salud incluyen Epic Systems Corporation, Cerner Corporation y PayPal Holdings, Inc.

¿Cuáles son las valoraciones de segmento para el Mercado de Pagos Digitales en Salud por solución de componente?

Las valoraciones de segmento para el Mercado de Pagos Digitales en Salud por solución de componente son 6.59 mil millones de USD para soluciones y 4.4 mil millones de USD para servicios.

¿Cómo se compara la valoración de mercado para pequeñas y medianas empresas con la de grandes empresas en el Mercado de Pagos Digitales en Salud?

En el Mercado de Pagos Digitales en Salud, las pequeñas y medianas empresas tuvieron una valoración de 3.29 mil millones de USD, mientras que las grandes empresas alcanzaron 7.7 mil millones de USD.

¿Cuáles son las valoraciones de segmento de despliegue para el Mercado de Pagos Digitales en Salud?
Las valoraciones de segmento de despliegue para el Mercado de Pagos Digitales en Salud son 4.39 mil millones de USD para soluciones locales y 6.6 mil millones de USD para soluciones en la nube.
¿Cuál es la importancia del crecimiento del Mercado de Pagos Digitales en Salud de 2024 a 2035?
Se espera que el Mercado de Pagos Digitales en Salud crezca de 10.99 mil millones de USD en 2024 a 45.13 mil millones de USD para 2035, lo que indica un crecimiento robusto.
¿Qué papel juegan empresas como Square, Inc. y Stripe, Inc. en el Mercado de Pagos Digitales en Salud?
Empresas como Square, Inc. y Stripe, Inc. son fundamentales para el Mercado de Pagos Digitales en Salud, proporcionando soluciones de pago innovadoras.
¿Cómo se ve la trayectoria de crecimiento del Mercado de Pagos Digitales en Salud en el contexto de los avances tecnológicos?
La trayectoria de crecimiento del Mercado de Pagos Digitales en Salud parece prometedora, probablemente impulsada por los avances tecnológicos en curso y la creciente adopción.
Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved a comprehensive analysis of regulatory databases, financial technology publications, healthcare IT journals, and authoritative banking & health organizations. Key sources included the US Department of Health and Human Services (HHS), Centers for Medicare & Medicaid Services (CMS), Office of the National Coordinator for Health Information Technology (ONC), US Federal Reserve Payment Systems, European Central Bank (ECB), European Banking Authority (EBA), Health Level Seven International (HL7), Healthcare Information and Management Systems Society (HIMSS), American Hospital Association (AHA), America's Health Insurance Plans (AHIP), National Health Service (NHS) Digital UK, National Institute of Standards and Technology (NIST), Payment Card Industry Security Standards Council (PCI SSC), International Organization for Standardization (ISO), World Health Organization (WHO) Digital Health Observatory, World Bank Global Payment Systems Survey, BIS Committee on Payments and Market Infrastructures (CPMI), GSMA Mobile Money Tracker, and central bank reports from key markets.

Transaction volume statistics, security standards documentation, regulatory compliance frameworks, healthcare IT adoption data, and digital payment infrastructure analysis for cloud-based solutions, on-premise deployments, payment processing platforms, and healthcare revenue cycle management systems were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of Healthcare Verticals, and commercial directors from digital payment solution providers, fintech firms, healthcare IT suppliers, and payment gateway service providers were examples of supply-side sources. Chief financial officers, revenue cycle directors, directors of health information technology, procurement leads from hospital systems, integrated delivery networks (IDNs), specialty clinics, health insurance payers, and pharmacy benefit managers were examples of demand-side sources. Market segmentation, product roadmap dates, enterprise adoption trends, price models, API integration issues, and reimbursement processing workflows were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (32%), Vice Presidents (22%), Others (18%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and transaction volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major suppliers of solutions in North America, Europe, Asia-Pacific, and Latin America

Product mapping between revenue cycle management systems, payment gateway solutions, payment processing services, and merchant services tailored to the healthcare industry Examination of annual revenues for healthcare digital payment portfolios, both reported and modeled

Coverage of suppliers accounting for 75–80% of the worldwide market in 2024 Extrapolation for segment-specific valuations for Solutions vs. Services, Cloud vs. On-Premise, and SME vs. Large Enterprise installations utilizing top-down (provider revenue validation) and bottom-up (transaction volume × average transaction value × take rate by nation) methodologies

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.