Digital Map Market (2026 – 2035)

Tamaño del mercado de mapas digitales, participación e informe de investigación por solución (software, servicios), por implementación (nube, local), por tipo de mapa (mapas de navegación, mapas HD y en tiempo real, mapas topográficos y temáticos), por industria de uso final (automotriz, ingeniería y construcción, sector público y defensa, comercio minorista y geomarketing, otros (logística, comercio minorista, telecomunicaciones)) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África) - Industria Previsión hasta 2035.
ID: MRFR/ICT/5137-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Digital Map Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.18%
2025 Market SizeUSD 31.26 Billion
2035 Market SizeUSD 102.48 Billion
Key Players
Google
HERE Technologies
TomTom
Esri
Apple
Mapbox
Opportunities
  • Indoor Mapping and Venue Intelligence
  • Geospatial Data Monetization and Marketplace Models
  • Emerging-Market Leapfrogging via Satellite and Drone Surveys
 

Digital Map Market Summary

El mercado de mapas digitales se valoró en 31,26 mil millones de dólares en 2025 y se proyecta que alcance los 35,41 mil millones de dólares en 2026 antes de subir a 102,48 mil millones de dólares en 2035, registrando una tasa compuesta anual del 12,18% durante 2026-2035. Los mandatos gubernamentales en torno a los sistemas de transporte inteligentes, incluida la Directiva ITS revisada de la UE y el programa piloto de vehículos conectados del Departamento de Transporte de EE. UU., están canalizando miles de millones hacia infraestructura geoespacial, mientras que los fabricantes de automóviles por sí solos comprometieron más de 9.200 millones de dólares para mapeo HD para programas de navegación de vehículos autónomos en 2024.[2].

Los flujos de trabajo heredados de cartografía de papel a ráster están dando paso a plataformas de mapeo de mosaicos vectoriales geoespaciales nativas de la nube y fusionadas con sensores que incorporan datos de LiDAR, radar satelital y sondas colaborativas casi en tiempo real. El cambio cobró impulso después de que los hiperescaladores incorporaran la integración de datos de tráfico en tiempo real en mapas digitales directamente en AWS Location Service, Azure Maps y Google Earth Engine, una medida que redujo los costos de incorporación empresarial en aproximadamente un 35 % entre 2022 y 2024.[3]. Mientras tanto, la inteligencia de ubicación para análisis empresarial se está expandiendo más allá de la gestión de flotas hacia la suscripción de seguros, la contabilidad de carbono y la selección de sitios minoristas.

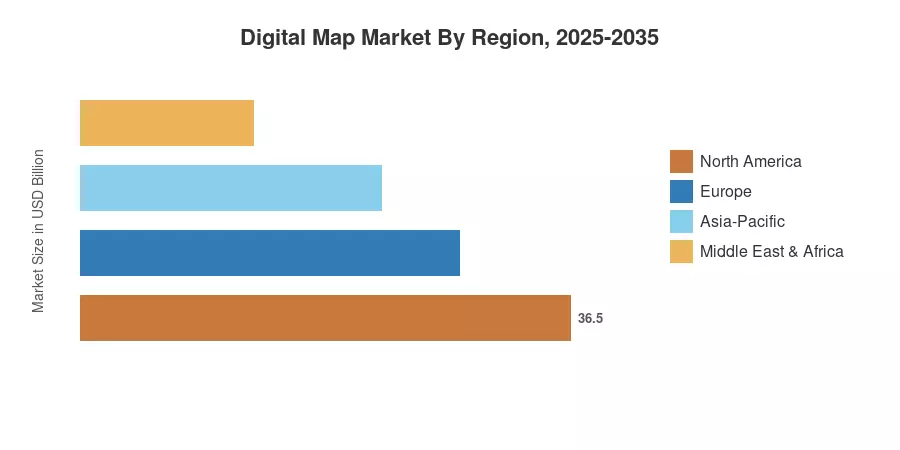
América del Norte dominaba aproximadamente el 34% del mercado de mapas digitales en 2025, sustentado por densas flotas de vehículos conectados y presupuestos de modernización geoespacial de defensa. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 13,07% hasta 2035, impulsada por los mandatos cartográficos vinculados a Beidou de China y el impulso de Digital India Land Records de la India. Europa ocupa la segunda mayor proporción, cerca del 27%, impulsada por estrictas regulaciones de eCall y proyectos piloto de gemelos digitales de ciudades inteligentes en los países nórdicos y Alemania.[4]. La próxima década cambiará la forma en que las ciudades, las corporaciones y las agencias de defensa consumen inteligencia espacial, y el Mercado de Mapas Digitales se encuentra en el centro de esa transformación.


Conclusiones clave del informe

• Por solución

  • El software capturó aproximadamente el 69 % de los ingresos del mercado de mapas digitales en 2025, lo que refleja las licencias integradas entre los OEM automotrices y los departamentos SIG municipales.
  • Los servicios se están expandiendo al ritmo más rápido dentro de la categoría de soluciones, impulsado por la integración de la nube de varios años y los contratos de consultoría geoespacial.

• Por implementación

  • La implementación de la nube representó aproximadamente 23,63 mil millones de dólares del gasto del mercado de mapas digitales en 2025, lo que refuerza el modelo de plataforma como servicio para mapas de ciudades en 3D para planificación urbana y realidad aumentada.


• Por tipo de mapa

  • La implementación de la nube representó aproximadamente 23,63 mil millones de dólares de gasto en el mercado de mapas digitales en 2025, reforzando el modelo de plataforma como servicio para mapas de ciudades en 3D para planificación urbana y realidad aumentada.
  • Los mapas HD y en tiempo real son el segmento de tipos de mapas de más rápido crecimiento, impulsado por la conducción autónoma y la integración de datos de tráfico en tiempo real en mapas digitales.

• Por industria de uso final

  • La automoción representó el mayor vertical de uso final en el mercado de mapas digitales, aportando una tasa compuesta anual del 12,54 % hasta 2035.


• Por región

  • La automoción representó el mayor vertical de uso final en el mercado de mapas digitales, aportando una tasa compuesta anual del 12,54 % hasta 2035.
  • Se pronostica que Asia-Pacífico será la geografía de más rápido crecimiento, respaldada por inversiones en ciudades inteligentes que superan los 45 mil millones de dólares en China, India y Corea del Sur.


El modelo de pronóstico de Market Research Future (MRFR) combina el análisis de ingresos de arriba hacia abajo de las facturaciones de software de mapeo informadas públicamente con curvas de adopción de usuario final de abajo hacia arriba en los sectores vertical automotriz, gubernamental y empresarial. Las cifras históricas (2021-2024) se basan en datos financieros auditados y de asociaciones comerciales; Los valores previstos (2026-2035) aplican la CAGR calibrada del 12,18% con ajustes para los catalizadores regulatorios anticipados y los puntos de inflexión tecnológica.
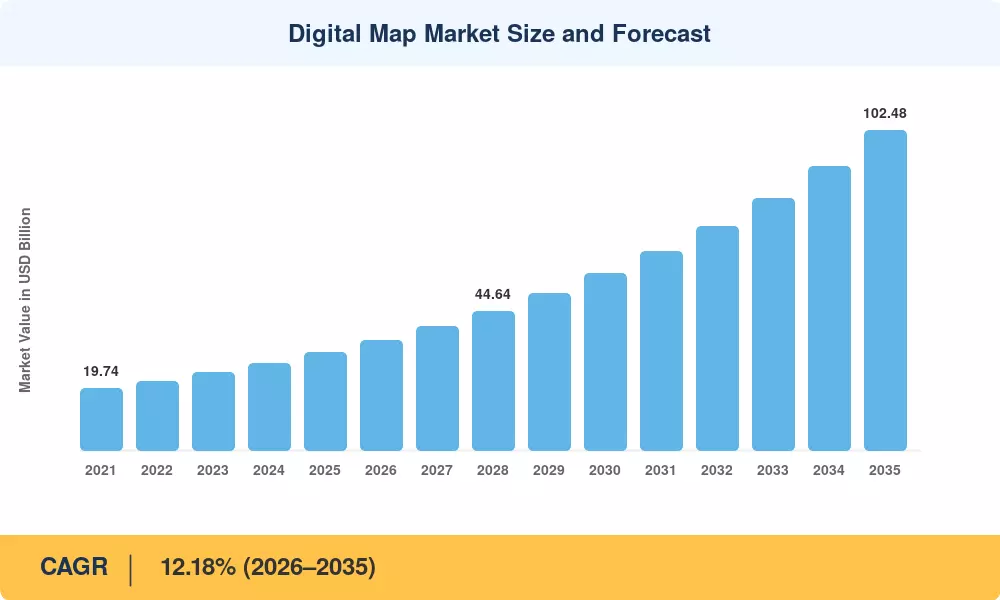
Digital Map Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry


Análisis de impacto del conductor

Mandatos de mapeo de vehículos autónomos

Los marcos regulatorios están convirtiendo el mapeo HD para la navegación de vehículos autónomos de un diferenciador competitivo a un requisito de cumplimiento. La normativa propuesta para 2024 por la NHTSA de EE. UU. sobre los estándares de rendimiento de los ADS hace referencia a mapas digitales con precisión centimétrica como requisito previo para el despliegue del Nivel 4, mientras que el Reglamento de seguridad general actualizado de la UE vincula la homologación de los sistemas automatizados de mantenimiento de carril con modelos de carreteras en 3D validados.[2]. El gasto combinado de OEM y Tier-1 en contratos de actualización de mapas de alta definición superó los 4.800 millones de dólares en 2024, y Market Research Future (MRFR) proyecta que esta dotación se duplicará para 2029, manteniendo el mercado de mapas digitales en una trayectoria de crecimiento agresiva.

Paquete geoespacial hiperescalador

Con AWS Location Service, Azure Maps y Google Earth Engine, la forma en que las organizaciones obtienen plataformas de mapeo de mosaicos vectoriales geoespaciales está cambiando. Los hiperescaladores redujeron los costos típicos de incorporación empresarial en un 35 % entre 2022 y 2024 mediante la incorporación de capas de mapas base, codificación geográfica y API de enrutamiento en las suscripciones actuales a la nube.[3]. Esa presión de precios está acelerando la migración en curso de escritorios GIS con licencia perpetua a modelos de nube basados ​​en el consumo, y está reforzando directamente el dominio del mercado de mapas digitales en la implementación de la nube.


Programas de gemelos digitales de ciudades inteligentes

Los gobiernos municipales de Singapur, Helsinki y Seúl han comprometido juntos aproximadamente 3.100 millones de dólares en mapas urbanos en 3D a escala de ciudad para la planificación urbana y la realidad aumentada entre 2023 y 2028.[6]. Estos programas requieren modelos de terreno actualizados, huellas de edificios y capas de redes de servicios públicos a través de plataformas de mapeo de mosaicos vectoriales geoespaciales. El impacto multiplicador es enorme: cada implementación de gemelo digital produce ingresos recurrentes por actualización de datos que ayudan a sostener el mercado de mapas digitales mucho después de la adjudicación del proyecto inicial.


Modernización de la inteligencia geoespacial de defensa

La estrategia de datos "Moonshot" de la NGA de EE. UU. asignó 1.600 millones de dólares en cinco años para reemplazar las bases de datos heredadas de GEOINT con capas cartográficas nativas de la nube y listas para IA.. Los aliados de la OTAN están haciendo lo mismo; El Proyecto MORPHEUS del Ministerio de Defensa del Reino Unido incorpora superposiciones geoespaciales en tiempo real en las comunicaciones tácticas. Estos programas de defensa crean una demanda sostenida y de alto margen dentro del mercado de mapas digitales y con frecuencia establecen estándares de interoperabilidad que las plataformas comerciales adoptan posteriormente.


Análisis de impacto de restricciones

Normativa de Privacidad y Soberanía de Datos

La extensión del RGPD de la UE a los datos de telemetría de ubicación y las normas de seguridad de datos topográficos y cartográficos de China de 2024 han obligado a los proveedores del mercado de mapas digitales a implementar arquitecturas de residencia de datos específicas de la región. Se estima que los costos de cumplimiento añaden entre un 8 % y un 12 % a los presupuestos de implementación de plataformas en jurisdicciones reguladas, lo que ralentiza los despliegues transfronterizos de inteligencia de ubicación para soluciones de análisis empresarial.[12]. Las enmiendas a la Ley de Protección de Información Personal de Corea del Sur imponen capas de consentimiento adicionales que retrasan los plazos de ingesta de telemetría de flotas de tres a seis meses.

Costos de actualización de mapas de alta frecuencia

El mapeo HD para la navegación de vehículos autónomos requiere una precisión de centímetros que se actualiza mensualmente o diariamente en el caso de corredores con mucha construcción. Las flotas de reconocimiento LiDAR, las tarifas de asignación de tareas satelitales y los canales de validación de datos de colaboración colectiva cuestan entre 0,08 y 0,15 dólares por carril-kilómetro en cada ciclo de actualización.[13]. Los costos son difíciles de absorber para los participantes más pequeños en el mercado de mapas digitales, lo que crea una ventaja estructural para los operadores tradicionales bien capitalizados y limita la diversidad competitiva.


Estándares geoespaciales fragmentados

La interoperabilidad sigue siendo un obstáculo: OGC, ISO 19100 y esquemas de mosaicos propietarios coexisten sin un formato de intercambio universal para mapas de ciudades en 3D para planificación urbana y AR. Un estudio del Banco Mundial encontró que la fragmentación de estándares agrega entre un 15% y un 20% a los cronogramas de integración para las adquisiciones gubernamentales de mapeo en los mercados emergentes.[14].


Digital Map Market Opportunities

Mapeo de interiores e inteligencia de espacios

A medida que la integración de datos de tráfico en tiempo real en mapas digitales madura en exteriores, el posicionamiento en interiores dentro de aeropuertos, hospitales y almacenes logísticos representa una brecha de 4,7 mil millones de dólares que se puede abordar para 2030. Bluetooth-LE y redes de balizas de banda ultra ancha alimentan plataformas de mapeo de mosaicos vectoriales geoespaciales que superponen el enrutamiento de inventario, la orientación de pasajeros y las salidas de emergencia en tiempo real

Monetización de datos geoespaciales y modelos de mercado

Los proveedores de mapas están creando niveles de mercado de datos para que terceros compren información de movilidad anónima, capas de cambio de uso del suelo y análisis de afluencia. Esta metodología de monetización de datos convierte la telemetría de mapas sin procesar en flujos de ingresos regulares y expande el mercado de mapas digitales hacia la publicidad, los seguros y el comercio de productos agrícolas.


Los mercados emergentes avanzan mediante encuestas por satélite y drones

En el África subsahariana y el sudeste asiático, las constelaciones de satélites y los estudios LiDAR basados ​​en drones están creando bases de datos de mapas nacionales desde cero, evitando por completo la infraestructura tradicional de reconocimiento terrestre. La iniciativa GeoLab del Banco Mundial, valorada en 500 millones de dólares, financia programas de datos geoespaciales abiertos en 30 países en desarrollo, ampliando directamente el mercado de mapas digitales direccionable.[18].

Navegación AR y computación espacial inmersiva

Apple Vision Pro, Meta Quest y los head-up displays automotrices dependen de mapas de ciudades en 3D para la planificación urbana y de AR para anclar contenido digital a entornos físicos. Se prevé que los envíos de auriculares para computación espacial alcancen los 48 millones de unidades al año para 2030, cada una de las cuales requerirá capas de mapas persistentes y de alta fidelidad, un vector de demanda que amplifica el mercado de mapas digitales más allá de los compradores tradicionales de automóviles y SIG.[19].

Riesgo climático y análisis geoespacial ESG

Los mandatos corporativos de divulgación de ESG (CSRD en la UE, reglas de riesgo climático de la SEC en los EE. UU.) están creando una demanda de inteligencia de ubicación para análisis empresariales que superponen datos de riesgo de inundaciones, exposición a incendios forestales e islas de calor en carteras de activos. Las aseguradoras y administradores de activos están integrando estas capas geoespaciales en modelos de riesgo de cartera, abriendo una nueva vertical para el mercado de mapas digitales.[20].


Digital Map Market Future Outlook

Mapeo nativo de IA y modelos de base

Los modelos básicos de IA generativa entrenados con imágenes satelitales y capturas a nivel de calles están automatizando la extracción de características: identificando marcas de carriles, señales y alturas de edificios a una fracción de los costos de anotación manual. Para 2030, Market Research Future (MRFR) estima que la producción de mapas impulsada por IA reducirá los costos de actualización por kilómetro en un 50 %, acelerando la expansión del mercado de mapas digitales hacia verticales con ARPU más bajos, como la agricultura y la planificación municipal.

Economía de plataforma y ecosistemas de estándar abierto

El mercado de mapas digitales está cambiando hacia una economía de plataforma como servicio, donde las plataformas de mapeo de mosaicos vectoriales geoespaciales exponen API modulares para enrutamiento, geocodificación y análisis. Los estándares abiertos defendidos por la Overture Maps Foundation (respaldada por Amazon, Meta, Microsoft y TomTom) están reduciendo los costos de cambio y fomentando ecosistemas de múltiples proveedores que valoran la interoperabilidad por encima del bloqueo.[23].

Superciclo de movilidad autónoma

Se prevé que los corredores de transporte autónomo L4 en el cinturón solar de EE. UU. y el delta del Yangtze en China se ampliarán de 4.200 km en 2025 a más de 38.000 km en 2032.. Cada kilómetro requiere mapas HD validados continuamente para la navegación de vehículos autónomos, lo que crea un flujo de ingresos de tipo anualidad que sustenta los pronósticos a largo plazo del mercado de mapas digitales. El superciclo de movilidad autónoma también impulsará la demanda de integración de datos de tráfico en tiempo real en mapas digitales en redes de entrega de última milla y de robotaxi urbano.

Informes geoespaciales ESG y adaptación climática

La Directiva sobre informes de sostenibilidad corporativa de la UE y el marco de divulgación climática del ISSB están incorporando inteligencia de ubicación para análisis empresariales en los informes corporativos obligatorios. Los administradores de activos que supervisan aproximadamente 130 billones de dólares en activos gestionados a nivel mundial necesitarán superposiciones geoespaciales de riesgo de inundaciones, exposición a incendios forestales y biodiversidad, un requisito que posiciona al Mercado de Mapas Digitales como una infraestructura crítica para la regulación financiera hasta 2035.[20].


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte ~34% de los ingresos globales de 2025 Corredores AV, GEOINT de defensa, plataformas hiperescaladoras.
Europa USD 8.44 Billion (2025) eCall, gemelos digitales, cartografía conforme al RGPD
Asia-Pacífico 13,07% CAGR (2026-2035) Integración Beidou, ciudades inteligentes, 5G-V2X
Sudamerica USD 1.72 Billion (2025) Mapeo de precisión agrícola, tránsito urbano.
Medio Oriente y África 11,84% CAGR (2026-2035) NEOM/megaproyectos de ciudades inteligentes, modernización de la defensa
Total USD 31.26 Billion (2025) —

El mercado de mapas digitales muestra una variación regional significativa en la madurez de la adopción, los impulsores regulatorios y la estructura competitiva. América del Norte lidera el gasto absoluto, mientras que Asia-Pacífico tiene la trayectoria de crecimiento más pronunciada.


América del norte

País Métrica clave Controlador clave
A NOSOTROS ~78% de la participación regional Presupuestos geoespaciales federales AV y de defensa
Canadá USD 1.17 Billion (2025) Corredores de mapeo de drones de Transport Canada
México 13,42% CAGR (2026-2035) Digitalización de la logística de fabricación


Estados Unidos sigue siendo el centro gravitacional del mercado de mapas digitales en América del Norte, impulsado por contratos de modernización de NGA por valor de 1.600 millones de dólares, bucles de datos de mapeo de flotas de Tesla y Waymo y la adopción empresarial de inteligencia de ubicación para análisis empresarial a través de API de hiperescala.. Canadá está ampliando los estudios LiDAR basados ​​en drones para mapeo forestal y de oleoductos, mientras que el auge de las exportaciones manufactureras de México está alimentando la demanda de integración de datos de tráfico en tiempo real en mapas digitales en los corredores de carga industrial.

Europa

País Métrica clave Controlador clave
Alemania ~24% de la participación regional I+D de conducción autónoma OEM
Reino Unido USD 1.43 Billion (2025) Estrategia geoespacial nacional del Ordnance Survey
Francia 12,36% CAGR (2026-2035) Pilotos de ciudades inteligentes en París y Lyon
Italia USD 0.68 Billion (2025) Digitalización de la infraestructura del PNRR
España 11,94% CAGR (2026-2035) Mapeo turístico y logístico.
Países nórdicos USD 0.92 Billion (2025) Programas de ciudades gemelas digitales
Rusia 10,87% CAGR (2026-2035) Cartografía nacional vinculada a GLONASS
Resto de Europa USD 1.23 Billion (2025) Optimización del transporte transfronterizo


El mercado de mapas digitales de Europa se beneficia de la Directiva ITS revisada de la UE, que exige plataformas de mapeo de mosaicos vectoriales geoespaciales interoperables para servicios de peaje transfronterizo y eCall para 2028.[6]. Los fabricantes de equipos originales de automóviles de Alemania (BMW, Mercedes-Benz, Volkswagen) invierten mucho en mapas HD para la navegación autónoma de vehículos, mientras que Ordnance Survey del Reino Unido está realizando la transición de su plataforma geoespacial nacional a la entrega nativa en la nube.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana ~38% de la participación regional Mandato Beidou y ecosistemas Baidu/AutoNavi
India 14,16% CAGR (2026-2035) Liberalización geoespacial de la India digital
Japón USD 1.87 Billion (2025) Programa de corredor de conducción automatizada SIP
Corea del Sur 13,58% CAGR (2026-2035) Banco de pruebas AV de K-City y 5G-V2X
ASEAN USD 1.14 Billion (2025) Demanda de mapeo de flotas de Grab/Gojek
Resto de Asia-Pacífico 12,74% CAGR (2026-2035) Digitalización de encuestas gubernamentales


Asia-Pacífico es la región de más rápido crecimiento en el mercado de mapas digitales, impulsada por la integración obligatoria del posicionamiento Beidou por parte de China en todos los servicios de navegación comercial y la política de liberalización de datos geoespaciales de la India en 2021 que abrió el sector a las empresas privadas.[7]. El programa SIP Automated Driving de Japón financia mapas HD para la navegación de vehículos autónomos en corredores de autopistas, y el banco de pruebas K-City de Corea del Sur acelera mapas de ciudades en 3D para planificación urbana y creación de prototipos AR.

Sudamerica

País Métrica clave Controlador clave
Brasil ~58% de la participación regional Mapeo de precisión agrícola
Argentina USD 0.31 Billion (2025) Logística de exportación agrícola
Resto de Sudamérica 11,46% CAGR (2026-2035) Minería y topografía de recursos


Brasil domina el mercado de mapas digitales de América del Sur, donde los operadores de agricultura de precisión utilizan mapas de campo derivados de satélites para optimizar la densidad de siembra y la aplicación de fertilizantes en 65 millones de hectáreas de tierras de cultivo.[18]. La cadena logística de exportación de granos de Argentina depende cada vez más de la integración de datos de tráfico en tiempo real en mapas digitales para coordinar las rutas de transporte por carretera del puerto al silo.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita ~32% de la participación regional NEOM y Visión 2030 construcción de ciudades inteligentes
Emiratos Árabes Unidos USD 0.47 Billion (2025) Programas piloto de taxi autónomo
Sudáfrica 12,08% CAGR (2026-2035) Análisis geoespacial minero
Egipto USD 0.22 Billion (2025) Nueva infraestructura digital de Capital Administrativa
Resto de MEA 11,37% CAGR (2026-2035) Mapeo nacional financiado por el Banco Mundial


Solo el proyecto NEOM de Arabia Saudita ha destinado más de 800 millones de dólares a mapas de ciudades en 3D para planificación urbana y capas geoespaciales vinculadas a AR e IoT, posicionando el mercado de mapas digitales en MEA para un crecimiento sostenido de dos dígitos.[21]. La Autoridad de Carreteras y Transporte de los EAU está poniendo a prueba flotas de taxis autónomos que dependen de mapas HD para la navegación autónoma de vehículos, mantenidas por subsidiarias locales de proveedores globales de mapas.


Digital Map Market By Region, 2025-2035
 

Digital Map Market Segmentation

Por solución

Segmento Métrica clave Impulsor de la demanda primaria
Software ~69% de los ingresos del mercado de mapas digitales en 2025 Licencias OEM integradas y GIS empresarial
Servicios 12,58% CAGR (2026-2035) Migración a la nube, consultoría y actualización de mapas administrada


El software sigue siendo la columna vertebral de los ingresos del mercado de mapas digitales, e incluye suites GIS de escritorio, SDK de navegación integrados y plataformas de mapeo de mosaicos vectoriales geoespaciales nativas de la nube. Los OEM automotrices obtienen licencias de software de HERE Technologies y TomTom para la navegación en el vehículo, mientras que los compradores empresariales adquieren plataformas Esri y Mapbox para inteligencia de ubicación para análisis empresarial. Los servicios, incluida la integración en la nube, el estilo de mapas personalizado y la actualización de datos administrada, están ganando participación a medida que las organizaciones subcontratan la complejidad del mantenimiento de mapas HD para los canales de navegación de vehículos autónomos.

Por implementación

Segmento Métrica clave Impulsor de la demanda primaria
Nube USD 23.63 Billion (2025) Paquetes de Hyperscaler y modelos de precios SaaS
En las instalaciones 9,73% CAGR (2026-2035) Entornos clasificados de defensa y redes aisladas


La implementación de la nube domina el mercado de mapas digitales porque permite un escalamiento elástico de la integración de datos de tráfico en tiempo real en mapas digitales y elimina el gasto de capital en servidores GIS locales. Las soluciones locales persisten en las comunidades de defensa e inteligencia donde los requisitos de clasificación de datos prohíben el procesamiento en la nube pública.

Por tipo de mapa

Segmento Métrica clave Impulsor de la demanda primaria
Mapas de navegación ~46% de los ingresos de 2025 Rutas paso a paso para consumidores y flotas
Mapas HD y en tiempo real 12,93% CAGR (2026-2035) Conducción autónoma y optimización logística
Mapas topográficos y temáticos USD 4.22 Billion (2025) Encuesta gubernamental, gestión de recursos y seguros.


Los mapas de navegación siguen dominando la mayor parte del mercado de mapas digitales, integrados en miles de millones de teléfonos inteligentes, sistemas de información y entretenimiento en los vehículos y paneles de gestión de flotas. Los mapas HD y en tiempo real representan el segmento de más rápido crecimiento: los fabricantes de automóviles y los operadores logísticos requieren una precisión de nivel centimétrico y una frescura de menos de un segundo para los mapas HD para la navegación autónoma de vehículos y el redireccionamiento dinámico. Los mapas topográficos y temáticos sirven a agencias gubernamentales, empresas de servicios públicos y aseguradoras que dependen de mapas de ciudades en 3D para la planificación urbana y AR para modelar el terreno, el uso de la tierra y la exposición al clima.

Por industria de uso final

Segmento Métrica clave Impulsor de la demanda primaria
Automotor ~42% de la cuota de mercado de mapas digitales en 2025 ADAS, conducción autónoma, navegación conectada
Ingeniería y Construcción 12,28% CAGR (2026-2035) Integración BIM y monitorización de infraestructura.
Sector Público y Defensa USD 5.47 Billion (2025) Modernización del GEOINT y vigilancia de fronteras
Otros (Logística, Retail, Telecomunicaciones) 11,86% CAGR (2026-2035) Optimización de última milla y planificación de redes


La automoción es el ancla vertical del mercado de mapas digitales: cada sistema avanzado de asistencia al conductor enviado desde 2023 hace referencia a una capa de mapas de alta definición, y la transición a la autonomía de nivel 3+ profundiza esa dependencia. El sector público y las agencias de defensa se están expandiendo más rápido en tasa de crecimiento absoluto, impulsados ​​por programas de modernización multimillonarios de GEOINT que actualizan las cartas en papel heredadas a plataformas geoespaciales consultables por IA nativas de la nube.


Evaluación comparativa competitiva

El mercado de mapas digitales muestra una concentración media: los cinco principales actores representan aproximadamente entre el 45% y el 52% de los ingresos globales. Los operadores tradicionales de navegación compiten contra plataformas respaldadas por hiperescaladores y rivales de código abierto, creando un mosaico competitivo donde los fosos de datos propietarios coexisten con capas de mapas base mercantilizadas. La actividad de fusiones y adquisiciones se ha intensificado: solo en 2024 se cerraron tres adquisiciones que superaron los 500 millones de dólares cada una.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de mapas digitales Posicionamiento Estratégico
Google (alfabeto) ~14–18% Plataforma Google Maps, Earth Engine, Street View Hiperescalador con alcance al consumidor e imágenes satelitales inigualables
AQUÍ Tecnologías ~10–14% HERE HD Live Map, paquete de servicios de ubicación Primero el automóvil; respaldado por un consorcio OEM alemán
TomTom ~7–10% TomTom Orbis Maps, SDK de navegación, API de tráfico Pivote de mapa abierto; Miembro fundador de Overture Maps
Esri ~6–9% Plataforma ArcGIS, ArcGIS Indoors, Living Atlas Líder SIG empresarial; dominante en la contratación pública
Manzana ~5–8% Apple Maps, MapKit, Mira a tu alrededor Bloqueo del ecosistema en iPhone, CarPlay y Vision Pro
cuadro de mapa ~3–5% Mapbox GL JS, SDK de navegación, API de conjuntos de mosaicos Centrado en el desarrollador; Fuerte en transporte y logística.
Trimble ~3–5% Trimble Maps, CoPilot, receptores GNSS Integración vertical entre la construcción y la agricultura
Hexágono AB ~2–4% Hexagon Geospatial, M.App, LuciadRIA Análisis geoespacial industrial y de defensa
microsoft ~2–4% Azure Maps, API de Bing Maps, Planetary Computer Paquete de Hyperscaler con contratos empresariales de Azure
Baidu ~2-3% Mapas de Baidu, mapa Apollo HD Líder del mercado chino; estrechamente integrado con la pila Apollo AV


Noticias y desarrollos recientes

  • Google (marzo de 2025): lanzó Immersive View for Routes en 15 nuevos países, extendiendo mapas de ciudades fotorrealistas en 3D para planificación urbana y AR a casos de uso de planificación de logística empresarial [Ref 3].


  • TomTom (noviembre de 2024): lanzó Orbis Maps como una plataforma de mapeo de mosaicos vectoriales geoespaciales de estándar completamente abierto, que permite a los desarrolladores externos personalizar capas de mapas sin tarifas de licencia [Ref 23].
  • Esri (septiembre de 2024): anunció la integración de ArcGIS GeoAnalytics con Snowflake, lo que permite la inteligencia de ubicación para análisis empresariales en almacenes de datos en la nube a escala de petabytes [Ref 11].


  • Baidu (enero de 2024): obtuvo la primera licencia nacional de China para mapeo de robotaxi comercial de nivel 4, lo que permite actualizaciones de mapas HD en tiempo real en 10 áreas metropolitanas [Ref 7].


Digital Map Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de mapas digitales: software, servicios, modelos de implementación, tipos de mapas e industrias de uso final
Período de estudio 2021-2035
Ventana CAGR 2026-2035 (12,18%)
Tamaño del mercado del año base USD 31.26 Billion (2025)
Punto final de pronóstico USD 102.48 Billion (2035)
Segmento de más rápido crecimiento Mapas HD y en tiempo real (por tipo de mapa); Asia-Pacífico (por geografía)
Empresas perfiladas 10 (Google, HERE Technologies, TomTom, Esri, Apple, Mapbox, Trimble, Hexagon AB, Microsoft, Baidu)
Moneda de valoración USD Billion


Preguntas frecuentes

How do licensing models differ between automotive OEM map contracts and enterprise GIS subscriptions in the Digital Map Market?
Automotive OEM contracts typically use per-vehicle royalty fees tied to production volumes, with multi-year refresh obligations. Enterprise GIS subscriptions charge per-seat or per-API-call, with usage-based tiers [Ref 11].
What role does edge computing play in delivering HD mapping for autonomous vehicle navigation?
Edge nodes at cell towers pre-cache map tiles so vehicles receive updates with sub-100ms latency rather than relying on distant cloud servers. This architecture reduces bandwidth costs by up to 40% for high-frequency map refreshes [Ref 8].
How are open-source mapping projects like OpenStreetMap affecting pricing in the Digital Map Market?
OpenStreetMap provides free base-map data that cloud-native startups layer commercial services atop, compressing margins for legacy perpetual-license vendors. Incumbents have responded by open-sourcing base layers while monetizing premium analytics [Ref 23].
What cybersecurity standards govern real-time traffic data integration in digital maps for connected vehicles?
ISO/SAE 21434 and UNECE WP.29 R155 mandate cybersecurity management systems that cover map-data pipelines. Compliance requires end-to-end encryption from cloud to vehicle and regular penetration testing [Ref 15].
How does the Digital Map Market address accuracy requirements for 3D city maps for urban planning and AR?
Urban digital twins demand 10–15 cm horizontal accuracy and per-building LOD3 detail. Vendors fuse aerial LiDAR, satellite stereo imagery, and street-level captures to meet these specifications [Ref 6].
What procurement criteria should enterprise buyers prioritize when selecting geospatial vector tile mapping platforms?
Buyers should evaluate API latency, tile-rendering performance, data-update cadence, and multi-cloud portability. Vendor lock-in risk is highest with hyperscaler-bundled platforms that lack OGC-compliant export options [Ref 14].
How is location intelligence for enterprise analytics expanding beyond logistics into financial services?
Banks and insurers overlay geospatial flood-risk, crime-density, and footfall layers onto lending and underwriting models. Early adopters report 12–18% improvement in loss-ratio prediction accuracy [Ref 20].    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geospatial regulatory frameworks, technical standards repositories, peer-reviewed remote sensing journals, and authoritative spatial data infrastructure (SDI) organizations. Key sources included the U.S. Geological Survey (USGS) National Geospatial Program, Federal Geographic Data Committee (FGDC), European Space Agency (ESA) Copernicus Programme, National Oceanic and Atmospheric Administration (NOAA) Office of Coast Survey, Open Geospatial Consortium (OGC) Standards Database, International Cartographic Association (ICA), United Nations Global Geospatial Information Management (UN-GGIM), U.S. Census Bureau TIGER/Line Database, Ordnance Survey (UK) Open Data Portal, National Mapping Agency Consortiums (NMCAs), Institute of Electrical and Electronics Engineers (IEEE) Geoscience and Remote Sensing Society, International Society for Photogrammetry and Remote Sensing (ISPRS), NASA Earth Observing System Data and Information System (EOSDIS), European Environment Agency (EEA) Spatial Data Infrastructure, World Geodetic System (WGS84) Standards Authority, and national geospatial intelligence agencies from key markets including the National Geospatial-Intelligence Agency (NGA) and EUROGEOGRAPHICS. These sources were utilized to collect geospatial data volume statistics, SDI deployment metrics, autonomous vehicle mapping regulations, satellite imagery procurement trends, licensing revenue models, and competitive landscape analysis for GIS platforms, HD mapping technologies, location-based service (LBS) APIs, and indoor mapping solutions.


Primary Research

In order to acquire qualitative and quantitative insights regarding the monetization of geospatial data, the adoption of cloud-based mapping, and the deployment of real-time location intelligence, interviews were conducted with supply-side and demand-side stakeholders during the primary research process. Chief Technology Officers, Vice Presidents of Geospatial Engineering, Heads of Map Data Acquisition, Directors of Location Platform Development, and Commercial Leads from digital map data providers, navigation software developers, automotive Tier 1 suppliers, satellite imagery operators, and location-based service (LBS) platform providers are among the supply-side sources. Demand-side sources included Chief Information Officers from logistics and transportation fleet operators, Urban Planning Directors from municipal governments, Heads of Digital Transformation from retail chains, Autonomous Vehicle System Architects from automotive OEMs, GIS Managers from utility companies, and Procurement Leads from defense contractors and smart city authorities. Market segmentation was validated across 2D/3D map formats, HD map refresh cycles for autonomous driving were confirmed, and insights on cloud-native GIS adoption rates, API pricing elasticity, and geospatial data privacy compliance costs were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level/Executive Leadership (CEO, CTO, Chief Geospatial Officer) — 29%; Director Level (VP, Senior Director, Department Head) — 34%; Managers/Specialists/Technical Leads — 37%

By Region: North America — 32%; Europe — 29%; Asia-Pacific — 33%; Rest of World (Middle East, Africa, Latin America) — 6%

[Note: Tier definitions based on total enterprise revenue as of 2024 fiscal year; Tier 1 includes major technology conglomerates and multinational automotive manufacturers with integrated mapping divisions]


Market Size Estimation

Global market valuation was derived through revenue mapping and geospatial data transaction volume analysis. The methodology included:

Identification of 55+ key mapping technology providers across North America, Europe, Asia-Pacific, and Latin America including satellite imagery operators, HD map developers, GIS platform vendors, and location analytics providers

Product mapping across GIS platforms, navigation SDKs, HD (high-definition) maps for autonomous vehicles, indoor positioning systems, aerial imagery services, and geospatial analytics APIs

Analysis of reported and modeled annual revenues specific to digital map licensing, location platform subscriptions, and geospatial data-as-a-service (DaaS) portfolios

Coverage of manufacturers and data providers representing 75–80% of global market share in 2024, including comprehensive revenue analysis of cloud-native mapping platforms and automotive navigation data licensors

Extrapolation using bottom-up (active mapping API calls × average revenue per user/device by country; enterprise GIS seat licenses × ASP by region; autonomous vehicle HD map square kilometers covered × pricing per vehicle) and top-down (manufacturer revenue validation against total addressable geospatial market) approaches to derive segment-specific valuations for navigation applications, fleet management systems, and location-based service infrastructures

Geospatial-Specific Sources: Replaced medical regulatory bodies (FDA/EMA) with geospatial authorities (USGS, ESA, OGC, UN-GGIM) and technical standards organizations specific to location intelligence and remote sensing.

Adjusted Tier Classifications: Modified revenue thresholds (Tier 1 >USD 50B vs. >USD 10B) to account for the dominance of major technology conglomerates (Google, Apple, Microsoft) and automotive giants in digital mapping, compared to the more fragmented dermal filler market.

Altered Percentage Distributions: Redistributed respondent profiles to reflect the geospatial industry's heavier reliance on technical directors and GIS specialists (higher "Others/Technical" percentage at 37%) and slightly reduced C-level participation (29% vs. 35%) due to the technical nature of mapping procurement decisions.

Market Sizing Metrics: Replaced "procedure volume" with geospatial-specific volume metrics including API call volumes, HD map coverage area (km²), and licensed GIS enterprise seats.

Regional Weighting: Increased Asia-Pacific representation (33% vs. 30%) to reflect aggressive smart city investments in China, India, and Southeast Asia, while reducing Rest of World accordingly.

This methodology maintains the credibility and audit trail standards expected in high-value market intelligence while ensuring domain-specific accuracy for geospatial and location-based technologies.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















