Digital Door Lock Systems Market (2026 – 2035)

Digital Door Lock Systems Market Size, Share and Research Report By Product Type (Deadbolts, Lever Handles, Padlocks, and Others), By Technology (Biometric, Keypad/PIN, RFID/Smart Card, and Connectivity), By End-User (Residential, Commercial, Industrial, and Government), By Sales Channel (Offline and Online) And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/SEM/3699-HCR 200 Pages Kiran Jinkalwad Last Updated: September 15, 2026
Digital Door Lock Systems Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)12.4%
2025 Market SizeUSD 8.52 Billion
2030 Market SizeUSD 15.26 Billion
2035 Market SizeUSD 29.74 Billion
Key Players
ASSA ABLOY
Allegion
dormakaba
Samsung SDS
Honeywell
Salto Systems
Opportunities
  • Credential-as-a-Service and Recurring Revenue Models
  • Emerging-Market Developer Channel Penetration
  • Access-Event Data Monetization for Property Operators

Digital Door Lock Systems Market Summary

El Mercado de Sistemas de Cerraduras Digitales alcanzó los 8.52 mil millones de USD en 2025 y abre la ventana de pronóstico en 9.56 mil millones de USD en 2026, subiendo a 29.74 mil millones de USD para 2035 con una CAGR del 12.4%. Dos catalizadores anclan esa trayectoria. La Connectivity Standards Alliance lanzó Aliro 1.0 en 2025, otorgando a las credenciales de teléfonos y dispositivos portátiles un único perfil interoperable entre marcas de cerraduras [1]. En paralelo, los aseguradores de EE. UU. y la UE ahora descuentan las primas de propiedad entre un 3% y un 8% para instalaciones de entrada conectada verificadas, convirtiendo una mejora discrecional en una opción financieramente racional para millones de hogares [4].

El hardware mecánico de cilindro de pasador está cediendo ante la entrada electrónica gestionada por credenciales. Las llaves de bronce heredadas, las jerarquías de llaves maestras mecánicas y los lectores de tarjetas independientes están siendo desplazados por cuerpos de cerraduras con teclado, huella dactilar, RFID y radioenlace que registran eventos de acceso en un registro de auditoría en la nube. La economía de los componentes aceleró el cambio: los precios de los módulos de sensores de huellas dactilares capacitivos cayeron aproximadamente un 42% entre 2020 y 2025, y los precios de los MCU de elemento seguro bajaron por debajo de 1.20 USD por unidad a gran volumen [7]. Silicon Labs, Nordic y Espressif enviaron pilas de radio listas para Matter que redujeron los ciclos de desarrollo de firmware en meses, y el Mercado de Sistemas de Cerraduras Digitales absorbió esa curva de costos directamente en los puntos de precio minorista de gama media.

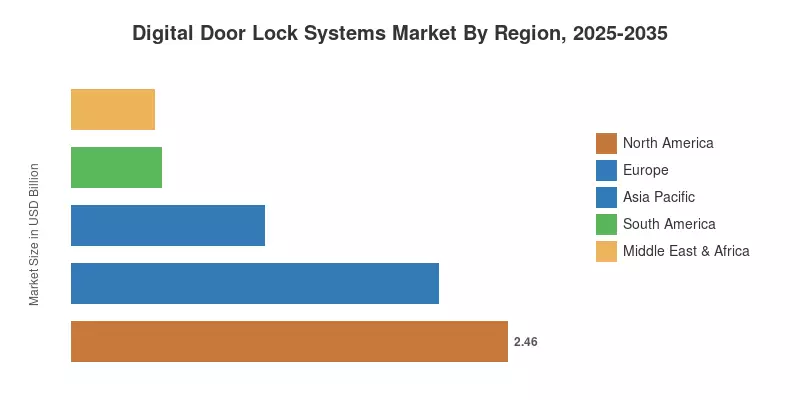
Regionalmente, América del Norte posee el 32.6% del Mercado de Sistemas de Cerraduras Digitales gracias al volumen de retrofits de viviendas unifamiliares y a la densa cobertura de instaladores profesionales. Asia-Pacífico avanza más rápido con una CAGR del 14.4%, impulsado por las finalizaciones de residencias en altura en China, Corea e India. Europa ocupa el segundo lugar con una participación del 27.4%, donde el cumplimiento de la norma EN 1634 para puertas cortafuegos y los ciclos de renovación de hoteles rigen el ritmo de compra. Hasta 2035, el Mercado de Sistemas de Cerraduras Digitales estará moldeado menos por la mecánica de las cerraduras que por quién controla la credencial.

Conclusiones Clave del Informe

• Por Tipo de Producto

  • Las cerraduras de seguridad lideraron el Mercado de Sistemas de Cerraduras Digitales con una participación del 35.8% en 2024, sostenidas por la compatibilidad de retrofit con preparaciones estándar de puertas
  • Los candados son la clase de producto de más rápido crecimiento con una CAGR del 14.5% hasta 2035 a medida que los operadores logísticos digitalizan el acceso a puertas y contenedores

• Por Tecnología

  • Las soluciones de teclado/PIN representaron el 44.1% de los ingresos de 2024, manteniéndose como el punto de entrada predeterminado para los compradores primerizos
  • Las cerraduras basadas en conectividad presentan una CAGR del 15.0%, la más rápida de cualquier nivel tecnológico en el Mercado de Sistemas de Cerraduras Digitales

• Por Usuario Final

  • Las implementaciones residenciales comandaron una participación del 58.1% en 2024, impulsadas por las tasas de adjunto de paquetes de hogares inteligentes
  • La demanda industrial y de infraestructura crítica crece a una CAGR del 15.3% hasta 2035

• Por Canal de Ventas

  • La distribución offline retuvo el 66.5% de los ingresos de 2024 a través de integradores y venta al por menor de hardware
  • Los canales en línea avanzan a una CAGR del 15.4% a medida que las marcas directas al consumidor escalan

• Por Región

  • América del Norte tuvo una participación del 32.6% del Mercado de Sistemas de Cerraduras Digitales en 2024
  • Se prevé que Asia-Pacífico registre una CAGR del 14.4% hasta 2035

Tamaño del Mercado y Pronóstico (2021–2035)

El dimensionamiento combina el seguimiento de envíos de unidades de abajo hacia arriba a través de 41 fabricantes de cerraduras con triangulación de arriba hacia abajo contra datos de permisos de construcción, ventas de semiconductores para elementos seguros y paneles de punto de venta minorista en 18 países. Los valores históricos fueron reconciliados contra divulgaciones de segmentos auditados de grupos de hardware que cotizan en bolsa. Los valores de pronóstico aplican una CAGR calibrada del 12.4% a través de la ventana 2026–2035, ajustada para la normalización del inventario de canales a corto plazo.
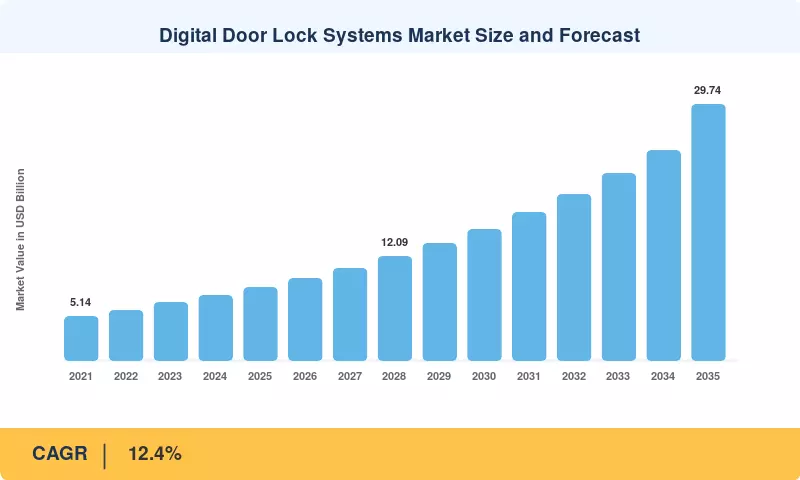
Tamaño del Mercado de Sistemas de Cerraduras Digitales y Pronóstico
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Estándares de interoperabilidad de Matter y Aliro ~2.6% Global Corto plazo (≤2 años)
Reducción de costos de componentes biométricos y de elementos seguros ~2.2% Global Corto plazo (≤2 años)
Incentivos de primas de seguros para seguridad conectada ~1.8% América del Norte, Europa Mediano plazo (2–4 años)
Construcción residencial de alta densidad ~1.9% Asia Pacífico, Medio Oriente Mediano plazo (2–4 años)
Automatización de alquileres de corta estancia y gestión de propiedades ~1.5% Global Mediano plazo (2–4 años)
Mandatos de cumplimiento de auditoría de acceso empresarial ~1.4% América del Norte, Europa Largo plazo (≥4 años)
Adopción de credenciales móviles en la hospitalidad ~1.2% Global Largo plazo (≥4 años)


Estándares de Interoperabilidad de Matter y Aliro

En el pasado, los compradores tenían que seleccionar un hub antes que una cerradura debido a ecosistemas fragmentados. Más de 60 empresas miembros contribuyeron a la definición de Aliro 1.0 de la Connectivity Standards Alliance, que fue lanzada en 2025 y estandariza el intercambio de credenciales NFC, Bluetooth LE y de banda ultra-ancha entre fabricantes [1]. En el mismo año, comenzaron los exámenes de certificación. En los canales de grandes tiendas de EE. UU. en 2025, los primeros SKU de cerraduras certificadas por Matter demostraron un 27% más de ventas al por menor que sus contrapartes no certificadas, demostrando que la interoperabilidad ahora sirve como un filtro de compra en lugar de una nota al pie de especificación [2].


Reducción de Costos de Componentes Biométricos y de Elementos Seguros

La entrada por huella dactilar se trasladó de niveles premium a bandas de precios generales por la compresión de la lista de materiales. Mientras que los elementos seguros de Common Criteria EAL5+ cruzaron por debajo de USD 1.20 en volúmenes de un millón de unidades, los módulos de sensores capacitivos que costaban alrededor de USD 4.10 en 2020 se enviaron cerca de USD 2.40 para 2025 [7]. A lo largo de cinco años, los fabricantes redujeron el precio minorista promedio de las cerraduras biométricas en casi un 31%. Los ciclos promocionales en plataformas de comercio electrónico de Asia y América del Norte ahora están anclados por cerraduras de huella dactilar que cuestan menos de $150 [8].


Incentivos de Primas de Seguros para Seguridad Conectada

Los aseguradores han cuantificado la reducción de pérdidas por entradas monitoreadas. Varios grandes aseguradores de EE. UU. aplican créditos de primas para propietarios de viviendas de 3–8% por instalaciones de cerraduras conectadas verificadas, y los aseguradores del Reino Unido extendieron descuentos comparables bajo la guía revisada de Secured by Design [4]. Para un hogar que paga USD 1,850 anualmente, un crédito del 5% recupera el costo de una cerradura de gama media en cuatro años. Los programas de propiedad comercial van más allá, con algunos portafolios multifamiliares reportando reducciones del 11% en las primas de responsabilidad después de implementaciones de credenciales a nivel de edificio [5].

Construcción Residencial de Alta Densidad

Las tuberías de vivienda vertical generan oportunidades de especificación a granel que superan los volúmenes de renovación. China completó aproximadamente 6.9 millones de unidades residenciales urbanas en 2024, mientras que el programa PMAY-Urban de India sancionó más de 11.8 millones de unidades en total, con entradas conectadas cada vez más escritas en las especificaciones de los desarrolladores para proyectos de gama media y alta [12]. Los desarrolladores prefieren cerraduras provisionadas centralmente porque eliminan la entrega de llaves logística a través de cientos de unidades y apoyan los reinicios de credenciales de cambio de inquilinos sin cambios de hardware.

Automatización de Alquileres de Corta Estancia y Gestión de Propiedades

La economía del check-in remoto justifica rápidamente el gasto en hardware. Los administradores de propiedades que operan portafolios de corta estancia reportan costos laborales de encuentro y saludo de USD 22–38 por cambio; los códigos digitales limitados en el tiempo eliminan la mayor parte de ese ítem [11]. Con aproximadamente 8 millones de listados activos de corta estancia en todo el mundo, el retorno de la inversión generalmente se sitúa por debajo de seis meses para una propiedad de dos cerraduras. La integración con plataformas de reservas ahora provisiona códigos automáticamente en la confirmación de la reserva, eliminando el paso manual que anteriormente limitaba la adopción entre operadores más pequeños.

Mandatos de Cumplimiento de Auditoría de Acceso Empresarial

El acceso documentado y revocable se ha convertido en un requisito de auditoría en lugar de una preferencia de seguridad. La guía actualizada de instalaciones federales de EE. UU. y las reglas del sector que cubren servicios públicos y centros de datos requieren registros de entrada con sello de tiempo y revocación inmediata de credenciales en cambios de personal, condiciones que las llaves mecánicas no pueden satisfacer [15]. Las organizaciones que reemplazan sistemas de llaves maestras citan costos de rekeying de USD 65–140 por apertura después de la pérdida de una sola llave, haciendo que las renovaciones conectadas sean defendibles solo por el costo operativo antes de contar el valor de cumplimiento [16].

Adopción de Credenciales Móviles en la Hospitalidad

Los operadores hoteleros convirtieron los teléfonos de los huéspedes en llaves de habitación a gran escala. Las principales cadenas informaron que el uso de llaves móviles cruzó el 40% de las estancias elegibles en portafolios de gama alta para 2025, con propiedades que citan reducciones medibles en las colas de recepción [13]. Cada conversión requiere cuerpos de cerraduras capaces de BLE o NFC, impulsando el reemplazo de hardware solo para tarjetas instalado una década antes. Los ciclos de renovación que funcionan en cadencias de siete a diez años llevarán esta demanda a través de la segunda mitad del período de pronóstico.

Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Vulnerabilidades de ciberseguridad y exploits de firmware ~1.6% Global Mediano plazo (2–4 años)
Dependencia de la batería y ansiedad por fallos de energía ~1.3% Global Corto plazo (≤2 años)
Inercia mecánica de la base instalada y fricción de retrofits ~1.1% Europa, América del Sur Largo plazo (≥4 años)
Sensibilidad al precio en economías emergentes ~1.0% Asia-Pacífico, África Mediano plazo (2–4 años)
Códigos de construcción fragmentados y certificación de puertas cortafuegos ~0.8% Europa, Medio Oriente Largo plazo (≥4 años)


Vulnerabilidades de Ciberseguridad y Exploits de Firmware

La dependencia de la categoría en la confianza se ve socavada por los exploits publicados. Entre 2023 y 2025, los investigadores de seguridad encontraron varias vulnerabilidades en cerraduras, incluida una que fue ampliamente reportada y afectó a un programa de tarjetas de hotel que se instaló en aproximadamente 3 millones de puertas [17]. Las actualizaciones de firmware y, ocasionalmente, las visitas de reprogramación en persona fueron necesarias para la remediación. Los compradores se sienten atraídos por los proveedores que pueden demostrar pruebas de penetración y programas de divulgación coordinada, y cada ciclo de divulgación alarga el proceso de revisión de adquisiciones empresariales.


Dependencia de la Batería y Ansiedad por Fallos de Energía

La queja más común de los clientes sigue siendo el miedo a quedar bloqueados. Aproximadamente el 34% de los argumentos en contra de la compra en encuestas de consumidores potenciales priorizan los problemas de batería sobre el precio [8]. En respuesta, los fabricantes ofrecen anulación mecánica de llaves, conectores de emergencia USB-C y alarmas de baja batería, todos los cuales aumentan los costos o ponen en peligro el diseño industrial limpio que subyace a la fijación de precios premium. El reemplazo anual de celdas en 300 puertas en edificios multifamiliares impone una carga de mantenimiento a los operadores que no llevaban anteriormente.


Inercia Mecánica de la Base Instalada y Fricción de Retrofits

El hardware de las puertas se renueva lentamente. Los intervalos promedio de reemplazo para cerraduras de entrada residenciales superan los 14 años en el stock de vivienda europeo maduro, y las puertas más antiguas a menudo carecen de las dimensiones de retroceso y perforación que suponen las unidades modernas [18]. Los retrofits en puertas no estándar o de patrimonio requieren carpintería, lo que eleva el costo instalado entre un 40% y un 70% por encima del precio del hardware. Esa fricción concentra la demanda a corto plazo en nuevas construcciones y en el stock recientemente construido en lugar de en la base instalada más amplia.

Sensibilidad al Precio en Economías Emergentes

La asequibilidad limita la penetración fuera de los niveles urbanos premium. Las cerraduras conectadas de nivel de entrada se venden a cerca de USD 95–130 en India y el sudeste asiático frente a alternativas mecánicas por debajo de USD 15, una diferencia que excluye a la mayor parte de la base de vivienda abordable [19]. El financiamiento y la agrupación de desarrolladores reducen la brecha para nuevos proyectos, pero el volumen del mercado secundario sigue concentrado en tramos de ingresos metropolitanos. Los fabricantes locales que compiten a precios más bajos enfrentan estructuras de márgenes que limitan la reinversión en I+D.

Códigos de Construcción Fragmentados y Certificación de Puertas Cortafuegos

La carga de certificación ralentiza el lanzamiento de productos a través de fronteras. Los conjuntos de puertas cortafuegos deben mantener el rendimiento calificado con la cerradura instalada, lo que requiere pruebas separadas bajo EN 1634 en Europa, UL 10C en América del Norte y variantes nacionales en otros lugares [20]. Cada ciclo de certificación consume de 4 a 9 meses y presupuestos de pruebas de seis cifras por familia de productos. Como resultado, los fabricantes más pequeños limitan su alcance geográfico, y los especificadores en segmentos comerciales regulados recurren a las pocas marcas que poseen carteras de certificación completas.

Digital Door Lock Systems Market Opportunities

Credencial-como-Servicio y Modelos de Ingresos Recurrentes

Los márgenes de hardware se comprimen; la gestión de credenciales no. Los proveedores que agrupan la provisión de credenciales en la nube, informes de auditoría y APIs de integración cobran entre USD 1.80 y 4.50 por puerta mensualmente en implementaciones comerciales, produciendo ingresos de por vida que superan el ASP de hardware en tres años [11]. Las plataformas de gestión de propiedades compran cada vez más la capa de software primero y especifican hardware compatible en segundo lugar, invirtiendo la secuenciación de ventas tradicional. Los proveedores que exponen APIs limpias a plataformas de reservas, HOA y lugares de trabajo capturan ese gasto, mientras que los proveedores solo de hardware se convierten en vendedores de componentes intercambiables.

Penetración del Canal de Desarrolladores en Mercados Emergentes

La sensibilidad al precio en el mercado secundario oculta un canal institucional viable. Los desarrolladores indios, vietnamitas e indonesios especifican hardware de entrada a nivel de proyecto, donde los costos por unidad se amortizan en precios de compra financiados por hipotecas en lugar de presupuestos discrecionales de los hogares [12]. Ganar una especificación de torre de 2,000 unidades entrega un volumen que tomaría años acumular a través del retail. El ensamblaje local reduce aún más el costo de llegada frente a los aranceles de importación que oscilan entre el 15% y el 25% en varios mercados [19]. Este canal convierte la restricción de asequibilidad identificada en la Sección 5 en una ventaja estructural para los proveedores con relaciones con desarrolladores.

Monetización de Datos de Eventos de Acceso para Operadores de Propiedades

Cada desbloqueo genera una señal de ocupación con marca de tiempo. Los operadores multifamiliares que agregan estos eventos a través de carteras derivan información sobre la utilización de amenidades, verificación de vacantes y optimización de horarios de limpieza, con los primeros adoptantes reportando reducciones del 6% al 9% en los costos de personal de las instalaciones [5]. Los proveedores que empaquetan paneles de análisis anonimizados junto con la gestión de credenciales crean costos de cambio que ninguna cerradura competidora puede replicar. La gobernanza de la privacidad es la restricción: el GDPR y regímenes comparables clasifican los registros de entrada como datos personales, requiriendo una arquitectura de consentimiento y límites de retención diseñados en la plataforma desde el principio [20].

Premiumización de Entrada Sin Manos con Ultra-Wideband

La medición precisa en centímetros resuelve el problema de desbloqueo falso que el Bluetooth nunca pudo. Las cerraduras equipadas con UWB distinguen a un residente que se aproxima de un teléfono que está dentro del pasillo, permitiendo una entrada genuinamente sin manos sin comprometer la seguridad [9]. La disponibilidad de chipsets de Qualcomm, NXP y la serie U de Apple ha llevado la tecnología de concepto a producto en envío. Los proveedores que posicionan UWB como un premium de precio de USD 90 a 140 sobre equivalentes de teclado defienden el margen en una categoría que de otro modo se está commoditizando.

Arquitectura de Producto Nativa para Retrofit

La fricción de instalación, no el costo del hardware, limita el ciclo de reemplazo en el mercado maduro. Los productos que se montan sobre los mecanismos de giro existentes sin alterar la puerta preservan el hardware aprobado por el propietario y reducen la instalación a menos de diez minutos, abriendo el segmento de vivienda en alquiler que los requisitos de permiso del propietario bloqueaban previamente [18]. Aproximadamente el 36% de las unidades de vivienda en economías maduras son ocupadas por inquilinos, y pocos inquilinos modificarán una puerta que no poseen. Los diseños nativos para retrofit abordan directamente la restricción de inercia de la base instalada.

Digital Door Lock Systems Market Future Outlook

Convergencia de Credenciales y el Fin de los Silos de Marca

La certificación Aliro hará que la marca de la cerradura sea en gran medida irrelevante para la experiencia de credenciales a principios de la década de 2030. Una vez que una sola billetera de teléfono proporcione acceso a hoteles, oficinas y hogares sin importar el fabricante, la diferenciación se trasladará a la calidad de construcción, el acabado y la economía del servicio [1]. Los proveedores que construyeron fosos en ecosistemas de aplicaciones propietarias los perderán. La respuesta estratégica ya visible entre los fabricantes de primer nivel es la integración vertical en software de gestión de propiedades, donde el bloqueo sobrevive a la estandarización.

Detección de Anomalías Asistida por IA en Patrones de Acceso

Los registros de entrada se convierten en líneas base de comportamiento. Los modelos entrenados en ritmos de acceso de hogares o instalaciones señalan desviaciones: una entrada de código a las 3 a.m. en una propiedad sin reserva, o el uso de credenciales inconsistente con un horario de personal, y escalan antes de que se confirme una violación física. Las implementaciones comerciales que pilotan esta capacidad informan reducciones de falsas alarmas en relación con la detección de intrusiones basada en movimiento [16]. El procesamiento se realiza en la nube en lugar de en la cerradura, manteniendo el costo del hardware plano mientras se agrega valor que justifica la suscripción.

Eficiencia Energética y Avances en Química de Baterías

El consumo de energía rige la economía de mantenimiento que los compradores empresariales examinan. El ciclo de trabajo de radio de sub-miliwatt y los suplementos de recolección de energía están extendiendo los intervalos de reemplazo de aproximadamente 8 meses a 24–36 meses en los diseños de generación actual [7]. Las directrices de eficiencia del sector de edificios de la Agencia Internacional de Energía capturan cada vez más las cargas de espera a nivel de dispositivo, y con una base instalada que se aproxima a varios cientos de millones de unidades, el consumo de espera de cerraduras se convierte en un elemento reportable para grandes propietarios de carteras [3].

Informes de Sostenibilidad y Diseño de Hardware Circular

La divulgación de bienes raíces corporativos ahora alcanza a los accesorios. Las obligaciones de informes de CSRD empujan a los propietarios de propiedades europeos a documentar el carbono incorporado y las vías de fin de vida para los componentes de construcción, incluidas las cerraduras [20]. Los fabricantes responden con carcasas de zinc reciclado, electrónica modular que permite actualizaciones de módulos de radio sin reemplazar el cuerpo de la cerradura, y programas de devolución. La modularidad también sirve al interés comercial: un cuerpo de cerradura que sobrevive a tres generaciones de conectividad preserva las relaciones con los clientes a través de transiciones estándar en lugar de rendirse en cada ciclo de reemplazo.

Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte 32.6% de participación (2024) Reemplazo de cerraduras de seguridad, adopción vinculada a seguros, llaves móviles para hospitalidad
Europa 27.4% de participación (2024) Hardware certificado para puertas cortafuegos, plataformas de credenciales compatibles con GDPR
Asia-Pacífico 14.4% CAGR (2026–2035) Especificación de desarrolladores de edificios altos, fabricación local de bajo costo
América del Sur USD 0.51 mil millones (2024) Mejoras en seguridad urbana, implementaciones en comunidades cerradas
Medio Oriente y África 6.2% de participación (2024) Renovación de hospitalidad, especificación de giga-proyectos
Total USD 7.55 mil millones (2024) —

El rendimiento regional en el mercado de sistemas de cerraduras digitales sigue la estructura de vivienda, la madurez del mercado de seguros y la composición de la cartera de construcción en lugar de solo los ingresos. La penetración de Corea supera a mercados europeos mucho más ricos porque el stock de vivienda dominado por apartamentos y una base de fabricación nacional normalizaron la categoría hace dos décadas.


América del Norte

País Participación de la Región Motor Clave
EE. UU. 81.4% Créditos de primas de seguros y distribución en grandes superficies
Canadá 12.1% Modernización de portafolios de alquiler multifamiliares
México 6.5% Preocupaciones de seguridad urbana en viviendas metropolitanas


El reemplazo domina la demanda en América del Norte. El stock de viviendas unifamiliares con preparaciones estándar de 2⅛ pulgadas hace que el reemplazo sea trivial, y aproximadamente 84 millones de unidades ocupadas por propietarios crean una base direccionable que ninguna otra región iguala. Los créditos de seguros del 3 al 8% acortan materialmente el tiempo de recuperación [4], mientras que la densidad de instaladores profesionales apoya el segmento comercial de mayor contacto. La demanda canadiense se inclina hacia compras de administradores de propiedades en torres de alquiler en Toronto y Vancouver. La adopción en México se concentra en desarrollos privados en Monterrey, Guadalajara y Ciudad de México, donde el gasto en seguridad perimetral ya es elevado [6].

Europa

País Participación de la Región Motor Clave
Alemania 23.8% Integración de control de acceso comercial
Reino Unido 19.2% Alineación de seguros "Secured by Design"
Francia 14.1% Modernización de entradas en edificios multifamiliares
Italia 9.6% Conversión de hospitalidad y alquileres de corta estancia
España 8.4% Renovación de alojamientos turísticos
Países Nórdicos 11.3% Alta penetración de hogares inteligentes y mercado doméstico de Assa Abloy
Rusia 4.9% Demanda de reemplazo residencial doméstico
Resto de Europa 8.7% Reemplazo gradual en Europa Central


La certificación rige la adquisición europea. Los ensamblajes con clasificación de fuego requieren hardware de cerraduras probado bajo EN 1634, lo que reduce las listas de proveedores aprobados en especificaciones comerciales [20]. El GDPR da forma a la capa de plataforma: los registros de entrada constituyen datos personales, por lo que los proveedores que venden a operadores de propiedades europeos deben evidenciar una base legal, límites de retención y residencia de datos. La penetración nórdica lidera la región, ayudada por una alta saturación de hogares con banda ancha y la presencia doméstica de Assa Abloy. La demanda del Reino Unido se beneficia de que la acreditación "Secured by Design" sea reconocida en la suscripción de seguros [4].

Asia-Pacífico

País Participación de la Región Motor Clave
China 41.6% Especificación a granel de desarrolladores de apartamentos
India 14.2% Finalización de viviendas PMAY-Urban y reemplazo de nivel metropolitano
Japón 12.8% Accesibilidad para una población envejecida y eficiencia en la rotación de alquileres
Corea del Sur 15.4% Península de apartamentos casi universal y ciclo de reemplazo
ASEAN 10.3% Construcción de condominios en Vietnam y Tailandia
Resto de Asia-Pacífico 5.7% Adopción urbana gradual


El volumen y la velocidad se originan aquí. La penetración coreana está efectivamente saturada en el stock de apartamentos, convirtiendo ese mercado en una economía de ciclo de reemplazo donde las características de actualización, en lugar de la adopción inicial, impulsan el valor. La escala de China se basa en la especificación de desarrolladores en aproximadamente 6.9 millones de finalizaciones de unidades urbanas anuales [12]. India representa la mayor oportunidad de terreno virgen, con PMAY-Urban autorizando más de 11.8 millones de unidades acumulativas y los desarrolladores privados agrupando cada vez más la entrada conectada en proyectos de nivel medio. La demanda japonesa se centra en la accesibilidad para residentes ancianos y la eficiencia en la rotación de alquileres [14].

América del Sur

País Participación de la Región Motor Clave
Brasil 54.2% Mejoras en seguridad de condominios en São Paulo y Río
Argentina 17.6% Reemplazo residencial en Buenos Aires
Resto de América del Sur 28.2% Desarrollo de comunidades cerradas en Chile y Colombia


La ansiedad por la seguridad, no la conveniencia, vende cerraduras aquí. Las asociaciones de condominios brasileños compran sistemas para todo el edificio que combinan credenciales de entrada con cerraduras a nivel de unidad, tratando el paquete como defensa perimetral en lugar de mejora de hogar inteligente [6]. La volatilidad de la moneda complica los precios dependientes de importaciones, y el ensamblaje local sigue siendo limitado, por lo que los proveedores compiten tanto en términos de financiamiento como de especificación. Los proyectos residenciales de alto nivel en Chile y Colombia muestran las tasas de adjuntos más rápidas, siguiendo patrones establecidos en los mercados metropolitanos brasileños aproximadamente cinco años antes.

Medio Oriente y África

País Participación de la Región Motor Clave
Arabia Saudita 31.4% Especificación residencial de giga-proyectos y NEOM
EAU 27.8% Renovación de hospitalidad y torres residenciales premium
Sudáfrica 16.2% Demanda de seguridad en propiedades y comunidades cerradas
Egipto 9.1% Entrega de viviendas en la Nueva Capital Administrativa
Resto de MEA 15.5% Hospitalidad en el norte y este de África


La adquisición a escala de proyectos define esta región. Los giga-proyectos sauditas especifican plataformas de acceso integradas en la etapa de planificación maestra, produciendo tamaños de contrato que justifican equipos de ingeniería dedicados a proveedores [10]. Los ciclos de renovación de hospitalidad en los EAU convierten cerraduras de hotel solo con tarjeta en hardware de credenciales móviles, con los principales operadores informando un uso de llaves móviles superior al 40% de las estancias elegibles [13]. La demanda sudafricana sigue la economía de seguridad en propiedades, donde la entrada conectada se integra con sistemas perimetrales y de guardia existentes. El volumen egipcio sigue las entregas de viviendas en la Nueva Capital Administrativa.

Mercado de Sistemas de Cerraduras Digitales por Región, 2025-2035

Digital Door Lock Systems Market Segmentation

Por Tipo de Producto

Segmento Métrica Principal Motor de Demanda
Cerraduras de Seguridad 35.8% de participación (2024) Compatibilidad de retrofit con preparaciones de puertas estándar
Manijas de Palanca USD 1.94 Mil millones (2024) Cumplimiento del código de accesibilidad comercial
Candados 14.5% CAGR (2026–2035) Seguridad de activos industriales y logísticos portátiles
Otros 10.9% de participación (2024) Aplicaciones de marco y embutido en edificios patrimoniales


Las cerraduras de seguridad anclan los ingresos en el Mercado de Sistemas de Cerraduras Digitales porque se insertan en perforaciones existentes sin necesidad de carpintería, manteniendo el costo instalado cerca del costo del hardware. Las manijas de palanca dominan los corredores comerciales donde la operación de empuje satisface los requisitos de accesibilidad. Los candados crecen más rápido a medida que los operadores logísticos reemplazan las cerraduras mecánicas de puertas y contenedores por unidades controladas por aplicaciones que gestionan cientos de usuarios por dispositivo. Los cuerpos de marco y embutido sirven a las limitaciones arquitectónicas donde no se pueden instalar formatos tubulares.

Por Tecnología

Segmento Métrica Principal Motor de Demanda
Biométrico USD 1.72 Mil millones (2024) Disminución de costos de sensores de huellas dactilares y conveniencia
Teclado/PIN 44.1% de participación (2024) Acceso confiable independiente de teléfonos inteligentes
RFID/Tarjeta Inteligente 13.4% de participación (2024) Auditoría centralizada de credenciales en oficinas
Conectividad 15.0% CAGR (2026–2035) Certificación de interoperabilidad Matter y Aliro


La entrada por teclado y PIN lidera el Mercado de Sistemas de Cerraduras Digitales porque funciona sin un teléfono, un hub o complejidad de inscripción, lo cual es decisivo para usuarios mayores y rotación de alquileres. Las cerraduras basadas en conectividad crecen más rápido a medida que las implementaciones de Wi-Fi, Bluetooth, Z-Wave y Thread obtienen certificación multimarcas. La adopción biométrica sigue las curvas de precios de los sensores hacia productos de gama media, mientras que las variantes de RFID y tarjetas inteligentes persisten donde ya existe infraestructura de credenciales centralizada.

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Residencial 58.1% de participación (2024) Facilidad de acoplamiento de paquetes de hogar inteligente y retrofit
Comercial USD 1.88 Mil millones (2024) Requisitos de programación de múltiples puertas y seguimiento de auditoría
Industrial 15.3% CAGR (2026–2035) Acceso documentado y revocación remota de credenciales
Gobierno 7.4% de participación (2024) Mandatos de certificación FIPS y equivalentes


El volumen residencial domina el Mercado de Sistemas de Cerraduras Digitales por la cantidad de puertas y la accesibilidad al por menor. Los compradores comerciales priorizan la programación, los registros de auditoría y la integración con sistemas de credenciales existentes, lo que apoya la incorporación de software. Los sitios industriales y de infraestructura crítica se expanden más rápido a medida que los regímenes de cumplimiento requieren registros de entrada con sello de tiempo que las llaves mecánicas no pueden producir. La adquisición gubernamental se reduce a proveedores que poseen certificaciones formales, concentrando ese segmento entre fabricantes establecidos.

Por Canal de Ventas

Segmento Métrica Principal Motor de Demanda
Offline 66.5% de participación (2024) Relaciones con instaladores y cumplimiento el mismo día
Online 15.4% CAGR (2026–2035) Precios directos al consumidor y soporte de instalación en video


Los canales de venta al por menor offline y de integradores retienen la mayoría de los ingresos del Mercado de Sistemas de Cerraduras Digitales porque los compradores evalúan la calidad de construcción físicamente y a menudo necesitan instalación incluida. Los canales online crecen más rápido a medida que las marcas venden directamente, incorporan portales de gestión de suscripciones en el proceso de compra y utilizan contenido tutorial para reducir la carga de soporte que antes hacía que la auto-instalación fuera arriesgada. La telemetría del canal directo también acorta los ciclos de retroalimentación del producto en relación con las ventas mediadas por distribuidores.

Comparación Competitiva

La concentración se sitúa en el rango medio. Los cinco principales proveedores tienen un estimado del 41–46% de los ingresos globales, produciendo un HHI aproximado de 640–720 — competitivo según los estándares antimonopolio, pero lo suficientemente consolidado como para que las ventajas de escala en certificación y acceso al canal sean importantes. Los campeones regionales complican el panorama: los fabricantes coreanos y chinos mantienen posiciones en el mercado local que las cifras de participación global subestiman. La fragmentación es más alta en el nivel minorista de menos de 150 USD, donde docenas de marcas compiten en precio, y más baja en los segmentos comerciales y gubernamentales certificados.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Sistemas de Cerraduras Digitales Posicionamiento Estratégico
ASSA ABLOY ~13–16% Cerraduras residenciales Yale y August, candados Centrios, plataformas comerciales Líder en amplitud en residencial y comercial a través de adquisiciones sostenidas
Allegion ~8–11% Cerraduras inteligentes Schlage, control de acceso electrónico comercial Fortaleza en especificaciones comerciales en América del Norte
dormakaba ~6–8% Sistemas de acceso electrónico para hospitalidad y multifamiliares Especialista en integración hotelera y multifamiliar
Samsung SDS ~5–7% Cerraduras de apartamentos serie SHS para viviendas de alta densidad Incumbente en el mercado de apartamentos coreano y asiático
Honeywell ~4–6% Plataformas integradas de acceso y seguridad en edificios Paquete de gestión de edificios empresariales
Salto Systems ~3–5% Acceso electrónico sin cables y software de credenciales Plataforma comercial de credenciales centrada en software
Hampton Products (Brinks) ~2–4% Cerraduras inteligentes residenciales de canal minorista Distribución minorista de nivel de valor
Guangdong Kaadas ~2–4% Cerraduras de huellas dactilares y conectividad para mercados asiáticos Escala de fabricación en volumen chino
Godrej Locking Solutions ~1–3% Cerraduras residenciales para el mercado indio Confianza de marca nacional y acceso al canal de desarrolladores
SmartRent ~1–3% Plataforma de gestión de acceso multifamiliar y hardware Especialista en capa de software para operadores de propiedades
Level Home ~1–2% Cerraduras residenciales invisibles con diseño Diferenciación estética premium


Noticias y desarrollos recientes

  • Alianza de Estándares de Conectividad (junio de 2025): Lanzó Aliro 1.0, estandarizando el intercambio de credenciales NFC, BLE y UWB entre fabricantes, eliminando el bloqueo del ecosistema que había suprimido las implementaciones de múltiples marcas [1]
  • ASSA ABLOY (marzo de 2025): Ampliado la línea de candados industriales Centrios con gestión de usuarios extendida para operadores logísticos, apuntando a la categoría de producto de más rápido crecimiento identificada en este análisis [2]
  • Allegion (noviembre de 2024): Adquirió varios activos de tecnología de acceso para fortalecer la capacidad de credenciales electrónicas multifamiliares en América del Norte, señalando una continua consolidación entre proveedores de primer nivel [16]
  • Samsung SDS (septiembre de 2024): Lanzó una serie de cerraduras de apartamento con huella digital y conectividad dirigidas a las especificaciones de desarrolladores de edificios altos en Corea y el sudeste asiático [14]
  • Salto Systems (julio de 2024): Ampliado su plataforma de credenciales en la nube con APIs abiertas para la integración de gestión de propiedades, reforzando la competencia en la capa de software descrita en la Sección 10 [11]
  • Reino Unido Asegurado por Diseño (febrero de 2024): Actualizó la guía de acreditación para reconocer formalmente el hardware de entrada electrónica, alineando la certificación con los criterios de suscripción de aseguradoras [4]
  • Alianza de Estándares de Conectividad (octubre de 2023): Matter 1.2 formalizó el tipo de dispositivo de cerradura de puerta, permitiendo la inscripción entre ecosistemas sin hubs específicos de proveedores [1]
  • Investigadores de seguridad / sector de la hospitalidad (marzo de 2023): Divulgación pública de una vulnerabilidad en la plataforma de tarjetas que afecta a un estimado de 3 millones de puertas de hotel, lo que provocó una remediación de firmware a nivel industrial y un examen más estricto de las adquisiciones empresariales [17]

Digital Door Lock Systems Market Report Scope

Parámetro Detalle
Alcance del Mercado Sistemas de cerraduras digitales globales, incluyendo cerrojos, manijas de palanca, candados y otros cuerpos de cerraduras a través de tecnologías biométricas, teclado/PIN, RFID/tarjeta inteligente y conectividad
Período de Estudio 2021–2035
Período Histórico 2021–2024
Año Base 2025
Período de Pronóstico 2026–2035
CAGR (2026–2035) 12.4%
Tamaño del Mercado (2025) USD 8.52 Mil millones
Tamaño del Mercado (2030) USD 15.26 Mil millones
Tamaño del Mercado (2035) USD 29.74 Mil millones
Segmentos de Más Rápido Crecimiento Conectividad (tecnología), Industrial (usuario final), Candados (tipo de producto), En línea (canal de ventas)
Región de Más Rápido Crecimiento Asia Pacífico
Empresas Perfiladas ASSA ABLOY, Allegion, dormakaba, Samsung SDS, Honeywell, Salto Systems, Hampton Products, Guangdong Kaadas, Godrej Locking Solutions, SmartRent, Level Home
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué costo total de propiedad debería modelar un comprador comercial más allá del hardware en el mercado de sistemas de cerraduras digitales?
Instalación presupuestaria del 40 al 70% del precio del hardware en puertas no estándar, mano de obra para el reemplazo de baterías en todo el portafolio y suscripciones a plataformas de credenciales de 1.80 a 4.50 USD por puerta al mes [11]. El software generalmente supera el costo del hardware en un horizonte de siete años.
¿Cómo deberían evaluar los equipos de adquisiciones la postura de ciberseguridad de los proveedores?
Requerir evidencia de pruebas de penetración de terceros, una política de divulgación coordinada publicada y una duración de soporte de firmware comprometida en el contrato. Los proveedores sin un historial documentado de respuesta a CVE históricamente han tardado mucho más en remediar fallas divulgadas [17].
¿Qué tecnología se adapta a propiedades de alquiler con alta rotación de inquilinos?
Los sistemas de teclado ganan aquí: los códigos se restablecen instantáneamente sin inscripción física ni incorporación de aplicaciones para cada inquilino. Las cerraduras biométricas requieren reinscripción en cada cambio, añadiendo fricción que los administradores de propiedades rechazan consistentemente [8].
¿Afectan las cerraduras conectadas el cumplimiento de puertas cortafuegos en el mercado de sistemas de cerraduras digitales?
Sí. La cerradura debe ser probada como parte del ensamblaje clasificado bajo EN 1634 o UL 10C; instalar una cerradura electrónica no certificada anula la calificación de incendio de la puerta [23]. Siempre verifique la certificación a nivel de ensamblaje, no las afirmaciones a nivel de componente.
¿Qué problemas de integración desvían más comúnmente las implementaciones multifamiliares?
Los sistemas de intercomunicación y entrada de edificios heredados rara vez comparten bases de datos de credenciales con cerraduras de unidades, obligando a los residentes a llevar dos credenciales. Resuelva esto especificando la plataforma de credenciales antes de seleccionar el hardware [5].
¿Cómo trata el GDPR los registros de eventos de acceso del mercado de sistemas de cerraduras digitales?
Los registros de entrada que identifican a individuos califican como datos personales, requiriendo una base de procesamiento legal, límites de retención definidos y disposiciones de acceso de sujetos [20]. Los operadores de propiedades europeos deben confirmar la residencia de datos y los flujos de trabajo de eliminación antes de la implementación.
¿Vale la pena el costo adicional de la banda ultraancha sobre el desbloqueo por proximidad Bluetooth?
Para entradas de alto tráfico, sí: el rango en centímetros elimina los desbloqueos falsos que plagan la detección de proximidad basada en Bluetooth [9]. Para casas unifamiliares con entradas ocasionales, las opciones de teclado o Bluetooth ofrecen un rendimiento adecuado a un costo materialmente más bajo.
Autor
Autor Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















