Data Center Energy Storage Market

Tamaño del Mercado de Almacenamiento de Energía en Centros de Datos, Participación e Informe de Investigación: Por Tecnología de Almacenamiento de Energía (Baterías de Iones de Litio, Baterías de Plomo-Ácido, Baterías de Flujo, Almacenamiento de Energía por Aire Comprimido, Almacenamiento de Energía por Volante de Inercia), Por Tipo de Aplicación (Fuente de Alimentación Ininterrumpida (UPS), Gestión de Energía, Reducción de Picos, Integración de Energías Renovables, Energía de Respaldo), Por Rango de Capacidad (Hasta 100 kWh, 101 kWh a 1 MWh, 1 MWh a 10 MWh, Más de 10 MWh), Por Segmento de Usuario Final, Por Modelo de Despliegue y Por Regional - Pronóstico de la Industria hasta 2035
ID: MRFR/ICT/30248-HCR 128 Pages Aarti Dhapte Last Updated: September 17, 2026
Data Center Energy Storage Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.19%
2024 Market Size$ 6.09 Billion
2025 Market Size$ 6.71 Billion
2035 Market Size$ 17.71 Billion
Key Players
Schneider Electric
Siemens
General Electric
Tesla
Eaton
ABB
Opportunities
  • Rising Demand for Data Centers
  • Increased Focus on Sustainability
  • Technological Innovations in Energy Storage

Data Center Energy Storage Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de almacenamiento de energía en centros de datos fue de 6.088 mil millones de USD en 2024. Se proyecta que la industria de almacenamiento de energía en centros de datos crecerá de 6.708 mil millones de USD en 2025 a 17.71 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 10.19% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado de Almacenamiento de Energía en Centros de Datos está preparado para un crecimiento sustancial impulsado por avances tecnológicos y una creciente demanda de soluciones sostenibles.

  • América del Norte sigue siendo el mercado más grande para el almacenamiento de energía en centros de datos, impulsado por un aumento en la construcción de centros de datos y demandas energéticas.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por la rápida digitalización y el aumento de inversiones en infraestructura energética.
  • Las baterías de iones de litio dominan el mercado debido a su eficiencia, mientras que las baterías de flujo están ganando terreno como el segmento de más rápido crecimiento para soluciones de almacenamiento de energía.
  • La creciente demanda de centros de datos y el apoyo regulatorio para soluciones de almacenamiento de energía son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 6.088 (mil millones de USD)
Tamaño del mercado 2035 17.71 (mil millones de USD)
CAGR (2025 - 2035) 10.19%

Principales jugadores

Schneider Electric (FR), Siemens (DE), General Electric (US), Tesla (US), Eaton (IE), ABB (CH), LG Chem (KR), Samsung SDI (KR), Fluence (US)

Data Center Energy Storage Market Treiber

Aumento de la Demanda de Centros de Datos

La creciente dependencia de los servicios digitales y la computación en la nube ha llevado a un aumento en la construcción de centros de datos. Esta tendencia parece impulsar el Mercado de Almacenamiento de Energía en Centros de Datos, ya que los operadores buscan mejorar su resiliencia energética y eficiencia. Según estimaciones recientes, se proyecta que el número de centros de datos crezca aproximadamente un 20% en los próximos cinco años. Esta expansión requiere soluciones de almacenamiento de energía robustas para gestionar las cargas máximas y garantizar un servicio ininterrumpido. Dado que los centros de datos consumen una parte significativa de la electricidad global, los sistemas de almacenamiento de energía se están convirtiendo en esenciales para equilibrar la oferta y la demanda. Por lo tanto, es probable que el Mercado de Almacenamiento de Energía en Centros de Datos se beneficie de esta creciente demanda, ya que las empresas invierten en tecnologías de almacenamiento avanzadas para optimizar sus operaciones.

Mayor Enfoque en la Sostenibilidad

El creciente énfasis en la sostenibilidad y la responsabilidad social corporativa está influyendo en el Mercado de Almacenamiento de Energía en Centros de Datos. Las empresas están buscando cada vez más reducir su huella de carbono y mejorar su desempeño ambiental. Esta tendencia está llevando a los operadores de centros de datos a invertir en sistemas de almacenamiento de energía que faciliten el uso de fuentes de energía renovables, como la solar y la eólica. Al integrar soluciones de almacenamiento de energía, los centros de datos pueden almacenar el exceso de energía generada durante los períodos de máxima producción y utilizarla durante los períodos de alta demanda. Este enfoque no solo apoya los objetivos de sostenibilidad, sino que también mejora la eficiencia operativa. Es probable que el Mercado de Almacenamiento de Energía en Centros de Datos se beneficie de este cambio hacia prácticas sostenibles, ya que más organizaciones priorizan soluciones energéticas amigables con el medio ambiente.

Innovaciones Tecnológicas en Almacenamiento de Energía

Los avances en tecnologías de almacenamiento de energía, particularmente en sistemas de baterías, están transformando el Mercado de Almacenamiento de Energía en Centros de Datos. Innovaciones como las baterías de iones de litio, las baterías de flujo y las baterías de estado sólido están mejorando la densidad de energía, la vida útil y la seguridad. Estas mejoras tecnológicas probablemente reducirán los costos y aumentarán la eficiencia de los sistemas de almacenamiento de energía, haciéndolos más atractivos para los operadores de centros de datos. A medida que el mercado de soluciones de almacenamiento de energía evoluciona, se espera que el Mercado de Almacenamiento de Energía en Centros de Datos experimente un cambio hacia tecnologías de almacenamiento más sofisticadas y eficientes. La integración de la inteligencia artificial y el aprendizaje automático en sistemas de gestión de energía puede optimizar aún más el uso de energía, impulsando así la adopción de soluciones de almacenamiento de energía en los centros de datos.

Rentabilidad de los Sistemas de Almacenamiento de Energía

La disminución de los costos de las tecnologías de almacenamiento de energía las está haciendo cada vez más viables para los operadores de centros de datos, impactando así el Mercado de Almacenamiento de Energía en Centros de Datos. A medida que los precios de las baterías continúan cayendo, el retorno de la inversión para los sistemas de almacenamiento de energía mejora, convirtiéndolos en una opción atractiva para gestionar los costos energéticos. Esta tendencia es particularmente relevante ya que los centros de datos enfrentan el aumento de los precios de la electricidad y los cargos por demanda. Al implementar soluciones de almacenamiento de energía, los operadores pueden mitigar estos costos y mejorar sus estrategias generales de gestión energética. Se espera que el Mercado de Almacenamiento de Energía en Centros de Datos vea un aumento en la adopción a medida que más empresas reconozcan los beneficios financieros asociados con los sistemas de almacenamiento de energía. Esta rentabilidad probablemente impulsará aún más la innovación y la competencia dentro del mercado.

Apoyo Regulatorio para Soluciones de Almacenamiento de Energía

Las políticas y regulaciones gubernamentales favorecen cada vez más la adopción de tecnologías de almacenamiento de energía, lo que probablemente fortalecerá el Mercado de Almacenamiento de Energía en Centros de Datos. Varias jurisdicciones están implementando incentivos y subsidios para promover la eficiencia energética y la integración de energías renovables. Por ejemplo, las regulaciones que exigen un cierto porcentaje de energía proveniente de fuentes renovables están obligando a los operadores de centros de datos a invertir en sistemas de almacenamiento de energía. Este panorama regulatorio parece crear un entorno favorable para el crecimiento del Mercado de Almacenamiento de Energía en Centros de Datos, ya que el cumplimiento de estas regulaciones a menudo requiere la implementación de soluciones de almacenamiento avanzadas. El potencial de incentivos financieros puede alentar aún más a los operadores de centros de datos a adoptar tecnologías de almacenamiento de energía, mejorando así el crecimiento del mercado.
Perspectivas del segmento de mercado

Por Tecnología de Almacenamiento de Energía: Baterías de Ión de Litio (Más Grandes) vs. Baterías de Flujo (Más Rápido Crecimiento)

En el segmento de Tecnología de Almacenamiento de Energía del Mercado de Almacenamiento de Energía en Centros de Datos, las Baterías de Ión de Litio tienen la mayor participación de mercado debido a su alta densidad de energía, eficiencia y costos en declive. Estas baterías se han convertido en la solución preferida para muchos centros de datos, proporcionando respaldo de energía confiable y permitiendo la eficiencia operativa. Mientras tanto, las Baterías de Flujo, aunque actualmente tienen una participación de mercado más pequeña, están ganando rápidamente tracción, particularmente en aplicaciones a gran escala donde el almacenamiento de energía de larga duración es un requisito crítico.

Tecnología de Almacenamiento de Energía: Baterías de Ión de Litio (Dominantes) vs. Baterías de Flujo (Emergentes)

Las Baterías de Ión de Litio dominan el Mercado de Almacenamiento de Energía en Centros de Datos debido a sus características de rendimiento superiores, incluyendo alta eficiencia de ciclo y tamaño compacto. Se utilizan ampliamente en centros de datos por su capacidad para entregar energía rápidamente y sostener cargas grandes, lo que las hace ideales para aplicaciones de reducción de picos y respaldo. Por otro lado, las Baterías de Flujo están emergiendo como una solución viable para el almacenamiento de energía, especialmente en situaciones que requieren capacidades de descarga de larga duración. Su diseño modular y escalabilidad son atractivos para grandes instalaciones que buscan integrar fuentes de energía renovable, allanando así el camino para su crecimiento futuro en el Mercado de Almacenamiento de Energía en Centros de Datos.

Por Tipo de Aplicación: Suministro de Energía Ininterrumpido (UPS) (Más Grande) vs. Gestión de Energía (Más Rápido Crecimiento)

En el Mercado de Almacenamiento de Energía en Centros de Datos, el segmento de tipo de aplicación está diversificado, con el Suministro de Energía Ininterrumpido (UPS) teniendo la mayor participación de mercado. La dominancia de este segmento se debe principalmente a su papel crítico en asegurar energía continua durante cortes, lo cual es vital para las operaciones de los centros de datos. Después de UPS, la Gestión de Energía está emergiendo rápidamente como un jugador significativo, impulsada por la creciente necesidad de uso eficiente de energía y reducción de costos operativos. La demanda de soluciones energéticas inteligentes ha impulsado el crecimiento de este segmento, convirtiéndolo en un área clave para la inversión y la innovación. Las tendencias de crecimiento dentro del segmento de tipo de aplicación reflejan un paisaje energético en evolución. La Reducción de Picos y la Integración Renovable están ganando tracción a medida que las organizaciones buscan aprovechar fuentes renovables y optimizar el consumo de energía. La integración de sistemas avanzados de almacenamiento de energía en estas aplicaciones permite a los centros de datos equilibrar sus cargas energéticas de manera efectiva. A medida que se intensifica el enfoque en la sostenibilidad, sectores como el Poder de Respaldo también están experimentando una mayor atención, subrayando la importancia de la resiliencia y la confiabilidad en el suministro de energía.

Suministro de Energía Ininterrumpido (UPS) (Dominante) vs. Gestión de Energía (Emergente)

Los sistemas de Suministro de Energía Ininterrumpido (UPS) son fundamentales en el Mercado de Almacenamiento de Energía en Centros de Datos, proporcionando energía de respaldo esencial para sostener operaciones durante cortes. Los sistemas UPS se caracterizan por su capacidad para entregar energía instantánea, asegurando que los centros de datos permanezcan funcionales incluso en condiciones adversas. Se integran extensamente en la infraestructura debido a su confiabilidad y la naturaleza crítica de los servicios de datos en la economía actual. Por otro lado, los sistemas de Gestión de Energía representan una tendencia emergente centrada en mejorar la eficiencia energética y minimizar costos a través de estrategias de control y optimización inteligentes. A medida que las organizaciones transitan hacia prácticas más ecológicas, la demanda de soluciones de gestión de energía está acelerándose, marcándola como un área clave para el crecimiento. La sinergia entre los sistemas UPS y de Gestión de Energía se espera que juegue un papel crucial en el futuro de las operaciones de los centros de datos.

Por Rango de Capacidad: Hasta 100 kWh (Más Grande) vs. Más de 10 MWh (Más Rápido Crecimiento)

En el Mercado de Almacenamiento de Energía en Centros de Datos, el segmento de rango de capacidad muestra una distribución variada, con la categoría 'Hasta 100 kWh' dominando una participación significativa debido a su adopción generalizada en configuraciones más pequeñas. Por el contrario, segmentos como 'Más de 10 MWh' están ganando rápidamente tracción a medida que las empresas escalan operaciones y buscan soluciones robustas para necesidades de almacenamiento más grandes, reflejando una tendencia hacia sistemas de mayor capacidad.

Rango de Capacidad: Hasta 100 kWh (Dominante) vs. Más de 10 MWh (Emergente)

El segmento 'Hasta 100 kWh' continúa dominando el Mercado de Almacenamiento de Energía en Centros de Datos, principalmente debido a su accesibilidad y efectividad en entornos de centros de datos más pequeños. Estos sistemas son a menudo más fáciles de integrar, rentables y requieren menos mantenimiento. Por otro lado, la categoría 'Más de 10 MWh' está emergiendo como un jugador significativo, impulsada por la creciente demanda de soluciones energéticas a gran escala. Las empresas están invirtiendo en sistemas de almacenamiento de energía más grandes para atender necesidades extensas de procesamiento de datos y mejorar la resiliencia contra cortes de energía, indicando así un cambio fundamental hacia soluciones de almacenamiento de alta capacidad.

Por Segmento de Usuario Final: Centros de Datos de Colocación (Más Grandes) vs. Centros de Datos Hiperscala (Más Rápido Crecimiento)

En el Mercado de Almacenamiento de Energía en Centros de Datos, el segmento de usuario final refleja un paisaje diverso donde los centros de datos de colocación tienen una participación de mercado sustancial debido a su creciente preferencia entre las empresas por soluciones de TI externalizadas. Por el contrario, los centros de datos hiperscala están capturando rápidamente la atención, impulsados por las crecientes necesidades de proveedores de servicios en la nube y gigantes tecnológicos que requieren soluciones energéticas extensas. Los centros de datos empresariales y los centros de datos de telecomunicaciones también juegan roles significativos, pero su crecimiento es comparativamente más lento que los segmentos líderes. Las tendencias de crecimiento indican que los centros de datos de colocación mantendrán su dominancia a través de soluciones innovadoras de almacenamiento de energía y servicios personalizados, atrayendo a una amplia gama de clientes. Mientras tanto, se espera que los centros de datos hiperscala lideren en expansión, impulsados por avances tecnológicos como la IA y el aprendizaje automático, que optimizan la utilización de energía y generan eficiencias. El impulso hacia la sostenibilidad aumenta aún más la demanda de tecnologías avanzadas de almacenamiento de energía en ambos segmentos.

Centros de Datos de Colocación (Dominantes) vs. Centros de Datos Hiperscala (Emergentes)

Los centros de datos de colocación se caracterizan por su capacidad para proporcionar espacio compartido para múltiples empresas, asegurando alta confiabilidad y escalabilidad para sus clientes. Este segmento prospera en ofertas de servicios flexibles, permitiendo a las empresas mezclar y combinar servicios para satisfacer sus requisitos específicos. Con tecnologías en evolución y sistemas de almacenamiento de energía mejorados, los proveedores de colocación están optimizando sus operaciones para ofrecer soluciones energéticas rentables que atraen a una clientela más amplia. Por otro lado, los centros de datos hiperscala se centran en la escala masiva y el rendimiento, atendiendo principalmente a grandes empresas y proveedores de servicios en la nube. Sus sistemas de almacenamiento de energía están diseñados para soportar cargas de trabajo más grandes y proporcionar escalabilidad inigualable, haciéndolos ágiles en respuesta a demandas fluctuantes. A medida que crecen las preocupaciones ambientales, los operadores hiperscala también están invirtiendo en fuentes de energía renovable y tecnologías avanzadas de baterías para reducir su huella de carbono y mejorar la eficiencia, posicionándose como fuertes contendientes en el mercado de almacenamiento de energía.

Por Modelo de Implementación: En las Instalaciones (Más Grande) vs. Basado en la Nube (Más Rápido Crecimiento)

En el Mercado de Almacenamiento de Energía en Centros de Datos, la distribución de la participación de mercado entre los modelos de implementación revela que el segmento En las Instalaciones tiene la mayor participación debido a su infraestructura establecida y confiabilidad en los centros de datos. Este modelo proporciona a las organizaciones control total sobre sus sistemas de almacenamiento, asegurando una gestión óptima de la energía y un tiempo de inactividad mínimo, lo cual es crucial para las operaciones. Por el contrario, el segmento Basado en la Nube, aunque tiene una participación más pequeña, demuestra un robusto potencial de crecimiento, atrayendo a empresas que buscan flexibilidad y escalabilidad en soluciones energéticas. Las tendencias de crecimiento para el segmento de Modelo de Implementación están impulsadas principalmente por la creciente demanda de eficiencia energética y el impulso hacia prácticas sostenibles en los centros de datos. El modelo Híbrido está ganando tracción ya que aprovecha tanto soluciones En las Instalaciones como Basadas en la Nube, ofreciendo lo mejor de ambos mundos al combinar confiabilidad con flexibilidad. Las organizaciones están adoptando soluciones Basadas en la Nube más rápido que nunca, atraídas por los avances en tecnología y los beneficios de costos operativos reducidos y mayor agilidad.

En las Instalaciones (Dominante) vs. Basado en la Nube (Emergente)

El modelo de implementación En las Instalaciones sigue siendo la opción dominante en el Mercado de Almacenamiento de Energía en Centros de Datos, atendiendo a empresas que priorizan el control y la seguridad sobre sus sistemas de almacenamiento de energía. Este modelo se caracteriza por una infraestructura dedicada que proporciona una protección de datos superior y un suministro de energía consistente. En contraste, el modelo Basado en la Nube es una solución emergente, atractiva para organizaciones que requieren escalabilidad y flexibilidad en sus sistemas de gestión de energía. Permite a las empresas acceder a soluciones de almacenamiento de energía bajo demanda, minimizando la necesidad de infraestructura física extensa. A medida que las organizaciones se trasladan hacia marcos operativos más dinámicos, se espera que el modelo Basado en la Nube crezca significativamente, fomentando la innovación en prácticas de gestión de energía. Ambos modelos presentan ventajas únicas, contribuyendo al paisaje en evolución del sector de almacenamiento de energía en centros de datos.

Obtenga información más detallada sobre Data Center Energy Storage Market

Perspectivas regionales

América del Norte: Liderando la Innovación y la Adopción

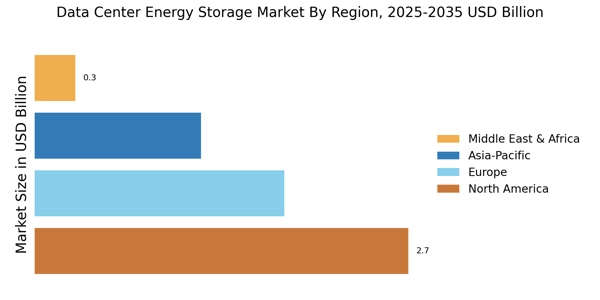
América del Norte es el mercado más grande para el almacenamiento de energía en centros de datos, con aproximadamente el 45% de la participación global. El crecimiento de la región está impulsado por la creciente demanda de procesamiento y almacenamiento de datos, junto con regulaciones estrictas que promueven la eficiencia energética. El auge de la computación en la nube y el análisis de grandes datos alimentan aún más esta demanda, con empresas invirtiendo fuertemente en soluciones de almacenamiento de energía para mejorar la eficiencia operativa. Estados Unidos lidera el mercado, seguido de Canadá, con contribuciones significativas de actores clave como Tesla, General Electric y Schneider Electric. El paisaje competitivo se caracteriza por rápidos avances tecnológicos y asociaciones entre grandes empresas. La presencia de empresas establecidas y nuevas startups innovadoras fomenta un entorno dinámico, asegurando un crecimiento continuo en soluciones de almacenamiento de energía.

Europa: Enfoque en Sostenibilidad y Regulación

Europa es el segundo mercado más grande para el almacenamiento de energía en centros de datos, representando alrededor del 30% de la participación global del mercado. El crecimiento de la región está impulsado por regulaciones ambientales estrictas y un fuerte compromiso con la sostenibilidad. Iniciativas como el Pacto Verde Europeo buscan reducir las emisiones de carbono, impulsando la demanda de soluciones de almacenamiento energéticamente eficientes en centros de datos. La creciente dependencia de fuentes de energía renovable también requiere tecnologías de almacenamiento avanzadas para equilibrar la oferta y la demanda. Los países líderes incluyen Alemania, el Reino Unido y Francia, donde actores importantes como Siemens y ABB están involucrados activamente en el desarrollo de soluciones innovadoras de almacenamiento de energía. El paisaje competitivo se caracteriza por colaboraciones entre proveedores de tecnología y operadores de centros de datos, mejorando la adopción de sistemas de almacenamiento de energía. El enfoque en la sostenibilidad y el cumplimiento regulatorio posiciona a Europa como un actor clave en el mercado global.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico está presenciando un rápido crecimiento en el mercado de almacenamiento de energía en centros de datos, con aproximadamente el 20% de la participación global. La expansión de la región está impulsada por la creciente digitalización, urbanización y la creciente demanda de servicios en la nube. Países como China e India están invirtiendo fuertemente en infraestructura de centros de datos, apoyados por iniciativas gubernamentales que promueven la energía renovable y las tecnologías de almacenamiento de energía. Se espera que esta tendencia continúe a medida que el consumo de datos de la región crezca exponencialmente. China es el mercado más grande de la región, seguido de Japón e India, con actores clave como LG Chem y Samsung SDI liderando el camino. El paisaje competitivo está evolucionando, con empresas locales e internacionales compitiendo por la cuota de mercado. La presencia de inversiones significativas en tecnología y desarrollo de infraestructura probablemente mejorará la posición de la región en el mercado de almacenamiento de energía en centros de datos.

Medio Oriente y África: Oportunidades Ricas en Recursos

La región de Medio Oriente y África está emergiendo como un jugador significativo en el mercado de almacenamiento de energía en centros de datos, representando alrededor del 5% de la participación global. El crecimiento está impulsado por inversiones crecientes en infraestructura de centros de datos y una demanda creciente de soluciones energéticamente eficientes. Los gobiernos de la región se están enfocando en diversificar sus economías e invertir en proyectos de energía renovable, lo que se espera que impulse la adopción de tecnologías de almacenamiento de energía en centros de datos. Los países líderes incluyen los EAU y Sudáfrica, donde los actores clave están comenzando a establecer una presencia. El paisaje competitivo se caracteriza por una mezcla de empresas locales e internacionales, con un creciente énfasis en asociaciones para mejorar las capacidades tecnológicas. A medida que la región continúa desarrollando su infraestructura digital, se anticipa que la demanda de soluciones de almacenamiento de energía aumente significativamente.

Data Center Energy Storage Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de almacenamiento de energía en centros de datos se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por la creciente demanda de eficiencia energética y sostenibilidad en las operaciones de los centros de datos. Los principales actores como Schneider Electric (FR), Siemens (DE) y Tesla (US) se están posicionando estratégicamente a través de la innovación y asociaciones para mejorar su presencia en el mercado. Schneider Electric (FR) se centra en integrar soluciones de gestión de energía con tecnologías de almacenamiento avanzadas, mientras que Siemens (DE) enfatiza la transformación digital y la infraestructura inteligente. Tesla (US), por otro lado, aprovecha su experiencia en tecnología de baterías para ofrecer soluciones de almacenamiento de energía escalables, configurando así un entorno competitivo que prioriza el avance tecnológico y la sostenibilidad. Las tácticas comerciales clave dentro de este mercado incluyen la localización de la fabricación y la optimización de las cadenas de suministro para mejorar la eficiencia operativa. La estructura competitiva parece estar moderadamente fragmentada, con varios actores clave ejerciendo influencia sobre la dinámica del mercado. Esta fragmentación permite una amplia gama de soluciones, atendiendo diversas necesidades de los clientes mientras fomenta la innovación a través de la competencia.
En agosto, Schneider Electric (FR) anunció una asociación con un proveedor líder de servicios en la nube para desarrollar una nueva solución de almacenamiento de energía adaptada para centros de datos a gran escala. Se espera que esta colaboración mejore la eficiencia energética y reduzca los costos operativos, posicionando a Schneider Electric como un líder en el segmento de almacenamiento de energía sostenible. La importancia estratégica de esta asociación radica en su potencial para aprovechar las capacidades de computación en la nube, creando así un sistema de gestión de energía más integrado.
En septiembre, Siemens (DE) presentó su última tecnología de almacenamiento de energía, que incorpora inteligencia artificial para optimizar el uso de energía en los centros de datos. Esta innovación es significativa ya que no solo mejora la eficiencia energética, sino que también se alinea con la creciente tendencia de digitalización en la industria. Al integrar IA, Siemens (DE) probablemente mejorará el mantenimiento predictivo y la fiabilidad operativa, consolidando aún más su ventaja competitiva.
En julio, Tesla (US) amplió su línea de productos de almacenamiento de energía al introducir un nuevo sistema de baterías modulares diseñado específicamente para centros de datos. Este movimiento es crucial ya que permite una mayor escalabilidad y flexibilidad, atendiendo las diversas necesidades de los operadores de centros de datos. El enfoque de Tesla en la modularidad puede atraer a una base de clientes más amplia, mejorando su cuota de mercado en el sector de almacenamiento de energía.
A partir de octubre, las tendencias competitivas actuales en el mercado de almacenamiento de energía en centros de datos están fuertemente influenciadas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas entre los actores clave están configurando el panorama, fomentando la innovación y mejorando las eficiencias operativas. Mirando hacia adelante, es probable que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación tecnológica, la fiabilidad de la cadena de suministro y las prácticas sostenibles, indicando un cambio hacia un marco de mercado más sofisticado y resiliente.

Las empresas clave en el mercado Data Center Energy Storage Market incluyen

Recent Industry Developments

  • Q2 2024: Meta e Iron Mountain integran sistemas de almacenamiento de baterías en centros de datos Meta e Iron Mountain anunciaron la integración de sistemas de almacenamiento de energía de baterías (BESS) en sus instalaciones de centros de datos en EE. UU., citando el costo de vida, la sostenibilidad y la resiliencia como factores primarios para estos proyectos.
  • Q2 2024: Los mercados de almacenamiento de energía de EE. UU. alcanzan un aumento récord del 34% en implementaciones A partir de marzo de 2024, los mercados de almacenamiento de energía de EE. UU. vieron un aumento del 34% en las implementaciones de energía en todos los sectores, siendo los operadores de centros de datos algunos de los principales adoptantes de sistemas de almacenamiento de baterías.
  • Q2 2024: Los estados amplían programas de incentivos para proyectos de almacenamiento de baterías de centros de datos California, Nueva York, Maryland y Nueva Jersey ampliaron los programas de incentivos de auto-generación (SGIPS) en 2024, ofreciendo financiamiento generoso para proyectos de almacenamiento de energía, incluidos aquellos para centros de datos.
  • Q2 2024: EE. UU. en camino de instalar 15 GW de capacidad de almacenamiento de baterías en 2025 Las proyecciones indican que EE. UU. instalará alrededor de 15 GW de capacidad de almacenamiento de baterías en 2025, lo que representa un aumento del 25% sobre 2024, con contribuciones significativas de las implementaciones en centros de datos.
  • Q1 2024: Schneider Electric lanza un nuevo sistema de almacenamiento de energía de baterías para centros de datos Schneider Electric anunció la venta de un nuevo sistema de almacenamiento de energía de baterías (BESS) adecuado para el suministro de energía en centros de datos, con una salida que varía de 60 kW a 2 MW y compatibilidad con sistemas tanto de CA como de CC.
  • Q1 2024: Múltiples PPAs nucleares firmados para el suministro de energía de centros de datos en 2024 Las empresas tecnológicas firmaron múltiples acuerdos de compra de energía nuclear (PPAs) en 2024 para suministrar a los centros de datos energía limpia y confiable, incluidos acuerdos que involucran plantas nucleares activas y desactivadas.
  • Q1 2024: El sector de centros de datos explora reactores modulares pequeños para futuras necesidades energéticas En 2024, los operadores de centros de datos comenzaron a explorar reactores modulares pequeños (SMRs) como una solución energética escalable, con un despliegue comercial en EE. UU. esperado después de 2030.

Perspectivas futuras

Data Center Energy Storage Market Perspectivas futuras

Se proyecta que el Mercado de Almacenamiento de Energía en Centros de Datos crecerá a un CAGR del 10.19% desde 2025 hasta 2035, impulsado por el aumento de la demanda de energía, iniciativas de sostenibilidad y avances tecnológicos.

Para 2035, se espera que el mercado sea robusto, impulsado por la innovación y asociaciones estratégicas.

Segmentación de mercado

Perspectiva del rango de capacidad del mercado de almacenamiento de energía en centros de datos

  • Hasta 100 kWh
  • 101 kWh a 1 MWh
  • 1 MWh a 10 MWh
  • Más de 10 MWh

Perspectiva del tipo de aplicación del mercado de almacenamiento de energía en centros de datos

  • Fuente de alimentación ininterrumpida (UPS)
  • Gestión de energía
  • Reducción de picos
  • Integración de energías renovables
  • Energía de respaldo

Perspectiva del modelo de implementación del mercado de almacenamiento de energía en centros de datos

  • En las instalaciones
  • Híbrido
  • Basado en la nube

Perspectiva del segmento de usuarios finales del mercado de almacenamiento de energía en centros de datos

  • Centros de datos de colocation
  • Centros de datos hiperescalables
  • Centros de datos empresariales
  • Centros de datos de telecomunicaciones

Perspectiva de la tecnología de almacenamiento de energía del mercado de almacenamiento de energía en centros de datos

  • Baterías de iones de litio
  • Baterías de plomo-ácido
  • Baterías de flujo
  • Almacenamiento de energía por aire comprimido
  • Almacenamiento de energía en volante

Alcance del informe

TAMAÑO DEL MERCADO 2024 6.088 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 6.708 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 17.71 (mil millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 10.19% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado mil millones de USD
Principales Empresas Perfiladas Schneider Electric (FR), Siemens (DE), General Electric (US), Tesla (US), Eaton (IE), ABB (CH), LG Chem (KR), Samsung SDI (KR), Fluence (US)
Segmentos Cubiertos Tecnología de Almacenamiento de Energía, Tipo de Aplicación, Rango de Capacidad, Segmento de Usuario Final, Por Modelo de Despliegue y Por Regional - Pronóstico hasta 2035
Oportunidades Clave del Mercado La integración de tecnologías avanzadas de baterías mejora la eficiencia en el mercado de almacenamiento de energía en centros de datos.
Dinamicas Clave del Mercado La creciente demanda de integración de energía renovable impulsa la innovación en soluciones de almacenamiento de energía en centros de datos.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para el mercado de almacenamiento de energía en centros de datos en 2035?

La valoración de mercado proyectada para el mercado de almacenamiento de energía en centros de datos en 2035 es de 17.71 mil millones de USD.

¿Cuál fue la valoración de mercado para el mercado de almacenamiento de energía en centros de datos en 2024?

La valoración total del mercado de almacenamiento de energía en centros de datos fue de 6.088 mil millones de USD en 2024.

¿Cuál es la CAGR esperada para el mercado de almacenamiento de energía en centros de datos de 2025 a 2035?

La CAGR esperada para el mercado de almacenamiento de energía en centros de datos durante el período de pronóstico 2025 - 2035 es del 10.19%.

¿Qué segmento de tecnología de almacenamiento de energía se proyecta que tendrá la mayor valoración para 2035?

Se proyecta que el segmento de baterías de iones de litio alcanzará una valoración de 8.0 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado anticipado para aplicaciones de SAI (Sistema de Alimentación Ininterrumpida) para 2035?

Se espera que el tamaño de mercado anticipado para aplicaciones de SAI sea de 4.5 mil millones de USD para 2035.

¿Cómo se desempeña el rango de capacidad de 1 MWh a 10 MWh en términos de valoración de mercado para 2035?

Se proyecta que el rango de capacidad de 1 MWh a 10 MWh alcanzará una valoración de mercado de 7.0 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado esperado para centros de datos hiperescalables en 2035?

Se proyecta que el tamaño de mercado para centros de datos hiperescalables sea de 7.5 mil millones de USD para 2035.

¿Qué modelo de implementación es probable que domine el mercado de almacenamiento de energía en centros de datos para 2035?

Se espera que el modelo de implementación en las instalaciones domine con una valoración proyectada de 7.1 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado proyectado para baterías de flujo en 2035?

Se proyecta que el segmento de baterías de flujo alcanzará un tamaño de mercado de 1.5 mil millones de USD para 2035.

¿Quiénes son los actores clave en el mercado de almacenamiento de energía en centros de datos?

Los actores clave en el mercado de almacenamiento de energía en centros de datos incluyen a Schneider Electric, Siemens, General Electric, Tesla, Eaton, ABB, LG Chem, Samsung SDI y Fluence.

Autor
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Federal Energy Regulatory Commission (FERC), Energy Information Administration (EIA), National Renewable Energy Laboratory (NREL), International Energy Agency (IEA), International Electrotechnical Commission (IEC), IEEE Standards Association, European Commission Directorate-General for Energy, European Environment Agency (EEA), China National Energy Administration (NEA), Japan Ministry of Economy, Trade and Industry (METI), India Ministry of Power, Uptime Institute, MRFR, Data Center Industry Association (DCIA), American Council for an Energy-Efficient Economy (ACEEE), National Electrical Manufacturers Association (NEMA), and national utility commission reports from key markets. These sources were used to collect energy consumption statistics, regulatory policy frameworks, grid interconnection standards, carbon emission targets, data center construction permits, and technology cost curves for lithium-ion batteries, flow batteries, lead-acid systems, flywheel storage, and compressed air energy storage technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, CTOs of Energy Storage, chiefs of Data Center Solutions, regulatory affairs directors, and commercial leads from battery manufacturers, power infrastructure OEMs, and energy storage system integrators comprised supply-side sources. The demand-side sources included chief technology officers, vice presidents of infrastructure, facility directors, energy procurement managers, and sustainability leaders from hyperscale data center operators, colocation providers, enterprise data centers, and telecommunications facilities. Market segmentation was verified, product development roadmaps were confirmed, and insights regarding deployment preferences, total cost of ownership models, and utility tariff structures were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and deployment capacity analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across lithium-ion batteries, lead-acid batteries, flow batteries, compressed air energy storage, and flywheel energy storage technologies

Analysis of reported and modeled annual revenues specific to data center energy storage portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (deployment capacity × ASP by region and capacity range) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for UPS, energy management, peak shaving, renewable integration, and backup power applications across colocation, hyperscale, enterprise, and telecommunication data center end-users

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.