Mercado de arándanos (2026 - 2035)

Tamaño del mercado de arándanos, participación, informe de investigación de análisis y tendencias de la industria por forma de producto (arándanos frescos, arándanos secos, jugo y concentrado de arándano, salsa y purés de arándano, polvo y extractos de arándano), por aplicación (procesamiento de alimentos y bebidas, suplementos dietéticos y nutracéuticos, servicio de alimentos, consumo minorista/doméstico, cosméticos y cuidado personal), por canal de distribución (supermercados e hipermercados, tiendas de conveniencia, venta minorista en línea y comercio electrónico, Tiendas especializadas y naturistas, distribuidores de servicios de alimentos), por naturaleza (convencional, orgánica), por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África): pronóstico para 2035

ID: MRFR/Agri/27817-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Cranberries Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.30%
2025 Market SizeUSD 8.58 Billion
2035 Market SizeUSD 15.79 Billion
Key Players
Ocean Spray Cranberries, Inc.
Decas Cranberry Products, Inc.
Cliffstar LLC
Lassonde Industries Inc.
Fruit d'Or
Atoka Cranberries Inc.
Opportunities
  • Extract and Nutraceutical Upgrading
  • Emerging Market Entry Through Gulf and Indian Foodservice
  • Carbon and Water Stewardship Monetization

Mercado de arándanos Resumen del mercado

El mercado global de arándanos fue valorado en 8.58 mil millones de USD en 2025 y comienza su pronóstico en 9.12 mil millones de USD en 2026, alcanzando 15.79 mil millones de USD para 2035 con una CAGR del 6.30%. Dos catalizadores anclan esa trayectoria. La terminación de la Orden de Comercialización Federal No. 929 por parte del Departamento de Agricultura de los Estados Unidos en julio de 2024 desmanteló la arquitectura de regulación de volumen que gobernó el suministro de América del Norte durante seis décadas, empujando a los cultivadores hacia canales de marca y valor agregado. Junto a esto, aproximadamente 340 millones de USD en subvenciones acumulativas para cultivos especiales y inversión en procesamiento rural a lo largo de 2023–2025 han remodelado dónde se procesa la fruta en lugar de simplemente dónde se cultiva.

La economía del procesamiento se está reescribiendo dentro del mercado de arándanos. Los pantanos de cosecha húmeda heredados que alimentan las líneas de concentrado de jugo de mercancía están dando paso a operaciones de doble propósito que utilizan filtración por membrana, infusión al vacío y extracción en frío. Los cultivadores que reemplazan la gestión del agua basada en inundaciones con riego impulsado por sensores informan reducciones del 22–28% en la extracción de agua estacional, según ensayos de extensión de la Universidad de Wisconsin, mientras que reducen materialmente la exposición a pérdidas por heladas.

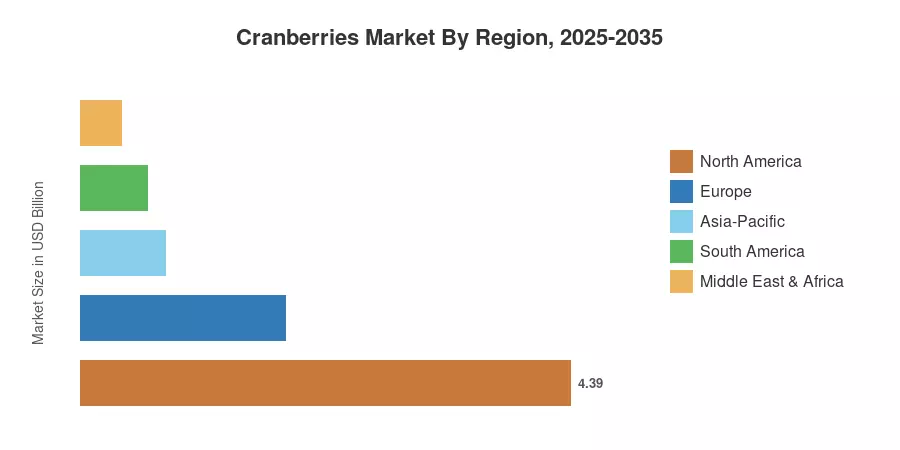
A nivel regional, América del Norte posee el 51.2% del valor global gracias a las tierras de cultivo de Wisconsin, Massachusetts y Quebec. Asia-Pacífico crece más rápido con una CAGR del 8.9% hasta 2035, liderado por la demanda de suplementos en China y Corea. Europa ocupa el segundo lugar, con un valor de 1.84 mil millones de USD en 2025, impulsado por el canal de panadería de frutas secas de Alemania. La década que se avecina recompensa a los procesadores que mueven la fruta hacia arriba en la curva de valor más rápido de lo que se expande la superficie cultivada.


Principales Conclusiones del Informe

• Por Forma de Producto

  • El Jugo de Arándano y Concentrado lidera el mercado de arándanos con el 34.2% del valor global de 2025, sostenido por contratos de bebidas institucionales
  • El Polvo de Arándano y Extractos presenta la trayectoria más pronunciada con una CAGR del 9.4% hasta 2035
  • Los Arándanos Secos generaron 2.31 mil millones de USD en 2025 en líneas de panadería, cereales y confitería

• Por Aplicación

  • El Procesamiento de Alimentos y Bebidas absorbe el 47.5% del volumen global dentro del mercado de arándanos
  • Los Suplementos Dietéticos y Nutracéuticos se expanden a una CAGR del 8.7%, el bloque de aplicación más rápido
  • La demanda de servicios de alimentos alcanzó 1.29 mil millones de USD en 2025 en la colocación de menús estacionales y de QSR

• Por Región

  • América del Norte controla el 51.2% del mercado de arándanos, concentrado en tres estados productores y una provincia canadiense
  • Asia-Pacífico avanza a una CAGR del 8.9%, la tasa regional más rápida a nivel global
  • América del Sur contribuyó con 0.60 mil millones de USD en 2025, con la superficie de pantanos chilenos aún en expansión


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación concilian tres entradas independientes: datos de producción y utilización del Servicio Nacional de Estadísticas Agrícolas del USDA, flujos comerciales bilaterales de la UN Comtrade en las líneas arancelarias HS 0810.40 y 2009.81, y triangulación de ingresos a nivel de procesador a través de 40 empresas. El volumen se convierte en valor utilizando precios mayoristas equivalentes a barriles ajustados por forma y canal.
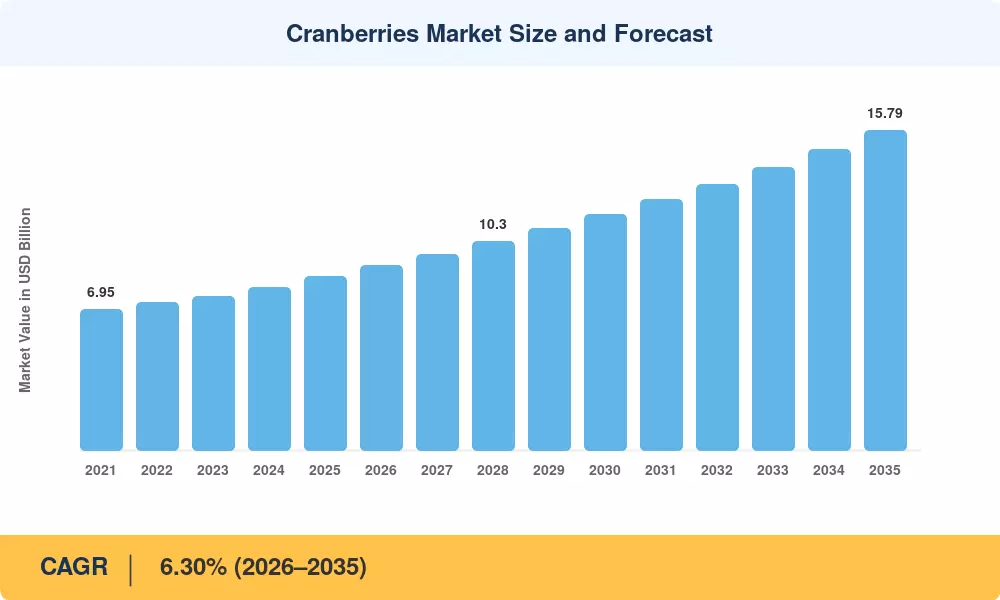
Tamaño y Pronóstico del Mercado de Arándanos
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Posicionamiento de productos funcionales y de salud urinaria +1.4 pp Global Mediano plazo (2–4 años)
Expansión de snacks de frutas secas en el comercio minorista asiático +1.1 pp Asia-Pacífico Largo plazo (≥4 años)
Conversión orgánica de áreas de cultivo de arándano establecidas +0.9 pp América del Norte, Europa Mediano plazo (2–4 años)
Construcción de canales de venta directa al consumidor y comercio electrónico +0.8 pp Global Corto plazo (≤2 años)
Recuperación del servicio de alimentos y demanda de menús estacionales +0.6 pp América del Norte, Europa Corto plazo (≤2 años)
Aumentos en la producción por gestión precisa del agua y heladas +0.5 pp América del Norte Largo plazo (≥4 años)
Mejoras en el acceso a líneas arancelarias en mercados asiáticos +0.4 pp Asia-Pacífico, MEA Mediano plazo (2–4 años)


El Posicionamiento de Salud Reconstruye el Premium de la Categoría

Pocas frutas pueden igualar la afirmación funcional del arándano rojo debido a su concentración de proantocianidinas. Desde 2018, la investigación sobre el tracto urinario y el cardiometabolismo de la fruta ha recibido más de 18 millones de USD en financiamiento del Centro Nacional de Salud Complementaria e Integrativa; al mismo tiempo, la Autoridad Europea de Seguridad Alimentaria ha visto un aumento en la actividad de dossiers. La afirmación de salud del jugo de arándano para infecciones del tracto urinario utilizada en todos los mercados regulados está respaldada por este cuerpo de evidencia, que también justifica precios en estantería que son un 20–30% más altos que los de bebidas de frutas similares. El mercado de arándanos se beneficia directamente de la demanda de grado suplementario.


La Demanda de Snacks en Asia Remodela los Flujos Comerciales

Según los cálculos de balance de alimentos de la FAO, el consumo de frutas secas en el comercio minorista en China, Corea del Sur y Japón aumentó a una tasa de crecimiento anual compuesta del 11% entre 2020 y 2024. Solo en 2024, alrededor de 14,000 toneladas métricas de frutas secas importadas fueron consumidas por panaderías y tiendas de conveniencia coreanas. Para los productores en Chile y América del Norte, cada tonelada implica una demanda neta de exportación porque los pantanos asiáticos son prácticamente inexistentes.


La Desregulación Fuerza la Migración de Valor Agregado

La terminación de la Orden de Comercialización No. 929 eliminó la autoridad de regulación de volumen y el financiamiento de promoción colectiva por un valor aproximado de 3.2 millones de USD anuales. Los productores que antes dependían de reservas para estabilizar los precios de los barriles ahora compiten en diferenciación. Los procesadores independientes han respondido expandiendo la capacidad de infusión y extracción, con al menos seis instalaciones en América del Norte anunciando mejoras entre 2023 y 2025.


Análisis del Impacto de las Restricciones

Los coeficientes de restricción siguen la misma convención direccional que los conductores. Los valores representan la estimación del arrastre sobre la tasa de crecimiento compuesta y no son aditivos; varias restricciones operan sobre grupos de costos superpuestos dentro del Mercado de Arándanos, y la mitigación en un área frecuentemente reduce la exposición en otra.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Sobreoferta estructural y precios de barril deprimidos −1.2 pp América del Norte Mediano plazo (2–4 años)
Pérdida de promoción colectiva tras la desregulación −0.7 pp América del Norte Corto plazo (≤2 años)
Scrutinio de azúcares añadidos en jugos y formatos endulzados −0.6 pp Europa, América del Norte Mediano plazo (2–4 años)
Volatilidad climática: heladas, sequías, inviernos cálidos −0.5 pp América del Norte, Europa Largo plazo (≥4 años)
Capex de establecimiento de pantanos y retraso de rendimiento de cuatro años −0.4 pp Global Largo plazo (≥4 años)


La Sobreoferta Sigue Siendo el Techo Estructural

Desde 2018, la producción en América del Norte ha superado constantemente el consumo. Según los datos, las existencias acumuladas alcanzaron un pico de aproximadamente 3.4 millones de barriles, o alrededor del 40% de la producción anual. Esto provocó que los retornos de los cultivadores cayeran a menos de 20 USD por barril en algunas temporadas, lo que es menos que el punto de equilibrio anticipado de 28–32 USD para operaciones convencionales. Los compradores mantienen el poder de fijación de precios hasta que la brecha se cierre por absorción de exportaciones o retiro de tierras cultivadas.


La Presión de Reformulación de Azúcar Afecta Más en el Jugo

Casi todos los formatos orientados al consumidor incluyen azúcar adicional porque los arándanos crudos son extremadamente ácidos. Los fabricantes de bebidas se han visto obligados a asumir los costos de reformulación debido al impuesto de la industria de bebidas azucaradas del Reino Unido y acciones similares en once otras jurisdicciones europeas; algunos han informado de una erosión del margen del 8–12% en las líneas de jugo de fruta. Las variedades endulzadas con stevia y mezcladas reducen la exposición pero no la eliminan por completo.


Mercado de arándanos Oportunidades

Extracción y Mejora Nutracéutica

La fruta de mercancía se transforma en inventario de ingredientes valorados por contenido activo en lugar de tonelaje a través del uso de formatos de polvo y extracto estandarizados. Con un CAGR del 9.4%, el sector es el de más rápido crecimiento en el mercado de arándanos. La extracción produce un valor de concentrado que es aproximadamente ocho veces mayor por kilogramo de materia prima. Los gastos de capital adicionales para los procesadores con activos de secado actuales son bastante pequeños.


Entrada en Mercados Emergentes a Través del Servicio de Alimentos del Golfo e India

La demanda de ingredientes de fruta premium por parte de hoteles y catering en el Consejo de Cooperación del Golfo ha aumentado en un 9% esperado cada año hasta 2024, sin embargo, todavía hay una oferta limitada de fruta congelada de grado industrial y a granel. Existe una brecha correspondiente con las cadenas de panadería de servicio rápido en India. En este momento, ambos mercados importan casi todos los SKU minoristas terminados, dejando canales industriales disponibles para los primeros adoptantes.


Monetización de la Gestión de Carbono y Agua

Los pantanos funcionan como humedales gestionados con perfiles de secuestro cuantificables. Los cultivadores que inscriben tierras en asociaciones de Commodities Climáticamente Inteligentes del USDA han accedido a un costo compartido valorado entre USD 1,200 y 1,800 por acre, mientras que los registros de carbono voluntarios han comenzado a aceptar protocolos de agricultura en humedales. La diversificación de ingresos de este tipo amortigua la volatilidad del precio del barril.

Datos de Trazabilidad como Producto Comercial

Los datos de procedencia a nivel de pantano — fecha de cosecha, fuente de agua, pruebas de residuos, cadena de custodia — son cada vez más demandados por compradores de marca privada y cada vez más monetizables. Los procesadores que empaquetan trazabilidad verificada en acuerdos de suministro capturan primas medibles, convirtiendo la infraestructura de cumplimiento en una línea de ingresos dentro del Mercado de Arándanos.

Conversión de Superficie Orgánica

La fruta certificada orgánica exige primas de precio consistentes de dos dígitos, sin embargo, la superficie certificada representa menos del 10% de los pantanos de América del Norte. La economía de conversión mejoró materialmente después de las expansiones de costo compartido en 2023.


Mercado de arándanos Perspectivas futuras

La Agronomía de Precisión se Convierte en un Requisito Básico

La irrigación impulsada por sensores, el monitoreo de heladas por satélite y la aplicación de nutrientes a tasa variable están pasando de ser pilotos a prácticas estándar. La FAO estima que la gestión precisa del agua puede reducir la extracción agrícola en un 20-30% en la horticultura irrigada. Para el Mercado de Arándanos, donde la inundación es intrínseca a la cosecha, estas ganancias se traducen directamente en costos de energía reducidos y menor exposición a pérdidas por heladas.

La Economía de Plataformas de Ingredientes Desplaza el Comercio de Materias Primas

Los procesadores están reconstruyendo como plataformas de ingredientes que venden activos estandarizados, colorantes y fracciones funcionales bajo contratos de especificación a varios años. La fijación de precios de la plataforma se desacopla de los mercados de barril, que es precisamente el objetivo. Las empresas que completen esta transición deberían capturar la estabilidad de márgenes que los concentradores de jugo de pura actividad no pueden.

La Migración de la Demanda Hacia Asia Reconfigura la Logística

Para 2035, se proyecta que Asia-Pacífico absorberá aproximadamente una cuarta parte del valor global frente al 16.1% en 2025. La capacidad de cadena de frío y de atmósfera controlada en las rutas transpacíficas se convierte en la restricción vinculante. Los indicadores logísticos del Banco Mundial muestran que la capacidad de manejo de puertos asiáticos se está expandiendo más rápido que la infraestructura específica para perecederos — una brecha que vale la pena observar.

La Informes de Gestión del Agua Entran en los Criterios de Adquisición

Los requisitos de divulgación del Alcance 3 corporativo están alcanzando los insumos agrícolas. Los compradores sujetos a la divulgación CSRD en Europa ya solicitan datos de intensidad de uso de agua a los proveedores. El Mercado de Arándanos, estructuralmente vinculado a la gestión del agua en humedales, enfrenta un escrutinio de divulgación antes que la mayoría de las categorías hortícolas — y los cultivadores con registros documentados de gestión convertirán eso en estatus de proveedor preferido.


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 51.2% de participación Procesamiento de valor agregado, conversión orgánica, desarrollo de exportaciones
Europa USD 1.84 Mil millones Suministro de ingredientes para panadería, reformulación de etiquetas limpias
Asia-Pacífico 8.9% CAGR (2026–2035) Fabricación de suplementos, distribución de bocadillos al por menor
América del Sur USD 0.60 Mil millones Expansión de hectáreas chilenas, exportación contracíclica
Medio Oriente y África 4.3% de participación Cadenas de suministro de servicios de alimentos, retail premium
Total USD 8.58 Mil millones —

La distribución regional en el mercado de arándanos refleja la geografía de producción mucho más que la geografía de consumo: tres jurisdicciones representan la abrumadora mayoría de la producción global, mientras que la demanda se dispersa globalmente a través del comercio.


América del Norte

País Métrica Motor Clave
EE. UU. 77.9% de la región Concentración de pantanos en Wisconsin y Massachusetts
Canadá USD 0.83 Mil millones Liderazgo en hectáreas orgánicas de Quebec
México 7.4% CAGR Crecimiento del consumo de jugos y salsas al por menor


Wisconsin produce por sí solo más de la mitad de la cosecha de los Estados Unidos, y la Asociación de Productores de Arándanos de ese estado informa aproximadamente 21,000 acres en producción. Quebec ha tomado un camino diferente, convirtiéndose agresivamente a lo orgánico y ahora suministrando una parte desproporcionada del volumen certificado global. Tras la desregulación, el mercado de arándanos de América del Norte se está dividiendo entre el suministro cooperativo impulsado por la escala y los procesadores independientes de nicho que persiguen márgenes.

Europa

País Métrica Motor Clave
Alemania 19.6% de la región Demanda de ingredientes para panadería y cereales
Reino Unido USD 0.31 Mil millones Consumo de jugos y salsas festivas al por menor
Francia 5.4% CAGR Canal nutracéutico y farmacéutico
Italia 9.8% de la región Aplicaciones de confitería y panadería
España USD 0.15 Mil millones Expansión del retail de marca propia
Países Nórdicos 6.2% CAGR Dinamicas de sustitución de bayas silvestres nacionales
Rusia 7.1% de la región Base de suministro nacional y bielorruso
Resto de Europa USD 0.26 Mil millones Desarrollo del mercado liderado por distribuidores


La demanda europea pasa por fabricantes industriales de panadería y cereales en lugar de por el retail fresco. El sector de panadería de Alemania consume solo un estimado de 9,000 toneladas métricas de insumos de frutas secas anualmente. La fricción regulatoria es la variable definitoria: las restricciones de reclamos de salud de la UE son más estrictas que las equivalentes en América del Norte, lo que limita la libertad de marketing mientras deja intacta la demanda de ingredientes.

Asia-Pacífico

País Métrica Motor Clave
China 27.4% de la región Fabricación de suplementos y retail de regalos
India 10.9% CAGR Penetración en panaderías premium y tiendas de salud
Japón USD 0.33 Mil millones Bebidas funcionales y confitería
Corea del Sur 12.1% de la región Formatos de bocadillos en tiendas de conveniencia
ASEAN 9.6% CAGR Expansión del comercio moderno
Resto de Asia-Pacífico USD 0.11 Mil millones Desarrollo de red de distribuidores


Asia-Pacífico es el motor de crecimiento del mercado de arándanos e importa esencialmente todo lo que consume. El sector de suplementos de salud de China, valorado en más de USD 40 mil millones, trata el extracto de arándano estandarizado como un insumo establecido. Las cadenas de tiendas de conveniencia de Corea del Sur han hecho de la fruta seca una categoría permanente en lugar de una estacional, lo que estabiliza los volúmenes de venta para los exportadores.

América del Sur

País Métrica Motor Clave
Brasil 54.6% de la región Jugos al por menor y procesamiento de alimentos
Argentina USD 0.14 Mil millones Fabricación de bebidas que sustituyen importaciones
Resto de América del Sur 6.8% CAGR Producción chilena y exportación contracíclica


Chile importa más como productor que como consumidor. Aproximadamente 3,500 hectáreas de pantanos ahora suministran a compradores del hemisferio norte durante su temporada baja, y la fruta chilena llena cada vez más los vacíos en los contratos de suministro europeos. La demanda brasileña, en contraste, se consume a nivel nacional y se canaliza a través del retail moderno.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 28.9% de la región Expansión de la hospitalidad y retail premium
EAU USD 0.09 Mil millones Centro de reexportación y densidad de servicios de alimentos
Sudáfrica 8.2% CAGR Canal de tiendas de salud y farmacéuticas
Egipto 11.4% de la región Importaciones de ingredientes para panadería
Resto de MEA USD 0.07 Mil millones Entrada liderada por distribuidores


La demanda en el Golfo está impulsada por la hospitalidad y es insensible al precio en el extremo premium. La posición de Dubái como centro de reexportación significa que las cifras de importación de los EAU exageran considerablemente el consumo nacional, una distinción que importa para cualquiera que mida la oportunidad local solo a partir de los datos aduaneros.


Mercado de Arándanos por Región, 2025-2035

Mercado de arándanos Segmentación de mercado

La segmentación dentro del Mercado de Arándanos está organizada en cuatro dimensiones que reflejan cómo se mueve realmente la fruta desde el pantano hasta el comprador: forma física, aplicación final, canal de distribución y naturaleza de producción.

Por Forma de Producto

Segmento Métrica (2025) Principal Motor de Demanda
Jugo de Arándano & Concentrado 34.2% de participación Demanda de bebidas institucionales y mezcla
Arándanos Secos USD 2.31 Mil millones Inclusión en panadería, cereales y confitería
Arándanos Frescos 6.1% CAGR Venta minorista estacional y paquete fresco premium
Salsa de Arándano & Purés USD 0.94 Mil millones Condimento para venta minorista y servicio de alimentos en festividades
Polvo de Arándano & Extractos 9.4% CAGR Suplemento y formulación funcional


El jugo mantiene su escala pero está perdiendo participación relativa a medida que la escrutinio sobre los edulcorantes aumenta. La fruta seca se ha convertido en el caballo de batalla de la categoría: estable, almacenable y lo suficientemente versátil como para servir como ingrediente de snack de arándano seco en mezclas de frutos secos, cereales e inclusiones de panadería sin reformulación. Dentro del Mercado de Arándanos, los formatos secos también tienen un costo logístico por unidad de valor más bajo que las alternativas refrigeradas o congeladas, lo que es enormemente importante para los exportadores que sirven a compradores asiáticos.

Por Aplicación

Segmento Métrica (2025) Principal Motor de Demanda
Procesamiento de Alimentos & Bebidas 47.5% de participación Contratos de ingredientes industriales
Suplementos Dietéticos & Nutracéuticos 8.7% CAGR Posicionamiento urinario y cardiometabólico
Servicio de Alimentos USD 1.29 Mil millones Colocación en menú y catering estacional
Consumo Minorista / Hogar 18.3% de participación Ocasiones de compra de frescos y salsas
Cosméticos & Cuidado Personal 5.9% CAGR Activos antioxidantes en el cuidado de la piel


El procesamiento de alimentos y bebidas ancla el Mercado de Arándanos, pero los suplementos generan el crecimiento. Los compradores de nutracéuticos compran en función de la concentración de proantocianidinas en lugar de tonelaje, lo que los aísla de las fluctuaciones de precios impulsadas por la cosecha y recompensa a los procesadores que pueden garantizar activos estandarizados de lote a lote.

Por Canal de Distribución

Segmento Métrica (2025) Principal Motor de Demanda
Supermercados & Hipermercados 41.8% de participación Huella de venta minorista convencional
Venta Minorista en Línea & Comercio Electrónico 11.6% CAGR Modelos de suscripción y venta directa al consumidor
Distribuidores de Servicio de Alimentos USD 1.44 Mil millones Suministro institucional y de catering
Tiendas de Conveniencia 8.9% de participación Formatos de snacks de porción individual
Tiendas Especializadas & de Salud 6.4% CAGR Posicionamiento orgánico y de suplementos


El Mercado de Arándanos está dominado por el sector de Supermercados & Hipermercados, que posee el 41.8% de la participación de mercado en 2025 debido a su amplia huella de venta minorista convencional y excelente accesibilidad para los clientes. Respaldado por servicios de suscripción y patrones de compra directa al consumidor, la Venta Minorista en Línea & Comercio Electrónico es el segmento de más rápido crecimiento con un 11.6% CAGR. Los modelos de snacks de porción individual ayudan a las Tiendas de Conveniencia, y la demanda institucional y de catering apoya a los Distribuidores de Servicio de Alimentos. La creciente demanda de productos de arándano orgánicos y enfocados en suplementos está impulsando el crecimiento de las Tiendas Especializadas & de Salud a un 6.4% CAGR.

Por Naturaleza

Segmento Métrica (2025) Principal Motor de Demanda
Convencional 81.3% de participación Suministro industrial y minorista impulsado por costos
Orgánico 10.8% CAGR Demanda de certificación de exportación y retail premium


Con el 81.3% de la participación de mercado en 2025, la categoría Convencional lidera el mercado de arándanos gracias a un suministro industrial y minorista económico. Con un 10.8% CAGR y una creciente demanda de productos de retail de alta gama y arándanos orgánicos certificados para exportación, Orgánico es el segmento de más rápido crecimiento.


Comparación Competitiva

La concentración es moderada a alta según los estándares agrícolas. El HHI estimado se sitúa cerca de 1,450, con los cinco principales participantes controlando aproximadamente el 52% del valor global. Una cooperativa domina; por debajo de ella hay un nivel fragmentado de procesadores independientes, envasadores de marca privada y especialistas en ingredientes regionales que compiten en flexibilidad en lugar de escala. La desregulación ha ampliado la brecha estratégica entre estos niveles en lugar de cerrarla.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Arándanos Posicionamiento Estratégico
Ocean Spray Cranberries, Inc. ~28–33% Jugo, fruta seca, salsa, concentrado Cooperativa de 700 familias de cultivadores; distribución en más de 70 países
Decas Cranberry Products, Inc. ~6–9% Fruta seca, colorantes naturales, ingredientes funcionales Procesador independiente; especialización en etiquetas limpias e ingredientes
Cliffstar LLC (Refresco) ~5–8% Fabricación de bebidas por contrato, jugo de marca privada Co-empaquetado a gran escala; columna vertebral de marca privada para minoristas
Lassonde Industries Inc. ~4–6% Portafolios de jugos de marca y de marca privada Profundidad en distribución de bebidas en América del Norte
Fruit d'Or ~3–5% Fruta seca orgánica, polvos, aceite de semilla Procesador de Quebec con enfoque en orgánicos y orientación a la exportación
Atoka Cranberries Inc. ~2–4% Fruta congelada, seca y orgánica Productor-procesador de Quebec integrado verticalmente
Cape Cod Select LLC ~2–4% Fruta premium congelada y envasada fresca Posicionamiento premium orientado al minorista
Patience Fruit & Co. ~2–4% Fruta seca y fresca orgánica Marca de nicho orgánica bajo la cooperativa Citadelle
Mariani Packing Company, Inc. ~2–3% Portafolios de snacks de fruta seca Apalancamiento en distribución de snacks de múltiples frutas
Badger State Fruit Processing ~1–3% Fruta congelada y procesada a granel Proveedor industrial con sede en Wisconsin
Graceland Fruit, Inc. ~1–3% Ingredientes de fruta seca infusionada Especialización en ingredientes para panadería y cereales


Noticias y Desarrollos Recientes

  • Departamento de Agricultura de los Estados Unidos (julio de 2024): Terminó la Orden de Comercialización Federal No. 929, finalizando la regulación de volumen y el financiamiento de promoción colectiva para los cultivadores norteamericanos; traslada el costo de desarrollo de exportaciones a empresas individuales [Ref 3]
  • Ocean Spray Cranberries (marzo de 2024): Ampliaron su línea de bebidas sin azúcar añadida a cuentas minoristas europeas adicionales, apuntando a la demanda impulsada por la reformulación [Ref 13]
  • Fruit d'Or (septiembre de 2023): Comisionó la expansión de la capacidad de polvo orgánico y extracto en su instalación de Quebec para atender contratos de exportación nutracéutica [Ref 9]
  • Decas Cranberry Products (mayo de 2024): Anunciaron una capacidad de extracción de colorantes naturales ampliada dirigida a fabricantes de alimentos con etiqueta limpia [Ref 15]
  • Salud Canadá (noviembre de 2023): Actualizó la guía del monográfico de productos de salud natural que afecta el etiquetado de suplementos de arándano y las afirmaciones de dosificación [Ref 12]
  • Lassonde Industries (febrero de 2025): Completó acuerdos de distribución ampliando el suministro de jugo de marca privada a través de cadenas minoristas de Estados Unidos [Ref 11]
  • Asociación de Exportadores de Frutas Chilenas (abril de 2025): Reportó una continua expansión de áreas de pantano apoyando el suministro fuera de temporada en contratos europeos [Ref 17]
  • Comisión Europea (enero de 2025): Avanzó en los requisitos de informes de sostenibilidad extendiendo la divulgación del uso de agua de los proveedores en las cadenas de suministro agrícola [Ref 19]


Mercado de arándanos Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Arándanos Rojos por forma de producto, aplicación, canal de distribución y naturaleza
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 6.30% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 8.58 Mil millones (2025); USD 9.12 Mil millones (2026); USD 15.79 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Polvo de Arándano & Extractos (forma); Suplementos Dietéticos & Nutracéuticos (aplicación); Asia-Pacífico (región)
Empresas Perfiladas 11 productores, procesadores y proveedores de ingredientes líderes
Moneda de Valoración USD, precios constantes de 2025; volumen en toneladas métricas

Preguntas frecuentes

¿Qué deben observar los equipos de adquisiciones al contratar suministro en el mercado de arándanos?
Asegurar acuerdos de volumen a varios años antes de la ventana de cosecha de septiembre a noviembre, ya que los precios al contado fluctúan más en el cuarto trimestre. Especificar contractualmente las tolerancias de humedad y Brix; el rechazo fuera de especificación impulsa la mayor parte del costo oculto de entrega. [Ref 6]
¿Cómo evalúan los compradores de marca privada a los proveedores en el mercado de arándanos?
La profundidad de la auditoría ahora supera el precio unitario. Los compradores requieren trazabilidad a nivel de pantano, pruebas de residuos por terceros y registros documentados de uso de agua antes de incorporar un nuevo procesador. [Ref 19]
¿Qué certificación tiene más peso comercial para los exportadores?
La certificación orgánica reconocida bajo el Programa Nacional Orgánico del USDA y los acuerdos de equivalencia de la UE desbloquea la base de compradores más amplia. La certificación dual generalmente agrega de 12 a 18 meses al proceso de incorporación, pero exige primas duraderas en el precio en estantería. [Ref 9]
¿Es la agricultura por contrato una ruta de entrada viable para nuevos procesadores?
Sí, particularmente en Chile y Europa del Este, donde la superficie cultivada aún está en expansión. Los contratos a largo plazo con los cultivadores reducen la exposición de capital en comparación con el desarrollo de pantanos en terrenos vírgenes, que necesita aproximadamente cuatro años antes de la primera cosecha comercial. [Ref 17]
¿Qué desafíos de integración afectan a los formuladores que ingresan al mercado de arándanos?
La acidez del arándano desestabiliza los sistemas lácteos y de proteínas, forzando el amortiguamiento del pH o la encapsulación. Presupuestar de seis a nueve meses de validación de vida útil antes del lanzamiento comercial. [Ref 14]
¿Cómo influye el riesgo climático en la suscripción de inversiones?
Las heladas durante la floración y los inviernos cálidos que interrumpen la dormancia son los dos riesgos de rendimiento dominantes. Los suscriptores cada vez más valoran los activos de pantano en función de la capacidad de los reservorios de riego y la infraestructura de protección contra heladas. [Ref 8]
¿Dónde están los espacios en blanco desatendidos en el mercado de arándanos?
Los formatos congelados y a granel de grado de servicio de alimentos en los estados del Golfo y en India siguen estando escasamente abastecidos. Ambas regiones importan casi completamente SKU minoristas terminados, dejando abiertos los canales industriales. [Ref 20]
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, crop production publications, and authoritative food & agriculture organizations. Key sources included the US Department of Agriculture (USDA), Food and Drug Administration (FDA), European Food Safety Authority (EFSA), International Nut and Dried Fruit Council (INC), Cranberry Marketing Committee (US Cranberry Cooperative), Agricultural Marketing Service (AMS), National Agricultural Statistics Service (NASS), Food and Agriculture Organization of the United Nations (FAO), World Health Organization (WHO) Food Safety Programme, European Commission Directorate-General for Agriculture and Rural Development, Statistics Canada, Agriculture and Agri-Food Canada (AAFC), China Ministry of Agriculture and Rural Affairs, and national agricultural ministry reports from key producing regions. These sources were used to collect production statistics, crop yield data, export/import volumes, food safety regulations, consumer trend analysis, and market landscape analysis for fresh cranberries, frozen cranberries, dried cranberries, cranberry juice, and cranberry sauces.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Agricultural Operations, supply chain directors, and commercial directors from cranberry producers, processing facilities, and food manufacturers. Procurement managers from supermarkets and hypermarkets, category managers from convenience stores, food and beverage R&D directors, nutraceutical formulators, and cosmetics product developers from food processing companies, beverage manufacturers, healthcare supplement producers, and personal care companies comprised demand-side sources. Market segmentation was verified, harvest cycle timelines were confirmed, and consumer purchasing patterns, pricing strategies, and distribution channel dynamics were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain. The methodology included:

Identification of 50+ key growers and processors across North America (Wisconsin, Massachusetts, New Jersey, Oregon, Washington,

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















