COVID 19 Diagnostics Market

Informe de investigación de mercado de diagnóstico de COVID-19 por tipo de prueba (pruebas PCR, pruebas de antígenos, pruebas de anticuerpos, pruebas CRISPR), por usuario final (hospitales, clínicas, laboratorios, atención domiciliaria), por tipo de muestra (hisopados nasofaríngeos, hisopados orofaríngeos, saliva, suero), por canal de distribución (venta directa, farmacias minoristas, venta en línea) y por región (Norteamérica, Europa, Sudamérica, Asia Pacífico, Oriente Medio y África): pronóstico hasta 2035.

Forecast Period
2025 - 2035
CAGR
3.91%
2024 Market Size
$ 7.88 Billion
2035 Market Size
$ 12.01 Billion
Medical Device ● Updated August 24, 2026 Report ID: MRFR/MED/8232-CR | Pages: 119 | Author: Rahul Gotadki

COVID 19 Diagnostics Market Resumen

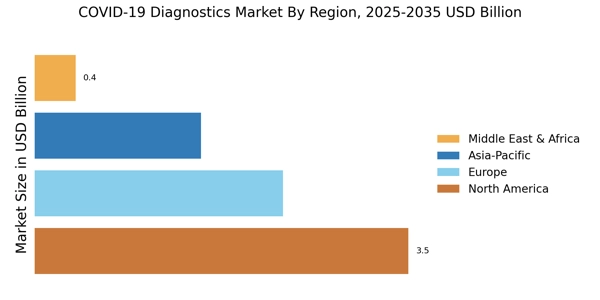
El tamaño del mercado mundial de diagnóstico COVID-19 se valoró en 7.876 mil millones de dólares en 2024, y se prevé que el mercado crezca de 8.184 mil millones de dólares en 2025 a 12.01 mil millones de dólares en 2035, registrando una tasa compuesta anual del 3,91% durante el período previsto 2025-2035. América del Norte lideró el mercado en 2024 con más del 44,44% de participación y generó alrededor de 3.500 millones de dólares en ingresos.
 
La creciente demanda mundial de una detección rápida y precisa de enfermedades está impulsando el mercado de diagnóstico de COVID-19. El aumento de las iniciativas de pruebas, las necesidades de diagnóstico temprano y el fortalecimiento de la preparación sanitaria están impulsando la adopción de soluciones de diagnóstico moleculares y basadas en antígenos en los sistemas sanitarios de todo el mundo.
 
Según el Portal de Datos de la Organización Mundial de la Salud (OMS), se administraron más de 13.100 millones de dosis de vacuna contra la COVID-19 en todo el mundo junto con amplios programas de pruebas, y los países informaron de millones de pruebas de diagnóstico semanalmente durante las olas pico, lo que reforzó la demanda sostenida de una infraestructura de diagnóstico rápida y escalable y apoyó la expansión continua del mercado.

Tendencias clave del mercado y aspectos destacados

El mercado de diagnóstico de COVID-19 está experimentando un crecimiento dinámico impulsado por los avances tecnológicos y la evolución de las necesidades de atención médica.

  • América del Norte lidera con más del 44,44% de participación, respaldada por sistemas de salud avanzados y altos volúmenes de pruebas de diagnóstico.
  • Europa tiene una participación del 30%, valorada en 2,26 mil millones de dólares en 2024, lo que lo convierte en el segundo mercado regional más grande.
  • Las pruebas de PCR dominan con una participación del 68%, impulsadas por la alta precisión y la adopción clínica generalizada en todos los sistemas de atención médica.
  • Los hospitales representan el 55% de la participación, mientras que las ventas directas lideran la distribución con el 58%, lo que garantiza el dominio de las adquisiciones institucionales a nivel mundial.

Tamaño del mercado y previsión

Tamaño del mercado en 2024 7.876 (USD Billion)
Tamaño del mercado en 2035 12.01 (USD Billion)
CAGR (2025 - 2035) 3.91%
Mayor cuota de mercado regional en 2024 América del norte

Principales jugadores

Empresas como AbbottLaboratories (EE.UU.), Roche Diagnostics (CH), Thermo Fisher Scientific (EE.UU.), Siemens Healthineers (DE), BD (EE.UU.), Cepheid (EE.UU.), Hologic (EE.UU.), PerkinElmer (EE.UU.), Bio-Rad Laboratories (EE.UU.) son algunos de los principales participantes en el mercado global.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

COVID 19 Diagnostics Market Treiber

Ampliación de los servicios de telesalud

La industria del diagnóstico de COVID-19 está presenciando una notable expansión deservicios de telesalud, que ha transformado la forma en que los pacientes acceden a las pruebas de diagnóstico. Las plataformas de telesalud facilitan consultas remotas, lo que permite a los proveedores de atención médica evaluar los síntomas y recomendar pruebas de diagnóstico adecuadas sin necesidad de visitas en persona. Este cambio ha sido particularmente beneficioso durante períodos de mayores riesgos para la salud, ya que minimiza la exposición a agentes infecciosos.
 
Los datos indican que el uso de la telesalud ha aumentado en más del 50 % desde el inicio de la pandemia, lo que refleja un cambio significativo en el comportamiento de los pacientes y la prestación de atención médica. Es probable que la integración de la telesalud con los servicios de diagnóstico siga evolucionando, ya que ofrece comodidad y accesibilidad, mejorando así la eficiencia general del mercado global.
 
  • Un análisis clínico indexado en PubMed informó que la utilización de la telesalud aumentó en un 154 % durante los períodos pico de la pandemia, lo que permitió la detección remota y la derivación para pruebas de diagnóstico. Esta integración mejoró significativamente las tasas de detección temprana y redujo la carga hospitalaria, respaldando una mayor eficiencia del flujo de trabajo de diagnóstico y aumentando la demanda de soluciones de pruebas de COVID-19 en el hogar y en el laboratorio a nivel mundial.

Iniciativas y financiación gubernamentales

La industria del diagnóstico de COVID-19 se beneficia de diversas iniciativas y fondos gubernamentales destinados a mejorar las capacidades de diagnóstico. Los gobiernos de todo el mundo han reconocido la importancia de una infraestructura de pruebas sólida en la gestión de crisis de salud pública. Como resultado, se han realizado importantes inversiones para apoyar el desarrollo y distribución de pruebas de diagnóstico.
 
Por ejemplo, se han establecido programas de financiación para acelerar la aprobación de nuevas tecnologías de prueba y garantizar su disponibilidad en zonas desatendidas. Los informes indican que la financiación gubernamental para pruebas de diagnóstico ha aumentado más del 30% en los últimos años, lo que refleja un compromiso para mejorar las respuestas de atención médica. Estas iniciativas no sólo refuerzan la industria global sino que también contribuyen a la resiliencia general de los sistemas de salud.
 
  • Los datos de gasto en salud del Banco Mundial muestran que los gobiernos aumentaron la financiación de la atención sanitaria de emergencia y de diagnóstico en más de un 35% entre 2020 y 2023, fortaleciendo la infraestructura de pruebas. Las inversiones apoyaron la adquisición a gran escala de kits de diagnóstico, la expansión de laboratorios y sistemas de vigilancia, mejorando significativamente la capacidad de prueba y acelerando el crecimiento del mercado en las economías desarrolladas y en desarrollo.

Aumento de la conciencia pública y la educación

La industria del diagnóstico de COVID-19 está experimentando un aumento en la concienciación y educación del público sobre la importancia de las pruebas de diagnóstico. A medida que las comunidades se informan más sobre el papel de las pruebas en el control de la propagación de enfermedades infecciosas, existe una creciente disposición a participar en programas de pruebas. Las campañas educativas han sido fundamentales para disipar mitos y fomentar medidas de salud proactivas, lo que ha llevado a un aumento de las tasas de pruebas.
 
Los datos sugieren que la participación pública en las iniciativas de pruebas ha aumentado aproximadamente un 40% en los últimos años, lo que pone de relieve un cambio en las actitudes sociales hacia la salud y la seguridad. Es probable que esta mayor conciencia sostenga la demanda de servicios de diagnóstico, lo que tendrá un impacto positivo en la industria global en el futuro previsible.
 
  • Los conjuntos de datos del IHME indican que los países con fuertes campañas de salud pública registraron tasas de participación en pruebas hasta un 42% más altas durante los picos de la pandemia. Los programas de concientización mejorados mejoraron el comportamiento de pruebas tempranas, redujeron los retrasos en la transmisión y fortalecieron el cumplimiento de los protocolos de diagnóstico, lo que contribuyó a la demanda sostenida de servicios de diagnóstico de COVID-19 en todo el mundo.

Mayor demanda de soluciones de pruebas rápidas

La industria de diagnóstico de COVID-19 experimenta una mayor demanda de soluciones de pruebas rápidas, impulsada por la necesidad de un diagnóstico oportuno y la contención de posibles brotes. A medida que el mundo continúa navegando por las complejidades de las enfermedades respiratorias, ha aumentado la preferencia por pruebas que arrojan resultados en minutos en lugar de días. Este cambio se evidencia en un aumento en la adopción de pruebas de antígenos, que a menudo se prefieren por su velocidad y facilidad de uso.
 
Se prevé que el mercado mundial de pruebas rápidas crecerá significativamente, y las estimaciones sugieren una tasa de crecimiento anual compuesta de más del 10% en los próximos años. Esta tendencia subraya el papel fundamental que desempeñan las pruebas rápidas en las estrategias de salud pública, ya que permiten una toma de decisiones más rápida y mejoran la capacidad de gestionar los recursos sanitarios de forma eficaz.

Aparición de nuevas variantes y necesidades de pruebas continuas

La industria del diagnóstico de COVID-19 se ve significativamente influenciada por la aparición de nuevas variantes del virus, lo que requiere esfuerzos de prueba continuos. A medida que evolucionan las variantes, la eficacia de las pruebas de diagnóstico existentes puede verse cuestionada, lo que genera la necesidad de actualizaciones e innovaciones continuas en las metodologías de prueba. Este entorno dinámico crea una demanda sostenida de soluciones de diagnóstico que puedan identificar con precisión varias cepas del virus.
 
El análisis de mercado sugiere que la necesidad de pruebas de variantes específicas podría impulsar a una parte sustancial de la industria global, y las proyecciones indican un aumento potencial en los volúmenes de pruebas de un 20% anual. Este requisito continuo de adaptabilidad en las pruebas subraya la importancia crítica de la investigación y el desarrollo dentro del mercado.

Perspectivas del segmento de mercado

Por tipo de prueba: pruebas de PCR (las más grandes) frente a pruebas de antígenos (las de más rápido crecimiento)

En el mercado de diagnóstico COVID-19, el segmento de pruebas de PCR tiene la mayor cuota de mercado del 68%, en gran parte debido a su alta sensibilidad y precisión en la detección del virus. Este método ha sido el estándar de oro para diagnosticar la COVID-19 y ha contribuido a su adopción generalizada en los sistemas sanitarios. Por otro lado, las pruebas de antígenos han ganado un impulso significativo, atrayendo a los usuarios que buscan resultados rápidos y convenientes. La capacidad de detectar rápidamente a grandes poblaciones ha posicionado las pruebas de antígenos como una herramienta fundamental en la gestión de una pandemia. Las tendencias de crecimiento dentro de este segmento resaltan la creciente dependencia de soluciones de pruebas rápidas, particularmente en respuesta a las cambiantes necesidades de salud pública. Las pruebas de antígenos se están convirtiendo rápidamente en la opción preferida para la detección de rutina, impulsadas por la demanda de resultados inmediatos en diversos entornos, como escuelas, lugares de trabajo y eventos masivos. La evolución de la tecnología y la introducción de nuevas herramientas de diagnóstico más fáciles de usar seguirán apoyando la expansión de este segmento, convirtiéndolo en un sector dinámico dentro del diagnóstico de COVID-19.

Siemens Healthineers apoyó plataformas de automatización de PCR a gran escala que procesan más de 1,5 millones de pruebas semanales en todo el mundo, mejorando la eficiencia del laboratorio y permitiendo diagnósticos moleculares de alto rendimiento en las redes hospitalarias.

Por usuario final: hospitales (los más grandes) frente a atención domiciliaria (de más rápido crecimiento)

En el mercado de diagnóstico de COVID-19, los hospitales representan el segmento más grande, representando una participación significativa del 55% debido a sus capacidades de diagnóstico integrales y su papel fundamental en la gestión de la atención al paciente. Las clínicas y laboratorios también contribuyen notablemente al mercado, proporcionando servicios de pruebas esenciales, aunque tienen una participación menor en comparación con los hospitales. La atención domiciliaria ha llamado la atención y ofrece una alternativa cada vez mayor a medida que los pacientes buscan opciones de pruebas más accesibles a la luz de la pandemia.

BD suministró sistemas integrados de gestión de muestras y diagnóstico que respaldan a más de 10.000 hospitales en todo el mundo, mejorando la precisión de las pruebas y la eficiencia del flujo de trabajo en entornos clínicos durante los esfuerzos de respuesta a la pandemia.

Por tipo de muestra: hisopos nasofaríngeos (más grandes) versus saliva (de más rápido crecimiento)

El mercado de diagnóstico de COVID-19 ha revelado una amplia gama de tipos de muestras, entre los cuales los hisopos nasofaríngeos conservan la mayor cuota de mercado del 60%. Estos hisopos son fundamentales en las pruebas de RT-PCR, un método de diagnóstico ampliamente aceptado que se ha convertido en el estándar para confirmar las infecciones por COVID-19. Los hisopos orofaríngeos y las muestras de suero también han mantenido una participación notable, pero sirven principalmente como métodos alternativos en contextos específicos. Las pruebas basadas en saliva, aunque inicialmente están ganando terreno en aplicaciones específicas, están captando rápidamente la atención por su facilidad de recolección y su naturaleza no invasiva, lo que ha llevado a su crecimiento en los últimos años. Las tendencias de crecimiento en el segmento de tipos de muestras están impulsadas principalmente por la creciente demanda de opciones de prueba accesibles y fáciles de usar. Las muestras de saliva están surgiendo como una alternativa prometedora debido a las innovaciones que agilizan el proceso de prueba, lo que contribuye significativamente a su adopción acelerada. Además, a medida que las pautas de salud pública continúan evolucionando y los protocolos de prueba se adaptan, la industria ha sido testigo de un mayor interés en diversos métodos de muestreo para mejorar la capacidad de prueba. En general, el crecimiento del segmento es indicativo de una innovación persistente y un cambio continuo hacia soluciones centradas en el paciente.

Cepheid desarrolló plataformas moleculares rápidas que procesan más de 1 millón de pruebas basadas en cartuchos mensualmente, respaldando el muestreo nasofaríngeo estandarizado y mejorando la precisión del diagnóstico en entornos de atención médica descentralizada.

Por canal de distribución: ventas directas (las más grandes) frente a ventas en línea (las de más rápido crecimiento)

En el mercado de diagnóstico de COVID-19, los canales de distribución tienen dinámicas variadas, con Ventas Directas liderando el segmento con un 58% debido a sus redes establecidas y relaciones directas con los centros de atención médica. Las farmacias minoristas sirven como un canal crucial, pero representan un segmento más pequeño en comparación con las ventas directas dominantes. Las ventas en línea, aunque inicialmente eran un actor más pequeño, han experimentado un aumento significativo, lo que refleja las preferencias cambiantes de los consumidores, especialmente en medio de la pandemia, y están ganando rápidamente participación de mercado.

Hologic fortaleció la distribución directa de sistemas de diagnóstico molecular en más de 100 países, lo que permitió a hospitales y laboratorios acceder a soluciones de pruebas de gran volumen de manera eficiente durante los ciclos de máxima demanda.

Obtenga información más detallada sobre COVID 19 Diagnostics Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: líderes innovadores del mercado

América del Norte es el mercado más grande para el diagnóstico de COVID-19 y posee aproximadamente el 45% de la cuota de mercado mundial. El crecimiento de la región está impulsado por una infraestructura sanitaria avanzada, una alta demanda de pruebas rápidas y importantes inversiones en investigación y desarrollo. El apoyo regulatorio de agencias como la FDA ha acelerado la aprobación de pruebas de diagnóstico, mejorando la dinámica del mercado. Estados Unidos es el mayor contribuyente, seguido de Canadá, que también está presenciando un aumento de las iniciativas de pruebas y campañas de salud pública.

El panorama competitivo en América del Norte es sólido y cuenta con actores clave como Abbott Laboratories, Thermo Fisher Scientific y BD. Estas empresas están a la vanguardia de la innovación y ofrecen una gama de soluciones de diagnóstico, incluidas pruebas de PCR y pruebas rápidas de antígenos. La presencia de sistemas de salud establecidos y el enfoque en mejorar la accesibilidad de las pruebas refuerzan aún más el mercado. A medida que evoluciona la pandemia, estas empresas están adaptando sus estrategias para satisfacer las demandas y requisitos regulatorios cambiantes.

  • Los datos de los CDC informan que se realizaron más de 1.200 millones de pruebas de COVID-19 en los EE. UU. durante las fases pico de la pandemia, lo que refleja una fuerte penetración del diagnóstico. Bio-Rad Laboratories apoyó sistemas de inmunoensayo y PCR de alto rendimiento implementados en miles de laboratorios, mejorando la capacidad de prueba y reforzando el liderazgo de América del Norte en infraestructura de diagnóstico avanzado.

Europa: apoyo regulatorio y crecimiento

Europa es un actor importante en el mercado y representa aproximadamente el 30% de la cuota mundial. La región se beneficia de marcos regulatorios sólidos y esfuerzos de colaboración entre los estados miembros de la UE para mejorar las capacidades de prueba. La Agencia Europea de Medicamentos (EMA) ha simplificado el proceso de aprobación de pruebas de diagnóstico, facilitando un acceso más rápido a soluciones innovadoras. Países como Alemania y Francia lideran la cuota de mercado, impulsados ​​por altas tasas de pruebas e iniciativas de salud pública.

El panorama competitivo en Europa cuenta con actores importantes como Roche Diagnostics y Siemens Healthineers, conocidos por sus avanzadas tecnologías de diagnóstico. La presencia de un sistema de salud bien establecido y un enfoque en la investigación y el desarrollo mejoran aún más el mercado. Además, las asociaciones entre organizaciones de salud pública y empresas privadas están fomentando la innovación y mejorando la accesibilidad a las pruebas en toda la región.

  • La Agencia Europea de Medicamentos (EMA) aprobó más de 200 productos de diagnóstico de COVID-19 mediante vías de revisión aceleradas, lo que garantiza un rápido acceso al mercado. Estas aprobaciones mejoraron la disponibilidad de pruebas en los estados miembros de la UE, fortalecieron los sistemas de vigilancia y respaldaron la adopción generalizada de tecnologías de diagnóstico moleculares y basadas en antígenos en hospitales y redes de salud pública.

Asia-Pacífico: rápido crecimiento e innovación

Asia-Pacífico está emergiendo rápidamente como un mercado clave para el diagnóstico de COVID-19, con aproximadamente el 20% de la cuota de mercado mundial. El crecimiento de la región se ve impulsado por el aumento de las inversiones en atención médica, la mayor conciencia sobre las pruebas y las iniciativas gubernamentales para mejorar las respuestas de salud pública. Países como India y China están a la vanguardia, implementando amplios programas de pruebas y aprovechando las capacidades de fabricación locales para satisfacer la demanda.

Los organismos reguladores también están acelerando la aprobación de pruebas de diagnóstico para abordar los desafíos pandémicos en curso. El panorama competitivo en Asia y el Pacífico es diverso, y tanto las corporaciones multinacionales como los actores locales contribuyen al crecimiento del mercado. Empresas como Cepheid y Hologic están ampliando su presencia, mientras que los fabricantes locales están innovando para ofrecer soluciones rentables. Se espera que el enfoque de la región en mejorar la infraestructura sanitaria y la accesibilidad a los diagnósticos impulse un mayor crecimiento, convirtiéndola en un área vital para futuras inversiones e innovaciones.

Medio Oriente y África: Dinámica de los mercados emergentes

La región de Medio Oriente y África está presenciando un aumento gradual en el mercado, representando aproximadamente el 5% de la participación global. El crecimiento está impulsado por el aumento de las inversiones en atención médica, las iniciativas gubernamentales para mejorar las capacidades de prueba y las colaboraciones internacionales. Países como Sudáfrica y los Emiratos Árabes Unidos están liderando el mercado y se centran en mejorar la infraestructura de pruebas y las estrategias de salud pública para combatir la pandemia de forma eficaz.

El panorama competitivo en esta región está evolucionando, con la entrada al mercado de actores tanto locales como internacionales. Empresas como Bio-Rad Laboratories están ampliando sus operaciones, mientras que los fabricantes locales están desarrollando soluciones de diagnóstico asequibles. El énfasis en mejorar el acceso a la atención médica y el establecimiento de asociaciones con el crecimiento de The COVID-19 Diagnostics, convierte a la región en un área de creciente interés para las partes interesadas en el sector del diagnóstico.

COVID 19 Diagnostics Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de diagnóstico COVID-19 se caracteriza actualmente por un panorama competitivo dinámico, impulsado por la necesidad continua de soluciones de prueba efectivas y la evolución de las tecnologías de diagnóstico. Actores clave como Abbott Laboratories (EE.UU.), Roche Diagnostics (CH) y Thermo Fisher Scientific (EE.UU.) están a la vanguardia y cada uno adopta estrategias distintas para mejorar su posicionamiento en el mercado. Abbott Laboratories (EE.UU.) se centra en la innovación, particularmente en soluciones de pruebas rápidas, mientras que Roche Diagnostics (CH) enfatiza las asociaciones para ampliar sus capacidades de diagnóstico. Thermo Fisher Scientific (EE. UU.) está aprovechando su amplia cartera para integrar tecnologías avanzadas en sus ofertas, dando forma así a un entorno competitivo que prioriza la velocidad y la precisión en el diagnóstico.
En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para mitigar las interrupciones de la cadena de suministro y optimizar la logística. La estructura del mercado parece moderadamente fragmentada, con varios actores compitiendo por cuota de mercado, aunque la influencia colectiva de grandes empresas como BD (EE.UU.) y Siemens Healthineers (DE) es notable. Estas empresas no solo están mejorando sus líneas de productos sino que también colaboran con proveedores de atención médica para garantizar que sus soluciones satisfagan las necesidades clínicas en evolución.
En agosto de 2025, Roche Diagnostics (CH) anunció una asociación estratégica con un proveedor líder de telesalud para integrar capacidades de pruebas remotas en sus plataformas de diagnóstico. Este movimiento es importante ya que se alinea con la creciente tendencia de la telemedicina, lo que permite a Roche mejorar el acceso de los pacientes a las pruebas y, al mismo tiempo, agilizar el proceso de diagnóstico. Estas asociaciones pueden resultar cruciales para mantener la ventaja competitiva en un mercado que valora cada vez más la conveniencia y la accesibilidad.
En septiembre de 2025, Abbott Laboratories (EE. UU.) lanzó una nueva línea de pruebas rápidas de antígenos diseñadas para uso doméstico, lo que refleja un giro estratégico hacia soluciones centradas en el consumidor. Es probable que esta iniciativa refuerce la presencia de Abbott en el mercado al atender la creciente demanda de opciones de autodiagnóstico, posicionando así a la empresa favorablemente frente a competidores que quizás aún no ofrezcan productos similares. El énfasis en diagnósticos fáciles de usar podría redefinir la participación del consumidor en el panorama de las pruebas.
En octubre de 2025, Thermo Fisher Scientific (EE. UU.) presentó una plataforma de análisis avanzada basada en inteligencia artificial destinada a mejorar la precisión de los diagnósticos de COVID-19. Este desarrollo subraya el compromiso de la empresa de integrar tecnología de vanguardia en sus ofertas, estableciendo potencialmente un nuevo estándar de precisión diagnóstica. La incorporación de IA no solo mejora la eficiencia operativa, sino que también se alinea con tendencias más amplias de la industria hacia la transformación digital en la atención médica.
A partir de octubre de 2025, las tendencias competitivas en el mercado estarán cada vez más marcadas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas se están volviendo fundamentales a medida que las empresas reconocen la necesidad de colaborar para mejorar sus capacidades tecnológicas y su alcance en el mercado. De cara al futuro, es probable que la diferenciación competitiva evolucione de una competencia tradicional basada en precios a un enfoque en la innovación, el avance tecnológico y la confiabilidad de las cadenas de suministro. Este cambio puede redefinir la forma en que las empresas abordan la entrada al mercado y el desarrollo de productos, enfatizando la importancia de la agilidad y la capacidad de respuesta en un entorno que cambia rápidamente.

Las empresas clave en el mercado COVID 19 Diagnostics Market incluyen

Desarrollos de la industria

Los acontecimientos recientes en el mercado de diagnóstico de COVID-19 indican un aumento en la demanda de pruebas rápidas a medida que los países enfrentan variantes en curso. Abbott Laboratories ha ampliado su cartera con la introducción de nuevas pruebas rápidas de antígenos, mejorando la accesibilidad. En septiembre de 2023, Hologic lanzó un ensayo de doble objetivo para mejorar la sensibilidad en poblaciones tanto sintomáticas como asintomáticas. BD ha informado de un crecimiento significativo en el diagnóstico molecular, impulsado por los recientes avances en su tecnología. Thermo Fisher Scientific continúa invirtiendo en investigación y desarrollo de opciones de prueba descentralizadas, con el objetivo de obtener resultados más rápidos.

La actividad de fusiones y adquisiciones incluye la adquisición de GenMark Diagnostics por parte de Roche en julio de 2021, que mejoró las capacidades de diagnóstico molecular de Roche, y la adquisición de GE Biopharma por parte de Danaher Corporation en marzo de 2021, ampliando su influencia en el mercado. A partir de octubre de 2023, BioNTech colaborará con Siemens Healthineers para desarrollar soluciones de pruebas integradas, acelerando así los avances tecnológicos en el espacio del diagnóstico. La valoración del mercado está en una trayectoria ascendente debido a estas innovaciones y colaboraciones, que reflejan un enfoque cambiante hacia soluciones de diagnóstico eficientes y escalables. 

Alcance del informe

TAMAÑO DEL MERCADO 2024 7.876(USD Billion)
TAMAÑO DEL MERCADO 2025 8.184(USD Billion)
TAMAÑO DEL MERCADO 2035 12.01(USD Billion)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 3.91% (2024 - 2035)
COBERTURA DEL INFORME Previsión de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de previsión del mercado 2025 - 2035
Datos históricos 2019 - 2024
Unidades de previsión de mercado USD Billion
Empresas clave perfiladas Análisis de mercado en curso
Segmentos cubiertos Análisis de segmentación de mercado en curso
Oportunidades clave de mercado La integración de la inteligencia artificial en el mercado de diagnóstico COVID-19 mejora la precisión y la velocidad de las pruebas.
Dinámica clave del mercado Los avances tecnológicos y los cambios regulatorios impulsan la innovación y la competencia en el panorama del diagnóstico de COVID-19.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Aspectos destacados del mercado

FAQs

What is the projected market valuation for the COVID-19 Diagnostics Market in 2035?

The projected market valuation for the COVID-19 Diagnostics Market in 2035 is 12.01 USD Billion.

What was the overall market valuation for the COVID-19 Diagnostics Market in 2024?

The overall market valuation for the COVID-19 Diagnostics Market in 2024 was 7.876 USD Billion.

What is the expected CAGR for the COVID-19 Diagnostics Market during the forecast period 2025 - 2035?

The expected CAGR for the COVID-19 Diagnostics Market during the forecast period 2025 - 2035 is 3.91%.

Which test type segment is projected to have the highest valuation by 2035?

The PCR Tests segment is projected to reach a valuation of 5.0 USD Billion by 2035.

How much is the Home Care segment expected to grow by 2035?

The Home Care segment is expected to grow to 2.88 USD Billion by 2035.

What is the anticipated valuation for the Online Sales distribution channel by 2035?

The Online Sales distribution channel is anticipated to reach a valuation of 5.01 USD Billion by 2035.

Which key player is known for its contributions to the COVID-19 diagnostics market?

Abbott Laboratories is one of the key players known for its contributions to the COVID-19 diagnostics market.

What is the projected valuation for the Antigen Tests segment by 2035?

The Antigen Tests segment is projected to reach a valuation of 3.0 USD Billion by 2035.

How much is the Serum sample type expected to be valued at by 2035?

The Serum sample type is expected to be valued at 3.7 USD Billion by 2035.

What is the expected growth for the Laboratories end user segment by 2035?

The Laboratories end user segment is expected to grow to 3.0 USD Billion by 2035.

Autor
Author
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Covid-19 Diagnostics Market

Objective of the Study:

The primary objective of the proposed study is to analyze the market potential of Covid-19 diagnostics and strategies adopted by industry participants to capitalize on the same. Additionally, the study also aims to evaluate the overall awareness, demand, and future market opportunities of Covid-19 diagnostics.

Research Design:

The research design adopted for this proposed research study is both qualitative and quantitative. Qualitative research methods are employed for understanding the behaviour and preferences of the target audience and to assess the overall awareness about Covid-19 diagnostics. On the other hand, quantitative research is undertaken to analyse the current market conditions, major industry players and the strategies adopted by them. The various sources from which the data is obtained include published reports, testimonials, web resources, interviews with industry experts/operators, surveys, and other secondary sources of data.

Data Collection Process:

Primary Data Collection

The primary data for the study is mainly collected from surveys, questionnaires and interviews with the participants of the market like market players, and the end-users of the Covid-19 diagnostics. The primary data collection process is aimed at gaining permission to conduct surveys, reaching out to a sample set of customers and preparing questionnaires and opinion polls that could result in meaningful insights into the Covid-19 diagnostics market. The sample size in this study is obtained from individuals sourced by randomly selected populations and personal contacts.

Secondary Data Sources

The secondary data sources used in the research report include published reports, web resources, testimonials, surveys and other sources. The data provided on the website of the various market participants as well as various other research databases and other third-party sources are used for assessing the trend of the Covid-19 diagnostics market. The sources are mostly authentic, reliable, and credible.

Data Analysis

In the reporting phase of the research study, the data collected from primary and secondary sources are analyzed by employing the methods of quantitative and qualitative data analysis. Since the research is mainly concerned with understanding the market size, Porter's Five Forces Model is employed for analyzing the various factors that govern the market. The market is further analyzed by evaluating the trend of the major players in the market with the help of secondary data sources.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.