Contrast Media Market (2026 - 2035)

Informe de Investigación del Mercado de Medios de Contraste Información Por Tipo (Medios de Contraste Yodados, Medios de Contraste a Base de Gadolinio), Por Forma (Tableta, Polvo, Líquido, Pasta), Por Procedimientos (Rayos X/Tomografía Computarizada, Imágenes por Resonancia Magnética), Por Aplicación (Enfermedades Cardiovasculares, Oncología, Trastornos Gastrointestinales), Y Por Región (América del Norte, Europa, Asia-Pacífico, Y Resto del Mundo) - Crecimiento & Pronóstico de la Industria 2025 a 2035

Forecast Period
2026-2035
CAGR
8.30%
2025 Market Size
USD 6.90 Billion
2035 Market Size
USD 15.33 Billion
Life Sciences ● Updated August 27, 2026 Report ID: MRFR/LS/0776-HCR | Pages: 90 | Author: Nidhi Mandole, Rahul Gotadki

Contrast Media Market Resumen

Según el análisis de Market Research Future, el tamaño del mercado de medios de contraste se valoró en 6,74 mil millones de dólares en 2024 y se proyecta que el mercado crecerá de 7,061 mil millones de dólares en 2025 a 11,24 mil millones de dólares en 2035, registrando una tasa compuesta anual del 4,76% durante el período previsto 2025-2035. América del Norte lideró el mercado con más del 45% de participación y generó alrededor de 3.030 millones de dólares en ingresos. La creciente prevalencia de enfermedades crónicas y la creciente demanda de procedimientos avanzados de diagnóstico por imágenes son factores clave de crecimiento para el mercado de medios de contraste. La ampliación de la infraestructura sanitaria y los avances tecnológicos en las modalidades de imágenes aceleran aún más la adopción de agentes de contraste a nivel mundial.

  • Según la OMS, las enfermedades cardiovasculares causan 17,9 millones de muertes al año, mientras que el cáncer representa casi 10 millones de muertes en todo el mundo, lo que representa en conjunto las principales causas de muerte en el mundo y aumenta significativamente la demanda de diagnóstico por imágenes. Las estadísticas de salud de la OCDE muestran que los procedimientos de diagnóstico por imágenes, incluidas las tomografías computarizadas, han aumentado sustancialmente durante la última década en los países miembros, y los volúmenes de exámenes crecen más rápido que la disponibilidad de escáneres en la mayoría de los países, una tendencia que respalda el crecimiento continuo en la utilización de medios de contraste en todo el mundo. (Fuente:OMS — Enfermedades cardiovasculares)

Tendencias clave del mercado y aspectos destacados

El mercado de medios de contraste está preparado para un crecimiento sustancial impulsado por los avances tecnológicos y las crecientes demandas de atención médica.

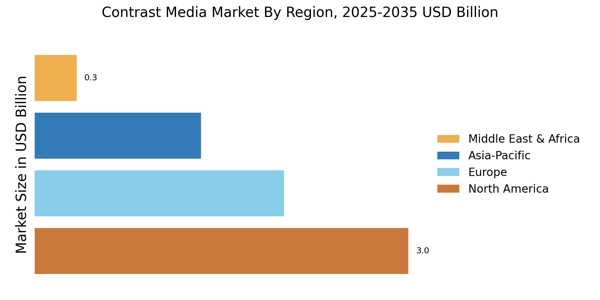
  • América del Norte domina con más del 45% de participación en los ingresos en 2024, impulsada por una infraestructura de imágenes avanzada y altos volúmenes de procedimientos.
  • Europa tiene una participación del 30%, valorada en 2.020 millones de dólares en 2024, respaldada por el envejecimiento de la población y la adopción impulsada por la reglamentación.
  • Los procedimientos de tomografía computarizada aumentaron en más del 20% a nivel mundial, lo que impulsó significativamente la demanda de agentes de contraste yodados y a base de gadolinio.
  • El envejecimiento de la población que supera el 25% en Europa y el aumento de las tasas de obtención de imágenes respaldan una fuerte expansión del mercado regional.

Tamaño del mercado y previsión

Tamaño del mercado en 2024 6.74 (USD Billion)
Tamaño del mercado en 2035 11.24 (USD Billion)
CAGR (2025 - 2035) 4.76%
Mayor cuota de mercado regional en 2024 América del norte

Principales jugadores

Empresas comoBayerAG (DE),GE atención sanitaria(EE.UU.), Bristol-Myers Squibb Company (EE.UU.), Bracco Imaging S.p.A. (IT), Fujifilm Holdings Corporation (JP), Siemens Healthineers (DE), Canon Medical Systems Corporation (JP), Hoffmann-La Roche Ltd (CH) son algunos de los principales participantes en el mercado global.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Contrast Media Market Treiber

Rising Incidence of Chronic Diseases

{"k"=>"Incidencia creciente de enfermedades crónicas", "v"=>"La creciente prevalencia de enfermedades crónicas como el cáncer, los trastornos cardiovasculares y las afecciones neurológicas es un impulsor principal del mercado de medios de contraste. Dado que estas enfermedades requieren técnicas de imagen avanzadas para su diagnóstico y seguimiento, se espera que aumente la demanda de medios de contraste.
 
Según estadísticas recientes, se prevé que la incidencia de cáncer aumentará, lo que generará una mayor necesidad de modalidades de imágenes como resonancia magnética y tomografía computarizada, que utilizan agentes de contraste. Esta tendencia indica un mercado en crecimiento para los medios de contraste, a medida que los proveedores de atención médica buscan soluciones efectivas para un diagnóstico preciso y una planificación del tratamiento. Además, es probable que el envejecimiento de la población exacerbe esta tendencia, ya que las personas mayores son más susceptibles a enfermedades crónicas, impulsando así aún más la demanda de medios de contraste en imágenes médicas."}

Increase in Diagnostic Imaging Procedures

{"k"=>"Aumento de procedimientos de diagnóstico por imágenes", "v"=>"El creciente número de procedimientos de diagnóstico por imágenes es un impulsor crucial del mercado de medios de contraste. A medida que los sistemas sanitarios dependen cada vez más de las imágenes para un diagnóstico preciso, es probable que crezca la demanda de medios de contraste. Los informes indican que el número de tomografías computarizadas y resonancias magnéticas realizadas anualmente ha aumentado, lo que refleja un cambio hacia enfoques de diagnóstico más integrales.
 
Este aumento se atribuye a la creciente conciencia de la importancia de la detección temprana de enfermedades y los avances en la tecnología de imágenes que facilitan estos procedimientos. En consecuencia, el mercado está preparado para crecer, ya que los proveedores de atención médica buscan mejorar la efectividad de los estudios de imágenes mediante el uso de agentes de contraste de alta calidad. Esta tendencia subraya el papel esencial de los medios de contraste en las prácticas de diagnóstico modernas."}

Growing Awareness of Preventive Healthcare

{"k"=>"Creciente conciencia sobre la atención sanitaria preventiva", "v"=>"El creciente énfasis en la atención sanitaria preventiva está impulsando la demanda de diagnóstico por imágenes, influyendo así en el mercado de medios de contraste. A medida que los pacientes y los proveedores de atención médica reconozcan la importancia de la detección y la intervención tempranas, es probable que aumente la utilización de técnicas de imagen que requieren medios de contraste.
 
Las campañas educativas y las iniciativas de salud pública están fomentando una cultura de atención preventiva, lo que lleva a que más personas busquen exámenes de salud periódicos que incorporen imágenes avanzadas. Se espera que esta tendencia impulse la demanda de agentes de contraste, ya que desempeñan un papel fundamental en la mejora de la calidad de los estudios de imágenes. En consecuencia, el mercado está posicionado para el crecimiento, ya que se alinea con el cambio más amplio hacia prácticas de atención médica preventiva que priorizan el diagnóstico y el tratamiento tempranos."}

Technological Innovations in Imaging Techniques

{"k"=>"Innovaciones tecnológicas en técnicas de imagen", "v"=>"Los avances tecnológicos en las modalidades de imágenes están influyendo significativamente en el mercado de medios de contraste. Innovaciones como las imágenes 3D, los sistemas de imágenes híbridos y las técnicas mejoradas de resonancia magnética están impulsando la adopción de agentes de contraste avanzados. Estas tecnologías mejoran la precisión del diagnóstico y los resultados de los pacientes, lo que lleva a una mayor utilización de medios de contraste.
 
Por ejemplo, el desarrollo degadolinioLos agentes de contraste basados ​​​​en han revolucionado las imágenes por resonancia magnética, proporcionando imágenes más claras y mejores capacidades de diagnóstico. Se espera que el mercado de medios de contraste se expanda a medida que los centros de atención médica inviertan en tecnologías de imágenes de última generación, que requieren agentes de contraste sofisticados para mejorar la calidad de la imagen. Esta tendencia sugiere una sólida trayectoria de crecimiento para el sector de los medios de contraste, a medida que se adapta al panorama cambiante de las imágenes médicas."}

Regulatory Support for Advanced Imaging Solutions

{"k"=>"Soporte regulatorio para soluciones de imágenes avanzadas", "v"=>"Los organismos reguladores apoyan cada vez más el desarrollo y la aprobación de soluciones de imágenes avanzadas, lo que está impactando positivamente en el mercado de medios de contraste. Es probable que las iniciativas destinadas a acelerar el proceso de aprobación de nuevos agentes de contraste y tecnologías de imágenes fomenten la innovación y mejoren el crecimiento del mercado. Por ejemplo, las agencias reguladoras han introducido marcos que facilitan un acceso más rápido a nuevos medios de contraste, garantizando que los proveedores de atención médica puedan utilizar los últimos avances en imágenes.
 
Este apoyo regulatorio no sólo fomenta la investigación y el desarrollo, sino que también mejora el acceso de los pacientes a herramientas de diagnóstico de vanguardia. Como resultado, se espera que el mercado se beneficie de un entorno regulatorio más favorable, promoviendo la introducción de productos innovadores que satisfagan las necesidades cambiantes de los profesionales de la salud."}

Perspectivas del segmento de mercado

Por Tipo: Medios de Contraste Yodados (Más Grande) vs. Medios de Contraste Basados en Gadolinio (Crecimiento Más Rápido)

El mercado está predominantemente respaldado por medios de contraste yodados, que mantienen consistentemente la mayor participación en el Mercado de Medios de Contraste con un 62% dentro del segmento. Este tipo representa una porción significativa de los procedimientos de imagen diagnóstica, preferido por su efectividad en mejorar el contraste de los resultados de imagen. En contraste, los Medios de Contraste Basados en Gadolinio, aunque tienen una participación menor en comparación con los tipos yodados, están experimentando un rápido aumento en la aceptación debido a su favorable perfil de seguridad, particularmente entre pacientes con problemas renales.

Medios de Contraste: Medios de Contraste Yodados (Dominante) vs. Medios de Contraste Basados en Gadolinio (Emergente)

Los Medios de Contraste Yodados son ampliamente considerados como el tipo dominante debido a su extensa aplicación en varias modalidades de imagen, incluyendo radiografías y tomografías computarizadas. Su alta osmolaridad ofrece una visualización mejorada, lo que lo convierte en una elección habitual en entornos clínicos. Por otro lado, los Medios de Contraste Basados en Gadolinio están emergiendo rápidamente como una alternativa preferida, especialmente en procedimientos de MRI. Se conoce por su menor riesgo de reacciones adversas, lo que lo hace muy atractivo, particularmente en pacientes con deterioro renal. La creciente conciencia y adopción de los medios de gadolinio están impulsadas por investigaciones en curso que muestran su eficacia y seguridad, aumentando así su crecimiento en el mercado.

Por Forma: Líquido (Más Grande) vs. Tableta (Crecimiento Más Rápido)

En el Mercado de Medios de Contraste, las formas líquidas dominan el mercado, manteniendo una participación del 78% debido a su amplia aplicabilidad y efectividad en los procedimientos de imagen. Estos productos continúan siendo la elección preferida para muchos profesionales médicos debido a su facilidad de administración y rápida acción dentro del cuerpo. Las tabletas, aunque actualmente son un segmento más pequeño, están ganando rápidamente terreno ya que ofrecen conveniencia y mejor cumplimiento del paciente, posicionándose como una alternativa viable a las formas líquidas tradicionales.

Líquido (Dominante) vs. Tableta (Emergente)

Los medios de contraste líquidos son reconocidos por su superior eficacia en la mejora de los resultados de imagen, con una amplia gama de aplicaciones en varias modalidades de imagen diagnóstica como radiografías y tomografías computarizadas. Su extensa utilización en hospitales refuerza su posición como la forma dominante en el mercado. Por otro lado, los medios de contraste en forma de tableta están emergiendo como una opción conveniente, particularmente para pacientes que prefieren un método de ingesta oral. Su crecimiento está impulsado por avances en la tecnología de formulación que mejoran la absorción y la biodisponibilidad, convirtiéndolo en una opción atractiva tanto para pacientes como para proveedores de atención médica.

Por Procedimiento: Radiografía/TAC (Más Grande) vs. MRI (Crecimiento Más Rápido)

La Radiografía/Tomografía Computarizada (TAC) mantiene la mayor participación en el Mercado de Medios de Contraste con un 64%, representando una porción significativa del uso general. Esta dominancia se atribuye a la amplia aplicación de la imagen de radiografía y TAC en varios procedimientos diagnósticos, convirtiéndola en una elección preferida entre los profesionales de la salud. Mientras tanto, la Imagen por Resonancia Magnética (MRI) está ganando rápidamente terreno, impulsada por su naturaleza no invasiva y su superior contraste de tejidos blandos, atrayendo a un número creciente de clínicos y pacientes por igual.

Tecnologías de Imagen: Radiografía/TAC (Dominante) vs. MRI (Emergente)

La tecnología de Radiografía/TAC está bien establecida en el campo de la imagen médica, conocida por sus rápidas capacidades diagnósticas y su continua integración con tecnologías digitales, que mejoran la calidad de la imagen y la seguridad del paciente. Por otro lado, la MRI se considera un jugador emergente en el mercado, particularmente favorecida por su capacidad para proporcionar imágenes detalladas de tejidos blandos sin radiación. La creciente prevalencia de enfermedades crónicas que requieren imágenes precisas y el avance de la tecnología MRI son impulsores clave que propulsan su crecimiento. A medida que los profesionales buscan métodos diagnósticos mejorados, la MRI está preparada para capturar una mayor participación de mercado en los próximos años, complementando el ya dominante segmento de Radiografía/TAC.

Por Aplicación: Enfermedad Cardiovascular (Más Grande) vs. Oncología (Crecimiento Más Rápido)

En el Mercado de Medios de Contraste, el segmento de aplicación está liderado prominentemente por aplicaciones de enfermedades cardiovasculares, que representan la mayor participación con un 36%. Este segmento se beneficia de la creciente prevalencia de enfermedades relacionadas con el corazón, impulsando la demanda de soluciones diagnósticas efectivas. Además, las aplicaciones de oncología están experimentando un crecimiento acelerado, impulsadas por el aumento de incidencias de cáncer y avances innovadores en técnicas de imagen para mejorar la detección y monitoreo de tumores. Como resultado, las aplicaciones de medios de contraste en estas áreas capturan una atención significativa en el mercado.

Enfermedad Cardiovascular (Dominante) vs. Oncología (Emergente)

El segmento de enfermedad cardiovascular sigue siendo dominante dentro de las aplicaciones de medios de contraste, ayudado por su extenso uso en modalidades de imagen diagnóstica que mejoran significativamente los resultados del paciente. Los procedimientos cardiovasculares que utilizan medios de contraste mejoran la visualización del corazón y los vasos sanguíneos, que son cruciales para un diagnóstico preciso y la planificación del tratamiento. Por el contrario, el segmento de oncología está emergiendo rápidamente, impulsado por innovaciones en tecnologías de imagen y terapias dirigidas. El creciente enfoque en la detección temprana de cánceres a través de métodos de imagen avanzados destaca la creciente adopción de medios de contraste, posicionándolo como una aplicación fundamental en la atención integral del cáncer.

Obtenga información más detallada sobre Contrast Media Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: Liderando la innovación y la demanda

América del Norte lidera el tamaño del mercado de medios de contraste y representará más del 45 % de los ingresos globales en 2024. El crecimiento de la región está impulsado por una infraestructura sanitaria avanzada, la creciente prevalencia de enfermedades crónicas y la creciente demanda de diagnóstico por imágenes. El apoyo regulatorio de agencias como la FDA cataliza aún más la expansión del mercado, garantizando la seguridad y eficacia de los productos de medios de contraste.

Estados Unidos es el principal contribuyente, con importantes inversiones en tecnología e investigación sanitaria. Actores clave como GE Healthcare y Bristol-Myers Squibb destacan en este mercado y se centran en soluciones y asociaciones innovadoras. El panorama competitivo se caracteriza por avances continuos en las tecnologías de imágenes, que mejoran los resultados de los pacientes e impulsan el crecimiento del mercado.

Europa: marco regulatorio y crecimiento

El tamaño del mercado europeo de medios de contraste se valoró en 2.020 millones de dólares en 2024, lo que lo convierte en el segundo mercado regional más grande con una participación del 30%. La región se beneficia de marcos regulatorios estrictos que garantizan estándares de alta calidad en los productos médicos. Las crecientes inversiones en infraestructura sanitaria y el envejecimiento de la población son factores clave de la demanda.

  • Según la OMS Europa, casi el 25% de la población tiene 60 años o más, y las enfermedades crónicas son responsables de más del 86% de las muertes. Además, la utilización de imágenes ha aumentado aproximadamente un 18 % en los países de la UE, lo que respalda una mayor demanda de agentes de contraste.

Países como Alemania y Francia lideran el mercado, respaldados por políticas de reembolso favorables y avances tecnológicos. Alemania destaca como un actor importante, con importantes contribuciones de empresas como Bayer AG y Siemens Healthineers. El panorama competitivo es sólido y se centra en la innovación y la colaboración entre los actores clave. El mercado europeo también está siendo testigo de un aumento en la adopción de técnicas de imagen avanzadas, lo que impulsa aún más el crecimiento en el sector de los medios de contraste.

Asia-Pacífico: potencial de mercados emergentes

Asia-Pacífico es una potencia emergente en el mercado de medios de contraste y posee aproximadamente el 20% de la participación global. El crecimiento de la región se ve impulsado por el aumento del gasto en atención médica, la mayor conciencia sobre el diagnóstico por imágenes y una creciente población de pacientes. Países como China e India están a la vanguardia, con importantes inversiones en infraestructura y tecnología sanitaria.

Los organismos reguladores también están mejorando sus marcos para apoyar el crecimiento del mercado. China es el mercado más grande de la región, impulsado por un aumento en la demanda de técnicas avanzadas de imágenes. Actores clave como Fujifilm Holdings y Canon Medical Systems están ampliando su presencia, enfocándose en productos innovadores adaptados a las necesidades locales. El panorama competitivo está evolucionando, con una combinación de participación de mercado en este sector de rápido crecimiento.

Medio Oriente y África: Oportunidades de mercado sin explotar

La región de Medio Oriente y África representa un mercado en crecimiento para los medios de contraste y representa aproximadamente el 5% de la participación global. El crecimiento está impulsado por el aumento de las inversiones en atención médica, la mayor conciencia sobre el diagnóstico por imágenes y una población en crecimiento. Países como Sudáfrica y los Emiratos Árabes Unidos lideran el mercado, respaldados por iniciativas gubernamentales para mejorar el acceso y la calidad de la atención médica.

Sudáfrica es un actor clave, centrado en mejorar la infraestructura y la tecnología de la atención sanitaria. El panorama competitivo incluye empresas tanto locales como internacionales, con un énfasis creciente en asociaciones y colaboraciones. A medida que la región continúa desarrollándose, se espera que aumente la demanda de soluciones de imágenes avanzadas, lo que presenta importantes oportunidades para los actores del mercado.

Contrast Media Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de Medios de Contraste se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por avances tecnológicos y una creciente demanda de imágenes diagnósticas. Los actores clave como Bayer AG (Alemania), GE Healthcare (EE. UU.) y Bracco Imaging S.p.A. (Italia) están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su presencia en el mercado.

Bayer AG (Alemania) se centra en la innovación en agentes de contraste, particularmente en el desarrollo de productos más seguros y efectivos, mientras que GE Healthcare (EE. UU.) enfatiza la transformación digital y la integración de IA en tecnologías de imagen. Bracco Imaging S.p.A. (Italia) está persiguiendo activamente la expansión regional, particularmente en mercados emergentes, para capitalizar la creciente infraestructura de salud. Colectivamente, estas estrategias no solo mejoran su posicionamiento competitivo, sino que también contribuyen a un entorno de mercado más robusto.

En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir costos y mejorar la eficiencia de la cadena de suministro. La estructura del mercado parece estar moderadamente fragmentada, con varios actores compitiendo por la participación de mercado. Sin embargo, la influencia de las grandes empresas es significativa, ya que establecen estándares de la industria y fomentan la innovación. Esta estructura competitiva fomenta un entorno donde las empresas más pequeñas pueden prosperar al enfocarse en mercados de nicho o productos especializados, mejorando así la dinámica general del mercado.

En agosto de 2025, Bayer AG (Alemania) anunció una asociación estratégica con una importante empresa de tecnología de IA para desarrollar soluciones de imagen avanzadas que mejoren la precisión diagnóstica. Esta colaboración está destinada a aprovechar las capacidades de IA para mejorar la eficacia de los medios de contraste, potencialmente revolucionando los resultados de los pacientes en la imagen diagnóstica. La importancia estratégica de esta asociación radica en su potencial para posicionar a Bayer como líder en la integración de IA dentro del sector de medios de contraste, alineándose con las tendencias más amplias de la industria hacia la digitalización.

En septiembre de 2025, GE Healthcare (EE. UU.) lanzó una nueva línea de agentes de contraste diseñados específicamente para pacientes pediátricos, abordando una brecha crítica en el mercado. Esta iniciativa no solo demuestra el compromiso de GE con la seguridad del paciente, sino que también refleja una creciente tendencia hacia la medicina personalizada. Al enfocarse en las necesidades únicas de los pacientes pediátricos, GE Healthcare probablemente mejorará su participación en el mercado y fortalecerá su lealtad de marca entre los proveedores de atención médica.

En julio de 2025, Bracco Imaging S.p.A. (Italia) amplió sus operaciones en Asia al establecer una nueva instalación de fabricación en India. Este movimiento es estratégicamente significativo ya que permite a Bracco aprovechar el mercado de salud de rápido crecimiento en la región, al tiempo que optimiza su cadena de suministro. Se espera que el establecimiento de capacidades de fabricación local reduzca los tiempos de entrega y costos, mejorando así la ventaja competitiva de Bracco en el mercado asiático.

A partir de octubre de 2025, el mercado de Medios de Contraste está presenciando tendencias como la creciente digitalización, iniciativas de sostenibilidad y la integración de tecnologías de IA. Las alianzas estratégicas entre los actores clave están moldeando el paisaje competitivo, fomentando la innovación y la colaboración. De cara al futuro, parece que la diferenciación competitiva dependerá cada vez más de los avances tecnológicos y la fiabilidad de la cadena de suministro, en lugar de basarse únicamente en el precio. Las empresas que priorizan la innovación y se adaptan a las demandas cambiantes del mercado probablemente emergerán como líderes en este entorno en rápida evolución.

Las empresas clave en el mercado Contrast Media Market incluyen

Desarrollos de la industria

Octubre de 2022: La empresa de diagnósticos farmacéuticos de G.E. Healthcare anunció un acuerdo a largo plazo con la empresa minera chilena Sociedad Quimica y Minera (SQM) de Chile S.A. para garantizar su suministro de yodo, que se utiliza en productos de medios de contraste de rayos X. Componentes vitales y procedimientos de tomografía computarizada en todo el mundo. Como parte del compromiso y plan de inversión más amplio de G.E. Healthcare, esto ayudará a SQM a expandir su suministro de materia prima de yodo año tras año, produciendo 30 mil millones de dosis adicionales de medios de contraste de yodo por año para 2025.

Diciembre de 2021: Se finalizó la adquisición previamente anunciada de G.E. Healthcare de B.K. Medical. Con esta adquisición, G.E. Healthcare ha mejorado sus capacidades de ultrasonido pre y postoperatorio para cubrir la observación quirúrgica en tiempo real, una disciplina de rápido crecimiento y relativamente nueva.

Perspectivas futuras

Contrast Media Market Perspectivas futuras

Se proyecta que el tamaño del Mercado de Medios de Contraste alcance los USD 11.24 mil millones para 2035, creciendo a un CAGR del 4.76%, impulsado por avances tecnológicos, creciente demanda de imágenes diagnósticas y aumento de los gastos en salud.

Para 2035, se espera que el Mercado de Medios de Contraste logre un crecimiento robusto, reflejando las necesidades de atención médica en evolución.

Segmentación de mercado

Contrast Media Market Form Outlook

  • k
  • Perspectiva del Mercado de Medios de Contraste
  • v
  • Líquido
  • Tableta
  • Polvo
  • Pasta

Contrast Media Market Type Outlook

  • k
  • Perspectiva del Tipo de Mercado de Medios de Contraste
  • v
  • Medios de Contraste Yodados
  • Medios de Contraste Basados en Gadolinio

Contrast Media Market Procedure Outlook

  • k
  • Perspectiva del Procedimiento del Mercado de Medios de Contraste
  • v
  • Rayos X/Tomografía Computarizada (TC)
  • Imágenes por Resonancia Magnética (IRM)

Contrast Media Market Application Outlook

  • k
  • Perspectiva de Aplicación del Mercado de Medios de Contraste
  • v
  • Enfermedad Cardiovascular
  • Oncología
  • Trastornos Gastrointestinales

Alcance del informe

Parameter Detail
Market Scope Global Contrast Media Market by product type, modality, route of administration, application, end user and geography
Study Period 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035)
CAGR 8.30% (2026–2035)
Market Size Checkpoints USD 6.90 Billion (2025); USD 7.48 Billion (2026); USD 15.33 Billion (2035)
Fastest Growing Segments Microbubble & emerging agents; oncology imaging; diagnostic imaging centres; Asia-Pacific
Companies Profiled 11 suppliers including GE HealthCare, Bayer, Bracco, Guerbet, Lantheus, Fujifilm
Valuation Currency USD Billion

Aspectos destacados del mercado

FAQs

What procurement structure gives hospitals the best leverage in the Contrast Media Market?
Multi-year committed-volume contracts with dual-sourced qualification clauses. Sites that pre-qualify a secondary supplier avoid the 9–14 month requalification lag that turned the 2022 disruption into rationing [7].
Should buyers evaluate contrast agents separately from injector systems?
No. Bundled injector-plus-agent agreements now determine total protocol cost more than per-millilitre pricing, and unbundling typically forfeits dose-software access [6].
How do macrocyclic and linear gadolinium chelates compare for procurement decisions?
Macrocyclic chelates show markedly lower retention and dominate current European purchasing policy. Linear agents remain restricted or withdrawn in several jurisdictions, making them a compliance liability rather than a savings option [9].
What integration challenges arise when deploying dose-tracking software?
Interfacing injector telemetry with existing PACS and RIS environments is the common bottleneck. Facilities without HL7 or DICOM structured-dose support usually need middleware before registry reporting works [5].
Which regulatory nuance most affects new entrants in the Contrast Media Market?
Reference-listed drug equivalence for imaging agents demands comparative imaging performance data, not bioequivalence alone. That evidentiary bar lengthens filings well beyond conventional generic timelines [8].
Is photon-counting CT a threat or an opportunity for suppliers?
Both. Lower iodine loading reduces volume per scan, but reformulated low-concentration products command premium positioning, protecting revenue per procedure [11].
Where are the strongest investment returns in the Contrast Media Market outside mature economies?
ASEAN and Gulf private hospital networks. Both combine rising insured populations with rapid scanner installation and fewer entrenched supply contracts than Western systems [12].      
Autor
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed radiology journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research, European Medicines Agency (EMA) Committee for Medicinal Products for Human Use, International Atomic Energy Agency (IAEA) Radiation Safety Reports, Radiological Society of North America (RSNA.org), European Society of Radiology (ESR), American College of Radiology (ACR), Society of Interventional Radiology (SIR), National Institutes of Health (NIH) Clinical Imaging Trials Database, National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Essential Medicines List, Organisation for Economic Co-operation and Development (OECD) Health Statistics, European Observatory on Health Systems and Policies, and national pharmaceutical regulatory authorities from key markets. These sources were used to collect imaging procedure statistics, regulatory approval data for new molecular entities, post-market safety surveillance (pharmacovigilance) studies, radiology workforce demographics, and diagnostic imaging infrastructure analysis for iodinated contrast agents, gadolinium-based contrast media, and barium-based formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Global Imaging, managers of regulatory affairs for pharmaceutical diagnostics, and commercial directors from contrast media manufacturers and contrast injector/device OEMs. Demand-side sources included hospital pharmacy directors, procurement leads from diagnostic imaging centers, Chiefs of Radiology from academic medical centers, and clinical specialists from catheterization laboratories. Board-certified radiologists, interventional cardiologists, and neuroradiologists were also included. Primary research has confirmed the product pipeline timelines for next-generation macrocyclic gadolinium agents and low-osmolar iodinated compounds, validated market segmentation across imaging modalities, and gathered insights on clinical adoption patterns following safety alerts, volume-based procurement strategies, and diagnostic imaging reimbursement dynamics under hospital payment systems.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and diagnostic imaging procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and pharmaceutical diagnostics divisions across North America, Europe, Asia-Pacific, and Latin America

Product mapping across iodinated contrast media (ionic vs. non-ionic, high-osmolar vs. low-osmolar), gadolinium-based contrast agents (macrocyclic vs. linear), barium sulfate formulations, and emerging nanoparticle-based contrast technologies

Analysis of reported and modeled annual revenues specific to contrast media and radiopharmaceutical portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (imaging procedure volume × ASP by country/region × contrast utilization rates) and top-down (manufacturer revenue validation and pharmaceutical diagnostics segment reporting) approaches to derive segment-specific valuations across X-ray/CT, MRI, and ultrasound contrast categories

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.