Mercado de Hardware de Audio para Computadoras Resumen del mercado
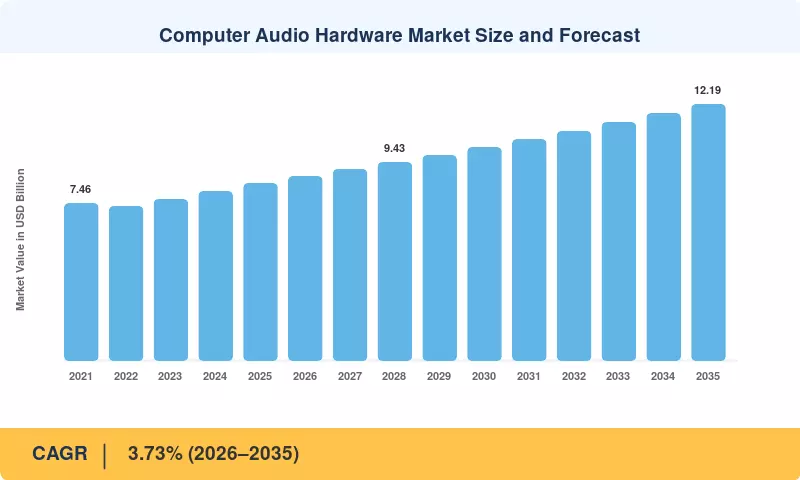
El Mercado de Hardware de Audio para Computadoras fue valorado en 8.45 mil millones de USD en 2025 y se proyecta que crecerá de 8.77 mil millones de USD en 2026 a 12.19 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 3.73% durante 2026–2035. Dos catalizadores anclan la curva a corto plazo. Microsoft finalizó el soporte para Windows 10 en octubre de 2025, lo que provocó una renovación de PC empresariales y de consumidores que anticipa las compras de periféricos [1]. Por separado, Goldman Sachs Research estima que la economía de creadores podría acercarse a 480 mil millones de USD para 2027, expandiendo la base de estudios en casa que compran equipos de captura y monitoreo dedicados [2].
Dentro de la pila de hardware, los compradores se están alejando de las placas de expansión PCI internas y los códecs básicos integrados hacia unidades externas alimentadas por bus conectadas a través de USB-C y Thunderbolt. Las tarjetas de sonido para PC ahora sirven principalmente a nichos de juegos y audiófilos, mientras que los dispositivos de audio USB se han convertido en el camino predeterminado para podcasters, trabajadores remotos y estudios de proyectos. La regulación refuerza el cambio: la directiva de cargador común de la UE hizo que el USB-C fuera obligatorio para muchos dispositivos electrónicos portátiles a partir de diciembre de 2024 y se extiende a las laptops en abril de 2026, estandarizando el puerto con el que se envían la mayoría de las nuevas unidades [3].
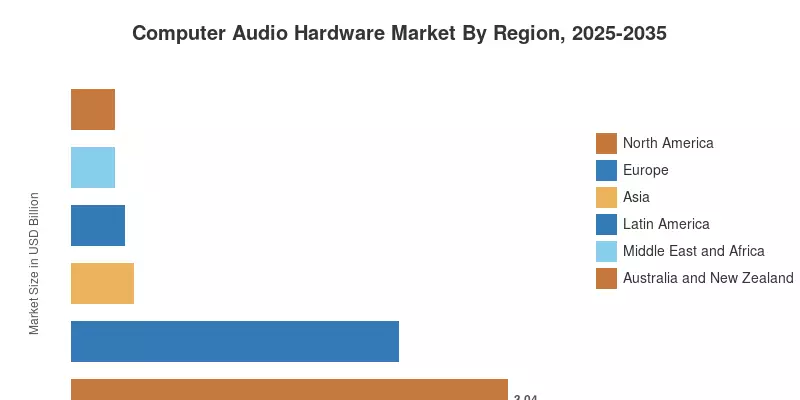
América del Norte lidera el Mercado de Hardware de Audio para Computadoras con una participación del 36.0% en 2025, respaldada por una densa concentración de estudios de grabación, emisoras y creadores de contenido. Asia es la región de más rápido crecimiento con un CAGR del 5.1% hasta 2035, impulsada por la profundidad de fabricación en China y una base de creadores en rápida expansión en India y ASEAN. Europa ocupa el segundo lugar con 2.28 mil millones de USD en 2025, anclada por el clúster de ingeniería de audio profesional de Alemania. Durante la próxima década, el valor migrará hacia unidades que combinan conversión, procesamiento a bordo y ecosistemas de software en una sola compra.
Principales Conclusiones del Informe
• Por Tipo
- Las Interfaces y Sistemas de Audio tienen la mayor participación en el Mercado de Hardware de Audio para Computadoras con un 43.5% en 2025, reflejando su papel como el puente principal entre computadoras, micrófonos, instrumentos y monitores.
- Los Aceleradores DSP son el tipo de más rápido crecimiento, expandiéndose a un CAGR del 5.4% a medida que los productores descargan el procesamiento de plug-ins de las CPU anfitrionas.
- Los Convertidores AD/DA generaron 1.44 mil millones de USD en 2025, liderados por instalaciones de masterización y transmisión que actualizan sus cadenas de conversión.
• Por Industria de Usuario Final
- Los compradores consumidores representan el 61.0% del Mercado de Hardware de Audio para Computadoras en 2025, abarcando jugadores, streamers, podcasters y músicos en casa.
- La demanda Profesional/Corporativa crece a un CAGR del 4.6%, impulsada por los estándares de conferencias de trabajo híbrido y la migración de IP de transmisión.
• Por Región
- América del Norte lidera con una participación del 36.0% en 2025 gracias a su base instalada de estudios, transmisión y empresas.
- Asia es la región de más rápido crecimiento con un CAGR del 5.1%, combinando escala de fabricación con nueva demanda de creadores.
- Europa generó 2.28 mil millones de USD en 2025, apoyada por Alemania, el Reino Unido y los países nórdicos.
Tamaño del Mercado y Pronóstico (2021–2035)
Market Research Future dimensionó el Mercado de Hardware de Audio para Computadoras utilizando un modelo de abajo hacia arriba que agrega volúmenes de envío y precios de venta promedio a través de seis tipos de hardware, verificado contra las divulgaciones de ingresos de los proveedores, datos de ventas de distribuidores y rastreadores de envíos de PC . Los valores históricos para 2021–2024 reflejan ingresos reportados y triangulados, mientras que los valores de 2026–2035 son pronósticos construidos sobre los pesos de impulsores y restricciones en las Secciones 4 y 5. Dos años de picos destacan: 2021, cuando la grabación en casa y el trabajo remoto durante la pandemia aumentaron la demanda drásticamente, y 2025, cuando la fecha límite de soporte de Windows 10 aceleró las renovaciones de dispositivos. La contracción de 2022 refleja una resaca de demanda después de ese adelanto.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



