Mercado de Circuitos Integrados Lógicos de Comunicación (2026 – 2035)

Communication Standard Logic IC Market Size, Share and Research Report By Type (TTL (Transistor Transistor Logic), CMOS (Complementary Metal Oxide Semiconductor), Mixed-Signal IC), By Application (Automotive, Consumer Electronics, Industrial, Aerospace & Defense, Medical, Others) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Industry Forecast to 2035.
ID: MRFR/SEM/33504-HCR 100 Pages Ankit Gupta Last Updated: October 17, 2026
Communication Standard Logic IC Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.2%
2025 Market SizeUSD 2.84 Billion
2035 Market SizeUSD 4.72 Billion
Key Players
Texas Instruments
Nexperia
onsemi
Toshiba Electronic Devices & Storage
Diodes Incorporated
NXP Semiconductors
Opportunities
  • Automotive-Qualified Logic for Zonal Architectures
  • Emerging-Market Electronics Manufacturing
  • Longevity Programs and Data-Driven Design-In Services

Mercado de Circuitos Integrados Lógicos de Comunicación Resumen del mercado

El Mercado de IC de Lógica Estándar de Comunicación fue valorado en 2.84 mil millones de USD en 2025. Se proyecta que alcanzará 2.99 mil millones de USD en 2026 y 4.72 mil millones de USD para 2035, con una Tasa de Crecimiento Anual Compuesto (CAGR) del 5.2% durante 2026–2035. Dos catalizadores de políticas anclan esta perspectiva. Bajo la Ley CHIPS y Ciencia de EE. UU., Texas Instruments aseguró hasta 1.6 mil millones de USD en financiamiento directo para fábricas de procesamiento analógico y embebido de 300 mm [3]. La Ley Europea de Chips tiene como objetivo más de 43 mil millones de EUR en inversión pública y privada [4]. Ambos programas expanden el suministro nacional de los buffers, convertidores de nivel y transceptores de bus que se encuentran en tarjetas de línea de telecomunicaciones, estaciones base y vehículos conectados.

Bajo ese crecimiento, la mezcla de productos está cambiando. Los diseñadores están reemplazando las familias TTL bipolares y las piezas heredadas de 5 V con lógica CMOS de bajo voltaje que funciona a 1.2–1.8 V, en paquetes sin plomo lo suficientemente pequeños para radios 5G densos y controladores de dominio automotriz. Los centros de datos son parte de este cambio. La AIE espera que el uso de electricidad en los centros de datos aumente de aproximadamente 415 TWh en 2024 a alrededor de 945 TWh para 2030 [7]. Cada servidor adicional y tablero de conmutación añade enchufes para la traducción de voltaje y lógica de acondicionamiento de señal en el Mercado de IC de Lógica Estándar de Comunicación.

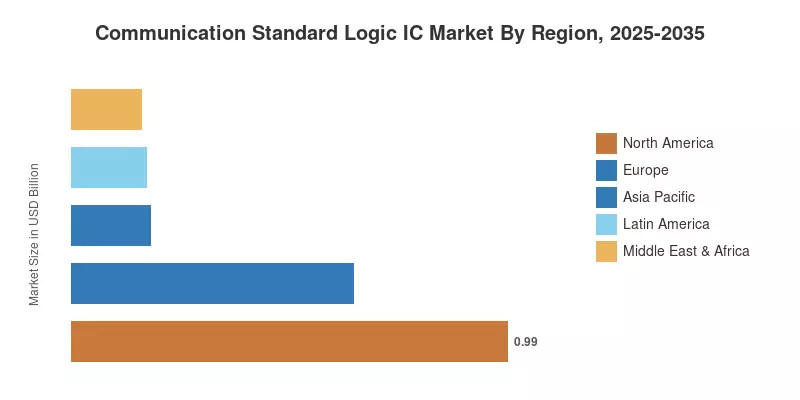
América del Norte lidera el Mercado de IC de Lógica Estándar de Comunicación con una participación del 34.8% en 2025, respaldada por la construcción de centros de datos de hiperescala y electrónica de defensa. Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 6.4%. También es la segunda región más grande, ya que la mayor parte de la producción de electrónica de mano, redes y contratos se lleva a cabo en China, India y ASEAN. Europa sigue, con la demanda concentrada entre los proveedores automotrices alemanes y franceses. Durante la próxima década, la localización de la capacidad y la conectividad de los vehículos determinarán en gran medida qué proveedores ganan participación.

Conclusiones Clave del Informe

• Por Tipo

  • Los dispositivos CMOS (Semiconductor de Óxido Metálico Complementario) tienen el 71.3% del Mercado de IC de Lógica Estándar de Comunicación, debido a su bajo consumo de energía estática y amplio soporte de voltaje de suministro
  • Los productos de IC de Señal Mixta son el tipo de más rápido crecimiento, con un CAGR del 7.1% hasta 2035
  • Los ingresos de TTL (Lógica Transistor Transistor) alcanzaron 0.31 mil millones de USD en 2025, sostenidos por plataformas industriales y de defensa de largo ciclo de vida

• Por Aplicación

  • La Electrónica de Consumo representa una participación del 36.2% del Mercado de IC de Lógica Estándar de Comunicación, liderada por smartphones, tabletas y equipos de red doméstica
  • El sector Automotriz es la aplicación de más rápido crecimiento con un CAGR del 7.4%, impulsado por vehículos conectados y arquitecturas zonales
  • Las aplicaciones industriales generaron 0.52 mil millones de USD en 2025

• Por Región

Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future dimensionó el Mercado de IC de Lógica Estándar de Comunicación de abajo hacia arriba. El modelo comienza a partir de los envíos de unidades y precios de venta promedio por familia de lógica, extraídos de las divulgaciones de los proveedores [11][12][13]. Estas estimaciones fueron verificadas con los pronósticos de la industria de WSTS [2] y los datos de ventas de SIA [1], y luego ajustadas utilizando entrevistas primarias con distribuidores e ingenieros de diseño. Los años históricos muestran el ciclo de escasez de 2021–2022 y la corrección de inventario de 2023. Los años de pronóstico asumen una conversión constante de victorias de diseño en programas de redes y automotrices.
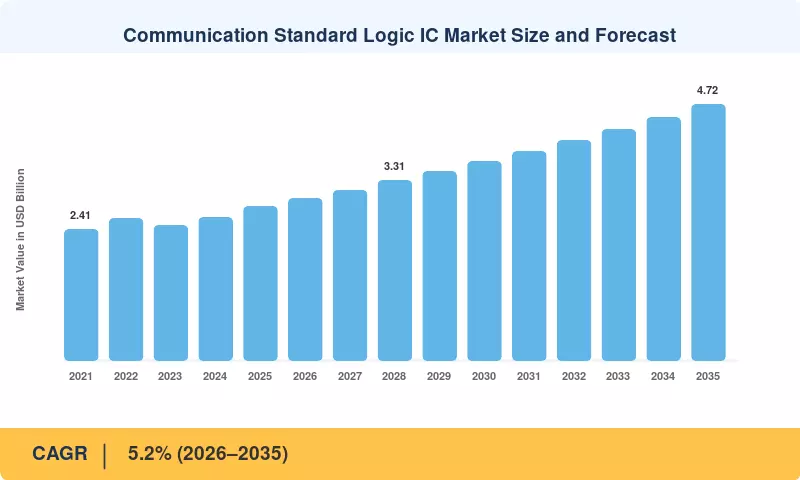
Tamaño y Pronóstico del Mercado de IC de Lógica Estándar de Comunicación
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Densificación de redes 5G y de fibra ~+1.1% Asia Pacífico, América del Norte Mediano plazo (2–4 años)
Electrónica de vehículos conectados y electrificados ~+1.0% Global; Europa y China lideran Largo plazo (≥4 años)
Construcción de centros de datos de IA y redes hiperescalables ~+0.9% América del Norte, Asia Pacífico Corto plazo (≤2 años)
Localización de fábricas financiadas por el gobierno ~+0.7% América del Norte, Europa, India Largo plazo (≥4 años)
Integración de dispositivos y diseño de bajo consumo ~+0.6% Global Mediano plazo (2–4 años)
Automatización industrial y conectividad IIoT ~+0.5% Europa, Asia Pacífico Mediano plazo (2–4 años)

Densificación de Redes 5G y de Fibra

Numerosos dispositivos lógicos para distribución de reloj, almacenamiento en búfer de bus y señalización de plano de control son transportados por unidades de radio, placas de banda base y terminales de línea óptica. Se espera que las suscripciones globales de 5G superen los 6.3 mil millones para finales de 2030, mientras que la GSMA predijo que las conexiones 5G superarían los 2 mil millones en 2024 [8]. La demanda de unidades lógicas aumenta más rápidamente que los gastos de capital de los operadores debido a los despliegues de pequeñas celdas, que incrementan el número de nodos de radio por kilómetro cuadrado. A través de la producción de gateways y ONT, los despliegues de fibra hasta el hogar en el sudeste asiático y en India crean una segunda fuente de demanda.

Electrónica de Vehículos Conectados y Electrificados

La IEA mostró que más de 17 millones de coches eléctricos se vendieron en todo el mundo en 2024 [6], y los vehículos de combustión motores que aún se están produciendo están incorporando telemática, V2X y redes dentro del habitáculo. Según fuentes, alrededor de 92 millones de vehículos se producirán en todo el mundo en 2024 [19]. Varios cientos de dispositivos lógicos AEC-Q100 se utilizan en gateways, cámaras y sistemas de gestión de baterías en coches conectados contemporáneos. La industria automotriz es el motor de crecimiento más resistente en el Mercado de IC Lógicos de Estándar de Comunicación debido a su contenido por vehículo.

Construcción de Centros de Datos de IA y Redes Hiperescalables

En primavera de 2025, WSTS pronosticó que el mercado global de semiconductores crecería un 11.2% hasta alcanzar aproximadamente 701 mil millones de USD en 2025, siendo la mayor parte de la ganancia proveniente de la infraestructura de IA [2]. Cada rack de servidor de IA combina aceleradores, conmutadores y módulos ópticos que necesitan traducción de nivel de voltaje entre núcleos de 0.8 V y buses de gestión de 3.3 V. Los controladores de gestión de placas, control de ventiladores y secuenciación de energía dependen de la lógica estándar. Los pedidos de hiperescaladores se reflejan en los ingresos de los proveedores dentro de uno a dos trimestres.

Localización de Fábricas Financiadas por el Gobierno

Texas Instruments ha comprometido más de 60 mil millones de USD en siete fábricas en EE. UU., con lógica estándar entre las líneas de productos que planea construir allí [11]. La Misión de Semiconductores de India tiene un presupuesto de ₹76,000 crore, incluyendo la aprobación de la fábrica de ₹91,000 crore de Tata Electronics–PSMC en Dholera [5]. La capacidad local acorta los tiempos de entrega y reduce el descuento geopolítico que los compradores aplican a los suministros de una sola región, lo que apoya el crecimiento en volumen en el Mercado de IC Lógicos de Estándar de Comunicación a lo largo de la década de 2030.

Integración de Dispositivos y Diseño de Bajo Consumo

Los OEMs quieren placas más pequeñas que consuman menos energía mientras mantienen el rendimiento. Mover un riel lógico de 3.3 V a 1.8 V reduce la potencia de conmutación dinámica en aproximadamente un 70%, porque la potencia dinámica escala con el cuadrado del voltaje de suministro. Los estándares de interfaz de bajo voltaje de JEDEC definen los umbrales de entrada y salida que hacen que estas transiciones sean interoperables entre proveedores [21]. El resultado es una demanda constante de reemplazo para nuevas familias de bajo voltaje en paquetes sin plomo más pequeños de 1 mm².

Automatización Industrial y Conectividad IIoT

La Federación Internacional de Robótica registró aproximadamente 541,000 instalaciones de robots industriales en 2023 [23]. Cada controlador de robot, accionamiento y hub de sensor depende de la lógica para la interfaz de bus de campo, control de aislamiento y manejo de señales de codificadores. Las actualizaciones de Ethernet industrial y redes sensibles al tiempo en fábricas europeas y chinas expanden la base instalada. Los compradores industriales diseñan productos para ciclos de vida de 10 a 15 años, lo que proporciona a los proveedores ingresos predecibles a largo plazo.

Análisis del Impacto de las Restricciones

Los impactos de las restricciones son estimaciones negativas y direccionales y no son aditivos al CAGR principal. Reflejan presiones estructurales y cíclicas sobre los volúmenes de unidades y precios en el mercado de IC de lógica estándar de comunicación durante el período de pronóstico.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Correcciones de inventario y precios cíclicos ~-0.6% Global Corto plazo (≤2 años)
Integración de funciones lógicas en SoCs y FPGAs ~-0.5% Global Largo plazo (≥4 años)
Riesgo geopolítico de la cadena de suministro y control de exportaciones ~-0.5% Asia Pacífico, Europa Corto plazo (≤2 años)
Comoditización y erosión del ASP ~-0.3% Asia Pacífico Mediano plazo (2–4 años)
Cumplimiento ambiental y retiro de nodos heredados ~-0.3% América del Norte, Europa Mediano plazo (2–4 años)

Correcciones de Inventario y Precios Cíclicos

Las ventas globales de semiconductores cayeron un 8.2% a USD 526.8 mil millones en 2023, ya que los consumidores agotaron el stock acumulado durante la escasez [1]. Debido a que los distribuidores mantienen inventarios de reserva sustanciales de artículos de catálogo, la lógica estándar es particularmente vulnerable. Los pedidos se estancan incluso mientras la demanda final se mantiene estable cuando el stock del canal excede el objetivo, y la inestabilidad resultante reduce las ganancias de los proveedores.

Integración en SoCs y FPGAs

Los diseñadores de FPGAs y sistemas en un chip utilizan frecuentemente lógica de pegamento, que antes requería dispositivos de lógica discreta distintos. Ciertos búferes y compuertas extraneous se eliminan de la lista de materiales con cada generación de hardware de banda base y redes completamente integrados. Aunque la integración limita el aumento en el contenido lógico por placa en equipos de comunicación de alta gama, la traducción de niveles y la protección de E/S aún requieren componentes adicionales.

Riesgo Geopolítico de la Cadena de Suministro y Control de Exportaciones

China impuso controles de exportación sobre el galio y el germanio desde agosto de 2023 [18]. En octubre de 2025, el gobierno holandés invocó su Ley de Disponibilidad de Bienes sobre Nexperia, un importante proveedor de lógica estándar, y las restricciones de exportación chinas que siguieron interrumpieron las cadenas de suministro automotriz [22]. Los compradores respondieron calificando fuentes secundarias, lo que aumenta los costos de ingeniería y retrasa algunos ciclos de diseño.

Comoditización y Erosión del ASP

SEMI esperaba que la capacidad de fabricación instalada de China creciera alrededor del 15% en 2024, gran parte de ella en nodos maduros donde se produce lógica estándar [10]. Los proveedores chinos nacionales están compitiendo agresivamente en precio por los enchufes de consumo y redes. La lógica de catálogo es en gran medida compatible en pines entre proveedores, por lo que los costos de cambio son bajos y los precios de venta promedio tienden a bajar fuera de las piezas calificadas para automóviles.

Cumplimiento Ambiental y Retiro de Nodos Heredados

La Directiva RoHS de la UE restringe diez sustancias peligrosas y revisa periódicamente las exenciones que afectan el embalaje heredado [20]. Los proveedores también están cerrando fábricas más antiguas de 150 mm y 200 mm, lo que termina con la producción de algunas líneas de productos TTL maduras. Los clientes que enfrentan avisos de fin de vida deben financiar rediseños, y algunos en su lugar extienden la vida del producto con compras de última vez que anticipan la demanda.

Mercado de Circuitos Integrados Lógicos de Comunicación Oportunidades

Lógica Calificada para Automóviles para Arquitecturas Zonales

Los fabricantes de automóviles están pasando de docenas de ECU distribuidas a un pequeño número de controladores zonales conectados por Ethernet automotriz. Cada zona necesita lógica calificada AEC-Q100 para secuenciación de energía, señalización de activación y interfaces de cámara. La adquisición de USD 2.5 mil millones de Infineon del negocio de Ethernet automotriz de Marvell muestra cuánto valor otorgan los proveedores a la red dentro del vehículo [14]. Los proveedores que ofrecen lógica de bajo voltaje de grado automotriz con documentación de seguridad funcional pueden ganar espacios que permanezcan en producción durante siete años o más.

Fabricación de Electrónica en Mercados Emergentes

Los esquemas de incentivos vinculados a la producción de India y la Misión de Semiconductores están atrayendo la ensamblaje de teléfonos móviles y la capacidad de prueba y empaquetado externalizada al país [5]. Para los proveedores de lógica, esto crea un vacío que llenar en la distribución local, la ingeniería de aplicaciones y el inventario en el país. Los proveedores que establezcan asociaciones de canal temprano en India y ASEAN están bien posicionados a medida que el Mercado de Circuitos Integrados Lógicos Estándar de Comunicación mueve su centro de volumen hacia el sur.

Programas de Longevidad y Servicios de Diseño Basados en Datos

Los compradores industriales, médicos y de defensa pagan primas por un suministro garantizado de 10 a 15 años. Los proveedores pueden empaquetar acuerdos de ciclo de vida extendido, inventario vinculado y herramientas de referencia cruzada en servicios de estilo de suscripción. La búsqueda paramétrica y la analítica de diseño desde plataformas de selección en línea también generan datos de demanda que los proveedores pueden monetizar a través de la planificación de productos dirigida y asociaciones con distribuidores.

Traducción de Voltaje para Aceleradores de IA y Módulos Ópticos

Los núcleos de aceleradores de IA ahora funcionan por debajo de 0.8 V, mientras que la gestión de placas y los transceptores ópticos aún utilizan dominios de 1.8 V y 3.3 V. Esa diferencia crea demanda de traductores y búferes de alta velocidad clasificados para márgenes de tiempo ajustados. La IEA proyecta que el uso de electricidad en centros de datos se duplicará más de dos veces para 2030 [7], y las construcciones de racks detrás de ese aumento necesitarán estos dispositivos de traducción.

Lógica Tolerante a la Radiación para el Espacio y la Defensa

Las constelaciones de satélites en órbita baja y los presupuestos de modernización de defensa están creando demanda de lógica tolerante a la radiación y de temperatura extendida. Estas piezas tienen precios varias veces más altos que los equivalentes comerciales y enfrentan poca competencia de entrantes de bajo costo. Los proveedores con flujos calificados de grado espacial pueden capturar volumen de alto margen en el segmento Aeroespacial y de Defensa.

Mercado de Circuitos Integrados Lógicos de Comunicación Perspectivas futuras

Redes de IA y Conexiones Ópticas

Los clústeres de IA están impulsando el ancho de banda de los switches de 51.2 Tb/s hacia 102.4 Tb/s. La óptica empaquetada y de conducción lineal cambiará la forma en que se enrutan las señales de control, pero no eliminará la necesidad de lógica de plano de gestión. A medida que la potencia del rack aumenta, el Mercado de Circuitos Integrados Lógicos Estándar de Comunicación se desplazará hacia traductores de menos de 1 V y búferes de mayor capacidad adecuados para placas de IA densas [7].

Vehículos Definidos por Software

Las plataformas de vehículos definidos por software centralizan el procesamiento, pero aumentan el número de sensores conectados por Ethernet y nodos zonales. La proyección de la IEA sobre el crecimiento continuo de las ventas de vehículos eléctricos [6] apunta a más sistemas de baterías de alto voltaje, cada uno necesitando lógica de señal aislada. Los proveedores deben esperar un mayor contenido lógico por vehículo incluso cuando el número de ECU disminuya.

Regionalización de la Cadena de Suministro

Eventos como la disputa de Nexperia de 2025 [22] han hecho que la doble fuente sea un requisito a nivel de junta en muchos OEMs. Para principios de la década de 2030, Market Research Future espera que los compradores en el Mercado de Circuitos Integrados Lógicos Estándar de Comunicación exijan prueba de al menos dos fuentes de obleas geográficamente separadas para piezas de alto volumen. Los proveedores con fábricas en EE. UU., Europa y Asia tendrán precios premium.

Eficiencia Energética e Informes de Sostenibilidad

Las reglas de ecodiseño europeas y la divulgación del Alcance 3 corporativo están empujando a los OEMs a documentar el uso de energía a nivel de componente. Las familias de CMOS de baja fuga ayudan a los OEMs a reducir la potencia en espera en equipos de red siempre activos. Los proveedores que publiquen huellas de carbono de productos y datos de cumplimiento RoHS-plus [20] encontrarán más fácil la aprobación de adquisiciones en licitaciones europeas.

Análisis de Participación de Mercado Regional

Región Métrica (2025 / CAGR 2026–2035) Temas de Inversión Primarios
América del Norte 34.8% de participación Centros de datos hiperescalables, fábricas de la Ley CHIPS, electrónica de defensa
Europa USD 0.64 Mil millones Electrónica automotriz, capacidad de la Ley de Chips de la UE
Asia-Pacífico 6.4% CAGR Producción de equipos de telefonía y redes, 5G, fábricas en India
América Latina 5.9% de participación Ensamblaje de electrónica de consumo, actualizaciones de telecomunicaciones
Medio Oriente y África 5.6% CAGR Programas nacionales de 5G, inversión en centros de datos
Total USD 2.84 Mil millones (2025) —

El mercado de IC de lógica estándar de comunicación muestra una clara división regional. América del Norte lidera en valor, Asia-Pacífico en crecimiento y Europa en demanda impulsada por la automoción. La tabla a continuación revela una métrica por región.

América del Norte

País Métrica Motor Clave
EE. UU. 82.5% de participación en la región Centros de datos de IA, defensa, fábricas nacionales
Canadá 4.1% CAGR Equipos de telecomunicaciones y despliegue de 5G
México USD 80 Millones Automotriz y nearshoring de EMS

Los operadores hiperescalables y los principales contratistas de defensa anclan la demanda en América del Norte. El premio de hasta USD 1.6 mil millones de Texas Instruments de la Ley CHIPS [3] y su programa de inversión en fábricas más amplio [11] otorgan a la región una mayor participación en la producción de lógica nacional. El gasto en infraestructura de IA de los proveedores de la nube mantiene fuertes los pedidos de lógica de redes y servidores. El segmento de América del Norte del mercado de IC de lógica estándar de comunicación también se beneficia de programas aeroespaciales de largo ciclo de vida que prefieren piezas de origen nacional.

Europa

País Métrica Motor Clave
Alemania 29.8% de participación en la región Electrónica automotriz de nivel 1
Reino Unido 3.9% CAGR Diseño de defensa y telecomunicaciones
Francia USD 82 Millones Aeroespacial y automotriz
Italia 9.6% de participación en la región Maquinaria industrial
España 4.0% CAGR Ensamblaje automotriz
Países Nórdicos USD 38 Millones Infraestructura de telecomunicaciones
Rusia 4.2% de participación en la región Programas de sustitución nacional
Resto de Europa 4.2% CAGR Centros de EMS de Europa Central

La demanda en Europa se centra en la electrónica automotriz y la automatización industrial. La Ley de Chips Europea [4] financia nueva capacidad y líneas piloto. La industria automotriz de Alemania impulsa la mayoría de los pedidos de lógica de grado automotriz, mientras que los países nórdicos contribuyen a la demanda de infraestructura de telecomunicaciones. Los costos de energía y la producción más lenta de electrónica de consumo mantienen el crecimiento por debajo del promedio global, pero los requisitos de calificación automotriz apoyan precios estables.

Asia-Pacífico

País Métrica Motor Clave
China 44.6% de participación en la región Producción de teléfonos, redes y vehículos eléctricos
India 8.9% CAGR Esquemas PLI y Misión de Semiconductores
Japón USD 141 Millones Electrónica automotriz e industrial
Corea del Sur 11.8% de participación en la región Dispositivos de consumo y equipos 5G
ASEAN 7.3% CAGR Diversificación de ensamblaje
Resto de Asia-Pacífico USD 48 Millones Actualizaciones de telecomunicaciones en Australia

Asia-Pacífico es la parte de más rápido crecimiento del mercado de IC de lógica estándar de comunicación porque la mayoría de los teléfonos inteligentes, enrutadores y estaciones base del mundo se ensamblan allí. China sigue siendo el mayor consumidor, mientras que India crece más rápido gracias a los incentivos de producción de teléfonos y el proyecto de fábrica de Dholera [5]. Japón y Corea del Sur contribuyen a la demanda de alta fiabilidad en automoción y memoria adyacente. ASEAN se beneficia a medida que los OEM diversifican el ensamblaje lejos de la concentración en un solo país.

América Latina

País Métrica Motor Clave
Brasil 51.4% de participación en la región Ensamblaje de electrónica en Manaus, 5G
Argentina 4.6% CAGR Modernización de telecomunicaciones
Resto de América Latina USD 57 Millones Actualizaciones de red en Chile y Colombia

El ensamblaje de electrónica de consumo en Brasil en la Zona Franca de Manaus y los despliegues de espectro 5G en curso generan la mayor parte de la demanda regional. El mercado de Argentina sigue siendo pequeño y sensible a las fluctuaciones de la moneda. Los aranceles de importación y la distribución local limitada ralentizan la adopción de nuevas familias de lógica, por lo que las piezas más antiguas siguen siendo comunes en instalaciones industriales.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 6.3% CAGR Infraestructura digital Visión 2030
EAU 21.7% de participación en la región Centros de datos hiperescalables
Sudáfrica USD 24 Millones Automatización de telecomunicaciones y minería
Egipto 5.8% CAGR Expansión de la red móvil
Resto de MEA 27.9% de participación en la región Crecimiento móvil en Nigeria y Kenia

Los estados del Golfo están invirtiendo fuertemente en redes 5G y capacidad de centros de datos bajo planes nacionales de diversificación como la Visión Saudita 2030. Los EAU albergan un creciente clúster de instalaciones hiperescalables. Sudáfrica y Egipto contribuyen a la demanda de telecomunicaciones e industrial, aunque la dependencia de importaciones y la volatilidad de la moneda limitan la velocidad de su crecimiento.

Mercado de IC de Lógica Estándar de Comunicación por Región, 2025-2035

Mercado de Circuitos Integrados Lógicos de Comunicación Segmentación de mercado

Por Tipo

Dentro del Mercado de Circuitos Integrados Lógicos de Comunicación Estándar, CMOS (Semiconductor de Óxido Metálico Complementario) domina porque consume una corriente estática mínima y soporta voltajes de suministro de 0.8 V a 5.5 V. Los dispositivos de Circuitos Integrados de Señal Mixta crecen más rápido a medida que los diseñadores combinan lógica con frentes analógicos para tareas de detección e interfaz. TTL (Lógica Transistor Transistor) persiste en placas industriales y de defensa heredadas donde la revalidación es costosa, aunque la mayoría de los nuevos chips de lógica digital se especifican en familias CMOS.

Segmento Métrica Principal Motor de Demanda
TTL (Lógica Transistor Transistor) USD 0.31 Mil millones Plataformas industriales y de defensa heredadas
CMOS (Semiconductor de Óxido Metálico Complementario) 71.3% de participación Diseños de bajo consumo para 5G, consumo y automotriz
Circuitos Integrados de Señal Mixta 7.1% CAGR Funciones de detección e interfaz integradas

Por Aplicación

La Electrónica de Consumo es la aplicación más grande en el Mercado de Circuitos Integrados Lógicos de Comunicación Estándar, respaldada por los volúmenes de teléfonos inteligentes, laptops y tabletas. El sector Automotriz crece más rápido porque los vehículos conectados y eléctricos llevan mucha más lógica que las plataformas anteriores. La demanda industrial es constante y de larga duración, mientras que la demanda de Aeroespacial y Defensa y Médica requiere grados de alta fiabilidad que se venden a precios premium. La categoría Otros abarca infraestructura de telecomunicaciones y equipos de centros de datos que no se capturan en otros lugares.

Segmento Métrica Principal Motor de Demanda
Automotriz 7.4% CAGR Vehículos conectados y arquitecturas zonales
Electrónica de Consumo 36.2% de participación Teléfonos inteligentes, tabletas, redes domésticas
Industrial USD 0.52 Mil millones Automatización de fábricas e IIoT
Aeroespacial y Defensa 6.8% de participación Radar, aviónica, enlaces satelitales
Médica 6.1% CAGR Monitoreo de pacientes conectados
Otros USD 0.27 Mil millones Infraestructura de telecomunicaciones y centros de datos

Comparación Competitiva

El mercado de circuitos integrados lógicos de estándar de comunicación está altamente concentrado en la parte superior. Market Research Future estima que los cinco mayores proveedores tienen aproximadamente el 55–60% de los ingresos, lo que implica un índice de Herfindahl-Hirschman de alrededor de 1,200–1,500. Texas Instruments y Nexperia lideran en amplitud de catálogo y escala de obleas. Un largo listado de proveedores japoneses, europeos y chinos compite en precio, empaques y seguridad de suministro regional.

Empresa Rango Estimado de Participación en Ingresos Ofertas Clave para el Mercado de Circuitos Integrados Lógicos de Estándar de Comunicación Posicionamiento Estratégico
Texas Instruments ~15–19% LVC, AUP, lógica AVC, traductores, transceptores de bus Liderazgo en costos de 300 mm y capacidad en EE. UU. [11]
Nexperia ~12–16% Lógica de alto volumen, puertas y buffers de grado automotriz Escala en empaques sin plomo; riesgo de gobernanza [12][22]
onsemi ~7–10% Lógica automotriz, convertidores de nivel Enfoque automotriz e industrial [13]
Toshiba Electronic Devices & Storage ~6–9% Lógica CMOS, lógica de una puerta Suministro automotriz y de consumo japonés
Diodes Incorporated ~5–8% Puertas lógicas, traductores, interruptores Fuente secundaria rentable [24]
NXP Semiconductors ~4–7% Lógica de interfaz y de redes de vehículos Profundidad en redes automotrices [15]
STMicroelectronics ~3–6% ICs de lógica e interfaz Base automotriz e industrial europea [16]
Renesas Electronics ~3–5% ICs de lógica y temporización Integración de herramientas de diseño tras la adquisición de Altium
Microchip Technology ~2–4% Dispositivos de señal mixta e interfaz Suministro industrial de largo ciclo de vida
ROHM Semiconductor ~2–4% Lógica CMOS, ICs automotrices Suministro automotriz japonés
Analog Devices ~2–4% Interfaz de señal mixta y aislamiento Industrial y comunicaciones de alto rendimiento

Noticias y desarrollos recientes

  • Ministerio de Comercio de China (agosto de 2023): Entraron en vigor los controles de exportación sobre el galio y el germanio, restringiendo el suministro de materiales utilizados en semiconductores compuestos y exponiendo el riesgo de la cadena de suministro en la electrónica [18]
  • Comisión Europea (septiembre de 2023): La Ley de Chips Europea entró en vigor, con el objetivo de más de 43 mil millones de euros en inversiones para expandir la capacidad europea, incluyendo lógica de nodo maduro [4]
  • Gobierno de India (febrero de 2024): El Gabinete de la Unión aprobó la fábrica de Tata Electronics–PSMC en Dholera, fortaleciendo la posición de India como un futuro lugar de producción de lógica [5]
  • Departamento de Comercio de EE. UU. (diciembre de 2024): Texas Instruments recibió hasta 1.6 mil millones de dólares en financiación de la Ley de CHIPS para fábricas de 300 mm en EE. UU. que producen productos analógicos y de lógica [3]
  • Infineon Technologies (abril de 2025): Infineon acordó adquirir el negocio de Ethernet automotriz de Marvell por 2.5 mil millones de dólares, profundizando su cartera de redes en vehículos [14]
  • Texas Instruments (junio de 2025): TI delineó planes para invertir más de 60 mil millones de dólares en siete fábricas en EE. UU., expandiendo el suministro nacional de chips fundamentales [11]
  • STMicroelectronics (julio de 2025): ST acordó adquirir el negocio de sensores MEMS de NXP por hasta 950 millones de dólares, ampliando su alcance en detección automotriz junto a sus líneas de lógica e interfaz [16]
  • Gobierno de los Países Bajos (octubre de 2025): El gobierno holandés invocó la Ley de Disponibilidad de Bienes sobre Nexperia, provocando restricciones de exportación chinas y interrupciones en el suministro automotriz [22]

Mercado de Circuitos Integrados Lógicos de Comunicación Market Report Scope

Parámetro Detalles
Alcance del Mercado Mercado de IC de Lógica de Estándar de Comunicación por Tipo, Aplicación y Región
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 5.2% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 2.84 Mil millones (2025); USD 2.99 Mil millones (2026); USD 4.72 Mil millones (2035)
Segmentos de Más Rápido Crecimiento IC de Señal Mixta (Tipo); Automotriz (Aplicación); Asia-Pacífico (Región)
Empresas Perfiladas Texas Instruments, Nexperia, onsemi, Toshiba, Diodes Incorporated, NXP Semiconductors, STMicroelectronics, Renesas Electronics, Microchip Technology, ROHM Semiconductor, Analog Devices
Moneda de Valoración USD (Mil millones/Millones)
Descargo de Responsabilidad del Conductor CAGR Los impactos de los conductores y restricciones son direccionales y no aditivos al CAGR principal

Preguntas frecuentes

¿Cómo deberían calificar los compradores las segundas fuentes en el mercado de circuitos integrados lógicos estándar de comunicación?
Elija partes compatibles con los pines de al menos dos proveedores con umbrales de voltaje JEDEC coincidentes [21]. Valide el retraso de propagación y la capacidad de salida en su propia placa, ya que las condiciones de la hoja de datos rara vez coinciden con los diseños de producción.
¿Qué enseñó la disputa de Nexperia a los equipos de adquisiciones?
La propiedad y la jurisdicción del proveedor ahora importan tanto como el precio y el tiempo de entrega [22]. Los equipos deben mapear dónde se fabrican los obleas y dónde se ensamblan y prueban las partes, no solo la sede del proveedor.
¿Cuándo deberían los diseñadores elegir lógica AUP o AVC sobre LVC?
AUP es adecuada para dispositivos alimentados por batería que necesitan ultra-bajo consumo de 0.8 V a 3.6 V. AVC se dirige a señales rápidas a 1.2–2.5 V, mientras que LVC sigue siendo el estándar para placas de 3.3 V con entradas tolerantes a 5 V [21].
¿Qué casos de uso emergentes podrían aumentar la demanda en el mercado de circuitos integrados lógicos estándar de comunicación?
Las terminales terrestres de satélites en órbita baja y los gateways Wi-Fi 7 son candidatos tempranos. Ambos combinan frentes de RF con control digital y necesitan un almacenamiento compacto y de bajo voltaje [9].
¿Las restricciones de exportación de EE. UU. limitan los envíos de lógica estándar?
Las reglas actuales de BIS se dirigen principalmente a chips de computación avanzada y equipos de fabricación, no a la lógica de catálogo [17]. Los aranceles y la verificación de usuarios finales aún pueden retrasar los pedidos, por lo que los exportadores deben documentar los usos finales de los clientes.
¿Qué desafío de integración aparece con más frecuencia en las placas de comunicación de voltaje mixto?
Los errores de secuenciación de energía son el modo de falla más común. Los traductores con protección parcial contra apagado evitan la retroalimentación de energía cuando un riel de voltaje se activa antes que otro [21].
¿Qué señales deberían rastrear los inversores en el mercado de circuitos integrados lógicos estándar de comunicación?
Las semanas de inventario de distribuidores y la utilización de fábricas analógicas de 300 mm son los indicadores adelantados más útiles [2][11]. Los anuncios de victorias de diseño automotriz también apuntan a ingresos de dos a tres años en el futuro.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















