CNC Metal Cutting Machine Tools Market

Informe de investigación del mercado de herramientas de corte de metal CNC por clase (General, Alta gama, Especial), por herramienta (Corte de metal, Formación de metal), por producto (5-ejes, 4-ejes, 3-ejes, 2-ejes y otros), por tipo de máquina (Convencional, Centro de mecanizado, Centro de torneado, Fresadora-torno, Otros), por aplicación (Automotriz, Maquinaria, TI y Electrónica, Aeroespacial, Defensa, Construcción naval, Energía (por ejemplo, Petróleo y Gas), Dispositivos médicos, Construcción, Ingeniería de precisión, Otros) y región (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, América del Sur) - Pronóstico hasta 2035
ID: MRFR/Equip/5735-CR 339 Pages Varsha More Last Updated: August 24, 2026
CNC Metal Cutting Machine Tools Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.52%
2024 Market Size$ 57,657.3 Billion
2025 Market Size$ 61,993.27 Billion
2035 Market Size$ 128,010.88 Billion
Key Players
DMG Mori
Mazak
Haas Automation
Okuma
Fanuc
Siemens
Opportunities
  • Market Growth Projections
  • Technological Advancements
  • Growth in Aerospace and Defense

CNC Metal Cutting Machine Tools Market Resumen

Según el análisis de MRFR, se estimó que el mercado de herramientas de corte de metal CNC alcanzaría 57657.3 mil millones de USD en 2024. Se proyecta que la industria de herramientas de corte de metal CNC crecerá de 61993.27 mil millones de USD en 2025 a 128010.88 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 7.52% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de herramientas de corte de metal CNC está experimentando un cambio dinámico hacia la automatización y la sostenibilidad.

  • América del Norte sigue siendo el mercado más grande para herramientas de corte de metal CNC, impulsado por capacidades avanzadas de fabricación.
  • La región de Asia-Pacífico es reconocida como el mercado de más rápido crecimiento, alimentado por la rápida industrialización y la adopción tecnológica.
  • El segmento de fabricación de metal continúa dominando el mercado, mientras que el segmento aeroespacial está emergiendo como el área de más rápido crecimiento.
  • Los avances tecnológicos y la creciente demanda de personalización son impulsores clave que propulsan el crecimiento del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 57657.3 (mil millones de USD)
Tamaño del mercado 2035 128010.88 (mil millones de USD)
CAGR (2025 - 2035) 7.52%

Principales jugadores

DMG Mori (DE), Mazak (JP), Haas Automation (US), Okuma (JP), Fanuc (JP), Siemens (DE), Emag (DE), Hurco (US), Toshiba Machine (JP)

CNC Metal Cutting Machine Tools Market Treiber

Proyecciones de Crecimiento del Mercado

Se proyecta que la industria de herramientas de corte de metal CNC experimentará un crecimiento sustancial en los próximos años. Con un valor de mercado anticipado de 1886.3 mil millones de USD en 2024, se espera que la industria se expanda significativamente, alcanzando 3995 mil millones de USD para 2035. Esta trayectoria de crecimiento indica una demanda robusta de tecnologías CNC, impulsada por los avances en los procesos de fabricación y el aumento de aplicaciones en diversos sectores. La tasa compuesta de crecimiento anual (CAGR) proyectada del 7.06% de 2025 a 2035 subraya aún más el potencial de expansión de la industria, reflejando la evolución continua de las tecnologías de mecanizado y su integración en las prácticas de fabricación modernas.

Avances Tecnológicos

La industria de herramientas de corte de metal CNC está experimentando rápidos avances tecnológicos, que están mejorando la precisión y la eficiencia en los procesos de fabricación. Innovaciones como la automatización, la inteligencia artificial y la integración de IoT están transformando las prácticas de mecanizado tradicionales. Por ejemplo, la introducción de máquinas CNC inteligentes permite la monitorización en tiempo real y el mantenimiento predictivo, reduciendo el tiempo de inactividad y aumentando la productividad. Como resultado, los fabricantes están adoptando cada vez más estas tecnologías avanzadas para seguir siendo competitivos. Se proyecta que el mercado alcanzará 1886.3 mil millones de USD en 2024, impulsado por la demanda de soluciones de mecanizado de alto rendimiento que puedan satisfacer las necesidades en evolución de diversas industrias.

Crecimiento en Aeroespacial y Defensa

Las industrias aeroespacial y de defensa son fundamentales para la industria global de herramientas de corte de metal CNC, impulsadas por la necesidad de componentes y piezas de alta precisión. A medida que estos sectores continúan expandiéndose, es probable que la demanda de soluciones de mecanizado avanzadas aumente. Las herramientas de corte de metal CNC son esenciales para producir geometrías complejas y mantener los estrictos estándares de calidad requeridos en aplicaciones aeroespaciales. El crecimiento del mercado se ve respaldado además por las inversiones gubernamentales en proyectos de defensa y aeroespaciales, que se espera que refuercen la demanda de tecnologías CNC. La expansión de este sector puede impactar significativamente la dinámica general del mercado.

Aumento de la Adopción de la Automatización

El aumento de la adopción de la automatización en los procesos de fabricación es un motor clave de la industria de herramientas de corte de metal CNC. La automatización mejora la productividad, reduce los costos laborales y mejora la consistencia en la producción. A medida que los fabricantes buscan optimizar sus operaciones, la integración de máquinas CNC con sistemas automatizados se está volviendo más prevalente. Se espera que esta tendencia continúe, con una tasa compuesta de crecimiento anual (CAGR) proyectada del 7.06% de 2025 a 2035. El cambio hacia fábricas inteligentes y los principios de la Industria 4.0 enfatiza aún más la importancia de las tecnologías CNC para lograr la excelencia operativa.

Aumento de la Demanda del Sector Automotriz

El sector automotriz es un motor significativo de la industria de herramientas de corte de metal CNC, ya que requiere mecanizado preciso y eficiente para componentes como partes del motor, chasis y sistemas de transmisión. Con el cambio continuo hacia vehículos eléctricos y materiales livianos, los fabricantes están invirtiendo en herramientas de corte de metal CNC avanzadas para garantizar una producción de alta calidad. Se espera que esta tendencia contribuya al crecimiento del mercado, con proyecciones que indican un aumento a 3995 mil millones de USD para 2035. El creciente enfoque de la industria automotriz en la automatización y la eficiencia subraya aún más la importancia de las tecnologías CNC para satisfacer las demandas de producción.

Demanda de Personalización y Flexibilidad

La demanda de personalización y flexibilidad en los procesos de fabricación está moldeando la industria de herramientas de corte de metal CNC. A medida que las industrias requieren cada vez más soluciones a medida para satisfacer necesidades específicas de los clientes, las máquinas CNC ofrecen la versatilidad para producir una amplia gama de componentes con especificaciones variadas. Esta adaptabilidad es particularmente valiosa en sectores como dispositivos médicos y electrónica de consumo, donde la precisión y la personalización son primordiales. La capacidad de cambiar rápidamente entre diferentes lotes de producción mejora la eficiencia operativa y la capacidad de respuesta a los cambios del mercado, impulsando así la adopción de tecnologías CNC en diversas industrias.
Perspectivas del segmento de mercado

Por Aplicación: Fabricación de Metales (Más Grande) vs. Automotriz (Crecimiento Más Rápido)

En el mercado de herramientas de corte de metal CNC, el segmento de aplicación se caracteriza por una distribución diversa de las cuotas de mercado a través de sus valores. La Fabricación de Metales se destaca como el segmento más grande, impulsado por la alta demanda de mecanizado de precisión en diversas industrias. Este segmento atiende a sectores que requieren maquinaria de alta resistencia y estructuras metálicas intrincadas, estableciendo una presencia sustancial en el mercado. La industria Automotriz, aunque más pequeña en comparación, juega un papel crucial en la dinámica general del mercado.

Fabricación de Metales: Dominante vs. Automotriz: Emergente

La Fabricación de Metales sigue siendo la aplicación dominante en el mercado de herramientas de corte de metal CNC, atribuida a su papel crítico en la producción de componentes para maquinaria y aplicaciones estructurales. Este segmento se beneficia de los avances en tecnología que mejoran la eficiencia y precisión del mecanizado. Mientras tanto, el sector Automotriz está emergiendo rápidamente, impulsado por innovaciones en la fabricación de vehículos y un enfoque creciente en los vehículos eléctricos. Estas tendencias están impulsando la demanda de herramientas de corte de metal CNC que pueden acomodar diversos materiales y geometrías complejas, creando un paisaje competitivo donde ambos segmentos prosperan.

Por Tipo: Máquinas de Torneado (Más Grandes) vs. Máquinas de Corte por Láser (Crecimiento Más Rápido)

El mercado de herramientas de corte de metal CNC está diversificado en varios tipos, con las Máquinas de Torneado manteniendo la mayor cuota de mercado entre los valores del segmento. Este dominio se atribuye a su eficiencia en la producción de componentes cilíndricos, que son esenciales en numerosas industrias. Siguiendo de cerca están las Máquinas de Fresado y las Máquinas de Perforación, mientras que las Máquinas de Rectificado y Corte por Láser han ido ganando terreno, reflejando las necesidades de fabricación en evolución y los avances tecnológicos. En términos de tendencias de crecimiento, las Máquinas de Corte por Láser están emergiendo como el segmento de más rápido crecimiento, impulsadas por la creciente demanda de precisión y automatización en los procesos de fabricación. El impulso por diseños ligeros e intrincados en sectores como la aeroespacial y automotriz está mejorando aún más la popularidad del Corte por Láser. Mientras tanto, el avance constante en las tecnologías de Torneado y Fresado continúa manteniendo su fuerte posición en el mercado, atendiendo eficazmente las necesidades de fabricación tradicionales.

Máquinas de Torneado (Dominantes) vs. Máquinas de Corte por Láser (Emergentes)

Las Máquinas de Torneado se destacan como un segmento dominante en el mercado de herramientas de corte de metal CNC debido a su versatilidad en el mecanizado de geometrías complejas y capacidades de producción a alta velocidad. Son ampliamente preferidas para producir componentes como ejes, bujes y fuelles, asegurando calidad y precisión consistentes. El crecimiento en industrias como la automotriz, donde tales componentes son prevalentes, subraya su relevancia continua en el mercado. Por el contrario, las Máquinas de Corte por Láser representan un segmento emergente caracterizado por rápidos avances tecnológicos y creciente inversión. Su capacidad para ejecutar cortes intrincados con un desperdicio mínimo de material las hace ideales para industrias que requieren soluciones personalizadas. A medida que los fabricantes buscan integrar cada vez más la automatización y la precisión en sus procesos, la creciente adopción de Máquinas de Corte por Láser señala un cambio hacia metodologías de producción más innovadoras y eficientes.

Por Uso Final: Fabricación (Más Grande) vs. Investigación y Desarrollo (Crecimiento Más Rápido)

El mercado de herramientas de corte de metal CNC está segmentado de manera distintiva por sus aplicaciones de uso final, donde la fabricación tiene la mayor cuota. Este segmento aprovecha la tecnología CNC para optimizar los procesos de producción, mejorando así la eficiencia de la maquinaria y la calidad de salida. Por otro lado, la investigación y el desarrollo están emergiendo como un área significativa dentro del mercado, impulsada por la creciente necesidad de innovación en técnicas y herramientas de fabricación. Otros segmentos como el mantenimiento y la reparación también juegan roles críticos, pero atraen menos atención en comparación con los segmentos líderes.

Fabricación (Dominante) vs. Investigación y Desarrollo (Emergente)

La fabricación se erige como el segmento de uso final dominante en el mercado de herramientas de corte de metal CNC, caracterizado por su amplia aplicación en diversas industrias. Este segmento requiere alta precisión y eficiencia, que las herramientas CNC proporcionan inherentemente, lo que lleva a flujos de trabajo optimizados y reducción de desperdicios. A medida que las industrias se enfocan cada vez más en la automatización y la ingeniería de precisión, la fabricación sigue siendo la piedra angular de la generación de ingresos dentro de este mercado. Por el contrario, la investigación y el desarrollo están emergiendo como un segmento de rápido crecimiento, impulsado por avances en tecnología y la necesidad de soluciones innovadoras. Las actividades de I+D requieren herramientas CNC especializadas para prototipar y probar nuevos diseños, lo que hace que este segmento sea crucial para impulsar el futuro de la tecnología CNC.

Por Tipo de Material: Aluminio (Más Grande) vs. Acero (Crecimiento Más Rápido)

El mercado de herramientas de corte de metal CNC tiene una segmentación diversa por tipo de material, con el aluminio capturando la mayor cuota. Sus propiedades de ligereza y resistencia a la corrosión lo convierten en una opción preferida en diversas industrias, particularmente en aplicaciones aeroespaciales y automotrices. El acero sigue de cerca, debido a su versatilidad y resistencia, que son atributos esenciales para muchos procesos de fabricación. La presencia de estos metales en el mercado significa un paisaje competitivo impulsado por la creciente demanda de soluciones avanzadas de mecanizado.

Aluminio (Dominante) vs. Acero (Emergente)

El aluminio, conocido por su ligereza y alta relación resistencia-peso, continúa dominando el mercado de herramientas de corte de metal CNC. Su amplia aplicabilidad en sectores como automotriz, aeroespacial y electrónica mejora significativamente su posición en el mercado. Sin embargo, el acero está emergiendo como un jugador significativo, impulsado por su durabilidad inigualable y capacidad para soportar altas temperaturas durante los procesos de mecanizado. El resurgimiento en industrias que requieren herramientas de corte robustas está impulsando las tasas de crecimiento del acero. A medida que los fabricantes buscan optimizar procesos para aplicaciones de alta resistencia, es probable que el papel del acero se expanda, presentando un cambio dinámico dentro de este mercado.

Por Industria de Usuario Final: Fabricación (Más Grande) vs. Automotriz (Crecimiento Más Rápido)

El mercado de herramientas de corte de metal CNC está significativamente influenciado por diversas industrias de usuarios finales, con la fabricación manteniendo la mayor cuota de mercado. Este sector depende en gran medida de procesos de mecanizado avanzados para producir componentes precisos, lo que impulsa una alta demanda de herramientas de corte de metal CNC. Siguiendo de cerca está la industria automotriz, que ha experimentado un crecimiento sustancial, principalmente atribuido al aumento de la producción de vehículos y la creciente complejidad de las piezas automotrices que requieren tecnologías de mecanizado sofisticadas. Además de la fabricación y la automotriz, sectores como la aeroespacial y la electrónica también son contribuyentes críticos a este mercado. La industria aeroespacial exige alta precisión y fiabilidad, impulsando la innovación en tecnologías CNC. Mientras tanto, la industria electrónica está evolucionando rápidamente, con crecientes necesidades de miniaturización y eficiencia en la fabricación de componentes electrónicos, lo que fomenta la adopción de máquinas de corte de metal CNC avanzadas.

Fabricación: Dominante vs. Aeroespacial: Emergente

El sector de fabricación es la fuerza dominante dentro del mercado de herramientas de corte de metal CNC, caracterizado por su extenso uso de automatización e ingeniería de precisión para optimizar los procesos de producción. Con aplicaciones diversas que van desde bienes de consumo hasta maquinaria pesada, la fabricación evoluciona continuamente, integrando tecnologías CNC de vanguardia para mejorar la eficiencia y la producción. En contraste, la industria aeroespacial, clasificada como un segmento emergente, se centra en tecnologías de vanguardia que exigen estándares rigurosos de precisión y fiabilidad, ya que los componentes son a menudo críticos para la seguridad y el rendimiento del vehículo. A medida que el sector aeroespacial presiona por materiales más ligeros y geometrías complejas, las herramientas de corte de metal CNC se están volviendo cada vez más esenciales, presentando oportunidades para la innovación y el crecimiento del mercado.

Obtenga información más detallada sobre CNC Metal Cutting Machine Tools Market

Perspectivas regionales

América del Norte: Potencia Manufacturera

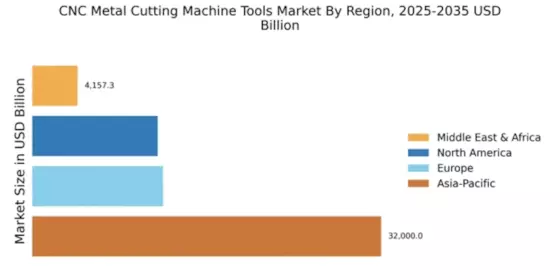
Se proyecta que el mercado de herramientas de corte de metal CNC en América del Norte alcanzará $11,500.0M para diciembre de 2025, impulsado por una robusta demanda de los sectores aeroespacial y automotriz. El apoyo regulatorio para tecnologías de fabricación avanzadas y el aumento de inversiones en automatización son catalizadores clave de crecimiento. El enfoque de la región en la innovación y la eficiencia está mejorando aún más la dinámica del mercado, con un creciente énfasis en la sostenibilidad y las prácticas de fabricación inteligente. Los países líderes en esta región incluyen a EE. UU. y Canadá, donde los principales actores como Haas Automation y DMG Mori tienen su sede. El paisaje competitivo se caracteriza por una mezcla de empresas establecidas y nuevas startups, todas compitiendo por participación de mercado. La presencia de instalaciones de fabricación avanzadas y una fuerza laboral calificada posiciona a América del Norte como un centro crítico para el desarrollo y despliegue de tecnología CNC.

Europa: Innovación y Sostenibilidad

Se espera que el mercado de herramientas de corte de metal CNC en Europa crezca a $12,000.0M para diciembre de 2025, impulsado por la creciente demanda de ingeniería de precisión y prácticas de fabricación sostenibles. La región está presenciando un cambio hacia la automatización y la digitalización, apoyado por regulaciones de la UE que promueven tecnologías de fabricación avanzadas. Este entorno regulatorio está fomentando la innovación y mejorando la competitividad en varios sectores, incluyendo el automotriz y aeroespacial. Alemania, Italia y el Reino Unido son los países líderes en este mercado, con actores clave como Siemens y DMG Mori impulsando avances. El paisaje competitivo se caracteriza por un fuerte énfasis en I&D, con muchas empresas invirtiendo fuertemente en nuevas tecnologías. La presencia de numerosas ferias comerciales y exposiciones en Europa también facilita la creación de redes y la colaboración entre las partes interesadas de la industria, impulsando aún más el crecimiento del mercado.

Asia-Pacífico: Potencia Emergente

La región de Asia-Pacífico es el mercado más grande para herramientas de corte de metal CNC, proyectándose que alcanzará $32,000.0M para diciembre de 2025. Este crecimiento está impulsado por la rápida industrialización, la creciente demanda de componentes de alta precisión y significativas inversiones en infraestructura de fabricación. Países como China y Japón están a la vanguardia, apoyados por iniciativas gubernamentales destinadas a mejorar las capacidades tecnológicas y promover prácticas de fabricación inteligente. China, Japón y Corea del Sur son los países líderes en este mercado, con actores importantes como Mazak y Fanuc estableciendo una fuerte presencia. El paisaje competitivo se caracteriza por una mezcla de empresas nacionales e internacionales, todas esforzándose por capturar participación de mercado. El enfoque de la región en la innovación y la adopción de tecnología está remodelando el panorama CNC, convirtiéndolo en un área crítica para el crecimiento y desarrollo futuros.

Medio Oriente y África: Frontera Rica en Recursos

Se proyecta que el mercado de herramientas de corte de metal CNC en Medio Oriente y África alcanzará $4,157.3M para diciembre de 2025, impulsado por el aumento de inversiones en fabricación y desarrollo de infraestructura. La región está presenciando un cambio gradual hacia tecnologías de fabricación avanzadas, apoyadas por iniciativas gubernamentales destinadas a diversificar las economías y reducir la dependencia del petróleo. Esta tendencia está fomentando la demanda de herramientas CNC en varios sectores, incluyendo la construcción y la automoción. Los países líderes en esta región incluyen a los EAU y Sudáfrica, donde los fabricantes locales están comenzando a emerger. El paisaje competitivo aún se está desarrollando, con una mezcla de actores internacionales y nuevos entrantes. A medida que la región continúa invirtiendo en tecnología y desarrollo de habilidades, se espera que el mercado CNC se expanda, proporcionando oportunidades tanto para empresas locales como extranjeras.

CNC Metal Cutting Machine Tools Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de herramientas de corte de metal CNC se caracteriza por un paisaje competitivo dinámico, impulsado por avances tecnológicos y una creciente demanda de fabricación de precisión. Jugadores clave como DMG Mori (Alemania), Mazak (Japón) y Haas Automation (EE. UU.) están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su posicionamiento en el mercado. DMG Mori (Alemania) enfatiza la innovación a través de su compromiso con la Industria 4.0, integrando tecnologías inteligentes en sus herramientas de máquina. Mientras tanto, Mazak (Japón) se centra en expandir su huella global, particularmente en mercados emergentes, mientras también invierte fuertemente en I&D para desarrollar soluciones de mecanizado de próxima generación. Haas Automation (EE. UU.) adopta un enfoque centrado en el cliente, mejorando las capacidades de servicio y localizando la producción para satisfacer mejor las demandas regionales. Colectivamente, estas estrategias contribuyen a un entorno competitivo que se centra cada vez más en la diferenciación tecnológica y el compromiso del cliente. En términos de tácticas comerciales, las empresas están localizando la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia operativa. La estructura del mercado parece estar moderadamente fragmentada, con varios actores clave ejerciendo influencia mientras también enfrentan competencia de empresas más pequeñas y especializadas. Esta fragmentación permite una amplia gama de ofertas, atendiendo a diversas necesidades y preferencias de los clientes, fomentando así la innovación y la competencia.
En noviembre, DMG Mori (Alemania) anunció el lanzamiento de su última serie de herramientas de máquina híbridas, que integran capacidades de fabricación aditiva. Este movimiento estratégico es significativo ya que posiciona a la empresa para capitalizar la creciente tendencia de la fabricación híbrida, permitiendo a los clientes lograr una mayor flexibilidad y eficiencia en los procesos de producción. La introducción de estas máquinas avanzadas probablemente mejorará la ventaja competitiva de DMG Mori en el mercado.
En octubre, Mazak (Japón) presentó una nueva asociación con un proveedor de software líder para mejorar sus soluciones de conectividad de herramientas de máquina. Esta colaboración tiene como objetivo mejorar las capacidades de análisis de datos y monitoreo de máquinas, que son cada vez más críticas en la era de la fabricación inteligente. Al aprovechar esta asociación, se espera que Mazak fortalezca sus ofertas en el espacio de transformación digital, atrayendo a fabricantes que buscan optimizar sus operaciones.
En septiembre, Haas Automation (EE. UU.) amplió su red de servicios abriendo nuevos centros de servicio regionales en América del Norte. Esta expansión es estratégicamente importante ya que mejora el soporte al cliente y reduce el tiempo de inactividad para los clientes, reforzando así la reputación de Haas por su fiabilidad y excelencia en el servicio. Tales iniciativas probablemente fomenten la lealtad del cliente y generen negocios repetidos en un mercado competitivo.
A partir de diciembre, las tendencias actuales en el mercado de herramientas de corte de metal CNC incluyen un cambio pronunciado hacia la digitalización, la sostenibilidad y la integración de IA. Las alianzas estratégicas están moldeando cada vez más el paisaje competitivo, permitiendo a las empresas agrupar recursos y experiencia para innovar de manera más efectiva. Mirando hacia adelante, se espera que la diferenciación competitiva evolucione, con una transición marcada de la competencia basada en precios a un enfoque en la innovación, tecnología avanzada y fiabilidad de la cadena de suministro. Este cambio subraya la importancia de la adaptabilidad y las estrategias de pensamiento avanzado para mantener una ventaja competitiva.

Las empresas clave en el mercado CNC Metal Cutting Machine Tools Market incluyen

Recent Industry Developments

Septiembre 2023: DMG MORI lanzó un modelo en EMO en forma del INH 63. El diseño robusto del centro de mecanizado horizontal de 5 ejes garantiza una producción precisa a largo plazo de componentes complejos con pesos de pieza de hasta 1,000 kg. El área de trabajo es de ø 1,070 x 1,000 mm. El tamaño máximo de paleta es de 630 x 630 mm. El INH 63 se puede integrar fácilmente en sistemas de producción automatizados, allanando el camino para el futuro de la fabricación. Además, el equipo innovador alrededor del suministro de refrigerante asegura un funcionamiento altamente eficiente y, por lo tanto, sostenible.

Diciembre 2021: DN Solutions lanzó el GVX 2430 que cuenta con una velocidad de avance rápida (X/Y/Z) de 60 / 60 / 30 m/min y un tiempo de no corte drásticamente reducido debido a la mejorada performance de aceleración/desaceleración del sistema de ejes. Todos los ejes están lubricados con grasa ecológica como característica estándar.

Noviembre 2020: Okuma Corporation desarrolló y lanzó el centro de mecanizado de doble columna MCR-BV altamente eficiente y preciso para aplicaciones de mecanizado de 5 caras.

Junio 2018: Makino lanzó el centro de mecanizado horizontal de 5 ejes a500Z para abordar desafíos de geometría de piezas más complejas en un número mínimo de configuraciones de sujeción y operaciones de mecanizado.

Perspectivas futuras

CNC Metal Cutting Machine Tools Market Perspectivas futuras

Se proyecta que el mercado de herramientas de corte de metal CNC crecerá a un CAGR del 7.52% desde 2025 hasta 2035, impulsado por avances tecnológicos, aumento de la automatización y creciente demanda de fabricación de precisión.

Para 2035, se espera que el mercado logre un crecimiento robusto, consolidando su posición como líder en tecnología de fabricación.

Segmentación de mercado

Perspectiva del Mercado de Herramientas de Corte de Metal CNC

  • Máquina de Torneado
  • Máquina de Fresado
  • Máquina de Perforación
  • Máquina de Rectificado
  • Máquina de Corte por Láser

Perspectiva del Mercado de Herramientas de Corte de Metal CNC por Aplicación

  • Fabricación de Metal
  • Automotriz
  • Aeroespacial
  • Electrónica
  • Construcción

Perspectiva del Mercado de Herramientas de Corte de Metal CNC por Tipo de Material

  • Aluminio
  • Acero
  • Titanio
  • Cobre
  • Plástico

Perspectiva del Mercado de Herramientas de Corte de Metal CNC por Sistema de Control

  • Control Numérico por Computadora
  • Control Manual
  • Control Híbrido

Perspectiva del Mercado de Herramientas de Corte de Metal CNC por Industria de Usuario Final

  • Manufactura
  • Construcción
  • Aeroespacial
  • Automotriz
  • Electrónica

Alcance del informe

TAMAÑO DEL MERCADO 2024 57657.3 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 61993.27 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 128010.88 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 7.52% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas DMG Mori (DE), Mazak (JP), Haas Automation (US), Okuma (JP), Fanuc (JP), Siemens (DE), Emag (DE), Hurco (US), Toshiba Machine (JP)
Segmentos Cubiertos Aplicación, Tipo, Sistema de Control, Tipo de Material, Industria de Usuario Final
Principales Oportunidades del Mercado Integración de automatización avanzada e inteligencia artificial en el mercado de herramientas de corte de metal CNC.
Dinámicas Clave del Mercado Los avances tecnológicos y la automatización impulsan las dinámicas competitivas en el mercado de herramientas de corte de metal CNC.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para el mercado de herramientas de corte de metal CNC en 2035?

La valoración de mercado proyectada para el mercado de herramientas de corte de metal CNC en 2035 es de 128010.88 mil millones de USD.

¿Cuál fue la valoración total del mercado para el mercado de herramientas de corte de metal CNC en 2024?

La valoración total del mercado para el mercado de herramientas de corte de metal CNC en 2024 fue de 57657.3 mil millones de USD.

¿Cuál es la CAGR esperada para el mercado de herramientas de corte de metal CNC durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de herramientas de corte de metal CNC durante el período de pronóstico 2025 - 2035 es del 7.52%.

¿Qué segmento de aplicación tuvo la valoración más alta en 2024 dentro del mercado de herramientas de corte de metal CNC?

El segmento de aplicación de fabricación de metal tuvo la valoración más alta en 2024, alcanzando 23.06 mil millones de USD.

¿Cuál es la valoración proyectada para el segmento de aplicación automotriz para 2035?

La valoración proyectada para el segmento de aplicación automotriz para 2035 es de 39.12 mil millones de USD.

¿Qué tipo de herramienta de máquina CNC se espera que vea el mayor crecimiento de 2025 a 2035?
Se espera que las máquinas de fresado vean el mayor crecimiento, con una valoración proyectada de 28.5 mil millones de USD para 2035.
¿Cuál fue la valoración de las máquinas de torneado en 2024 dentro del mercado de herramientas de corte de metal CNC?
La valoración de las máquinas de torneado en 2024 fue de 8.5 mil millones de USD.
¿Qué segmento de uso final se proyecta que crecerá más para 2035 en el mercado de herramientas de corte de metal CNC?
Se proyecta que el segmento de uso final de fabricación crecerá más, alcanzando 52.5 mil millones de USD para 2035.
¿Quiénes son los actores clave en el mercado de herramientas de corte de metal CNC?
Los actores clave en el mercado de herramientas de corte de metal CNC incluyen a DMG Mori, Mazak, Haas Automation y Okuma.
¿Cuál es la valoración proyectada para las máquinas de corte por láser para 2035?
La valoración proyectada para las máquinas de corte por láser para 2035 es de 10.5 mil millones de USD.
Autor
Author Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach

Secondary Research

The secondary research process involved a comprehensive analysis of regulatory databases, industry trade publications, technical standards repositories, peer-reviewed engineering journals, and authoritative manufacturing & industrial organizations. Key sources included the International Organization for Standardization (ISO), American National Standards Institute (ANSI), Occupational Safety and Health Administration (OSHA), European Committee for Co-operation in the Field of Scientific and Technical Research (COST), German Machine Tool Builders' Association (VDW), Association for Manufacturing Technology (AMT), Japan Machine Tool Builders' Association (JMTBA), China Machine Tool & Tool Builders' Association (CMTBA), International Labour Organization (ILO), World Trade Organization (WTO), World Bank Industrial Statistics, Organisation for Economic Co-operation and Development (OECD) Industrial Production Database, Eurostat Manufacturing Statistics, US Bureau of Labor Statistics (BLS), US Census Bureau Manufacturing Survey, National Institute of Standards and Technology (NIST), International Energy Agency (IEA) energy consumption data for manufacturing, United Nations Industrial Development Organization (UNIDO) industrial statistics, and national manufacturing ministry reports from key markets including Germany (Federal Ministry for Economic Affairs and Climate Action), Japan (Ministry of Economy, Trade and Industry), China (Ministry of Industry and Information Technology), India (Ministry of Heavy Industries), and South Korea (Ministry of Trade, Industry and Energy). These sources were used to collect machine tool production & trade statistics, regulatory compliance data (CE marking, machinery directives), technological advancement studies, industrial automation trends, and market landscape analysis for CNC turning machines, milling machines, drilling machines, grinding machines, and laser cutting machines across general, high-end, and special class categories.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources that were consulted included CEOs, VPs of Product Development, leaders of R&D, and commercial directors from CNC machine tool manufacturers, spindle & control system OEMs, and automation integrators. Plant managers, manufacturing engineers, CNC programmers, procurement chiefs from automotive OEMs, aerospace & defense contractors, precision engineering firms, medical device manufacturers, and metal fabrication job shops comprised the demand-side sources. Market segmentation was validated, product development timelines were confirmed, and insights regarding technology adoption patterns, capital expenditure cycles, after-service revenue models, and regional competitive dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (31%), Rest of World (7%)

Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa

Product mapping across 5-axis, 4-axis, 3-axis, 2-axis, and other CNC configurations, covering turning machines, milling machines, drilling machines, grinding machines, and laser cutting machines

Analysis of reported and modeled annual revenues specific to CNC metal cutting machine tool portfolios

Coverage of manufacturers representing 72–78% of the global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/segment) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across automotive, aerospace & defense, machinery, IT & electronics, energy, medical devices, construction, and precision engineering applications.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.