Cloud Managed Services Market Summary
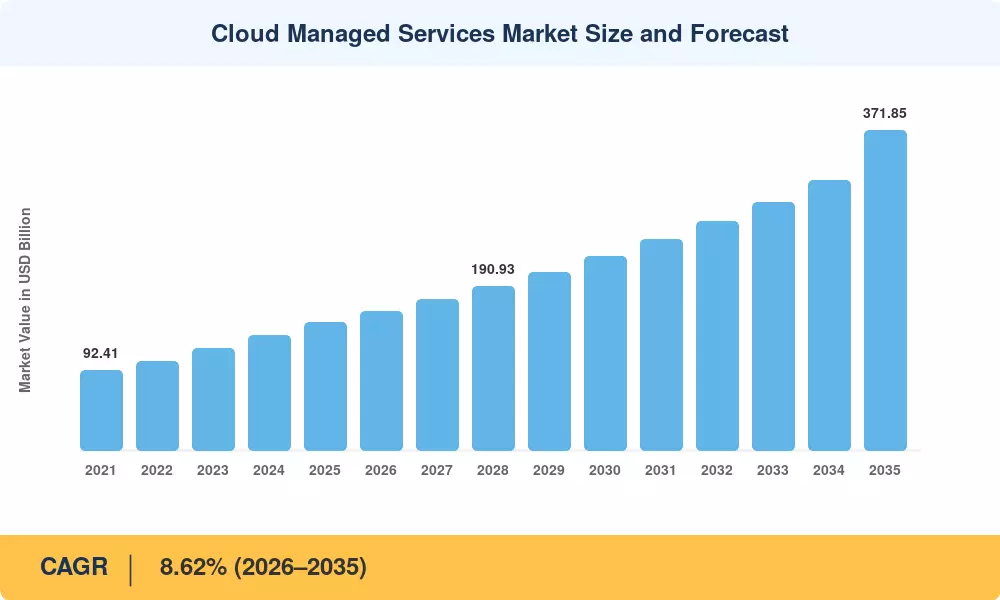
El Mercado de Servicios Gestionados en la Nube cerró 2025 en USD 149.02 mil millones y entra en la ventana de pronóstico en USD 161.83 mil millones en 2026, subiendo a USD 371.85 mil millones para 2035 con una CAGR del 8.62%. Dos catalizadores anclan esa trayectoria. La hoja de ruta de modernización del Programa Federal de Gestión de Riesgos y Autorizaciones de EE. UU. (FedRAMP), formalizada en 2024, empujó a las agencias hacia operadores autorizados de terceros [1]. En paralelo, la Ley de Resiliencia Operativa Digital de la Unión Europea (DORA), aplicable desde enero de 2025, convirtió la supervisión continua de TIC de terceros en una obligación legal para aproximadamente 22,000 entidades financieras [2]. Ambos movimientos convirtieron la nube gestionada de un apalancamiento de costos en un instrumento de cumplimiento, y el Mercado de Servicios Gestionados en la Nube absorbió rápidamente ese cambio.
Debajo del número principal se encuentra un ciclo de reemplazo. Las empresas están retirando las infraestructuras de virtualización locales, los modelos de NOC impulsados por tickets y los ciclos de parches manuales, intercambiándolos por planos de control como código, remediación impulsada por AIOps y telemetría de FinOps, que se estima que el gasto mundial en servicios de TI supere los USD 1.6 billones en 2025, siendo las operaciones en la nube externalizadas el ítem de línea de más rápido crecimiento . El Mercado de Servicios Gestionados en la Nube captura la cola operativa de esa migración en lugar de la factura de computación bruta.
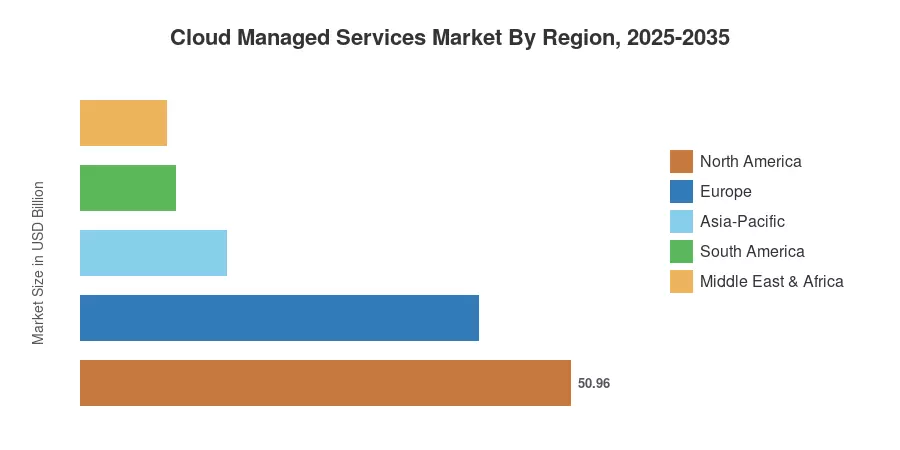
A nivel regional, América del Norte tuvo el 34.2% del gasto en 2025, apoyada por la proximidad de hiperescaladores y normas de contratación maduras. Asia-Pacífico crece más rápido con una CAGR del 10.21%, impulsada por la pila Digital India de India y las reglas de residencia de datos de ASEAN. Europa ocupa el segundo lugar con un 27.8% de participación, donde los mandatos de nube soberana en lugar de la arbitraje de costos establecen la agenda. La próxima década recompensará a los proveedores que puedan demostrar profundidad regulatoria, no solo tiempo de actividad.
Conclusiones Clave del Informe
• Por Tecnología
- Los servicios de infraestructura gestionada lideraron el Mercado de Servicios Gestionados en la Nube con un 34.15% de participación en los ingresos en 2025
- Los servicios de seguridad gestionada se expanden a una CAGR del 11.42% hasta 2035 a medida que la responsabilidad por violaciones se traslada a los operadores
- El despliegue de nube híbrida presenta una CAGR del 12.31%, el más rápido de cualquier modelo de despliegue
• Por Sector
- BFSI representó el 29.21% de los ingresos de 2025, impulsado por mandatos de resiliencia
- Las cargas de trabajo de retail y comercio electrónico crecen a una CAGR del 10.87% hasta 2035
- Las grandes empresas contribuyeron con USD 88.98 mil millones en gasto en 2025
• Por Región
- América del Norte comandó el 34.2% del Mercado de Servicios Gestionados en la Nube en 2025
- Asia-Pacífico avanza a una CAGR del 10.21% durante el período de pronóstico
- Medio Oriente y África alcanzaron USD 8.94 mil millones en 2025 en construcciones de nube soberana
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación combinan divulgaciones de programas de socios de hiperescaladores, informes de segmentos de integradores de sistemas, registros de adquisiciones de marcos de nube del sector público y entrevistas primarias con más de 60 líderes de infraestructura empresarial. Los años históricos se reconciliaron contra los ingresos de líneas de servicio auditados donde están disponibles.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



