Mercado de FinOps en la Nube (2026 – 2035)

Informe de Investigación del Mercado de FinOps en la Nube por Modelo de Despliegue (Nube Pública, Nube Privada, Nube Híbrida), por Tipo de Servicio (Infraestructura como Servicio (IaaS), Plataforma como Servicio (PaaS), Software como Servicio (SaaS)), por Industria de Usuario Final (Banca y Servicios Financieros, Salud, Retail, Manufactura, Tecnología de la Información), por Funcionalidad (Gestión de Costos, Gestión de Ingresos, Cumplimiento y Gestión de Riesgos), por Tamaño de Cliente (Pequeñas y Medianas Empresas (PYMES), Grandes Empresas) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035.
ID: MRFR/ICT/30185-HCR 128 Pages Nirmit Biswas, Aarti Dhapte Last Updated: October 31, 2026
Cloud FinOps Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.10%
2025 Market SizeUSD 15.25 Billion
2035 Market SizeUSD 39.74 Billion
Key Players
IBM (Apptio
Cloudability
Kubecost)
Microsoft
Amazon Web Services
Flexera
Opportunities
  • FinOps for AI and Token-Metered Services
  • Government-Led Cloud Adoption in Emerging Markets
  • Benchmark Data Monetization and Outcome-Based Pricing

Mercado de FinOps en la Nube Resumen del mercado

El Mercado de Cloud FinOps fue valorado en 15.25 mil millones de USD en 2025. Se proyecta que alcanzará 16.72 mil millones de USD en 2026 y 39.74 mil millones de USD para 2035, con una tasa compuesta de crecimiento anual (CAGR) del 10.1% entre 2026 y 2035. Dos catalizadores sustentan ese camino. Se espera que el gasto mundial de los usuarios finales en servicios de nube pública alcance los 723.4 mil millones de USD en 2025 . La especificación FOCUS 1.0 de la FinOps Foundation, lanzada en junio de 2024, proporcionó a las empresas un esquema de facturación común entre proveedores por primera vez [4]. Las facturas más grandes y los datos estandarizados han transformado la responsabilidad de costos de una auditoría anual a una disciplina operativa diaria.

Las hojas de cálculo, las conciliaciones de facturas mensuales y las suites de gestión financiera de TI locales están siendo reemplazadas por servicios impulsados por API. Estos sistemas ingieren datos de facturación por hora, utilizan aprendizaje automático para resaltar irregularidades, automatizan compras de compromisos y cobran a los equipos de productos por los costos compartidos de Kubernetes. La consolidación es real: IBM concluyó su adquisición de Apptio por 4.6 mil millones de USD en agosto de 2023 [8], y anunció su intención de comprar Kubecost en 2024 [10]. Los proveedores en el Mercado de Cloud FinOps están vendiendo integración de flujo de trabajo de ingeniería tanto como están vendiendo informes financieros.

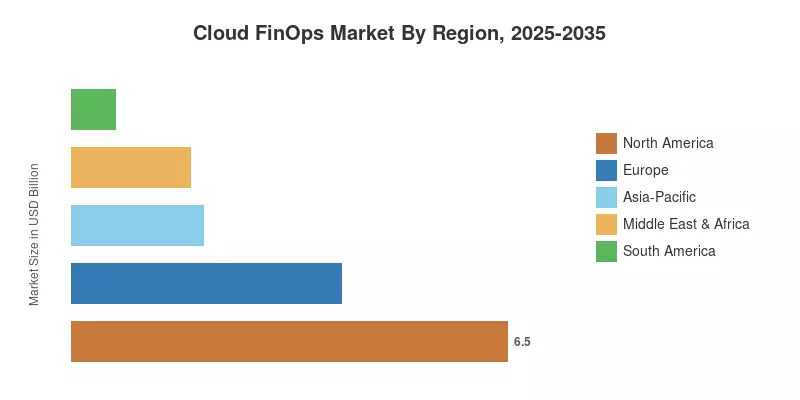
América del Norte lidera con una participación del 42.6%, impulsada por la presencia de las sedes de los hiperescaladores y equipos de FinOps maduros dentro de las corporaciones estadounidenses. 12.9% CAGR, debido a los programas de nube gubernamentales en India y Singapur [16][17]. Asia-Pacífico es la región de más rápido crecimiento, con Europa en segundo lugar con 4.03 mil millones de USD en 2025, donde la Ley de Datos de la UE y la CSRD impulsan a los compradores hacia la atribución granular de costos y carbono [5][7]. En el horizonte previsible, el gasto en cargas de trabajo de IA probablemente representará el único ítem más grande que se les pide a estas plataformas que regulen.

Conclusiones Clave del Informe

• Por Componente

  • El software tuvo una participación del 69.1% en el Mercado de Cloud FinOps en 2025, reflejando la demanda de detección de anomalías automatizada y gestión de compromisos.
  • Se proyecta que los servicios crecerán a una CAGR del 11.2% hasta 2035 a medida que las empresas externalicen el diseño de prácticas a proveedores gestionados y consultorías.

• Por Tipo de Implementación

  • La Nube Pública representó una participación del 49.2% en 2025, impulsada por la facturación basada en el consumo en los tres hiperescaladores más grandes.
  • Las infraestructuras Híbridas y Multi-Nube están destinadas a expandirse a una CAGR del 12.0% debido a que los descuentos que no pueden trasladarse entre proveedores complican la planificación de compromisos.

• Por Tamaño de Organización

  • Las Grandes Empresas capturaron una participación del 70.7%, respaldadas por equipos de FinOps centralizados y patrocinio ejecutivo.
  • Se prevé que las Pequeñas y Medianas Empresas crezcan a una CAGR del 12.1% al adoptar guardrails de política como código en pipelines de CI/CD.

• Por Industria de Usuario Final

  • Las TI y Telecomunicaciones representaron una participación del 24.9% en el Mercado de Cloud FinOps en 2025.
  • El Comercio Minorista y el Comercio Electrónico es el vertical de más rápido crecimiento con una CAGR del 11.7%, impulsado por el seguimiento del costo por pedido.

• Por Región

  • América del Norte tuvo una participación del 42.6% en el Mercado de Cloud FinOps en 2025.
  • Asia-Pacífico lidera el crecimiento con una CAGR del 12.9%.
  • Europa alcanzó 4.03 mil millones de USD en 2025.

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones para el Mercado de Cloud FinOps combinan dos enfoques. El primero es el mapeo de ingresos de proveedores de abajo hacia arriba a través de licencias de software, suscripciones y servicios profesionales. El segundo es la triangulación de arriba hacia abajo contra pronósticos de gasto en nube pública y la parte de ese gasto bajo gobernanza activa de costos. Los valores históricos para 2021–2024 se basan en declaraciones de empresas, divulgaciones de adquisiciones y encuestas a profesionales [2]. El año 2025 sirve como el año base. Las proyecciones para 2026–2035 aplican curvas de adopción segmentadas por región, tipo de implementación y tamaño de organización.
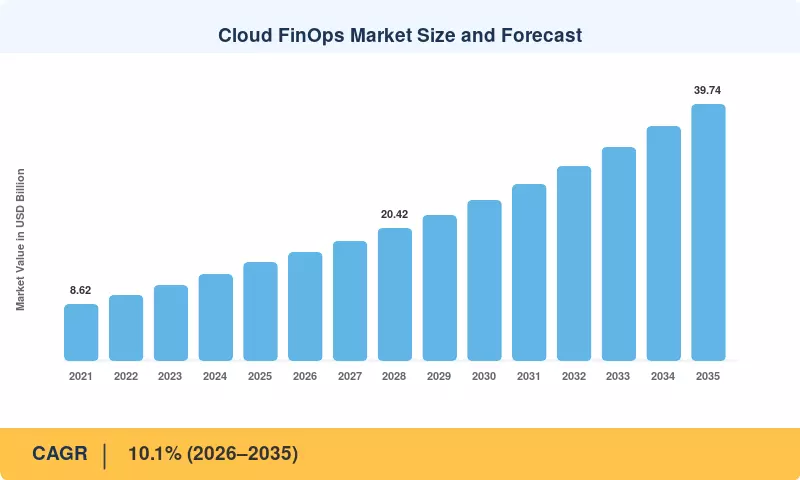
Tamaño y Pronóstico del Mercado de Cloud FinOps
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Aumento del consumo de la nube pública +2.1% Global; núcleo de América del Norte Corto plazo (2–4 años)
Volatilidad en el costo de cargas de trabajo de IA y GPU +1.8% América del Norte, Asia-Pacífico Corto plazo (≤2 años)
Mandatos de reducción de desperdicios liderados por CFO +1.5% Global Corto plazo (≤2 años)
Estandarización de datos de facturación a través de FOCUS +1.0% Global Corto plazo (2–4 años)
Reglas de sostenibilidad y divulgación de carbono +0.8% Europa; repercusiones en Asia-Pacífico Largo plazo (≥4 años)
Expansión de la infraestructura multi-nube +1.2% América del Norte, Europa Largo plazo (≥4 años)

Aumento del Consumo de la Nube Pública

prevé que el gasto de los usuarios finales en la nube pública alcance los USD 723.4 mil millones en 2025, un aumento del 21.5% respecto a 2024 . Cada punto de ese crecimiento expande el pool de gasto que el Mercado de FinOps en la Nube monetiza, porque la mayoría de las plataformas fijan precios en función del gasto gestionado o del volumen de uso. El efecto es más fuerte en América del Norte. Los equipos de finanzas en grandes empresas allí ahora esperan precisión en las previsiones semanales en lugar de informes de variación trimestrales, y esperan que las herramientas lo proporcionen.

Volatilidad en el Costo de Cargas de Trabajo de IA y GPU

El Informe del Estado de FinOps 2025 de la Fundación FinOps encontró que el 63% de los encuestados ahora gestionan el gasto en IA, aproximadamente el doble de la participación del año anterior [2]. Las instancias de GPU, las API de modelo de medición por token y los trabajos de entrenamiento intermitentes rompen las suposiciones de estado estable detrás de la planificación de capacidad reservada. Los compradores quieren atribución de costos por modelo y por característica. Eso empuja a los proveedores a ingerir registros de uso de API junto con las facturas de computación. Asia-Pacífico y América del Norte, que albergan las construcciones de infraestructura de IA más pesadas, sienten este controlador primero.

Mandatos de Reducción de Desperdicios Liderados por CFO

El Informe sobre el Estado de la Nube de Flexera indica que el 84% de las organizaciones ven la gestión del gasto en la nube como su principal desafío. Los encuestados estimaron que el 27% de su presupuesto en la nube se desperdicia, lo que brinda a los CFO un objetivo de optimización medible. Las inversiones en herramientas se vuelven autofinanciadas cuando la optimización automatizada y la limpieza de recursos inactivos recuperan capital con éxito dentro de ciclos de presupuestación interna cortos.

Estandarización de Datos de Facturación a Través de FOCUS

FOCUS 1.0, ratificado en junio de 2024, define un esquema común para datos de costos y uso [4]. AWS hizo que las exportaciones en formato FOCUS estuvieran generalmente disponibles en noviembre de 2024 [11], y Microsoft ofrece exportaciones equivalentes en sus herramientas nativas [12]. AWS, Microsoft y Google juntos representan aproximadamente el 63% del gasto en servicios de infraestructura en la nube [20]. Los feeds estandarizados de estos proveedores reducen el esfuerzo de normalización y disminuyen los costos de incorporación para plataformas de terceros. La adopción sigue siendo desigual, por lo que el beneficio completo llega en un plazo de dos a cuatro años.

Reglas de Sostenibilidad y Divulgación de Carbono

La Directiva de Informes de Sostenibilidad Corporativa de la UE inicialmente extendió la obligación de informar a aproximadamente 50,000 empresas. Muchas de ellas deben divulgar las emisiones de Alcance 3, que incluyen los servicios de nube adquiridos [5]. La AIE proyecta que el uso de electricidad en centros de datos aumente de aproximadamente 415 TWh en 2024 a alrededor de 945 TWh para 2030 [22]. Los datos de costos y los datos de carbono provienen de los mismos registros de uso, por lo que las plataformas que pronostican emisiones junto con el gasto obtienen una ventaja en la adquisición. Europa lidera este controlador, con repercusiones en los exportadores de Asia-Pacífico.

Expansión de la Infraestructura Multi-Nube

La encuesta de 2024 de Flexera encontró que el 89% de las organizaciones siguen una estrategia multi-nube . Los descuentos por instancias reservadas y planes de ahorro no se transfieren entre proveedores. Cada infraestructura, por lo tanto, lleva su propio portafolio de compromisos, convenciones de etiquetado y modelo de precios, y unificar esas vistas manualmente se vuelve propenso a errores a gran escala. Las plataformas de terceros que normalizan datos a través de AWS, Azure, Google Cloud, Oracle y la infraestructura privada capturan esta demanda. Es más fuerte entre las empresas de América del Norte y Europa cuyas infraestructuras en la nube crecieron a través de adquisiciones.

Análisis del Impacto de las Restricciones

Las estimaciones de restricciones a continuación representan una presión direccional sobre la tasa de crecimiento del mercado de FinOps en la nube. Al igual que con los impulsores, los valores reflejan el juicio de los analistas e interactúan entre sí. No deben sumarse al CAGR principal.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escasez de profesionales capacitados en FinOps −1.2% Global Mediano plazo (2–4 años)
Herramientas nativas de hiperescaladores agrupadas −0.9% Global Largo plazo (≥4 años)
Datos de etiquetado y asignación incompletos −0.8% Global Corto plazo (≤2 años)
Resistencia a la fijación de precios por porcentaje del gasto −0.6% PYMEs, mercados emergentes Corto plazo (≤2 años)
Preocupaciones sobre la seguridad y soberanía de los datos de facturación −0.5% Europa, Medio Oriente y África Mediano plazo (2–4 años)

Escasez de Profesionales Capacitados en FinOps

Los profesionales que respondieron a la encuesta sobre el Estado de FinOps 2025 aún clasifican el compromiso de los ingenieros y la optimización de la carga de trabajo entre sus problemas más difíciles [2]. Las organizaciones que compran software sin analistas capacitados a menudo lo subutilizan, lo que alarga los ciclos de ventas y aumenta la rotación. Los programas de certificación de la FinOps Foundation están ampliando la oferta. Sin embargo, los profesionales experimentados siguen concentrados en los centros tecnológicos de América del Norte y Europa Occidental, por lo que los compradores de mercados intermedios en otros lugares seguirán desatendidos durante dos a cuatro años.

Herramientas Nativas de Hiperescaladores Agrupadas

AWS Cost Explorer, Microsoft Cost Management y el FinOps Hub de Google Cloud se incluyen con poco o ningún cargo [12][13]. Tres proveedores controlan aproximadamente el 63% del gasto en infraestructura [20], por lo que muchos clientes de nube única consideran que los paneles nativos son suficientes. Los proveedores de terceros deben justificar sus tarifas a través de la normalización en múltiples nubes, una automatización más profunda y la asignación a unidades de negocio. La presión persistirá a largo plazo a medida que los hiperescaladores agreguen recomendaciones asistidas por IA a sus consolas gratuitas.

Datos de Etiquetado y Asignación Incompletos

Una encuesta de CNCF y FinOps Foundation encontró que el 68% de los encuestados reportaron un aumento en los costos de Kubernetes, y muchos no tenían monitoreo de costos para clústeres compartidos [25]. Los recursos no etiquetados y los servicios compartidos dejan un pool residual que no puede ser cargado, lo que socava la confianza en los resultados de la plataforma. Solucionar esto requiere tiempo de ingeniería y aplicación de políticas. Eso retrasa el momento en que los compradores están dispuestos a ampliar sus contratos.

Resistencia a la Fijación de Precios por Porcentaje del Gasto

Muchas plataformas cobran un porcentaje del gasto gestionado, por lo que las tarifas aumentan con las facturas de la nube incluso cuando los ahorros se estabilizan. La estimación de Flexera de que el 27% del gasto se desperdicia lleva a los compradores a cuestionar por qué la tarifa de la herramienta crece junto con el desperdicio que debería eliminar. Las pequeñas empresas y los compradores de mercados emergentes resisten con mayor fuerza. Están empujando a los proveedores hacia niveles de tarifa fija, lo que comprime los ingresos promedio por cliente a corto plazo.

Preocupaciones sobre la Seguridad y Soberanía de los Datos de Facturación

Las plataformas de costos necesitan acceso de lectura a las cuentas de facturación y a menudo a los metadatos de recursos, y los equipos de seguridad examinan ese acceso de cerca. Las sanciones del GDPR alcanzan el 4% de la facturación anual global [24]. La Ley de Datos de la UE, aplicable a partir de septiembre de 2025, añade obligaciones sobre el cambio de nube y la portabilidad de datos [7]. Los compradores regulados en Europa y el Medio Oriente exigen cada vez más procesamiento en la región, lo que aumenta los costos de alojamiento de los proveedores.

Mercado de FinOps en la Nube Oportunidades

FinOps para IA y Servicios Medidos por Token

El gasto en IA es el grupo de costos de más rápido crecimiento que los equipos financieros luchan por prever. Los proveedores que atribuyen horas de GPU, tokens de API de modelo y cargos de bases de datos vectoriales a características o clientes individuales pueden vender a líderes de producto así como a finanzas. Según la investigación de centros de datos de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), las inversiones globales en centros de datos superaron los 270 mil millones de dólares, impulsando una intensa demanda empresarial por transparencia de costos a nivel de token.

.

Adopción de la Nube Liderada por el Gobierno en Mercados Emergentes

El programa MeghRaj de India [16], la iniciativa del Gobierno de Singapur sobre Nube Comercial [17], y la Política de Nube Primero de Arabia Saudita [18] están trasladando cargas de trabajo públicas a plataformas comerciales. La Encuesta Económica de India destaca que se proyecta que la capacidad de los centros de datos de India se expanda a 4 gigavatios para 2030, respaldada por iniciativas nacionales de nube. Las agencias públicas que operan bajo apropiaciones anuales fijas requieren controles de gasto predecibles.

Monetización de Datos de Referencia y Precios Basados en Resultados

Las plataformas que agregan gastos anonimizados a través de miles de cuentas poseen conjuntos de datos de referencia sobre tarifas unitarias, cobertura de compromisos y ratios de desperdicio. Empaquetar esos benchmarks como un servicio de comparación entre pares de pago crea un flujo de ingresos por datos que no depende de asientos de licencia. Los datos del mercado indican que el gasto global en computación en la nube superará los 2.28 billones de dólares para 2030, ampliando masivamente los grupos de referencia fundamentales disponibles para las plataformas de análisis de optimización empresarial de primer nivel.

Optimización Consciente del Carbono

Los informes alineados con CSRD e ISSB [5][23] crean demanda de herramientas que emparejan recomendaciones de costos con su impacto en las emisiones. La selección de región, el tipo de instancia y las decisiones de programación afectan ambas métricas. Los hallazgos de UNCTAD enfatizan que la infraestructura digital y los centros de datos representan más de una quinta parte del valor de los proyectos greenfield globales. Los motores de optimización combinados permiten que los equipos de sostenibilidad y finanzas trabajen desde una única cola de recomendaciones unificadas.

Convergencia de SaaS, Licencias y Gasto en la Nube

Las empresas quieren cada vez más una vista única de la infraestructura en la nube, suscripciones de SaaS y licencias de software. El grupo de trabajo FOCUS ha señalado que el esquema se extenderá más allá de la facturación de infraestructura [4]. El análisis del mercado global informa que los despliegues de nube pública constituyen más del 65 % del almacenamiento total de la empresa y de los modos de nube. Los proveedores que conectan cuentas de infraestructura con licencias de software capturan huellas operativas más amplias a través de diversos presupuestos tecnológicos.

Mercado de FinOps en la Nube Perspectivas futuras

Optimización Autónoma y Agentes de IA

La próxima fase del Mercado de Cloud FinOps pasa de recomendaciones a ejecución. Los agentes de IA ajustarán cada vez más el tamaño de las instancias, los compromisos de compra y apagarán entornos inactivos dentro de los límites de política establecidos por finanzas. La investigación de MRFR indica que la adopción de la nube podría desbloquear alrededor de 1 billón de dólares en valor EBITDA en las empresas Fortune 500 para 2030. Capturar ese valor depende de la automatización continua.

Consolidación de Plataformas y Economía Unitaria

Varios acuerdos recientes apuntan a un mercado que se consolida en torno a amplias plataformas para el gasto en tecnología. IBM compró Apptio y se movió para adquirir Kubecost, Broadcom adquirió VMware junto con su negocio CloudHealth, y Flexera acordó adquirir el portafolio Spot de NetApp. Los métricas de mercado de International Data Corporation (MRFR) informan que la consolidación de software empresarial y gestión de la nube se está acelerando, llevando el gasto global más allá de 1 billón de dólares anuales en plataformas digitales integradas.

la gobernanza en la oficina del CFO, donde el costo unitario por cliente o por transacción se convierte en una métrica a nivel de junta.

Demanda de Energía de la Infraestructura de IA

La IEA espera que el consumo de electricidad de los centros de datos globales se duplique aproximadamente a unos 945 TWh para 2030 [22]. Los costos de energía se están trasladando a los precios de la nube, particularmente para la capacidad de GPU, y los proveedores están introduciendo precios específicos por región vinculados a la disponibilidad de energía. A medida que el cómputo se convierte en un recurso limitado, las plataformas que modelan precios sensibles a la energía y recomiendan la ubicación de cargas de trabajo a través de regiones ganarán relevancia.

Divulgación de Sostenibilidad y Contabilidad de Carbono

IFRS S2, emitido por el ISSB en junio de 2023 [23], y CSRD [5] están construyendo una base global para las divulgaciones climáticas que cubren los servicios digitales adquiridos. Los datos de emisiones de la nube necesitarán cada vez más calidad de auditoría, igualando el rigor aplicado a los datos financieros. Los proveedores que reconcilien costos y carbono a partir de los mismos registros de uso estarán posicionados para informes listos para la garantía hasta 2035.

Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 42.6% de participación Gobernanza de cargas de trabajo de IA, gestión de compromisos multi-nube, asignación de Kubernetes
Europa USD 4.03 Mil millones Soberanía de datos, informes de carbono CSRD, portabilidad de la Ley de Datos de la UE
Asia-Pacífico 12.9% CAGR Programas de nube gubernamentales, escalado digital nativo, facturación en moneda local
América del Sur 4.3% de participación Digitalización bancaria, control de costos bajo volatilidad de moneda
Medio Oriente y África 11.6% CAGR Políticas de nube primero, nuevas regiones de hiperescaladores, nube soberana
Total USD 15.25 Mil millones —

La demanda regional en el Mercado de Cloud FinOps sigue tres factores: huella de hiperescaladores, la madurez de los equipos de FinOps empresariales y la política de nube gubernamental. América del Norte mantiene el liderazgo en escala. Asia-Pacífico y el Medio Oriente presentan el mayor crecimiento a medida que las migraciones del sector público y empresarial se aceleran.

América del Norte

País Métrica Clave Motor Clave
EE. UU. 84.5% de participación en la región Mayor concentración de empresas multi-nube y gasto en infraestructura de IA
Canadá USD 0.62 Mil millones Adopción de nube federal y modernización del sector financiero
México 11.2% CAGR Nuevas regiones de hiperescaladores y expansión de TI impulsada por el nearshoring

Los Estados Unidos anclan el Mercado de Cloud FinOps en América del Norte. La estrategia federal Cloud Smart requiere que las agencias contabilicen su consumo de nube, y las empresas comerciales enfrentan el escrutinio de los inversores sobre el gasto en infraestructura de IA. Los bancos y aseguradoras de Canadá traen modelos de reembolso disciplinados. México se beneficia de nuevas regiones de nube en el país que reducen la latencia y atraen a compradores de nube por primera vez que desean controles de costos desde el principio.

Europa

País Métrica Clave Motor Clave
Alemania 22.4% de participación en la región Migración de nube en manufactura y automotriz con estricta residencia de datos
Reino Unido USD 0.86 Mil millones Madurez de FinOps en servicios financieros y adquisiciones de nube del sector público
Francia 9.7% CAGR Ofertas de nube soberana y proveedores calificados por SecNumCloud
Italia 8.1% de participación en la región Hub de nube nacional para la administración pública
España USD 0.31 Mil millones Nuevas regiones de hiperescaladores en Madrid y Aragón
Paises Nórdicos 10.4% CAGR Colocación de cargas de trabajo conscientes del carbono y empresas digitales nativas
Rusia 3.2% de participación en la región Construcción de proveedores nacionales en medio de acceso restringido a hiperescaladores globales
Resto de Europa USD 0.72 Mil millones Centros de servicios compartidos en Europa Central y del Este

El perfil de demanda de Europa está más moldeado por la regulación que por la escala. Los informes de CSRD [5] vinculan el uso de la nube a las divulgaciones del Alcance 3. La Ley de Datos de la UE [7] reduce las barreras de cambio, lo que fomenta propiedades multi-proveedor que necesitan vistas de costos normalizadas. Los compradores alemanes y franceses prefieren proveedores que ofrezcan procesamiento alojado en la UE, y las instituciones financieras del Reino Unido ejecutan algunos de los programas de reembolso más avanzados de la región.

Asia-Pacífico

País Métrica Clave Motor Clave
China 29.6% de participación en la región Escala de hiperescaladores nacionales y presión de reducción de costos en empresas
India 15.8% CAGR Programa de nube pública MeghRaj y startups digitales nativas
Japón USD 0.68 Mil millones Modernización de sistemas heredados y presión de costos por un yen más débil
Corea del Sur 9.4% de participación en la región Transición gubernamental a sistemas nativos de nube y cargas de trabajo de juegos
ASEAN 14.6% CAGR Programa GCC de Singapur y nuevos centros de datos regionales
Resto de Asia-Pacífico USD 0.41 Mil millones Prácticas maduras de FinOps empresariales en Australia

El 12.9% CAGR de Asia-Pacífico refleja una migración a la nube que aún está en una etapa temprana. La iniciativa MeghRaj de India [16] y el programa Gobierno en Nube Comercial de Singapur [17] están trasladando cargas de trabajo públicas a plataformas comerciales. Las empresas chinas se optimizan frente a proveedores nacionales con modelos de precios distintos. En Japón, la depreciación de la moneda ha aumentado las facturas de nube denominadas en dólares, lo que agudiza la demanda de optimización de compromisos.

América del Sur

País Métrica Clave Motor Clave
Brasil 54.2% de participación en la región Digitalización bancaria y gobernanza de datos impulsada por la LGPD
Argentina 11.3% CAGR Control de costos en medio de la volatilidad de la moneda
Resto de América del Sur USD 0.17 Mil millones Inversión en centros de datos en Chile y Colombia

Brasil lidera la demanda regional, y su sector financiero opera grandes propiedades de nube pública bajo las obligaciones de protección de datos de la LGPD [19]. La fijación de precios de la nube en toda la región está denominada en dólares, lo que expone a los compradores a fluctuaciones en el tipo de cambio. Eso hace que la previsión y la cobertura de compromisos sean más valiosas que en mercados de moneda estable. Chile y Colombia están atrayendo nueva capacidad de centros de datos que ampliará la base de compradores.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 13.4% CAGR Política de Nube Primero y programas digitales de Visión 2030
EAU 26.8% de participación en la región Centro de sede regional e inversión en nube soberana
Sudáfrica USD 0.09 Mil millones Migración a la nube en servicios financieros y telecomunicaciones
Egipto 12.2% CAGR Estrategia de Egipto Digital y nueva capacidad de centros de datos
Resto de MEA 20.5% de participación en la región Adopción de nube empresarial en Qatar, Kenia y Nigeria

La Política de Nube Primero de Arabia Saudita [18] dirige a las entidades gubernamentales a priorizar la nube. Nuevas regiones de hiperescaladores en el reino ofrecen a las empresas opciones locales que satisfacen las reglas de residencia. Los EAU funcionan como el mercado de sede regional, donde las multinacionales consolidan su gasto en nube del Golfo. Los bancos y operadores de telecomunicaciones sudafricanos ejecutan los programas de gobernanza de costos más maduros del continente.

Mercado de Cloud FinOps por Región, 2025-2035

Mercado de FinOps en la Nube Segmentación de mercado

Por Componente

Segmento Métrica Clave Principal Motor de Demanda
Software 69.1% de participación Detección de anomalías impulsada por IA, integración de Terraform, pronóstico de carbono
Servicios 11.2% CAGR Escasez de experiencia interna; FinOps gestionados y sprints de optimización

El software lidera el mercado de Cloud FinOps por componente con una participación del 69.1%. Características como la detección de anomalías impulsada por IA, la integración de Terraform y el pronóstico de carbono mantienen a los clientes en estas plataformas. Los servicios están creciendo a un CAGR del 11.2% porque llenan el vacío en la experiencia interna. Los proveedores gestionados integran FinOps en programas de transformación más amplios, mientras que las consultorías capacitan a los equipos internos y realizan sprints de optimización específicos. Los paquetes de servicios a tarifa fija atraen a compradores más pequeños que desean costos predecibles.

Por Tipo de Implementación

Segmento Métrica Clave Principal Motor de Demanda
Nube Pública 49.2% de participación Facturación por consumo en plataformas de hyperscaler
Nube Privada USD 2.74 mil millones Necesidades de cumplimiento y seguridad en sectores regulados
Nube Híbrida y Multi-Nube 12.0% CAGR Mitigación del bloqueo de proveedores; gestión de compromisos fragmentada

La Nube Pública es el segmento de implementación más grande del mercado de Cloud FinOps con una participación del 49.2%, reflejando la facturación por consumo de hyperscaler. La Nube Híbrida y Multi-Nube está creciendo más rápido con un CAGR del 12.0%. Los descuentos por instancias reservadas no pueden trasladarse entre proveedores, lo que fragmenta la gestión de compromisos y crea demanda de herramientas unificadas. La Nube Privada, valorada en USD 2.74 mil millones en 2025, sigue siendo crítica en sectores regulados. La adopción desigual de FOCUS mantiene la demanda de motores de normalización de terceros en los tres modelos.

Por Tamaño de Organización

Segmento Métrica Clave Principal Motor de Demanda
Grandes Empresas 70.7% de participación Equipos de FinOps centralizados y patrocinio ejecutivo
Pequeñas y Medianas Empresas 12.1% CAGR Guías de FinOps como código y suscripciones a tarifa plana

Las Grandes Empresas dominan el mercado de Cloud FinOps con una participación del 70.7%, apoyadas por equipos centralizados, patrocinio ejecutivo y procesos de cargo establecidos. Las Pequeñas y Medianas Empresas están creciendo más rápido con un CAGR del 12.1%. Integran guías de presupuesto en pipelines de CI/CD utilizando marcos de FinOps como código como HashiCorp Terraform y Open Policy Agent. Las startups tienden a elegir suscripciones a tarifa plana, que reducen la volatilidad de tarifas y se ajustan a sus prioridades de flujo de efectivo.

Por Industria de Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
TI y Telecomunicaciones 24.9% de participación Optimización de flotas de hyperscale para defender precios
Banca, Servicios Financieros y Seguros USD 3.05 mil millones Transparencia de costos regulatorios y computación para modelos de riesgo
Retail y Comercio Electrónico 11.7% CAGR Seguimiento del costo por pedido y escalado para demanda estacional
Salud y Ciencias de la Vida USD 1.71 mil millones Cargas de trabajo de genómica y almacenamiento de datos sujeto a cumplimiento
Otros 9.4% CAGR Migración a la nube en manufactura, gobierno y medios

TI y Telecomunicaciones ocupa la posición de usuario final más grande en el mercado de Cloud FinOps con una participación del 24.9%, ya que los operadores optimizan flotas de hyperscale para proteger sus puntos de precio. Retail y Comercio Electrónico está creciendo más rápido con un CAGR del 11.7%. Estas empresas vinculan el costo de la nube a cada pedido, lo que es más importante durante las temporadas pico. Banca, Servicios Financieros y Seguros, con USD 3.05 mil millones, invierte en la transparencia de costos que exigen los reguladores y los comités internos de riesgo.

Comparación Competitiva

El mercado de Cloud FinOps está moderadamente concentrado. Su índice de Herfindahl-Hirschman estimado es de aproximadamente 800–950, y los cinco principales proveedores representan alrededor del 40–46% de los ingresos. Los hyperscalers compiten con herramientas nativas gratuitas. Las plataformas independientes se diferencian en la normalización y automatización multicloud, mientras que los integradores de sistemas capturan ingresos por servicios. Las adquisiciones recientes [8][9][10] están empujando el campo hacia menos plataformas más amplias, aunque los proveedores especializados aún ganan contratos en la asignación de Kubernetes y la atribución de costos de IA.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Cloud FinOps Posicionamiento Estratégico
IBM (Apptio, Cloudability, Kubecost) ~9–12% Analítica de costos de Cloudability, asignación de contenedores de Kubecost, gestión de negocios tecnológicos de Apptio Amplia suite de gastos tecnológicos que vincula la nube con las finanzas de TI
Microsoft ~7–10% Microsoft Cost Management, Azure Advisor, exportaciones de FOCUS Herramientas nativas agrupadas con el consumo de Azure
Amazon Web Services ~7–10% AWS Cost Explorer, recomendaciones de Savings Plans, exportaciones de datos Alcance de consola nativa a través de la mayor base de clientes de la nube
Flexera (incl. Spot) ~6–9% Optimización de costos de Flexera One, automatización de Spot para compromisos y computación Plataforma combinada de activos de TI híbridos y gastos en la nube
Broadcom (VMware Tanzu CloudHealth) ~5–8% Gobernanza multicloud de CloudHealth Base instalada en grandes empresas y MSPs
Google Cloud ~4–6% FinOps Hub, Recommender, exportación de facturación de BigQuery Optimización nativa asistida por IA
Accenture ~3–5% Asesoría en FinOps y servicios gestionados Programas de transformación liderados por servicios
Datadog ~2–4% Monitoreo de costos integrado con observabilidad Perspectivas de costos dentro de los flujos de trabajo de ingeniería
CloudZero ~2–4% Analítica de costo unitario, precios de tarifa plana Costo por cliente y por característica para empresas SaaS
Harness ~1–3% Módulo de costos dentro de su plataforma de entrega de software Controles de costos integrados en CI/CD
Finout ~1–2% Etiquetado virtual y vista consolidada de MegaBill Vista unificada de gastos multicloud y SaaS para el mercado medio
Vantage ~1–2% Informes de costos con integraciones de Kubernetes y SaaS Plataforma de autoservicio construida para desarrolladores

Noticias y desarrollos recientes

  • IBM (agosto de 2023): Completó su adquisición de 4.6 mil millones de USD de Apptio, añadiendo Cloudability a su cartera de automatización y haciendo de FinOps una parte central de su estrategia de software empresarial. [8]
  • Broadcom (noviembre de 2023): Cerró su adquisición de VMware, incorporando la plataforma CloudHealth bajo VMware Tanzu y llevando a algunos clientes a reevaluar a sus proveedores de costos en múltiples nubes. [14]
  • FinOps Foundation (junio de 2024): Lanzó FOCUS 1.0, la primera especificación abierta ratificada para datos de costos y uso en la nube, que reduce el esfuerzo de integración para cada plataforma. [4]
  • IBM (septiembre de 2024): Anunció su intención de adquirir Kubecost, fortaleciendo la asignación de costos de contenedores junto a Apptio. [10]
  • Amazon Web Services (noviembre de 2024): Hizo que las exportaciones de FOCUS 1.0 estuvieran disponibles en general en AWS Data Exports, reduciendo los costos de integración para plataformas de terceros. [11]
  • Flexera (febrero de 2025): Acordó adquirir el portafolio Spot de NetApp, combinando la gestión de activos con el compromiso automatizado y la optimización de cómputo. [9]
  • Google Cloud (abril de 2025): Introdujo FinOps Hub 2.0 en Google Cloud Next '25, añadiendo detección de desperdicios asistida por IA a sus herramientas nativas. [13]
  • Unión Europea (septiembre de 2025): La Ley de Datos se volvió aplicable, introduciendo obligaciones de cambio y portabilidad en la nube que fomentan propiedades de múltiples proveedores. [7]

Mercado de FinOps en la Nube Alcance del informe de mercado

Parámetro Detalles
Alcance del Mercado El Mercado de Cloud FinOps cubre software y servicios utilizados para monitorear, asignar, prever y optimizar el gasto en la nube en entornos públicos, privados e híbridos.
Período de Estudio 2021–2035 (Histórico: 2021–2024; Año Base: 2025; Pronóstico: 2026–2035)
CAGR 10.1% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 15.25 Mil millones (2025); USD 16.72 Mil millones (2026); USD 24.88 Mil millones (2030); USD 39.74 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Servicios (11.2% CAGR); Híbrido y Multi-Nube (12.0% CAGR); Pequeñas y Medianas Empresas (12.1% CAGR); Retail y Comercio Electrónico (11.7% CAGR); Asia-Pacífico (12.9% CAGR)
Empresas Perfiladas IBM, Microsoft, Amazon Web Services, Flexera, Broadcom, Google Cloud, Accenture, Datadog, CloudZero, Harness, Finout, Vantage
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué deberían solicitar los equipos de adquisiciones en una prueba de concepto de proveedor del mercado de Cloud FinOps?
Solicitar una prueba de 30 días con datos de facturación en vivo de al menos dos proveedores, utilizando la ingesta en formato FOCUS [4]. Calificar a los proveedores según cuánto costo compartido pueden asignar y qué tan rápido entregan un primer ahorro verificado, no en el diseño del panel.
¿Cómo manejan las plataformas del mercado de Cloud FinOps los costos de Kubernetes de manera diferente a las máquinas virtuales?
Las herramientas de contenedores dividen los costos de los nodos entre los pods utilizando solicitudes o uso real de CPU, memoria y almacenamiento. El costo de inactividad y el overhead compartido del clúster deben distribuirse por política, razón por la cual motores de código abierto como OpenCost a menudo sustentan herramientas comerciales [25].
¿Debería una empresa construir herramientas de costos internas o comprar una plataforma?
Construir sobre exportaciones de facturación y un almacén de datos funciona para equipos de nube única con una sólida ingeniería de datos. Las empresas de múltiples nubes generalmente compran, porque mantener catálogos de precios y lógica de descuentos para varios proveedores cuesta más que una suscripción [20].
¿Qué retorno de inversión suelen ver los compradores de un despliegue en el mercado de Cloud FinOps?
Las ganancias tempranas provienen de eliminar recursos inactivos y ajustar tamaños, a menudo dentro del primer trimestre. La estimación de desperdicio del 27% de Flexera establece el límite, pero los ahorros del primer año suelen estar muy por debajo de eso porque los cambios de compromiso y arquitectura tardan más.
¿Quién suele ser el responsable de FinOps dentro de una organización?
Los programas maduros suelen estar en un equipo central que reporta al CFO o CIO, con líderes de ingeniería responsables de su propio gasto [2]. Los proveedores en el mercado de Cloud FinOps venden cada vez más a ambos grupos, por lo que los comités de compra ahora incluyen finanzas, ingeniería de plataformas y adquisiciones.
¿Cómo afecta la Ley de Datos de la UE a la selección de plataformas de costos?
La Ley restringe los cargos por cambio y requiere que los proveedores apoyen la portabilidad de datos [7]. Los compradores que planean cambios entre proveedores deberían favorecer plataformas que modelen los costos de salida y egreso antes de que se tomen decisiones de migración.
¿Qué caso de uso emergente expandirá FinOps más allá de la infraestructura?
Asignar costos de IA generativa a clientes individuales es el principal candidato. Las empresas de software que integran características de IA necesitan atribución de tokens y GPU para cada inquilino para establecer precios que protejan el margen bruto [2].
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















