Mercado de la Sidra Resumen del mercado
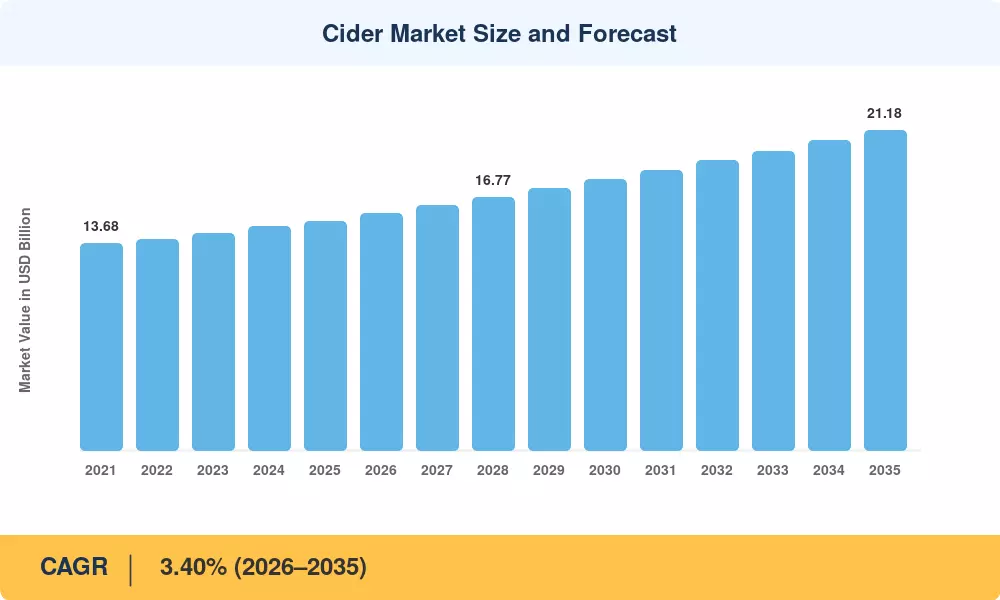
El mercado global de sidra fue valorado en USD 15.17 mil millones en 2025 y se proyecta que alcanzará USD 15.69 mil millones en 2026, expandiéndose a USD 21.18 mil millones para 2035 con una Tasa de Crecimiento Anual Compuesta (CAGR) del 3.40% durante el período de pronóstico (2026–2035). Esta trayectoria refleja un cambio estructural en el consumo de bebidas para adultos hacia alternativas más ligeras y a base de frutas, reforzado por campañas de moderación respaldadas por políticas en la UE, Australia y Canadá. El gasto en concienciación sobre la salud por parte de agencias públicas en naciones de la OCDE superó los USD 4.2 mil millones en programación combinada de moderación del alcohol entre 2022 y 2024, canalizando la preferencia del consumidor hacia opciones con menor contenido de alcohol donde la sidra tiene una ventaja natural [1].
El mercado de sidra está experimentando una transformación a nivel de categoría. Los portafolios dominados por cervezas lager tradicionales están siendo recalibrados a medida que los cerveceros multinacionales asignan cada vez más espacio en estanterías y presupuestos de marketing a bebidas fermentadas a base de frutas. La inversión en rebranding de Strongbow de Heineken alcanzó solo un estimado de EUR 120 millones entre 2023 y 2025, mientras que Carlsberg comprometió más de EUR 80 millones en extensiones de la línea Somersby [2]. La innovación en envases enlatados está desplazando los formatos tradicionales de botellas de vidrio a un ritmo no visto en el segmento más amplio de la cerveza, apoyado por credenciales de sostenibilidad del aluminio y conveniencia de porciones individuales.
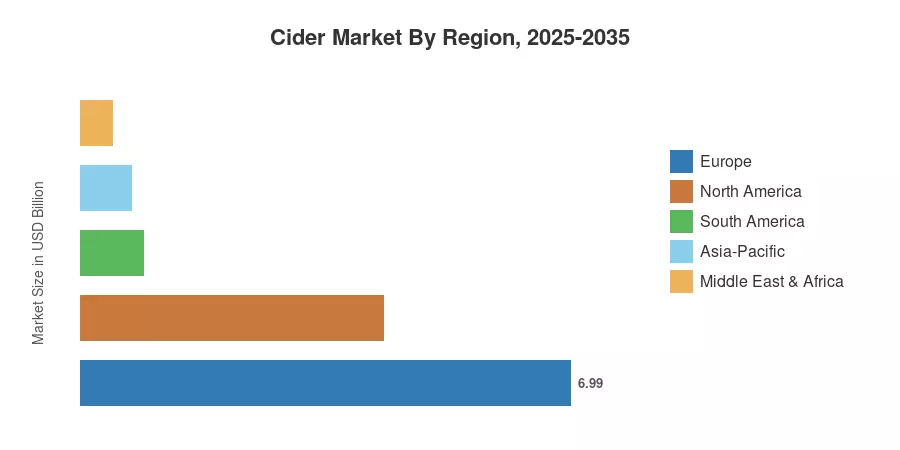
Europa domina el mercado de sidra con aproximadamente el 46.1% de los ingresos globales en 2025, anclado por tradiciones de consumo profundamente arraigadas en el Reino Unido, Francia y España. Asia-Pacífico es la región de más rápido crecimiento, pronosticada para registrar un CAGR del 4.80% hasta 2035 a medida que las poblaciones de clase media en urbanización en China e India adoptan ocasiones de bebida al estilo occidental. América del Norte tiene la segunda mayor participación con aproximadamente el 28.5%, impulsada por la premiumización en los Estados Unidos.
Conclusiones Clave del Informe
• Por Ingrediente
- Las variantes a base de manzana representaron el 56.4% del mercado de sidra en 2025, reflejando cadenas de suministro de huertos arraigadas y familiaridad del consumidor.
- Se proyecta que las variantes de frutas mixtas crecerán a un CAGR del 3.66% hasta 2035, ganando participación entre las demografías más jóvenes que buscan diversidad de sabores.
• Por Categoría
- El segmento de producción masiva representó una participación del 66.9% del mercado de sidra en 2025.
- Las ofertas premium están avanzando a un CAGR del 4.37%.
• Por Envase
- Se pronostica que los formatos enlatados se expandirán a un CAGR del 4.14%, superando a las botellas a medida que convergen las preferencias de porciones individuales y sostenibilidad.
• Por Región
- Europa siguió siendo el mayor mercado regional de sidra en 2025, generando aproximadamente USD 6.99 mil millones en ingresos.
- Se proyecta que Asia-Pacífico logrará el crecimiento más rápido con un CAGR del 4.80%, impulsado por el aumento de los ingresos disponibles en China y el sudeste asiático.
Tamaño y Pronóstico del Mercado de Sidra (2021–2035)
La metodología de dimensionamiento de Market Research Future integra modelos de ingresos de abajo hacia arriba calibrados contra datos de ventas de distribuidores, declaraciones de impuestos especiales en 42 países y cifras validadas cruzadamente de asociaciones comerciales de la Asociación Europea de Sidra y Vino de Frutas (AICV), la Asociación de Productores de Sidra de los Estados Unidos (USACM) y Cider Australia.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


