Chemiluminescence Immunoassay Analyzers Market (2026 - 2035)

Informe de investigación del mercado de analizadores de inmunoensayo quimioluminiscente (CLIA) Información por tipo (alto rendimiento, rendimiento medio y bajo rendimiento), por producto (reactivos, analizador y consumibles), por aplicación (oncología y endocrinología, hepatitis y retrovirus, marcadores cardíacos, enfermedades infecciosas, trastornos óseos y minerales, enfermedades autoinmunes, alergias, pruebas de heces gastrointestinales, descubrimiento y desarrollo de fármacos), por usuario final (hospitales y clínicas, laboratorios médicos y de diagnóstico, y empresas farmacéuticas) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) - Crecimiento y pronóstico de la industria 2025 a 2035

Forecast Period
2026-2035
CAGR
7.2%
2025 Market Size
USD 3.38 Billion
2035 Market Size
USD 6.69 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/7311-CR | Pages: 78 | Author: Satyendra Maurya, Rahul Gotadki

Chemiluminescence Immunoassay Analyzers Market Summary

El Mercado de Analizadores de Inmunoensayo Quimioluminiscente alcanzó los 3.38 mil millones de USD en 2025 y abre la ventana de pronóstico en 3.58 mil millones de USD en 2026, subiendo a 6.69 mil millones de USD para 2035 con un CAGR del 7.2%. Dos catalizadores anclan esa trayectoria. La continua presentación de informes de la Ley de Protección del Acceso a Medicare por parte de los Centros de Servicios de Medicare y Medicaid de EE. UU. ha estabilizado el reembolso para paneles cardíacos y tiroideos de alta sensibilidad [2], mientras que las asignaciones de actualización de hospitales de condado de la Administración Nacional de Seguridad Sanitaria de China superaron los 60 mil millones de CNY entre 2023 y 2025, la mayor parte aterrizando en instrumentación de laboratorio central [9].

Los laboratorios están retirando una gran base instalada de lectores de placas ELISA manuales y bancos de radioinmunoensayo heredados. Los reemplazos son sistemas de acceso aleatorio y tubos cerrados capaces de realizar de 200 a 800 pruebas por hora con refrigeración de reactivos a bordo. Roche y Abbott se comprometieron juntos a más de 4.9 mil millones de USD en I+D de diagnósticos durante el año fiscal 2024, una parte significativa dirigida a familias de analizadores conectados a la red y menús de ensayos ampliados [17][18].

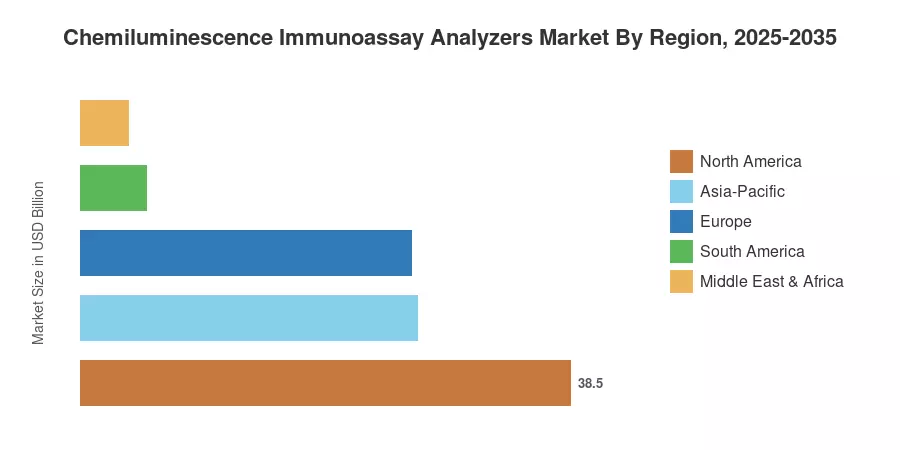
El peso regional aún favorece a América del Norte con el 38.5% de los ingresos de 2025, pero Asia-Pacífico compone más rápido con un 9.4% hasta 2035 debido a la reforma de clasificación de hospitales y subsidios a la fabricación nacional. Europa tiene un 26.0%, restringida por los costos de transición de la Regulación de Diagnósticos In Vitro, pero apoyada por la densa consolidación de laboratorios de referencia. Por lo tanto, el Mercado de Analizadores de Inmunoensayo Quimioluminiscente está cambiando de una historia de reemplazo en economías maduras hacia una historia de primera instalación en redes de laboratorio emergentes.


Conclusiones Clave del Informe

• Por Tecnología

  • El inmunoensayo por quimioluminiscencia electroquímica tuvo el 42.5% del Mercado de Analizadores de Inmunoensayo Quimioluminiscente en 2025
  • El inmunoensayo por quimioluminiscencia de micropartículas avanza a un CAGR del 8.9% hasta 2035
  • Las plataformas de quimioluminiscencia mejorada generaron 0.53 mil millones de USD en 2025

• Por Aplicación

  • El monitoreo de medicamentos terapéuticos y la toxicología capturaron el 33.4% de los ingresos por aplicación en 2025
  • Las aplicaciones de oncología se expanden a un CAGR del 8.5% a lo largo del pronóstico.


• Por Usuario Final

  • Los hospitales, el grupo de compradores más grande en el Mercado de Analizadores de Inmunoensayo Quimioluminiscente, crecen a un CAGR del 8.8%.

• Por Región

  • América del Norte representó el 38.5% de los ingresos globales en 2025
  • Asia-Pacífico presenta un CAGR del 9.4%, el más rápido de cualquier región
  • Medio Oriente y África contribuyeron con 0.13 mil millones de USD en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones combinan datos de envío de instrumentos de bases de datos de aduanas y licitaciones, encuestas de bases instaladas en 340 hospitales y laboratorios de referencia, modelado de arrastre de reactivos y divulgaciones de segmentos auditados de doce fabricantes de diagnósticos que cotizan en bolsa. Los valores históricos se reconciliaron de abajo hacia arriba contra los ingresos regionales; los años de pronóstico aplican curvas de adopción calibradas por nivel de rendimiento.
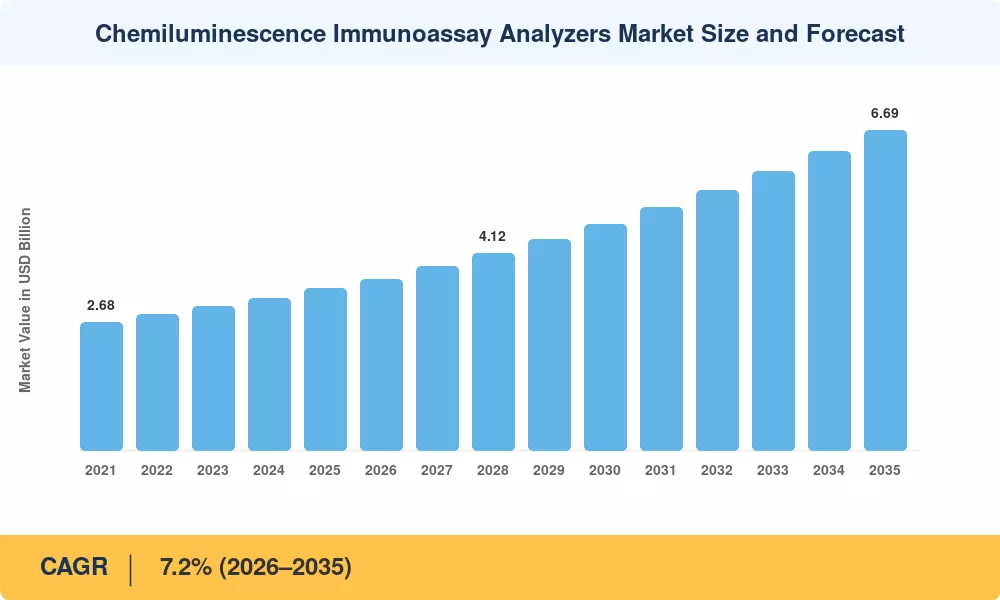
Tamaño y Pronóstico del Mercado de Analizadores de Inmunoensayo Quimioluminiscente
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Volumen de pruebas de biomarcadores de enfermedades crónicas y cáncer ~1.6% Global Largo plazo (≥4 años)
Automatización de laboratorios compensando la escasez de tecnólogos ~1.3% América del Norte, Europa, Japón Mediano plazo (2–4 años)
Profundidad del menú de ensayos y desarrollo multiplex ~1.1% Global Mediano plazo (2–4 años)
Programas de adquisición de hospitales públicos ~1.0% Asia-Pacífico Corto plazo (≤2 años)
Migración de ELISA y radioinmunoanálisis ~0.9% Global Largo plazo (≥4 años)
Expansión de reembolsos para paneles de enfermedades infecciosas ~0.7% América del Norte, Europa Corto plazo (≤2 años)
Redes de laboratorios satelitales y descentralizados ~0.6% Asia-Pacífico, MEA Largo plazo (≥4 años)


Carga de Enfermedades Crónicas y Volumen de Biomarcadores

En 2022, GLOBOCAN reportó casi 20 millones de nuevos casos de cáncer; para 2050, se espera que ese número esté cerca de 35 millones [1]. Los paneles de mayor volumen en analizadores instalados ya son los de tiroides, hormonas reproductivas y ensayos de marcadores tumorales, y cada diagnóstico adicional de cáncer resulta en más extracciones de monitoreo. Según la Federación Internacional de Diabetes, 589 millones de adultos tendrán diabetes en 2024 [11], manteniendo la demanda de insulina, C-péptido y ensayos inmunológicos adyacentes a HbA1c en todos los niveles socioeconómicos.


Automatización como Respuesta a la Contratación

Las tasas de vacantes en química y ensayos inmunológicos estaban cerca del 12% en 2024, según encuestas realizadas por la Sociedad Americana de Patología Clínica [4]. En respuesta, los laboratorios se consolidan en plataformas de acceso aleatorio, que reducen el tiempo de trabajo por resultado en un 40–60%. Incluso con una prima de capital del 25–35%, los comités de compra consideran cada vez más el desplazamiento laboral en lugar del precio de lista del instrumento, favoreciendo sistemas integrados en la pista.


Expansión del Menú de Ensayos

La amplitud del menú ahora decide la mayoría de las ofertas competitivas. La Administración de Alimentos y Medicamentos de EE. UU. aprobó múltiples ensayos de troponina de alta sensibilidad y de tau fosforilado entre 2023 y 2025 [12], cada uno ampliando el alcance clínico del hardware instalado existente sin nuevo capital. Los proveedores que ofrecen 180 o más ensayos en una sola plataforma ganan rutinariamente contratos de múltiples sitios contra competidores más estrechos.

Adquisición Pública en Mercados Emergentes

La Misión de Infraestructura de Salud Pradhan Mantri Ayushman Bharat de India asignó aproximadamente INR 64,180 crore hacia la capacidad de diagnóstico a nivel de distrito hasta 2026 [10]. Programas comparables de hospitales de condado en China han trasladado miles de unidades de medio rendimiento a instalaciones que anteriormente externalizaban completamente el trabajo de ensayos inmunológicos, ampliando permanentemente la base instalada abordable.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Costo de evaluación de conformidad IVDR y acumulación ~-0.8% Europa Corto plazo (2–4 años)
Erosión del precio de adquisición basado en volumen ~-0.7% Asia-Pacífico Corto plazo (≤2 años)
Resistencia al bloqueo de reactivos de sistema cerrado ~-0.5% Global Corto plazo (2–4 años)
Restricciones de suministro de componentes ópticos y microfluídicos ~-0.4% Global Corto plazo (≤2 años)
Escasez de tecnólogos médicos certificados ~-0.4% América del Norte, Europa Largo plazo (≥4 años)


Costos de Cumplimiento Regulatorio Europeo

La mayoría de los reactivos de inmunoensayo fueron reclasificados en la Clase C por el Reglamento (UE) 2017/746, lo que requiere la revisión de un organismo notificado [6]. Algunos fabricantes han retirado ensayos de bajo volumen en lugar de recertificarse, y citan costos de conformidad por ensayo que oscilan entre 120,000 EUR y 350,000 EUR. Las decisiones de renovación de plataformas en el mercado de analizadores de inmunoensayo quimioluminiscente en Alemania, Francia y la región nórdica se ven ralentizadas por la reducción de menús.


Compresión de Precios Impulsada por Licitaciones

Desde 2023, las rondas de adquisición basadas en volumen de las provincias chinas han reducido el costo de los reactivos de inmunoensayo en un 30–55% [9]. Los márgenes brutos que respaldan el desarrollo de analizadores están bajo presión a medida que aumentan las colocaciones de unidades y disminuye el ingreso por colocación, presionando el crecimiento del valor regional en relación con el crecimiento del volumen.


Bloqueo de Capital y Consumibles

Las arquitecturas cerradas atan a los laboratorios a reactivos de un solo proveedor durante siete a diez años. Los oficiales de adquisiciones exigen cada vez más capacidad de canal abierto o estructuras de alquiler de reactivos, y las disputas comerciales no resueltas retrasan aproximadamente una de cada seis grandes licitaciones [19].


Chemiluminescence Immunoassay Analyzers Market Opportunities

Alquiler de Reactivos y Contratación por Costo por Informe

Las ventas de capital están siendo transformadas por los proveedores en contratos de costo por informe de varios años que combinan consumibles, servicios e instrumentos. Estos acuerdos aumentan el valor de por vida de la cuenta en un 30–45% estimado y eliminan la barrera de aprobación de capital para hospitales de tamaño mediano [19].

ss

Primeras Instalaciones en Mercados Emergentes

Los distritos en ASEAN y África Subsahariana continúan teniendo cargas significativas de ELISA. Según los datos, las economías de ingresos medianos bajos están experimentando el mayor crecimiento en el gasto per cápita [14], lo que está impulsando la demanda de analizadores automáticos CLIA compactos que cuestan menos de $60,000.


Neurología y Biomarcadores Ultrasensibles

Los ensayos de amiloide y tau en sangre están avanzando hacia la adopción clínica rutinaria. La inversión de los Institutos Nacionales de Salud en investigación sobre Alzheimer superó los USD 3.8 mil millones en el año fiscal 2024 [8], y cualquier ensayo validado en analizadores estándar se convierte directamente en un arrastre de base instalada.

Conectividad y Monetización de Datos Diagnósticos

Las capas de middleware que agregan datos de control de calidad y resultados a través de sitios crean ingresos por suscripción independientes del volumen de reactivos. Los proveedores que ofrecen mantenimiento predictivo y evaluación comparativa de control de calidad entre sitios informan tasas de adjunto superiores al 40% en nuevos contratos [13].

Laboratorios Satelitales Descentralizados

Las redes de hub y spoke empujan analizadores compactos a clínicas que alimentan un sitio de referencia central. La economía de despliegue favorece a los sistemas con un tiempo de menos de 30 minutos para el primer resultado y diagnósticos remotos, una especificación que solo se ha logrado recientemente a bajo rendimiento [15].


Chemiluminescence Immunoassay Analyzers Market Future Outlook

Aprendizaje Automático en la Interpretación de Resultados

El control de calidad algorítmico está pasando de piloto a producción. Los sistemas que señalan desviaciones antes de que un control falle reducen las pruebas repetidas en un 15–25% en los primeros despliegues [13]. Los reguladores se están adaptando: la vía de control de cambios predeterminada de la FDA ahora permite actualizaciones algorítmicas limitadas sin una nueva presentación completa [12], lo que debería acelerar la analítica integrada en el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia.

Economía de Ensayos y Exclusividad de Plataforma

Los ingresos por reactivos ya superan los ingresos por instrumentos en aproximadamente cuatro a uno durante la vida útil de una plataforma. Los proveedores mantendrán los precios del hardware de manera agresiva para asegurar anualidades de consumibles a largo plazo, y la exclusividad del menú, en lugar del rendimiento óptico, se convierte en el activo competitivo decisivo [17][18].

Capacidad Ultrasensible y Multiplex

Los límites de detección de moléculas individuales están migrando de instrumentos de investigación hacia plataformas clínicas rutinarias. La neurología, la cardiología y la detección temprana de cáncer dependen de la sensibilidad a nivel de femtogramo, y el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia absorberá esa capacidad de manera incremental en lugar de a través de una única ola de reemplazo disruptivo [8].

Sostenibilidad y Desechos de Consumibles

Las tarjetas de puntuación de adquisiciones hospitalarias en Europa ahora ponderan los desechos de empaques y el consumo de energía. Los análisis de sistemas de salud de la OCDE identifican las operaciones de laboratorio como una parte medible de las emisiones de las instalaciones [20], y los proveedores que ofrecen cartuchos con menos plástico y diseños de bajo consumo en espera están comenzando a ganar desempates en ofertas de otro modo comparables.


Chemiluminescence Immunoassay Analyzers Market Segmentation

La estructura de segmentos en el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia sigue la tecnología, el rendimiento, el tipo de muestra, la aplicación, el usuario final y la conectividad.

Por Tecnología

Segmento Métrica Principal Motor de Demanda
Inmunoensayo por Quimioluminiscencia Electroquímica 42.5% de participación (2025) Menús de ensayos validados más amplios
Inmunoensayo por Quimioluminiscencia de Micropartículas 8.9% CAGR (2026–2035) Cineticas de incubación más rápidas
Inmunoensayo por Quimioluminiscencia Mejorada USD 0.53 Mil millones (2025) Base instalada de hospitales establecida
Quimioluminiscencia Flash y Glow 9.3% de participación (2025) Ubicaciones descentralizadas de bajo costo
Otros USD 0.14 Mil millones (2025) Aplicaciones de investigación de nicho


La quimioluminiscencia electroquímica mantiene el liderazgo porque su química a base de rutenio soporta el menú validado más amplio y la mayor estabilidad de calibración, ambos decisivos en laboratorios centrales de alto volumen. La quimioluminiscencia de micropartículas crece más rápido, impulsada por ventanas de incubación más cortas que aumentan el rendimiento efectivo sin mayores huellas de instrumentos, una restricción crítica en laboratorios hospitalarios adaptados donde el espacio en el suelo, no el capital, limita la capacidad.

Por Rendimiento

Segmento Métrica Principal Motor de Demanda
Bajo Rendimiento 18.6% de participación (2025) Ubicaciones en clínicas y satélites
Rendimiento Medio 44.0% de participación (2025) Configuración estándar de hospitales comunitarios
Alto Rendimiento 9.7% CAGR (2026–2035) Consolidación de laboratorios de referencia


Los sistemas de rendimiento medio siguen siendo el caballo de batalla en volumen, igualando la carga de pruebas diaria de 300–900 típica de los hospitales comunitarios. Las unidades de alto rendimiento crecen más rápido a medida que los laboratorios de referencia centralizan el trabajo de envío, con sitios únicos que ahora procesan rutinariamente volúmenes que requerían tres instalaciones hace una década.

Por Tipo de Muestra

Segmento Métrica Principal Motor de Demanda
Sangre 42.7% de participación (2025) Especimen universal para paneles de rutina
Suero y Plasma USD 1.12 Mil millones (2025) Estándar para marcadores hormonales y tumorales
Orina 12.4% de participación (2025) Toxicología y pruebas de embarazo
Saliva 7.5% CAGR (2026–2035) Pruebas pediátricas y de cortisol no invasivas
Otros USD 0.17 Mil millones (2025) Ensayos basados en líquido cefalorraquídeo y hisopos


Debido a su uso generalizado como espécimen para paneles diagnósticos estándar, el sector de la sangre lidera el mercado, con una participación del 42.7% en 2025. Debido a su uso extensivo en pruebas de marcadores hormonales y tumorales, el suero y plasma generaron USD 1.12 mil millones en 2025. El segmento de más rápido crecimiento es la saliva, que se espera que aumente a un CAGR del 7.5% entre 2026 y 2035 debido al creciente uso de pruebas pediátricas y de cortisol no invasivas. Otros generaron USD 0.17 mil millones, impulsados por ensayos de líquido cefalorraquídeo y basados en hisopos, mientras que la orina representó el 12.4% del total, respaldada por pruebas de toxicidad y embarazo.


Por Aplicación

Segmento Métrica Principal Motor de Demanda
Monitoreo de Medicamentos Terapéuticos y Toxicología 33.4% de participación (2025) Monitoreo de inmunosupresores y antiepilépticos
Enfermedades Infecciosas USD 0.81 Mil millones (2025) Pruebas de hepatitis, VIH y sífilis
Endocrinología 17.8% de participación (2025) Volumen de paneles de tiroides y fertilidad
Oncología 8.5% CAGR (2026–2035) Protocolos de vigilancia de marcadores tumorales
Cardiología 7.3% de participación (2025) Adopción de troponina de alta sensibilidad
Otros USD 0.11 Mil millones (2025) Pruebas de alergias y autoinmunidad


El monitoreo de medicamentos terapéuticos tiene la mayor participación en aplicaciones porque los protocolos de trasplante, oncología y psiquiatría exigen pruebas repetidas programadas en intervalos definidos, una demanda que es contractual en lugar de discrecional. La oncología crece más rápido a medida que las pautas de vigilancia extienden el monitoreo de marcadores post-tratamiento de tres años a cinco o más en varios tipos de tumores [1].

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Hospitales 41.0% de participación (2025) Requisitos de pruebas rápidas las 24 horas
Laboratorios de Diagnóstico y Referencia 31.5% de participación (2025) Volumen de paneles especializados subcontratados
Institutos Académicos y de Investigación USD 0.43 Mil millones (2025) Programas de descubrimiento de biomarcadores
Empresas Farmacéuticas y Biotecnológicas 9.4% de participación (2025) Análisis de muestras de ensayos clínicos
Otros 5.3% de participación (2025) Bancos de sangre y laboratorios veterinarios


Los hospitales lideran y crecen más rápido, una combinación inusual explicada por la internalización. Las instalaciones que antes referían paneles hormonales y cardíacos están repatriando ese trabajo para acortar los tiempos de respuesta, lo que requiere sistemas de inmunoensayo luminescentes en el lugar capaces de acceso continuo.

Por Conectividad

Segmento Métrica Principal Motor de Demanda
Integración LIS y HL7 46.2% de participación (2025) Requisitos de acreditación y trazabilidad
Middleware Habilitado para la Nube 10.4% CAGR (2026–2035) Control de calidad multi-sitio y servicio remoto
Independiente / No Integrado USD 0.89 Mil millones (2025) Instalaciones en clínicas pequeñas y mercados emergentes


El mercado está dominado por el segmento de Integración LIS y HL7, que tendrá una participación del 46.2% en 2025 debido a las crecientes necesidades de trazabilidad y acreditación entre los laboratorios de diagnóstico. La categoría de más rápido crecimiento es el middleware habilitado para la nube, que se espera que aumente a un CAGR del 10.4% entre 2026 y 2035 gracias a la creciente demanda de capacidades de servicio remoto y control de calidad multi-sitio. Mientras tanto, las pequeñas clínicas y las instalaciones en regiones emergentes fueron los principales impulsores de los USD 0.89 mil millones generados por soluciones independientes/no integradas en 2025.


Análisis de Participación de Mercado Regional

Región Participación de Ingresos Globales, 2025 (%) Temas de Inversión Primarios
América del Norte 38.5 Automatización de seguimiento, paneles cardíacos de alta sensibilidad
Europa 26.0 Reconstrucciones de menú conforme a IVDR, consolidación de laboratorios
Asia-Pacífico 26.5 Licitações de hospitales del condado, fabricación nacional
América del Sur 5.2 Modernización de la red pública
Medio Oriente y África 3.8 Programas nacionales de detección
Total 100.0

El peso regional en el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia refleja la densidad de laboratorios, la profundidad de reembolso y la intensidad de la contratación pública más que la población sola.


América del Norte

País Métrica Motor Clave
EE. UU. USD 1.11 Mil millones (2025) Consolidación de laboratorios centrales de redes de entrega integradas
Canadá 9.8% de participación en la región Acuerdos de servicio de laboratorio provincial
México 7.6% CAGR (2026–2035) Renovación de equipos de hospitales públicos IMSS


La consolidación define la región. Los grandes sistemas de salud han colapsado docenas de bancos hospitalarios en un puñado de laboratorios centrales automatizados, cada uno especificando módulos de inmunoensayo conectados por seguimiento. Los requisitos de competencia de las Enmiendas de Mejora de Laboratorios Clínicos recompensan la estandarización de plataformas [2], y el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia se beneficia de ciclos de reemplazo que ahora se ejecutan en horarios de siete años en lugar de diez.

Europa

País Métrica Motor Clave
Alemania 22.4% de participación en la región Volúmenes de laboratorio de seguros estatutarios
Reino Unido USD 0.14 Mil millones (2025) Consolidación de la red de patología del NHS
Francia 5.8% CAGR (2026–2035) Escala de grupos de laboratorios privados
Italia 10.2% de participación en la región Agregación de licitaciones regionales
España USD 0.06 Mil millones (2025) Contratación de comunidades autónomas
Países Nórdicos 7.1% de participación en la región Laboratorios de referencia centralizados
Rusia 4.6% CAGR (2026–2035) Política de sustitución nacional
Resto de Europa 11.8% de participación en la región Financiación de salud por adhesión a la UE


La reorganización de la red de patología en Inglaterra ha reducido el número de entidades compradoras a aproximadamente 29 redes de hub-and-spoke, cada una otorgando contratos de servicio gestionado que abarcan de ocho a quince años [6]. La escala de ese tipo recompensa a los proveedores con menús amplios y penaliza a los proveedores de nicho, reforzando la concentración dentro del Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia en Europa Occidental.

Asia-Pacífico

País Métrica Motor Clave
China USD 0.38 Mil millones (2025) Asignaciones de actualización de hospitales del condado
India 11.2% CAGR (2026–2035) Misión de infraestructura de diagnóstico de distrito
Japón 19.6% de participación en la región Volúmenes de pruebas de población envejecida
Corea del Sur USD 0.07 Mil millones (2025) Programa nacional de detección de cáncer
ASEAN 9.8% CAGR (2026–2035) Implementaciones de cobertura universal
Resto de Asia-Pacífico 8.4% de participación en la región Expansión de cadenas de hospitales privados


Los fabricantes nacionales ahora suministran la mayoría de las nuevas colocaciones de medio rendimiento en China, habiendo cerrado la mayor parte de la brecha de menú frente a las plataformas multinacionales [9]. Las presiones de localización rápida afectan los precios mientras amplían las colocaciones totales, y el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia en Asia-Pacífico, en consecuencia, crece más rápido en unidades que en valor.

América del Sur

País Métrica Motor Clave
Brasil 54.6% de participación en la región Modernización de laboratorios públicos SUS
Argentina USD 0.03 Mil millones (2025) Licitaciones de hospitales provinciales
Resto de América del Sur 6.4% CAGR (2026–2035) Crecimiento de cadenas de diagnóstico privadas


Brasil ancla la demanda regional a través de la contratación del Sistema Único de Salud, donde los contratos de reactivos a varios años agrupan rutinariamente la colocación de instrumentos a un costo de capital nominal [14]. La volatilidad de la moneda sigue siendo el principal riesgo de planificación para los importadores, lo que lleva a varios proveedores a establecer instalaciones locales de distribución y calibración de reactivos.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 27.3% de participación en la región Construcción de hospitales de Visión 2030
EAU 9.1% CAGR (2026–2035) Detección obligatoria previa al empleo
Sudáfrica USD 0.02 Mil millones (2025) Red del Servicio Nacional de Laboratorios de Salud
Egipto 11.6% de participación en la región Pruebas de seguimiento para la eliminación de Hepatitis C
Resto de MEA 7.2% CAGR (2026–2035) Fortalecimiento de laboratorios financiado por donantes


La campaña nacional de hepatitis viral de Egipto examinó a más de 60 millones de personas y dejó una infraestructura duradera de pruebas confirmatorias [5]. Los estados del Golfo siguen un camino diferente, especificando automatización premium en nuevos hospitales terciarios donde los costos laborales y las reglas de personal expatriado favorecen una intervención mínima del operador.


Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia por Región, 2025-2035

Comparación Competitiva

La concentración en el mercado de analizadores de inmunoensayo por quimioluminiscencia se sitúa en un rango medio, con un índice de Herfindahl-Hirschman estimado cerca de 1,450 y una participación de ingresos de los cinco principales alrededor del 68%. Cuatro grupos multinacionales controlan casi por completo el nivel de alto rendimiento, mientras que el nivel de rendimiento medio se ha fragmentado sustancialmente a medida que los fabricantes chinos cerraron la brecha de menú y fiabilidad. La competencia por debajo del nivel superior se está intensificando en precio y respuesta de servicio en lugar de rendimiento analítico.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Analizadores de Inmunoensayo por Quimioluminiscencia Posicionamiento Estratégico
Roche Diagnostics ~22–26% Módulos de quimioluminiscencia electroquímica cobas e-series, pistas de laboratorio central integradas Líder en amplitud de menú; base instalada de laboratorio central más profunda
Abbott Laboratories ~17–21% Familias de inmunoensayos Alinity i y ARCHITECT Integración de pistas y fortaleza en paneles cardíacos
Siemens Healthineers ~11–14% Sistemas Atellica IM y ADVIA Centaur Automatización de flujo de trabajo y profundidad de middleware de TI
Beckman Coulter (Danaher) ~8–11% Analizadores de series Access y DxI Especialista en rendimiento de laboratorio de referencia
Shenzhen Mindray Bio-Medical ~5–7% Analizadores de quimioluminiscencia de la serie CL Desafiante global de nivel medio competitivo en costos
Snibe Diagnostics ~4–6% Plataformas de luminescencia MAGLUMI Expansión rápida de menú en mercados emergentes
DiaSorin ~3–5% LIAISON XL y LIAISON XS Enfoque en nichos de especialidad y enfermedades infecciosas
QuidelOrtho ~3–5% Sistemas de inmunodiagnóstico VITROS Diferenciación de diapositivas secas, pruebas rápidas en hospitales
Autobio Diagnostics ~2–4% Analizadores de la serie Autolumo A Especialista en licitaciones nacionales en China
bioMérieux ~2–3% Plataformas de inmunoensayo VIDAS Posicionamiento en sepsis y enfermedades infecciosas
Fujirebio (H.U. Group) ~2–3% Serie Lumipulse G Líder en neurología y biomarcadores ultrasensibles
Maccura Biotechnology ~1–3% Analizadores de quimioluminiscencia de la serie i Integración de química e inmunoensayo


Noticias y desarrollos recientes

  • Fujirebio (mayo de 2025): Recibió la aprobación de la FDA para un ensayo de biomarcador de Alzheimer basado en sangre en su plataforma Lumipulse, abriendo pruebas neurológicas rutinarias en hardware instalado [12].
  • Roche Diagnostics (marzo de 2025): Ampliado la conectividad de cobas Mass Spec y ensayos inmunológicos dentro de su suite de middleware navify, apuntando a la evaluación de control de calidad en múltiples sitios [17].
  • Abbott (noviembre de 2024): Lanzó ensayos adicionales de Alinity i que cubren paneles de vitaminas y fertilidad en EMEA tras la certificación IVDR [18].
  • Mindray (septiembre de 2024): Introdujo una línea de química-inmunoensayo integrada CL-8000i ampliada dirigida a hospitales de nivel medio fuera de China [16].
  • Siemens Healthineers (junio de 2024): Anunció la disponibilidad del Analizador Atellica CI en mercados adicionales de Asia-Pacífico, agrupando servicios y contratos de reactivos [19].
  • Comisión Europea (enero de 2024): Extendió los plazos de transición IVDR para dispositivos de Clase C y D heredados, aliviando la presión de retirada de menús a corto plazo [6].
  • Snibe Diagnostics (octubre de 2023): Aseguró la marca CE para ensayos adicionales de marcadores tumorales MAGLUMI, ampliando la elegibilidad para licitaciones en Europa [6].
  • DiaSorin (abril de 2023): Completó la integración de la tecnología de ensayo Luminex en su organización comercial de inmunodiagnósticos, añadiendo capacidad de multiplexión [19].


Chemiluminescence Immunoassay Analyzers Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Analizadores de Inmunoensayo Quimioluminiscente — instrumentos, módulos integrados y reactivos dedicados asociados
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 7.2% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 3.38 Mil millones (2025); USD 3.58 Mil millones (2026); USD 5.07 Mil millones (2031); USD 6.69 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Analizadores de alto rendimiento (9.7% CAGR); aplicaciones oncológicas (8.5% CAGR); Asia-Pacífico (9.4% CAGR)
Empresas Perfiladas Roche Diagnostics, Abbott Laboratories, Siemens Healthineers, Beckman Coulter, Mindray, Snibe, DiaSorin, QuidelOrtho, Autobio, bioMérieux, Fujirebio, Maccura
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo debería un laboratorio evaluar el costo total de propiedad al ingresar al mercado de analizadores de inmunoensayo quimioluminiscente como comprador por primera vez?
Modelar siete años de gasto en reactivos, calibradores, controles y servicio en lugar del precio del instrumento. La demanda de reactivos generalmente supera el costo de capital en cuatro veces. Solicitar límites de escalación de precios garantizados por escrito [19].
¿Qué términos contractuales causan más a menudo disputas en la adquisición de analizadores?
Garantías de tiempo de actividad, cláusulas de escalación de precios de reactivos y protección contra la retirada de menús. Los compradores deben exigir períodos de aviso antes de cualquier descontinuación de ensayos, ya que una sola prueba retirada puede afectar toda la decisión de la plataforma [6].
¿Importan las capacidades de canal abierto en el mercado de analizadores de inmunoensayo quimioluminiscente?
Rara vez para el trabajo rutinario, ya que los reactivos cerrados validados conllevan responsabilidad regulatoria. Los canales abiertos ayudan a los usuarios académicos y farmacéuticos que realizan ensayos de investigación junto con paneles clínicos [7].
¿Cómo se compara la quimioluminiscencia con la espectrometría de masas para el monitoreo de medicamentos terapéuticos?
La espectrometría de masas ofrece una especificidad superior para inmunosupresores, pero requiere personal especializado y un tiempo de respuesta más largo. El inmunoensayo gana en rendimiento y costo para el monitoreo rutinario, por lo que la mayoría de los laboratorios utilizan ambos [4].
¿Qué desafíos de integración surgen al agregar nuevos instrumentos a la base instalada del mercado de analizadores de inmunoensayo quimioluminiscente?
La mapeo de middleware y la armonización de rangos de referencia consumen la mayor parte del tiempo de implementación. Presupuestar de ocho a doce semanas para pruebas paralelas antes de retirar la plataforma heredada [13].
¿Qué casos de uso clínico emergentes podrían remodelar la demanda después de 2030?
Marcadores de neurodegeneración basados en sangre y vigilancia de enfermedad residual mínima. Ambos requieren detección ultrasensible y generan volúmenes de monitoreo recurrentes en lugar de eventos diagnósticos únicos [8].
¿Cómo difieren las vías regulatorias entre Estados Unidos, Europa y China?
La FDA enfatiza la autorización basada en predicados, Europa requiere evaluación de conformidad por un organismo notificado bajo IVDR, y la NMPA de China exige datos de ensayos clínicos locales. Secuenciar las presentaciones regionalmente acorta el tiempo hasta el primer ingreso [12].
Autor
Autor
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) In Vitro Diagnostic Regulation (IVDR) database, International Organization for Standardization (ISO 13485/15189), Clinical Laboratory Improvement Amendments (CLIA) Program – Centers for Medicare & Medicaid Services (CMS), Centers for Disease Control and Prevention (CDC) Division of Laboratory Systems, National Institutes of Health (NIH) National Library of Medicine (PubMed/MEDLINE), National Center for Biotechnology Information (NCBI), World Health Organization (WHO) Essential Diagnostics List, European Diagnostic Manufacturers Association (EDMA), AdvaMed (Advanced Medical Technology Association), Clinical Laboratory Standards Institute (CLSI), International Federation of Clinical Chemistry and Laboratory Medicine (IFCC), American Association for Clinical Chemistry (AACC), European Society of Clinical Chemistry and Laboratory Medicine (EFLM), Global Health Observatory (WHO), OECD Health Statistics, National Center for Health Statistics (NCHS), EU Eurostat Health Database, China National Medical Products Administration (NMPA), Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Health Canada, and national health ministry reports from key markets. These sources were used to collect diagnostic testing statistics, regulatory approval data, clinical validation studies, laboratory automation trends, and market landscape analysis for high-throughput, medium-throughput, and low-throughput CLIA analyzers, as well as reagents, consumables, and analyzer systems across oncology, endocrinology, infectious disease, cardiac markers, and other therapeutic applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of regulatory affairs, directors of quality assurance, heads of manufacturing, and commercial directors from manufacturers of CLIA analyzers, IVD firms, suppliers of reagents, and OEM partners were examples of supply-side sources. Laboratory directors, clinical pathologists, medical technologists, procurement managers from hospital laboratories, independent diagnostic laboratories, reference laboratories, academic medical centers, and pharmaceutical R&D facilities were examples of demand-side suppliers. Primary research obtained information on clinical adoption patterns, laboratory automation trends, pricing strategies, reimbursement dynamics, and competitive positioning in the diagnostics industry. It also verified product pipeline timelines and validated market segmentation across analyzer throughput categories.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (29%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and diagnostic testing volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across high-throughput, medium-throughput, and low-throughput analyzer categories, as well as reagents and consumables

Application segmentation across oncology & endocrinology, infectious disease, cardiac markers, hepatitis & retroviruses, autoimmune diseases, allergy, bone & mineral disorders, GI stool testing, and drug discovery

End-user analysis covering hospitals & clinics, medical & diagnostic laboratories, and pharmaceutical companies

Analysis of reported and modeled annual revenues specific to CLIA analyzer portfolios and associated reagent/consumable streams

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















