Centrifugal Pump Market (2026 - 2035)

Informe de análisis de crecimiento, participación y tamaño del mercado de bombas centrífugas por etapa/tipo de producto (etapa única, etapas múltiples, flujo axial y mixto, sumergible, sin sello y circulador), por usuario final (petróleo y gas, agua y aguas residuales, generación de energía, procesamiento químico, otros), por tipo de operación (eléctrica, diésel/motor, hidráulica) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): crecimiento y pronóstico de la industria 2035
ID: MRFR/EnP/5882-HCR
111 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Centrifugal Pump Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.4%
2025 Market SizeUSD 40.2 Billion
2035 Market SizeUSD 68.0 Billion
Key Players
Grundfos Holding A/S
Flowserve Corporation
Xylem Inc.
KSB SE & Co. KGaA
Sulzer Ltd.
Wilo SE
Opportunities
  • Desalination and Water-Reuse Mega-Projects
  • Pump-as-a-Service and Digital Business Models
  • Green Hydrogen Production Infrastructure

Centrifugal Pump Market Summary

El mercado de bombas centrífugas alcanzó un valor estimado de 40.200 millones de dólares en 2025 y se prevé que aumente de 42.400 millones de dólares en 2026 a 68.000 millones de dólares en 2035, registrando una tasa compuesta anual del 5,4% en toda la ventana de previsión. Dos fuerzas están convergiendo para sostener esta trayectoria: el impulso global para modernizar la infraestructura hídrica obsoleta: solo la EPA de EE. UU. asignó más de 12 mil millones de dólares en compromisos de fondos rotatorios para mejoras del agua potable y las aguas residuales en el año fiscal 2024.[1]— y el acelerado desarrollo de la capacidad midstream de petróleo y gas en Medio Oriente y Asia-Pacífico, donde las empresas energéticas nacionales comprometieron más de 180 mil millones de dólares en upstream.gastos de capitaldurante 2024[2].

La tecnología está cambiando la forma en que se especifican, operan y mantienen las bombas centrífugas. Los motores heredados de velocidad fija están dando paso a la integración de variador de frecuencia (VFD) que reduce el consumo de energía entre un 20% y un 40%, mientras que el monitoreo de condición habilitado por IoT permite a los operadores pasar de un sistema basado en calendario a otro basado en calendario.mantenimiento predictivociclos. El Reglamento de diseño ecológico 2024/1516 de la Comisión Europea ha exigido efectivamente estándares mínimos de eficiencia para bombas industriales de más de 0,75 kW, acelerando la sustitución de unidades más antiguas por diseños de alta eficiencia en todos los estados miembros de la UE.[3].

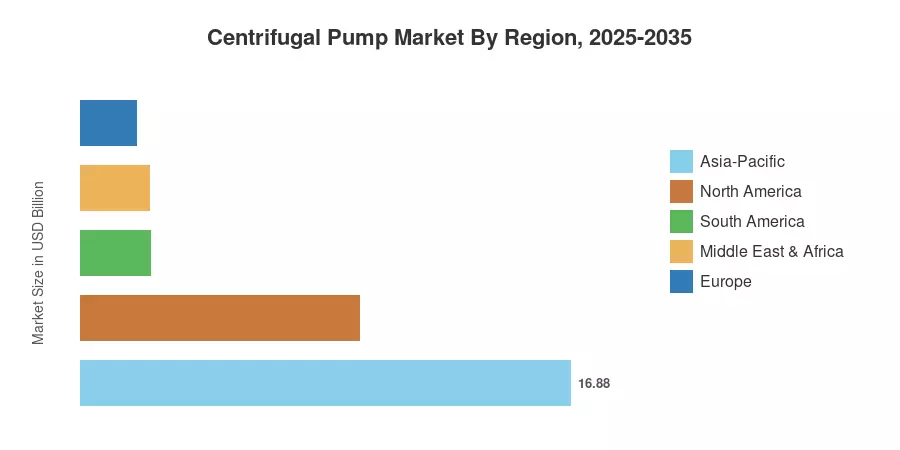
Asia-Pacífico domina el mercado de bombas centrífugas con una participación de ingresos del 42%, impulsada por construcciones masivas de infraestructura en China e India. La región también lidera como la geografía de más rápido crecimiento, con una CAGR proyectada del 6,2% hasta 2035. América del Norte tiene la segunda mayor participación con un 24%, respaldada por la demanda del sector del esquisto y las revisiones del sistema de agua municipal. Europa representa el 22% de los ingresos globales, y el corredor de procesamiento químico de Alemania y los programas de renovación de servicios de agua del Reino Unido generan una demanda constante. A medida que las tasas de urbanización en el sudeste asiático y el África subsahariana aumenten hacia el 60% para 2035, la próxima década promete una expansión amplia de la demanda.[4].


Conclusiones clave del informe

• Por etapa

  • Las bombas de una sola etapa representan aproximadamente el 62% de la participación en los ingresos del mercado de bombas centrífugas, lo que refleja una adopción generalizada en el suministro de agua y el riego municipales.
  • Se proyecta que las configuraciones de múltiples etapas crecerán a una tasa compuesta anual del 6,8%, la más rápida entre los tipos de productos, impulsada por aplicaciones de alta cabeza engeneración de energíay desalinización.


• Por diseño de bomba

  • Los diseños axiales y de flujo mixto representarán unos ingresos estimados en 3.200 millones de dólares en 2025 y servirán para instalaciones de drenaje y control de inundaciones de gran volumen.

• Por usuario final

  • Petróleo y gassigue siendo el mayor usuario final vertical con aproximadamente el 28% del mercado de bombas centrífugas, impulsado por la producción ascendente y los requisitos de transferencia por tuberías.
  • El tratamiento de agua y aguas residuales se está expandiendo a una tasa compuesta anual estimada del 6,1%, impulsada por mandatos regulatorios y el crecimiento demográfico.
  • Las aplicaciones de generación de energía representan aproximadamente 6.400 millones de dólares en valor del año base 2025.

• Por región

  • Asia-Pacífico posee el 42% del mercado mundial de bombas centrífugas y lidera el crecimiento regional.
  • América del Norte está valorada en aproximadamente 9.600 millones de dólares en 2025.
  • Se prevé que Oriente Medio y África registren una tasa compuesta anual del 5,9%, impulsada por los megaproyectos de desalinización.


Tamaño y pronóstico del mercado de bombas centrífugas (2021-2035)

El dimensionamiento del mercado se basa en una metodología triangulada que combina datos de envío de equipos ascendentes de los fabricantes de equipos originales de bombas, modelos macroeconómicos descendentes del gasto de capital del usuario final y validación a través de entrevistas primarias con gerentes de adquisiciones en sectores verticales clave. Las cifras históricas reflejan datos reales de comercio y producción; Los valores previstos aplican la tasa de crecimiento compuesto del 5,4% anclada en catalizadores de demanda verificados.
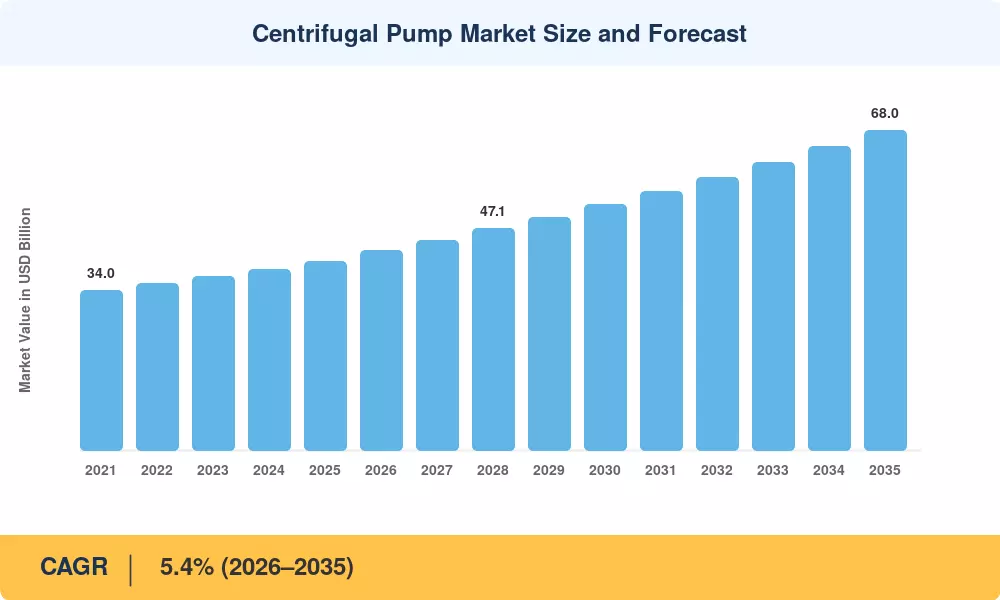
Centrifugal Pump Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Inversión en infraestructura de agua y aguas residuales +1,3% Global Largo plazo (≥4 años) [1]
Gastos de capital midstream/upstream de petróleo y gas +1,0% Medio Oriente, América del Norte Mediano plazo (2 a 4 años) [2]
Normativa de eficiencia energética (Ecodiseño, DOE) +0,8% Europa, América del Norte Corto plazo (≤2 años) [3]
Urbanización en economías emergentes +0,7% Asia-Pacífico, África Largo plazo (≥4 años) [4]
IoT y adopción de bombas inteligentes +0,6% Global Mediano plazo (2 a 4 años) [8]
Ampliación de la capacidad de desalinización +0,5% Medio Oriente, Norte de África Mediano plazo (2 a 4 años) [11]
Programas de modernización agrícola +0,4% Asia del Sur, África Subsahariana Largo plazo (≥4 años) [7]


Inversión en infraestructura de agua y aguas residuales

Los gobiernos de todo el mundo están invirtiendo históricamente grandes sumas de dinero en mejorar los sistemas de agua. Mientras que la Misión Jal Jeevan de la India tiene como objetivo proporcionar conexiones funcionales de grifos para 192 millones de hogares rurales, generando ciclos de adquisición para miles de unidades de bombas centrífugas cada año, la Ley Bipartidista de Infraestructura de EE. UU. asignó 55 mil millones de dólares para iniciativas hídricas hasta 2026.[1][7]. Durante los próximos diez años, esta ola de inversiones será el mayor viento de cola estructural del mercado de bombas centrífugas.


Mandatos de eficiencia energética

Se estima que las bombas consumen un 10% de la electricidad industrial mundial. El marco de diseño ecológico actualizado de la Comisión Europea ahora exige índices mínimos de eficiencia (MEI ≥ 0,7) para las bombas centrífugas de agua limpia, prohibiendo efectivamente la venta del 40% de las unidades menos eficientes en el mercado de la UE a partir de 2025.[3]. Los estándares de eficiencia de bombas del Departamento de Energía de EE. UU., finalizados en 2024, siguen una trayectoria paralela, lo que empuja a los fabricantes de equipos originales a invertir en rediseños hidráulicos y tecnología de motores de imán permanente.[6].

Gasto de capital en petróleo y gas

Juntos, Saudi Aramco, ADNOC y QatarEnergy asignaron más de 95 mil millones de dólares para gastos de capital en 2024, gran parte de los cuales se destinaron al desarrollo de campos de gas y a la expansión del procesamiento de crudo, lo cual requiere bombas centrífugas de alta resistencia que cumplan con API 610.[2]. Los operadores de la Cuenca Pérmica en América del Norte todavía están invirtiendo en infraestructura de eliminación de agua salada basada en sistemas centrífugos multietapa.


Bombas inteligentes habilitadas para IoT

gemelos digitales, análisis de vibraciones y sensores conectados a la nube están cambiando el funcionamiento de las bombas centrífugas de un mantenimiento reactivo a un mantenimiento predictivo. La plataforma Ability Smart Sensor de ABB ha demostrado una reducción del 25 % en el tiempo de inactividad no planificado en instalaciones piloto, una propuesta de valor que está convirtiendo a los gerentes de planta escépticos en primeros usuarios.[8]. Se estima que el segmento de bombas inteligentes dentro del mercado de bombas centrífugas alcanzará el 30% de los envíos de nuevas unidades para 2030.


Análisis de impacto de restricciones

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Volatilidad de los costos de las materias primas (acero, aleaciones) –0,5% Global Corto plazo (≤2 años) [12]
Escasez de mano de obra calificada para instalación/mantenimiento –0,4% Europa, América del Norte Largo plazo (≥4 años) [13]
Intensa competencia de precios por parte de fabricantes de bajo coste –0,3% Exportaciones de Asia y el Pacífico Mediano plazo (2 a 4 años) [14]
Ciclos de reemplazo prolongados que reducen la frecuencia del mercado de repuestos –0,3% Países de la OCDE Largo plazo (≥4 años) [15]
Alteraciones geopolíticas en las cadenas de suministro –0,2% Global Corto plazo (≤2 años) [16]


Volatilidad de los costos de las materias primas

Entre el 35% y el 50% del costo de fabricación de bombas centrífugas proviene del acero inoxidable y aleaciones exóticas como Hastelloy y Duplex. Solo en 2023, los precios del níquel fluctuaron un 40%, lo que redujo las ganancias de los OEM de nivel medio que no pudieron superar rápidamente los recargos.[12]. Esta volatilidad desalienta los contratos a largo plazo a precio fijo, especialmente en la industria de procesamiento de productos químicos.


Escasez de mano de obra calificada

La instalación y puesta en marcha de bombas requiere ingenieros capacitados y técnicos en equipos rotativos, un segmento de la fuerza laboral que envejece rápidamente en los países de la OCDE. La Oficina de Estadísticas Laborales proyecta una disminución del 6 % en el número de mecánicos de maquinaria industrial de EE. UU. hasta 2032, mientras que las asociaciones de bombas europeas informan tasas de vacantes superiores al 8 % para ingenieros de servicio de campo.[13].

Competencia de precios por parte de fabricantes de bajo costo

Los fabricantes de bombas en China e India ahora envían unidades a precios competitivos que son entre un 25% y un 35% menos costosas que los OEM de Europa y Estados Unidos. Los competidores de rango medio en el mercado de bombas centrífugas están viendo sus márgenes reducidos por la presión de los precios en los servicios de construcción comercial y el agua municipal, mientras que las brechas de calidad continúan en las aplicaciones de servicio pesado con clasificación API.[14].


Centrifugal Pump Market Opportunities

Megaproyectos de desalinización y reúso de agua

Se prevé que la capacidad de desalinización de Oriente Medio se duplique para 2035 gracias a programas como el NEOM de Arabia Saudita y la expansión Taweelah de los Emiratos Árabes Unidos, cada uno de los cuales requerirá cientos de bombas centrífugas multietapa de alta presión.[11]. Esta vertical por sí sola podría añadir 1.500 millones de dólares en demanda incremental de bombas durante la década.

Bomba como servicio y modelos de negocio digitales

Los fabricantes de equipos originales, incluidos Grundfos y Xylem, están poniendo a prueba contratos basados ​​en resultados en los que los clientes pagan por metro cúbico bombeado en lugar de comprar hardware directamente. Estos modelos trasladan los ingresos de gastos de capital únicos a gastos operativos recurrentes, lo que mejora la visibilidad de los OEM y la fidelidad de los clientes dentro del mercado de bombas centrífugas.

Infraestructura de producción de hidrógeno verde

Las plantas de electrolizadores requieren circulación de agua de alta pureza y circuitos de enfriamiento atendidos por bombas centrífugas resistentes a la corrosión. La AIE proyecta que la capacidad global de electrolizadores superará los 130 GW para 2030, y cada instalación a escala de GW exigirá docenas de unidades de bombeo especializadas.[9].

Urbanización de mercados emergentes

Se estima que África subsahariana y el sur-sureste de Asia agregarán 1.200 millones de residentes urbanos para 2050, lo que creará una demanda totalmente nueva de sistemas municipales de bombeo de agua, alcantarillado y HVAC.[4]. Los pioneros que localicen la manufactura –como lo ha hecho Kirloskar en África– captarán una participación desproporcionada.

Monetización de datos a través de flotas de bombas conectadas

Los datos operativos agregados de las bombas centrífugas habilitadas para IoT permiten a los OEM comparar la eficiencia en todas las industrias y geografías, creando un flujo de ingresos consultivo. Esta oportunidad de la capa de datos podría representar entre el 5% y el 8% de los ingresos totales del mercado de posventa para 2032.


Centrifugal Pump Market Future Outlook

Operaciones de bombas autónomas impulsadas por IA

Los algoritmos de aprendizaje automático integrados en los controladores de bombas están avanzando más allá de los umbrales de alerta de vibración hacia un equilibrio de carga totalmente autónomo. Para 2030, se estima que el 15 % de las nuevas instalaciones de bombas centrífugas en empresas de servicios de agua se enviarán con chips de IA de borde integrados capaces de optimizar automáticamente los caudales en tiempo real, lo que reducirá el consumo de energía hasta en un 12 % en comparación con el funcionamiento con punto de ajuste fijo.[8].

Electrificación y descarbonización de accionamientos de bombas.

El impulso global para descarbonizar los procesos industriales está acelerando el cambio de bombas centrífugas impulsadas por diésel a bombas centrífugas eléctricas, particularmente en el riego agrícola y la minería remota. Se prevé que los sistemas de bombas de energía solar, que ya prevalecen en India y África Oriental, superarán los 5 millones de unidades instaladas en todo el mundo para 2030, creando un nicho de rápido crecimiento dentro del mercado de bombas centrífugas.[18].

Economía del hidrógeno y nuevos desafíos en el manejo de fluidos

Las plantas de electrolizadores de hidrógeno verde requieren bombas de alimentación de agua desmineralizada y bombas de circulación de circuito de enfriamiento con clasificación de pureza ultra alta. La hoja de ruta Net Zero de la AIE estima que se necesitarán 850 GW de capacidad de electrolizadores para 2035, lo que se traducirá en decenas de miles de unidades de bombas centrífugas especializadas en todo el mundo.[9].

Informes ESG y transparencia de costos del ciclo de vida

El endurecimiento de las normas de divulgación ESG, incluida la Directiva de la UE sobre informes de sostenibilidad corporativa, está empujando a los usuarios finales industriales a documentar la eficiencia energética y la huella de carbono de los equipos rotativos. Los fabricantes de equipos originales de bombas centrífugas que proporcionen calculadoras verificadas del costo del ciclo de vida y datos de eficiencia certificados por terceros disfrutarán de una ventaja de adquisición en licitaciones regidas por la puntuación del mejor valor, en lugar del precio más bajo.[19].


Centrifugal Pump Market Segmentation

Por etapa/tipo de producto

Segmento Métrico Impulsor de la demanda primaria
Etapa única 62% de participación (2025) Agua municipal, riego, climatización.
Multi-etapa CAGR 6.8% Aplicaciones de alta cabeza, desalinización, alimentación de calderas.
Flujo axial y mixto USD 3.2 B (2025) Control de inundaciones, drenaje de gran volumen.
Sumergible CAGR 5.6% Extracción de pozos, estaciones elevadoras de aguas residuales.
Sin sello y circulador 4% de participación (2025) Circulación HVAC, contención de procesos químicos.


Las bombas centrífugas de una sola etapa deben su predominio a la pura versatilidad: sirven para todo, desde la construcción de elevadores de suministro de agua hasta plataformas agrícolas de riego superficial a un costo entre un 30% y un 40% inferior a las unidades multietapa equivalentes. Su construcción simplificada (un impulsor, una voluta) también mantiene los intervalos de mantenimiento manejables para operadores con personal técnico limitado. El mercado de bombas centrífugas continúa viendo una demanda constante de reemplazo de una sola etapa en las empresas de agua de la OCDE que reemplazan bases instaladas de 20 a 30 años.

Las bombas multietapa son la categoría de productos de más rápido crecimiento. Los trenes de desalinización por ósmosis inversa, el aumento de presión en edificios de gran altura y las aplicaciones de alimentación de calderas en plantas de energía térmica exigen la capacidad de gran altura que solo ofrecen los diseños de impulsores apilados. La serie MSD de Sulzer y las líneas Multitec de KSB se han convertido en productos de referencia en este ámbito, y ambas empresas están invirtiendo en impulsores fabricados aditivamente para acortar los plazos de entrega.[20].

Por usuario final

Segmento Métrico Impulsor de la demanda primaria
Petróleo y gas 28% de participación (2025) Producción upstream, transferencia por oleoductos, procesos de refinería.
Agua y aguas residuales CAGR 6.1% Mandatos regulatorios, crecimiento demográfico
Generación de energía USD 6.4 B (2025) Sistemas de agua de refrigeración, alimentación de calderas.
Procesamiento químico 14% de participación (2025) Requisitos de materiales resistentes a la corrosión
Otros (Agricultura, Alimentación y Bebidas, Farmacéutica) CAGR 5.0% Riego, flujos de procesos sanitarios.


Los operadores de petróleo y gas impulsan la mayor parte del mercado de bombas centrífugas por usuario final. Desde la transferencia en boca de pozo y el refuerzo de oleoductos hasta la reinyección de agua producida, las bombas centrífugas aparecen prácticamente en todas las etapas de la cadena de valor de los hidrocarburos. La certificación API 610 sigue siendo la especificación de acceso para la mayoría de las licitaciones upstream y midstream, lo que brinda a los OEM occidentales establecidos una ventaja competitiva.

El tratamiento de agua y aguas residuales representa el segmento de usuarios finales de más rápido crecimiento. La OMS estima que 2.100 millones de personas todavía carecen de agua potable gestionada de forma segura, una brecha que los gobiernos desde Nueva Delhi hasta Lagos están abordando a través de programas de infraestructura multimillonarios. Cada nueva planta de tratamiento y estación de bombeo se suma a la base instalada de equipos de bombas centrífugas.[1].

Por tipo de operación

Segmento Métrico Impulsor de la demanda primaria
Eléctrico 60% de participación (2025) Estándares de eficiencia energética, disponibilidad de la red
Diésel/impulsado por motor USD 8.0 B (2025) Ubicaciones remotas, aplicaciones de emergencia/en espera
Hidráulico CAGR 4.2% Equipos de minería móviles, aplicaciones especializadas


Las bombas centrífugas de accionamiento eléctrico dominan las nuevas instalaciones gracias a una eficiencia energética superior y menores costos de ciclo de vida en comparación con las alternativas impulsadas por motor. Los programas gubernamentales de incentivos para bombas de riego alimentadas por energía solar en India y África Oriental están ampliando aún más la base direccionable del segmento eléctrico.


Análisis de participación de mercado regional

Región Métrico Temas primarios de inversión
Asia-Pacífico 42% de participación (2025) Urbanización, expansión industrial, modernización agrícola.
América del norte USD 9.6 B (2025) Demanda del sector de esquisto, renovaciones de agua municipal, cumplimiento normativo
Europa CAGR 4.8% Mandatos de diseño ecológico, mejoras en el procesamiento de productos químicos, calefacción urbana
Sudamerica USD 2.4 B (2025) Minería, recuperación del sector petrolero, programas de acceso al agua
Medio Oriente y África CAGR 5.9% Desalinización, generación de energía, infraestructura urbana.
Total USD 40.2 B (2025)  

El mercado de bombas centrífugas abarca cinco regiones principales, cada una de las cuales está moldeada por distintos perfiles industriales, entornos regulatorios y ciclos de inversión en infraestructura.


Asia-Pacífico

País Métrico Controlador clave
Porcelana 38% de la participación regional Fabricación industrial, refrigeración de centrales eléctricas.
India CAGR 6.6% AMRUT 2.0, misión de Jal Jeevan, fabricado en India
Japón USD 2.1 B (2025) Procesamiento químico, servicios públicos de fábricas de semiconductores
Corea del Sur 8% de la participación regional Construcción naval, complejos petroquímicos.
Australia CAGR 4.9% Deshidratación y desalinización minera


India destaca como el motor de crecimiento de la región. El Ministerio de Vivienda y Asuntos Urbanos informa que se han lanzado 883 proyectos de alcantarillado y saneamiento por valor de 34.081 millones de rupias bajo AMRUT, mientras que Swachh Bharat Mission 2.0 ha asignado 15.883 millones de rupias para infraestructura de tratamiento de aguas residuales.[7]. Estos programas de obras públicas se traducen directamente en la adquisición de bombas centrífugas a gran escala.

América del norte

País Métrico Controlador clave
Estados Unidos 78% de la participación regional Ley de Infraestructura bipartidista, actividad de la Cuenca Pérmica
Canadá USD 1.3 B (2025) Arenas bituminosas, agua municipal
México CAGR 5.6% Expansión industrial impulsada por el nearshoring


Estados Unidos sigue siendo la columna vertebral de la demanda de esta región dentro del mercado de bombas centrífugas, y las empresas municipales de agua y los operadores de petróleo y gas representan en conjunto casi el 60% del consumo nacional de bombas. Las operaciones de arenas bituminosas de Canadá requieren bombas de lodo especializadas, mientras que el auge manufacturero de México, impulsado por la deslocalización, está generando una nueva demanda de bombas en instalaciones automotrices y de procesamiento de alimentos.[1][2].

Europa

País Métrico Controlador clave
Alemania 28% de la participación regional Corredores químicos, Cumplimiento de Ecodiseño
Reino Unido CAGR 5.1% Ciclo de inversión del AMP8 de la empresa de agua
Francia USD 1.1 B (2025) Refrigeración de centrales nucleares, infraestructura municipal


El Período de Gestión de Activos 8 (AMP8) del Reino Unido, que abarca el período 2025-2030, compromete 88 mil millones de libras esterlinas para mejoras en las redes de agua y aguas residuales, el mayor programa de gasto en infraestructura hídrica en la historia británica y un catalizador directo para los pedidos de bombas centrífugas.[3].

Sudamerica

País Métrico Controlador clave
Brasil 58% de la participación regional Producción de petróleo en el Presal, marco de saneamiento
Argentina CAGR 5.2% Desarrollo de esquisto en Vaca Muerta
Chile USD 0.35 B (2025) Deshidratación de minas de cobre


El Marco Legal do Saneamento (Ley Marco de Saneamiento) de Brasil exige el servicio universal de agua y alcantarillado para 2033, desbloqueando miles de millones en presupuestos para adquisición de bombas en todas las empresas estatales de agua.[17].

Medio Oriente y África

País Métrico Controlador clave
Arabia Saudita 32% de la participación regional NEOM, Visión 2030, desalinización
Emiratos Árabes Unidos CAGR 6.0% Taweelah, expansión de la zona industrial
Sudáfrica USD 0.4 B (2025) Minería, servicios municipales.


La SWCC (Saline Water Conversion Corporation) de Arabia Saudita opera la cartera de desalinización más grande del mundo y planea agregar 3,5 millones de m³/día de capacidad para 2030, y cada planta requerirá cientos de trenes de bombas centrífugas de alta presión.[11].


Centrifugal Pump Market By Region, 2025-2035

Evaluación comparativa competitiva

El mercado de bombas centrífugas está moderadamente consolidado, con una participación de ingresos estimada entre los cinco primeros de aproximadamente el 35 % y un índice Herfindahl-Hirschman (HHI) en el rango de 600 a 800, lo que indica una estructura competitiva pero no fragmentada. Las ventajas de escala en fundición, redes de servicios globales y carteras de certificación API/ISO crean barreras de entrada significativas para los competidores más pequeños.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Grundfos Holding A/S ~10–12% CR/CRE multietapa, sumergible SP, plataforma digital iSOLUTIONS Líder de sostenibilidad; Fuerte en servicios de construcción y servicios de agua.
Corporación Flowserve ~8–10% Accionamiento magnético INNOMAG, bombas de proceso API 610, RedRaven IoT Enfoque en la industria pesada; petróleo y gas, química, energía
Xylem Inc. ~7–9% Goulds 3196, sumergibles Flygt, análisis Sensus Centrado en el agua; aguas residuales municipales e industriales
KSB SE & Co. KGaA ~6–8% Integración con Etanorm, MegaCPK y PumpDrive VFD Impulsado por la ingeniería; fuerte en Europa y Asia
Sulzer Ltd. ~5–7% AHLSTAR, MSD multietapa, BlueBOX digital Bombas de proceso de alto rendimiento; minería y desalinización
Wilo SE ~4–6% Wilo-Stratos MAXO, CronoLine IL Especialista en tecnología de la construcción y agua municipal
ITT Inc. (Bombas Goulds) ~4–5% Goulds 3196, Servicios PRO, monitoreo i-ALERT Amplia cartera industrial; Distribución predominante en América
Corporación Ebara ~3–5% Serie BN, EVMS multietapa, CDX inoxidable Fuerte en Asia-Pacífico; fábricas de agua y semiconductores
PLC del grupo Weir ~3–4% Lodo Warman, GEHO, deshidratación Multiflo Centrado en la minería; combinación de ingresos con gran volumen de posventa
panadero hughes ~2–4% Bombas API Nuovo Pignone, monitoreo de Bfully Nevada Soluciones integradas para yacimientos petrolíferos; aplicaciones de alta especificación


Noticias y desarrollos recientes

  • Hefei Huasheng Pumps & Valves Co., Ltd. anunció en abril de 2026 que asistiría a la feria de la Semana Industrial Internacional (IIW) de Yakarta 2026. La compañía tiene la intención de exhibir sus sistemas de bombas químicas de servicio pesado y sus bombas centrífugas API 610.
  • Con el fin de mejorar el suministro y el soporte de servicios para los sistemas de bombeo industriales utilizados en proyectos de infraestructura de petróleo, gas y agua, Sulzer y Saudi Aramco firmaron un acuerdo de adquisición corporativa a largo plazo en abril de 2026.
  • En enero de 2026, DXP ​​Enterprises anunció la compra de PREMIERflow, sumándolo a su línea de sistemas de bombas integrados para uso en seguridad contra incendios, HVAC, tratamiento de aguas residuales y agua. Esta transacción puso de relieve las continuas tendencias de consolidación del mercado de bombas centrífugas y de manipulación de fluidos.


Centrifugal Pump Market Report Scope

Artículo Detalle
Alcance del mercado Mercado global de bombas centrífugas por etapa, usuario final, tipo de operación y región
Período de estudio 2021-2035
CAGR 5,4% (2026-2035)
Tamaño del mercado: año base (2025) USD 40.2 Billion
Tamaño del mercado: punto final del pronóstico (2035) USD 68.0 Billion
Segmento de más rápido crecimiento Bombas multietapas (CAGR 6,8%)
Empresas perfiladas Grundfos, Flowserve, Xylem, KSB, Sulzer, Wilo, ITT, Ebara, Weir, Baker Hughes
Moneda de valoración USD (dólares constantes de 2025)


Preguntas frecuentes

How do total-cost-of-ownership models affect centrifugal pump procurement decisions?
Procurement teams increasingly evaluate lifecycle costs — energy, maintenance, downtime — rather than purchase price alone. VFD-equipped pumps may cost 25% more upfront but deliver 30–40% energy savings over a 15-year service life [6].
What role do additive-manufacturing techniques play in centrifugal pump production?
3D-printed impellers and diffusers reduce prototyping lead times from months to weeks. Sulzer and Grundfos now use selective laser melting for complex geometries in stainless-steel and titanium components [20].
How are digital twins changing centrifugal pump maintenance strategies?
Digital twins replicate pump performance in a virtual environment, enabling operators to simulate failure modes before they occur. Early adopters report 20–25% reductions in unplanned maintenance events [25].
What certification requirements govern centrifugal pump selection in the oil and gas sector?
API 610 (ISO 13709) is the dominant specification for refinery and pipeline service. Compliance mandates specific material, testing, and documentation standards that limit supplier qualification to established OEMs [14].
How do tariff and trade-policy shifts influence centrifugal pump supply chains?
U.S. Section 301 tariffs on Chinese-manufactured pumps have redirected sourcing toward India, Vietnam, and domestic production. OEMs are diversifying casting and assembly across multiple geographies [16].
What distinguishes sealless pump designs from conventional sealed configurations in chemical service?
Sealless (magnetic-drive) pumps eliminate mechanical-seal failure risk, reducing fugitive emissions and maintenance in corrosive or hazardous-fluid applications. They trade higher upfront cost for lower long-term leakage liability [14].
How is the Centrifugal Pump Market adapting to semiconductor-fabrication facility requirements?
Ultra-pure-water loops in fabs demand pumps with electropolished wetted surfaces and near-zero particulate generation. Ebara and Grundfos offer SEMI-S2-compliant product lines specifically for this niche [22].    
Autor
Autor
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















