Mercado de Defensa CBRNE (2026 - 2035)

Tamaño del mercado de defensa CBRNE, participación, tendencias de la industria y análisis de informe de investigación por propósito (detección, protección, descontaminación, simulación y entrenamiento), por usuario final (militar, civil y policial), por plataforma (sistemas portátiles y portátiles, montados en vehículos, en sitios fijos, drones y vehículos aéreos no tripulados), por tipo (químico, biológico, radiológico, nuclear, explosivo), por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África) - Previsión hasta 2035
ID: MRFR/AD/27293-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: November 11, 2026
CBRNE Defense Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.94%
2025 Market SizeUSD 17.42 Billion
2035 Market SizeUSD 30.96 Billion
Key Players
Teledyne FLIR
Smiths Detection
Bruker Corporation
Thermo Fisher Scientific
Avon Protection
Environics Oy
Opportunities
  • Autonomous Reconnaissance Payload Integration
  • Emerging Market Civil Defense Buildout
  • Sensor Data Monetization and Subscription Models

Mercado de Defensa CBRNE Resumen del mercado

El mercado de defensa CBRNE cerró 2025 en USD 17.42 mil millones y entra en la ventana de pronóstico en USD 18.38 mil millones en 2026, proyectándose hacia USD 30.96 mil millones para 2035 con una CAGR del 5.94%. Dos catalizadores anclan esa trayectoria. El primero es el Programa de Defensa Química y Biológica de los Estados Unidos, cuyo gasto para el año fiscal 2025 de USD 1,540.7 millones financió la recapitalización de sensores y conjuntos de protección de próxima generación [1]. El segundo es el instrumento ReArm Europe de Europa, un sobre de EUR 800 mil millones que reserva tramos dedicados para programas de detección de peligros y gestión de consecuencias [2].

La mayoría de los ciclos presupuestarios no esperaban que la adquisición heredada se retirara tan rápido. Pero aunque los espectrómetros de movilidad iónica portátiles y los kits colorimétricos basados en papel son útiles, son lentos y están siendo desplazados por redes de sensores conectados, bibliotecas espectrales clasificadas por IA y cargas útiles de reconocimiento autónomo que mantienen a los humanos completamente fuera de la zona caliente. El Acelerador de Innovación en Defensa de la OTAN asignó EUR 1 mil millones a carteras de detección de doble uso y autonomía, una parte sustancial de la cual se relaciona con la caracterización de peligros [3].


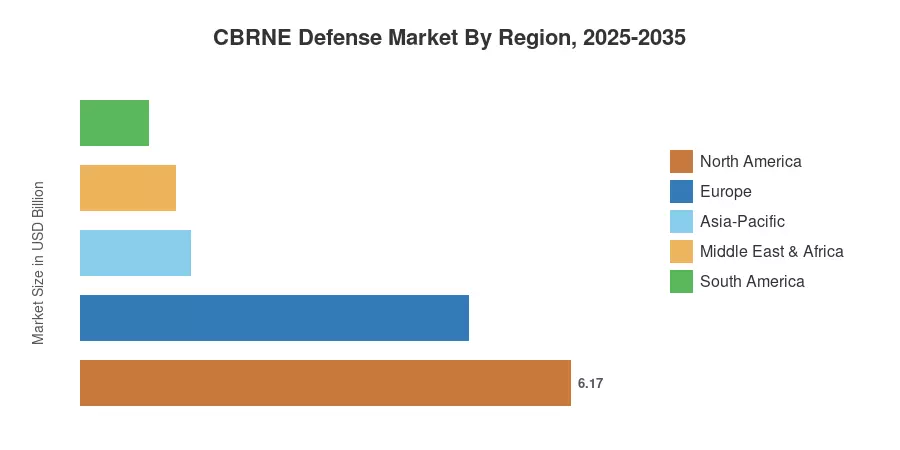
La geografía apoya la historia: América del Norte representa el 35.4% del mercado militar CBRNE, impulsado por proyectos federales integrados. Asia-Pacífico representa el 7.92%, con Japón, Corea del Sur e India aumentando la adquisición debido a las tensiones en la región. Europa es la segunda, con la demanda impulsada por mandatos de defensa civil posteriores a 2022 en lugar de una necesidad militar pura. La próxima década es la década para recompensar a las empresas que venden arquitecturas integradas, no instrumentos.


Conclusiones Clave del Informe

• Por Tecnología

  • Los sistemas de protección comandaron una participación del 37.3% del mercado de defensa CBRNE en 2025, reflejando ciclos sostenidos de reemplazo de conjuntos y refugios colectivos.
  • Los sistemas de simulación y entrenamiento están avanzando a una CAGR del 7.68% hasta 2035, la segunda línea de tecnología más rápida.
  • La detección biológica presenta una CAGR del 8.25%, superando a todas las demás categorías de tipos de amenazas en el mercado de defensa CBRNE.

• Por Sector

  • Los usuarios finales militares representaron USD 12.71 mil millones de la demanda de 2025, la mayoría estructural del gasto.
  • Las aplicaciones civiles y de aplicación de la ley se expanden a una CAGR del 7.51% a medida que los presupuestos de preparación municipal se normalizan.
  • Las plataformas basadas en drones y UAV crecen a una CAGR del 8.05%, la categoría de plataforma más rápida.

• Por Geografía

  • América del Norte tiene una participación del 35.4%, liderada por programas federales consolidados de Estados Unidos.
  • Asia-Pacífico ofrece una CAGR del 7.92%, la más alta de cualquier región.
  • Europa contribuyó con USD 4.88 mil millones en 2025 a medida que las asignaciones de ReArm comenzaron a convertirse en contratos.


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan el seguimiento de programas de abajo hacia arriba (partidas de defensa apropiadas, premios de licitación publicados y vehículos de contrato divulgados) con triangulación de arriba hacia abajo contra datos de segmentos de proveedores. Los compromisos reales son los años históricos; los años de proyección se basan en un camino de crecimiento calibrado ponderado hacia la segunda mitad de la década cuando los contratos de modernización a varios años están en su punto máximo de entrega.
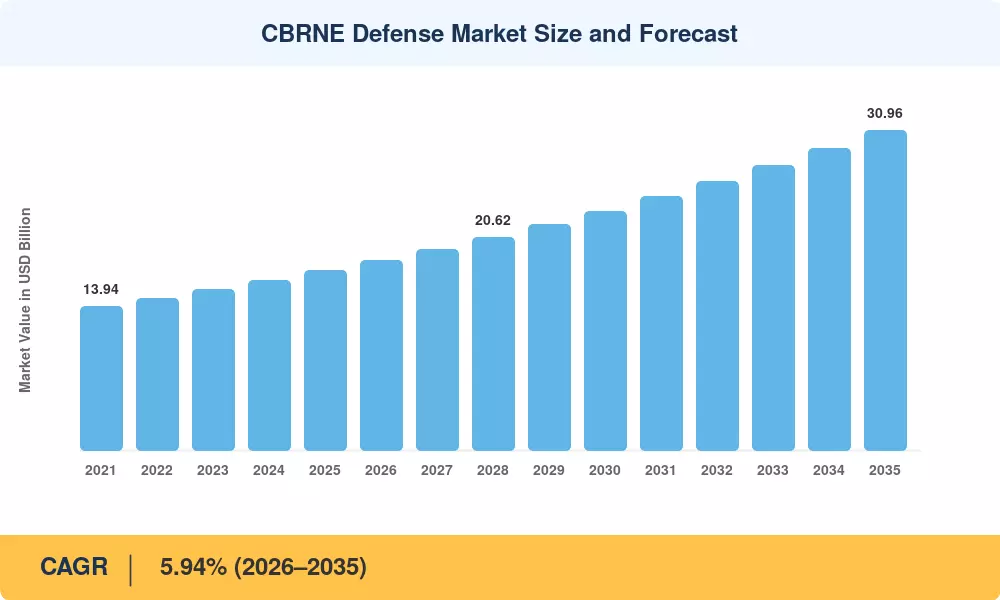
Tamaño y Pronóstico del Mercado de Defensa CBRNE
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reasignaciones de modernización de defensa ~1.5% Global Largo plazo (≥4 años)
Desembolsos de ReArm Europa ~1.1% Europa Mediano plazo (2–4 años)
Escalación de amenazas de actores no estatales ~0.9% MEA, Asia-Pacífico Corto plazo (≤2 años)
Detección autónoma habilitada por IA ~0.8% América del Norte, Europa Largo plazo (≥4 años)
Mandatos de preparación civil ~0.7% Global Mediano plazo (2–4 años)
Construcción de infraestructura de biosupervisión ~0.6% Asia-Pacífico Largo plazo (≥4 años)
Obligaciones de verificación de tratados ~0.4% Europa, América del Norte Corto plazo (≤2 años)


Reasignaciones de Modernización de Defensa

Las autoridades presupuestarias están reequilibrando silenciosamente lejos del mantenimiento de plataformas heredadas. La solicitud del Programa de Defensa Química y Biológica de los Estados Unidos para el año fiscal 2025 de USD 1,540.7 millones invirtió tres años consecutivos de financiamiento plano, con aproximadamente el 41% dirigido a sistemas de detección e información en lugar de consumibles [1]. Ese cambio de mezcla importa comercialmente: los consumibles tienen márgenes delgados y ciclos de renovación cortos, mientras que las arquitecturas de detección integradas aseguran colas de mantenimiento de una década. Los programas de registro en el mercado de defensa CBRNE están agrupando cada vez más sensores, tejido de datos y capacitación en vehículos de adjudicación única.

Desembolsos de ReArm Europa

El sobre de rearme de 800 mil millones de euros de Europa se traduce en aproximadamente 938 mil millones de dólares a las tasas actuales, y aunque la defensa contra peligros captura una porción modesta, los números absolutos son grandes [2]. Las asignaciones suplementarias de Alemania para 2025 financiaron por sí solas la recapitalización de vehículos de reconocimiento a escala de brigada. Polonia, Finlandia y los estados bálticos se han movido más rápido, impulsados menos por la doctrina de campo de batalla que por la planificación de continuidad civil contra escenarios de liberación industrial y sabotaje.

Detección Autónoma Habilitada por IA

La clasificación de máquinas ha colapsado la brecha entre alarma e identificación. Donde la espectrometría heredada requería interpretación del operador y un pase de laboratorio confirmatorio, las bibliotecas espectrales actuales emparejadas con inferencia en el borde devuelven identificación accionable en menos de 90 segundos. El Acelerador de Innovación de Defensa de la OTAN ha comprometido 1,000 millones de euros en carteras de uso dual, con autonomía y detección consistentemente entre los tres verticales financiados más importantes [3]. El mercado de defensa CBRNE absorbe esta tecnología tanto a través de la modernización como de la nueva construcción.

Mandatos de Preparación Civil

Las agencias de emergencia municipales y nacionales ahora enfrentan obligaciones legales de tiempo de respuesta que el equipo más antiguo no puede cumplir. El Mecanismo de Protección Civil de la Unión Europea amplió su reserva estratégica rescEU con existencias dedicadas a la respuesta a peligros valoradas en más de 540 millones de euros [5]. Japón y Corea del Sur han escrito requisitos comparables en códigos de preparación prefecturales y provinciales, extendiendo la base de compradores mucho más allá de los servicios uniformados.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Ciclos de calificación y certificación extendidos ~-0.9% Global Largo plazo (≥4 años)
Alto costo por unidad y ciclo de vida ~-0.7% Sudamérica, MEA Mediano plazo (2–4 años)
Escasez de operadores especializados ~-0.6% Europa, Asia-Pacífico Mediano plazo (2–4 años)
Fricción en el control y licencias de exportación ~-0.5% Global Corto plazo (≤2 años)
Carga de falsos positivos en condiciones de campo ~-0.4% Global Corto plazo (≤2 años)


Ciclos de Calificación y Certificación Extendidos

Nada ralentiza este sector como la validación. Un instrumento de detección que ingresa a un camino de calificación de la OTAN típicamente absorbe de 28 a 42 meses entre la presentación del primer artículo y la aprobación de despliegue, según la documentación del grupo de trabajo de interoperabilidad [8]. Los proveedores asumen ese costo sin ingresos. La consecuencia práctica es la ventaja de incumbencia: las plataformas ya calificadas ganan premios de seguimiento incluso cuando la tecnología retadora tiene un mejor desempeño en papel.

Alto Costo por Unidad y Ciclo de Vida

El precio de adquisición subestima la carga real. Un sistema de reconocimiento montado en vehículo puede costar 1.4 millones de USD en la compra, sin embargo, la calibración, el reemplazo de consumibles y el mantenimiento de software añaden del 12 al 18% de esa cifra anualmente [9]. Los compradores con restricciones presupuestarias en Sudamérica y partes de África responden aplazando la renovación, extendiendo las flotas una década más allá de la intención de diseño. Ese aplazamiento suprime la demanda abordable en exactamente las regiones con el crecimiento más rápido del riesgo adyacente a la población.

Escasez de Operadores Especializados

El equipo sin operadores capacitados es inventario. Las agencias de protección civil europeas informaron tasas de vacantes superiores al 19% en roles de respuesta especializada durante 2024, una falta que retrasó directamente la puesta en marcha de sistemas recién entregados [10]. El rendimiento de la capacitación, no la capacidad de fabricación, es la restricción vinculante en varios programas nacionales.


Mercado de Defensa CBRNE Oportunidades

Integración de Cargas Útiles de Reconocimiento Autónomo

Las plataformas no tripuladas convierten la tarea más peligrosa en este dominio — la entrada inicial en zonas calientes — en una operación remota. La miniaturización de cargas útiles ahora permite conjuntos completos de sensores químicos y radiológicos por debajo de 4.5 kg, dentro del sobre de elevación de fuselajes derivados comerciales. Los proveedores que certifican cargas útiles a través de múltiples familias de fuselajes en lugar de construir aeronaves propietarias capturan mejores márgenes con menor intensidad de capital.

Desarrollo de Defensa Civil en Mercados Emergentes

Los estados del sudeste asiático y del Golfo están construyendo capacidades de respuesta a peligros desde una base instalada casi nula, lo que significa que no hay deuda de integración heredada y ciclos de decisión más rápidos. Indonesia, Vietnam y Arabia Saudita han iniciado marcos de preparación nacional desde 2023 [6]. Los primeros en moverse que agrupan equipos con contratos de capacitación a varios años efectivamente establecen el estándar nacional.

Monetización de Datos de Sensores y Modelos de Suscripción

Las redes de sensores desplegadas generan líneas base ambientales continuas que tienen un valor analítico más allá de los eventos de alarma. Los proveedores están comenzando a licenciar análisis de detección de anomalías como suscripciones recurrentes superpuestas al hardware — convirtiendo ventas de capital únicas en ingresos de anualidades predecibles. Las primeras implementaciones en monitoreo de puertos y fronteras sugieren tasas de conexión cercanas al 30% de la base instalada [11].

Ecosistemas de Entrenamiento de Realidad Mixta

El entrenamiento con agentes en vivo es costoso, peligroso y logísticamente limitado. Las plataformas de simulación que replican el comportamiento de los agentes, la dispersión de plumas y la degradación del equipo ofrecen escenarios repetibles a una fracción del costo de ejercicios en vivo. Esta es la línea de tecnología de más rápido crecimiento en el mercado de defensa CBRNE y tiene márgenes brutos similares a los del software.

Convergencia de Salud Pública de Doble Uso

La infraestructura de biosurveillance construida para fines de defensa sirve a los objetivos de alerta temprana de pandemias, desbloqueando presupuestos del ministerio de salud junto con las apropiaciones de defensa. Las iniciativas de vigilancia de patógenos de la Organización Mundial de la Salud han catalizado inversiones nacionales que superan los 2.1 mil millones de USD desde 2023 [6]. Los proveedores posicionados en ambos canales de adquisición acceden a una base direccionable materialmente más grande.


Mercado de Defensa CBRNE Perspectivas futuras

La Autonomía se Convierte en la Opción Predeterminada

Para 2030, la entrada inicial no tripulada será doctrina en lugar de opción en la mayoría de las fuerzas de la OTAN y del Indo-Pacífico. La economía es inequívoca: una misión de reconocimiento autónoma cuesta una fracción de una entrada tripulada una vez que se consideran el riesgo para el personal, la descontaminación y la vigilancia médica. Los proveedores que aún venden instrumentos portátiles por operadores como su línea principal verán que su participación direccionable se comprime constantemente.

La Arquitectura Desplaza al Instrumento

El lenguaje de adquisición está cambiando de especificaciones de dispositivos hacia requisitos de rendimiento de red: tiempo de identificación, tasa de falsas alarmas a gran escala, interoperabilidad con estándares de datos aliados. Eso favorece a los integradores de sistemas sobre los fabricantes de instrumentos y probablemente impulsará la consolidación a medida que los especialistas en componentes sean adquiridos en carteras de plataformas.

La Detección Biológica Lidera la Curva

La detección de patógenos se compone más rápido que cualquier categoría de amenaza, reflejando tanto la preocupación por amenazas ingenieras como el impulso de doble uso de la salud pública. La financiación de la seguridad sanitaria global superó los 6.4 mil millones de USD en compromisos durante 2024, una parte de la cual fluye hacia hardware de detección que se puede adquirir a través de la misma base de proveedores [6].

La Economía de Sostenimiento Reconfigura los Márgenes

A medida que las bases instaladas maduran, los ingresos recurrentes de calibración, consumibles, software y capacitación superarán los ingresos por nuevos equipos para los principales proveedores a principios de la década de 2030. Esa transición recompensa a las empresas con huellas de servicio global y penaliza a aquellas que compiten únicamente en precio de adquisición.


Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte 35.4% de participación Consolidación de programas federales, modernización de autonomía
Europa USD 4.88 mil millones (2025) Asignaciones de ReArm, planificación de continuidad civil
Asia-Pacífico 7.92% CAGR Disuasión regional, expansión de biosupervisión
América del Sur 4.9% de participación Respuesta a peligros industriales, seguridad en eventos
Medio Oriente y África 6.83% CAGR Protección de infraestructura crítica, detección fronteriza
Total USD 17.42 mil millones (2025) —


América del Norte

País Métrica Motor Clave
EE. UU. 84.1% de la región Financiamiento del Programa de Defensa Química y Biológica
Canadá USD 0.61 mil millones Alineación de interoperabilidad con estándares aliados
México 5.42% CAGR Respuesta a incidentes en corredores industriales


La demanda de Estados Unidos se concentra en un pequeño número de vehículos muy grandes, lo que concentra el riesgo competitivo pero recompensa generosamente a los incumbentes. La estructura de la Oficina Ejecutiva del Programa Conjunto consolida los requisitos a través de los servicios, lo que significa que una única decisión de adjudicación puede remodelar las posiciones de los proveedores durante una década [1]. La adquisición de Canadá sigue de cerca las vías de calificación aliadas, importando efectivamente los estándares técnicos de Estados Unidos y la OTAN en lugar de establecer unos independientes.

Europa

País Métrica Motor Clave
Alemania 22.8% de la región Recapitalización de vehículos de reconocimiento
Reino Unido USD 0.79 mil millones Programas del Laboratorio de Ciencia y Tecnología de Defensa
Francia 15.1% de la región Modernización de la seguridad civil nacional
Italia 9.4% de la región Control portuario y marítimo
España 7.2% de la región Protección de infraestructura crítica
Países Nórdicos 8.31% CAGR Revitalización de la doctrina de defensa total
Rusia 6.1% de la región Programas industriales nacionales
Resto de Europa 10.7% de la región Preparación de los países bálticos y centroeuropeos


Los estados nórdicos se han movido más rápido en relación a su tamaño, reactivando marcos de defensa total que habían estado inactivos desde principios de la década de 1990. La red de refugios civiles de Finlandia y la agencia de preparación reconstituida de Suecia generan líneas de adquisición sin un análogo directo en ningún otro lugar de Europa [5]. Alemania sigue siendo el ancla de volumen, con asignaciones presupuestarias suplementarias que financian la sustitución de flotas de reconocimiento a nivel de brigada hasta 2029.

Asia-Pacífico

País Métrica Motor Clave
China 31.4% de la región Indigenización de capacidades nacionales
India 8.94% CAGR Mandatos de detección fronteriza y seguridad industrial
Japón USD 0.71 mil millones Asignaciones del programa de aumento de defensa
Corea del Sur 13.2% de la región Preparación ante amenazas específicas de la península
ASEAN 11.6% de la región Implementaciones del marco de preparación nacional
Resto de Asia-Pacífico 7.9% de la región Adquisiciones impulsadas por ejercicios multilaterales


El programa de aumento de defensa de cinco años de Japón elevó el gasto total hacia el 2% del PIB, y los artículos de defensa contra peligros aumentaron desproporcionadamente dentro de ese marco [4]. India presenta la curva de crecimiento más pronunciada, combinando requisitos militares fronterizos con la aplicación de seguridad industrial nacional tras incidentes químicos de alto perfil. Los requisitos de indigenización en China, India y Corea del Sur favorecen cada vez más a los primes locales o a las empresas conjuntas de producción con licencia sobre la importación directa.

América del Sur

País Métrica Motor Clave
Brasil 58.3% de la región Capacidad de respuesta del corredor petroquímico
Argentina 17.1% de la región Obligaciones de monitoreo de instalaciones nucleares
Resto de América del Sur 5.31% CAGR Requisitos de seguridad para eventos importantes


Brasil domina el gasto regional, impulsado menos por la doctrina militar que por la densidad industrial a lo largo del corredor petroquímico de Río–São Paulo. Las obligaciones de Argentina bajo salvaguardias nucleares internacionales mantienen una base de monitoreo radiológico constante [7]. La adquisición en la región es episódica, agrupándose en torno a eventos deportivos y políticos importantes en lugar de seguir ciclos estables de varios años.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 34.2% de la región Protección de infraestructura crítica y activos energéticos
EAU USD 0.14 mil millones Seguridad en eventos y preparación urbana
Sudáfrica 11.8% de la región Respuesta a peligros mineros e industriales
Egipto 9.6% de la región Monitoreo de la zona del canal y fronteras
Resto de MEA 6.21% CAGR Programas de asistencia multilateral


La adquisición en el Golfo se centra en proteger la infraestructura energética, donde un solo ataque exitoso conlleva consecuencias que superan con creces el costo del equipo. Arabia Saudita y los EAU financian la capacidad a través de ministerios de defensa interior y civil en lugar de solo presupuestos de defensa, lo que cambia considerablemente el movimiento de ventas [4]. La demanda en el África subsahariana sigue siendo fuertemente financiada por donantes y concentrada en programas de seguridad sanitaria.


Mercado de Defensa CBRNE por Región, 2025-2035

Mercado de Defensa CBRNE Segmentación de mercado

Por Propósito

El mercado de defensa CBRNE se segmenta por función operativa, con la protección teniendo la mayor huella instalada y la simulación creciendo más rápido.

Segmento Métrica Motor Principal de Demanda
Protección 37.3% de participación Ciclos de reemplazo de conjuntos
Detección USD 5.14 Mil millones Modernización de la red de sensores
Descontaminación 18.6% de participación Preparación para la gestión de consecuencias
Simulación y Entrenamiento 7.68% CAGR Evitar costos de ejercicios en vivo


La protección mantiene la mayor participación porque los conjuntos, filtros y refugios colectivos tienen vidas útiles finitas que obligan a un reemplazo periódico independientemente de la percepción de amenaza. La simulación crece más rápido por la razón opuesta: es discrecional. Aún así, su ventaja de costo por repetición sobre el entrenamiento en vivo es abrumadora, y los ciclos de actualización de software son mucho más cortos que los de hardware.

Por Usuario Final

La mezcla de compradores institucionales en el mercado de defensa CBRNE sigue siendo predominantemente militar, aunque las agencias civiles están cerrando la brecha.

Segmento Métrica Motor Principal de Demanda
Militar USD 12.71 Mil millones Financiamiento de programas de modernización
Civil y Aplicación de la Ley 7.51% CAGR Mandatos de preparación estatutaria


La adquisición militar ofrece volumen y previsibilidad a largo plazo; la adquisición civil ofrece crecimiento y amplitud geográfica. El canal civil también tolera más fácilmente la tecnología derivada comercial, acortando significativamente los plazos de calificación.

Por Plataforma

La elección de plataforma dentro del mercado de defensa CBRNE está migrando hacia configuraciones de distancia y remotas.

Segmento Métrica Motor Principal de Demanda
Sistemas Portátiles y Vestibles 33.4% de participación Cobertura de operadores desmontados
Montados en Vehículos 26.1% de participación Requisitos de reconocimiento de rutas
Fijos 21.3% de participación Monitoreo de bases e infraestructura
Drones y UAV 8.05% CAGR Eliminación de riesgos para el personal


Por Tipo

La demanda por tipo de amenaza dentro del mercado de defensa CBRNE refleja tanto patrones históricos de incidentes como evaluaciones de riesgo futuras.

Segmento Métrica Motor Principal de Demanda
Químico 27.6% de participación Amplitud de agentes industriales y de campo de batalla
Biológico 8.25% CAGR Preocupación por patógenos diseñados
Radiológico USD 3.28 Mil millones Seguridad de fuentes y riesgo de dispositivos sucios
Nuclear 14.2% de participación Verificación de tratados y monitoreo de caída
Explosivo 16.9% de participación Prevalencia de dispositivos improvisados


La detección química lidera en base instalada porque la lista de agentes es la más larga y la exposición industrial es continua, no episódica. Los compuestos biológicos crecen más rápido a medida que la identificación derivada de secuenciación pasa de formas de laboratorio a formas desplegables en el campo.


Comparación Competitiva

Concentración del mercado de defensa CBRNE: La concentración del mercado se encuentra en el rango medio con un HHI estimado de alrededor de 780 y una participación combinada de los cinco principales de alrededor del 34%. Ningún proveedor cubre todos los propósitos, plataformas y tipos de amenazas con la profundidad realista necesaria para apoyar una capa especializada robusta debajo de los diversos primes. Las empresas que mantienen personal calificado en programas activos de registro obtienen ventaja competitiva: un foso establecido a partir de la inversión en certificación, no solo de tecnología.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Defensa CBRNE Posicionamiento Estratégico
Teledyne FLIR ~8–11% Detección química, identificación de radiación, cargas útiles no tripuladas Líder de línea amplia con fuerte integración no tripulada
Smiths Detection ~7–10% Detección de trazas y vapores, sistemas de cribado Fortaleza de doble canal en defensa y aviación civil
Bruker Corporation ~6–9% Espectrometría de masas, identificación espectroscópica Profundidad analítica, migración de laboratorio a campo
Thermo Fisher Scientific ~5–8% Detección de radiación, instrumentos de identificación Fabricación a gran escala, extensa red de servicios
Avon Protection ~4–7% Protección respiratoria, sistemas de filtración Especialista en protección con incumbencia en programas aliados
Environics Oy ~3–5% Redes de detección, suites montadas en vehículos Integrador de sistemas nórdico, enfoque en arquitectura de red
Argon Electronics ~2–4% Sistemas de simulación y entrenamiento Líder de categoría en entrenamiento sintético
Blücher GmbH ~2–4% Materiales protectores, tecnologías de conjunto Diferenciación en ciencia de materiales
Kärcher Futuretech ~2–4% Sistemas de descontaminación, infraestructura de campo Especialista en gestión de consecuencias
Leidos ~3–5% Arquitecturas de detección integradas, servicios de programa Servicios de integración y sostenimiento de sistemas
Chemring Group ~3–5% Instrumentos de detección, sistemas de contramedidas Portafolio de defensa diversificado con profundidad de detección

Noticias y desarrollos recientes

  • Teledyne FLIR (marzo de 2024): Lanzó un instrumento de identificación química de próxima generación con una cobertura de biblioteca espectral ampliada, dirigido a los ciclos de renovación de programas aliados y acortando los plazos de identificación en el campo [12].


  • Bruker Corporation (junio de 2024): Anunció la adquisición de un especialista en espectroscopia portátil, ampliando su cartera de identificación desplegable más allá de la instrumentación de laboratorio [14].
  • NATO DIANA (noviembre de 2024): Seleccionó un grupo de startups de detección de doble uso y autonomía para financiamiento de aceleradoras, varias desarrollando cargas útiles de detección de peligros para plataformas no tripuladas [3].
  • Avon Protection (enero de 2025): Recibió un premio de seguimiento para sistemas de protección respiratoria bajo un programa de modernización aliado, extendiendo las obligaciones de entrega hasta 2029 .


Mercado de Defensa CBRNE Alcance del informe de mercado

Report Attribute/Metric Details
Market Scope Global detection, protection, decontamination, and simulation systems across military and civil end-users
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 17.42 Billion
Market Size in 2035 USD 30.96 Billion
CAGR (2026–2035) 5.94%
Fastest Growing Segments Biological detection (8.25% CAGR); Drone and UAV-based platforms (8.05% CAGR)
Regions Covered North America, Europe, APAC, South America, MEA
Companies Profiled 11 vendors spanning primes, instrument specialists, and integrators
Valuation Currency USD Billion
Methodology Triangulated approach: top-down (manufacturer revenue), bottom-up (unit shipment × ASP), econometric (housing starts, hospitality pipeline correlation)

Preguntas frecuentes

¿Cómo debería estructurar un equipo de adquisiciones la evaluación de proveedores para el mercado de defensa CBRNE?
Pesar el estado de calificación y la huella de sostenimiento por encima de las especificaciones de sensores principales. Los instrumentos que carecen de certificación aliada imponen retrasos de 28 a 42 meses antes de su implementación, lo que generalmente supera cualquier ventaja de rendimiento [8].
¿Qué desafíos de integración surgen al conectar sistemas de detección a redes de comando existentes?
La fragmentación del formato de datos es el punto de fallo recurrente: los proveedores utilizan esquemas de alarma propietarios que resisten la agregación. Los compradores deberían exigir estándares de mensajería abiertos en el lenguaje de la licitación en lugar de negociar middleware después [11].
¿Son viables las tecnologías derivadas comerciales como alternativas al equipo de defensa diseñado para un propósito específico?
Para usuarios civiles y de aplicación de la ley, frecuentemente sí; para uso en zonas de guerra militar, rara vez. Los sensores comerciales carecen de supervivencia a la descontaminación y endurecimiento ambiental que exige la calificación militar [8].
¿Qué restricciones de licencias afectan las ventas transfronterizas en el mercado de defensa CBRNE?
El equipo de detección y protección cae bajo múltiples regímenes de control de exportaciones, con clasificaciones de doble uso que desencadenan requisitos de certificación del usuario final. Los plazos de aprobación comúnmente se extienden de seis a dieciocho meses [7].
¿Cómo se defienden los proveedores en el mercado de defensa CBRNE contra la competencia basada en precios?
A través de fosos de certificación y contratos de sostenimiento en lugar de margen de hardware. Una vez que un sistema está integrado en un programa de registro, los costos de cambio superan sustancialmente las diferencias de precio [9].
¿Qué casos de uso emergentes están fuera de la adquisición de defensa tradicional?
La inspección de puertos, la seguridad en eventos de gran concentración y el monitoreo de instalaciones farmacéuticas son canales no defensivos en crecimiento. Estos compradores compran más rápido y toleran la tecnología derivada comercial más fácilmente [13].
¿Qué señales de inversión predicen mejor la actividad de adquisición a corto plazo?
Sigue las actualizaciones publicadas del marco nacional de preparación y las declaraciones presupuestarias de defensa suplementarias, no las apropiaciones anuales. Las revisiones del marco típicamente preceden la liberación de licitaciones de nueve a quince meses [5].
Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Coautor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense procurement databases, peer-reviewed security journals, military publications, and authoritative defense & homeland security organizations. Key sources included the US Department of Defense (DoD), US Department of Homeland Security (DHS), Defense Threat Reduction Agency (DTRA), Federal Emergency Management Agency (FEMA), Centers for Disease Control and Prevention (CDC), US Army Chemical Biological Center (ECBC), NATO CBRN Defence Battalion, European Defence Agency (EDA), Organisation for the Prohibition of Chemical Weapons (OPCW), International Atomic Energy Agency (IAEA), World Health Organization (WHO) Health Security Interface, EU Joint Research Centre (JRC), UK Ministry of Defence (MOD) Defence Science and Technology Laboratory (Dstl), French Direction Générale de l'Armement (DGA), German Federal Office of Civil Protection and Disaster Assistance (BBK), Japanese Ministry of Defense Acquisition, Technology & Logistics Agency (ATLA), Indian Defence Research and Development Organisation (DRDO), and national defense ministry reports from key markets. These sources were used to collect procurement statistics, defense budget allocations, threat assessment reports, regulatory compliance data, and market landscape analysis for detection systems, protection equipment, decontamination technologies, and CBRNE defense platforms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Defense Programs, heads of CBRNE divisions, and business development directors from technology companies, defense contractors, and system integrators were examples of supply-side sources. Military procurement officers, homeland security officials, emergency response coordinators, and facility security managers from defense ministries, law enforcement, emergency services, and key infrastructure operators were among the demand-side sources. Market segmentation, technology development roadmaps, operational requirements, procurement cycles, and interoperability standards were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through defense spending analysis and procurement volume assessment. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across detection systems (chemical, biological, radiological, nuclear, explosive), protection equipment (personal protective equipment, collective protection), and decontamination solutions (mobile, fixed, personnel)

Analysis of reported and modeled defense contract values specific to CBRNE defense portfolios

Coverage of manufacturers and integrators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procurement volume × unit cost by country/region) and top-down (defense contractor revenue validation) approaches to derive segment-specific valuations across military, law enforcement, emergency response, and critical infrastructure applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Aircraft MRO Market
Estudio de caso
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















