CBD Oil Market (2026 - 2035)

Informe de Investigación del Mercado de Aceite de CBD (Aceite de Cannabidiol) por Aplicación (Terapéutico, Cosméticos, Alimentos y Bebidas, Vapeo, Nutracéuticos), por Fuente (Derivado del Cáñamo, Derivado de la Marihuana), por Formulación (Aceite, Tinturas, Cápsulas, Comestibles, Tópicos), por Uso Final (Productos Farmacéuticos, Productos de Cuidado Personal, Industria Alimentaria, Centros de Bienestar) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Crecimiento y Pronóstico de la Industria 2025 a 2035

Forecast Period
2026-2035
CAGR
12.6%
2025 Market Size
USD 2.76 Billion
2035 Market Size
USD 9.04 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/5886-CR | Pages: 117 | Author: Vikita Thakur, Rahul Gotadki

CBD Oil Market Summary

El Mercado de Aceite de CBD fue valorado en 2.76 mil millones de USD en 2025 y se proyecta que abrirá la ventana de pronóstico en 3.10 mil millones de USD en 2026 antes de alcanzar 9.04 mil millones de USD para 2035, expandiéndose a una tasa compuesta anual del 12.6% entre 2026 y 2035. Dos catalizadores anclan esa trayectoria. El primero es la conversión constante del comercio tolerado del mercado gris en suministro licenciado de grado farmacéutico; el gasto de capital en líneas de extracción de Buenas Prácticas de Manufactura se ha convertido en el precio de entrada para cualquier proveedor que espere servir a canales farmacéuticos o clínicos [1][11]. El segundo es la duradera demanda del consumidor. El gasto en bienestar basado en plantas no se ha comportado como un ciclo de moda; las tasas de recompra en los canales minoristas licenciados se han mantenido por encima del 40%, lo que separa una categoría de una tendencia [12].

La economía de extracción es la historia silenciosa dentro del Mercado de Aceite de CBD. Las líneas de etanol y hidrocarburos construidas entre 2018 y 2021 están siendo desmanteladas en favor de sistemas de CO₂ supercríticos de gran volumen emparejados con remediación cromatográfica, que elimina el THC residual a niveles compatibles sin la carga de recuperación de solventes. La formulación también está cambiando: las nano-emulsiones solubles en agua con tamaños de gota inferiores a 100 nanómetros ahora permiten a los desarrolladores de bebidas y alimentos funcionales trabajar con cannabidiol en dosis que antes eran inutilizables. Las series de precios de Hemp Benchmarks muestran que los costos del destilado de CBD refinado cayeron aproximadamente un 62% entre 2021 y 2025, y esa deflación se está reinvirtiendo en evidencia clínica y construcción de marca en lugar de margen [11].

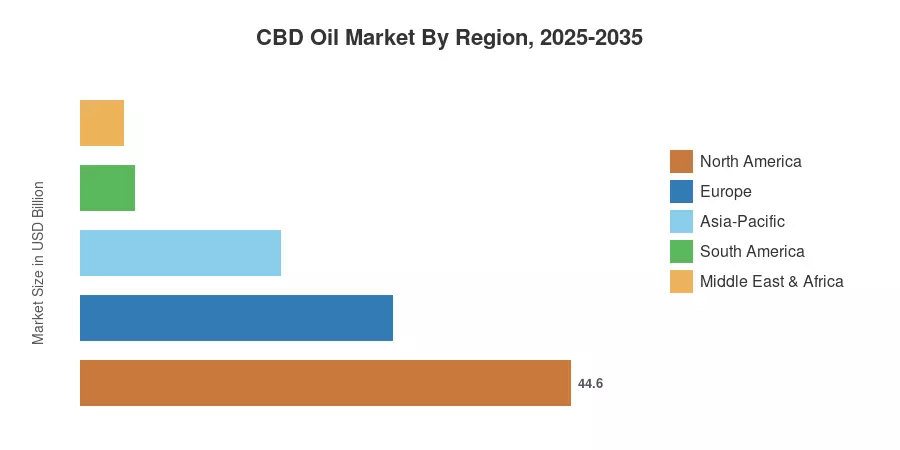
La geografía aún concentra valor. América del Norte posee el 44.6% de los ingresos de 2025, respaldada por la infraestructura minorista a nivel estatal y la franquicia de cannabidiol con receta más grande del mundo. Asia-Pacífico compone más rápido con una tasa compuesta anual del 16.2% hasta 2035, impulsada por la liberalización regulatoria en Japón y Tailandia y la escala de cultivo en China. Europa ocupa el segundo lugar gracias a la distribución farmacéutica en Alemania y la lista de alimentos novedosos validada por la Agencia de Normas Alimentarias del Reino Unido. Durante la próxima década, el Mercado de Aceite de CBD se decidirá menos por la capacidad de cultivo que por quién puede demostrar seguridad, consistencia y beneficio clínico a gran escala.


Conclusiones Clave del Informe

• Por Tipo de Fuente

  • Los aceites derivados del cáñamo representaron el 52.9% de los ingresos del Mercado de Aceite de CBD en 2025, reflejando su elegibilidad para el comercio transfronterizo bajo la mayoría de los marcos nacionales
  • Se prevé que los aceites derivados de la marihuana crezcan a una tasa compuesta anual del 13.8% hasta 2035 a medida que se amplían los programas de uso adulto y médico

• Por Forma de Producto

  • Los aceites y tinturas generaron 1.12 mil millones de USD en 2025, siendo aún el formato de referencia para usuarios sensibles a la dosis
  • Los comestibles y gomitas están siguiendo una tasa compuesta anual del 14.5%, la más rápida de cualquier forma de producto en el Mercado de Aceite de CBD


• Por Tipo de Ventas

  • El canal B2B representó el 57.6% del valor de 2025, dominado por la fabricación de marca blanca y por contrato

• Por Región

  • América del Norte tuvo una participación de ingresos del 44.6% en 2025
  • Asia-Pacífico es la región de más rápido crecimiento con una tasa compuesta anual del 16.2% hasta 2035
  • Europa contribuyó con 0.78 mil millones de USD en 2025, concentrándose en canales farmacéuticos y dermocosméticos


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan datos de punto de venta de canales licenciados, registros aduaneros para códigos HS de extracto de cáñamo, declaraciones auditadas de operadores listados y entrevistas primarias con más de 40 ejecutivos de extracción, formulación y distribución. Los años históricos se concilian con los volúmenes de dispensación publicados por los reguladores donde están disponibles; los años de pronóstico aplican curvas de penetración a nivel de canal en lugar de una única tasa de crecimiento combinada.
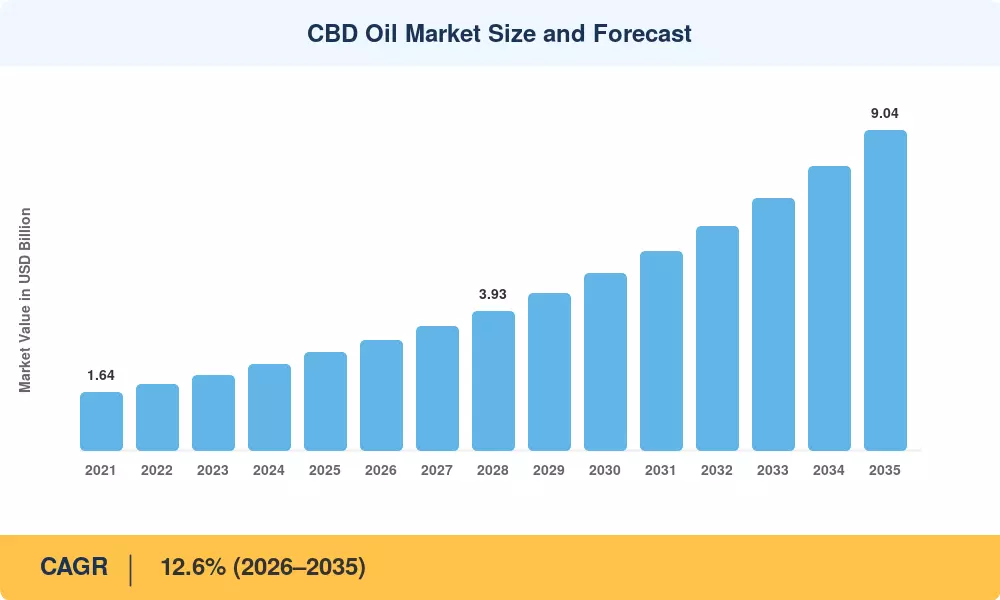
Tamaño y Pronóstico del Mercado de Aceite de CBD
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Armonización regulatoria y vías GMP ~2.6% América del Norte, Europa Mediano plazo (2–4 años)
Validación clínica en epilepsia y dolor crónico ~2.2% Global Largo plazo (≥4 años)
Formulación de nano-emulsión soluble en agua ~1.9% América del Norte, Europa Mediano plazo (2–4 años)
Reducción del costo de extracción por escalado de CO₂ ~1.7% Global Corto plazo (≤2 años)
Adopción veterinaria y de animales de compañía ~1.5% América del Norte, Europa Mediano plazo (2–4 años)
Expansión de estantes en farmacias y minoristas masivos ~1.4% Europa, Asia-Pacífico Corto plazo (≤2 años)
Licenciamiento de cultivares de alto rendimiento ~1.2% Global Largo plazo (≥4 años)


Armonización Reguladora y el Umbral GMP

En el mercado de aceite de CBD, la concesión de licencias ha surgido como la principal ventaja competitiva. Aproximadamente 12,000 entradas de productos fueron transferidas a una cola regulada por la lista de alimentos novedosos verificada de la Agencia de Normas Alimentarias del Reino Unido, deslistando así todo lo que está fuera de ella del comercio minorista convencional [5]. En contraste, el canal de farmacias en Alemania proporciona preparaciones de cannabidiol a aproximadamente 70 millones de personas aseguradas por ley a través de métodos de reembolso de recetas [6]. La financiación temprana para la certificación EU-GMP, que generalmente requería un compromiso de capital de 8 a 14 millones de dólares por planta, se está proporcionando a competidores que no lo hicieron.


La Evidencia Clínica Pasa de la Anécdota al Punto Final

El modelo regulatorio fue establecido por el cannabidiol recetado para Lennox-Gastaut, Dravet y el complejo de esclerosis tuberosa, y la cartera que sigue es más extensa de lo que la mayoría de los consumidores se da cuenta [2]. Más de 190 estudios interventionales relacionados con el cannabidiol están listados en ClinicalTrials.gov, siendo los dos grupos más grandes la ansiedad resistente al tratamiento y el dolor crónico no oncológico [7]. La farmacología de cannabinoides menores ha recibido alrededor de 3 millones de dólares al año del Centro Nacional de Salud Complementaria e Integrativa. Este financiamiento es significativo ya que produce los datos mecánicos que los pagadores desean antes del reembolso.


La Ciencia de Formulación Amplía la Ocasión

La biodisponibilidad, no el suministro, ha sido la restricción vinculante. El cannabidiol oral en un portador lipídico proporciona aproximadamente un 6–19% de disponibilidad sistémica; las formulaciones nano-emulsionadas con diámetros de gota inferiores a 100 nm han demostrado mejoras de tres a cinco veces en la concentración máxima de plasma en trabajos farmacocinéticos publicados [9]. Esa diferencia es lo que hace que una bebida funcional de 10 mg sea comercialmente sensata en lugar de un placebo con marketing adjunto.

Deflación de Costos Reinvertida en la Construcción de Categorías

Los datos de Hemp Benchmarks muestran que el destilado refinado cayó de aproximadamente 4,100 dólares por kilogramo en 2021 a menos de 1,600 dólares para finales de 2025 [11]. La mejora de cultivares hizo gran parte del trabajo: las genéticas líderes ahora producen un contenido de cannabinoides del 12–15% por peso seco frente al 6–8% de hace cinco años [15]. Las marcas capturaron ese ahorro y lo redirigieron hacia pruebas de terceros, asociaciones clínicas y tarifas de colocación en estantes.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Ruta de suplemento dietético no resuelta -2.4% América del Norte Corto plazo (2–4 años)
Acumulación de autorizaciones de Nuevos Alimentos -1.9% Europa Corto plazo (≤2 años)
Sobreabastecimiento de biomasa de cáñamo y deflación de precios -1.6% América del Norte, Europa Corto plazo (≤2 años)
Restricciones en banca, pagos y publicidad -1.3% Global Mediano plazo (2–4 años)
Inexactitud en las etiquetas y variación en la calidad -1.1% Global Largo plazo (≥4 años)


El Vacío Regulatorio en los Estados Unidos

El bucle no ha sido cerrado por Washington. Después de concluir que los estándares actuales para aditivos alimentarios y suplementos dietéticos son insuficientes para el cannabidiol, la Administración de Alimentos y Medicamentos remitió el asunto al Congreso, colocando los bienes ingeribles en un estado de limbo de aplicación [3]. Las repercusiones prácticas inmediatas incluyen cadenas farmacéuticas y alimentarias nacionales limitando su surtido, aseguradoras reduciendo la cobertura y capital institucional descontando valoraciones. Desde 2023, las cartas de advertencia se han centrado más en afirmaciones de enfermedades no respaldadas que en la sustancia química misma, informando a los operadores sobre la ubicación de la línea pero no de la puerta.


El Cuello de Botella de Autorización en Europa

Los extractos de cannabidiol fueron categorizados por Bruselas como nuevos alimentos, y antes de que pudieran venderse legalmente, se debía presentar un expediente que contuviera datos toxicológicos y de estabilidad [4]. Debido a lagunas de datos sobre la función hepática, toxicidad reproductiva y puntos finales neurológicos, la Autoridad Europea de Seguridad Alimentaria detuvo varias solicitudes. Pocos solicitantes pudieron pagar el paquete de toxicología de USD 1.5–4 millones necesario para llenar estas lagunas. Las marcas más grandes obtienen su espacio en estanterías mientras las más pequeñas desaparecen.


Consistencia y Confianza del Consumidor

Las pruebas independientes han encontrado repetidamente desajustes entre la etiqueta y el contenido. Los análisis de muestras de venta al por menor han informado que una minoría significativa contiene concentraciones de cannabinoides fuera de una tolerancia de ±10% del valor declarado, con un subconjunto más pequeño que presenta THC detectable por encima de los límites permitidos [8]. Cada fallo publicitado aumenta la carga probatoria para los fabricantes cumplidores y ralentiza la adopción en farmacias.


CBD Oil Market Opportunities

Canales Médicos Adyacentes a la Prescripción

La dispensación reembolsada por pagadores sigue siendo el bolsillo no atendido de mayor valor. Alemania, Dinamarca, Israel y Australia ya operan caminos donde los médicos prescriben preparaciones de cannabinoides bajo un monitoreo estructurado, y cada país adicional que adopta un marco similar convierte el gasto discrecional en volumen recurrente y reembolsado [6][14]. Las estructuras de margen en este canal son materialmente superiores al comercio minorista general.

Formulaciones Veterinarias y para Animales de Compañía

Las aplicaciones para mascotas son el uso final de más rápido crecimiento con un CAGR del 15.4% hasta 2035 [13]. Los dueños ya gastan mucho en productos para la movilidad articular y la ansiedad por separación, y el cannabidiol se integra en un hábito de compra existente en lugar de crear uno nuevo. Los expedientes farmacocinéticos específicos por especie son el requisito de acceso, y solo un puñado de operadores los ha financiado.

Arbitraje de Cultivo y Exportación en Mercados Emergentes

Colombia, Lesoto, Tailandia y Uruguay combinan cultivo al aire libre de bajo costo con regímenes de licencias orientados a la exportación. Las ventajas de costo de 30–45% en comparación con el suministro interior de América del Norte hacen que estos orígenes sean estructuralmente atractivos para importadores europeos y japoneses [15]. Los compradores deben sopesar eso contra los tiempos de espera de certificación, que generalmente son de 14 a 20 meses.

Monetización de Datos a Través de Registros de Resultados

Varios operadores ahora gestionan registros de evidencia del mundo real consentidos, capturando datos de dosificación, indicación y resultados autoinformados de decenas de miles de usuarios. Ese conjunto de datos tiene dos caminos de ingresos: licencias a socios farmacéuticos que diseñan ensayos, y la fundamentación de reclamos de estructura-función que los competidores no pueden igualar [7]. La escala del registro, no la formulación, se convierte en el activo defendible.

Activos Cosméticos y Cruce con Dermatología

El interés dermatológico en la modulación de receptores de cannabinoides para condiciones inflamatorias de la piel ha llevado al cannabidiol a la cuidado de la piel premium, donde el costo de los ingredientes es una pequeña fracción del precio en estante [16]. Los productos de CBD de espectro completo enfrentan limitaciones de estabilidad de formulación aquí, favoreciendo a los aislados y a los insumos de espectro amplio.


CBD Oil Market Future Outlook

Dosis Precisas y Adherencia Digital

Dispensadores conectados, aplicaciones de titulación y cribado farmacogenómico moverán el Mercado de Aceite de CBD de un retail de dosis fijas hacia regímenes individualizados. La variación metabólica en la actividad de CYP2C19 y CYP3A4 explica gran parte de la respuesta inconsistente reportada por los usuarios, y la dosificación informada por genotipo ya se está pilotando en clínicas especializadas [7]. Se espera que los datos de adherencia se conviertan en una condición para la inclusión en farmacias en lugar de ser un valor añadido.

Consolidación y el Retorno del Poder de Precios

La fragmentación es insostenible con la economía de unidades actual. Los costos de cumplimiento —dossiers de toxicología, auditorías de GMP, pruebas por lote a aproximadamente USD 200–400 por lote— escalan mal por debajo de USD 20 millones en ingresos [8]. La modelización de analistas anticipa que la participación de los cinco principales aumentará del 27% actual hacia el 40% para 2032 a medida que las marcas de menor escala se vendan o cierren [18].

Diversificación del Portafolio de Cannabinoides

Más allá del cannabidiol, cannabinoides menores como CBG, CBN y CBC están entrando en formulaciones comerciales, apoyados por rutas de producción biosintética que utilizan levaduras modificadas en lugar de agricultura [10]. Los cannabinoides derivados de la fermentación prometen consistencia que el cultivo en campo no puede igualar, aunque la paridad de costos sigue estando a dos a cuatro años de distancia.

Sostenibilidad y Trazabilidad de la Cadena de Suministro

El escrutinio ambiental está llegando con la distribución convencional. El cultivo en interiores consume 200–400 kWh por kilogramo de biomasa terminada, una cifra que los minoristas piden cada vez más a los proveedores que divulguen [19]. La trazabilidad de semilla a estante anclada en blockchain, ya obligatoria en varias jurisdicciones con licencia, se convertirá en un estándar de adquisición en el Mercado de Aceite de CBD mucho antes de 2030.


CBD Oil Market Segmentation

Por Tipo de Fuente

Segmento Métrica Principal Motor de Demanda
Derivado del Cáñamo 52.9% de participación (2025) Comercialización transfronteriza bajo umbrales de THC
Derivado de Marihuana 13.8% CAGR (2026–2035) Expansión de programas médicos y de uso adulto


El cáñamo sigue siendo la columna vertebral en volumen del Mercado de Aceite de CBD porque se puede transportar. El material con menos del 0.3% de THC pasa la aduana en la mayoría de las jurisdicciones donde los equivalentes derivados de marihuana no pueden, lo que es enormemente importante para los fabricantes por contrato que sirven a múltiples regiones desde una sola instalación. Los aceites derivados de marihuana crecen más rápido desde una base más pequeña, beneficiándose de los canales de dispensarios donde las formulaciones de planta completa tienen precios premium y donde los consumidores aceptan co-ingredientes psicoactivos.

Por Forma de Producto

Segmento Métrica Principal Motor de Demanda
Aceites y Tinturas USD 1.12 Mil millones (2025) Precisión de dosis y hábito de usuario establecido
Comestibles y Gominolas 14.5% CAGR (2026–2035) Enmascaramiento del sabor y ajuste al comercio minorista convencional
Cápsulas y Gelatinas Blandas 14.8% de participación (2025) Formato de suplemento familiar
Tópicos y Cosméticos 12.9% CAGR (2026–2035) Aplicación localizada y precios premium
Bebidas USD 0.14 Mil millones (2025) Avances en nano-emulsión
Otros 4.3% de participación (2025) Vaporizadores, parches y formatos especiales


Las tinturas tienen la mayor participación individual a pesar de ser el formato menos conveniente, porque la entrega sublingual le da a los usuarios experimentados un control que las gominolas no pueden. Los comestibles ganan nuevos clientes en su lugar: resuelven el problema del sabor que impulsa el fracaso en la prueba de primera vez, y se colocan cómodamente en una estantería de confitería. Las bebidas son la carta comodín: la ciencia de formulación finalmente ha alcanzado su nivel, pero la estabilidad de vida útil a temperatura ambiente aún limita el radio de distribución.

Por Tipo de Venta

Segmento Métrica Principal Motor de Demanda
B2B 57.6% de participación (2025) Volumen de fabricación bajo marca blanca y por contrato
B2C (Farmacias Minoristas Offline) 13.1% CAGR (2026–2035) Confianza mediada por farmacéuticos
B2C (Online y Directo) USD 0.61 Mil millones (2025) Modelos de suscripción y captura de márgenes


El mercado está dominado por el segmento B2B, que representó el 57.6% de la participación de mercado en 2025, respaldado por una fuerte demanda institucional y de negocio a negocio. Mientras tanto, se proyecta que el B2C (Farmacias Minoristas Offline) será el segmento de más rápido crecimiento, expandiéndose a un CAGR del 13.1% desde 2026 hasta 2035, impulsado por el aumento de la accesibilidad y la demanda del consumidor a través de canales de farmacia minorista. El segmento B2C (Online y Directo) fue valorado en USD 0.61 mil millones en 2025, reflejando la creciente adopción de canales de compra directos y digitales.


Por Sector de Uso Final

Segmento Métrica Principal Motor de Demanda
Médico y Farmacéutico 44.9% de participación (2025) Indicaciones de epilepsia y dolor con receta
Cosméticos y Belleza 13.4% CAGR (2026–2035) Posicionamiento antiinflamatorio en cuidado de la piel premium
Alimentos y Bebidas USD 0.42 Mil millones (2025) Ocasiones de bienestar funcional
Veterinaria y Productos para Mascotas 15.4% CAGR (2026–2035) Ansiedad y movilidad en animales de compañía
Otros 6.8% de participación (2025) Aplicaciones industriales y de investigación


Las aplicaciones médicas generan la mayor piscina de ingresos y establecen el estándar de evidencia del que todo lo demás se basa. La veterinaria es la historia de crecimiento que vale la pena seguir: el escrutinio regulatorio es más ligero, la disposición de los propietarios a pagar es alta y los aceites de cannabidiol terapéuticos formulados para el metabolismo canino ahora llevan datos de dosificación específicos de la especie que los productos de consumo a menudo carecen.


Análisis de la Cuota de Mercado Regional

Región Cuota de Ingresos 2025 (%) Temas de Inversión Primarios
América del Norte 44.6 Extracción de GMP, surtido minorista, líneas veterinarias
Europa 28.4 Dossiers de alimentos novedosos, distribución farmacéutica, dermocosméticos
Asia-Pacífico 18.2 Liberalización de importaciones, escala de cultivo, formatos de bebidas
América del Sur 4.9 Cultivo de bajo costo, licencias de exportación
Medio Oriente y África 3.9 Marcos piloto médicos, agricultura por contrato
Total 100.0

El rendimiento regional en el Mercado de Aceite de CBD sigue casi perfectamente la claridad regulatoria. Donde existe un camino comercial legal, el capital y el espacio en estanterías siguen dentro de los 18 meses; donde no existe, el volumen migra a canales no autorizados que nunca aparecen en los ingresos reportados.


América del Norte

País Métrica Motor Clave
EE. UU. 78.6% de la cuota de la región Infraestructura minorista estatal y franquicia de prescripción
Canadá 12.4% CAGR (2026–2035) Licenciamiento federal bajo la Ley de Cannabis
México USD 0.06 mil millones (2025) Fallos de la Corte Suprema que permiten el suministro regulado


La demanda en Estados Unidos se basa en una división inusual: un producto de prescripción aprobado a nivel federal que genera ingresos sustanciales, y un vasto mercado minorista adyacente a suplementos que opera sin un camino federal afirmativo [2][3]. Las disposiciones sobre cáñamo de la Ley Agrícola legalizaron el cultivo pero dejaron sin resolver los productos comestibles, y el resultado es un mosaico que significa que un producto legal en Colorado puede ser confiscado en Idaho. El contraste de Canadá es instructivo: licenciamiento federal completo, estándares de calidad nacionales y precios por unidad correspondientemente más bajos.

Europa

País Métrica Motor Clave
Alemania 26.8% de la cuota de la región Dispensación farmacéutica y cobertura de seguros estatutarios
Reino Unido USD 0.19 mil millones (2025) Lista validada por la Agencia de Normas Alimentarias
Francia 11.9% CAGR (2026–2035) Liberalización del comercio de flores de cáñamo ordenada por el tribunal
Italia 9.4% de la cuota de la región Base de cultivo de cáñamo establecida
España USD 0.05 mil millones (2025) Programas piloto farmacéuticos
Países Nórdicos 12.8% CAGR (2026–2035) Alto gasto en bienestar per cápita
Rusia 1.6% de la cuota de la región Marco restringido limita el volumen legal
Resto de Europa USD 0.09 mil millones (2025) Comercio electrónico transfronterizo


El comercio europeo se basa en la documentación. El Reglamento de Alimentos Nuevos determina quién puede vender, y el estado del dossier se ha convertido en un activo negociable en sí mismo: las adquisiciones en 2024 y 2025 se valoraron sustancialmente en función de la posición de autorización en lugar de los ingresos [4][5]. Alemania ancla la región porque los farmacéuticos, no los minoristas generales, controlan el canal de mayor valor.

Asia-Pacífico

País Métrica Motor Clave
China 31.2% de la cuota de la región Cultivo de cáñamo industrial y exportación de ingredientes cosméticos
India 18.4% CAGR (2026–2035) Crossover de formulaciones ayurvédicas y licenciamiento estatal
Japón USD 0.09 mil millones (2025) Revisión de la Ley de Control del Cannabis de 2024 que permite extractos
Corea del Sur 15.1% CAGR (2026–2035) Aprobaciones de importación médica para epilepsia refractaria
ASEAN 14.6% de la cuota de la región Base de cultivo y turismo de bienestar de Tailandia
Resto de Asia-Pacífico USD 0.03 mil millones (2025) Marcos piloto en etapas iniciales


La revisión estatutaria de Japón fue el punto de inflexión de la región, reemplazando una prohibición basada en partes de plantas por un sistema de umbral de THC y legalizando extractos conformes por primera vez [14]. El crecimiento regional en el Mercado de Aceite de CBD ahora depende de si Corea e India siguen con una claridad comparable. Los productores chinos dominan el suministro de grado cosmético en la parte superior de la cadena mientras permanecen excluidos de la venta de productos comestibles en el mercado interno, una postura de solo exportación que mantiene los precios de insumos globales suaves.

América del Sur

País Métrica Motor Clave
Brasil 54.3% de la cuota de la región Autorización de importación de ANVISA y registro nacional
Argentina 15.8% CAGR (2026–2035) Expansión del registro de pacientes de REPROCANN
Resto de América del Sur USD 0.04 mil millones (2025) Cultivo de exportación colombiano y uruguayo


El regulador de Brasil autoriza importaciones de pacientes nombrados y productos cannabinoides registrados a nivel nacional, creando la única piscina de demanda reembolsable significativa de la región [15]. Colombia juega el papel opuesto: un origen de producción de bajo costo cuyo output en gran medida deja el continente. Las decisiones judiciales, no las legislaturas, han impulsado la mayor parte de la expansión del acceso aquí.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 1.9% de la cuota de la región La prohibición limita la actividad legal a la investigación
EAU 14.2% CAGR (2026–2035) Licenciamiento de importación médica controlada desde 2023
Sudáfrica USD 0.05 mil millones (2025) Exenciones de programación de SAHPRA para productos de baja dosis
Egipto 2.4% de la cuota de la región Marco de investigación incipiente
Resto de MEA 11.7% CAGR (2026–2035) Cultivo por contrato en Lesoto y Zimbabue


Sudáfrica lidera la demanda regional a través de exenciones de programación que permiten productos de consumo de baja dosis sin receta, mientras que el licenciamiento temprano de Lesoto lo convirtió en un proveedor inesperado para los procesadores europeos [15]. Los estados del Golfo siguen siendo restrictivos en las ventas al consumidor pero han abierto carriles de importación médica estrechos.


Mercado de Aceite de CBD por Región, 2025-2035

Comparación Competitiva

La concentración es baja. Market Research Future estima un Índice de Herfindahl-Hirschman por debajo de 450, con los cinco principales proveedores controlando aproximadamente el 27% del valor combinado — una estructura más cercana a los suplementos especializados que a los productos farmacéuticos. Una excepción distorsiona la imagen: los ingresos por cannabidiol recetado son efectivamente de una sola fuente, por lo que el Mercado de Aceite de CBD se entiende mejor como un núcleo médico concentrado rodeado de una periferia de consumidores altamente fragmentada donde varias cientos de marcas compiten en precio y ubicación.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Aceite de CBD Posicionamiento Estratégico
Jazz Pharmaceuticals ~8–11% Solución oral de cannabidiol recetado Única franquicia farmacéutica aprobada a gran escala
Charlotte's Web Holdings ~5–8% Tinturas, cápsulas, tópicos, líneas para mascotas Líder de marca minorista en EE. UU. con genética propia
Canopy Growth Corporation ~4–7% Cartera de bienestar del consumidor y softgels Licencias multi-jurisdiccionales y cultivo a gran escala
Tilray Brands ~4–6% Extractos médicos y distribución farmacéutica Huella farmacéutica más fuerte en Europa
cbdMD Inc. ~3–5% Formatos de bienestar para consumidores y mascotas de espectro amplio Estrategia de respaldo de deportes y atletas
CV Sciences ~3–5% Softgels, sprays, formulaciones dietéticas Posicionamiento GRAS autoafirmado
Aurora Cannabis ~2–4% Aceites médicos para mercados regulados Proveedor certificado EU-GMP para Alemania y Australia
Medterra CBD ~2–4% Bienestar del consumidor basado en aislados Economía de suscripción directa al consumidor
Endoca ~1–3% Extractos orgánicos crudos y descarboxilados Productor europeo integrado verticalmente
Elixinol Wellness ~1–3% Tinturas y activos tópicos Asociaciones de distribución en Asia-Pacífico
NuLeaf Naturals ~1–2% Aceites concentrados de planta completa Simplicidad premium de un solo SKU


Noticias y desarrollos recientes

  • Ministerio de Salud de Japón (diciembre de 2024): Implementó disposiciones revisadas de la Ley de Control del Cannabis que reemplazan la prohibición de partes de la planta por límites de residuos de THC, abriendo legalmente el país a extractos de cannabidiol compatibles por primera vez [14]
  • Agencia de Normas Alimentarias del Reino Unido (marzo de 2024): Publicó una lista actualizada de alimentos novedosos validados, consolidando miles de solicitudes y determinando efectivamente qué marcas mantienen acceso legal al comercio minorista [5]
  • Charlotte's Web Holdings (agosto de 2024): Anunció una inversión estratégica y un acuerdo comercial con British American Tobacco para acelerar la distribución y el desarrollo de productos [18]
  • Tilray Brands (febrero de 2025): Ampliaron los acuerdos de suministro de extractos médicos certificados por la UE-GMP que cubren los canales de farmacias alemanas y polacas [6]
  • Autoridad Europea de Seguridad Alimentaria (junio de 2024): Reemitió directrices identificando requisitos de datos toxicológicos pendientes para los expedientes de alimentos novedosos de cannabidiol, extendiendo los plazos de evaluación [4]
  • Jazz Pharmaceuticals (noviembre de 2024): Reportó actividad continua de expansión de etiquetas y aprobaciones internacionales de reembolso para su franquicia de cannabidiol recetado [2]
  • Autoridad Reguladora de Productos de Salud de Sudáfrica (mayo de 2023): Confirmó exenciones de programación que permiten productos de cannabidiol para consumidores en dosis bajas sin receta [20]
  • Canopy Growth Corporation (septiembre de 2025): Reestructuró su cartera de bienestar del consumidor hacia formatos de mayor margen y desinvirtió activos de cultivo no esenciales [17]


CBD Oil Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Aceite de CBD por tipo de fuente, forma de producto, tipo de venta, sector de uso final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 12.6% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 2.76 Mil millones (2025); USD 3.10 Mil millones (2026); USD 9.04 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Productos Veterinarios y para Mascotas (15.4% CAGR); Comestibles y Gominolas (14.5% CAGR); Asia-Pacífico (16.2% CAGR)
Empresas Perfiladas 11 proveedores líderes en los sectores farmacéutico, de bienestar del consumidor y de fabricación por contrato
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué certificaciones deben requerir los equipos de adquisiciones antes de incorporar a un proveedor del mercado de aceite de CBD?
Requerir certificación EU-GMP o NSF/ANSI 455, pruebas de lotes acreditadas por ISO 17025 y una cadena de custodia documentada desde el cultivo hasta el lote terminado. Los proveedores que no pueden producir las tres típicamente dependen de la externalización de terceros que no controlan [1][8].
¿Cómo funciona el seguro y la cobertura de responsabilidad para los operadores del mercado de aceite de CBD?
La mayoría de las pólizas de responsabilidad general excluyen productos cannabinoides, requiriendo aseguradoras especializadas que fijan precios un 30-60% por encima de las tarifas estándar. La cobertura de retiro de productos a menudo se redacta por separado y sigue siendo difícil de obtener para productos ingeribles [17].
¿Son intercambiables los insumos de aislado, de espectro amplio y de espectro completo en la formulación?
No. El aislado ofrece simplicidad analítica y cero riesgo de THC, mientras que el espectro completo retiene cannabinoides menores y terpenos que alteran el perfil de efecto. Cambiar entre ellos cambia la estabilidad, el sabor y la clasificación regulatoria [9].
¿Qué propiedad intelectual es realmente defendible en el mercado de aceite de CBD?
Protección de variedades de plantas sobre cultivos propietarios, patentes de formulación sobre sistemas de entrega y secretos comerciales sobre parámetros de extracción. Las reclamaciones a nivel molecular no están disponibles porque el cannabidiol en sí no es patentable [10][15].
¿Cómo deben evaluar los compradores a los fabricantes por contrato frente a la extracción interna?
Por debajo de aproximadamente 15 toneladas de rendimiento anual de biomasa, la externalización es casi siempre más barata que poseer una línea conforme. La capacidad interna tiene sentido solo cuando el secreto de la formulación o la seguridad del suministro justifican el costo fijo [11].
¿Qué riesgos de pruebas deportivas y laborales acompañan el uso de cannabidiol?
El cannabidiol no está prohibido por la Agencia Mundial Antidopaje, pero el THC traza en productos de espectro amplio o completo puede activar pantallas positivas. Los atletas y empleados sensibles a la seguridad deben especificar formulaciones de aislado certificadas [22].
¿Qué asociaciones de distribución crean el margen más duradero?
Los canales de farmacias y clínicas veterinarias aseguran relaciones de prescripción repetida que el comercio minorista masivo no puede replicar. Ambos exigen documentación clínica por adelantado pero resisten la erosión de precios típica del comercio electrónico [6][13].
Autor
Autor
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on CBD Market

INTRODUCTION

The increasing demand for cannabidiol (CBD) products due to their health benefits are driving the growth of the CBD market. This market research report provides an overview of the current market trends and factors influencing the growth of the CBD market. The report assesses potential opportunities for market growth based on consumer demographics, behaviours, and preferences. The report also focuses on industry analysis and new product development as well as analyzing the competitive landscape.

BACKGROUND AND LITERATURE REVIEW

This research report provides a comprehensive overview of the CBD market and its key components. A review of relevant literature is conducted to provide a thorough understanding of the current market and its potential growth opportunities. The research is conducted in academic and non-academic publications, as well as in industry publications, to understand the effect of various factors on the CBD market. The literature review is used to identify the current and future market opportunities, as well as to understand the trends in the CBD market.

RESEARCH METHODOLOGY

The research methodology used for this particular report is designed to provide a comprehensive and detailed analysis of the current CBD market. By utilizing primary and secondary data sources, general market trends are identified and specific segments are identified to allow for further analysis. In order to fully understand the market, a mixed-methods approach is employed which integrates both qualitative and quantitative analyses.

Research Objectives

The primary objectives of this research project are to analyze the current trend of the CBD market, assess the competitive landscape, and identify potential opportunities for market growth.

Research Strategy

The research strategy used for this project involves a combination of both qualitative and quantitative data collection methods. To collect quantitative data on the CBD market, both secondary and primary data collection methods are used. The primary data is collected from interviews and surveys, while the secondary data is collected from available industry publications and reports. Additionally, a thorough discussion of relevant literature is conducted to understand key trends and factors impacting the CBD market.

Data Collection

The primary data for this research project is collected from interviews and surveys with experts and market players, including CBD manufacturers, retailers, distributors, and consumers. The survey questions focused on topics such as current market trends, customer preferences, and product development. Additionally, various secondary sources are reviewed and analyzed, such as reports, industry journals, and books to gather relevant quantitative data.

Data Analysis

The collected data is analyzed using both descriptive and inferential statistics. Descriptive statistics are employed to disseminate the data into meaningful information, while inferential statistics extrapolated the market analysis trends and identified opportunities for growth.

CONCLUSION

The research methodology used for this report is designed to provide a functional description and thorough evaluation of the emerging CBD market. By utilizing a mix of qualitative and quantitative research methods, the report dives into market trends and explores potential growth opportunities. Ultimately, this report provides an up-to-date overview of the CBD market, enabling market players to understand the current dynamics and plan for future growth.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















